Статистика фінансів
Під іноземними інвестиціями розуміють вкладення, які здійснюються іноземними громадянами, юридичними особами та державами.
Під спільними інвестиціями розуміють вкладення, що здійснюються суб'єктами даної країни та іноземних держав.
5. За регіональною ознакою — усередині країни і за кордоном.
Під інвестиціями всередині країни розуміють вкладення коштів у об'єкти інвестування, що розташовуються на території даної країни.
Під інвестиціями за кордоном розуміють вкладення коштів у об'єкти інвестування, що розташовані за межами кордонів даної країни (до цих інвестицій належать також придбання різних фінансових інструментів інших країн — акцій закордонних компаній, облігацій інших країн).
Окремим випадком інвестування є вкладання коштів у фінансові інструменти (цінні папери). При цьому кожен з учасників інвестиційного процесу вирішує власні завдання:
емітенти — компанії-позичальники коштів на фондовому ринку — мають запропонувати такі цінні папери, які за інших однакових умов користуватимуться більшим попитом і забезпечать ефективність інвестиційної стратегії. Під останньою розуміють задоволення потреби в інвестиційних ресурсах найбільш вигідним і найменш ризикованим способом;
інвестори вибирають тип цінного папера, який відповідає стратегії зберігання коштів чи одержання прибутку з урахуванням ризикованості відповідних операцій на фондовому ринку, після чого добирається конкретний об'єкт вкладання капіталу, тобто цінний папер певної фірми.
Цінні папери — грошові документи з такими властивостями:
1) засвідчують права володіння чи відносини позики;
2) установлюють взаємостосунки між особою, яка випустила цінний папір, та власником останнього;
3) передбачає, як правило, виплату доходу у вигляді дивідендів чи процентів;
4) передбачає можливість передачі грошових та інших прав третім особам.
Види цінних паперів, випуск яких дозволений в Україні:
1) акції;
2) облігації внутрішньої позики;
3) облігації підприємств;
4) казначейські зобов'язання;
5) ощадні (депозитні) сертифікати;
6) векселі.
З усіх перелічених цінних паперів чистими інструментами для інвестування є акції та облігації підприємств. Адже обіг облігацій внутрішньої позики та казначейських зобов'язань є обігом державних цінних паперів, які випущені в інтересах держави й обіг яких суворо регламентується, а отже, і не потребує докладного вивчення. А ощадні сертифікати та векселі є інструментами грошового ринку, тобто використовуються як боргові зобов'язання, а не джерело фінансових ресурсів.
Водночас фондові цінні папери — акції і облігації — можуть багаторазово і довгий час обертатись на ринку, мають особливості ціноутворення та специфічні якості (привабливість, надійність, дохідність), які змінюються в процесі обігу і залежать від зміни:
• економічного стану емітента;
• власника;
• стану фондового ринку.
Ці багатогранні взаємозв'язки потребують статистичного підходу до їх аналізу та прогнозування. Для правильного використання відповідних статистичних показників і методів необхідно знати особливості перелічених фондових цінних паперів.
Акція — цінний папір без установленого терміну обігу, який:
• засвідчує частку участі в статутному фонді акціонерного товариства;
• підтверджує членство в акціонерному товаристві та право участі в управлінні ним;
• надає право на отримання частини прибутку у вигляді дивідендів;
• надає право на участь у розподілі майна в разі ліквідації акціонерного товариства.
Емісія акцій відбувається за таким принципом:
1) перший випуск — у розмірі статутного фонду (чи вартості майна державного підприємства, яке приватизується шляхом створення акціонерного товариства);
2) наступні випуски — після викупу попередніх за ціною, не нижчою від номіналу, у розмірі, який не перевищує існуючого на момент емісії акціонерного капіталу.
Акції можуть бути:
привілейованими (на суму не більш як 10% від статутного фонду), за якими передбачено виплату гарантованих дивідендів та пріоритетну участь у розподілі майна в разі ліквідації товариства, але які не надають права управління товариством;
простими, за якими надається право управління акціонерним товариством та право на отримання дивідендів за рахунок прибутку після сплати податків, платежів до бюджету та процентів за кредит.
Облігація — цінний папір, який засвідчує внесення його власником грошових коштів та підтверджує зобов'язання емітента відшкодувати йому номінальну вартість цього цінного папера в передбачений термін зі сплатою фіксованих процентів.
На стадії організації та становлення акціонерного товариства головною проблемою є формування іміджу фірми, який поряд з критеріями надійності та стабільності являє собою важливий фактор, що сприятиме реалізації перших випусків цінних паперів. За умови професійної компетентності та порядності засновників фірми-емітента, кошти, які будуть отримані згідно з бізнес-планом як невід'ємною складовою комплексу документів для одержання дозволу на емісію цінних паперів мають бути спрямовані на розвиток фірми, що забезпечить отримання доходів власникам цінних паперів. Цей дохід:
має бути сплачений у вигляді фіксованих платежів власникам привілейованих акцій та облігацій;
може бути сплачений у вигляді дивідендів власникам простих акцій.
Різниця між цими двома видами виплат є домінуючою при виборі форми фінансування проекту (інвестування):
позичені (під облігації) кошти слід в обумовлений термін погасити з обов'язковою сплатою фіксованих процентів протягом усього періоду дії облігації;
залучені (шляхом продажу акцій) кошти можуть використовуватись як завгодно довго без будь-якої компенсації власникам акцій. Щоправда, коли цей період уже занадто довгий, то це призводить до знецінення цінних паперів фірми, тобто до неможливості її подальшого звертання до фондового ринку з приводу інвестицій.
З огляду на потребу здійснення зазначених виплат з прибутку, очікуваного в результаті реалізації інвестиційного проекту, доцільність капіталовкладень за бізнес-планом оцінюють:
емітент — для того, аби переконатися в можливості отримання достатнього прибутку для розрахунків за позиками;
інвестор — з метою вибору цінного паперу того типу, який відповідає стратегії його поводження на ринку (збереження чи примноження коштів).
Розглянемо методи, які використовуються першими і другими для такого оцінювання.
Емітент для вибору найбільш ефективного проекту з низки запропонованих порівнює планові витрати (ПВ) для реалізації певного проекту з виграшем, який цей проект обіцяє його фірмі. Зробити це можна за допомогою добре відомих показників.
|
Додатковий чистий дохід (за час упровадження проекту) |
= |
Очікуваний чистий дохід (з урахуванням проекту) |
– |
Очікуваний чистий дохід (без урахування проекту) |
|
Додатковий грошовий потік (з урахуванням податкових пільг на період упровадження проекту) |
= |
Додатковий чистий дохід |
– |
Амортизаційні відрахування |
Середня ставка доходу |
= |
Середньорічний додатковий чистий дохід Планові витрати |
х |
100 |
Період окупності |
= |
Планові витрати Додатковий грошовий потік |
Простота та доступність наведених розрахунків, на жаль, можуть негативно позначитися на кінцевій оцінці певного проекту — висновку щодо його прийняття чи відхилення. Це пояснюється ось чим:
1) не враховується зміна вартості грошей у часі (інфляція);
2) не враховуються можливі додаткові грошові потоки, які можуть виникнути, коли закінчиться період окупності.
Справді, вартість грошей, а отже, і грошових показників з часом змінюється. Тому змінюватиметься й реальна вартість грошових потоків, які одержуватиме фірма від зроблених сьогодні інвестицій. Переоцінювання вартості та коригування показників доцільності капіталовкладень можна виконати двома способами. 1. Розрахунок чистої сучасної вартості ЧСВ.
ЧСВ = СВ - ПВ,
де СВ — сучасна вартість, ПВ — планові витрати.
Висновок про доцільність упровадження проекту робиться в тому разі, якщо ЧСВ>0.
Сучасна вартість майбутніх грошових потоків
-
СВ
= Майбутня вартість грошових потоків
(1 + R)N
де R — дисконтна ставка; N — термін упровадження проекту (у роках).
Дисконтна ставка при оцінюванні доцільності інвестицій має дорівнювати тому рівню доходу, який мала б фірма при альтернативному (тобто відмінному від того, що розглядається в проекті) вкладанні коштів. Бо коли в разі реалізації проекту дохідність буде нижчою, то краще використати інші напрямки вкладання коштів. У межах фірми альтернативне вкладання — це розширення виробництва без удосконалень, які пропонує інвестиційний проект. І якщо ринок здатний прийняти додаткову продукцію, то дисконтною ставкою для розрахунку СВ буде останній звітний рівень прибутковості капіталу фірми (рівень рентабельності).
2. Розрахунок внутрішньої ставки дохідності (ВСД).
Ідеться про встановлення такої ставки дисконту, при якій СВ = ПВ або ЧСВ = 0.
Використовується цей метод так:
1) наперед задається значення граничної ставки, тобто такий рівень прибутковості проекту, який неодмінно має бути досягнений (у протилежному випадку проект відхиляється); при цьому необхідно враховувати як можливості підприємства, так і ринкову кон'юнктуру, але на практиці гранична ставка не буває нижчою за фактичний рівень рентабельності;
2) прогнозуються майбутні грошові потоки;
3) обчислюється ВСД та порівнюється з граничною ставкою.
Наприклад, необхідно з'ясувати доцільність проекту, який потребує для впровадження ПВ у сумі 20555 тис. грн. і обіцяє протягом шести років щороку мати додаткові грошові потоки в розмірі 5 млн грн. за граничної ставки 10%.
Починаємо з формули розрахунку сучасної вартості:
-
СВ
= Майбутня вартість грошових потоків
(1 + R)N
для якої тепер невідомим є R:
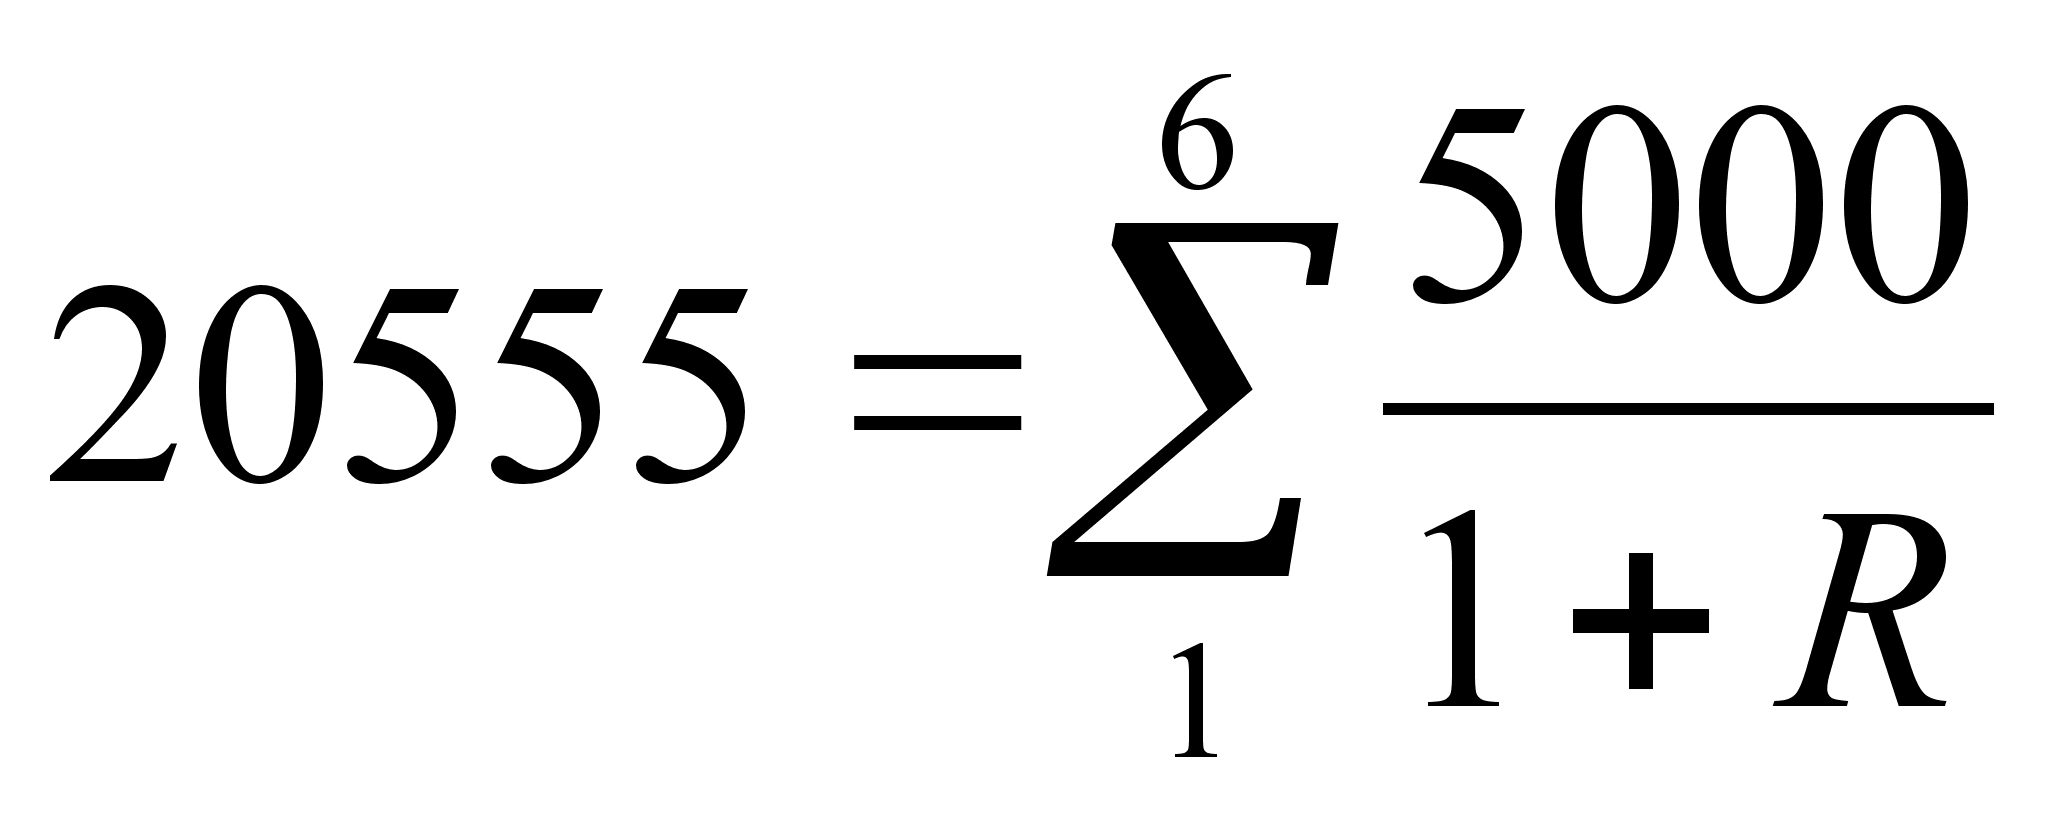
Це рівняння розв'язується за допомогою таблиці анюїтетів, в якій знаходимо R=12% > 10% (гранична ставка). Отже, проект приймається.
За допомогою запропонованих методів ми зробили вибір проекту з погляду його доцільності (дохідності). Але в ринковій економіці прийняття рішення буде необгрунтованим без урахування іншої складової будь-якої операції — її ризикованості. Який ризик і як необхідно взяти до уваги при оцінюванні інвестиційних проектів?
Цей ризик пов'язаний з розрахунками використаних для оцінювання показників, до яких входить процентна ставка R. її рівень був узятий умовно, на підставі теоретичних припущень. Зрозуміло, що фактичний рівень дисконтної ставки протягом періоду впровадження проекту буде різний і напевне відрізнятиметься від узятого для розрахунків. Той проект, показники якого більшою мірою перебувають під впливом зміни R, і буде більш ризикованим. Тобто, достатньо оцінити коливання (варіацію), наприклад, ЧСВ під впливом зміни R, щоб зробити висновок про ризикованість поданих до розгляду проектів.
Такий метод називають аналізом чутливості реагування. Щоб пояснити правила його використання, розглянемо такий приклад. До розгляду запропоновано два проекти:
1) проект А з ПВ = 1600 тис. грн., який передбачає додаткові грошові потоки: протягом першого року — 1000 тис. грн., протягом другого — 1500 тис. грн.
2) проект В з ПВ = 1600 тис. грн. і додатковими грошовими потоками: протягом першого року — 1800 тис. грн., протягом другого — 700 тис. грн.
Потрібно оцінити ризикованість проектів при R1 = 10% та R2=12%.
Обчислимо ЧСВ для обох значень R:
|
R = 10% |
R = 12% |
|
| А | 549 | 489 |
| В | 615 | 565 |
За проектом А відмінності між ЧСВ становлять 11%, а за проектом В — 8%. Тобто, проект А більш чутливо реагує на зміну дисконтної ставки, а отже, — він і ризикованіший, ніж проект В.
Наведені розрахунки, необхідні емітенту, не є достатніми для інвестора. Адже останній, вибираючи цінні папери для купівлі, цікавиться не стільки ефективністю інвестиційного проекту, на який підуть його гроші, скільки ефективністю роботи фірми в цілому (від чого, зрештою, і залежатимуть майбутні доходи інвестора). Для такої оцінки слугує, як правило, необхідна ставка доходу (вартість капіталу), що являє собою той мінімальний майбутній дохід, на який погоджується інвестор, купуючи цінні папери.
Ураховуючи зворотний зв'язок між дохідністю та надійністю, інвестор погоджується на низьку необхідну ставку доходу (тобто на низькодохідні цінні папери) в тому разі, якщо в емітента доходи останнім часом стабільно зростають і він має низьку заборгованість та добру фінансову репутацію. У противному разі — значні зміни (варіації) грошових потоків, висока заборгованість та погана фінансова репутація — емітентові доведеться пропонувати високу ставку доходу, щоб знайти покупця на свої цінні папери. Тобто за високої вартості капіталу можна чекати низької оцінки якості (надійності) цінних паперів, а за низької — навпаки.
Проте фірма не може суб'єктивно встановити значення майбутньої вартості капіталу, оскільки фактори, які на нього впливають, відомі як емітентам, так і інвесторам. Головні серед них такі:
• ризикованість доходів, що зумовлюється специфікою сфери бізнесу, в якому діє фірма;
• частка заборгованості в структурі капіталу (фінансовий ліверидж);
• фінансова сталість фірми, однією з характеристик якої є дивідендна політика;
• ринкова оцінка цінних паперів фірми, тобто вплив кон'юнктурних факторів.
Вплив галузевого ринку та кон'юнктурних факторів установлюється в ході маркетингових досліджень, про які йшлося в попередньому розділі. Водночас уміле використання фінансового лівериджу та дивідендної політики свідчить про якість фінансового менеджменту фірми і можуть бути оцінені за допомогою статистичних методів.
Використовуючи не власні гроші, фірма буде одержувати прибуток лише в тому разі, коли віддача від них перевищуватиме плату за користування ними у вигляді фіксованих виплат власникам облігацій та привілейованих акцій. З огляду на досвід функціонування фінансового ринку вважається, що цього можна досягти, якщо структура капіталу не перевищує 40%:
Структура капіталу |
= |
Позичений капітал Власний капітал |
= |
Номінальна вартість облігацій та привілейованих акцій Номінальна вартість простих акцій + Перевищення ринкової ціни акцій над номіналом + Нерозподілений прибуток |
х |
100 |
У разі зростання структури капіталу (до 40%) акціонери дістають змогу одержувати додатковий прибуток, не вкладаючи у фірму власних коштів понад сплачені за прості акції. Вплив такого способу — залучення фінансового лівериджу — для одержання додаткового прибутку вимірюється показником:
Рівень фінансового лівериджу (DFL) |
= |
Зміна доходів на одну акціюЗміна доходів фірми до сплати податків |
Вплив дивідендної політики фірми на вартість капіталу двозначний. З одного боку, вона перебуває в обернено пропорційній залежності від суми сплачуваних дивідендів: чим більша ця сума, тим менші вимоги до рівня обіцяної необхідної ставки доходу ставить інвестор. Фірма може встановлювати зазначений рівень низьким, підтримуючи тим самим високий імідж щодо своєї надійності. З іншого боку, високі дивіденди можливі лише за умови високої структури капіталу (незначна кількість акціонерів не може забезпечити необхідного фінансування фірмі, а тому доводиться звертатися за позиками). Що ж до реалізації в такому разі нових емісій цінних паперів, то вона можлива лише за високої необхідної ставки доходу. Аби уникнути потреби підвищувати структуру і вартість капіталу, акціонерні товариства часто виплачують дивіденди акціями або обмінюють старі акції на нові методом їх поділу (акціонер одержує дві нові акції замість однієї старої).
Якими ж правилами повинна керуватися в такому разі друга категорія учасників фондового ринку — інвестори? І чи існують такі правила взагалі?
Відомий банкір Дж. П. Морган на прохання дати прогноз щодо поводження фондового ринку відповів: «Він коливатиметься». Це був не лише прояв обережності — банкір знав, що це єдине твердження про ринок, яке можна довести. То чи можна, спираючись на таку хитку тезу, робити висновки з приводу вкладення грошей у цінні папери? Уміло скориставшись статистичними методами аналізу, можна дістати позитивну відповідь на це запитання.
З огляду на те, що досі в Україні розвивається насамперед ринок акцій, розглянемо застосування статистичних методів та показників до цього сегменту фондового ринку.
Треба запам'ятати на початку головне: акції, яку б ви воліли купити, взагалі не існує! Бо вам потрібна акція:
• абсолютно надійна;
• за якою виплачується вагомий дивіденд;
• курсова вартість якої зростає.
Існує багато акцій, які можуть задовольнити одну з ваших вимог. Але жодна акція не задовольнить усіх трьох. Справді, якщо вам необхідна надійність, то слід відмовитися від сподівання на сенсаційне зростання її вартості, а коли маєте намір примножити капітал, то мають бути готові йти на значно більший ризик.
Чи можна, принаймні частково, розв'язати ці проблеми? Так, якщо придбати і надійні, і дохідні акції. Але, зрозуміло, відповідне рішення потребує вкладення більшої суми коштів. І коли юридичні особи — банки, фірми, компанії — мають такі кошти, то фізичні особи обмежені в можливостях створення власного портфеля цінних паперів (так називають сукупність усіх цінних паперів, які належать одному вкладникові). Для надання допомоги непрофесіональним інвесторам з обмеженими капіталами на ринку діють фінансові посередники. До них звертаються, коли необхідно: одержати кваліфіковану пораду; видати доручення інвестиційному менеджеру; виконати інвестування від імені клієнта.
Це може бути банк, товариство або фінансова компанія. Головний напрямок діяльності фінансових посередників (за винятком банків, про які докладніше йтиметься в наступному підрозділі) полягає в комплектуванні власного портфеля цінних паперів, співвласником якого, відповідно до вкладених коштів, є кожний клієнт. Тобто, цей клієнт отримуватиме прибуток завдяки доходам від цінних паперів та операцій з ними всього портфеля фінансового посередника.
Але кожний клієнт фінансового посередника має стежити за діяльністю останнього з такою метою:
• бути певним щодо кваліфікованого та ефективного управління своїми грошима, діючи за принципом «довіряй, але й перевіряй»;
• завдяки знанням та досвіду, набутим у процесі такої роботи, навчитися самостійно приймати рішення щодо операцій на фондовому ринку, а також самостійно купувати акції і завдяки цьому уникнути необхідності сплачувати комісійні фінансовому посереднику.
Але в останньому разі інвестор потребує інформації двох видів:
* узагальнюючої, яка характеризує кон'юнктуру конкретного сегменту ринку (стан, тенденції розвитку та їх прогноз);
* конкретної, що характеризує кількох учасників ринку, з яких цей клієнт має намір вибрати собі майбутнього партнера.
У країнах з розвиненою економікою, зі сталими ринковими відносинами немає жодних перешкод для одержання такої інформації.
По-перше, існує закон, який зобов'язує кожного суб'єкта ринку публікувати певну інформацію про свою діяльність або періодично (баланси, звіти про прибутки та збитки, бізнес-плани), або за певних обставин (емісія цінних паперів, реорганізація, ліквідація).
По-друге, суб'єкти ринку зацікавлені надати про себе додаткову інформацію будь-якому потенційному партнеру, причому обов'язково правдиву інформацію, оскільки передбачено судову відповідальність за дефомацію.
По-третє, функціонує широке коло фінансових аналітиків, які публікують чи надають на окреме прохання не тільки інформацію, а й кваліфіковану оцінку певної ситуації чи суб'єкта ринку.
По-четверте, кожний суб'єкт ринку розуміє: без вивчення інформації про партнера вступати в ділові стосунки з ним не можна, і коли самостійно оцінити ситуацію не вдається, слід звернутися до фінансового посередника.
І останнє: кожен розуміє, що гроші не падають з неба і не ростуть на деревах, а тому кожна обіцянка партнера має бути гарантована планом відповідних дій, при порушенні яких партнер нестиме відповідальність.
Сьогодні, на жаль, маємо в Україні протилежну ситуацію. Справді, хоча й існує закон про публікацію даних, що стосуються емітента при емісії цінних паперів, проте правдивість цієї інформації не перевіряє ніхто, а публікувати плани про використання залучених коштів закон і зовсім не передбачає. Отже, цінність такої інформації як гарантії майбутнього виконання зобов'язань з цінних паперів практично дорівнює нулю. Те саме можна сказати і про звіти, що подаються на зібрання акціонерів та до державних органів влади: недоліки наших законів дають змогу вести «подвійну» бухгалтерію, використовуючи різні розрахунки для власного користування і для стороннього ока. Що ж до перевірок, то вони проводяться «власними» аудиторами з відповідними висновками, а тому на більшу довіру заслуговують матеріали аналітиків, газет та інших періодичних видань, в яких редакції подають свої прогнози про надійність суб'єктів фондового ринку.
Виходитимемо все ж із того, що в Україні поступово сформується цивілізований фондовий ринок, діяльність якого супроводжуватиметься появою необхідної інформації, і тоді кожний матиме змогу самостійно зробити вибір інвестора, який відповідатиме його вимогам або, як кажуть, буде для нього привабливим.
У світовій практиці підприємства оцінюють з погляду надійності, стійкості та дохідності, аналізуючи головні показники їх інвестиційної привабливості. Оцінюючи підприємство, що приватизується, інвестори намагаються встановити його теперішню і майбутню привабливість відносно інших об'єктів. Інвестування в Україні — доволі складний процес, що пояснюється масовим характером приватизації, тобто необхідністю пошуку привабливого об'єкта серед великого їх розмаїття. І. О. Бланк запропонував таку послідовність оцінювання інвестиційної привабливості об'єктів:
на 1-му етапі оцінюється інвестиційна привабливість регіонів;
на 2-му — галузей;
на 3-му — галузей у складі регіонів;
на 4-му — підприємств із галузей і регіонів, дібраних на попередніх трьох етапах.
Щоб аналізувати й прогнозувати складні системи, до яких належить і розглядуваний процес інвестування, доцільно систему поділяти на підсистеми. Такі підсистеми об'єднують об'єкти, процеси та явища, що характеризуються схожими тенденціями й формуються під впливом однакових факторів. Тому параметри підсистем є стійкішими, ніж параметри системи в цілому, що дає змогу діставати доведені висновки й складати обгрунтовані прогнози.
Систему оцінювання інвестиційної привабливості за методикою І. О. Бланка ілюструє табл. 2.
Таблиця 2
|
Об'єкт оцінювання |
Блоки підсистем показників |
|
Регіон |
|
|
Галузь |
|
|
Галузь у складі регіону |
Комбінаційне групування з показників регіональної і галузевої оцінки |
|
Підприємство |
|
Набори показників, що входять до складу кожного блоку, не є чимось сталим, так само як і перелік блоків окремих етапів оцінки інвестиційної привабливості. Відмінності за різними методиками стосуються, насамперед, показників оцінки підприємств.
Зокрема, одна з таких методик розроблена згідно з вимогами АSС (Іпtеrnаtіоnаl Ассоunting Stаndards Соmmіtteе), використовує показники, об'єднані в такі групи:
• показники оцінки майнового стану об'єкта, що інвестується (частка активної частини основних засобів, коефіцієнти зносу, оновлення і вибуття основних засобів);
• показники оцінювання фінансової стійкості (платоспроможності) об'єкта, що інвестується (надлишок або нестача власних довгострокових та середньострокових позикових чи основних джерел формування запасів і витрат, надлишок або нестача власних оборотних коштів, показник робочого капіталу, коефіцієнти незалежності, фінансування, фінансової стійкості, показник фінансового лівериджу);
• показники оцінювання ліквідності активів об'єкта, що інвестується (поточний або загальний коефіцієнт покриття, коефіцієнти співвідношення кредиторської та дебіторської заборгованості, абсолютної ліквідності, покриття періодичних виплат, показник норми грошових резервів);
• показники оцінки прибутковості інвестиційного проекту (коефіцієнти прибутковості інвестицій, прибутковості власного капіталу, експлуатаційних витрат, прибутковості активів, операційна рентабельність продажу);
• показники оцінки ділової активності об'єкта, що інвестується (продуктивність праці, оборотність оборотних коштів, у тому числі у розрахунках, оборотність виробничих запасів, власного та основного капіталу);
• показники оцінки ринкової активності інвестиційного проекту (дивіденд на одну акцію, коефіцієнт цінності акції, рентабельність акції).
Показникам, залежно від їх вагомості, присвоюють відповідні числові значення. Вагомість може бути визначена опитуванням експертів і є похідною від часу, конкретної політичної, соціальної ситуації, інших факторів.
Це дозволяє визначити рейтинг підприємств відповідно до їх інвестиційної привабливості. Для визначення рейтингу підприємств на основі інтегральних показників, розрахованих на базі системи показників фінансово-економічного стану, застосовують статистичні методи, зокрема метод багатовимірних середніх.
У деяких випадках пропонується розподіл підприємств за класами інвестиційної привабливості. Далі наводиться один із прикладів такого підходу, згідно з яким підприємства відносять до відповідних класів за зменшенням рейтингу інвестиційної привабливості:
Клас 1-й. Підприємства найвищого класу. Мають доступ до альтернативних фінансових джерел (ринків), що гарантується стабільним економічним станом. Мають стабільний приплив готівки по відношенню до зобов'язань. Зведений баланс забезпечує реальний захист активів.
Клас 2-й. Підприємства високого класу. Мають доступ до фінансових ринків, але трохи менший, ніж підприємства 1-го класу. Грошовий потік стабільний.
Клас 3-й. Підприємства, клас яких вищий за середній. Мають доступ до альтернативних фінансових ринків, який може знижуватись у періоди економічних невизначень та спадів.
Клас 4-й. Підприємства середнього класу. Доступ до фінансових ринків обмежений, навіть у періоди сприятливої економічної ситуації. Грошовому потоку притаманні значні коливання, що може обмежити платоспроможність.
Клас 5-й. Підприємства ризикового класу. Виконання зобов'язань значною мірою залежить від активів. Обмежені грошовий потік та захист активів. Можливості розвитку і поліпшення фінансово-економічного стану лишаються невизначеними.
Зауважимо, що виконати такий докладний аналіз, який називають традиційним фундаментальним, окремому інвесторові й навіть аналітикові фінансового посередника не завжди під силу, та й часу така робота потребує дужу багато. А реагувати на зміни, що відбуваються на фондовому ринку, слід оперативно.
Для прийняття оперативних рішень користуються інформацією про операції на фондовому ринку та про взаємостосунки суб'єктів ринку з приводу виплати дивідендів. У цьому разі можна скористатися так званим традиційним технічним (графічним) аналізом. Він базується на такому припущенні: будь-які фактори, що впливають на ринок — стихійні лиха чи зміни економічної політики — знаходять своє віддзеркалення в зміні цін фондового ринку.
Для характеристики відповідних змін використовують здебільшого біржові індекси (середні індекси цін цінних паперів), серед яких найбільш відомий індекс Доу-Джонса Нью-йоркської фондової біржі. Не торкаючись методики розрахунків біржових індексів, зазначимо, що вони дають змогу:
• оцінити стан економіки країни;
• проаналізувати динаміку (тобто встановити тенденції зміни) цін на фондовому ринку;
• базуючись на виявлених тенденціях, розробити прогноз зміни цін на фондовому ринку.
Такий прогноз можливий, звісно, лише за умови, що різких змін в економіці та політиці не буде.
Найпростіше скористатися традиційним технічним аналізом для прийняття рішень, побудувавши та розглянувши просту діаграму, яка характеризує зміну цін.
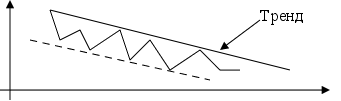
Ціни
Тренд,
який знижується
Час
Ціни
Т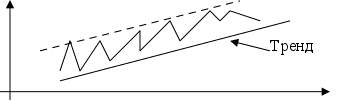 ренд,
який зростає
Час
Рис.1. Динаміка цін цінних паперів певної групи
Наближення графіка до ліній тренду сигналізує про найсприятливіший момент для продажу (якщо тренд знижується) або купівлі (якщо тренд зростає) акцій. При цьому можна зіставити рівні цін з часом проведення операцій, днями тижня чи сезонним фактором. Коли ускладнити графік, поповнивши його інформацією про обсяги продажу, удається виконати й глибший аналіз ситуації.
Графічний аналіз — засіб обгрунтувати момент проведення операції, проте він не дає змоги встановити, щодо якої акції цю операцію слід застосувати. Для