Статистика фінансів
Отже,
маємо
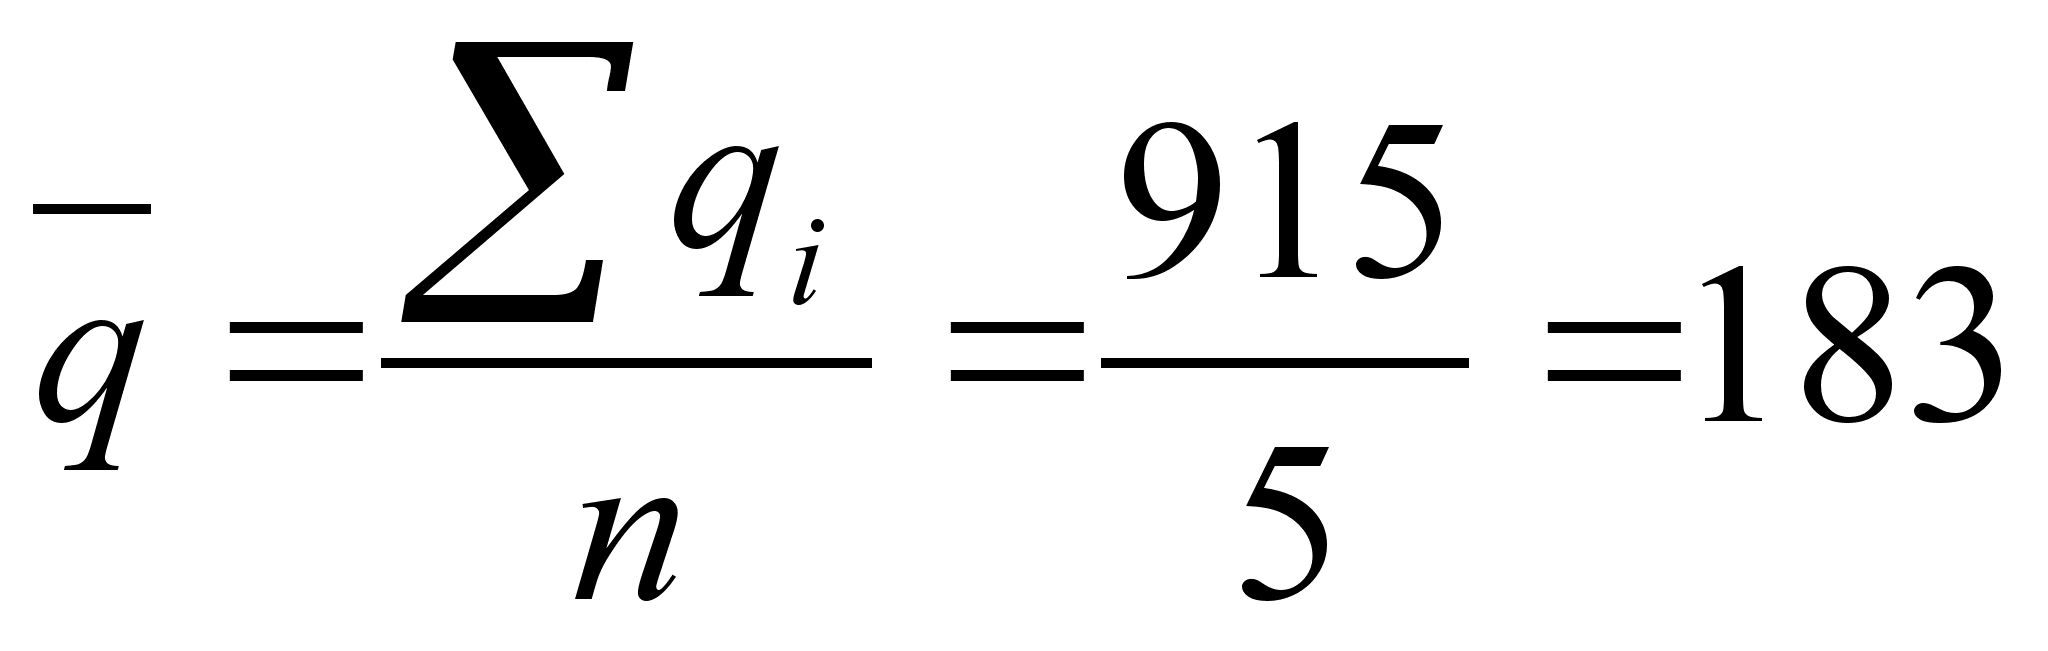 ;
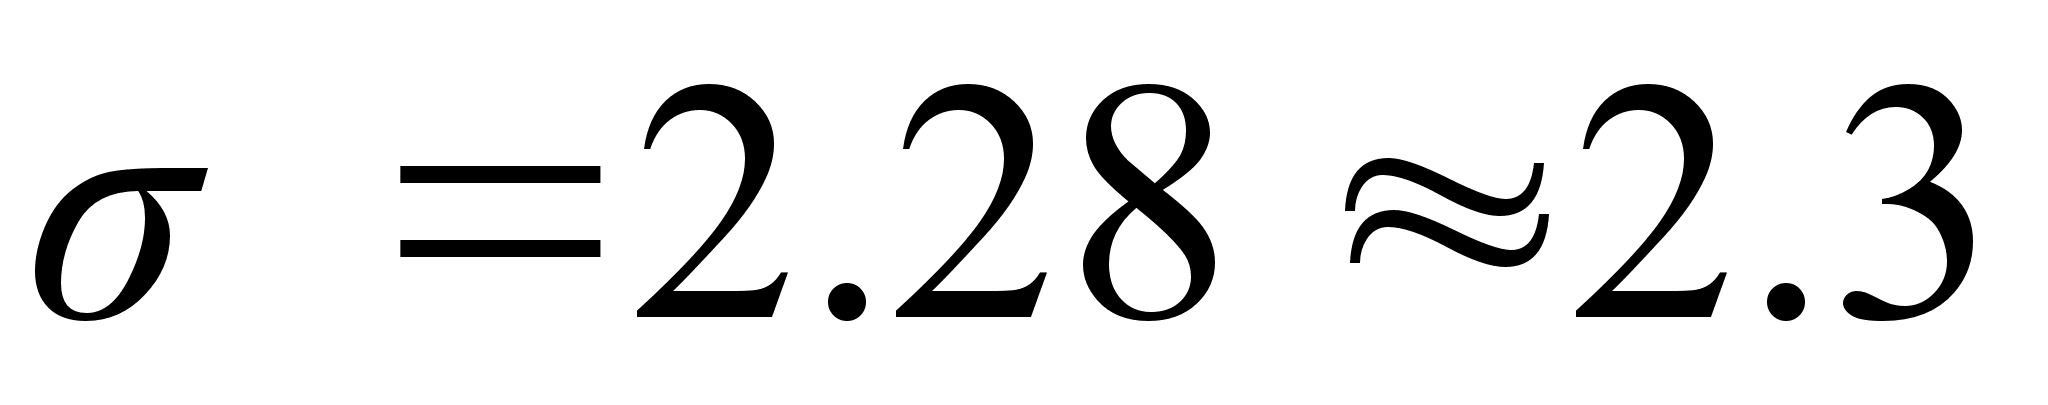 .
Далі оцінюється стабільність ряду динаміки, яка застосовується для розрахунку ризикової надбавки. Якщо медіана ряду близька до середньої, то за ризикову надбавку можна взяти однократне значення.
Тоді внесок, або тариф на 1 тис. грн. становитиме: 1,83 +0,023 = 1,853 грн.
Якщо динамічний ряд нестабільний, то ризикова надбавка буде 2σ або Зσ і т. д.
У випадку, коли варіація динамічного ряду занадто висока або висока вартість лікування, доцільно вдаватися до перестрахування.
Для того щоб страховики мали достатньо ресурсів для виплат за поточними та майбутніми зобов'язаннями перед страхувальниками, вони мають підтримувати мінімальну межу своєї платоспроможності у вигляді резервного фонду. Він забезпечує захист страховиків від ризиків, пов'язаних зі страховою діяльністю, зокрема з випадковими коливаннями претензій, негативними результатами інвестиційної діяльності, недоліками програм перестрахування, великими збитками і т. ін.
В економічній літературі «платоспроможність» розглядається як здатність виконати свої фінансові зобов'язання в обсягах та на умовах, визначених попередніми домовленостями.
Платоспроможність засвідчує можливості суб'єкта ринку (страховика) виконати свої страхові зобов'язання згідно з умовами страхового договору. Саме наявність відповідної страхової суми у визначений термін і характеризує рівень платоспроможності страховика. Платоспроможність є однією із найважливіших ознак страхового бізнесу, передумовою виконання страховиками своїх функцій у ринковій економіці. Неспроможність страховика покрити страховий ризик призводить до порушення безперервності процесу відтворення, спричиняє банкрутство страховика і зрештою дестабілізує діяльність ринкової економіки та руйнує її механізм саморегуляції.
Аналізуючи платоспроможність страховика, слід урахувати, що її рівень залежить не лише від розмірів страхових резервів самого страховика, а й від інвестиційної політики, яку проводить страхова компанія, кон'юнктури фінансового ринку, ступеня ризикованості страхових операцій на ринку страхових послуг у цілому.
У страховому бізнесі виокремлюють три рівні аналізу платоспроможності: 1) аналіз зобов'язань страховика; 2) аналіз ресурсів страховика; 3) співвідношення зобов'язань та ресурсів.
У свою чергу зобов'язання страховика поділяються на внутрішні і зовнішні. Саме зовнішні зобов'язання перед страхувальниками визначають рівень платоспроможності, зумовлюють масштаби та структуру ресурсів, якими має володіти страховик. До внутрішніх зобов'язань відносять виплати дивідендів акціонерам, заробітну плату співробітникам, інші види виплат, обумовлені діяльністю страхової організації у ринковому середовищі.
До зовнішніх факторів впливу на платоспроможність страховика належать: інфляція; зміна податкового законодавства; кон'юнктура ринку; природні аномальні явища; соціальні потрясіння і т. ін. До внутрішніх факторів можна віднести стратегію страхової компанії і механізми її реалізації; масштаби страхової діяльності та її диверсифікацію; ефективність інвестиційної діяльності та структуру інвестиційного портфеля.
Фінансова діяльність страхових компаній передбачає не лише можливість створення фінансових ресурсів для відшкодування збитків. Адже як і всякий суб'єкт ринкової економіки, страховик прагне отримати прибуток. Прибуток від страхової діяльності (крім страхування життя і медичного страхування, порядок та умови здійснення яких визначено актами чинного законодавства) обчислюється як різниця між доходами від страхової діяльності та витратами страховика на надання страхових послуг. До доходів від страхової діяльності належать:
• зароблені страхові платежі (страхові внески, страхові премії) за договорами страхування і перестрахування;
• комісійні винагороди за перестрахування;
• частки від страхових сум та страхових відшкодувань, сплачені перестраховиками;
• повернуті суми із централізованих страхових резервних фондів;
• повернуті суми технічних резервів, інших ніж резерв незароблених премій, у випадках і на умовах, передбачених актами чинного законодавства.
До витрат страховика належать:
* виплати страхових сум та страхових відшкодувань;
* відрахування в централізовані страхові резервні фонди;
* відрахування в технічні резерви, інші ніж резерв незароблених премій, у випадках і на умовах, передбачених актами чинного законодавства;
* витрати на проведення страхування;
* інші витрати, що включаються до собівартості страхових послуг.
Для оцінювання економічної ефективності страхової діяльності може бути використана така система статистичних показників:
Коефіцієнт фінансової стабільності Кф.с страхової компанії:
-
Кф.с
= Доходи + Середня вартість активів компанії
Витрати страхової компанії
Точніше оцінити фінансовий стан, а звідси й стабільність страхової компанії можна за допомогою такої системи показників (коефіцієнтів):
-
К1
= Прибуток
Навантаження – Витрати
К2
= Прибуток
Обсяг страхових платежів
К3
= Прибуток
Сума страхових відшкодувань
К4
= Прибуток
Резервний фонд
К5
= Навантаження
Резервний фонд
К6
= Навантаження
Обсяг страхових платежів
К7
= Прибуток
Витрати
К8
= Прибуток + Резервний фонд
Обсяг ризиків
Для обгрунтування управлінських рішень стосовно фінансової стабільності визначається вплив на динаміку цих коефіцієнтів окремих їх складових методом ланцюгових підстановок. Оцінку впливу результатів діяльності за окремими видами страхування та по регіональних установах страхової компанії на ефективність усієї страхової компанії можна оцінити за допомогою системи індексів змінного, фіксованого складу та структурних зрушень.
Для забезпечення своїх контрактних зобов'язань страхові компанії мають нагромаджувати і підтримувати свої фонди в розмірі, який необхідний для покриття очікуваних зобов'язань, забезпечення необхідного рівня платоспроможності та прибутковості акціонерного капіталу. З цією метою здійснюється інвестування фондів компанії для одержання необхідного доходу з мінімальним ризиком. Для статистичного забезпечення управління процесом інвестування коштів страхової компанії необхідно в статиці та динаміці висвітлити такі процеси.
І. Формування коштів компанії за рахунок різних джерел (страхування, операції з цінними паперами, кредити, валютні операції, власна виробнича діяльність тощо).
II. Використання коштів на виплату дивідендів акціонерам, зобов'язань за кредитами тощо.
III. Використання коштів на поточні витрати.
IV. Формування фонду коштів для капіталізації (з урахуванням щойно наведеного).
Зв'язок між розділами такий: І - II - III = IV. Для оцінювання ефективності нарощування коштів страхової компанії мають бути оцінені такі показники:
• нарощування активів компанії як фактора зміни ціни акцій компанії;
• ефективність вкладення коштів у акції порівняно з банківськими депозитами;
• вплив на ціну акцій компанії різних напрямків інвестування;
• ефективність з погляду прибутковості та інших показників ефективності діяльності компанії різних напрямків інвестування.
У процесі аналізу кількісних та якісних показників діяльності страхових компаній, що діють на страховому ринку України, необхідно досліджувати окрім інших параметрів і пропорційність розподілу економічних показників страхової діяльності страховиків у взаємозв'язку з відповідними факторами внутрішнього і зовнішнього середовища.
Під час аналізу пропорцій внутрігалузевої діяльності страховиків, що утворюються на макрорівні, економічно виправданим є дослідження взаємозв'язків між доходами і прибутками, які отримують страхові компанії, та їх витратами (фінансові, матеріальні витрати, затрати праці тощо).
Для кращого розуміння економічних процесів, що відбуваються на страховому ринку країни, необхідно всебічно вивчати пропорції, що формуються між результатами страхової діяльності та факторами зовнішнього середовища (макроекономічна стабільність, тенденції та результативність інвестиційної діяльності, розвиток грошово-кредитної та банківської системи і т. ін.).
З цією метою застосовуються статистичні методи аналізу пропорційності за базою коефіцієнтів локалізації, концентрації та кривих Лоренца.
Розширення й оновлення статистичної бази звітних даних про функціонування страхового ринку України є необхідною умовою науково обґрунтованої маркетингової діяльності страхових компаній на основі дослідження кон'юнктури ринку страхових послуг, аналізу стану відповідної ринкової ситуації, яка поєднує в собі співвідношення і збалансованість сукупного попиту і пропозиції на страхові послуги та відповідно доходів і витрат страховиків; виявляє провідні тенденції, що притаманні національному страховому ринку; показує ступінь ділової активності як страховиків так і страхувальників та посередників; характеризує стан конкурентного середовища на страховому ринку та ступінь його монополізованості та. ін.
Удосконалення інформаційної бази як на макро-, так і на мікрорівні є вагомою запорукою обґрунтованого прогнозування економічних параметрів страхової діяльності та напрямів розвитку страхового ринку в цілому.
Література:
Статистика: Підручник / СС. Герасименко, А.В.Головач, А.М. Єріна та ін.;
За ред.докт.екон.наук С.С.Герасименко – К.: КНЕЦ, 2000р.
Статистика: Підручник / А.В.Головач, А.М. Єріна, О.В. Козирєв та ін.;
За ред. А.В. Головача, А.М. Єріної, О.В. Козирєва. – К.: Вища шк., 1993р.
3. Статистика. Збірник задач. / Під ред. А.В.Головач, 1994р.
4. Елисеева А.Н., Юзбашев В.К. Общая теория статистики. – М. Финансы и статистика, 1995г.
5. Пальян В.С., Ерина А.М. Теория статистики. Практикум., 1997г.
Міністерство освіти і науки України
__________________________________
Дніпропетровський державний університет
__________________________________
Факультет прикладної економики
__________________________________
КУРСОВА РОБОТА
з дисципліни “Соціально-економічна статистика”
на тему: “Статистика фінансів”
виконала студентка гр. ЕО-00-01
заочного відделения
Кравченко О.В.
Перевірив:
______________________
м.Дніпропетровськ
2001р.