Статистика фінансів
Уважається за доцільне купувати акції, щодо яких протягом попереднього періоду спостерігалися такі закономірності:
1. Сталий рівень показників:
Коефіцієнт доходів(процент доходів, які були розподілені серед акціонерів) |
= |
Виплачено дивідендів на одну акцію Чистий прибуток у розрахунку на одну акцію |
| Дивідендна віддача акцій | = |
Виплачено дивідендівРинкова ціна акції |
| Повний дохід від капіталу | = |
Сплачено дивідендів | + | (Ціна акції на кінець року | – | Ціна акції на початок року ) | |
| Ціна акції на початок року | |||||||
2. Незначна варіація цін та інших показників ринку (для її оцінювання застосовують середнє квадратичне відхилення та коефіцієнт варіації).
При купівлі кількох видів цінних паперів з метою комплектування портфеля для зниження ризикованості вкладень, крім рівнів доходності та ризикованості окремих видів акцій, до уваги слід брати рівень впливу на них одних і тих самих факторів. Наприклад, курси акцій нафтодобувних, нафтопереробних, металургійних та автомобільних фірм пов'язані прямою залежністю. Або, як сказали б математики, коливаються в одній фазі. Водночас курси акцій венчурних компаній, які виробляють сучасне високотехнічне устаткування, а також електротехнічних та залізничних компаній коливаються щодо названих раніше в різних фазах.
Купуючи акцію, необхідно вміти відрізнити ринкову ціну, за якою продавець пропонує конкретну акцію, від її реальної ціни, що відповідає розміру майбутніх дисконтованих грошових потоків (МДГП). Здебільшого ці відмінності невеликі, але в разі проведення спекулятивних операцій на фондовій біржі або під час періодів підйому чи спаду в економіці відмінності можуть ставати значними, і їх слід уміти встановлювати.
Номінальна ціна акції зумовлена вартістю проекту, який має намір профінансувати емітент. Ринкова ціна в момент емісії встановлюється на базі МДГП із бізнес-плану. Надалі ціна акції змінюватиметься під впливом як результатів фінансово-господарської діяльності фірм, так і факторів ринку. Проте фактори ринку впливають на всі акції одного виду. А тому різниця в рівнях цін саме й зумовлюватиметься досягнутими фірмою результатами, що знайде відгук у таких показниках:
• рівень сплачуваних доходів;
• темпи приросту дивідендів;
• рівень дисконтної ставки (який береться до уваги інвестором для компенсації ризику при вкладанні коштів у цю фірму і який емітент має забезпечити).
Вплив кожного з цих факторів на ціну акції враховується так:
Рівень сплачуваних дивідендів:
| Ціна акції | = |
Сума виплачених дивідендів на одну акціюДисконтна ставка |
Темпи приросту дивідендів:
Ціна акції |
= |
Сума виплачених дивідендів | х | Темпи зростання дивідендів |
| Дисконтна ставка | – | Темпи приросту дивідендів |
Але найскладнішим є завдання встановлення рівня дисконтної ставки, адекватної ризику операції. Емітент цей ризик уже оцінив, установивши відповідну дисконтну ставку при оцінюванні ефективності проектів, про що докладно йшлося раніше. Дисконтна ставка ризику купівлі певної акції формується під впливом двох груп факторів:
1) ризику фінансового ринку в цілому;
2) ризику конкретного емітента.
Перший — диверсифікований — ризик ураховується усередненими показниками дохідності ринку на підставі прямо пропорційної залежності між дохідністю і ризиком: Другий — недивер-сифікований, притаманний емітенту — ризик вимірюється відхиленням дохідності конкретної акції порівняно з дохідністю ринку. Найпоширенішим методом, який ураховує ці два ризики, є метод МОКА — модель оцінювання капітальних активів. Позначимо Rs. дисконтну ставку для розрахунку ціни конкретної простої акції.
Тоді
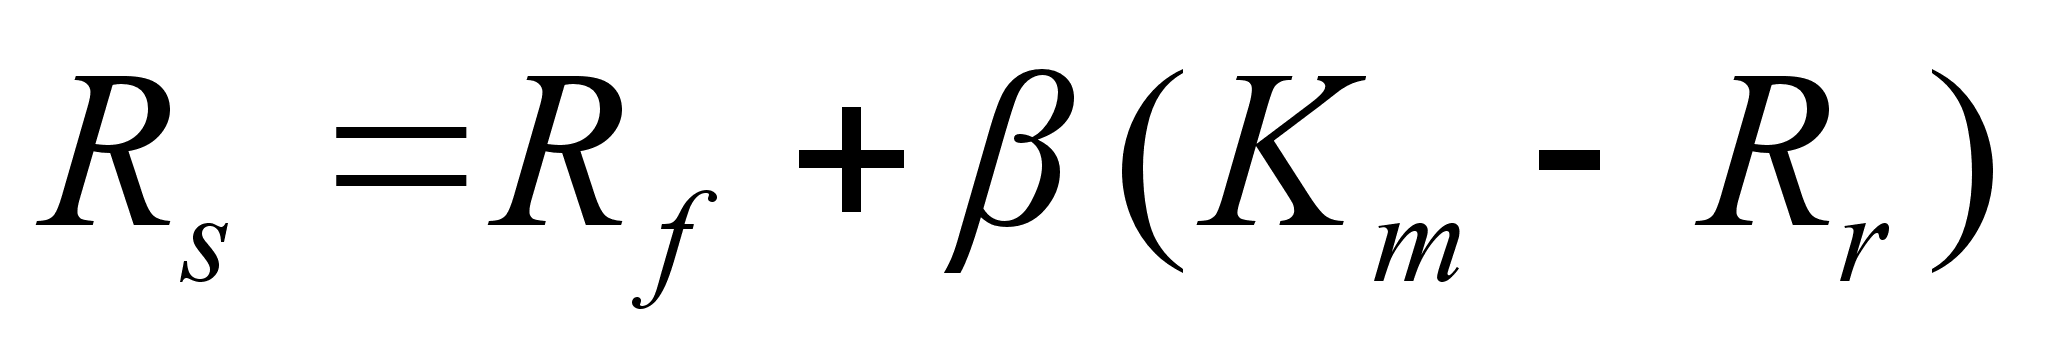
де Rf — безпечна ставка дохідності (звичайно це дохідність за державними короткотерміновими зобов'язаннями); Кm — дохідність ринку (установлюється за допомогою фондових індексів); β — коефіцієнт, який характеризує реакцію (чутливість) акцій на зміну ринкової ситуації;
-
β = Дохідність акцій
Дохідність ринку
Зауважимо проте, що Rs не є тією величиною, яку можна підставити у формули для обчислення реальної ціни акції. Адже вона не являє собою показник вартості капіталу, який, як уже зазначалося, і є тим рівнем дохідності, на який погоджується інвестор, купуючи цінні папери, оскільки стосується лише частини капіталу.
Пригадаємо, що капітал фірми включає:
-
Позичений позичені кошти (у тому числі під капітал облігації з фіксованим процентом);
привілейовані акції;
Власний 3) залучені кошти (акціонерний капітал тал);
4) нерозподілений прибуток за звітний період.
Зрозуміло, що необхідний рівень дохідності для кожної частини капіталу буде різний, а тому і вартість капіталу являтиме собою осереднений показник.
Розглянемо розрахунок і зміну вартості капіталу докладніше на умовному прикладі.
Для позиченого капіталу необхідний рівень дохідності відомий позичальнику наперед і записаний на самому цінному папері. Для нашого прикладу це 6% за облігаціями і 10,3% за привілейованими акціями. Для простих акцій фірми це ставка R, яка в нашому прикладі, за розрахунками методом МОКА, дорівнює 13,4%. Той самий рівень дохідності керівництво фірми має гарантувати і щодо нерозподіленої частини прибутку. Адже інакше акціонери вимагатимуть отримати його весь за дивідендами на акції, щоб уже самим шукати шляхи використання цих грошей з не меншою віддачею, ніж за акціями фірми.
372
Капітал фірми розподілений так:
• позичені кошти — 754 млн грн., або 45%;
• привілейовані акції — 40 млн грн., або 2%;
• власний капітал — 896 млн грн., або 53%. Виходячи з цього обчислюємо таку середньозважену вартість капіталу:
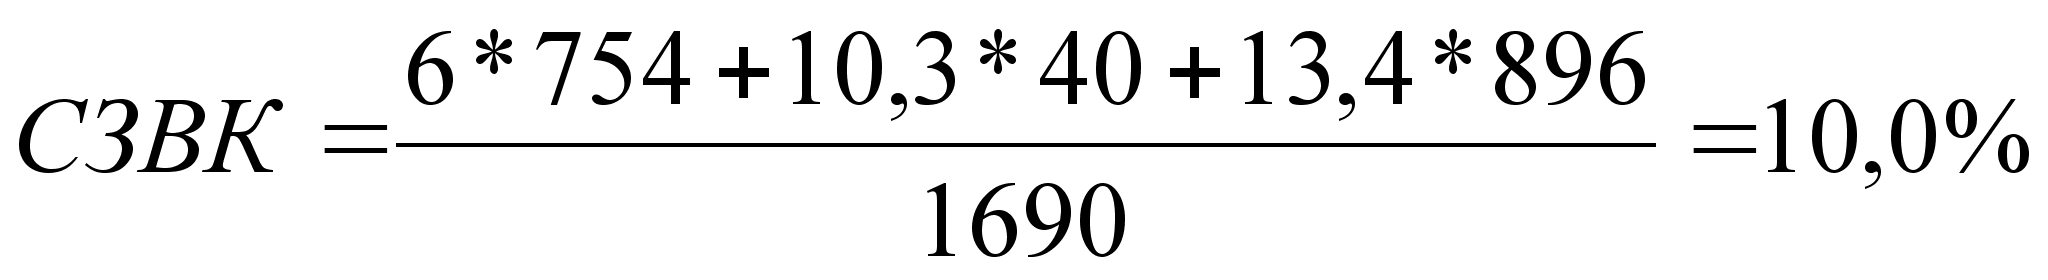
Це і є той рівень дисконтної ставки, який бажано використовувати при розрахунках реальної ціни акцій.
Прийняти рішення про продаж акцій не менш складно, ніж розв'язати проблему їх купівлі. Зміни — спільний знаменник усіх подій життя. Вони можуть впливати і впливають на цінність інвестицій. Це — безперечний факт, а отже, те, що варто було купити минулого року, можна ще краще продати в цьому році. Звідси випливає важлива рекомендація кожному інвесторові: потрібно не менш як один раз на рік об'єктивно проаналізувати свої вклади і відповісти на запитання: «Якби в мене були гроші, чи купив би я цю акцію за сьогоднішніми цінами?» І в разі заперечної відповіді слід подумати про її продаж, навіть якщо це завдасть збитків (особливо в такому разі).
5. Статистика кредитної діяльності
Розширення господарської самостійності підприємств кардинально змінює характер управлінських рішень, спрямовуючи їх до вищої ефективності і результативності. Головною метою функціонування підприємств стає досягнення таких фінансових результатів, які сприяють вирішенню стратегічних завдань і забезпеченню фінансової стійкості.
Результативність діяльності підприємств залежить від багатьох факторів, і насамперед — від ефективного використання фінансових ресурсів, у тому числі кредитів для здійснення поточної діяльності.
У загальному вигляді кредитні ресурси є матеріальними носіями економічних відносин, які виникають між суб'єктами кредитних угод з приводу перерозподілу вартості на засадах повернення, терміновості та платності.
Зміст цього положення диференціюється залежно від сфери застосування. Головні джерела кредитних ресурсів, що формують місткість кредитного ринку, такі: установи банківської системи, господарюючі суб'єкти, посередники фондового ринку, кредитно-фінансові установи небанківського типу.
Кредитні ресурси економіки держави (позиковий фонд країни) — це грошові кошти, які акумулюються Національним банком і використовуються ним для надання позик державі та комерційним банкам з метою забезпечення пропорційного розвитку й підвищення ефективності суспільного виробництва, їх обсяг залежить від обсягу грошових нагромаджень, системи розподілу та перерозподілу грошових доходів, цінової політики, економічної кон'юнктури тощо. Важливою передумовою ефективного управління кредитною діяльністю є статистична характеристика обсягу і структури кредитних ресурсів основних господарюючих суб'єктів — комерційних банків і підприємств.
Кредитні операції банків — це вид активних операцій комерційних банків, пов'язаних із наданням клієнтам позик. В основу кредитних операцій покладено економічні відносини, що виникають між кредитором і позичальником з приводу одержання останнім позики на умовах повернення в певний строк зі сплатою процентів.
Банківський кредит надається банками в грошовій формі підприємствам, установам, населенню, державі.
Згідно з принципами кредитування формулюються відповідні завдання банківської статистики.
| Принцип | Завдання статистики |
|
1. Строковості — позика має бути повернена позичальником банку в заздалегідь обумовлений строк. |
1. Контроль строків повернення позик, визначення розмірів простроченої заборгованості, порівняння її з коштами на рахунках клієнтів. 2. Аналіз оборотності позик. |
|
2. Забезпеченості позик — потрібний захист інтересів банку і недопущення збитків від неповернення боргу через неплатоспроможність позичальника. |
Оцінка кредитоспроможності клієнтів |
|
3. Платності — за користування позикою встановлюється процентна плата. Рівень процентних ставок, що встановлюється комерційним банком, залежить від терміну користування позикою і від ступеня ризику, що виникає у зв'язку з кредитною операцією. |
1. Аналіз складу і динаміки процентних ставок. 2. Аналіз формування прибутку за рахунок процентних ставок і обсягів позик. 3. Аналіз ролі кредитної діяльності у формуванні прибутку і прибутковості банківської діяльності |
У процесі аналізу кредитної діяльності вдаються до групувань за такими ознаками:
Позичальники.
Строки надання кредитів.
Наявність та характер забезпечення позики.
Ступень ризику кредитів.
Об'єкти кредитування.
Інформаційно-аналітичне забезпечення управління кредитної діяльності банків включає такі показники.
1. Кредитовий оборот загальний КОзаг, у тому числі за рахунком прострочених позик КОпр.
2. Залишок позик загальний Ззаг, У тому числі за рахунком прострочених позик Зпр; на початок періоду Зп, на кінець періоду (Зк).
3. Видача позик В.
Балансовий зв'язок між цими показниками: Зп + В = КО + Зк.
На підставі цих абсолютних показників обчислюють відносні показники.
1.
Середній залишок
позик за певний
період часу
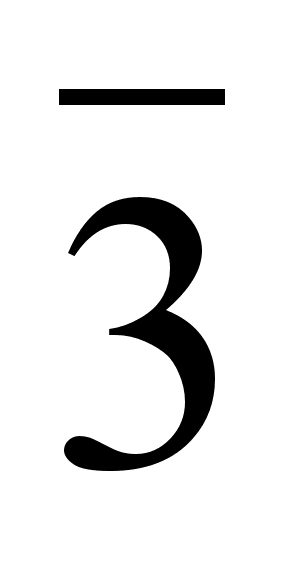 .
2. Частка несвоєчасно повернутих позик у загальному обсязі погашених позик:
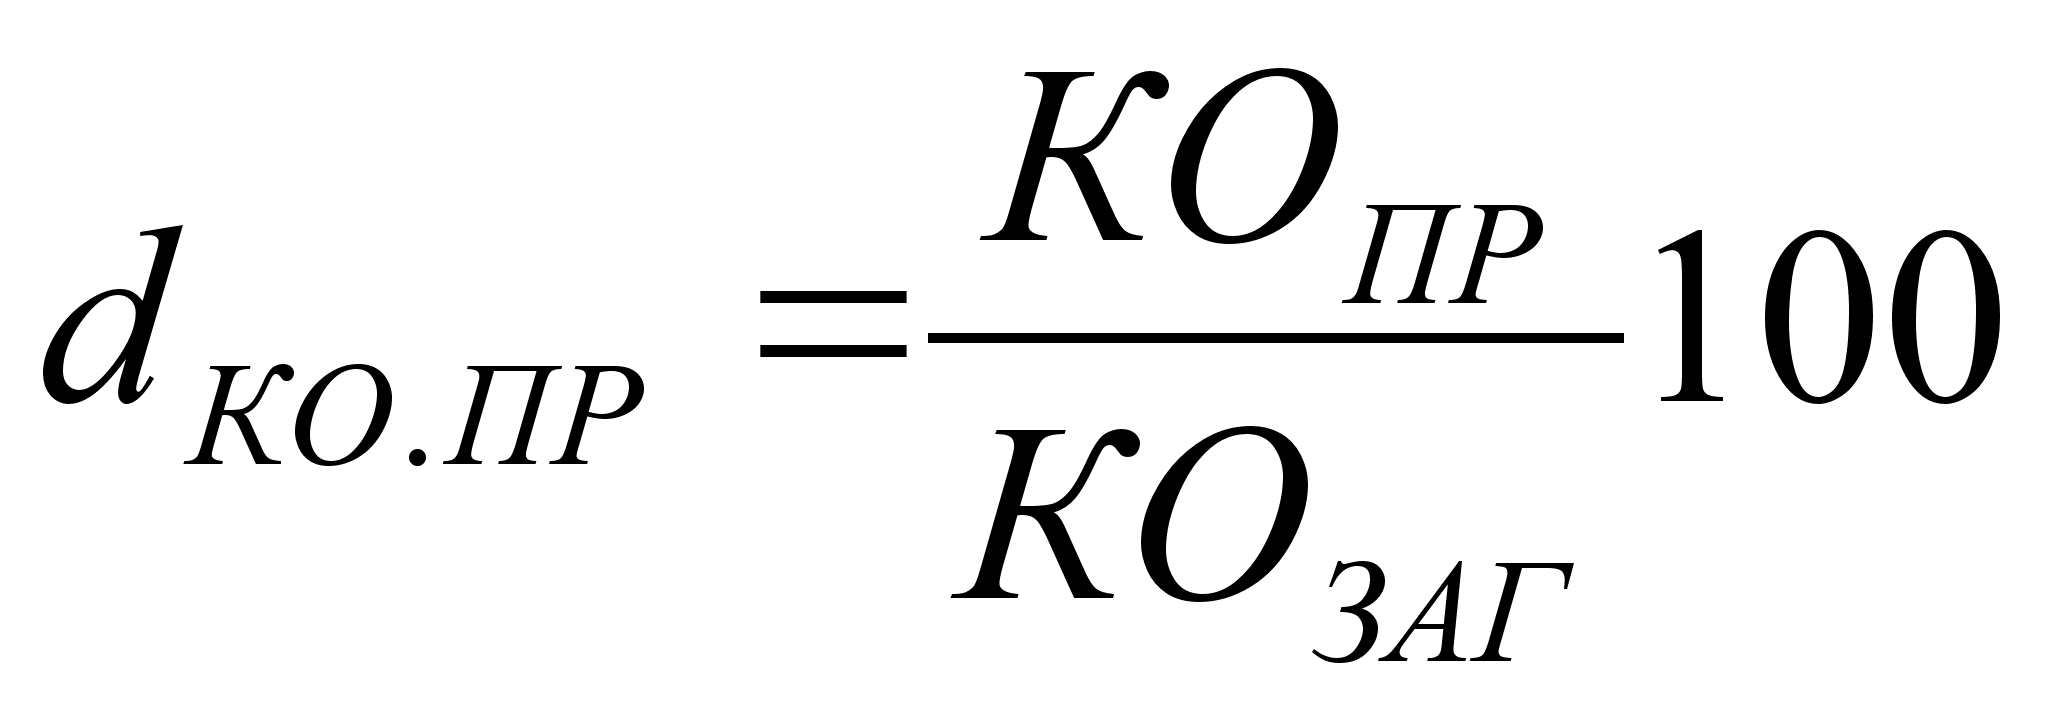
3. Частка простроченої заборгованості в загальному обсязі заборгованості:
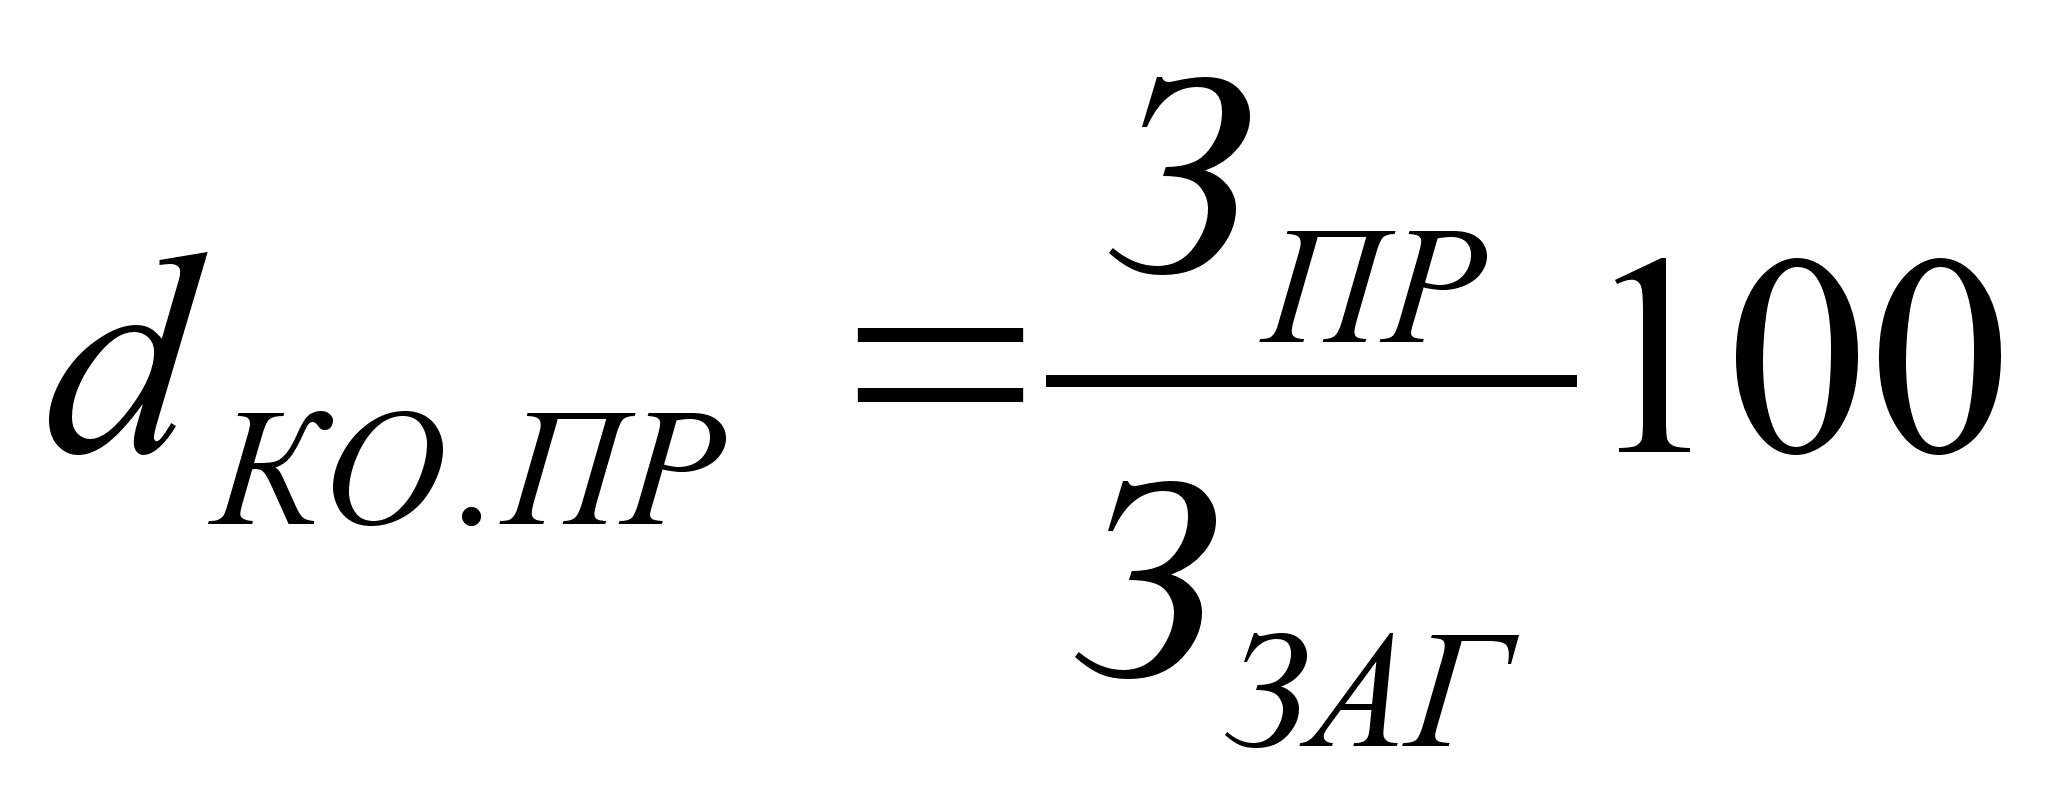
Рівень оборотності позики вимірюється двома показниками: кількістю оборотів, які здійснила позика за певний період, та середньою тривалістю користування позикою. Кількість оборотів позики V, або швидкість обороту, визначається за формулою:
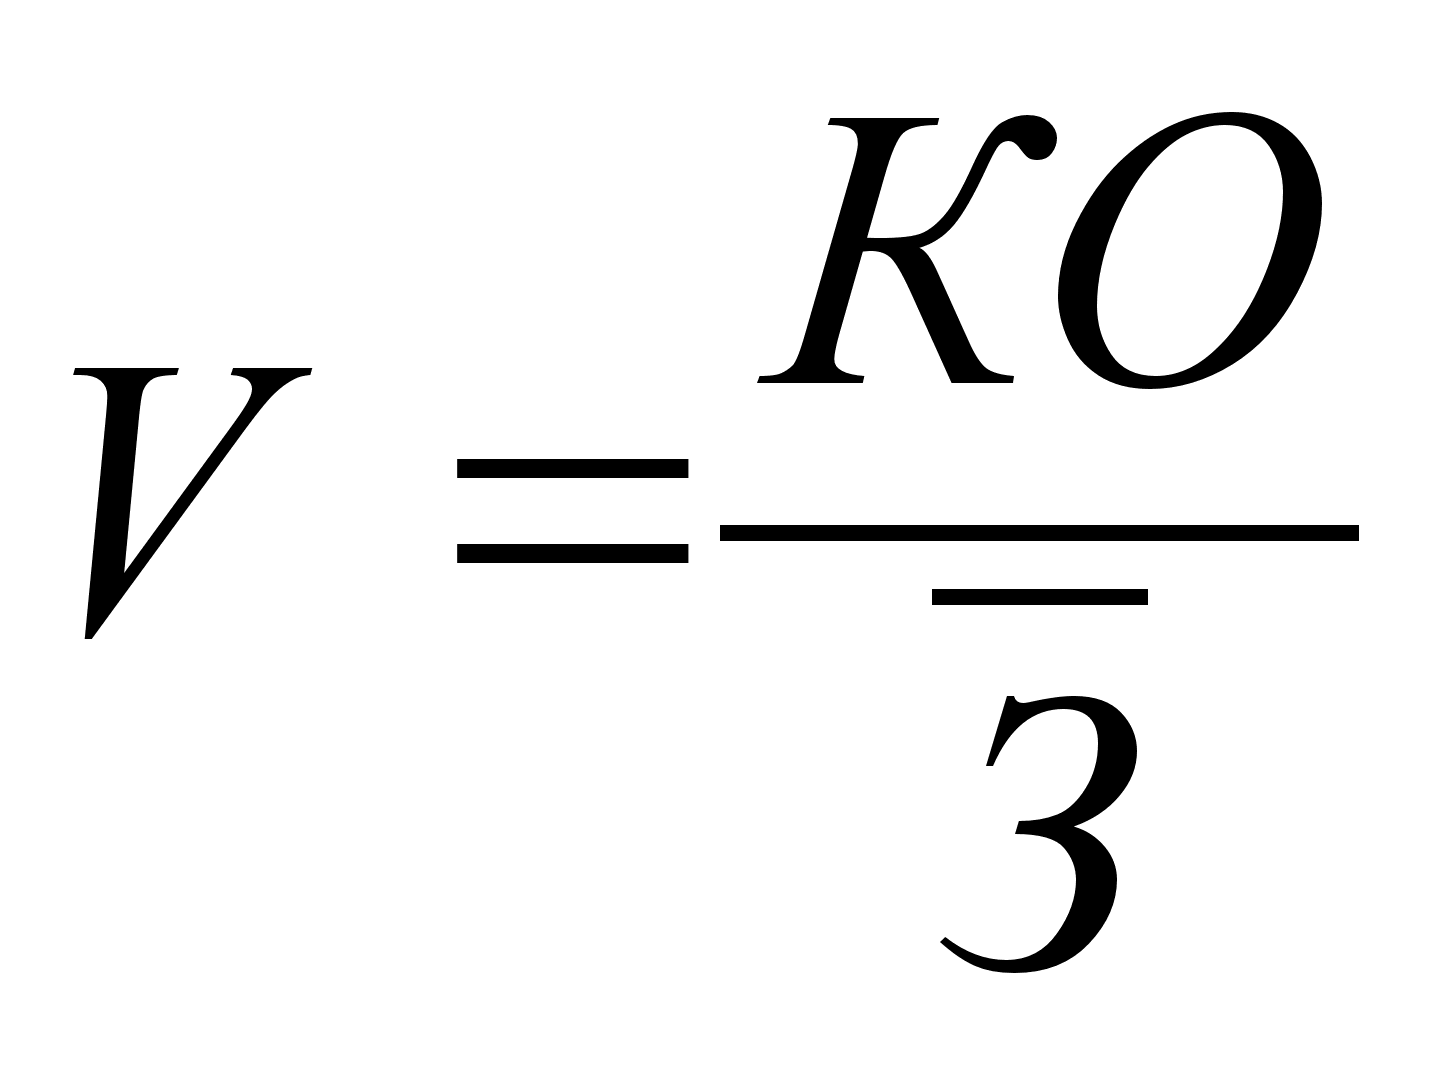
Тривалість користування короткостроковою позикою, або час обороту t, визначається за формулою:
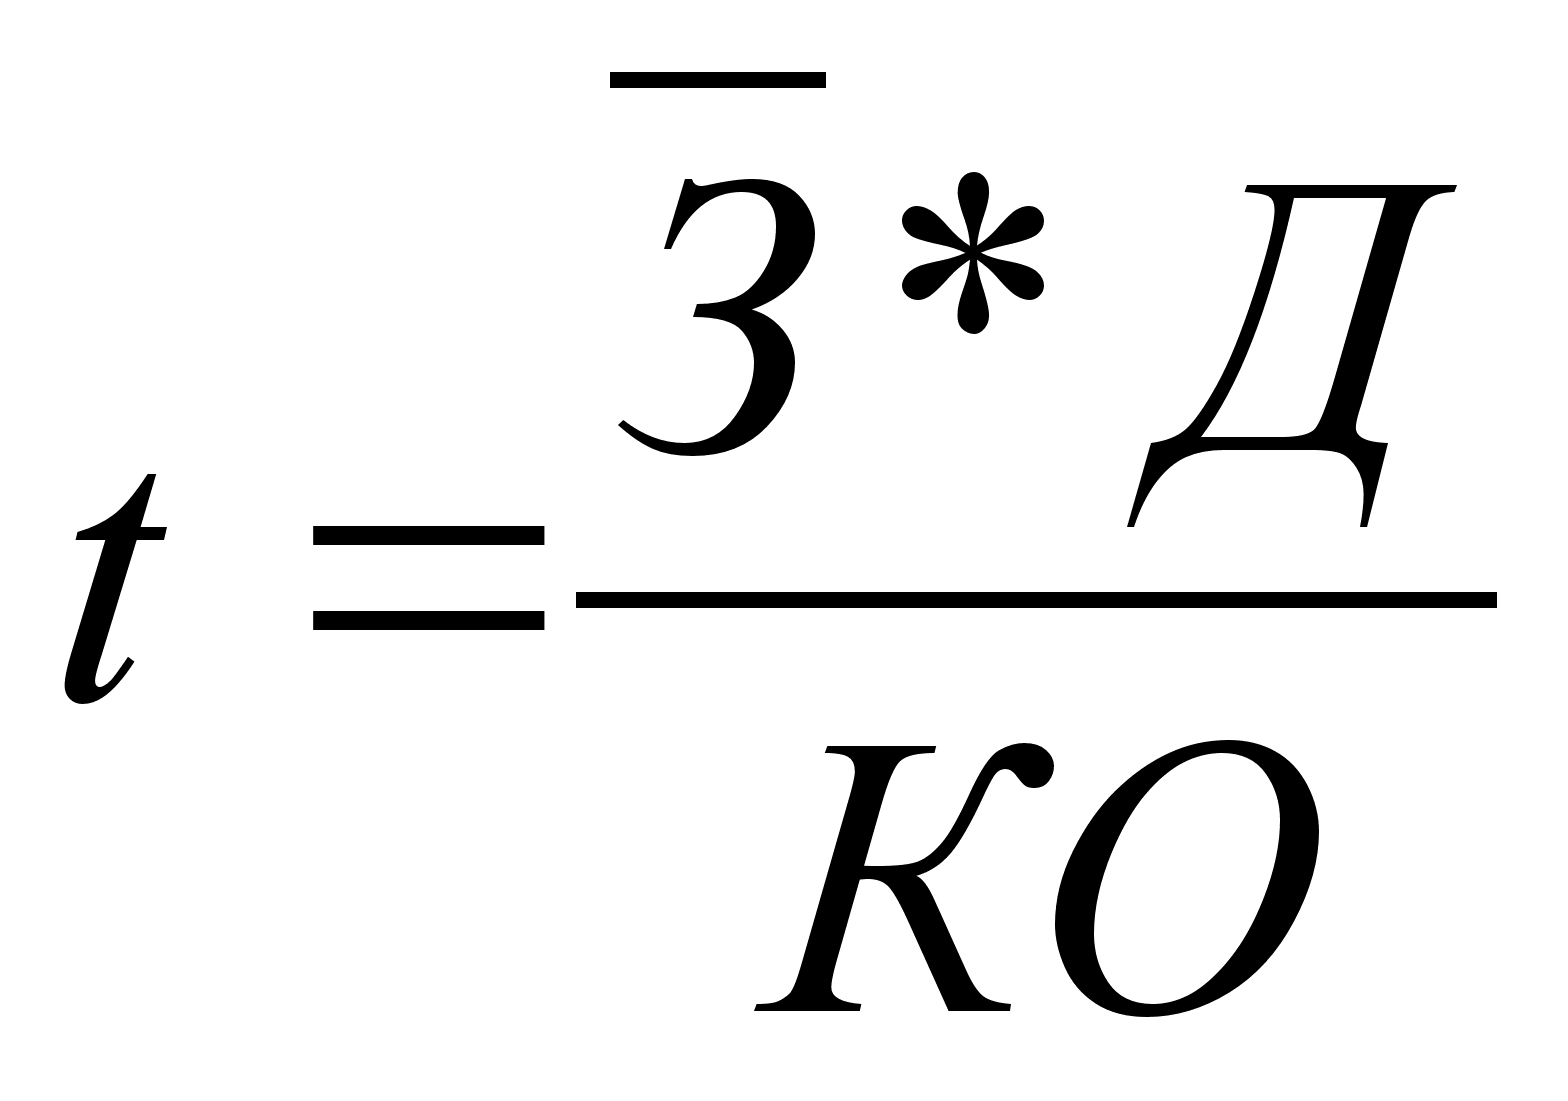
Для аналізу оборотності кредитів використовують різні статистичні методи і прийоми. Характеристики швидкості оборотності кредиту за окремими банківськими закладами або господарськими організаціями можна дістати за допомогою показників динамічного ряду: темпів зростання та приросту, абсолютного приросту і т. ін.
Швидкість обороту позики за групами клієнтів досліджують індексним методом, зокрема з допомогою індексів середніх величин — змінного, фіксованого складу та структурних зрушень.
Факторами, які формують динаміку кредитового обороту, є швидкість обороту кредитів та середні залишки позик. Абсолютна величина зміни кредитового обороту за рахунок динаміки швидкості обороту кредитів визначається за формулою:
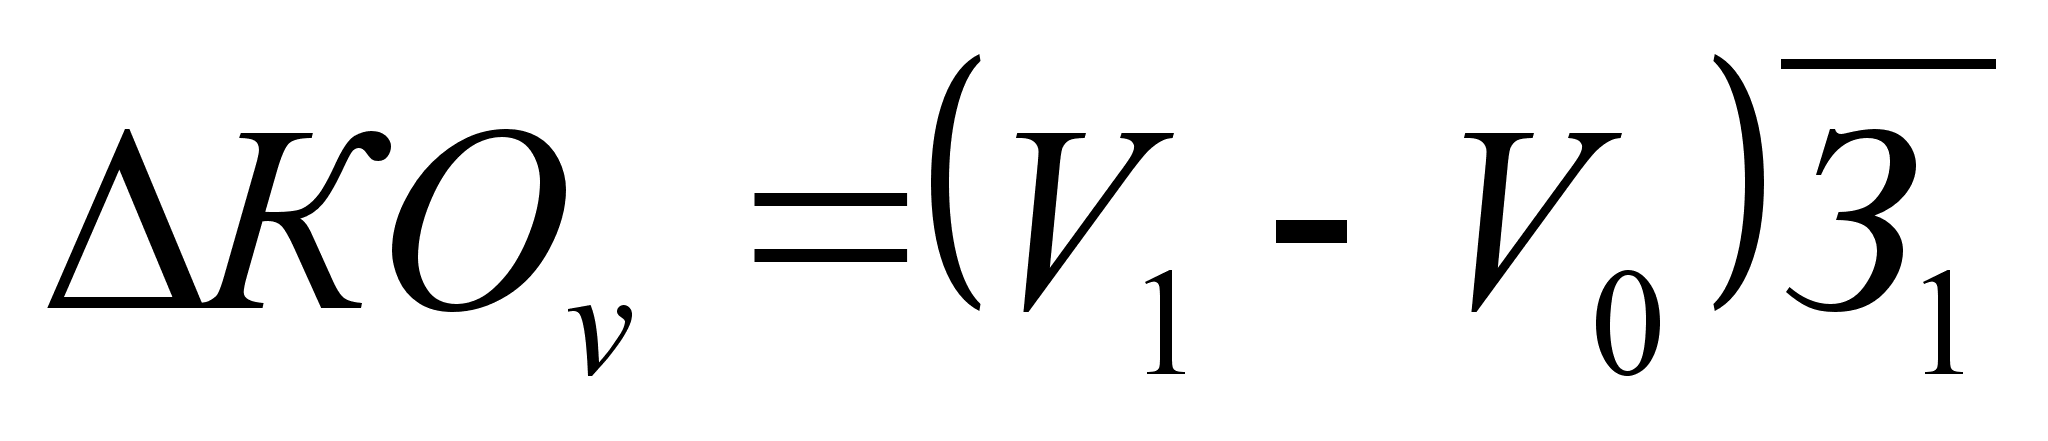
а за рахунок динаміки середніх позик — за формулою
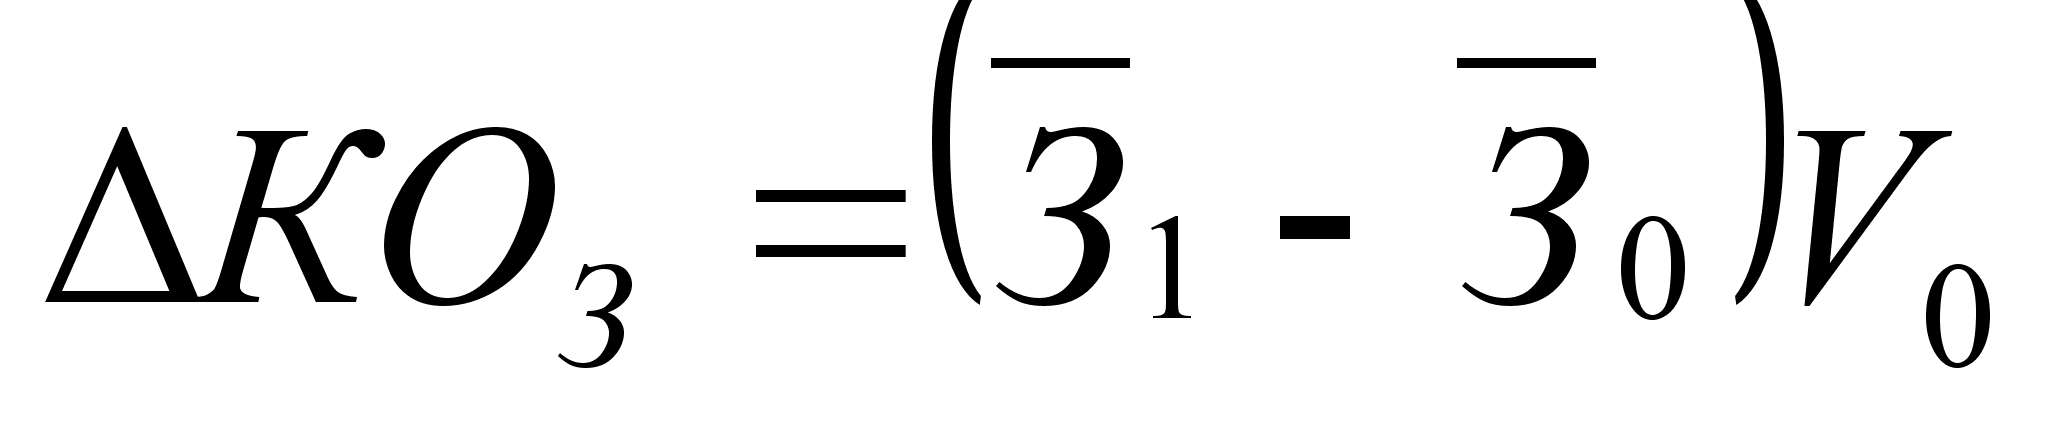
Водночас фактором, який впливає на швидкість обороту кредитної маси, є динаміка кредитового обороту та середніх залишків позик.
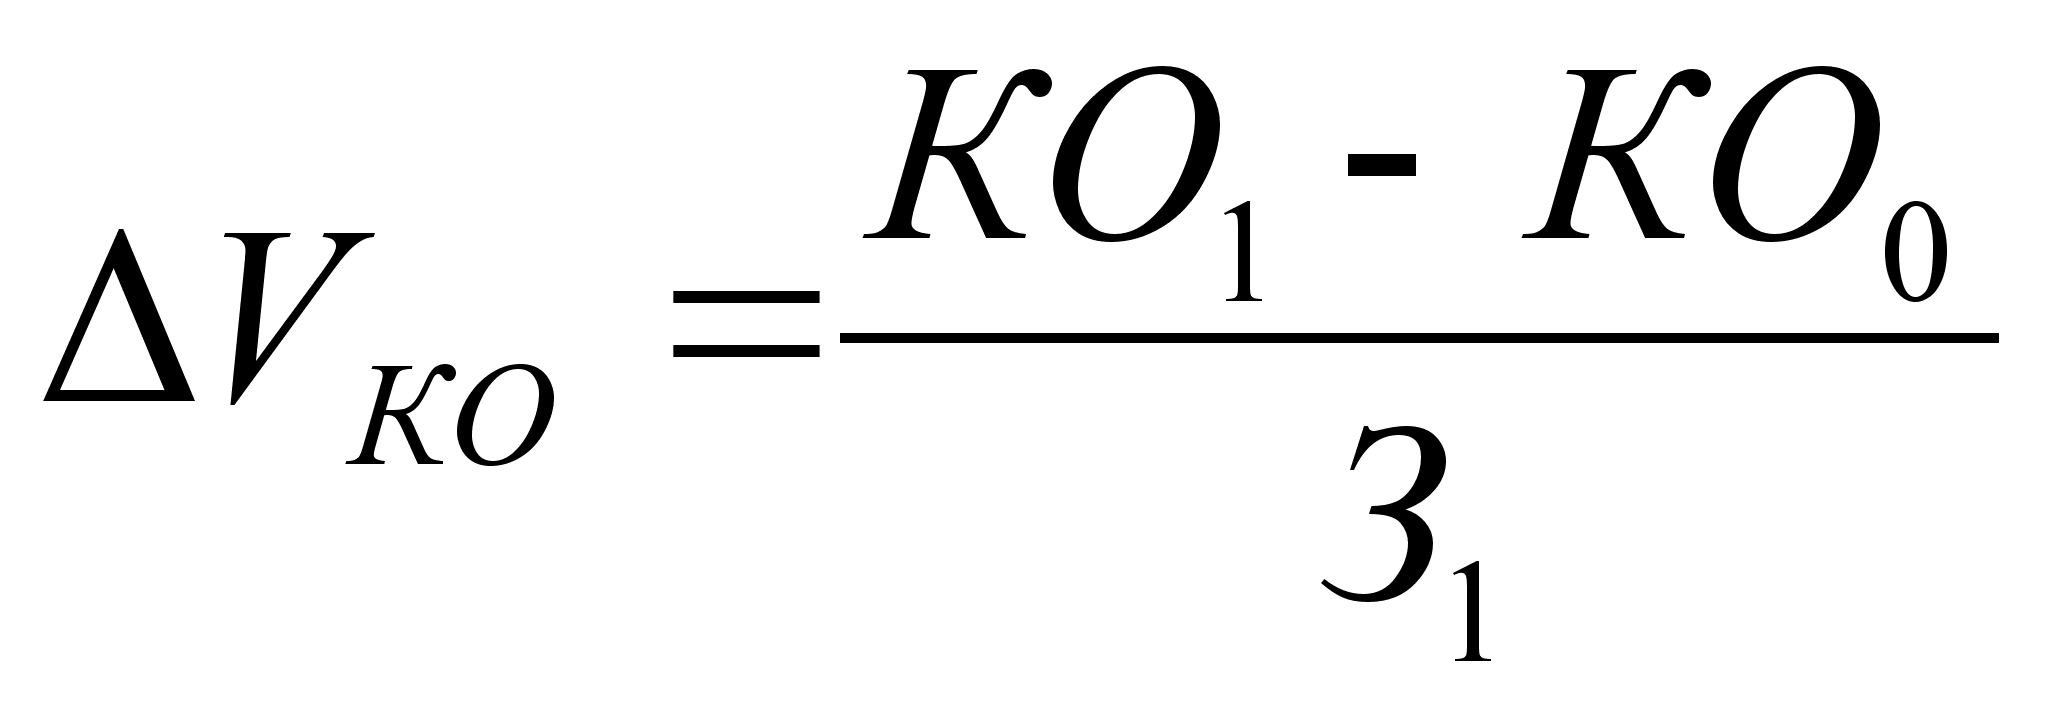
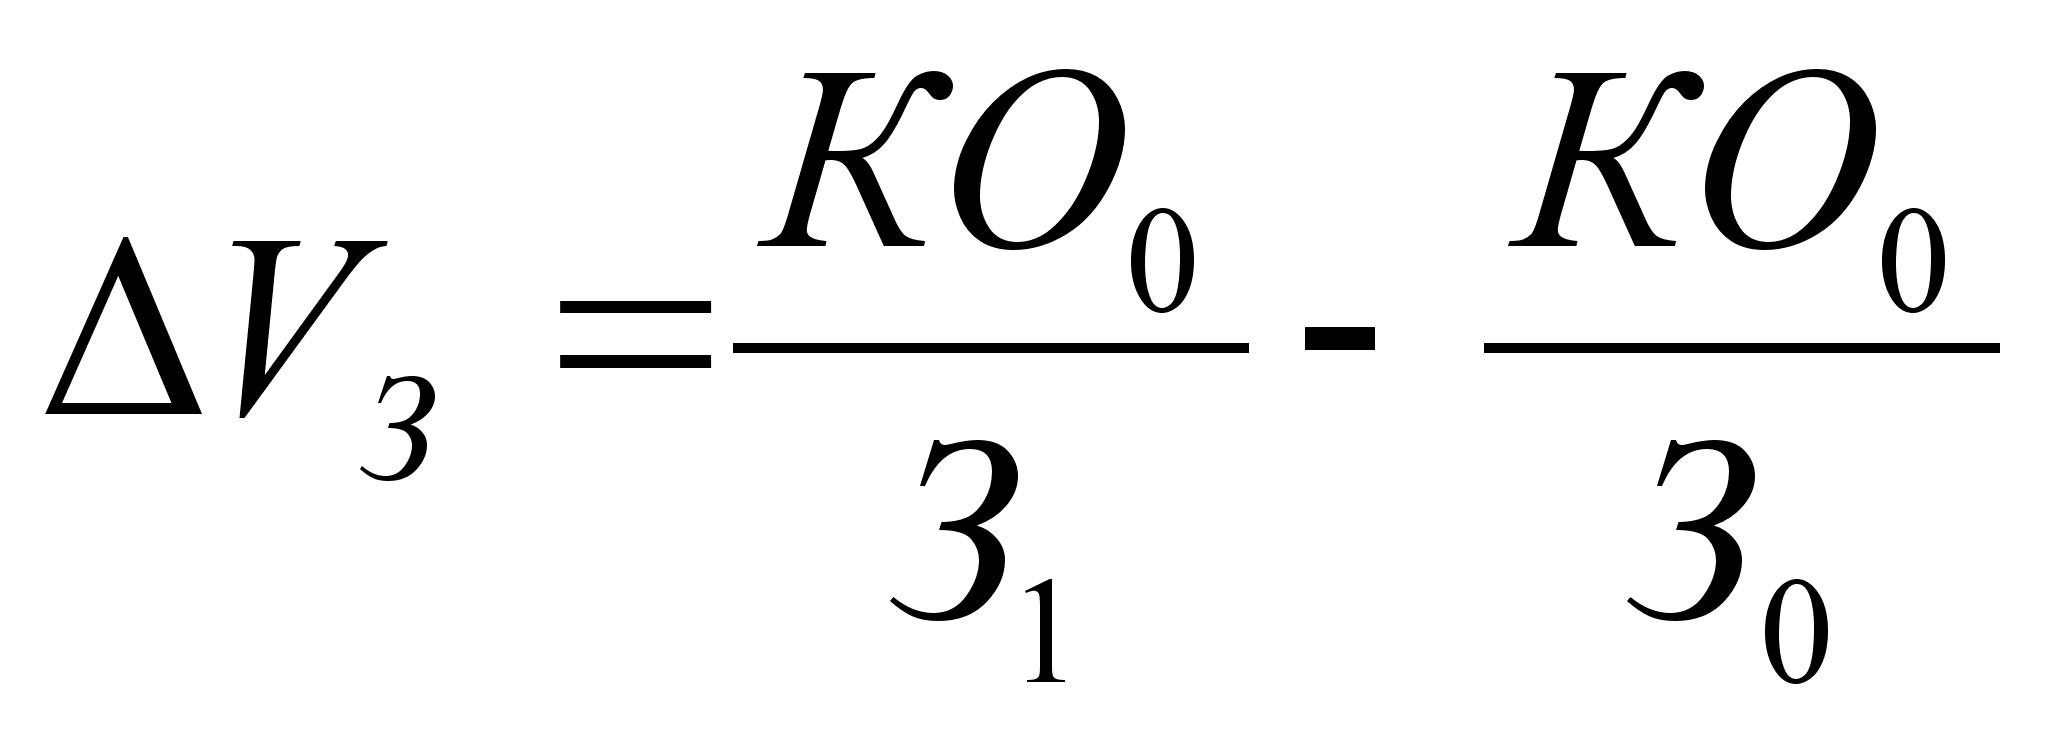
За надані послуги у вигляді позики клієнти вносять плату у вигляді процентної ставки. Це ціна позикового капіталу, яка формується на фінансовому ринку. Цінова політика банку зумовлюється такими факторами: тип послуги, ставка за кредитами, установлена банком, нормативні вимоги (ставки) НБУ, ціни, що встановлюються конкурентами, фінансові потреби банку, вартість його продуктів та послуг, рівень і характер попиту споживачів.
Кількісним вираженням банківського процента є ставка, що являє собою відношення суми коштів, яка сплачується у вигляді процента, до суми позики.
Статистика вивчає формування процентної ставки під впливом основних факторів, досліджує її динаміку та здійснює прогнозування.
Процентна ставка зазнає впливу передусім попиту і пропозиції на позиковий капітал. Підвищення попиту відповідно підвищує ціну і навпаки. Другим важливим чинником є інфляція. При зростанні інфляції зростають і процентні ставки, оскільки інфляція знецінює гроші.
Одним з визначальних факторів є також облікова ставка Національного банку України.
За допомогою статистичних методів вивчаються динаміка процентних ставок під впливом основних факторів, а також вплив на динаміку доходів банку динаміки обсягу позик і процентних ставок.
Важливим фактором ефективної кредитної діяльності банку є статистичне забезпечення контролю з боку банку за виконанням умов кредитного договору, особливо своєчасності сплати позичальником чергових внесків на погашення позики і процентів за нею.
Для запобігання відповідним ризикам оцінюють кредитоспроможність позичальників.
Оцінка кредитоспроможності клієнтів банку є складовою оцінки банківського, насамперед кредитного ризику. Ефективне управління кредитним ризиком є основою створення міцного банку.
У ході аналізу та превентивного прогнозування кредитоспроможності клієнтів банку і на цій основі управління кредитним портфелем дається оцінка:
• впливу зовнішнього середовища на кредитоспроможність.
На підставі вивчення становища позичальника в економіці в цілому і в конкретній галузі зокрема визначається його схильність до спадів, а також залежність від бізнес-циклів (здатність адекватно реагувати на ситуацію залежно від бізнес-циклів);
• життєвого циклу виробництва і основних видів продукції;
• збутової стратегії;
• здатності виробляти та продавати товари за цінами, які компенсують витрати та генерують прибуток;
• залежності припливу готівки від зовнішніх факторів.
Здійснюються групування напрямків кредитів з виокремленням найбільш ризикованих, а саме:
для початку бізнесу, де обсяг позик непропорційно високий порівняно з інвестиціями власників;
кредити для спекулятивних угод за товарами й фондовими цінностями;
кредити для операцій з нерухомістю для власників підприємств з обмеженими коштами;
кредити для підтримки значного залишку на депозиті в банку без достатнього капіталу і заставного забезпечення;
кредити під проекти з ризиком морального старіння тощо.
Під час оцінювання кредитоспроможності клієнтів банку використовується система показників, яка сигналізує про можливі фінансові утруднення та банкрутство:
перевищення критичного рівня простроченої заборгованості;
надмірне використання короткострокових позик як джерела фінансування довгострокових вкладень;
низькі значення показників ліквідності;
нестача оборотних коштів;
підвищення до небезпечних меж частки позичкових коштів у загальному обсязі коштів;
невиконання зобов'язань перед кредиторами та акціонерами щодо своєчасного повернення позик, виплати процентів та дивідендів;
погіршення відносин з підприємствами банківської системи;
використання нових джерел фінансових ресурсів на відносно невигідних умовах;
застосування у виробництві замортизованого обладнання;
негативні зміни в портфелі замовлень.
Кредитні ресурси підприємства — це сукупність кредитних коштів, залучених для фінансового забезпечення його функціонування. Залучення кредитних ресурсів для поповнення обігових коштів збільшує сукупний дохід за рахунок віддачі залучених коштів, підвищення ефективності власних обігових коштів, що дозволяє підприємству ефективніше здійснювати свою господарсько-фінансову діяльність.
Кредитні ресурси підприємств формуються на основі потреби в них для формування обігових коштів (виробничих запасів, запасів готової продукції та товарних запасів, для фінансування інших виробничих потреб) і задоволення інвестиційних потреб (реальних, фінансових та інноваційних).
У загальному вигляді окремі кредитні кошти, які формують склад кредитних ресурсів підприємства, можна класифікувати за схемою, наведеною на рис. 2.
КРЕДИТНІ РЕСУРСИ ПІДПРИЄМСТВА |
|||
|
За цільовим характером залучення |
За строками участі в діяльності підприємства |
За джерелами формування |
За складом залучених |
|
1. Для фінансування поточної діяльності 2. Для реалізації інвестиційних програм |
1. Короткостроковий кредит 2. Довгостроковий кредит |
1. Цільовий держав-ний кредит 2. Банківські позики 3. Комерційний кре-дит 4. Кредит, що фор-мується на ринку цінних паперів 5. Інші позикові кошти |
1. Кредиту формі грошових коштів 2. Кредит у формі товарно-матеріаль-них цінностей 3. Кредит у формі обладнання для використання |
Рис. 2. Класифікація кредитних ресурсів
торговельного підприємства
Основні завдання статистичного забезпечення формування та використання кредитних ресурсів підприємств полягають у:
• дослідженні кредитних ресурсів як елементу фінансових ресурсів підприємств;
• аналізі впливу механізму залучення кредитних ресурсів на ефективність функціонування підприємства;
• аналізі впливу факторів зовнішнього середовища і внутрішніх параметрів підприємства на рішення щодо залучення позичкових коштів;
• обґрунтуванні управлінських рішень щодо залучення кредитних ресурсів.
Упровадження ринкових механізмів у регулювання економіки країни змінило насамперед значущість такого джерела зовнішнього фінансування діяльності підприємств, як цільовий державний кредит. Цільовий державний кредит являє собою форму пільгового фінансування державою підприємств і галузей, розвиток яких має велике соціальне та економічне значення в масштабах країни.
Традиційним джерелом залучення позикових коштів, як і раніше, лишається банківський кредит.
Поряд із банківським кредитом подальшого розвитку набувають і позабанківські форми залучення кредитних ресурсів.
Становлення ринкових відносин, відмова від монопольної організації банківської справи зумовили відродження і розвиток міжгосподарського кредиту і насамперед комерційного кредиту (що особливо важливо для торговельних підприємств).
Комерційний кредит пов'язаний з торговельними та торговельно-посередницькими операціями і в загальному вигляді являє собою відстрочку платежів одного господарюючого суб'єкта іншому. Історично комерційний кредит виник раніше від банківського.
Особливості економічного розвитку країни сьогодні зумовили повернення до невиправдано забутої практики взаємокредитування.
Процес формування статистичного забезпечення управління залученням кредитних ресурсів складається з таких етапів.
Аналіз статики і динаміки обсягу та структури обігових коштів, у тому числі кредитних ресурсів з огляду на те, що вони мають гнучко змінюватися згідно з циклічними потребами поточної діяльності та урахуванням залучення фінансових ресурсів відповідно до їх вартості.
Для цього застосовуються методи аналізу рядів динаміки, зокрема ті, що дають змогу визначати основну тенденцію, індекси сезонності, коливання за рахунок інших факторів; методи аналізу кореляції та регресії, за допомогою яких установлюється взаємозв'язок потреби в кредитах та показників господарської діяльності.
Аналізується взаємозв'язок залучення кредитів із фінансовими результатами, зокрема ліквідністю та рентабельністю.
При цьому враховується, що підвищення частки залучених коштів у обігових коштах може забезпечити вищий рівень рентабельності, але водночас спричинює зростання ризику ліквідності.
Протилежний процес — збільшення частки готівки в обігових коштах — зменшує ризик ліквідності, але супроводжується зменшенням рівня рентабельності.
Статистичне забезпечення управління цими процесами передбачає використання системи відносних показників — рентабельності, ліквідності, частки залучених коштів у загальному обсязі обігових. Зокрема ефективність використання позикових ресурсів вивчається на основі таких показників:
| Кредитовіддача (обсяг діяльності на одиницю позикових ресурсів) | = |
Реалізована продукція Позикові ресурси |
| Кредитомісткість (використання позикових ресурсів для одержання одиниці обсягу діяльності) | = |
Позикові ресурси Реалізована продукція |
| Обіговість ресурсів | = |
Позикові ресурси х Кількість днів у періоді кредитних Оборот по погашенню позики |
Надалі методами аналізу взаємозв'язку (групуванням, кореляції та регресії і т. ін.) установлюється зв'язок між результатами фінансової діяльності (рентабельністю, ліквідністю) і обсягом та часткою залучених коштів.
Результати такого аналізу використовуються при формуванні політики залучення позикових коштів, яка впливає на рівень і структуру заборгованості, і на цій основі — на відшукання компромісу при виборі позиції «рентабельність — ризик».
Статистичне забезпечення управління ефективністю діяльності підприємств з урахуванням процесу залучення коштів передбачає оцінку доцільності цього залучення. У свою чергу, оцінку такої доцільності можна дістати у вигляді різниці між обсягами доходів від позичкових коштів та вартістю їх залучення.
5. Статистика страхової діяльності
Страхування — це система економічних відносин, що полягають у створенні за рахунок підприємств, організацій та населення спеціального фонду коштів і використанні його для відшкодування втрат, що сталися в результаті стихійного лиха й інших несприятливих випадкових явищ, а також для надання допомоги громадянам у разі настання в їхньому житті різних кризових ситуацій (досягнення певного віку, втрата працездатності тощо). У процесі страхування беруть участь страхова організація — страховик та страхувальники — юридичні і фізичні особи, — які вносять до страхової організації встановлені платежі. Крім того, учасником страхових відносин може бути особа, призначена для одержання страхової суми.
Страхування відіграє дуже важливу роль у процесі переходу країни до конкурентного вільного ринку. Не виключаючи повністю ринкової невизначеності, страхування може певною мірою гарантувати фінансову безпеку як приватних комерційних і промислових підприємств, так і фізичних осіб. Страхування також сприяє виникненню і розвитку ринку довгострокового позикового капіталу, необхідного для фінансування процесу створення нових високопродуктивних підприємств і економічного розвитку в цілому.
Страхування дозволяє зменшити ймовірність банкрутств у разі настання несприятливих подій, пом'якшуючи, зокрема, наслідки економічної нестабільності.
Особисте страхування дозволяє громадянам у разі настання страхових випадків дістати певну матеріальну підтримку з відповідних фондів.
Про економічний розвиток країни часто судять на підставі того, як у ній організовано страхову справу. Ця справа за дохідністю в багатьох країнах посідає друге місце після туризму, випереджаючи промисловість та банківську справу. Розвинена система страхування є певним гарантом залучення іноземних інвестицій.
Головне завдання статистики страхування — вивчення тенденцій розвитку страхових продуктів і попиту на них, складу страхувальників, оцінювання диференційованих ризиків і пов'язаних з ними збитків, дослідження ефективності інвестицій і діяльності страхових компаній у цілому.
Страхову діяльність класифікують за такими ознаками.
1. За функціями:
• нагромадження — учасники страхового процесу створюють резерв коштів для покриття можливих збитків;
• перерозподільна — страхування є засобом перерозподілу збитків на всіх учасників страхового ринку;
• відшкодування (ризикова) — надається допомога тим, хто постраждав від страхового випадку;
• попереджувальна — фінансуються заходи, спрямовані на зниження втрат від страхових подій.
2. За формами страхування:
• добровільне на підставі договорів між страхувальниками та страховиками;
• обов'язкове — згідно із законодавчими актами.
3. За видами:
• особисте — страхування життя, від нещасних випадків, медичне страхування;
• майнове — страхування транспорту, вантажів, інших видів майна, фінансових ризиків;
• страхування відповідальності, предметом якого є можливі зобов'язання страхованого щодо відшкодування втрат третім особам;
• перестрахування, у результаті якого страховик, приймаючи на страхування ризики, частину відповідальності за ними передає іншим страховикам для створення збалансованого страхового портфеля та забезпечення стабільності страхових операцій.
4. За формами власності страхових компаній:
• створені на капіталі фізичних осіб;
• створені на капіталі юридичних осіб;
• створені на капіталі фізичних та юридичних осіб;
• створені на основі приватного і державного капіталу;
• створені на основі капіталу держави.
Для характеристики страхової діяльності застосовується така система показників:
N — загальна чисельність застрахованих об'єктів;
n — чисельність об'єктів, які постраждали в результаті страхових випадків, випадків, які відбулися, і ризик за якими був застрахований;
S — страхова вартість усіх застрахованих об'єктів або страхова відповідальність, тобто сума грошових коштів, у межах якої страхувальник згідно з умовами страхування має зробити виплату в разі настання страхового випадку;
S — страхова вартість об'єктів, що постраждали;
Р — страховий платіж (страховий внесок, страхова премія), тобто плата за страхування, яка передбачена угодою страхування і розмір якої залежить від страхової суми і страхового тарифу;
W — сума виплат страхового відшкодування;
m — кількість страхових випадків.
Застосовуючи перелічені абсолютні величини, визначають такі відносні показники інтенсивності:
• середню
страхову вартість
застрахованих
об'єктів
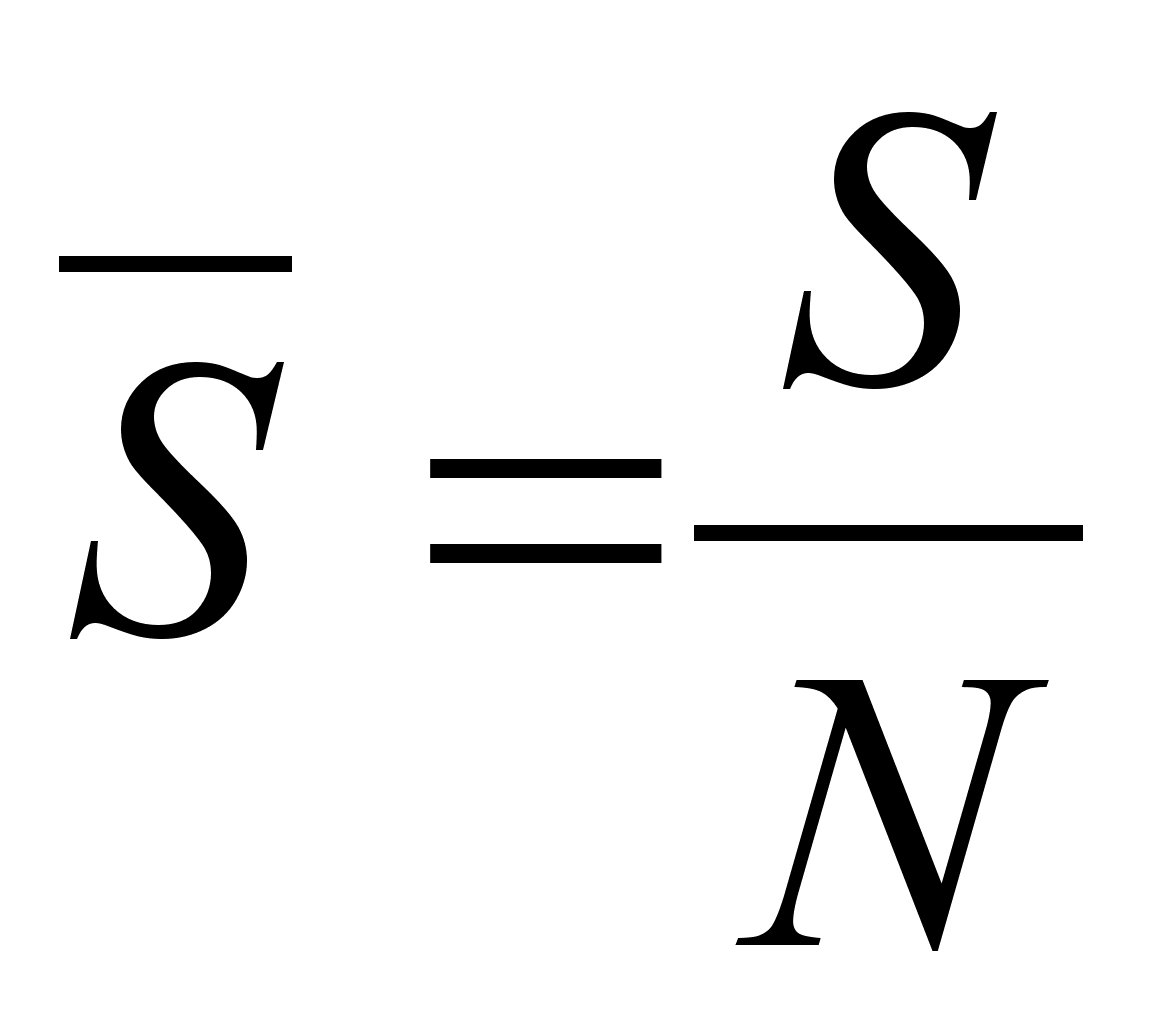 ;
• середню
страхову вартість
об'єктів, що
постраждали
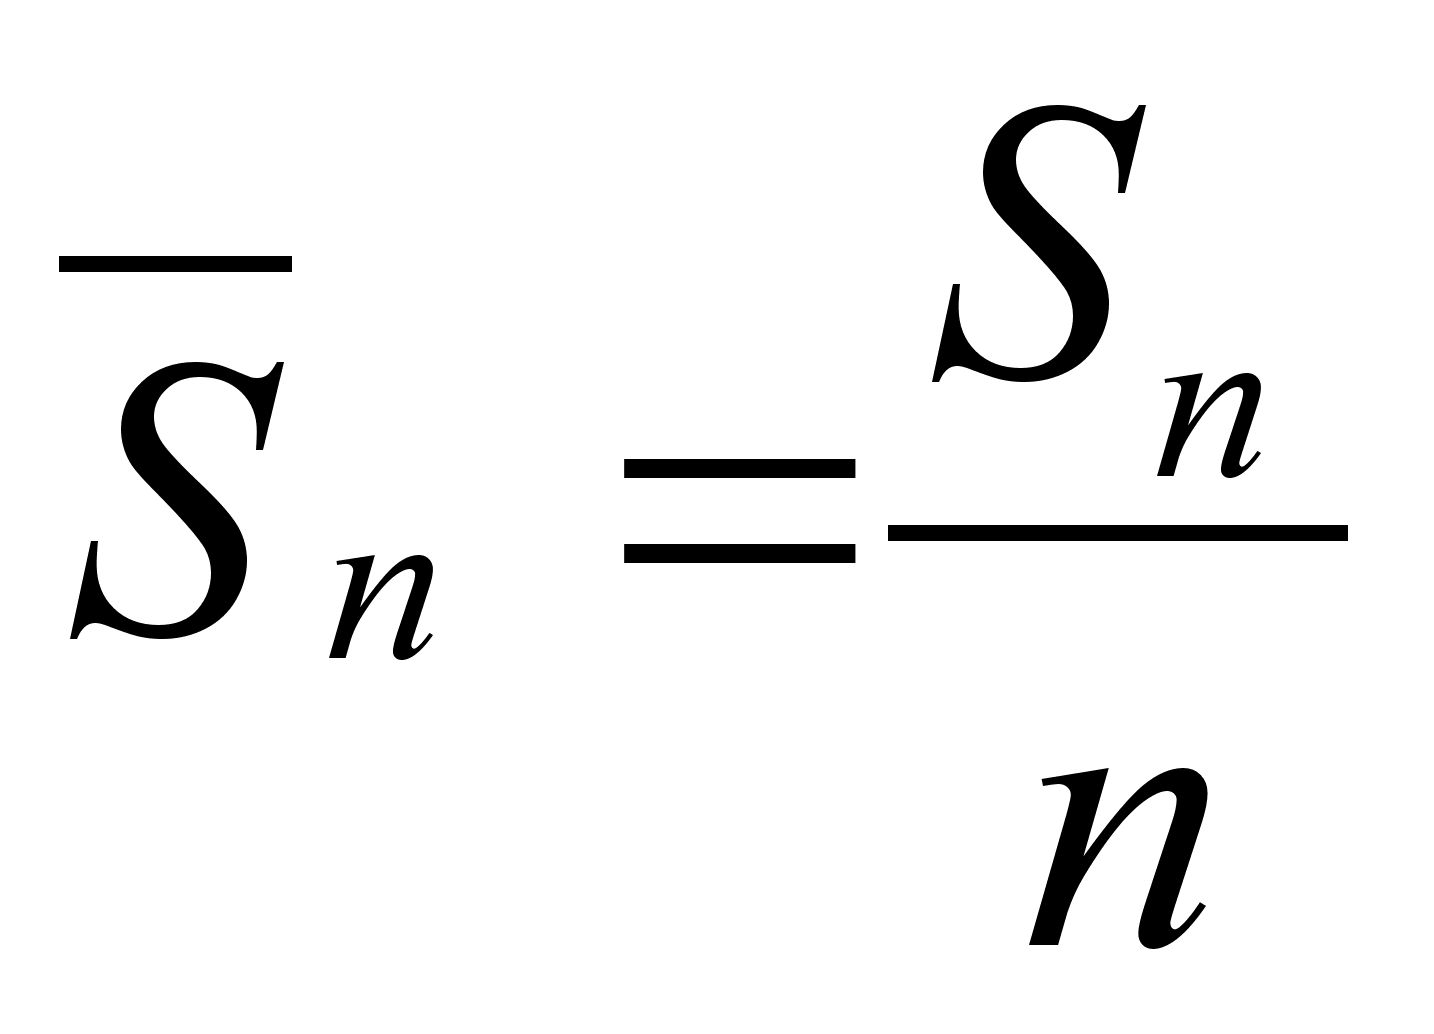 ;
• середній
розмір виплаченого
страхового
відшкодування
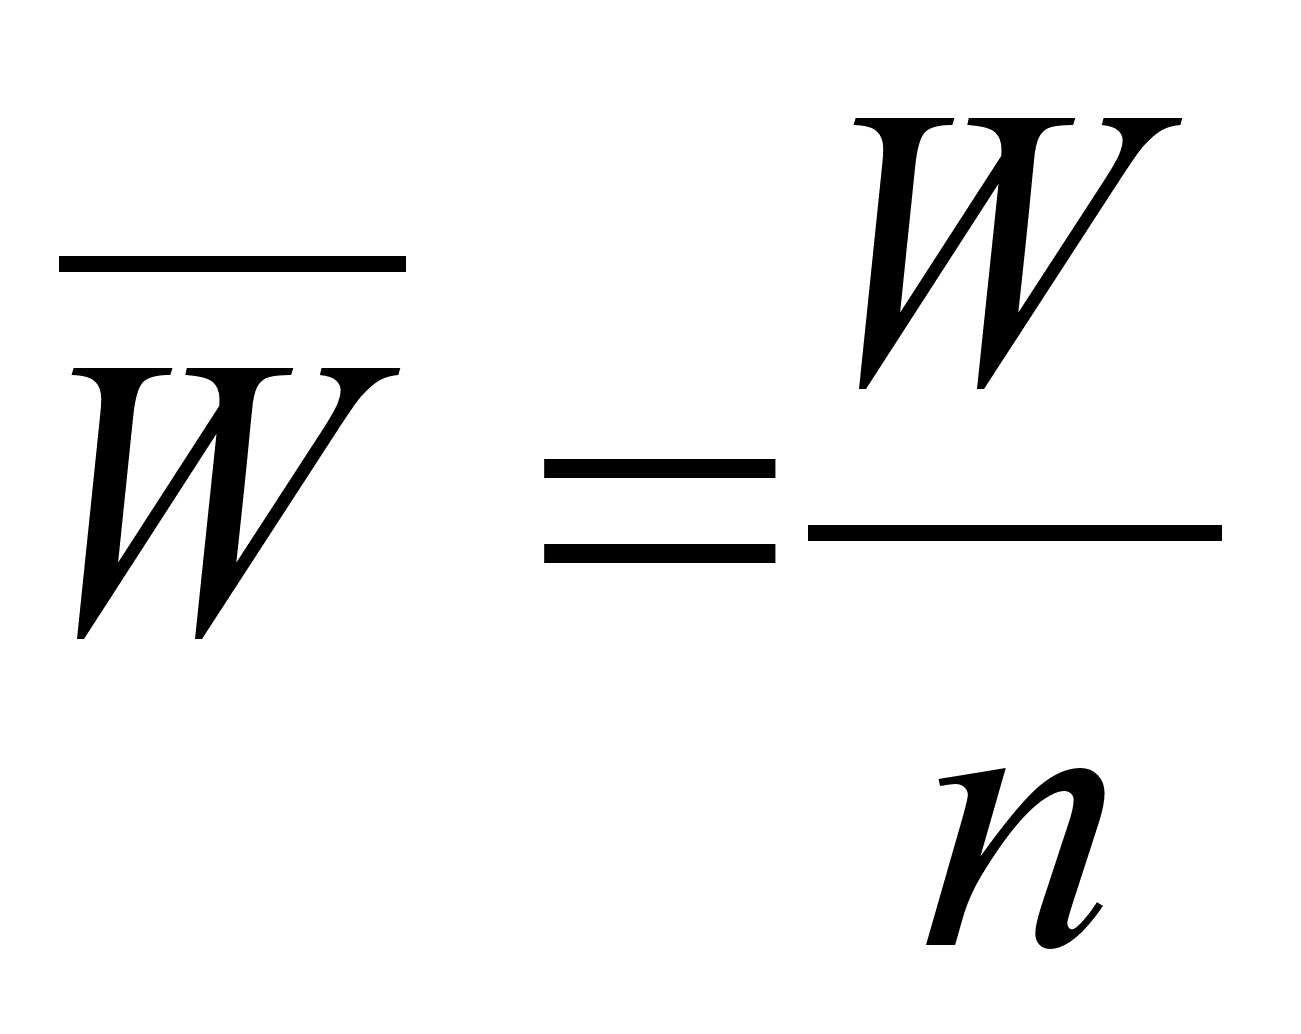 ;
• частку
об'єктів, які
постраждали
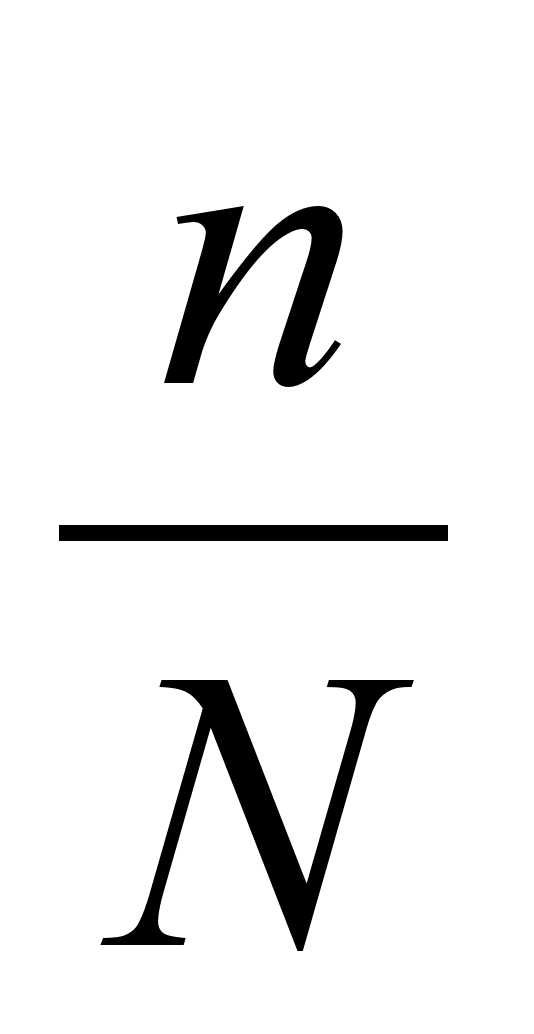 ;
• показник
виплат страхового
відшкодування
в розрахунку
на страхові
платежі
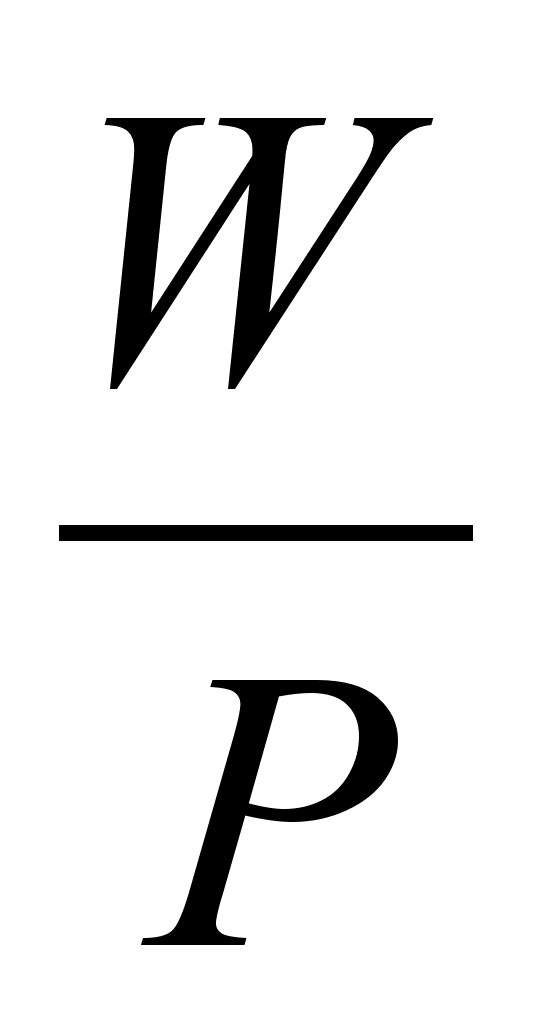 ;
• страхові
платежі в розрахунку
на страхову
вартість
застрахованих
об єктів
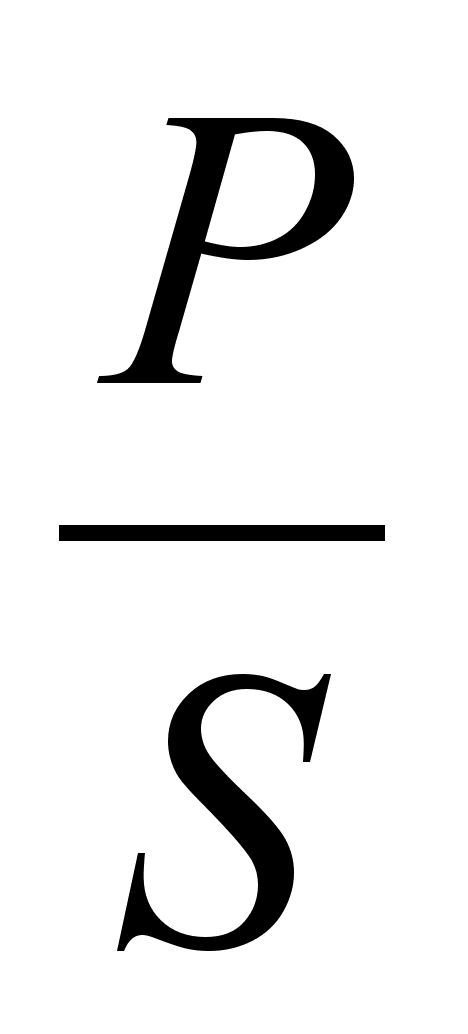 ;
• показник
збитковості
страхової суми
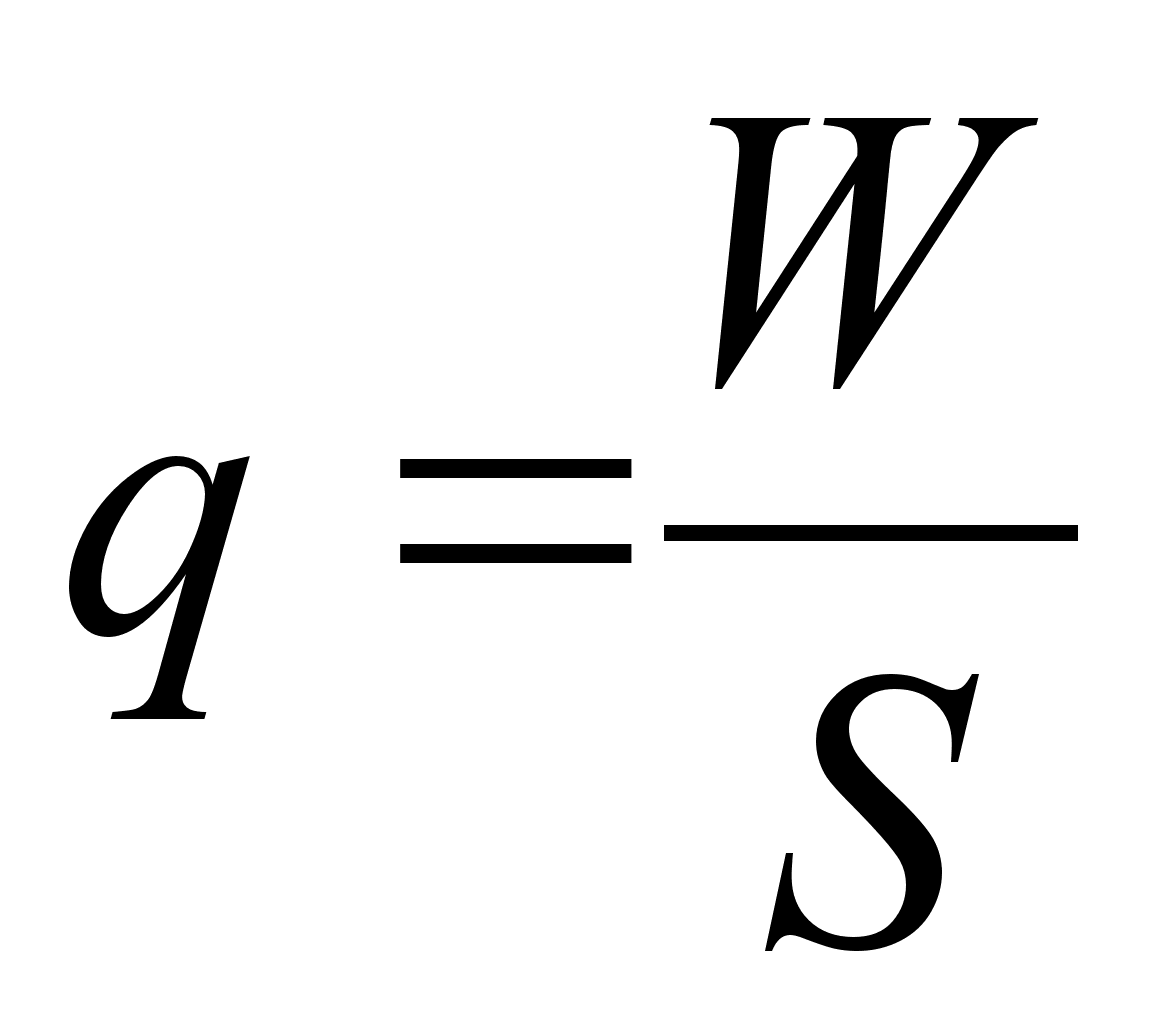 .
Одним з найважливіших показників статистики страхової І справи є страхові тарифи, або ставки страхових платежів. Вони мають бути розраховані так, щоб забезпечити виплату страховиком належного відшкодування страхувальнику і забезпечити прибутковість страхової діяльності.
Страховий тариф, або брутто-ставка Сб, складається з двох частин: нетто-ставки Сн яка забезпечує виплату страхового відшкодування; навантаження Н, яке забезпечує відшкодування витрат страховика і прибутковість його діяльності.
Нетто-ставка
Сн
— це, по суті,
планова збитковість
страхової суми.
Вона характеризує
розмір відповідальності
страховика.
Чим менший цей
показник, тим
ефективніша
його діяльність.
Показник збитковості
залежить від
частки об'єктів,
які постраждали,
тобто вірогідності
страхового
випадку
, середнього
розміру страхового
відшкодування
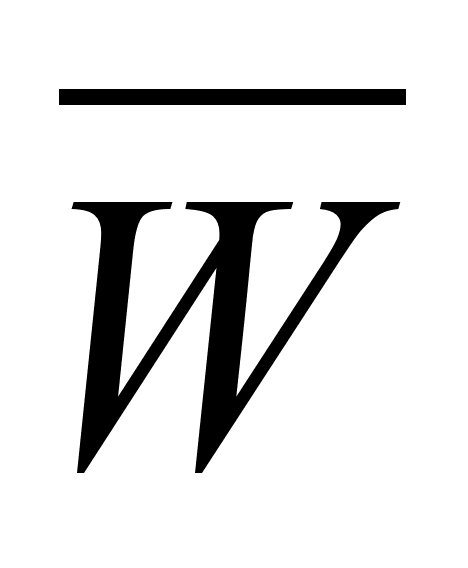 і середньої
вартості
застрахованих
об'єктів
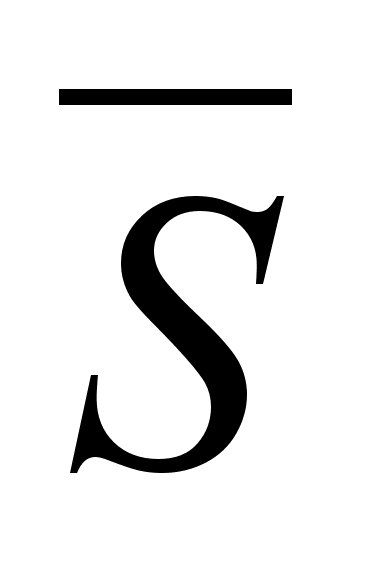 .
Звідси показник збитковості:
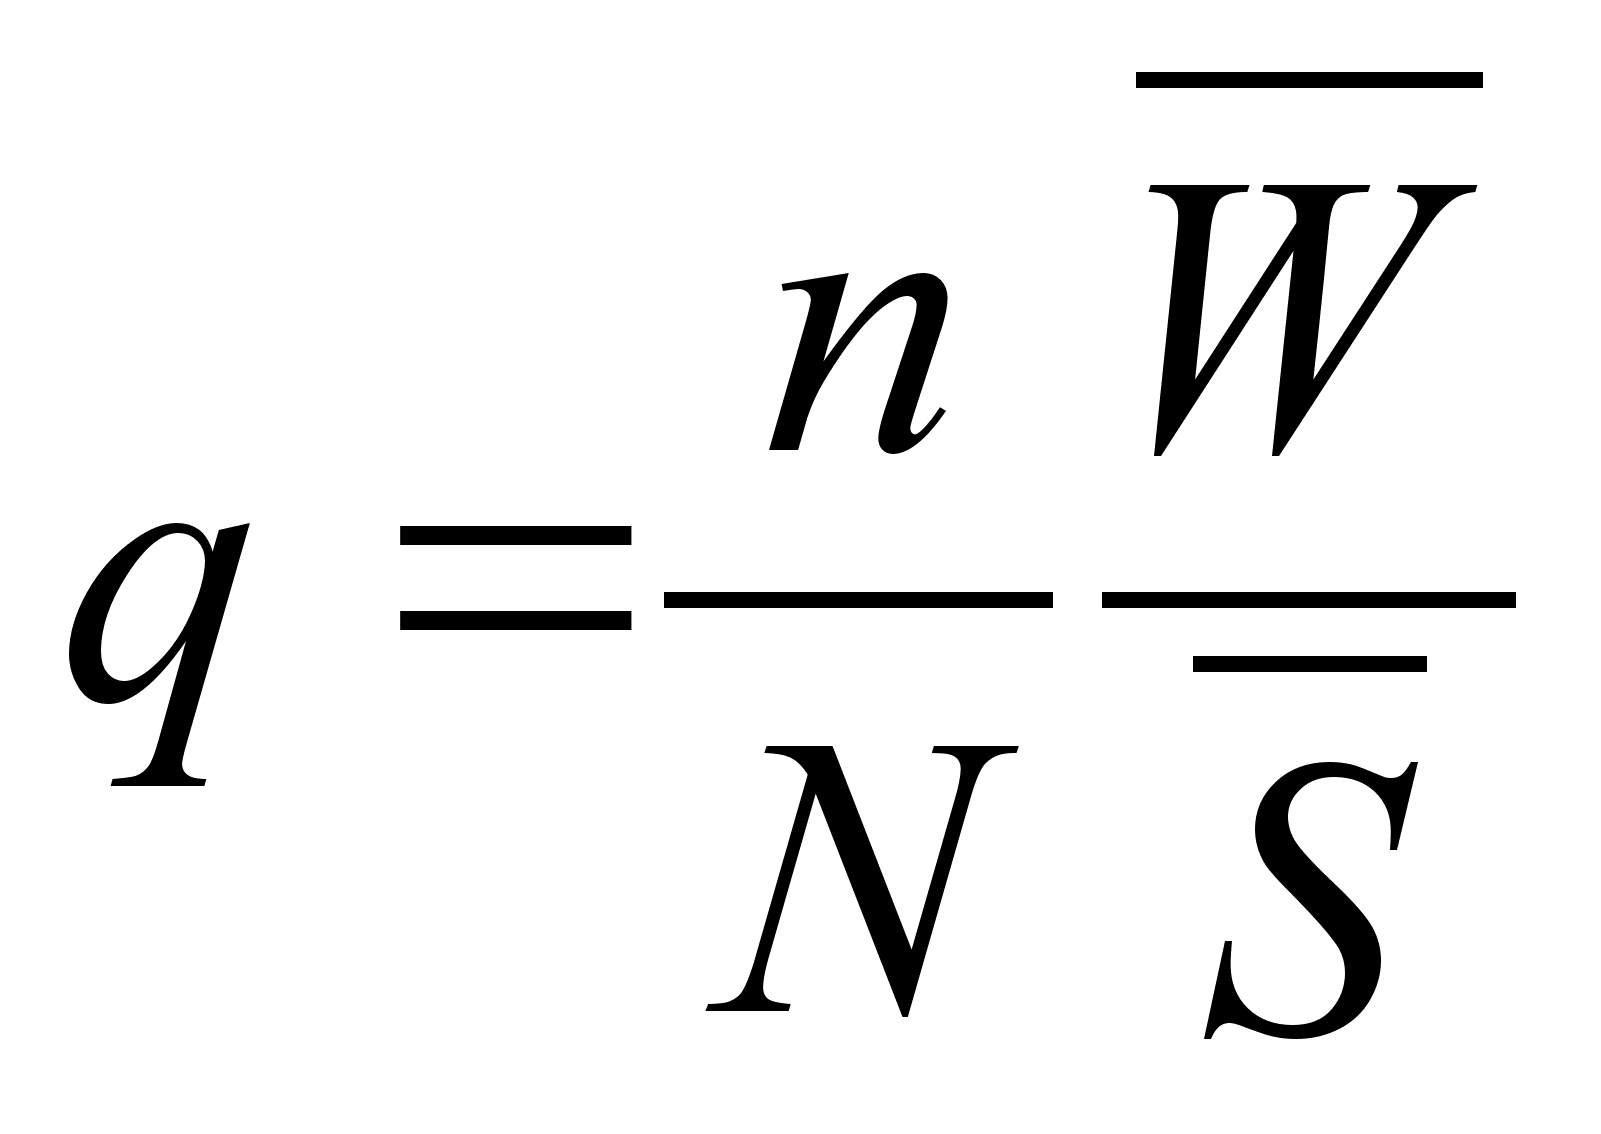
Для визначення планового розміру нетто-ставки використовується динамічний ряд показників збитковості, на основі якого техніку розрахунку нетто-ставки ілюструє такий приклад.
РОЗРАХУНОК ВАРІАЦІЇ НЕТТО-СТАВКИ
|
Квартал |
Страхова сума, тис. грн. |
Страхове відшкодування, тис. грн. |
Коефіцієнт збитковості на 100 грн. страхової суми, q |
|
|
|
І |
63,0 |
1,0 |
1,59 |
-0,33 |
0,1089 |
|
II |
125,0 |
1,9 |
1,52 |
-0,40 |
0,1600 |
|
III |
148,0 |
2,5 |
1,69 |
-0,23 |
0,0529 |
|
IV |
162,0 |
3,0 |
1,85 |
-0,07 |
0,049 |
|
V |
141,0 |
2,6 |
1,85 |
-0,08 |
0,064 |
|
VI |
181,0 |
3,8 |
2,10 |
0,18 |
0,0324 |
|
VII |
155,0 |
3,4 |
2,19 |
0,27 |
0,0729 |
|
VIII |
124,0 |
2,9 |
2,33 |
0,41 |
0,1681 |
|
Разом |
1099,0 |
21,1 |
1,92 |
0,7082 |
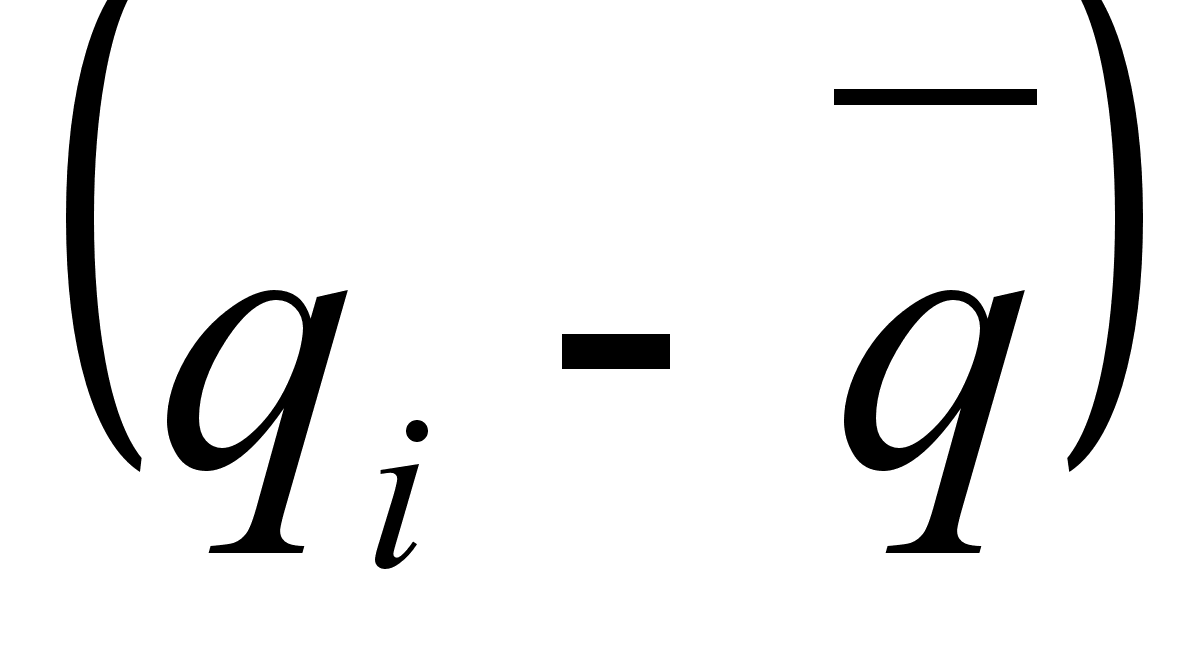
Середня
фактична збитковість
страхової суми
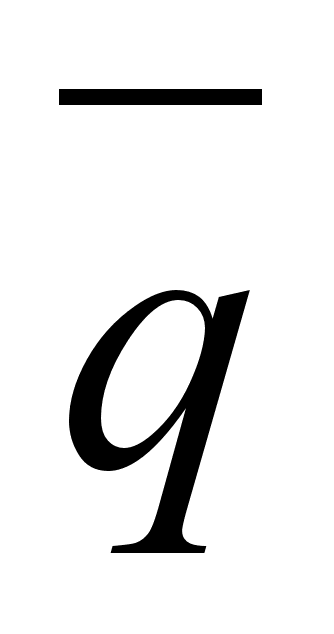 =1,92;
середнє квадратичне
відхилення
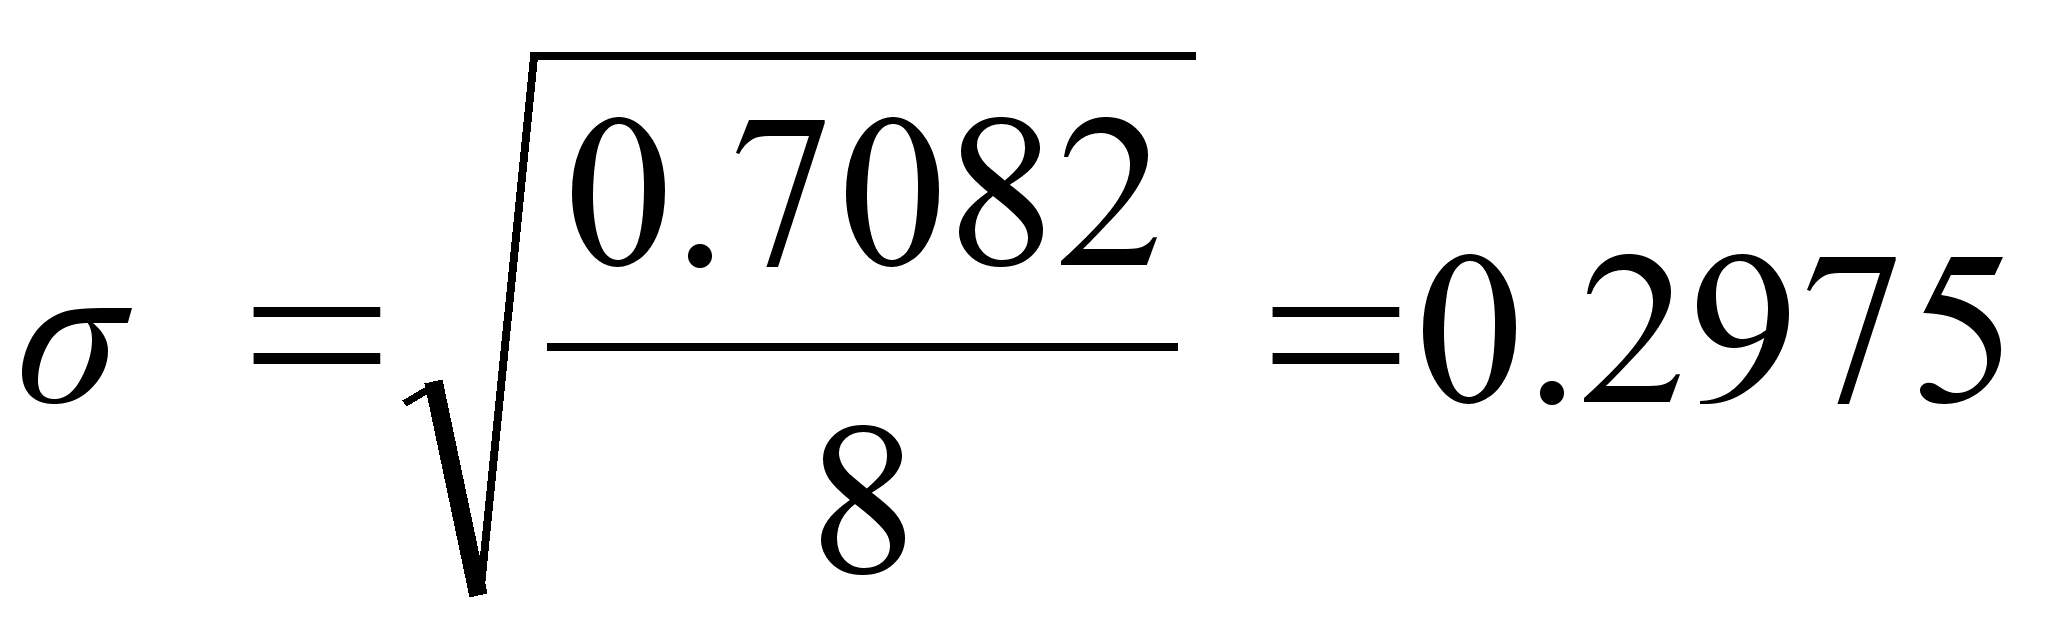 .
Планова
нетто-ставка
N=q
+ t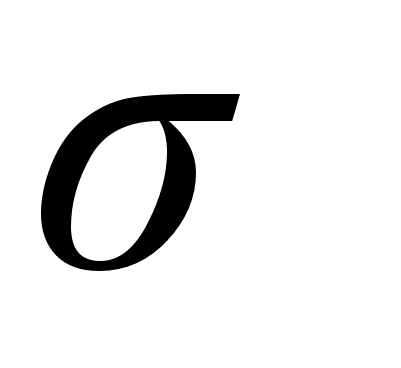 ,
де t
— коефіцієнт
кратності
відхилення
(коефіцієнт
довіри), який
відповідає
ймовірності
P;
Якщо P = 0,683, t=1;
якщо Р = 0,954, t = 2;
якщо Р = 0,997, t=3.
У
даному разі
q
= 1,92,
= 0,2975.
З
імовірністю
Р = 0,954 можна очікувати,
що рівень
збитковості
буде в межах
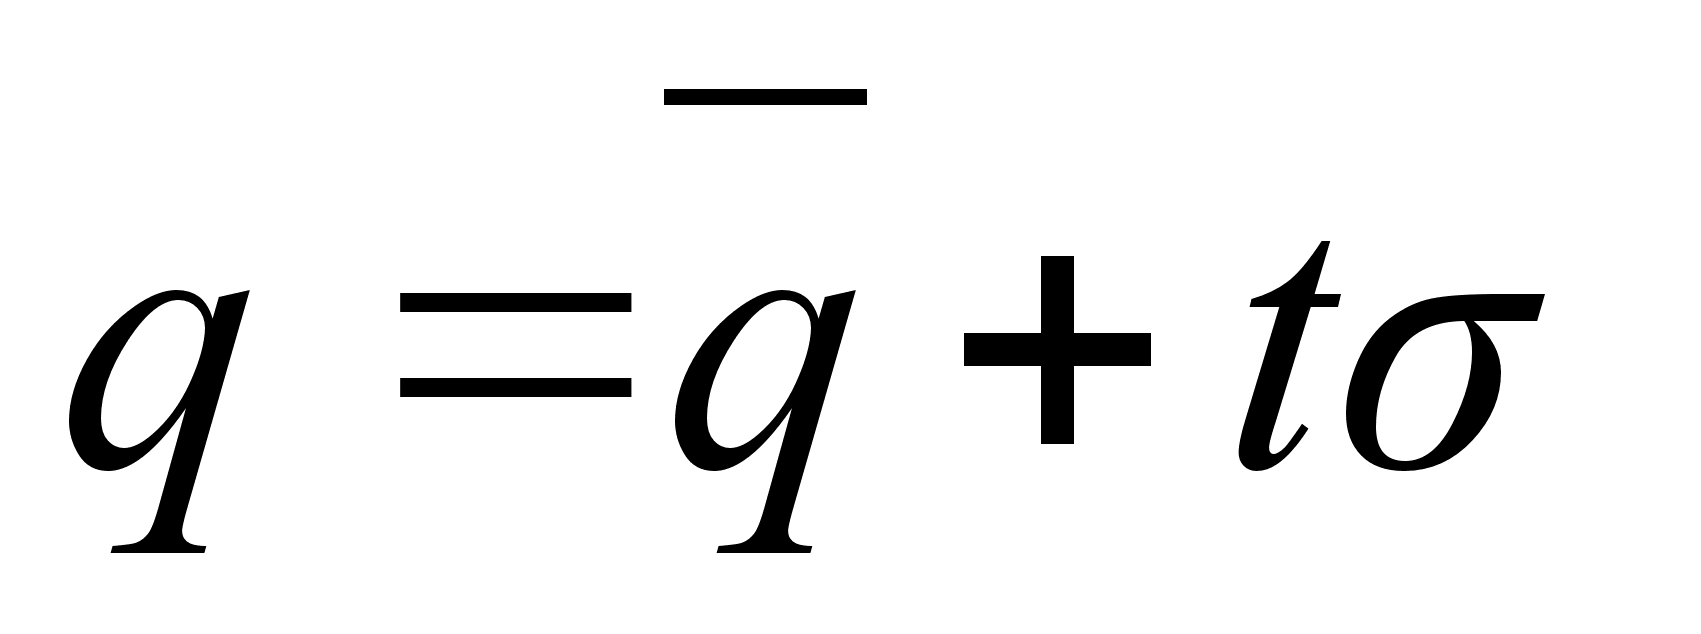 ,
тобто становитиме
1,92 + 2 • 0,2975 = 2,515 грн.
Нетто-ставка дорівнює коефіцієнту збитковості, помноженому на ризикову надбавку, яка в умовах стабільного страхування становить 5%, а за нестабільних умов — 10% і більше.
Нетто-ставка така: Сн = 2,515 • 1,10 = 2,77 грн.
Брутто-ставка обчислюється за формулою:
-
Сб
= Нетто-ставка • 100%
100-Н%
де Н% — частка навантаження в обсязі брутто-ставки, яка визначається за даними про витрати страхової організації та її прибуток.
Якщо в розглядуваному випадку частку навантаження взято в розмірі 25%, то брутто-ставка буде така:
277 / 100-25 = 3,69 гри.
Отже, брутто-ставка становить 3,69 грн. на 100 грн. страхової суми, з яких 0,92 грн. або 25% припадає на потреби страховика.
Для повнішого обґрунтування нетто-ставки аналізують залежність її від головних факторів згідно з рівняннями множинної регресії.
На практиці застосовують тарифи, що диференціюються залежно від параметрів ризику. Крім того, страховик може варіювати й за рахунок зниження базової ставки, обмежуючи свій прибуток для залучення більшої кількості клієнтів, і завдяки цьому збільшувати обсяг доходів.
За окремими видами страхування розрахунок нетто-ставки має свою специфіку. Розглянемо приклад розрахунку страхової ставки в медичному страхуванні.
Наприклад, статистичним спостереженням установлено, що певний вид захворювання виникає в середньому в 183 осіб за рік у розрахунку на 100 тис. населення, тобто ймовірність захворіти дорівнює 0,00183. Якщо страхова компанія охопила страхуванням 100 тис. осіб, то щороку їй доведеться виплачувати допомогу 183 рази, а якщо 10 тис. осіб, то 18 раз.
Страхові платежі обчислюють так. Припустимо, що кожна особа була застрахована на 1 тис. грн. Тоді страховий фонд має ї дорівнювати 183 • 1000 = 183000 грн. Тарифна ставка з 1 тис. грн. становитиме:
(183 особи • 1000 грн.): 100 000 осіб = 1,83 грн.
Це і є тарифна ставка з 1 тис. грн. страхової суми.
Друга частина тарифної ставки — ризикова надбавка. Припустимо, що протягом п'яти років захворюваність коливалася так: 185, 180, 183, 181, 186. Ризикова надбавка обчислюється за допомогою середньоквадратичного відхилення
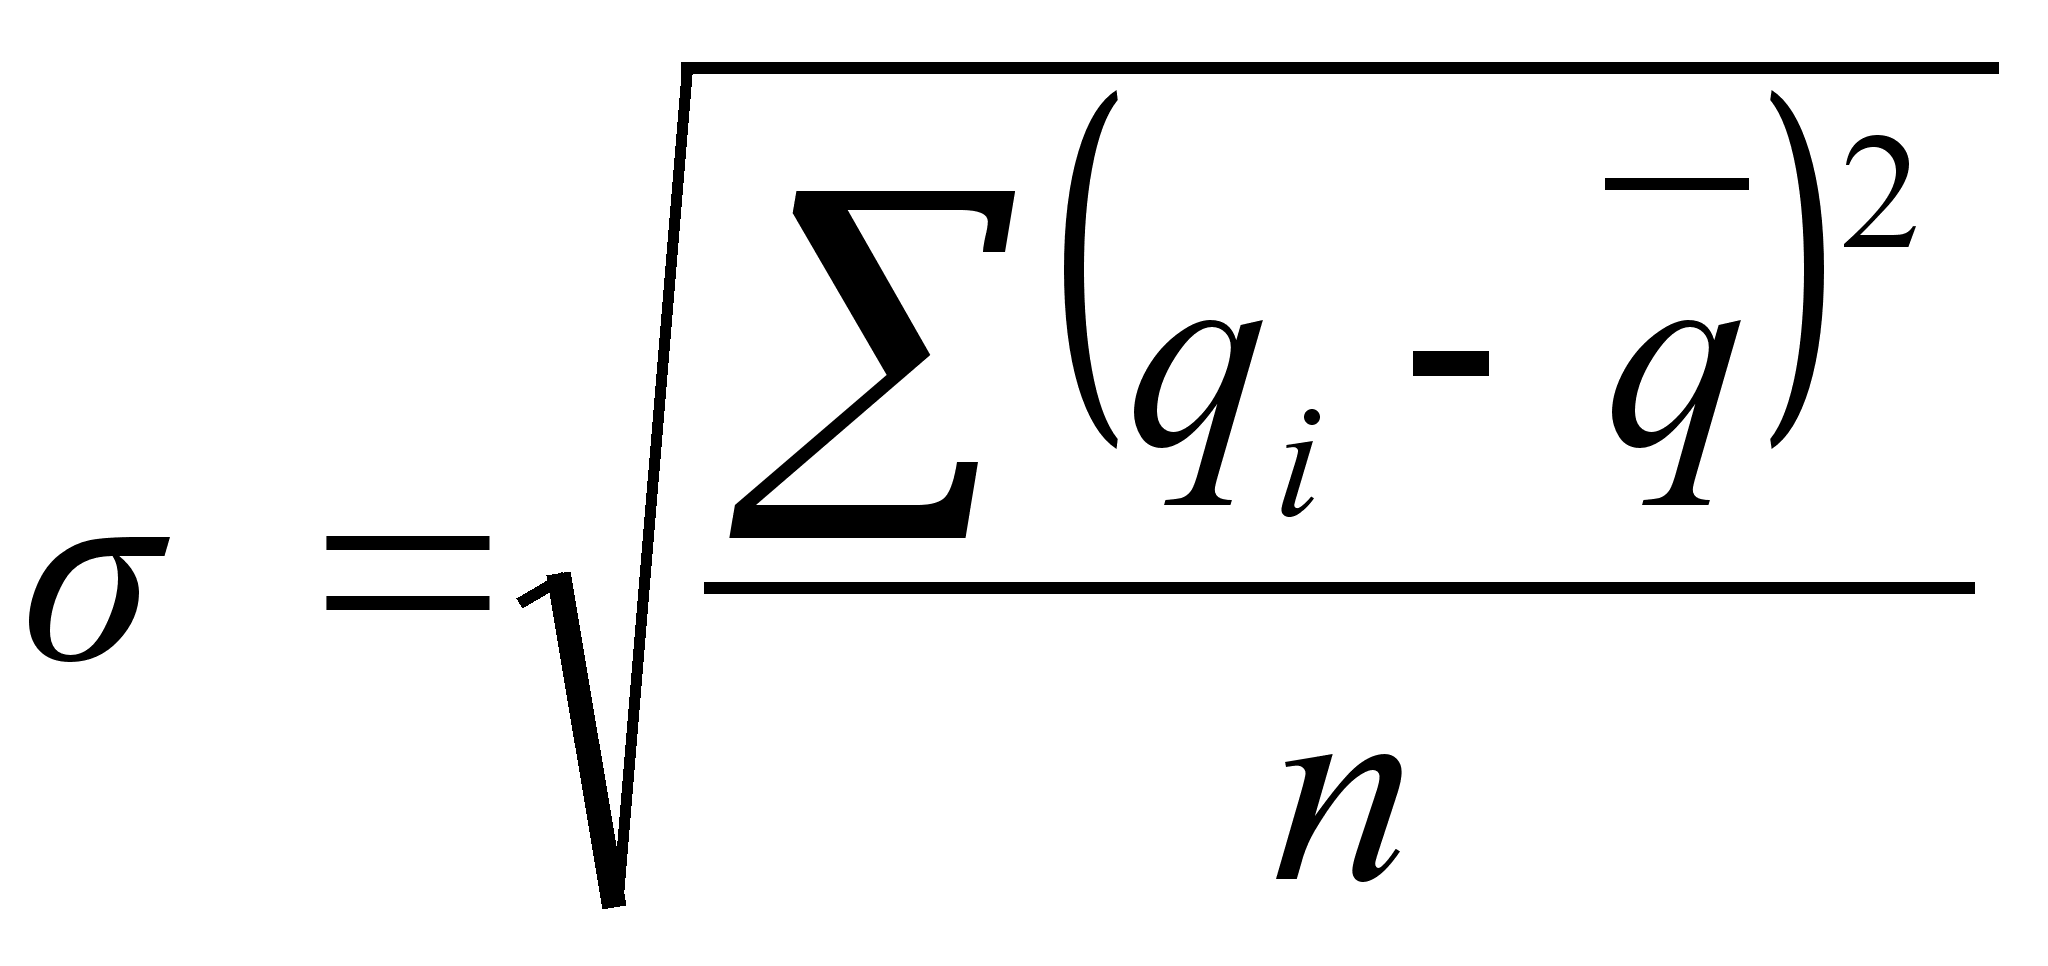 ,
де
qi
— кількість
страхових
випадків кожного
року;
— середня
кількість
страхових
випадків; n
— тарифний
період, або
кількість
років, за які
є дані про