Состояние и пути совершенствования финансового менеджмента организации
Существует три основных метода дифференциации издержек:
Метод максимальной и минимальной точки.
Графический (статистический).
Метод наименьших квадратов.
При первом методе сначала определяется ставка переменных издержек, т.е. средних переменных расходов в себестоимости единицы продукции, а затем определяется общая сумма постоянных издержек.
При дифференциации издержек графическим методом используется корреляционный анализ, но сами коэффициенты корреляции не вычисляются.
Метод наименьших квадратов – наиболее точный метод, но достаточно трудоемкий.
Порог рентабельности – это минимальный объем реализации, при котором данный бизнес окупает вложенные в него затраты. Если объем реализации ниже порога рентабельности, предприятие несет убытки, если выше – получает прибыль. При определении порога рентабельности возникает потребность определения "валовой маржи" – результат от реализации после возмещения переменных затрат. Валовой маржи должно хватать не только на покрытие постоянных расходов, но и на формирование прибыли. При пороге рентабельности валовой маржи хватает лишь на покрытие постоянных затрат и прибыль равна нулю.
Прибыль=Валовая маржа – постоянные затраты=0
Прибыль = ПР·ВМотн – Пост.затр.= 0, где
ПР – порог рентабельности;
ВМотн – валовая маржа в относительном выражении;
ПЗ – постоянные затраты.
Наряду с аналитической может быть построена также графическая модель зависимости (рис. 2.2.2).
Себестоимость и доход
Выручка от реализации
Область дохода
Порог рентабельности
Полные издержки


Переменные расходы



Постоянные расходы

Область потерь

Реализация (в ед.)
Рис. 2.2.2. График расчета порога рентабельности
Алгебраический расчет порога рентабельности ведут при следующих условиях:
1. Издержки производства являются функцией объема производства или продаж.
2. Объем производства равен объему продаж.
3. Постоянные эксплуатационные издержки одинаковы для любого объема производства.
4. Переменные издержки изменяются пропорционально объему производства.
5. Цены на продукцию не изменяются во времени, поэтому общая стоимость продаж является линейной функцией от цены и количества проданной продукции.
6. Величины безубыточности рассчитываются для одного наименования изделия; для разнообразной номенклатуры ее структура, т.е. соотношение между производимыми количествами товаров должна оставаться постоянной.
Для точки порога рентабельности характерна зависимость:
В=ПЗ+Зперем
Ц·ПР=ПЗ+ПР·Зперем на ед.
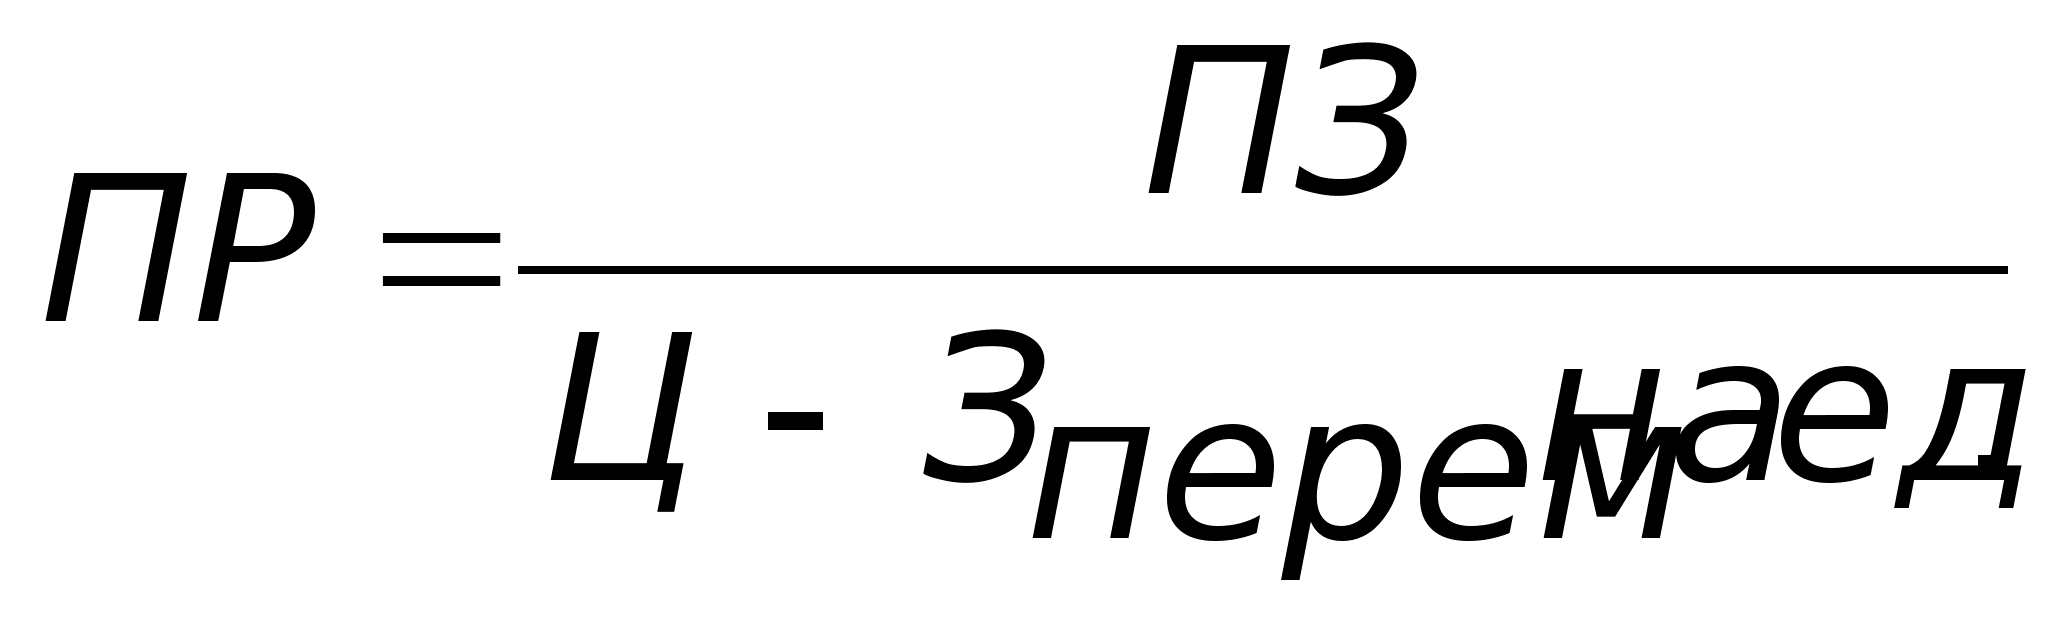
где В – выручка от реализации,
ПЗ – постоянные затраты,
Зперем – переменные затраты на весь объем реализации,
Зперем на ед. – переменные затраты на единицу,
Ц – цена.
В условиях
многономенклатурного
производства
расчет ведут
по формуле,
учитывающей
роль каждого
изделия в общей
выручке от
реализации
и приходящуюся
на него долю
постоянных
затрат
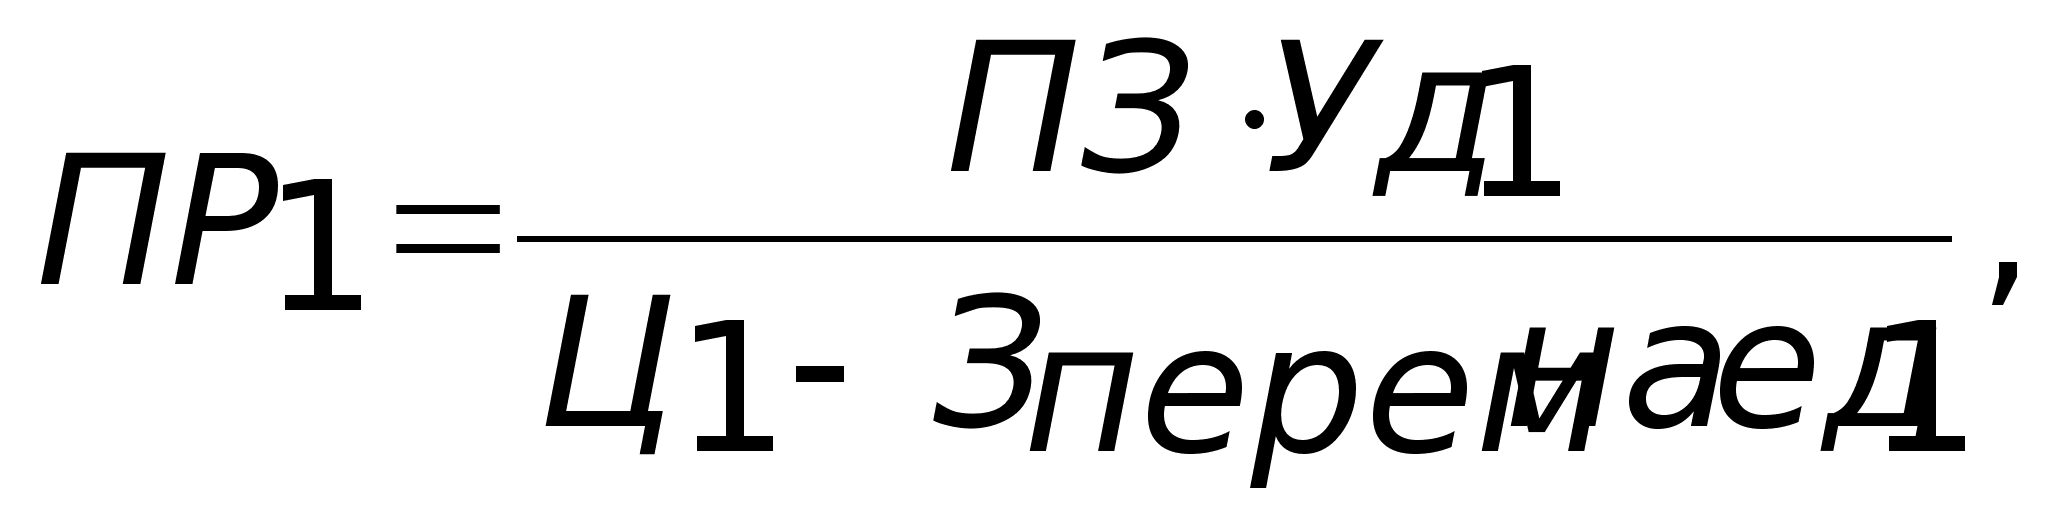 где
Уд1 – удельный вес товара 1 в общей выручке от реализации в относительных единицах.
В стоимостном
выражении
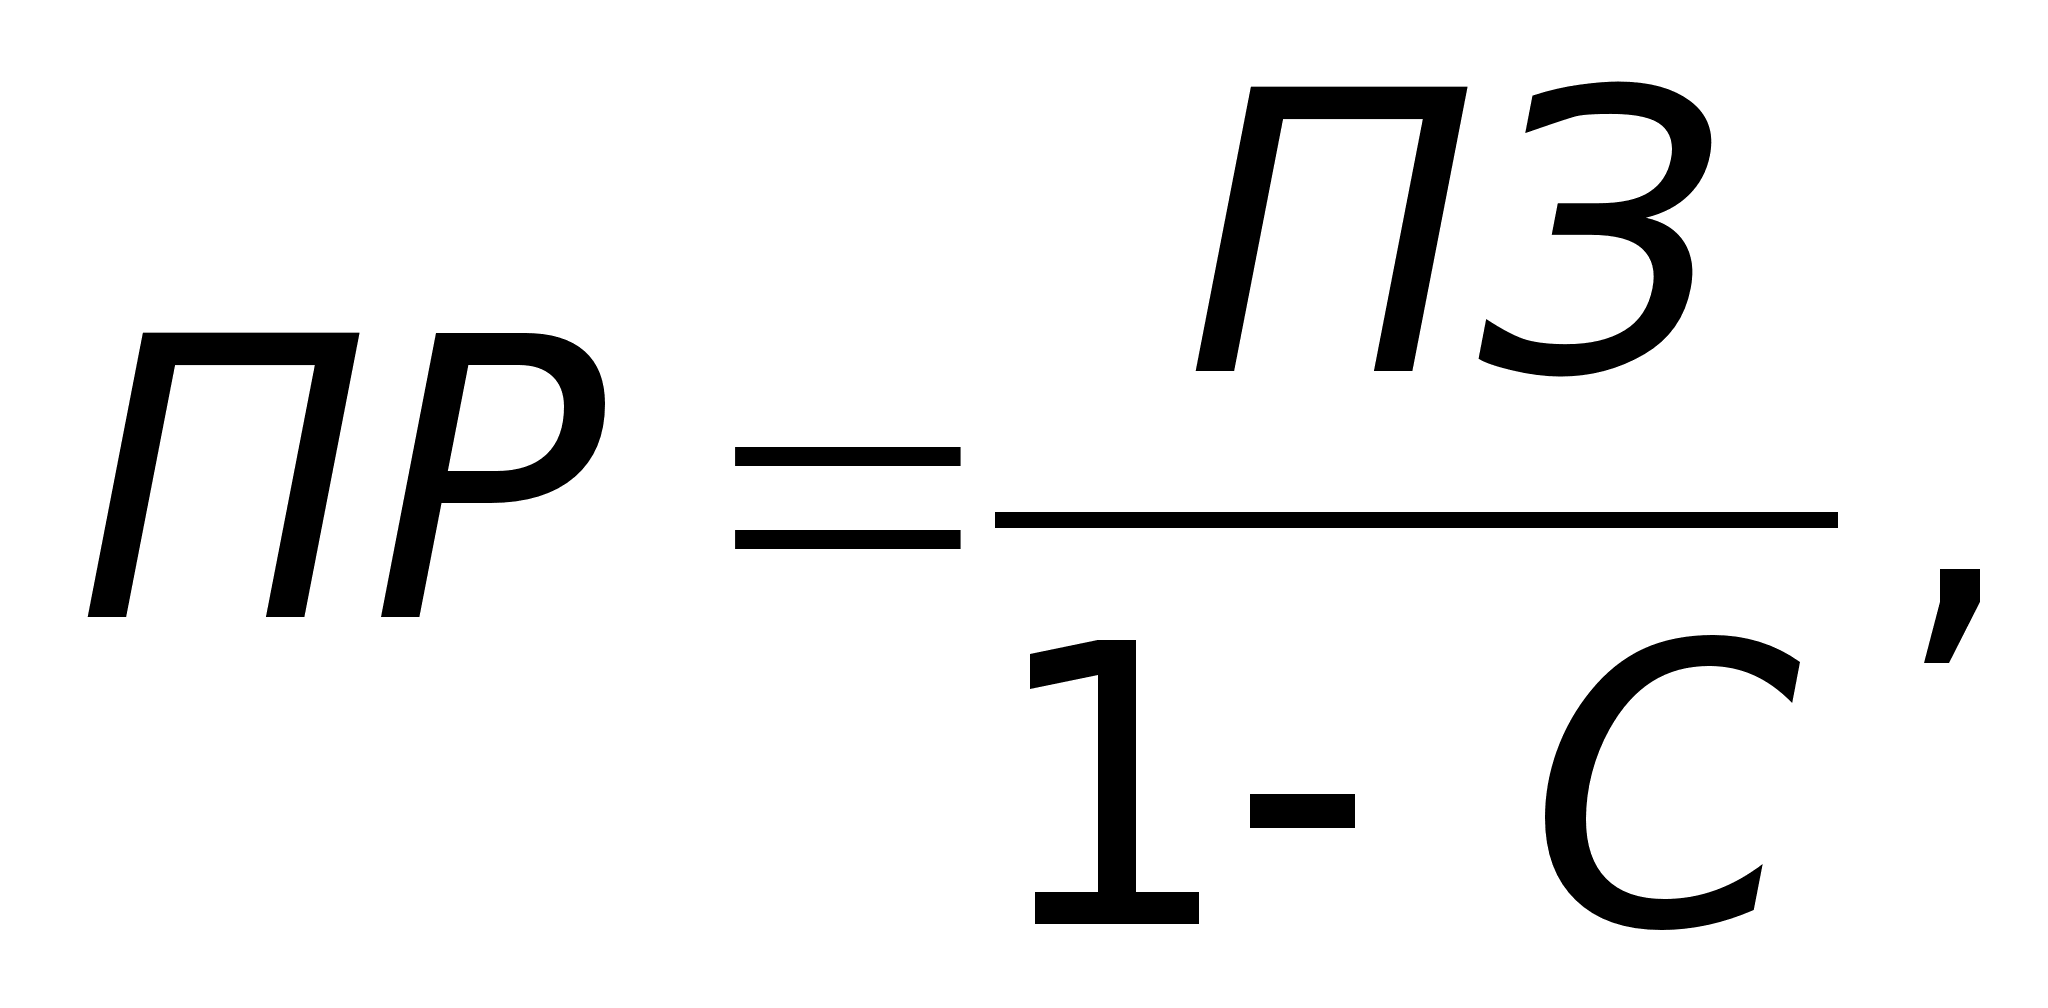 где
С –
соотношение
между переменными
затратами на
весь выпуск
и ожидаемым
объемом реализации
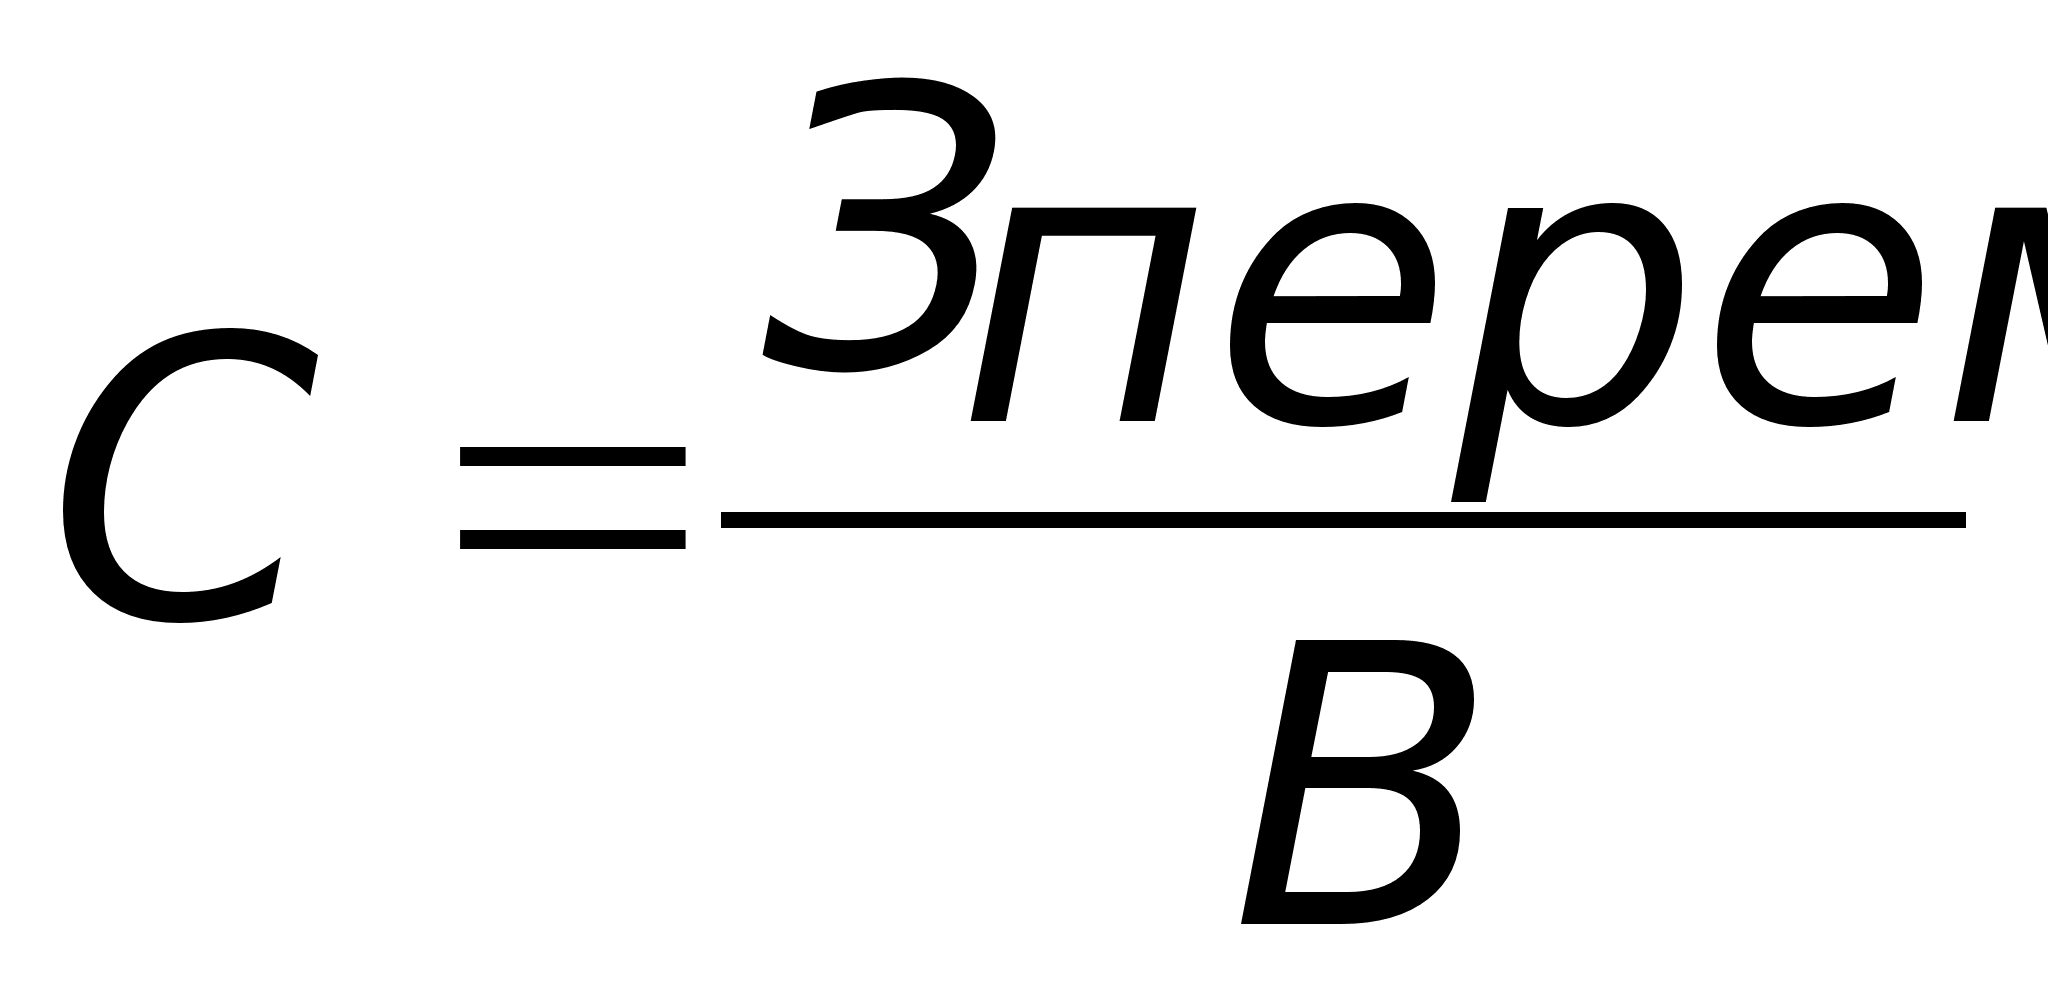 .
Один из показателей, который предприятие должно учитывать при формировании своей стратегии – это запас финансовой прочности (ЗФП):
в натуральном
выражении ЗФП=
Выручка – Порог
рентабельности
или в процентном
выражении
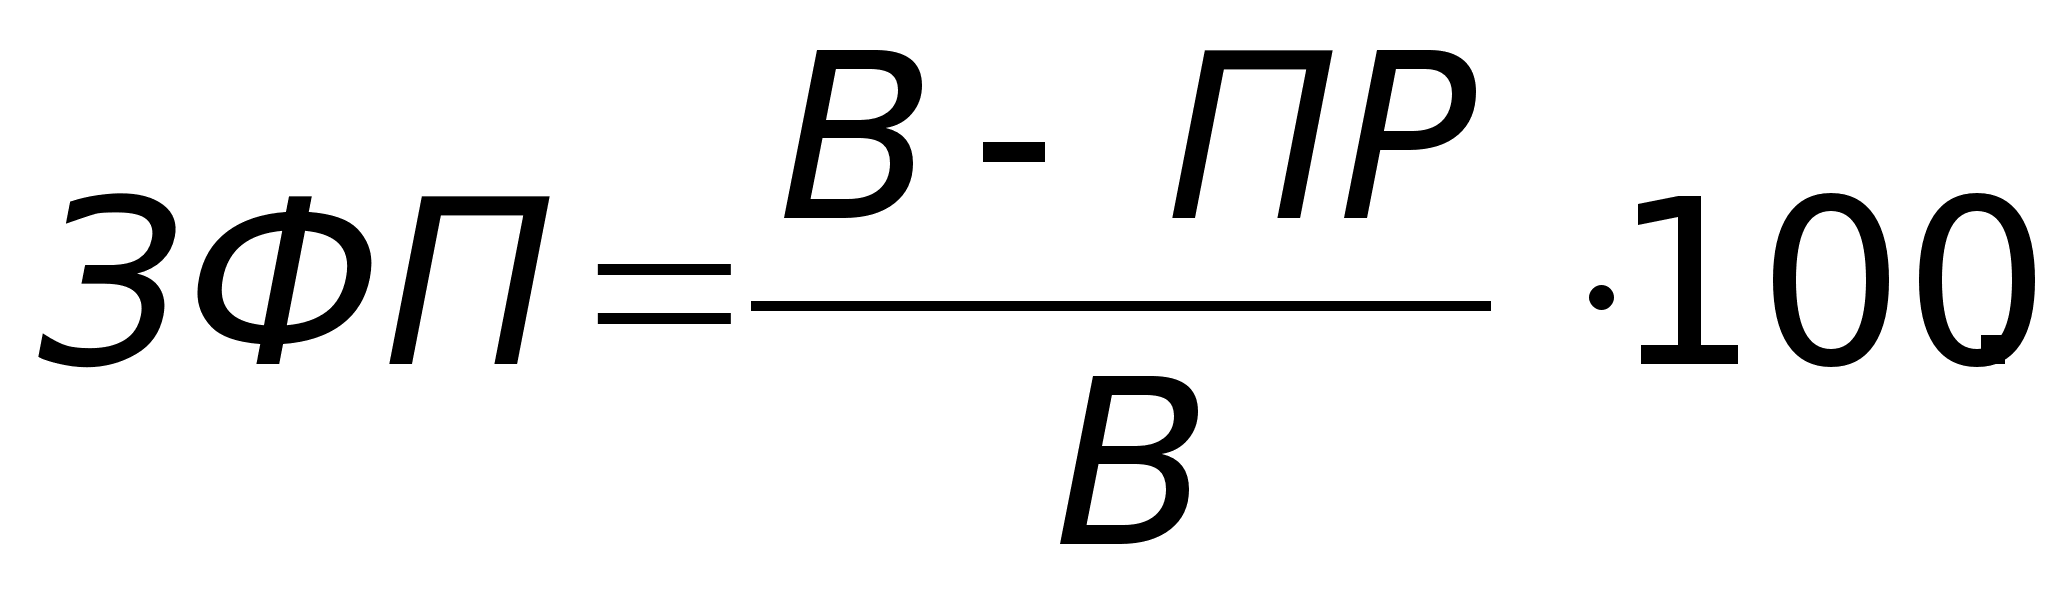
Если предприятие имеет достаточный запас финансовой прочности, то его стратегия может заключаться в инвестировании средств в производство, в профессиональную подготовку персонала, в освоение новых рынков и новых видов продукции, в ценные бумаги и другие направления.
Если предприятие имеет очень небольшой запас финансовой прочности, то его стратегия будет заключаться в жестком контроле за затратами и оптимизацией всей деятельности. Для такого предприятия нежелательно заниматься инвестиционными проектами, но если это необходимо, нужно тщательно провести экономическую оценку инвестиций и учесть существование риска.
Как по-разному авторы трактуют понятие "операционный левередж", также различны методы его определения (табл. 2.2.2).
Таблица 2.2.2. Методы определения операционного левереджа
| Автор | Методика расчета |
| Ковалев В.В. |
где TGI – темп изменения валового дохода, %; TQ – темп изменения объема реализации в натуральных единицах, %. Экономический смысл этого показателя – показывает степень чувствительности валового дохода предприятия к изменению объема производства. |
| Стоянова Е.С. |
|
| Крейнина М.Н. |
Л1=(Л2·Иц+Л3·Ин):Ив, если снижение обоих факторов; Л1=(Л2·Иц-Л3·Ин):Ив, если снижение цен, увеличение объема; Л1=( Л3·Ин -Л2·Иц):Ив, если снижение объема, увеличение цен. где Л1 – уровень операционного левереджа; Л2 – уровень операционного левереджа при снижении выручки от реализации за счет снижения цен; Л3 – уровень операционного левереджа при снижении выручки от реализации за счет снижения натурального объема реализации; Иц – снижение цен (в процентах к базисной выручке от реализации); Ин – снижение натурального объема продаж (в процентах к базисной выручке от реализации); Ив – снижение выручки от реализации (в процентах). |
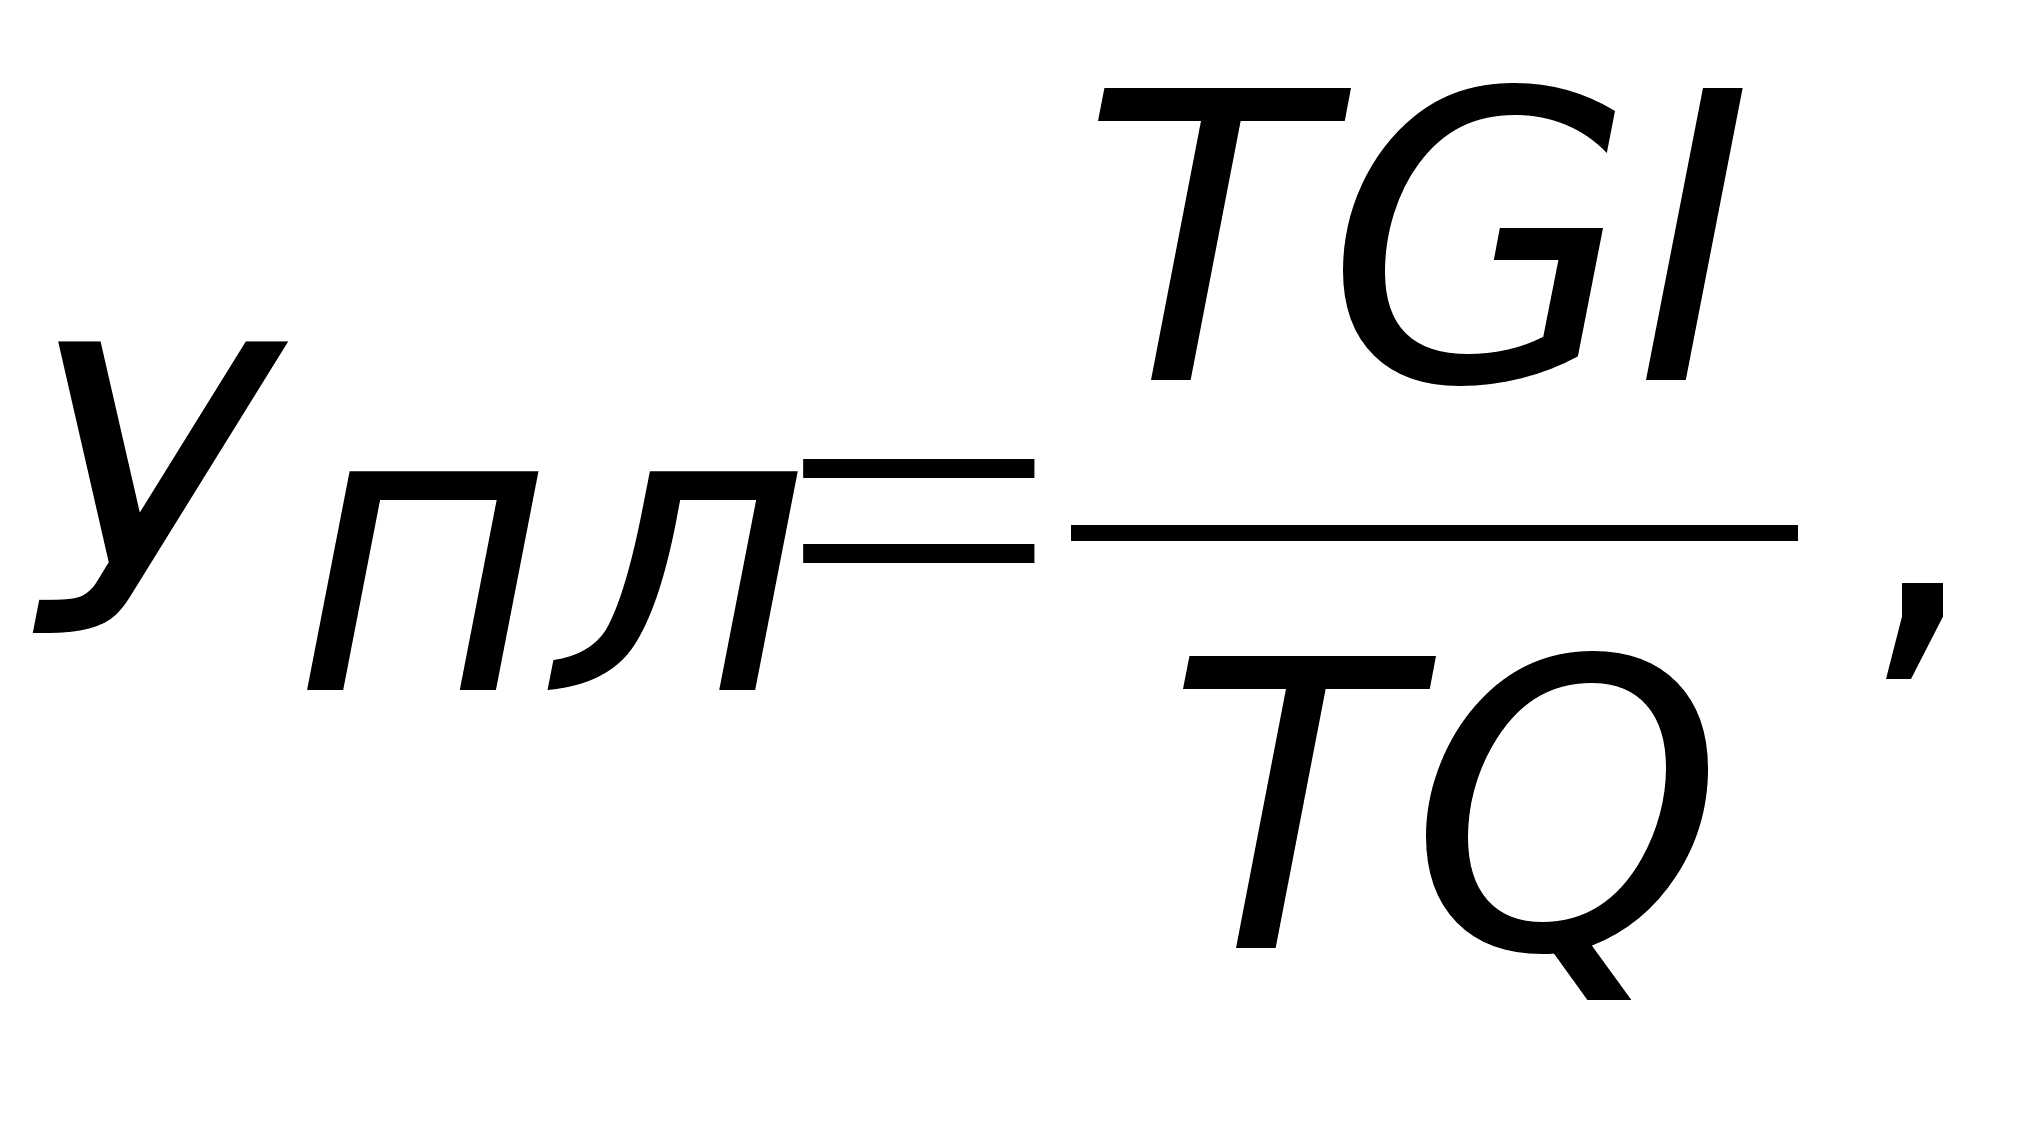
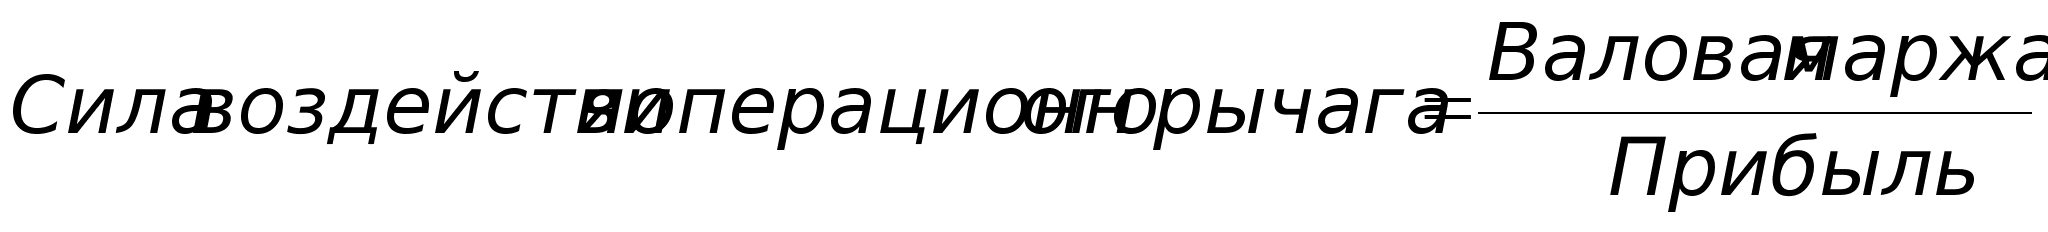
Следует отметить подход М.Н. Крейниной – в расчете учитывается влияние двух факторов: снижение цен и снижение натурального объема продаж. Это делает расчет более реальным, так как в действительности на деятельность предприятия оказывает воздействие множество факторов.
Методика Е.С. Стояновой является более универсальной, так как путем несложных преобразований можно получить несколько различных вариантов расчета силы операционного левереджа, включая формулу, предложенную В.В. Ковалевым.
Операционный левередж показывает, насколько процентов изменится прибыль при изменении объема реализации на 1 процент. Чем выше уровень предпринимательского риска, тем выше уровень операционного рычага. Чем выше риск, тем больше возможное вознаграждение.
Уровень операционного рычага зависит от отраслевой принадлежности предприятия. Высокий уровень рычага соответствует фондоемким отраслям, низкий – торговле, пищевой, легкой промышленности и т.п.
2.3. Понятие, назначение и методы расчета финансового левереджа
Структура источников средств, от которых зависит чистая прибыль, находит отражение в соотношении собственных и заемных средств. Использование заемных средств связано с определенными издержками. В этом случае предприятие должно определить оптимальное соотношение между собственными и заемными долгосрочными финансовыми ресурсами и оценить степень этого влияния на прибыль. Таким образом, финансовый левередж – это потенциальная возможность влиять на прибыль предприятия путем изменения объема и структуры долгосрочных пассивов, - так определяет финансовый левередж Е.С.Стоянова.
В отличие от операционного, финансовый левередж имеет целью измерить не уровень риска, возникающего в процессе реализации предприятием своей продукции (работ, услуг), а уровень риска, связанного с недостаточностью прибыли, остающейся в распоряжении предприятия. Иными словами, речь идет о риске не расплатиться по обязательствам, источником выплаты которых является прибыль.
Общая сумма прибыли предприятия в первую очередь уменьшается на величину налога на прибыль. Оставшаяся после этого в распоряжении предприятия сумма может быть использована на разные цели. В данном случае имеют значение не конкретные направления расходования прибыли, а характер этих расходов.
Риск порождается тем обстоятельством, что в составе расходов и платежей из прибыли есть такие, которые должны быть осуществлены обязательно, независимо от величины прибыли и вообще от ее наличия или отсутствия.
К таким расходам относятся:
дивиденды по привилегированным акциям и проценты по облигациям, выпущенным предприятием;
проценты за банковские кредиты в части, уплачиваемой за счет прибыли. Сюда относятся: суммы процентов по кредитам банков, полученным на восполнение недостатка оборотных средств (этот кредит является целевым и выдается по специальному кредитному договору с учреждением банка). В договоре предусматриваются конкретные условия выдачи кредита и мероприятия, которые должно провести предприятие для восстановления необходимой суммы оборотных средств;
проценты за кредиты на приобретение основных средств, нематериальных и других внеоборотных активов;
суммы оплаты процентов по средствам, взятым взаймы у других предприятий и организаций;
штрафные санкции, подлежащие внесению в бюджет. Сюда относятся штрафы и расходы по возмещению ущерба в результате несоблюдения требований по охране окружающей среды; штрафы за получение необоснованной прибыли вследствие завышения цен, сокрытия или занижения прибыли и других объектов налогообложения; другие виды штрафных санкций, подлежащих внесению в бюджет.
Чем больше эти и другие расходы, носящие аналогичный характер, тем больше риск предприятия. Риск состоит в том, что при снижении величины прибыли в определенной степени прибыль, оставшаяся после уплаты всех обязательных платежей, снизится в гораздо большей степени, вплоть до возникновения отрицательной величины этой части прибыли.
Степень финансового риска измеряется частным от деления прибыли за вычетом налога на прибыль и прибыли, остающейся в распоряжении предприятия, за вычетом обязательных расходов и платежей из нее, не зависящих от величины прибыли. Этот показатель называется финансовый левередж, - такое определение дает М.Н. Крейнина.
Финансовый риск тем выше, чем выше базисное соотношение названных величин. Уровень финансового риска, равный 1.3, означает, что при уменьшении прибыли за вычетом налога на прибыль на 10% прибыль, остающаяся в распоряжении предприятия, за вычетом обязательных расходов и платежей из нее уменьшится на 13%. В таком же соотношении будет происходить изменение обоих показателей при росте прибыли.
Таким образом, налог на прибыль, пропорциональный сумме полученной прибыли, снижает уровень риска, т. к. с уменьшением прибыли снижается не только сумма, остающаяся в распоряжении предприятия, но и сумма, причитающаяся бюджету. С повышением ставки налога на прибыль степень финансового риска предприятия снижается. Это можно объяснить так. С одной стороны, чем меньше прибыли остается в распоряжении предприятия, тем меньше практическая возможность маневрирования этой суммой, тем меньше предприятие может взять на себя обязательств по выплатам за счет чистой прибыли. С другой стороны, чем выше ставка налога на прибыль, тем в большей мере последствия уменьшения прибыли предприятия отражаются на поступлениях в бюджет и в меньшей мере — на прибыли, остающейся в распоряжении предприятия. Конечно, ставка налога на прибыль — не единственный фактор, определяющий уровень финансового левереджа. Этот уровень зависит и от общей величины прибыли, и от размеров обязательных расходов и платежей, осуществляемых за счет чистой прибыли.
Анализ и расчет финансового рычага выполняется по данным аналитического баланса. Он рассчитывается следующим образом:
1. Берется средняя величина источников собственных средств (IV раздел пассива плюс резервы, минус убытки, минус расчеты с учредителями, проходящие по активу).
2. Из приложения к балансу берется вся сумма заемных средств, которой предприятие располагало в данном периоде (без кредиторской задолженности).
3. Сложить п.1 и п.2 – получается пассив аналитического баланса. Актив не просчитывается, а принимается равным пассиву.
Существуют различные способы расчета финансового левереджа (табл. 3.3.1).
Таблица 3.3.1. Методы расчета финансового левереджа
| Автор | Формула расчета |
| 1. Крейнина М.Н. |
ПР – общая прибыль предприятия; ЧП – чистая прибыль; Обяз.плат. – обязательные платежи из чистой прибыли; Нпр – ставка налога на прибыль в процентах. |
|
|
где TNI – темп изменения чистой прибыли, %; TGI – темп изменения валового дохода, %; GI – валовой доход; In – проценты по ссудам и займам. |
| 3. Стоянова Е.С. | где ЭФР – эффект финансового рычага; Н – ставка налогообложения прибыли; ЭР – экономическая рентабельность; СРСП – средняя расчетная ставка процентам; ЗС – заемные средства; СС –
собственные
средства. |
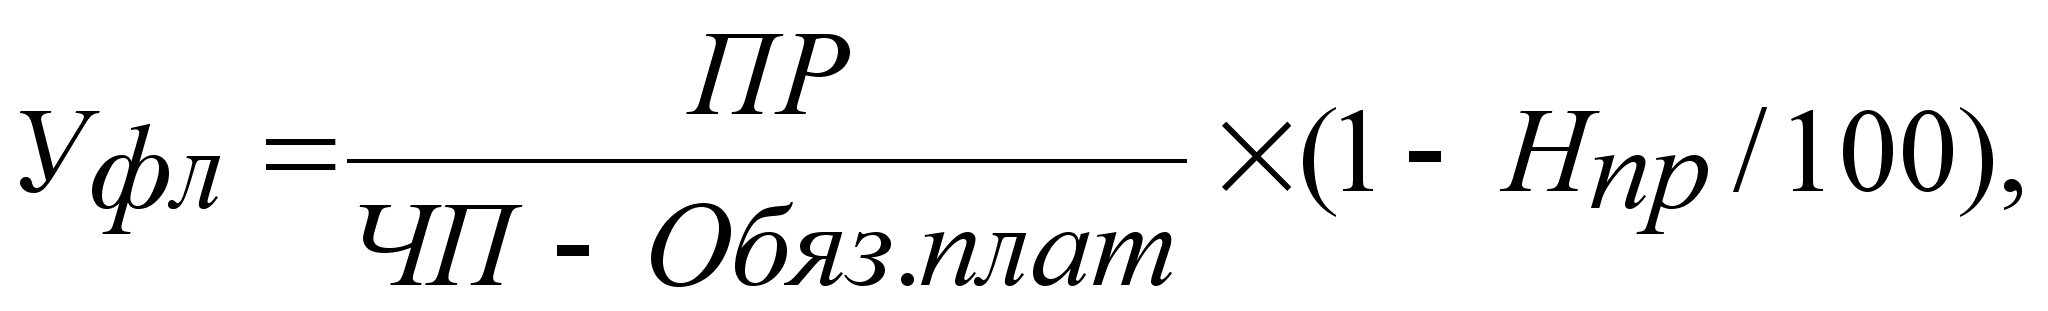 где
Уфл – уровень
финансового
левереджа;
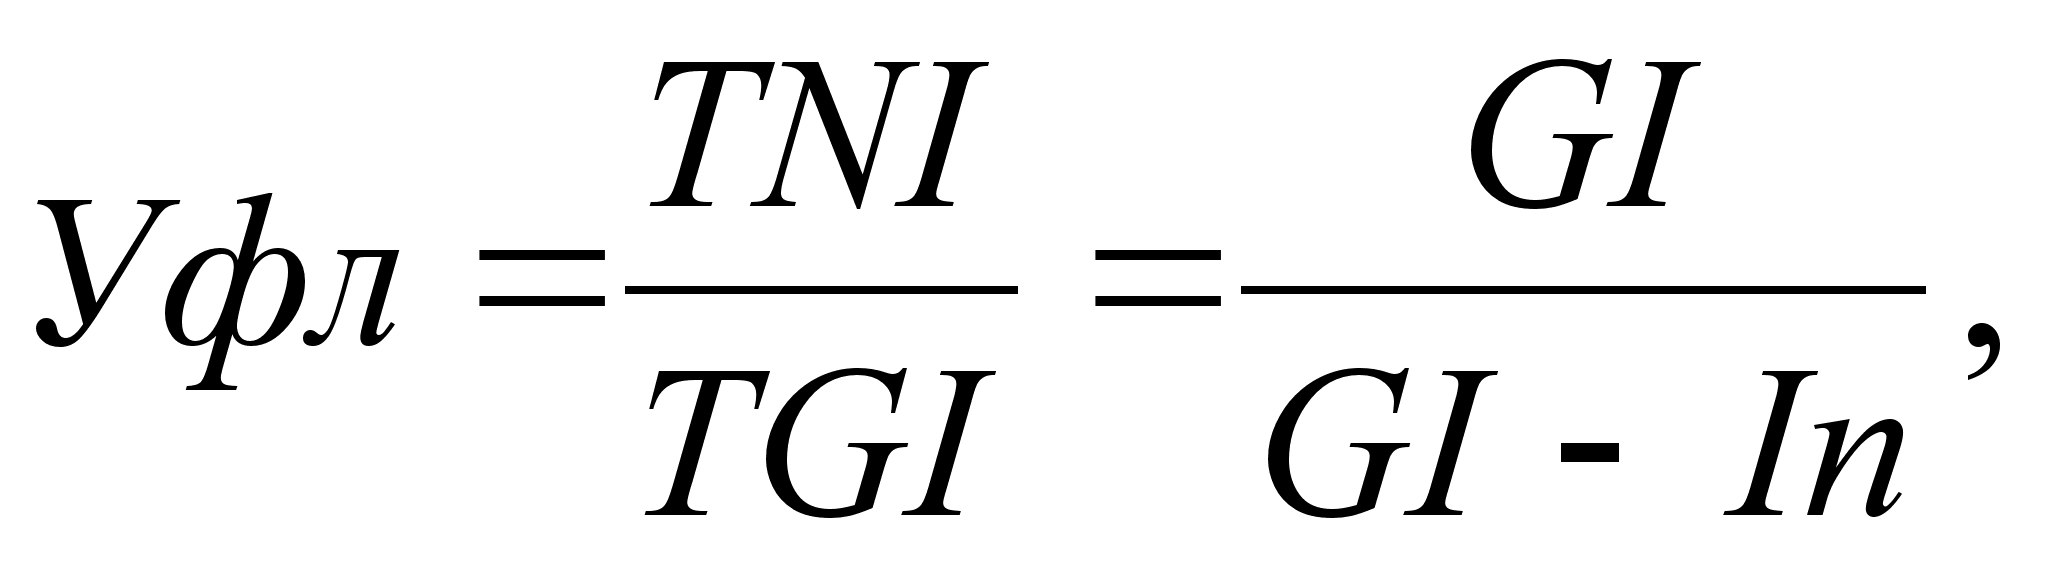 2.
Ковалев В.В.
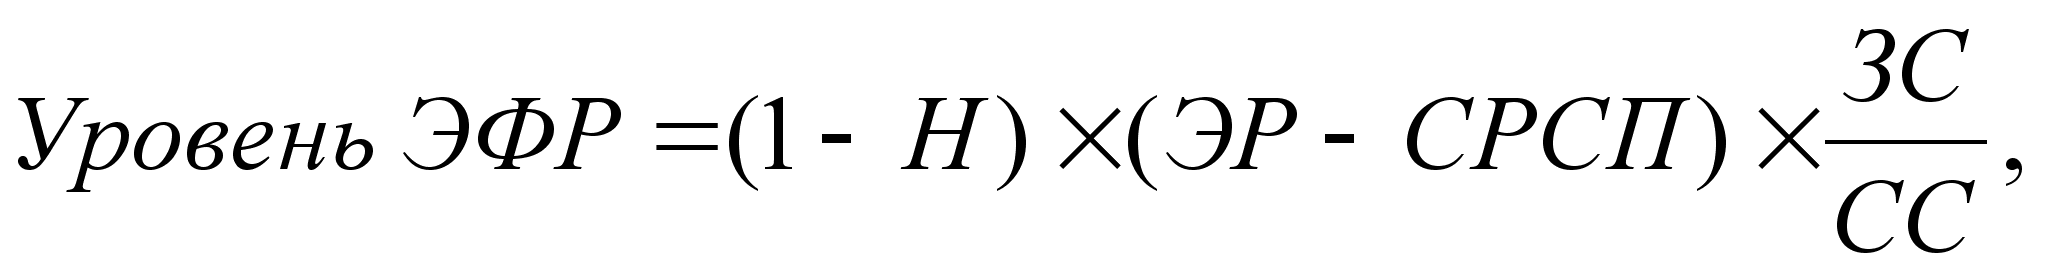
Воспользуемся методикой расчета, учитывающей влияние такого фактора, как соотношение заемных и собственных средств.
Одна из составляющих этой формулы – это дифференциал – разница между экономической рентабельностью активов и средней расчетной ставкой процента по заемным средствам.
И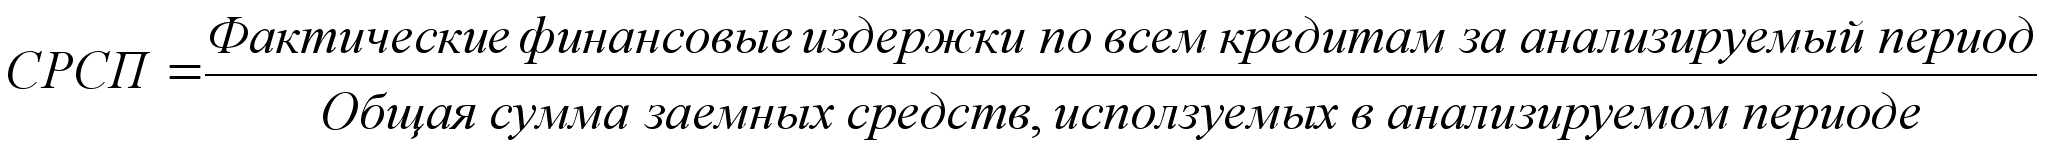
з-за
налогообложения
величина
дифференциала
уменьшается
на долю налогообложения
прибыли (1-Н).
Вторая составляющая – плечо финансового рычага – характеризует силу воздействия финансового рычага. Это соотношение между заемными (ЗС) м собственными средствами (СС).
Различают аналитический и графический способы регулирования факторов эффекта финансового рычага. Общие приемы регулирования следующие:
- плечо финансового рычага необходимо регулировать в зависимости от дифференциала;
чтобы отдача заемных средств превысила их цену;
наличие задолженности связано с риском, но она важна для решения проблем развития.
Аналитический способ предполагает:
принять разумные, рассчитанные риски в пределах дифференциала (ЭР-СРСП);
дифференциал не должен быть отрицательным;
считается оптимальным ЭФР=[1/3 1/2] ·ЭР. В этом случае ЭФР способен компенсировать налоговые изъятия и обеспечить приемлемый уровень отдачи собственных средств.
Г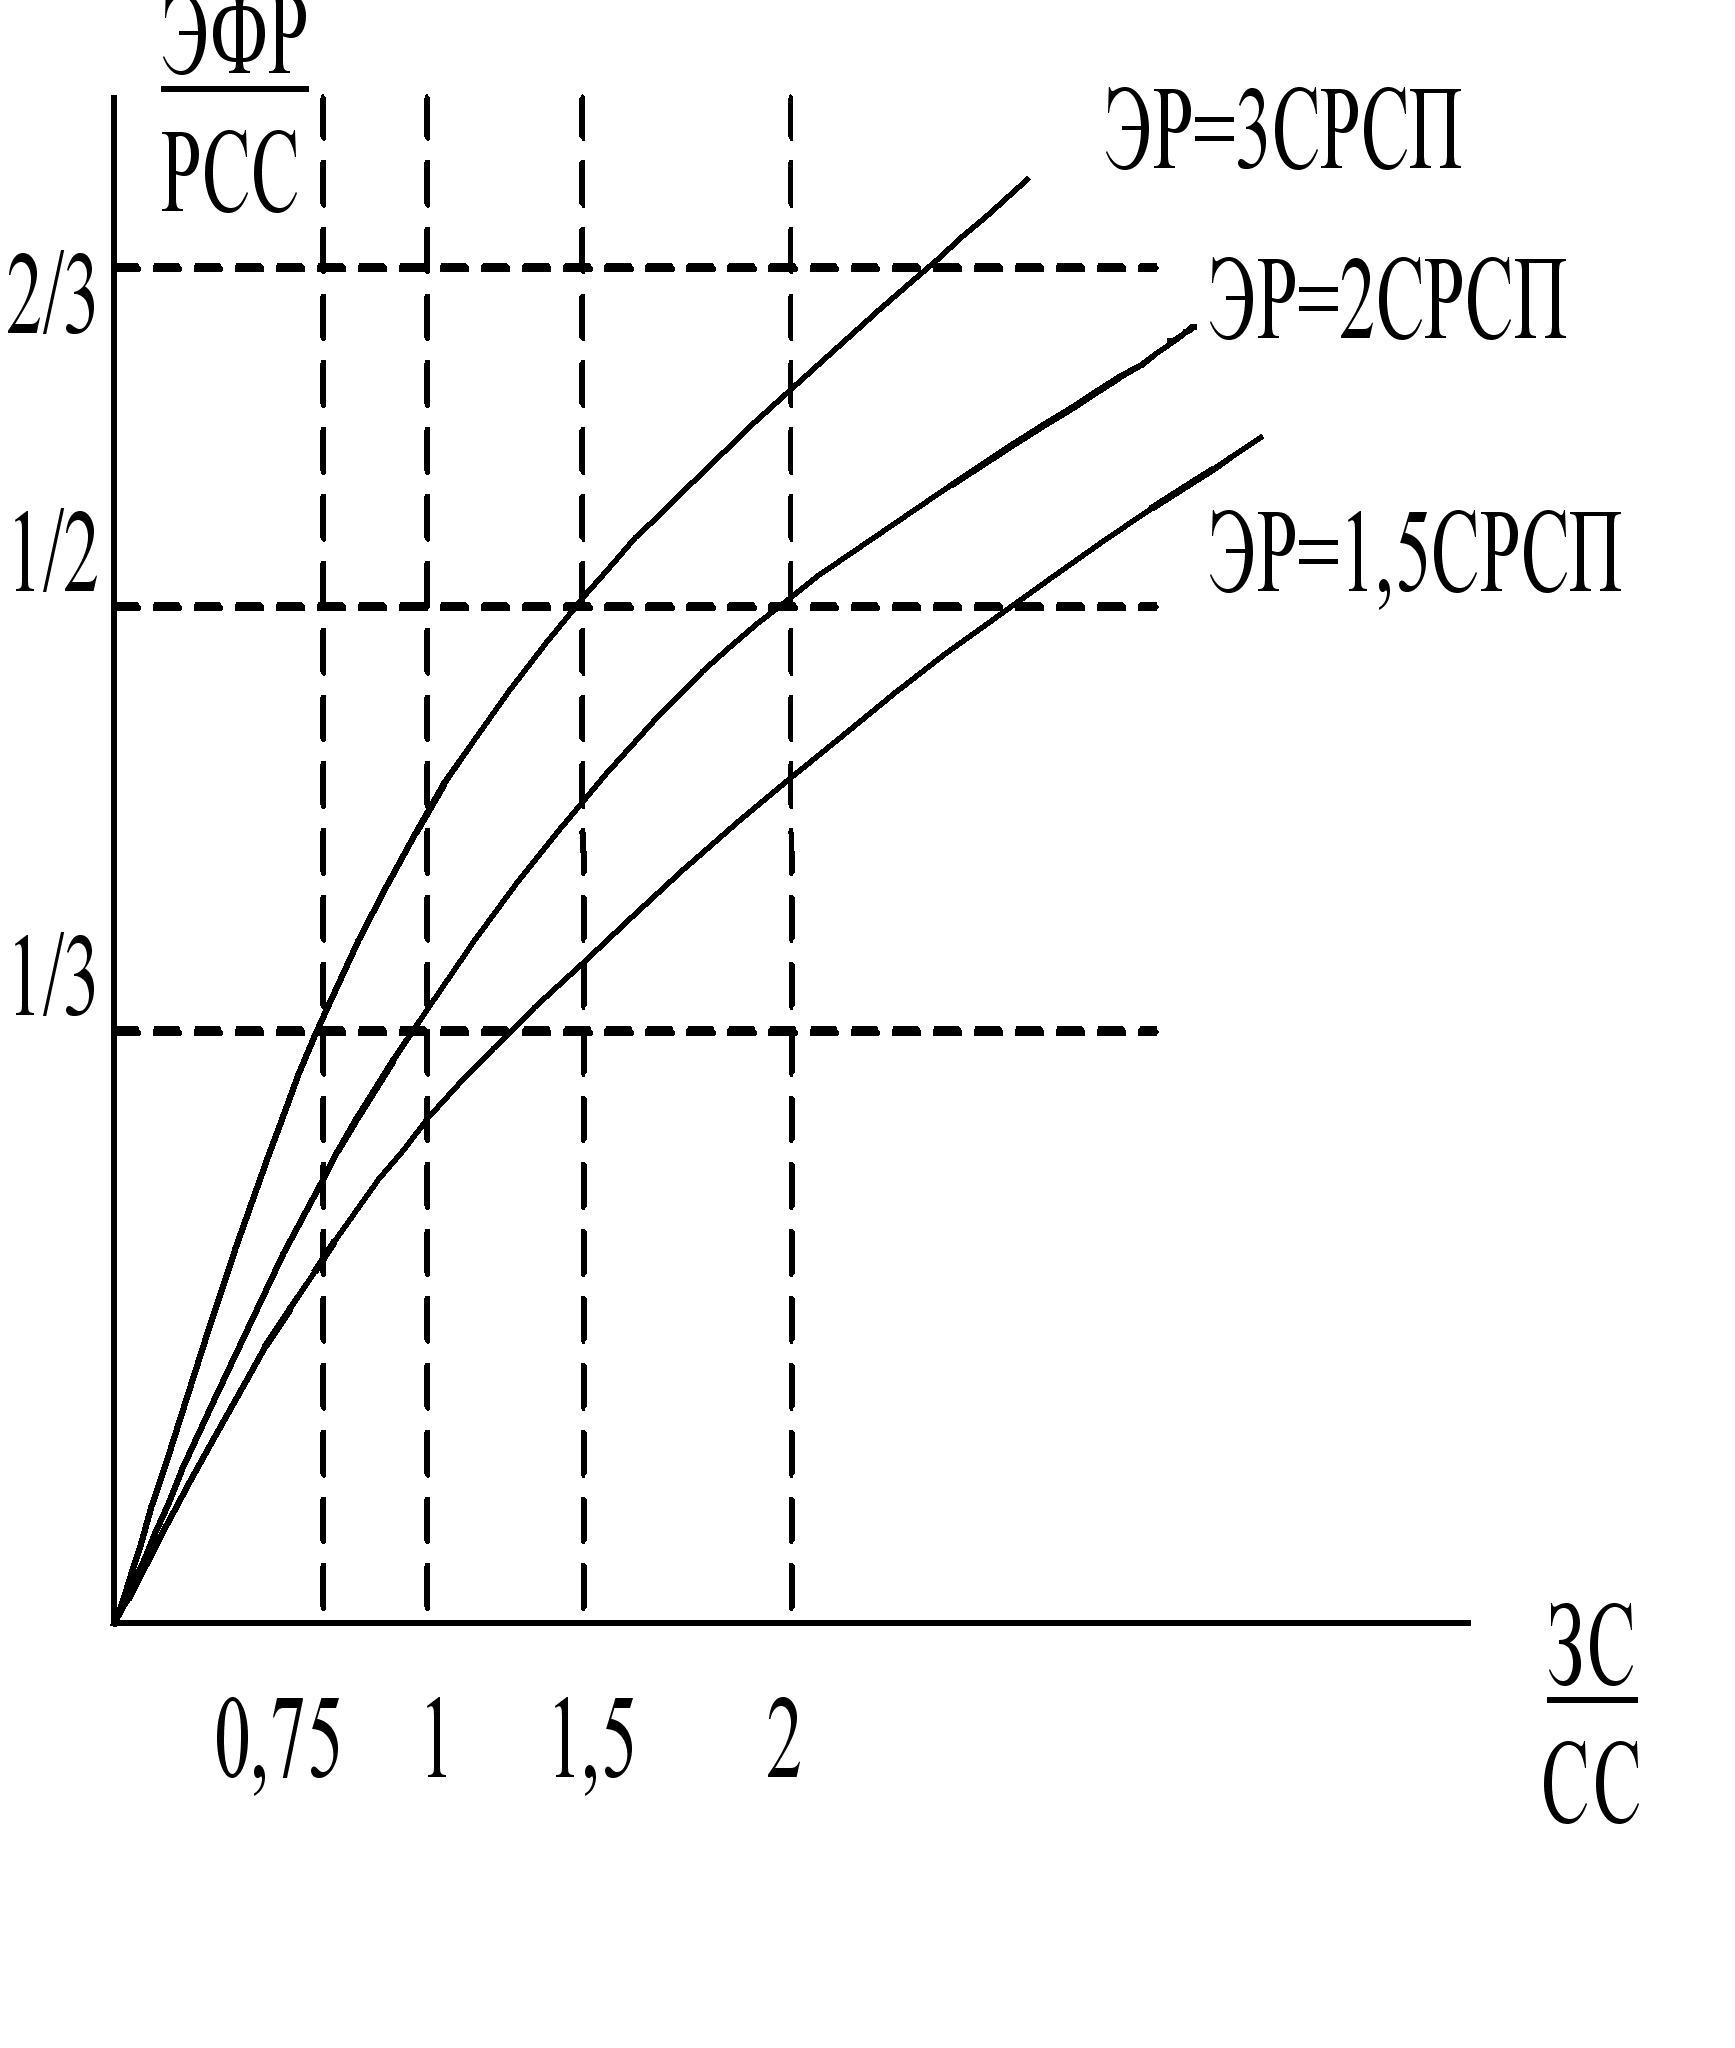
рафический
способ – на
базе статистического
материала
построены
графики определения
относительно
безопасных
значений
экономической
рентабельности,
рентабельности
собственных
средств, средней
ставки процента
и плеча финансового
рычага (рис.
3.3.1).
Рис. 3.3.1. Варианты и условия привлечения заемных средств
По рис. 3.3.1 можно отметить, что чем меньше разрыв между экономической рентабельностью и средней расчетной ставкой процента, тем большую долю приходится отводить на заемные средства – это небезопасно при снижении дифференциала.
С помощью формулы, разработанной Ковалевым, отвечают на вопрос: на сколько процентов изменится чистая прибыль на каждую обыкновенную акцию при изменении нетто-результата эксплуатации инвестиций на один процент. Эта формула на дает ответа на вопросы о безопасной величине и условиях заимствования – этому более соответствует рассмотренный выше метод. Однако этот расчет более подходит для расчета сопряженного воздействия финансового и операционного рычагов и для определения совокупного уровня риска, связанного с предприятием.
Значение эффекта финансового рычага в следующем:
Используется для определения безопасного объема заемных средств.
Для расчета допустимых условий кредитования – под какую ставку целесообразно брать кредит.
Для облегчения налоговой нагрузки предприятия в сочетании с формулой ЧРсс=2/3·ЭР+ЭФР.
Для оценки целесообразности приобретения акций предприятия.
2.4. Управление операционно-финансовым левереджем
Риск – это возможная опасность потерь, вытекающая из специфики тех или иных явлений природы и видов деятельности человека. Риском можно управлять, т.е. использовать различные меры, позволяющие в определенной степени прогнозировать наступление рискового события и принимать меры либо к снижению степени риска, либо к уменьшению его отрицательных последствий.
Все риски поддаются количественной оценке. Эта оценка должна быть разносторонней. Особенности разных видов рисков предполагают неодинаковые подходы к их количественной оценке. Но во всех случаях риск является вероятностной категорией, поэтому его количественное измерение не может быть однозначным и предопределенным.
Связанные с предприятием риски имеют два основных источника:
1. Неустойчивость спроса и цен на готовую продукцию, цен сырья и энергии, не всегда имеющаяся возможность уложиться себестоимостью в цену реализации и обеспечить нормальную массу, норму и динамику прибыли; также действие операционного рычага, сила которого зависит от удельного веса постоянных затрат в общей их сумме и предопределяет степень гибкости предприятия – все это вместе взятое определяет предпринимательский риск. Это риск, связанный с конкретным бизнесом, с возможным недостатком средств для покрытия текущих расходов и расходов по обслуживанию внешних источников средств.
Предпринимательский риск зависит от уровня постоянных затрат: чем постоянные затраты больше, тем выше предпринимательский риск.
2. Неустойчивость финансовых условий кредитования (особенно при колебаниях рентабельности активов), а также действие финансового левереджа определяет финансовый риск.
Финансовый и предпринимательский риски связаны друг с другом, значит, имеют нечто общее и операционный и финансовый рычаги.
Операционный рычаг воздействует своей силой на нетто-результат эксплуатации инвестиций, а финансовый рычаг – на сумму чистой прибыли предприятия, уровень чистой рентабельности его собственных средств и величину чистой прибыли в расчете на каждую обыкновенную акцию. Возрастание процентов за кредит при наращивании эффекта финансового рычага увеличивает постоянные затраты и влияет на повышение операционного рычага, т.е. увеличивается не только финансовый, но и предпринимательский риск.
Чем больше сила воздействия операционного рычага (или чем больше постоянные затраты), тем более чувствителен нетто-результат эксплуатации инвестиций к изменениям объема продаж и выручки от реализации; чем выше уровень эффекта финансового рычага, тем более чувствительна чистая прибыль на акцию к изменениям нетто-результата эксплуатации инвестиций.
Уофр=ОРФР,
где Уофр – уровень сопряженного эффекта операционного и финансового рычагов;
ОР – сила воздействия операционного рычага;
ФР – сила воздействия финансового рычага.
Результаты вычислений по этой формуле указывают на уровень совокупного риска, связанного с предприятием, и отвечают на вопрос: на сколько процентов изменяется чистая прибыль на акцию при изменении объема продаж (выручки от реализации) на один процент.
Концепция сопряженного эффекта дает также возможность оценить чистую прибыль на акцию при изменении выручки от реализации.
Сочетание мощного операционного рычага с мощным финансовым рычагом может оказаться губительным для предприятия, так как предпринимательский и финансовый риски взаимно умножаются, увеличивая неблагоприятный эффект.
Таким образом, задача снижения совокупного риска, связанного с предприятием, сводится в основном к выбору одного из трех вариантов:
1. Высокий уровень эффекта финансового рычага в сочетании со слабой силой воздействия операционного левереджа.
2. Низкий уровень эффекта финансового рычага в сочетании с сильным операционным левереджем.
3. Умеренные уровни эффектов финансового и операционного рычагов – достижение этого варианта оказывается наиболее трудным.
ГЛАВА 3. АНАЛИЗ СОСТОЯНИЯ ФИНАНСОВОГО МЕНЕДЖМЕНТА ОРГАНИЗАЦИИ
3.1. Динамика базовых показателей финансового менеджмента
В теории финансового менеджмента выделяют четыре основных показателя, широко используемых в анализе: добавленную стоимость (ДС), брутто-результат эксплуатации инвестиций (БРЭИ), нетто-результат эксплуатации инвестиций (НРЭИ) и экономическую рентабельность (ЭР).
Величина добавленной стоимости свидетельствует о масштабах деятельности предприятия и о его вкладе в создание национального богатства и определяется как стоимость продукции, произведённой предприятием за анализируемый период (включая увеличение запасов готовой продукции и незавершённое производство), за вычетом стоимости потреблённых материальных средств производства и услуг других организаций.
ЗАО "Хольстер" расширяло свою деятельность, показатель добавленной стоимости за 1997-1999 гг. увеличивается с 10361167 до 15388033 р. (табл. 3.1.1), т.е. за два года составляет 50%.
Таблица 3.1.1. Расчет добавленной стоимости (р.)
| Показатели | 1997 | 1998 | 1999 |
| 1. Выручка | 19064600 | 23868860 | 28173790 |
| 2. Готовая продукция (ГП) | 9661 | 276393 | 178271 |
| 3. Незавершенное производство (НП) | - | - | - |
| 4. Материальные затраты на производство | 8708263 | 11084013 | 12874892 |
|
5. Материальные затраты в ГП1 |
4831 | 138197 | 89136 |
|
6. Материальные затраты в НП2 |
- | - | - |
| 7. Добавленная стоимость (1)+(2)+(3)-(4)-(5)-(6) | 10361167 | 12923043 | 15388033 |
Следующим фундаментальным показателем финансового менеджмента является брутто-результат эксплуатации инвестиций. БРЭИ используется как один из основных промежуточных результатов финансово-хозяйственной деятельности. По экономической природе БРЭИ представляет собой прибыль до вычета амортизационных отчислений, финансовых издержек по заёмным средствам и налога на прибыль. Величина БРЭИ является первейшим показателем достаточности средств на покрытие всех этих расходов (потенциал предприятия).
Удельный вес БРЭИ в добавленной стоимости является показателем эффективности управления предприятием и ориентиром уровня его потенциальной рентабельности.
БРЭИ получается вычитанием из добавленной стоимости расходов на оплату труда и отчислений на социальные нужды (табл. 3.1.2).
Таблица 3.1.2. Расчет брутто-результата эксплуатации инвестиций (БРЭИ)
| Показатели | 1997 | 1998 | 1999 |
| 1. Добавленная стоимость, р. | 10361167 | 12923043 | 15388033 |
|
2. Расходы на оплату труда3, р. |
4113900 | 5631400 | 6777100 |
| 3. Отчисления в социальные фонды, р. (2)·38,5/100 | 1583852 | 2168089 | 2609184 |
| 4. БРЭИ, р. (1)-(2)-(3) | 4663514 | 5123554 | 6001749 |
|
5. Доля БРЭИ в ДС, % (4): (1)·100 |
45 | 40 | 39 |
В ЗАО "Хольстер" наблюдается увеличение брутто-результата эксплуатации инвестиций, однако темп роста БРЭИ отстает от темпа роста ДС. Об этом говорит снижение доли БРЭИ в добавленной стоимости.
Если из показателя БРЭИ вычесть затраты на восстановление основных фондов, то получим важнейший показатель, широко используемый в анализе, - нетто-результат эксплуатации инвестиций. НРЭИ представляет собой прибыль до уплаты процентов за кредиты и налога на прибыль. На практике НРЭИ вычисляют путём сложения величины балансовой прибыли и процентов за кредит, относимых на себестоимость продукции (табл. 3.1.3). Такой способ позволяет избежать двойного счета процентов, так как часть процентов, уплачиваемых из чистой прибыли, содержится в прибыли.
Таблица 3.1.3. Расчет нетто-результата эксплуатации инвестиций (НРЭИ)
| Показатели | 1997 | 1998 | 1999 |
| 1. Балансовая прибыль, р. | 1291990 | 856480 | 1096390 |
| 2. Средняя расчетная ставка процента за кредиты, % | 16 | 16 | 16 |
| 3. Кредиты и займы, р. | 1270000 | 1389843 | 1807185 |
| 4. Сумма процентов, р. (3)*((2):100) | 203200 | 222375 | 289150 |
| 5. НРЭИ, р. (1)+(4) | 1495190 | 1078855 | 1385540 |
Изменение базовых показателей финансового менеджмента показано на рис. 3.1.1.
Р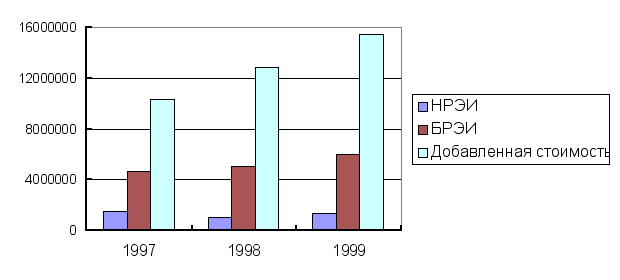
ис.
3.1.1. Динамика
основных показателей
финансового
менеджмента
К основным показателям финансового менеджмента относят также экономическую рентабельность активов. В основе расчёта данного показателя лежит следующая формула:
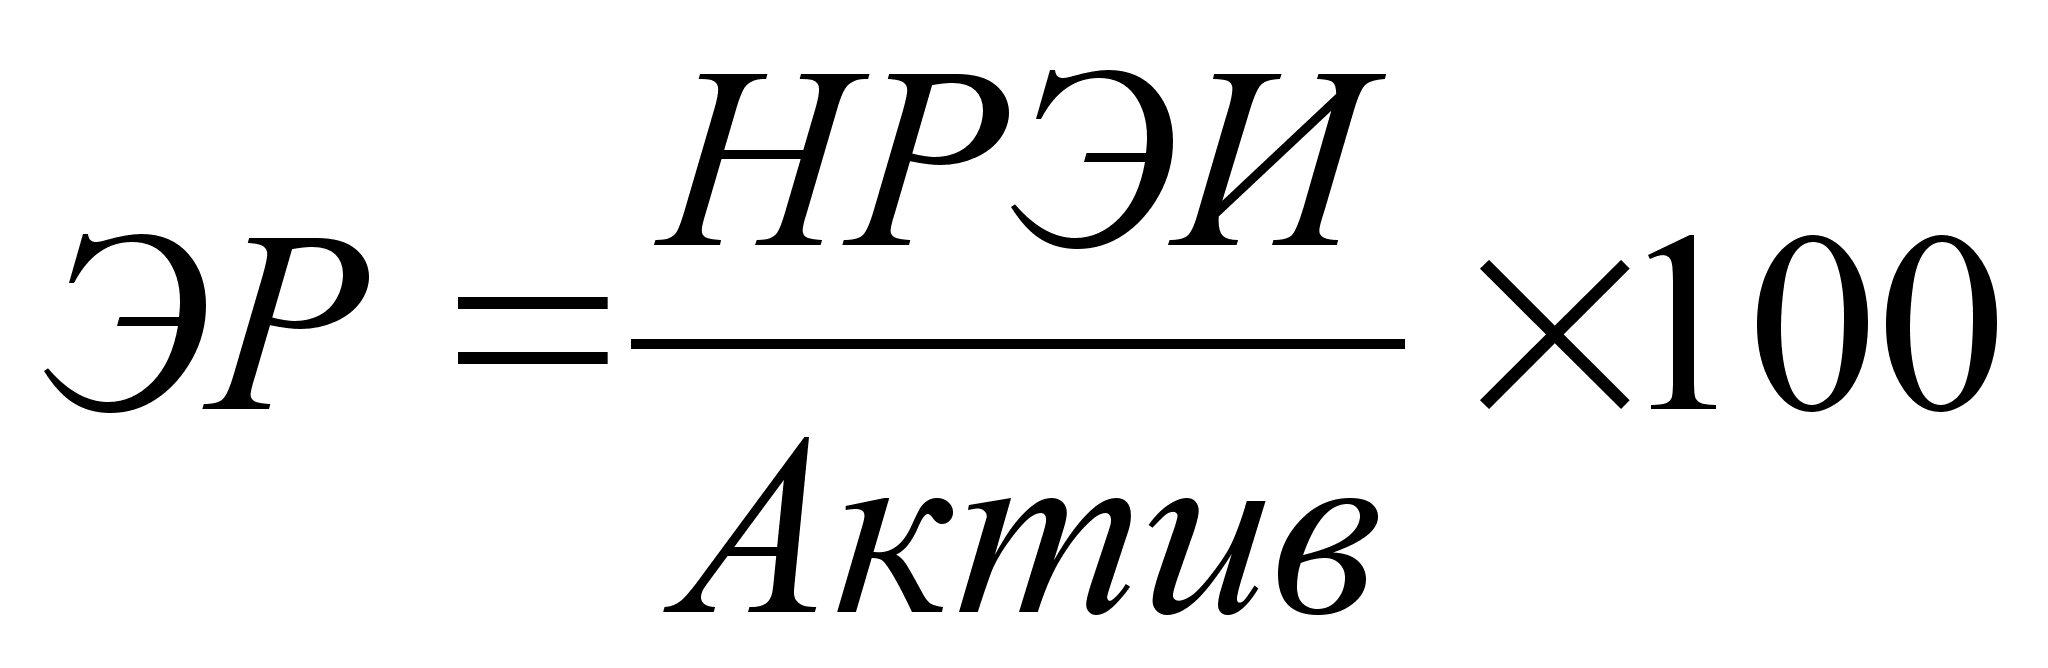
Экономический смысл показателя экономической рентабельности заключается в следующем: его значение показывает размер отдачи на вложенный капитал в относительном выражении (табл. 3.1.4).
Таблица 3.1.4. Расчёт экономической рентабельности ЗАО "Хольстер"
| Показатели | 1997 | 1998 | 1999 |
| 1. НРЭИ, р. | 1495190 | 1078855 | 1385540 |
| 2. Актив, р. | 7602572 | 11143835 | 13245908 |
|
3. ЭР, % (1)/(2)100 |
19,67 | 9,68 | 10,46 |
Наибольшее значение ЭР было в 1997 г. и составляло 20%, в 1998 г. ЭР снизилась больше чем в два раза, однако в 1999 г. наблюдается рост ЭР на 0,8%. Выявить причины изменения ЭР можно с помощью наглядного и эффективного инструмента – факторного анализа рентабельности, предложенного корпорацией DuPont.
Чтобы использовать формулу Дюпона, необходимо рассчитать ещё один показатель – оборот предприятия. Последний складывается из выручки от реализации и внереализационных доходов (табл. 3.1.5).
Таблица 3.1.5. Расчет оборота
| Показатели | 1997 | 1998 | 1999 |
| 1. Выручка | 19064600 | 23868860 | 28173790 |
| 2. Внереализационные доходы | 200000 | 258000 | 418230 |
| 3. Оборот (1)+(2) | 19264600 | 24126860 | 28592020 |
Модель Дюпона выглядит следующим образом:
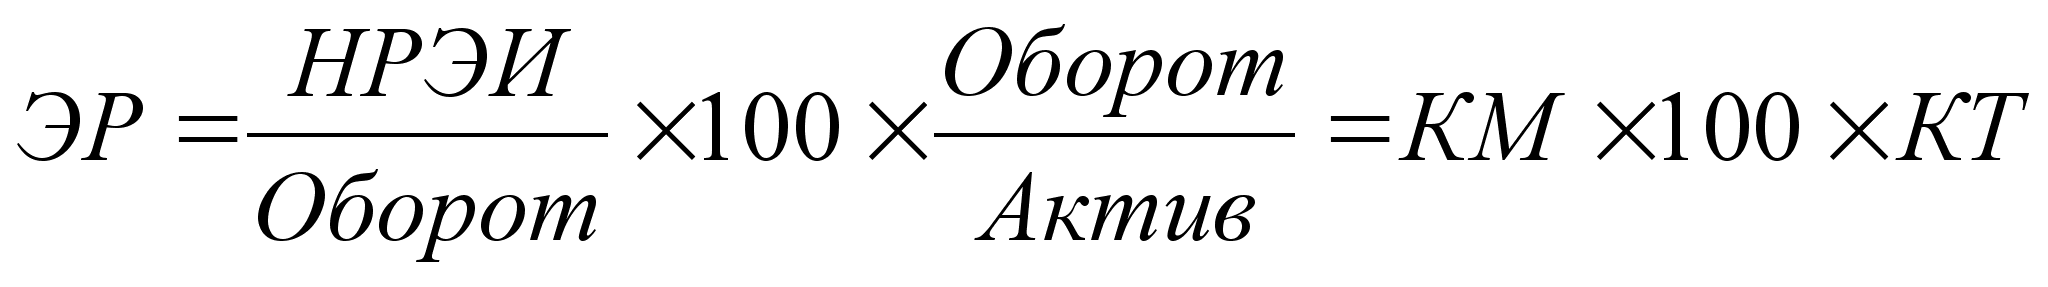 ,
где КМ – коммерческая маржа или рентабельность продаж;
КТ – коэффициент трансформации или показатель оборачиваемости активов.
Факторный анализ рентабельности для ЗАО "Хольстер" осуществлён в табл. 3.1.6.
Таблица 3.1.6. Анализ экономической рентабельности по модели Дюпона
| Показатели | 1997 | 1998 | 1999 |
| 1. НРЭИ, р. | 1495190 | 1078855 | 1385540 |
| 2. Оборот, р. | 19264600 | 24126860 | 28592020 |
| 3. Актив, р. | 7602572 | 11143835 | 13245908 |
|
4. КМ, % (1): (2)100 |
7,76 |
4,47 |
4,85 |
| 5. КТ (2): (3) | 2,53 | 2,17 | 2,16 |
|
6. ЭР, % (4)(5) |
19,67 | 9,68 | 10,46 |
Таким образом, на снижение ЭР в 1998 г. оказало влияние уменьшение рентабельности продаж и замедление оборачиваемости активов. Увеличение экономической рентабельности в 1999 г. обусловлено лишь небольшим увеличением коммерческой маржи.
3.2. Анализ уровня операционного левереджа
Для проведения оценки уровня операционного левереджа воспользуемся методом определения порога рентабельности (табл. 3.2.1, 3.2.2).
Порог рентабельности – это минимальный объем реализации, при котором данный бизнес окупает вложенные в него затраты. Если объем реализации ниже порога рентабельности, предприятие несет убытки, если выше – получает прибыль.
Таблица 3.2.1. Вспомогательная таблица для расчета порога рентабельности для ЗАО "Хольстер" за 1997-1999гг.
| Показатели | 1997 | 1998 | 1999 |
| 1. Выручка, р. | 19064600 | 23868860 | 28173790 |
| 2. Переменные затраты, р. | 15833100 | 20152850 | 23408860 |
| 3. Валовая маржа | |||
| 3.1. Валовая маржа, р. (1)-(2) | 2317151 | 3716010 | 4764930 |
| 3.2. Доля валовой маржи в выручке (3.1): (1) | 0,1695 | 0,1557 | 0,1691 |
| 4. Постоянные затраты, р. | 1939510 | 2859530 | 3668540 |
| 5. Прибыль, р. | 1291990 | 856480 | 1096390 |
| 6. Порог рентабельности, р. (4): (3.2) | 11442537 | 18365639 | 21691122 |
Таблица 3.2.2. Вспомогательная таблица для расчета порога рентабельности для ЗАО "Хольстер" по изделиям за 1999г.
| Показатели | Ремни | Чехлы | Папки |
| 1. Выручка, р. | 6245818 | 7841130 | 14086900 |
| 2. Переменные затраты, р. | 3928667 | 4931916 | 8860100 |
| 3. Валовая маржа, р. (1)-(2) | 2317151 | 2909214 | 5226800 |
| 4. Доля валовой маржи в выручке (3): (1) | 0,371 | 0,371 | 0,371 |
| 5. Постоянные затраты, р. | 807079 | 1027191 | 1834270 |
| 6. Прибыль, р. | 2424421 | 2688819 | 2930660 |
| 7. Порог рентабельности, р. (5): (4) | 2175415 | 2768709 | 4944124 |
| 8. Порог рентабельности, шт. | 10714 | 2331 | 3510 |
Не представляют трудности и графические способы определения порога рентабельности. Первый из этих способов основан на равенстве валовой маржи и постоянных затрат при достижении порогового значения выручки от реализации (см. рис. 3.2.1., 3.2.2., 3.2.3.). Второй графический способ определения порога рентабельности базируется на равенстве выручки и суммарных затрат при достижении порога рентабельности (см. рис. 3.2.4., 3.2.5., 3.2.6.). Результатом будет пороговое значение физического объёма производства.
Г
Затраты, р.
рафический способ №1
3231500
ВВМ


Прибыль 1291990 р.

ВМ=ПЗ
1939510

Постоянные затраты
ПР



0
Выручка, р.
11442534
19064600
Р
Затраты, р.
ис. 3.2.1. Определение порога рентабельности за 1997 год
3716010
ВВМ
Прибыль 856480 р.
ВМ=ПЗ
2859530
Постоянные затраты
ПР
0
Выручка, р.
18365639
23868860
Р
Затраты, р.
ис. 3.2.2. Определение порога рентабельности за 1998 год
4764930
ВВМ
Прибыль 1096390 р.
ВМ=ПЗ
3668540
Постоянные затраты
ПР
0
Выручка, р.
28173790