Состояние и пути совершенствования финансового менеджмента организации
21691122
Рис. 3.2.3. Определение порога рентабельности за 1999 год
Графический способ №2
Затраты, р.

6245818
Выручка от реализации
4735746
Суммарные затраты
ПР



Переменные затраты


807079
Постоянные затраты


0
Vреал. шт.
30766814
10714
Рис. 3.2.4. Определение порога рентабельности по изделию "ремни" за 1999г.
Затраты, р.
7841130
Выручка от реализации
5959107
Суммарные затраты
ПР
Переменные затраты
1027191
Постоянные затраты
0
Vреал. шт.
6600
2331
Рис. 3.2.5. Определение порога рентабельности по изделию "чехлы" за 1999г.
Затраты, р.
14086900
Выручка от реализации
10694370
Суммарные затраты
ПР
Переменные затраты
1834270
Постоянные затраты
0
Vреал. шт.
10000
3510
Рис. 3.2.6. Определение порога рентабельности по изделию "папки" за 1999г.
За рассматриваемый период предприятие преодолело порог рентабельности и получило прибыль. Такова методика определения порога рентабельности по каждому виду продукции, рекомендованная Е.С. Стояновой.
Определим теперь уровень операционного левереджа и запас финансовой прочности (табл. 3.2.3, 3.2.4) по методике Е.С. Стояновой.
Таблица 3.2.3. Расчета уровня операционного левереджа для ЗАО "Хольстер" за 1997-1999гг.
| Показатели | 1997 | 1998 | 1999 |
| 1. Выручка, р. | 19064600 | 23868860 | 28173790 |
| 2. Валовая маржа, р. | 2317151 | 3716010 | 4764930 |
| 3. Прибыль, р. | 1291990 | 856480 | 1096390 |
| 4. Порог рентабельности, р. | 11442537 | 18365639 | 21691122 |
| 5. Уровень операционного левереджа (2): (3) | 2,5012 | 4,3387 | 4,3460 |
| 6. Запас финансовой прочности (ЗФП) | |||
| 6.1. ЗФП, р. (1)-(4) | 7622063 | 5503221 | 6482668 |
|
6.2. ЗФП, в % к выручке (6.1): (1)100 |
39,98 | 23,06 | 23,01 |
Наибольшая чувствительность предприятия к изменению объёма производства наблюдалась в 1999 году – при изменении объёма продаж на 1%, прибыль изменяется на 4,77%. Данная зависимость сохраняется как при увеличении, так и при уменьшении объёма продаж.
Предприятие может выдерживать снижение выручки от реализации на почти 40% в 1997 г., на 23% в 1998 и 1999 гг. без ухудшения своего финансового состояния, то есть у предприятия достаточный запас финансовой прочности.
Таблица 3.2.4. Расчета операционного левереджа для ЗАО "Хольстер" по изделиям за 1999г.
| Показатели | Ремни | Чехлы | Папки |
| 1. Выручка, р. | 6245818 | 7841130 | 14086900 |
| 2. Переменные затраты, р. | 3928667 | 4931916 | 8860100 |
| 3. Валовая маржа, р. (1)-(2) | 2317151 | 2909214 | 5226800 |
| 4. Доля валовой маржи в выручке (3): (1) | 0,371 | 0,371 | 0,371 |
| 5. Постоянные затраты, р. | 807079 | 1027191 | 1834270 |
| 6. Прибыль, р. | 2424421 | 2688819 | 2930660 |
| 7. Порог рентабельности, р. (5): (4) | 2175415 | 2768709 | 4944124 |
| 8. Порог рентабельности, шт. | 10714 | 2331 | 3510 |
| 9. Уровень операционного левереджа (3): (6) | 1,33 | 1,38 | 1,63 |
| 10. Запас финансовой прочности, р. (1)- (7) | 4070403 | 5072421 | 9142776 |
| 11. Запас финансовой прочности, шт. (12)-(8) | 20046 | 4269 | 6490 |
| 12. Объем реализации, шт. | 30760 | 6600 | 10000 |
В 1999 г. наиболее высокий уровень операционного левереджа у товара "папки", т.е. увеличение объема реализации этого изделия на 1% приведет к увеличению прибыли на 1,63%. Запас финансовой прочности по изделиям достаточно высок и составляет в среднем 35%.
Теперь рассчитаем уровень операционного левереджа по методике М.Н. Крейниной (табл. 3.2.5) за 1999 г.
Таблица 3.2.5. Расчета уровня операционного левереджа для ЗАО "Хольстер"
| Показатели | Ед. изм. | Варианты | ||
| 1 | 2 | 3 | ||
| 1. Выручка | р. | 28173790 | 28173790 | 28173790 |
| 2. Переменные затраты | р. | 23408860 | 23408860 | 23408860 |
| 3. Постоянные затраты | р. | 3668540 | 3668540 | 3668540 |
| 4. Прибыль | р. | 1096390 | 1096390 | 1096390 |
| 5. Снижение выручки от реализации, в т.ч. | % | 25 | 25 | 25 |
| 5.1. за счет снижения цен | % | 10 | +5 | 30 |
| 5.2. за счет снижения объема продаж | % | 15 | 30 | +5 |
| 6. Операционный левередж: | ||||
| 6.1. при снижении цен (1) / (4) | 25,7 | 25,7 | 25,7 | |
| 6.2. при снижении объема продаж ((1)-(2))/(4) | 4,346 | 4,346 | 4,346 | |
|
7. Операционный левередж [(6.1)·(5.1)+(6.2)·(5.2)]/(5) |
11,464 | 0,125 | 749,27 | |
Примечание. 1. Знак "+" в строках 5.1 и 5.2 означает, что произошел рост, а не снижение фактора, однако другой фактор снизился в большей степени, перекрыл этот рост и привел к снижению выручки от реализации.
2. Для варианта 2 формула в стр. 7 принимает вид [(6.2)·(5.2)-(6.1)·(5.1)]/(5); для варианта 3 - [(6.1)·(5.1)-(6.2)·(5.2)]/(5).
В вариантах 2 и 3 взяты особые условия: уменьшение выручки от реализации происходит за счет снижения натурального объема продаж при одновременном повышении цен, частично компенсирующем сокращение натурального объема (вариант 2). Или при резком снижении цен рост объема продаж частично компенсирует этот фактор, и выручка от реализации снижается в меньшей степени, чем цены (вариант 3). Такие ситуации реальны, так как само по себе снижение цен может вызвать рост спроса на продукцию предприятия, и наоборот.
Уровень риска в варианте 3 во много раз выше, чем в варианте 2. Это понятно, так как снижение натурального объема продаж привело к снижению переменных затрат, а следовательно, к относительно меньшему сокращению суммы прибыли от реализации по сравнению с вариантом 3, когда при снижении цен пришлось увеличивать переменные затраты.
Практический вывод из этого расчета: если у предприятия при неблагоприятной рыночной ситуации для его продукции есть возможность выбора, то лучше значительно снизить натуральный объем продаж, несколько повысив при этом цены. Тогда потери прибыли будут меньше, чем при других вариантах регулирования спроса.
Следует обратить внимание на соотношение уровней операционного левереджа в варианте 3. Степень риска оказывается меньше при снижении цен на 25% без изменения натурального объема продаж, чем при снижении цен на 30% и увеличении натурального объема продаж на 5%.
Еще один практический вывод. При ситуации, когда выручка от реализации снижается, нецелесообразно снижение цен компенсировать ростом натурального объема продаж. При такой компенсации предприятие может потерять больше прибыли, чем при снижении цен, обеспечивающем реализацию натурального объема на базисном уровне.
Если рассмотреть вышеприведенные расчеты, то легко заметить, что операционный левердж по методике Е.С. Стояновой есть не что иное, как операционный левередж по изменению объема продаж в методике М.Н. Крейниной. Поэтому действие операционного левереджа при снижении объема продаж оказывается сильнее, так как в расчет принимается еще и изменение цен.
Таким образом, уровень операционного левереджа измеряется и оценивается по-разному в зависимости от того, за счет каких факторов может произойти уменьшение выручки от реализации: только в результате снижения цен, только в результате снижения натурального объема продаж, или, что гораздо реальнее, за счет сочетания обоих этих факторов. Зная это, можно регулировать степень риска, используя каждый фактор в той или иной мере, в зависимости от конкретных условий деятельности предприятия.
3.3. Анализ уровня финансового левереджа
Определим эффект финансового левереджа для ЗАО "Хольстер" за 1997-1999 гг. (табл. 3.3.1, 3.3.2).
Таблица 3.3.1. Расчет эффекта финансового рычага
| Показатели | 1997 | 1998 | 1999 |
| 1. Собственные средства, р. | 5403166 | 7032144 | 7101714 |
| 2. Заемные средства, р. | 2199406 | 4111691 | 6144194 |
| 3. Плечо финансового рычага (стр.2/стр.1) | 0,407 | 0,585 | 0,865 |
| 4. Средняя расчетная ставка процента, % | 16 | 16 | 16 |
| 5. Экономическая рентабельность, % | 19,67 | 9,68 | 10,46 |
| 6. Дифференциал, % | 3,67 | -6,32 | -5,54 |
| 7. Ставка налога на прибыль отн. | 0,35 | 0,35 | 0,30 |
| 8. Эффект финансового рычага, % | 0,97 | -2,4 | -3,35 |
| 9. Чистая рентабельность собственных средств (2/3·ЭР+ЭФР) | 14,08 | 4,05 | 3,62 |
Таблица 3.3.2. Расчет эффекта финансового рычага без учета кредиторской задолженности
| Показатели | 1997 | 1998 | 1999 |
| 1. Собственные средства, р. | 5403166 | 7032144 | 7101714 |
| 2. Заемные средства, р. | 1270000 | 1389843 | 1807185 |
| 3. Плечо финансового рычага (стр.2/стр.1) | 0,235 | 0,198 | 0,254 |
| 4. Средняя расчетная ставка процента, % | 16 | 16 | 16 |
| 5. Экономическая рентабельность, % | 19,67 | 9,68 | 10,46 |
| 6. Дифференциал, % | 3,67 | -6,32 | -5,54 |
| 7. Ставка налога на прибыль отн. | 0,35 | 0,35 | 0,30 |
| 8. Эффект финансового рычага, % | 0,56 | -0,81 | -0,99 |
| 9. Чистая рентабельность собственных средств (2/3·ЭР+ЭФР) | 13,67 | 5,64 | 5,98 |
На предприятии с каждым годом уменьшается эффект финансового рычага – с 0,97% в 1997 г. до отрицательных величин в 1998 и 1999 гг. Привлечение кредиторской задолженности увеличивает ЭФР и соответственно рентабельность собственных средств в 1997 г., в оставшемся периоде нельзя судить о влиянии этого фактора, так как величина ЭФР отрицательна. Это обусловлено слишком маленькой экономической рентабельностью активов.
Структура капитала оказывает влияние на результат финансово-хозяйственной деятельности предприятия. Для характеристики степени финансового риска инвестирования финансовых ресурсов в данное предприятие применяют следующие аналитические показатели:
Соотношение между собственными и заемными средствами.
Показатель покрытия расходов по обслуживанию заемного и долгосрочного капитала (НРЭИ/проценты за кредиты в денежном выражении).
Основными критериями формирования рациональной структуры средств предприятия являются:
Сравнительный анализ чистой рентабельности собственных средств и чистой прибыли в расчете на акцию для различных вариантов структуры пассивов предприятия.
Расчет порогового (критического) значения НРЭИ.
Рассмотрим вариантные расчеты чистой рентабельности собственных средств и чистой прибыли на акцию для ЗАО "Хольстер" по состоянию на 1999г.
ЗАО имеет 103273 выпущенных и оплаченных акции на общую сумму 1032730 р. Фирма рассматривает альтернативные возможности:
1) провести дополнительную эмиссию акций того же номинала (10 р.) еще на 100000 р.
2) привлечь кредитов на эту же сумму под среднюю расчетную ставку процента 16%.
Анализ проводится для двух различных прогностических сценариев НРЭИ (табл. 3.3.3):
оптимистический сценарий допускает достижение величины НРЭИ 2500000р.;
пессимистический ограничивает НРЭИ суммой 1000000 р.
Принять, что всю чистую прибыль выплачивают дивидендами, не оставляя нераспределенной прибыли.
Актив без привлечения дополнительных заемных средств составляет 13245908 р. (вариант с кредиторской задолженностью). Уже имеющиеся кредиты 1807185 р. (заемные средства с кредиторской задолженностью (беспроцентные средства) 6144194 р.). Собственный капитал 7101714 р.
Таблица 3.3.3. Сценарии финансирования
| Показатели | Бездолговое | Долговое | ||
| Пессимист. | Оптимист. | Пессимист. | Оптимист. | |
| 1. НРЭИ, р. | 1000000 | 2500000 | 1000000 | 2500000 |
| 2. Проценты за кредит, р. | 289150 | 289150 | 305150 | 305150 |
| 3. Прибыль, подлежащая налогообложению, р. (1)-(2) | 710850 | 2210850 | 694850 | 2194850 |
| 4. Сумма налога на прибыль, р. (30%) | 213255 | 663255 | 208455 | 658455 |
| 5. Чистая прибыль, р. (3)-(4) | 497595 | 1547595 | 486395 | 1536395 |
| 6. Количество обыкновенных акций, шт. | 113273 | 113273 | 103273 | 103273 |
| 7. Экономическая рентабельность, % | 7,49 | 18,73 | 7,49 | 18,73 |
| 8. СРСП, % | 16 | 16 | 16 | 16 |
| 9. Чистая прибыль на акцию, р. (5)/(6) | 4,71 | 13,66 | 4,39 | 14,88 |
|
10. Эффект финансового рычага, % (1-Нотн)·(10.1)·(10.2) |
-5,06 | 1,62 | -5,24 | 1,68 |
| 10.1. плечо (ЗС/СС) | 0,85 | 0,85 | 0,88 | 0,88 |
| 10.2. дифференциал (ЭР-СРСП) | -8,51 | 2,73 | -8,51 | 2,73 |
|
11. Чистая рентабельность СС, % (1-Нотн)·(7)+(10) |
0,18 | 14,73 | 0,003 | 14,79 |
Наиболее предпочтительным является достижение оптимистического уровня НРЭИ, так как при пессимистическом уровне дифференциал финансового рычага отрицательный, что ведет к снижению чистой рентабельности собственных средств (в случае долгового финансирования чистая рентабельность при НРЭИ=1000000 р. практически равна нулю).
С точки зрения чистой прибыли на акцию более привлекательным является долговое финансирование (14,88>13,66). То же самое можно сказать о чистой рентабельности СС, однако, следует учитывать риск, возникающий при пониженном уровне НРЭИ в случае финансирования за счет привлечения дополнительных кредитов.
В конечном итоге, выбор сценария финансирования остается за руководством в зависимости от целей, которые ставятся перед организацией.
Пороговое значение НРЭИ – это такое значение НРЭИ, при котором чистая прибыль на акцию или чистая рентабельность собственных средств одинакова как для варианта с привлечением заемных средств, так и для варианта использования исключительно собственных средств. На пороговом значении НРЭИ одинаково выгодно использовать и заемные и собственные средства, значит ЭФР=0 – либо за счет нулевого значения дифференциала (тогда ЭР=СРСП), либо за счет нулевого плеча рычага (тогда заемных средств просто нет).
Рассчитаем критический НРЭИ для ЗАО "Хольстер" на 1999 г.
ЭР=СРСП=16%
Э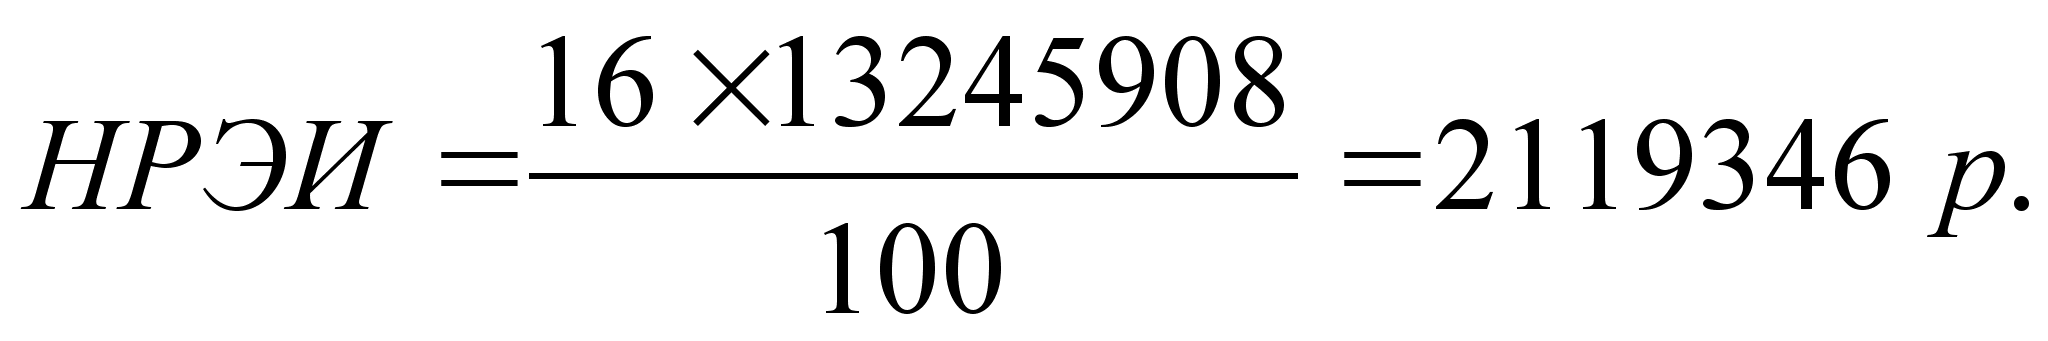
Р=(НРЭИ/Актив)·100
НРЭИ=ЭР·Актив/100
Г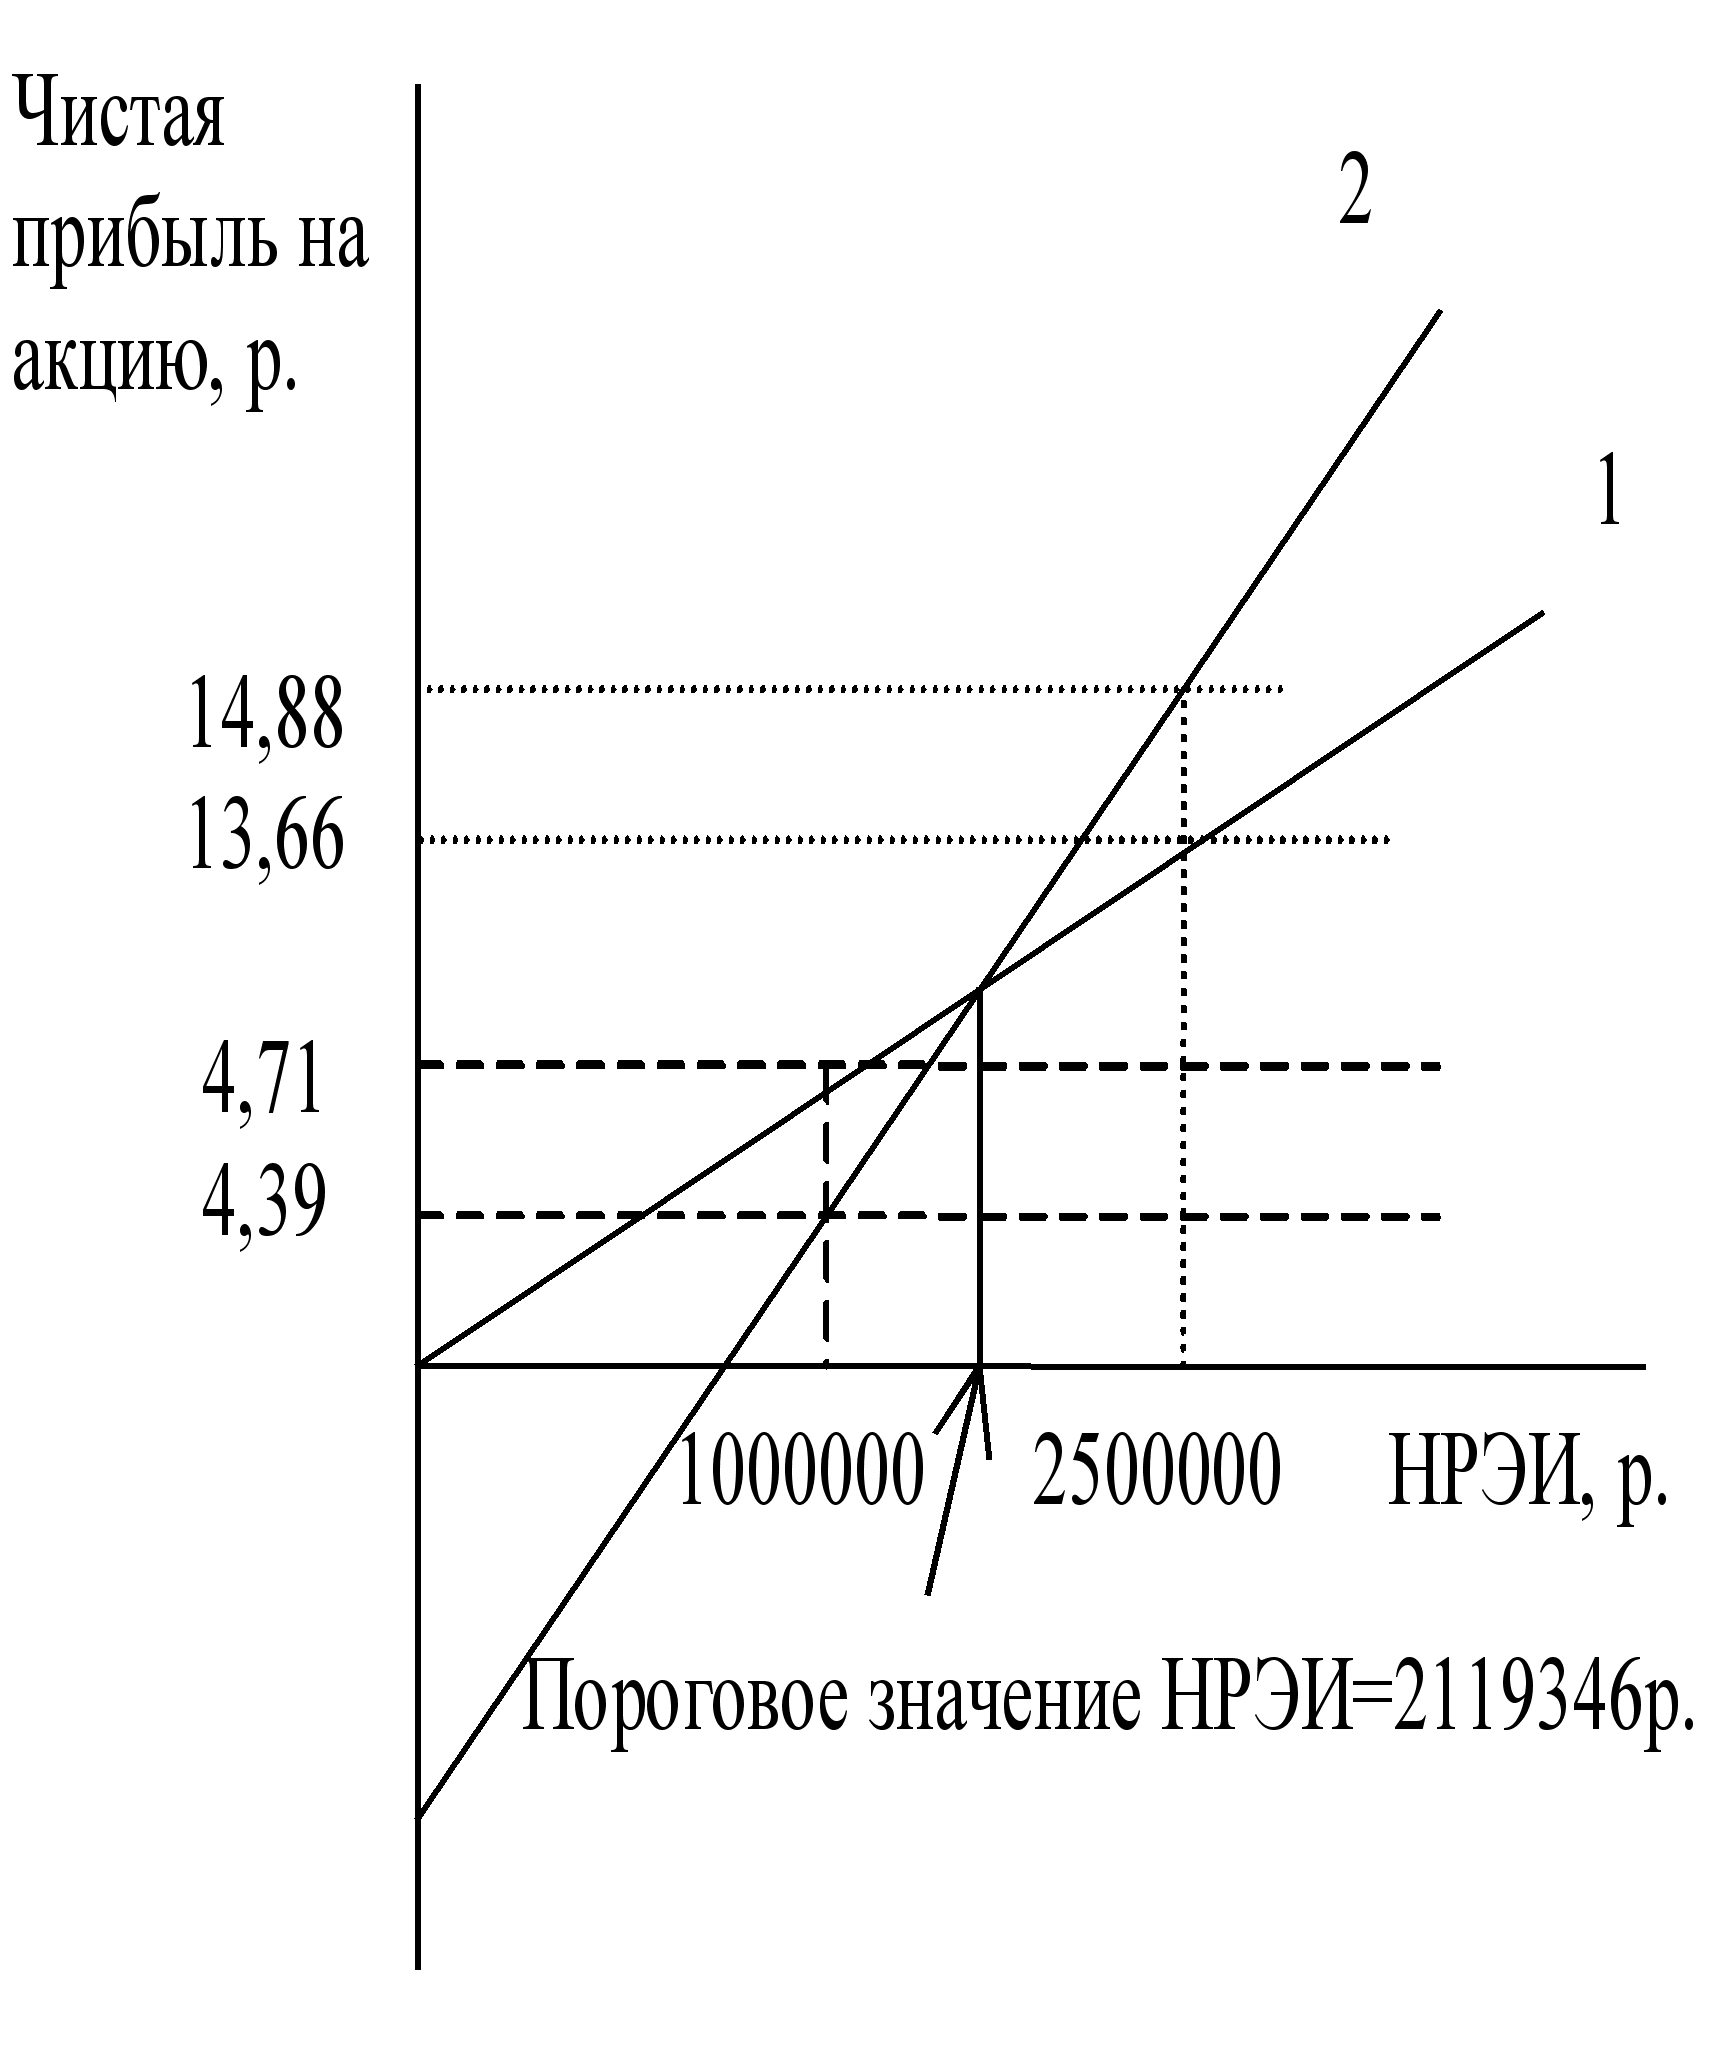
рафическая
интерпретация
критического
значения
нетто-результата
эксплуатации
инвестиций
представлена
на рис. 3.3.1. Здесь
график 1 – это
вариант бездолгового
финансирования
и график 2 – с
привлечением
дополнительных
кредитов.
Рис. 3.3.1. Пороговое значение НРЭИ
До достижения НРЭИ суммы 2119346 р. выгоднее использовать вариант бездолгового финансирования, чистая прибыль на акцию при отказе от заимствований оказывается выше. После достижения НРЭИ суммы 2119346 р. выгоднее привлекать долговое финансирование – чистая прибыль на акцию при использовании кредита оказывается более высокой.
3.4. Анализ формирования финансовых стратегий
Для успешной деятельности предприятия необходимо максимально гибко реагировать на изменения во внешней среде. Для этого организация должна соответствовать определенным критериям. Одним из способов определения соответствия – это анализ финансового состояния организации.
Оценим финансовое состояние ЗАО "Хольстер" (табл. 3.4.1) на основе методики, разработанной А.Д. Шереметом и Р.С. Сайфуллиным.
Рейтинговая оценка учитывает все важнейшие параметры (показатели) финансовой и производственной деятельности предприятия, то есть хозяйственной деятельности в целом. При ее построении используются данные о производственном потенциале предприятия, рентабельности его продукции, эффективности использования производственных и финансовых ресурсов, состоянии и размещении средств, их источники и другие показатели.
Система показателей базируется на данных публичной отчетности предприятий. Это требование делает оценку массовой, позволяет контролировать изменения в финансовом состоянии предприятия всеми участниками экономического процесса, дает возможность оценить результативность и объективность самой методики комплексной оценки.
Исходные показатели для рейтинговой оценки объединены в четыре группы. В первую группу включены наиболее обобщенные и важные показатели оценки прибыльности (рентабельности) хозяйственной деятельности предприятия. В общем случае показатели рентабельности представляют собой отношение прибыли к тем или иным средствам (имуществу) предприятия, участвующим в получении прибыли.
Во вторую группу включены показатели эффективности управления предприятием. Рассматриваются наиболее общие 4 показателя. Эффективность управления определяется отношением прибыли ко всему обороту предприятия – выручке от реализации продукции (работ, услуг) без налога на добавленную стоимость. При этом используются показатели: прибыль от всей реализации, прибыль от реализации продукции, чистая прибыль, общая (балансовая) прибыль.
В третью группу включены показатели оценки деловой активности предприятия. Отдача всех активов (всего капитала) предприятия определяется отношением выручки от реализации продукции к валюте баланса. Отдача основных фондов исчисляется отношением выручки от реализации продукции к стоимости основных средств и нематериальных активов. Оборачиваемость оборотных фондов (количество оборотов) рассчитывается отношением выручки от реализации продукции к стоимости оборотных средств.
Оборачиваемость запасов определяется отношением выручки от реализации продукции к стоимости запасов.
Оборачиваемость дебиторской задолженности исчисляется отношением выручки от реализации продукции к общей сумме дебиторской (краткосрочной и долгосрочной) задолженности.
Отдача собственного капитала рассчитывается как отношение выручки от реализации продукции к величине источников собственных средств.
В четвертую группу включены показатели оценки ликвидности и рыночной устойчивости предприятия. Текущий коэффициент ликвидности (покрытия) определяется отношением суммы оборотных активов к сумме срочных обязательств. Коэффициент абсолютной ликвидности исчисляется отношением суммы денежных средств и дебиторской задолженности к сумме срочных обязательств.
Обеспеченность запасов и затрат собственными оборотными средствами исчисляется отношением суммы собственных оборотных средств к стоимости запасов. При характеристике рыночной устойчивости акционерных компаний полезно использовать такие относительные показатели, как чистая прибыль на 1 акцию, дивиденды на 1 акцию и др.
Следует подчеркнуть, что данные показатели рассчитываются либо на конец периода (года), либо к усредненным значениям статей баланса (сумма данных на начало и конец периодов, деленная на 2), так как не имеет смысла осуществлять расчет этих показателей на начало периода. Это связано с тем, что данные о прибыли и объеме продаж имеются только за текущий отчетный период.
В основе расчета итогового показателя рейтинговой оценки лежит сравнение предприятий по каждому показателю финансового состояния с условным эталонным предприятием, имеющим наилучшие результаты по всем сравниваемым показателям. Таким образом, базой отсчета для получения рейтинговой оценки финансового состояния предприятия являются не субъективные предположения экспертов, а сложившиеся в реальной рыночной конкуренции наиболее высокие результаты из всей совокупности сравниваемых объектов. Эталоном сравнения как бы является самый удачливый конкурент, у которого все показатели наилучшие.
Если субъектов рыночных отношений интересуют только вполне определенные объекты хозяйственной деятельности (например, потенциального инвестора могут заинтересовать показатели работы только сахарных заводов или кондитерских фабрик, или стекольных заводов и т.д.), то эталонное предприятие формируется из совокупности однотипных объектов. Однако в большинстве случаев эталонное предприятие может формироваться из показателей работы объектов, принадлежащих различным отраслям деятельности. Это не является препятствием к применению метода оценки, потому что финансовые показатели сопоставимы и для разнородных объектов хозяйствования.
В общем виде алгоритм сравнительной рейтинговой оценки финансового состояния предприятия может быть представлен в виде последовательности следующих действий.
1. Исходные данные представляются в виде матрицы (aij), то есть таблицы, где по строкам записаны номера показателей (i = 1, 2, 3,…, n), а по столбцам – номера предприятий (j = 1, 2, 3,…, m).
2. По каждому показателю находится максимальное значение и заносится в столбец условного эталонного предприятия (m+1).
3. Исходные показатели матрицы aij стандартизуются в отношении соответствующего показателя эталонного предприятия по формуле
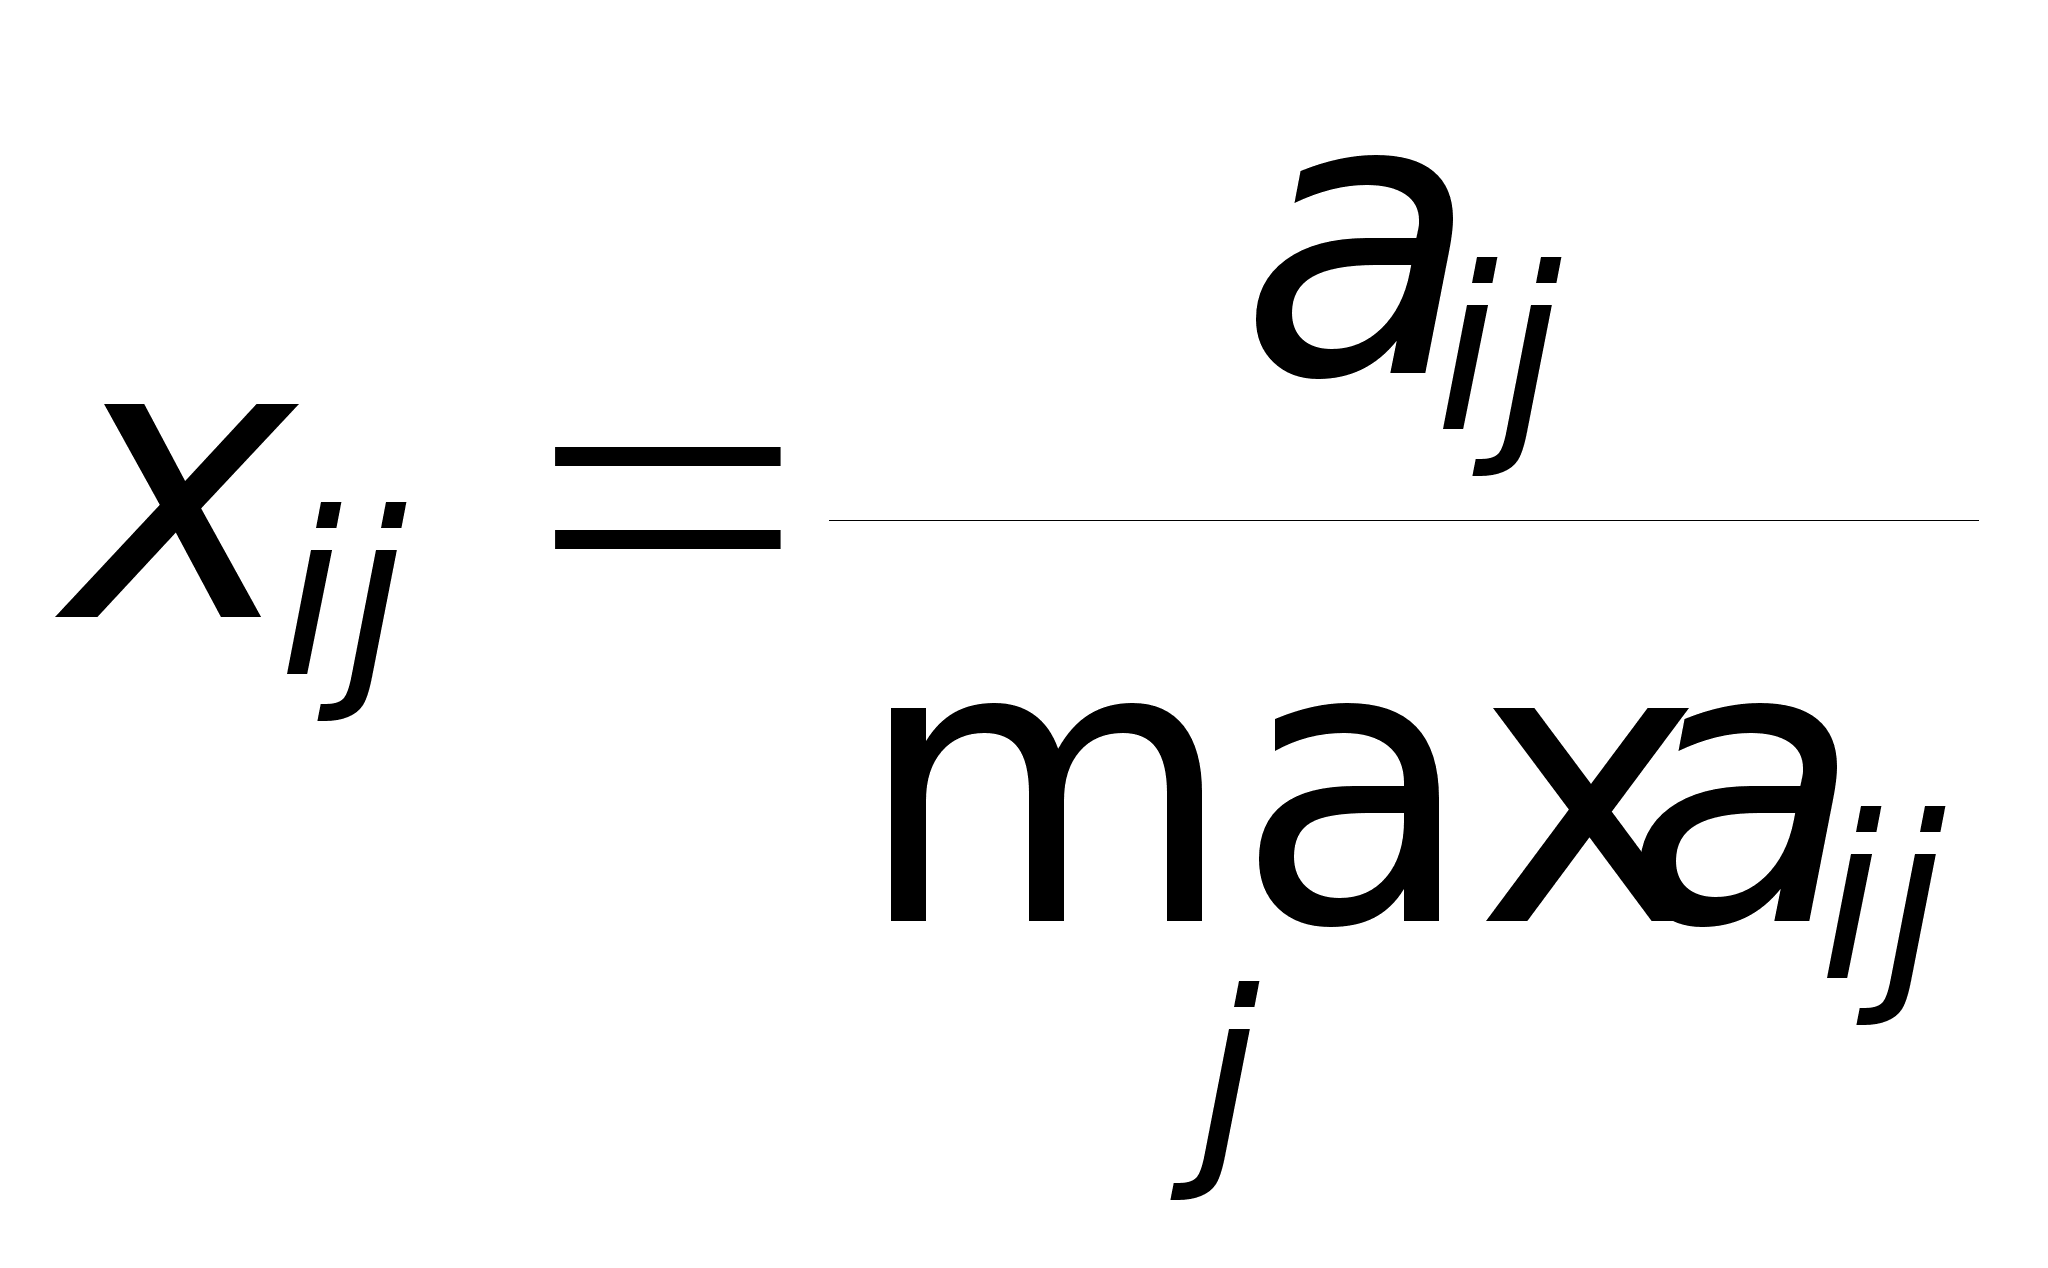 ,
(3.4.1)
где xij – стандартизованные показатели финансового состояния i–го предприятия.
4. Для каждого анализируемого предприятия значение его рейтинговой оценки определяется по формуле
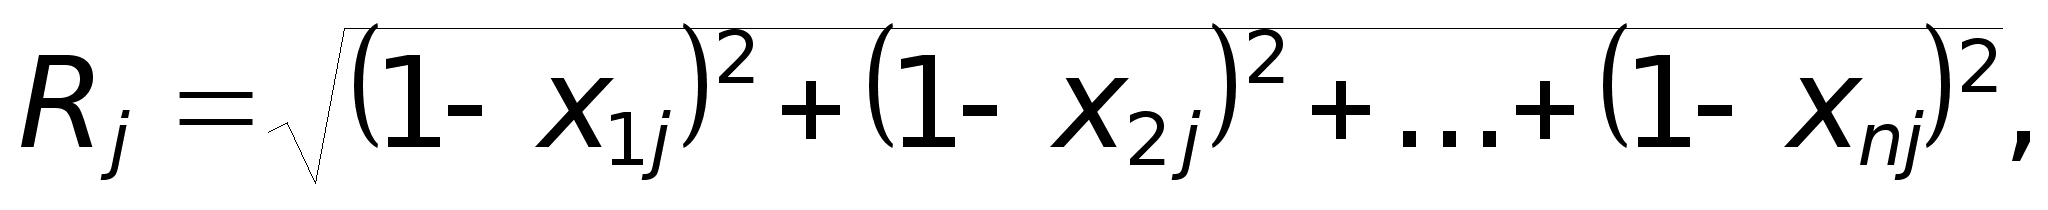 (3.4.2)
где Rj – оценка для j–го предприятия;
x1j, x2j,…, xnj – стандартизованные показатели j–го анализируемого предприятия.
5. Предприятия упорядочиваются (ранжируются) в порядке убывания рейтинговой оценки.
Наивысший рейтинг имеет предприятие с минимальным значением сравнительной оценки, полученной по формуле (3.4.2). Для применения данного алгоритма на практике никаких ограничений на количество сравниваемых показателей и предприятий не накладывается.
Особенностью предлагаемой системы является то, что все показатели имеют одинаковую направленность. Это означает, что чем выше уровень показателя или чем выше его темп роста, тем лучше финансовое состояние оцениваемого предприятия. Поэтому при расширении предлагаемой системы за счет включения в нее новых показателей необходимо не нарушать это требование.
Следует отметить достоинства рейтинговой оценки финансового состояния и деловой активности предприятия:
1. Методика базируется на комплексном, многомерном подходе к оценке такого сложного явления, как финансовое состояние предприятия.
2. Рейтинговая оценка финансового состояния предприятия осуществляется на основе данных публичной отчетности предприятия. Для ее получения используются важнейшие показатели финансового состояния, применяемые на практике в рыночной экономике.
3. Для получения рейтинговой оценки используется гибкий вычислительный алгоритм, реализующий возможности математической модели сравнительной комплексной оценки производственно-хозяйственной деятельности предприятия.
Данные для оценки представлены в табл. 3.4.1.
Для каждого года определяется значение рейтинговой оценки:
R1997=√83,880=9,159;
R1998=√37,308=6,108;
R1999=√2,227=1,492.
Предприятие ЗАО "Хольстер" имеет минимальное значение R в 1999 г., рейтинг будет самым высоким. Следующие показатели были выбраны в качестве эталонных:
коэффициенты оборачиваемости и рентабельности собственного капитала;
коэффициенты текущей и быстрой ликвидности;
соотношение собственных и заемных средств.
Руководству предприятия необходимо обратить внимание на деловую активность. Следует увеличить оборачиваемость запасов (вести работу по уменьшению запасов), готовой продукции. Также следует уменьшить сроки погашения дебиторской и кредиторской задолженностей – по меньшей мере довести их до уровня 1998 г. Главная причина создавшейся ситуации – недостаток собственных оборотных средств. Об этом говорят отрицательные значения доли собственных оборотных средств в общей сумме оборотных средств, в покрытии запасов.
|
Таблица 3.4.1. Сравнительная рейтинговая оценка |
|||||||||||||
| Показатели | 1997 год | 1998 год | 1999 год | Эталон | |||||||||
|
aij |
xij |
1-xij |
(1-xij)2 |
aij |
xij |
1-xij |
(1-xij)2 |
aij |
xij |
1-xij |
(1-xij)2 |
aij max |
|
| Рентабельность продукции, % | 6,78 | 1,000 | 0,000 | 0,000 | 3,59 | 0,529 | 0,471 | 0,221 | 3,89 | 0,574 | 0,426 | 0,182 | 6,780 |
| Рент-сть основной деятельности, % | 7,27 | 1,000 | 0,000 | 0,000 | 3,72 | 0,512 | 0,488 | 0,238 | 4,05 | 0,557 | 0,443 | 0,196 | 7,270 |
| Рент-сть совокупного капитала, % | 7,28 | 1,000 | 0,000 | 0,000 |
5,42 |
0,745 | 0,255 | 0,065 | 5,95 | 0,817 | 0,183 | 0,033 | 7,280 |
| Рент-сть собственного капитала, % | 10,24 | 0,923 | 0,077 | 0,006 | 8,59 | 0,774 | 0,226 | 0,051 | 11,10 | 1,000 | 0,000 | 0,000 | 11,100 |
| Фондоотдача | 4,082 | 0,810 | 0,190 | 0,036 | 4,490 | 0,891 | 0,109 | 0,012 | 5,040 | 1,000 | 0,000 | 0,000 | 5,040 |
| Оборачиваемость средств в расчетах (в оборотах) | 364,87 | 1,000 | 0,000 | 0,000 | 35,080 | 0,096 | 0,904 | 0,817 | 15,200 | 0,042 | 0,958 | 0,918 | 364,870 |
| Обор-сть запасов (в оборотах) | 51,72 | 1,000 | 0,000 | 0,000 | 39,110 | 0,756 | 0,244 | 0,059 | 22,73 | 0,439 | 0,561 | 0,314 | 51,720 |
| Обор-сть собственного капитала | 3,530 | 0,889 | 0,111 | 0,012 | 3,390 | 0,854 | 0,146 | 0,021 | 3,970 | 1,000 | 0,000 | 0,000 | 3,970 |
| Обор-сть совокупного капитала | 2,510 | 1,000 | 0,000 | 0,000 | 2,140 | 0,853 | 0,147 | 0,022 | 2,130 | 0,849 | 0,151 | 0,023 | 2,510 |
| Коэффициент текущей ликвидности | 0,691 | 0,724 | 0,276 |
0,076 |
0,809 | 0,848 | 0,152 | 0,023 | 0,953 | 1,000 | 0,000 | 0,000 | 0,953 |
| Коэффициент быстрой ликвидности | 0,369 | 0,516 | 0,484 | 0,235 | 0,620 | 0,866 | 0,134 | 0,018 | 0,716 | 1,000 | 0,000 | 0,000 | 0,716 |
| К. абсолютной ликвидности | 0,313 | 0,845 | 0,155 | 0,024 | 0,371 | 1,000 | 0,000 | 0,000 | 0,288 | 0,778 | 0,222 | 0,049 | 0,371 |
| Доля оборотных средств в активах | 0,086 | 0,276 | 0,724 | 0,524 | 0,198 | 0,635 | 0,365 | 0,133 | 0,312 | 1,000 | 0,000 | 0,000 | 0,312 |
| Доля собственных оборотных средств в общей сумме | -0,448 | 9,128 | -8,128 | 66,069 | -0,237 | 4,819 | -3,819 | 14,583 | -0,049 | 1,000 | 0,000 |
0,000 |
-0,049 |
| Доля запасов в оборотных активах | 0,467 | 1,000 | 0,000 | 0,000 | 0,234 | 0,500 | 0,500 | 0,250 | 0,249 | 0,533 | 0,467 | 0,218 | 0,467 |
| Доля собственных оборотных средств в покрытии запасов | -0,960 | 4,865 | -3,865 | 14,936 | -1,013 | 5,136 | -4,136 | 17,105 | -0,197 | 1,000 | 0,000 | 0,000 | -0,197 |
| Коэффициент покрытия запасов | 0,089 | 0,069 | 0,931 | 0,868 | 0,101 | 0,078 | 0,922 | 0,850 | 1,295 | 1,000 | 0,000 | 0,000 | 1,295 |
|
К. концентрации собств. капитала |
0,711 | 1,000 | 0,000 | 0,000 | 0,631 | 0,888 | 0,112 | 0,013 | 0,536 | 0,754 | 0,246 | 0,060 | 0,711 |
|
К. маневренности собств. капитала |
-0,054 | 1,902 | -0,902 | 0,814 | -0,074 | 2,598 | -1,598 | 2,553 | -0,029 | 1,000 | 0,000 | 0,000 | -0,029 |
| К. структуры заемного капитала | 0,568 | 1,000 | 0,000 | 0,000 | 0,336 | 0,592 | 0,408 | 0,167 | 0,294 | 0,518 | 0,482 | 0,233 | 0,568 |
|
К. соотноошения заемных и собственных средств |
0,407 |
0,471 |
0,529 | 0,280 | 0,585 | 0,676 | 0,324 | 0,105 | 0,865 | 1,000 | 0,000 | 0,000 | 0,865 |
|
R19972= |
83,880 |
R19982= |
37,308 |
R19992= |
2,227 | ||||||||
|
R1997= |
9,159 |
R1998= |
6,108 |
R1999= |
1,492 | ||||||||
ГЛАВА 4. РЕКОМЕНДАЦИИ ПО СОВЕРШЕНСТВОВАНИЮ ФИНАНСОВОГО МЕНЕДЖМЕНТА ОРГАНИЗАЦИИ
4.1. Направления совершенствования финансового менеджмента
Управление финансами стало важнейшей сферой деятельности любого субъекта социально-рыночного хозяйства, особенно предприятия и акционерного общества, ведущие производственно-коммерческую деятельность. Изменение технологии производства, выход на новые рынки, расширение или свертывание объемов выпуска продукции основываются на глубоких финансовых расчетах, на стратегии привлечения, распределения, перераспределения и инвестирования финансовых ресурсов. Тенденции развития локальной и глобальной общерыночной ситуации (малопредсказуемые изменения спроса, ужесточение ценовой конкуренции на традиционных рынках, диверсификация и завоевания новых рыночных ниш, возрастание рисков при проведении операций) будут лежать в основе возрастающей роли специфических финансовых вопросов управления (рис. 4.1.1).
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |