Состояние и пути совершенствования финансового менеджмента организации
 Управляющая
подсистема



 информационный
поток
Бюджет
Собственники
Контрагенты



Рис. 4.1.1. Структура механизма финансового менеджмента
Анализ состояния финансового менеджмента на ЗАО "Хольстер" указал на слабые и сильные моменты в деятельности организации. Как и любой процесс, финансовый менеджмент поддается оптимизации.
Для ЗАО "Хольстер" был проведен углубленный и экспресс- операционный анализ – в существующих условиях это достаточно дорогой процесс, так как данная методика относительно нова и мало специалистов, обладающих ею. Этот процесс достаточно трудоемкий. Для ЗАО имеет смысл осуществить инвестиции в обучение персонала финансового подразделения, тем самым сократить издержки на предстоящие оценки данного направления.
Обученный персонал должен сам определить, какую методику выбрать для проведения оценки, какие для этого понадобятся ресурсы.
При рассмотрении вариантов привлечения заемных средств необходимо обратить внимание на инвестиционный рынок – нужны специалисты по части финансовых инструментов. При расширении объемов продаж необходимо провести экономический анализ рынка.
Поле деятельности для квалифицированного финансового менеджера в организации обширно. По сути, в руках финансового менеджера сосредотачивается судьба компании. На него ложится ответственность за принятие финансовых решений.
Рекомендуется проводить выбор оптимального сценария: высокая норма распределения прибыли на акции или прирост оборота, активов. Здесь нужно осторожно "лавировать" между желаниями акционеров и развитием производства.
Следует также более требовательно относиться к затратам предприятия: определенное значение имеет разделение затрат на переменные и постоянные. Это может благоприятно отразиться на уменьшении себестоимости за счет оптимизации каких-либо пунктов затрат.
Важно вовремя реагировать на изменяющуюся ситуацию. Финансовый менеджер должен быть "в курсе" всех новых методик, чтобы обеспечить эффективную деятельность предприятия.
4.2. Рекомендации по совершенствованию управления предпринимательскими рисками
4.2.1. Технология углубленного анализа
На величину порога рентабельности влияют три основных фактора: цена реализации, переменные затраты на единицу продукции и совокупная величина постоянных затрат. Уровень постоянных затрат свидетельствует о степени предпринимательского риска (а также и финансового – в той мере, в какой в постоянных затратах присутствуют проценты за кредит). Чем выше постоянные затраты, тем выше порог рентабельности, и тем значительнее предпринимательский риск.
Под углубленным операционным анализом понимают такой операционных анализ, в котором часть совокупных постоянных затрат относят непосредственно на данный товар (изделие, услугу).
Основным принципом углубленного операционного анализа является объединение прямых переменных затрат на данный товар с прямыми постоянными затратами и вычисление промежуточной маржи – результата от реализации после возмещения прямых переменных и прямых постоянных затрат.
Углубленный операционный анализ направлен на решение главнейших вопросов ценовой и ассортиментной политики: какие товары выгодно, а какие – невыгодно включать в ассортимент, и какие назначать цены.
Промежуточная маржа занимает срединное положение между валовой маржой и прибылью. Желательно, чтобы промежуточная маржа покрывала как можно большую часть постоянных затрат предприятия, внося свой вклад в формирование прибыли. Расчет промежуточной маржи имеет неоспоримые преимущества перед оперированием валовой маржой: анализ получается более тонким и реалистичным, повышается обоснованность выбора наиболее выгодных изделий, появляется возможность решения проблемы использования цеховых производственных мощностей.
В углубленном анализе выделяют порог безубыточности и порог рентабельности.
П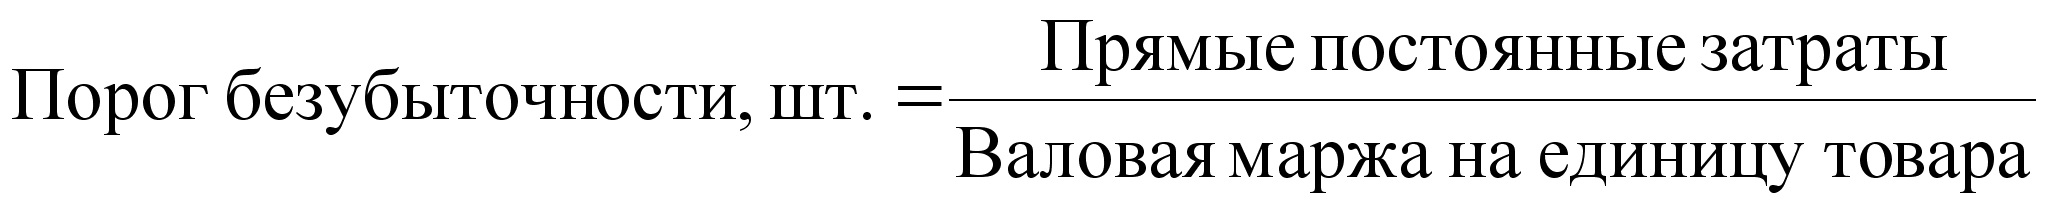 орог
безубыточности
данного товара
– это такая
выручка от
реализации,
которая покрывает
переменные
затраты и прямые
постоянные
затраты. При
этом промежуточная
маржа равна
нулю.
(4.2.1)
( 4.2.2)
Порог рентабельности – это такая выручка от реализации, которая покрывает не только переменные и прямые постоянные затраты, но и отнесенную на данный товар величину косвенных постоянных затрат. При этом прибыль от данного товара равна нулю.
(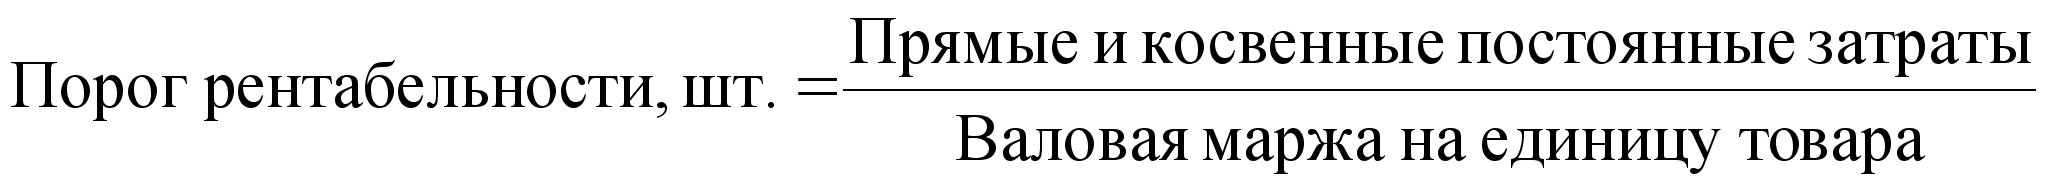 4.2.3)
(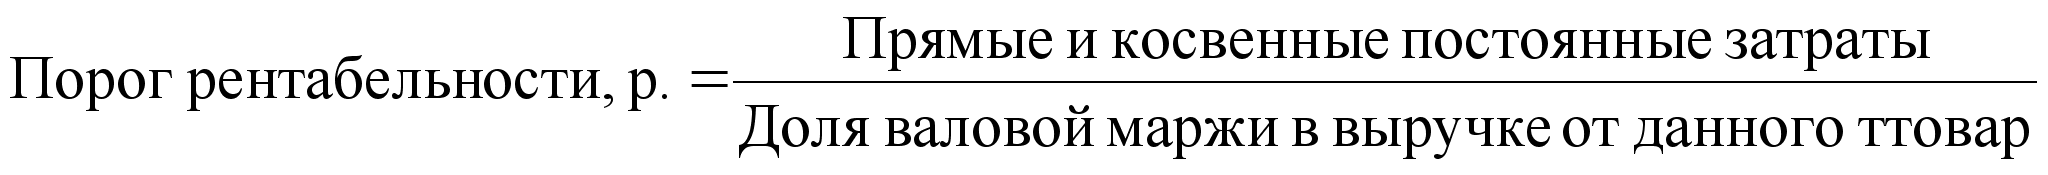 4.2.4)
Расчет безубыточности и порога рентабельности служит необходимым инструментом в оценке жизненного цикла товара. На протяжении своего жизненного цикла товар проходит два порога безубыточности и два порога рентабельности (рис. 4.2.1).
Первый порог рентабельности
Второй порог рентабельности
Первый порог безубыточности
Второй порог безубыточности

Покрыты переменные затраты
Час "икс": товар надо изымать из ассортимента…



Время
Выручка
1
2
3
4
Выход на рынок
Рост
Зрелость
Упадок
Рис. 2.2.1. Жизненный цикл товара
Товар надо изымать из ассортимента, как только промежуточная маржа становится отрицательной, т.е. как только этот товар становится неспособным покрывать своей выручкой прямые переменные и прямые постоянные затраты.
Определим порог безубыточности и порог рентабельности для ЗАО "Хольстер" за 1997-1999гг. (табл. 4.2.1).
Таблица 4.2.1. Углубленный операционный анализ
| Элементы операционного анализа | 1997 г. | 1998 г. | 1999 г. |
| 1. Выручка от реализации, р. | 19064600 | 23868860 | 28173790 |
| 2. Переменные затраты, р. | 11985723 | 15255774 | 17720683 |
| 3. Валовая маржа, р. | 7078877 | 8613086 | 10453107 |
| 4. Доля валовой маржи в выручке (3): (1) | 0,37131 | 0,36085 | 0,371022 |
| 5. Прямые постоянные затраты | 581853 | 857859 | 1100562 |
| 6. Сумма переменных и прямых постоянных затрат (2) + (5) |
12567576 |
16113633 | 18821245 |
| 7. Промежуточная маржа (3)-(5) | 6497024 | 7755227 | 9352545 |
| 8. Доля промежуточной маржи в выручке (7): (1) | 0,34079 | 0,32491 | 0,331959 |
| 9. Прямые и косвенные постоянные затраты | 1939510 | 2859530 | 3668540 |
| 10. Порог безубыточности, р. (формула 4.2.2) | 1567027 | 2377326 | 2966295 |
| 11. Порог рентабельности, р. (формула 4.2.4) | 5223425 | 7924421 | 9887651 |
Как видно из таблицы 4.2.1, выручка меньше 1567027 для 1997г., 2377326 для 1998г. и 2966295 р. для 1999г. вызвала бы убытки для ЗАО "Хольстер". В действительности выручка обеспечила безубыточность и преодолела порог рентабельности, что позволило организации получить прибыль.
Проведем углубленный анализ по ЗАО "Хольстер" по данным 1999г., чтобы выявить наиболее выгодный товар (табл.4.2.2).
Таблица 4.2.2. Углубленный операционный анализ за 1999г.
| Элементы операционного анализа | Ремни | Чехлы | Папки |
| 1. Выручка от реализации, р. | 6245818 | 7841130 | 14086900 |
| 2. Переменные затраты, р. | 3928667 | 4931916 | 8860100 |
| 3. Валовая маржа, р. | 2317151 | 2909214 | 5226800 |
| 4. Доля валовой маржи в выручке (3): (1) | 0,371 | 0,371 | 0,371 |
| 5. Прямые постоянные затраты | 242124 | 308157 | 550281 |
| 6. Сумма переменных и прямых постоянных затрат (2) + (5) | 4170791 | 5240073 | 9410381 |
| 7. Промежуточная маржа (3)-(5) | 2075027 | 2601057 | 4676519 |
| 8. Доля промежуточной маржи в выручке (7): (1) | 0,3322 | 0,3317 | 0,332 |
| 9. Прямые и косвенные постоянные затраты | 807079 | 1027191 | 1834270 |
| 10. Порог безубыточности, шт. (формула 4.2.1) | 3215 | 700 | 1053 |
| 11. Порог безубыточности, р. (формула 4.2.2) | 625625 | 830612 | 1483237 |
| 12. Порог рентабельности, шт. (формула 4.2.3) | 10714 | 2331 | 3510 |
| 13. Порог рентабельности, р. (формула 4.2.4) | 2175415 | 2768709 | 4944124 |
| 14. Объем реализации, шт. | 30760 | 6600 | 10000 |
По результатам расчетов трудно определить, какой товар является наиболее выгодным для производства. Доля валовой маржи для всех трех изделий одинакова и равна 0,371. Даже дальнейшее исследование с использованием разделения постоянных затрат на прямые и косвенные не дает основания для отказа от какого-либо товара в пользу другого, потому что значения доли промежуточной маржи для всех изделий приблизительно равны. Выбранная организацией стратегия производства трех изделий обеспечивает достаточный уровень рентабельности.
4.2.2. Технология операционного экспресс-анализа
Ключевым новшеством является введение понятия силы операционного рычага по анализируемому фактору. Это нововведение позволило авторам Е.С.Стояновой и М.Г.Штерну разработать методику экспресс-анализа, которая упрощает алгоритм проведения операционного анализа и позволяет широко использовать его в практических целях
Методика основывается на следующих зависимостях.
1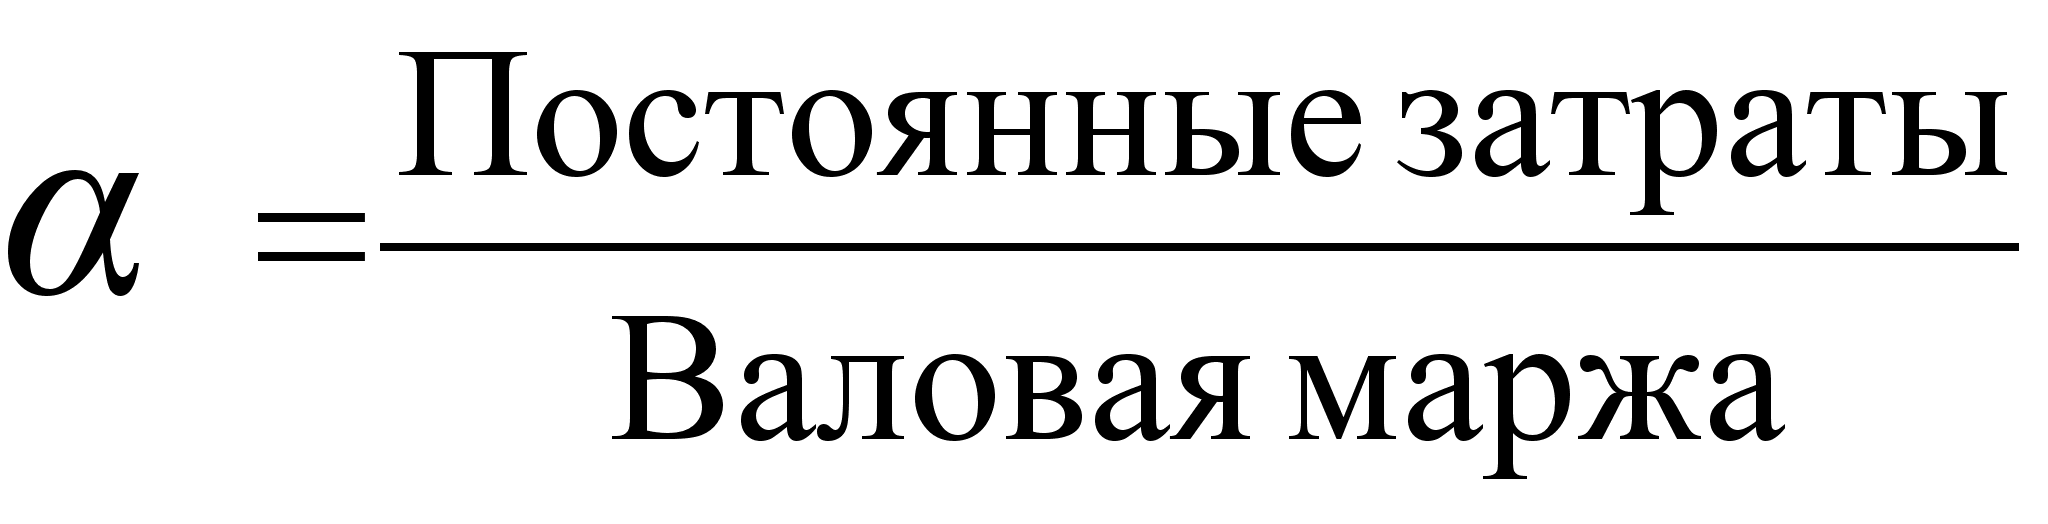
.
Сила операционного
рычага зависит
от соотношения
постоянных
затрат и прибыли,
т.е. от структуры
валовой маржи.
Вводится новый
коэффициент
структуры
валовой маржи:
2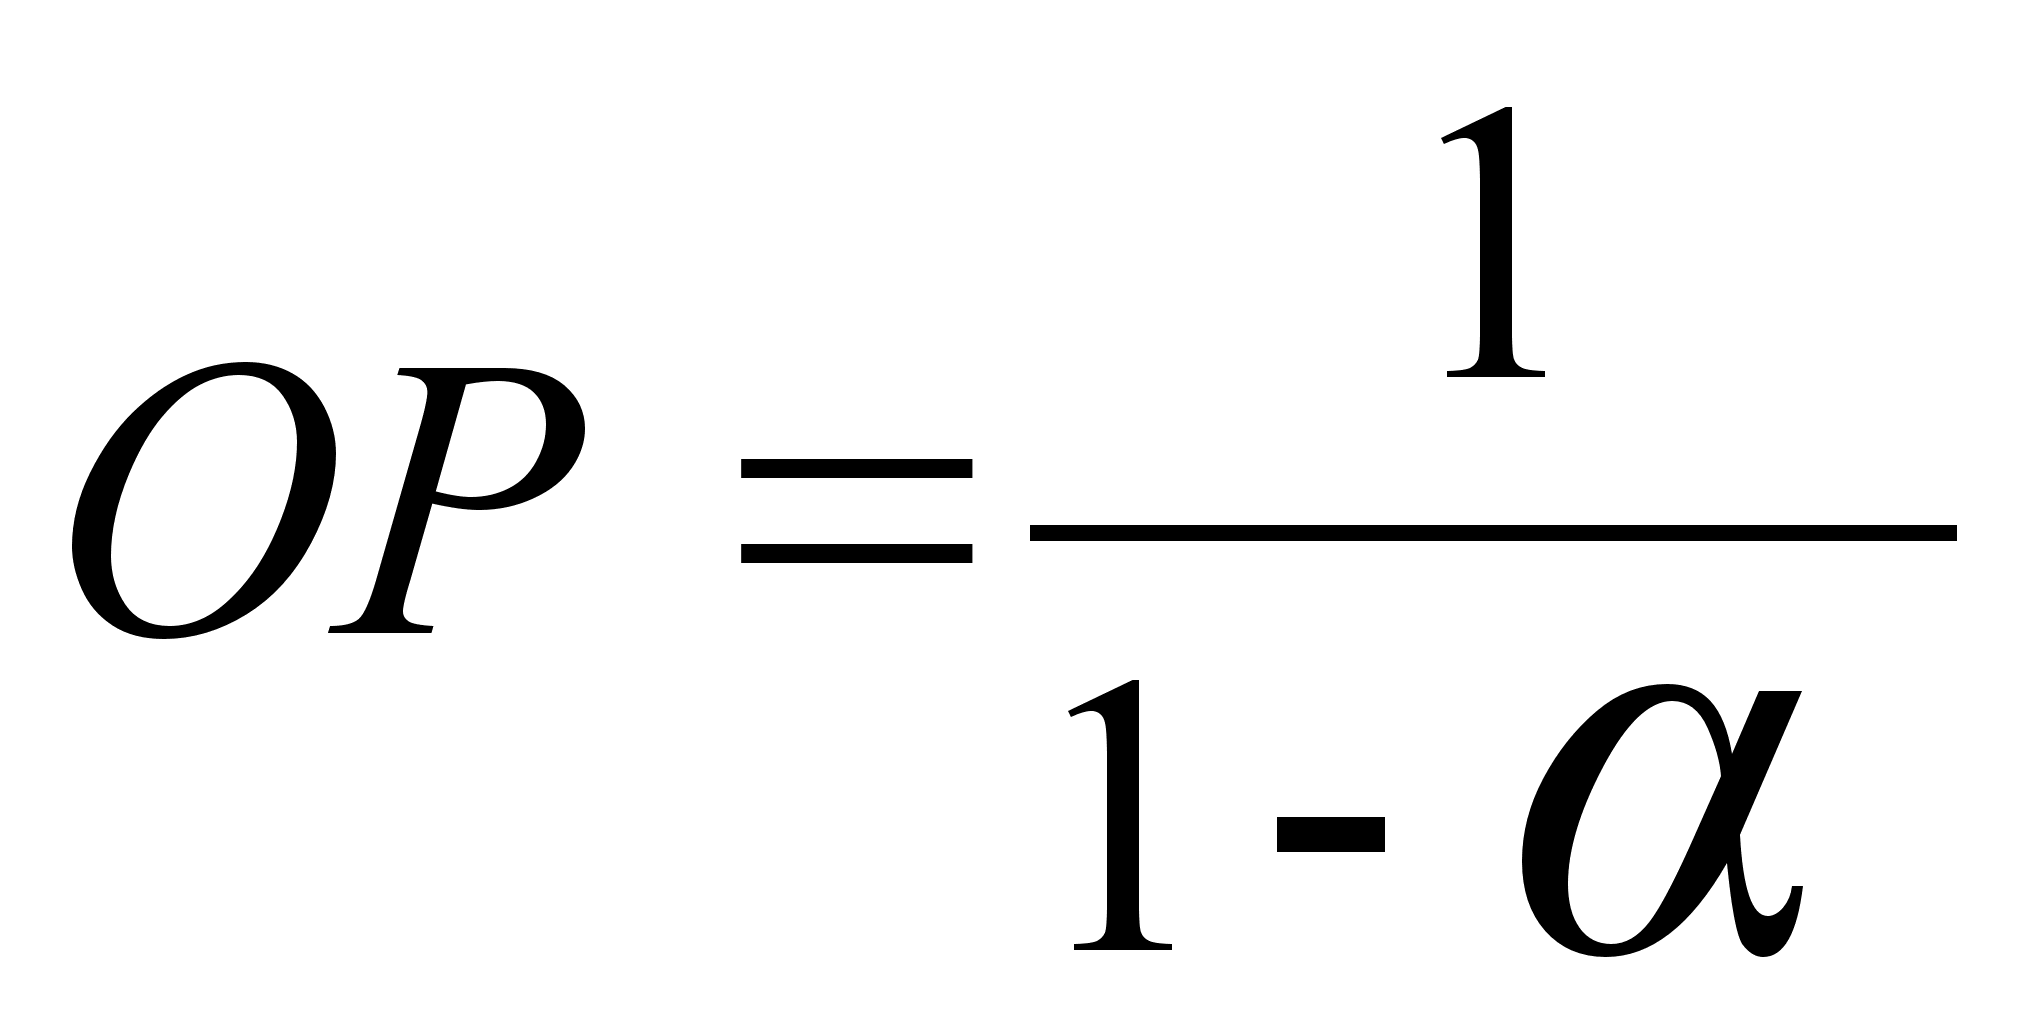
.
Существует
аналитическая
зависимость
силы операционного
рычага (ОР) от
коэффициента
структуры
валовой маржи
α:
Чем больше коэффициент α, тем сила операционного рычага больше или чем больше доля постоянных затрат в валовой марже, тем сила операционного рычага больше.
3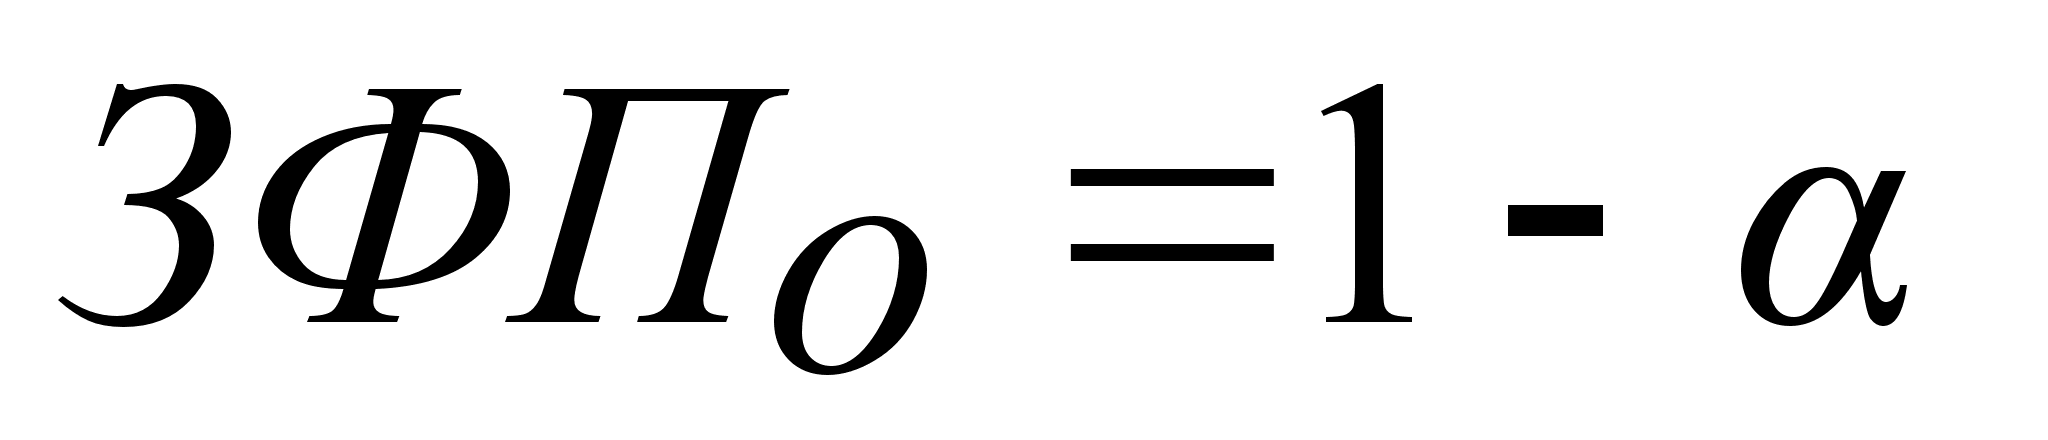 .
Существует
аналитическая
зависимость
запаса финансовой
прочности
предприятия
в относительных
единицах (ЗФПо)
от коэффициента
структуры
валовой маржи:
Запас финансовой прочности имеет обратную зависимость от коэффициента структуры валовой маржи или чем больше доля постоянных затрат в валовой марже, тем меньше запас финансовой прочности или чем меньше доля постоянных затрат в валовой марже, тем больше запас финансовой прочности.
4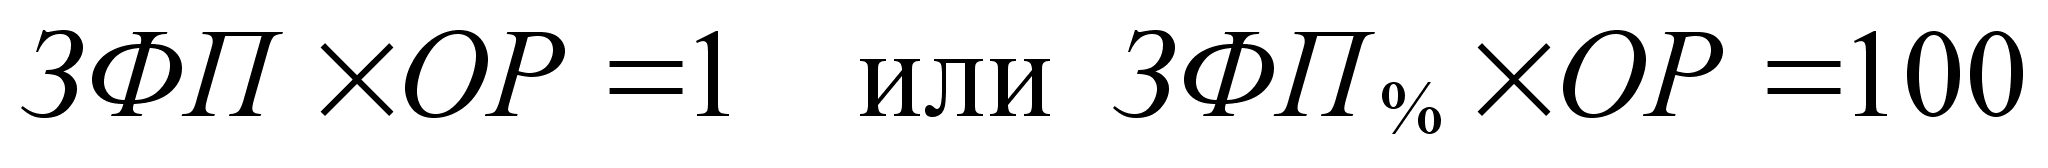
.
Существует
аналитическая
взаимосвязь
между силой
операционного
рычага и запасом
финансовой
прочности:
5. На основе приведенных выше зависимостей и выводятся новые, не встречавшиеся в традиционном операционном анализе уравнения:
5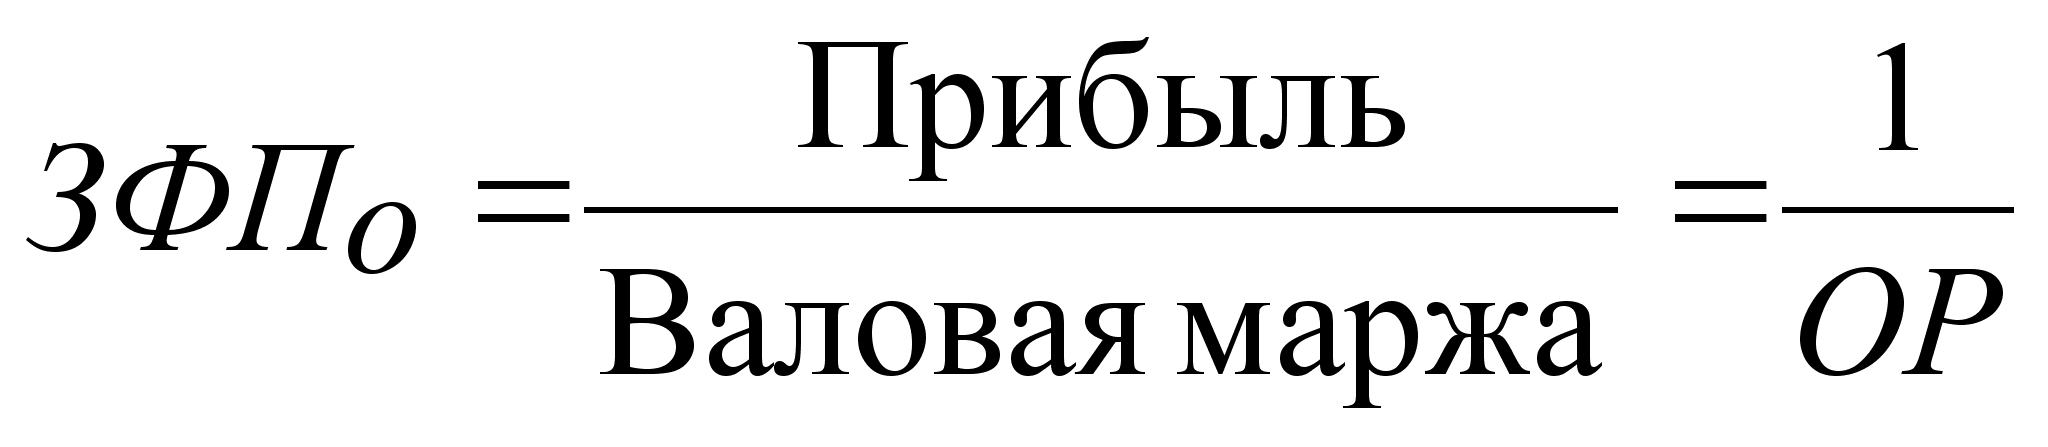
.1.
Запас финансовой
прочности в
относительных
единицах
З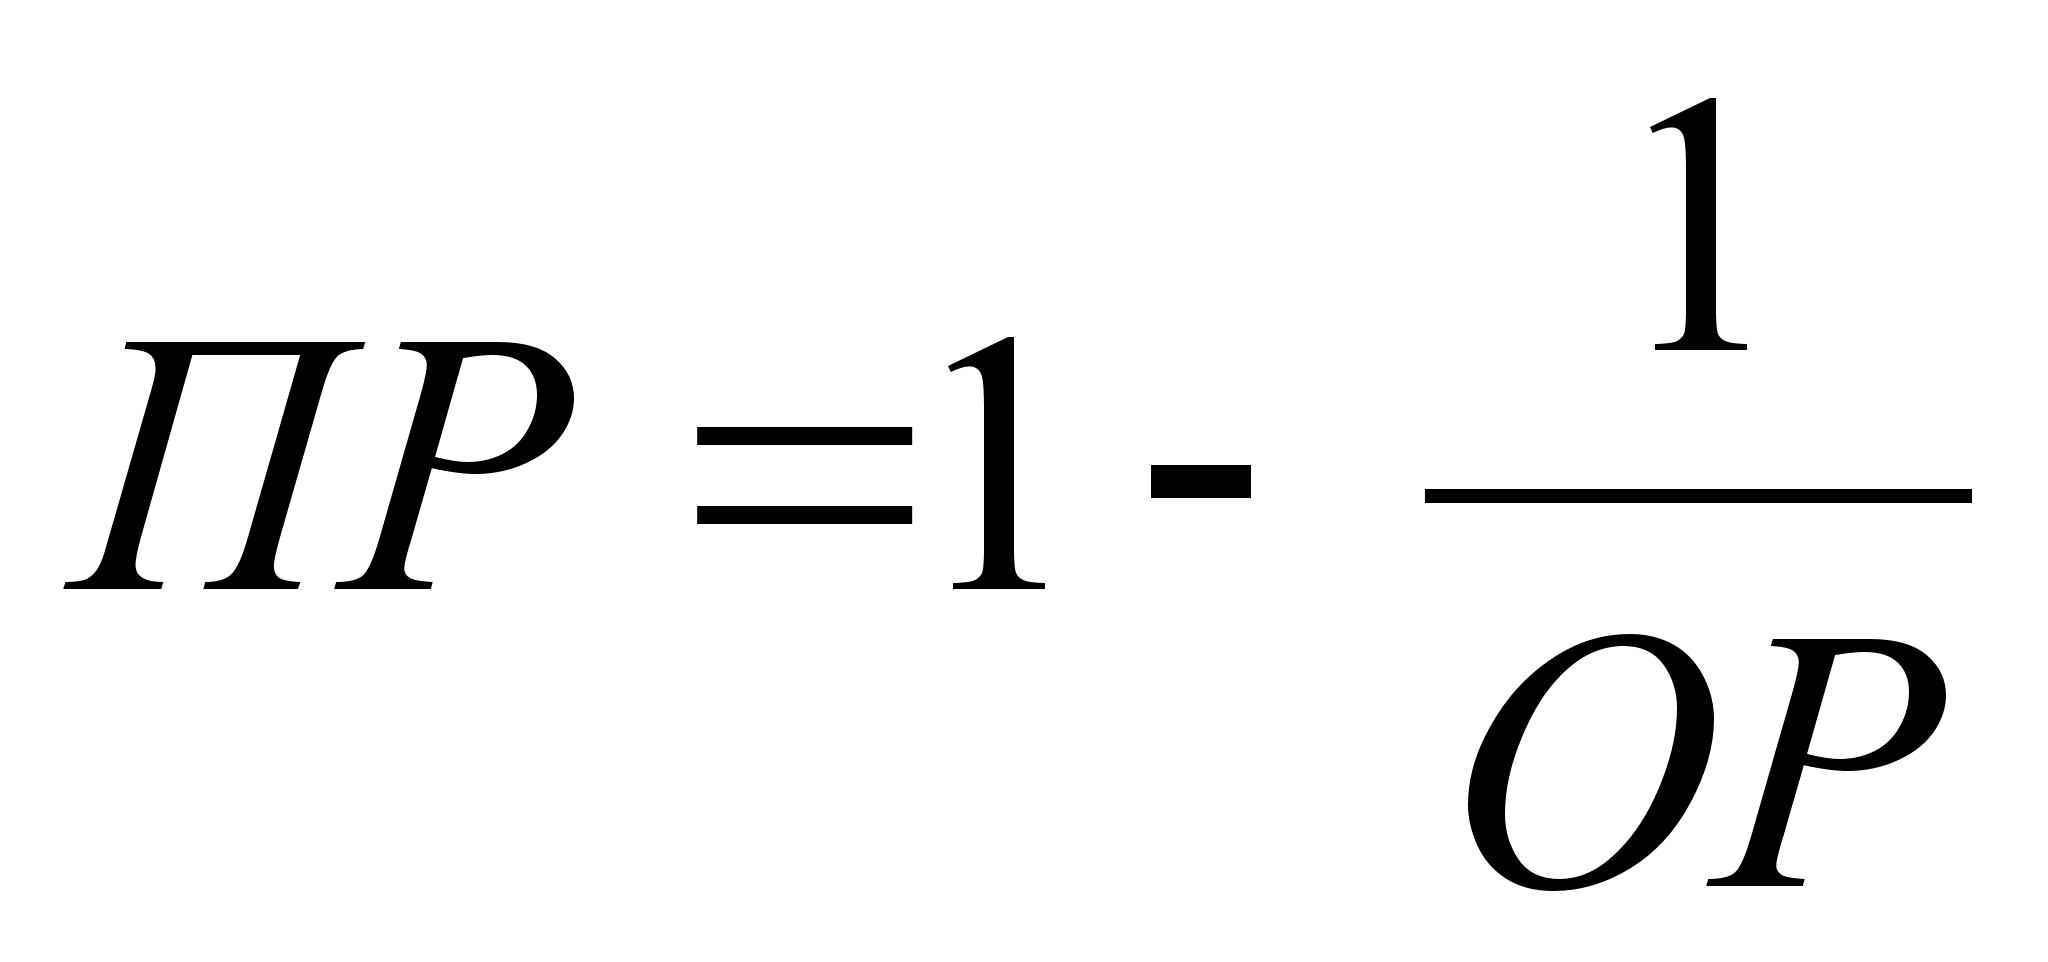 апас
финансовой
прочности –
есть величина,
обратная силе
операционного
рычага. Порог
рентабельности
(ПР) можно выразить
через силу
операционного
рычага:
и через коэффициент
структуры
валовой маржи:
ПР=α.
5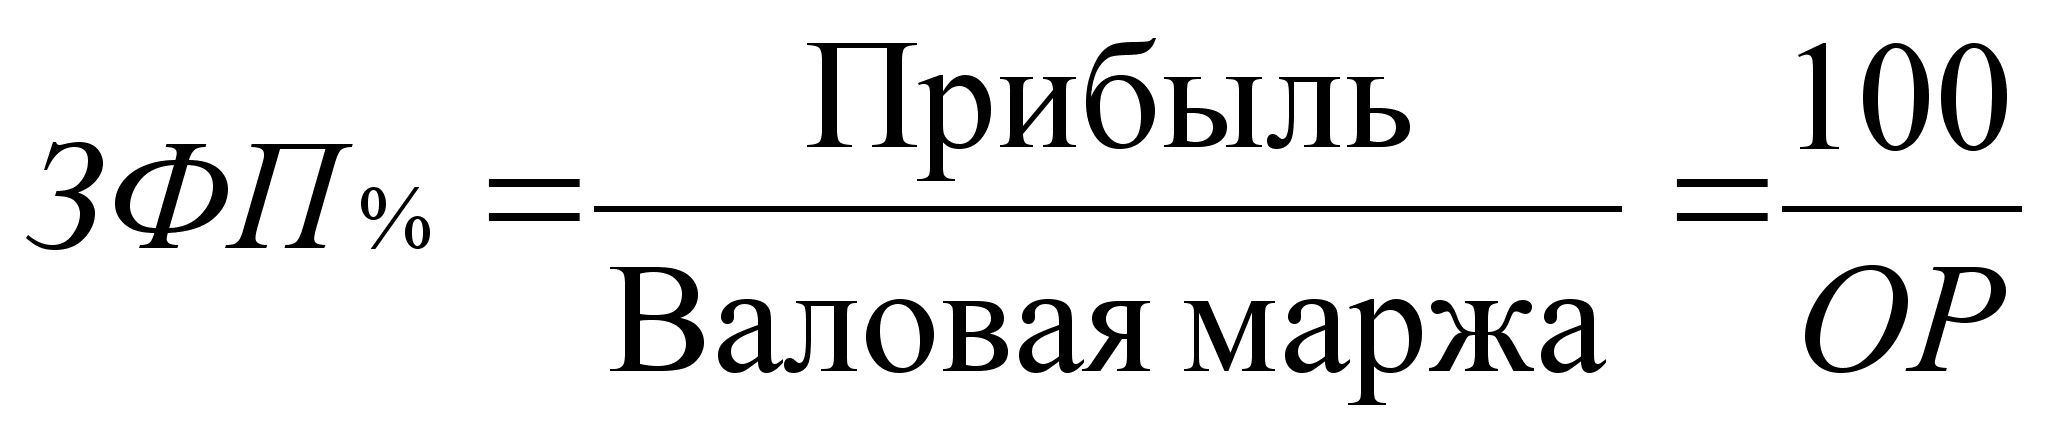
.2.
Запас финансовой
прочности в
процентах:
5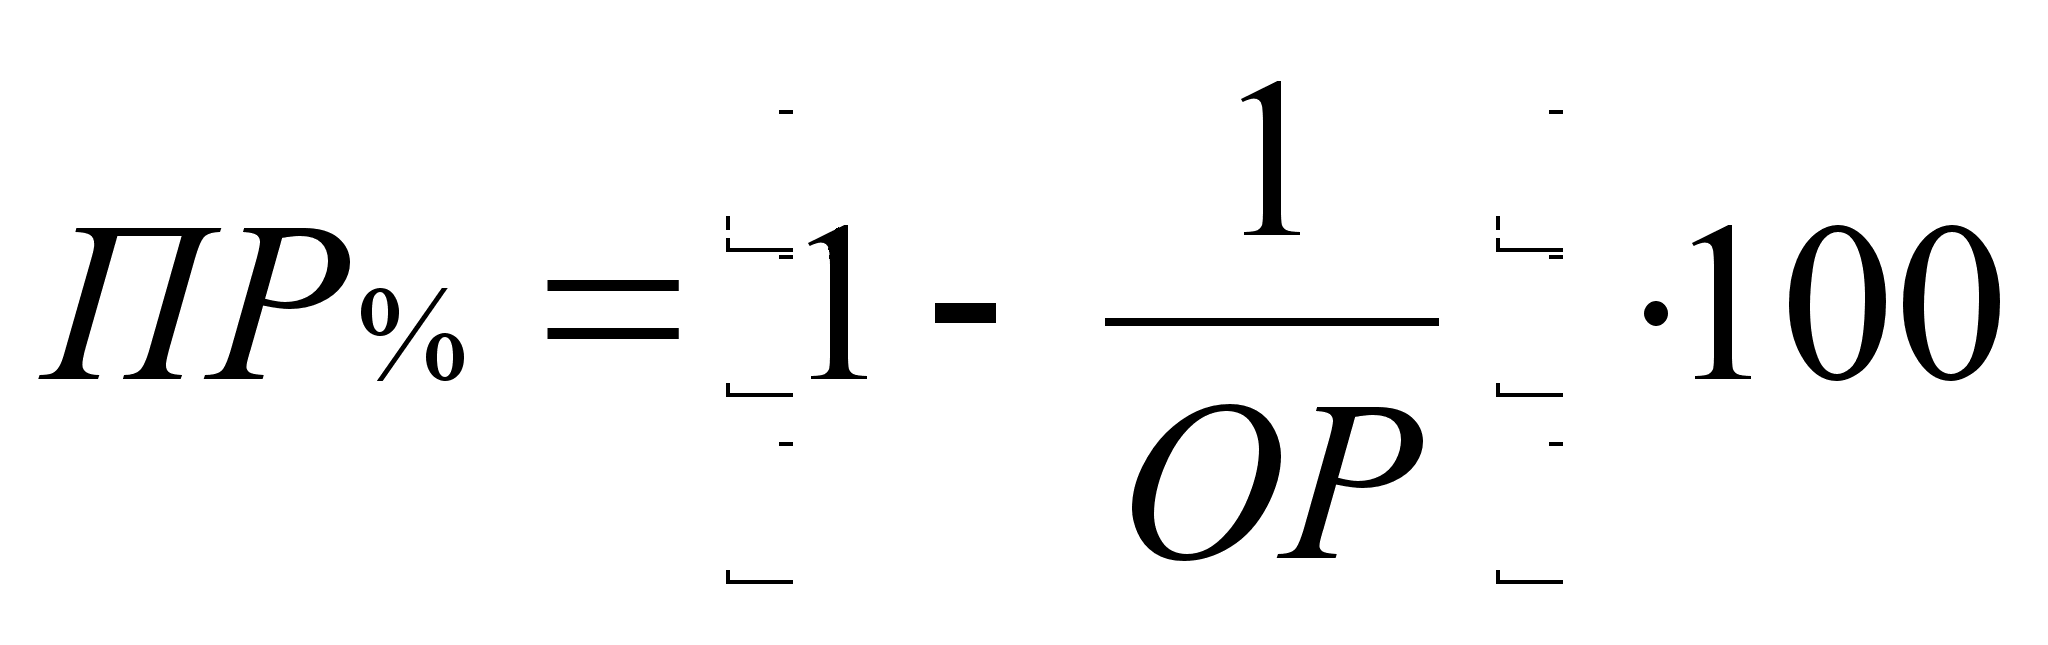
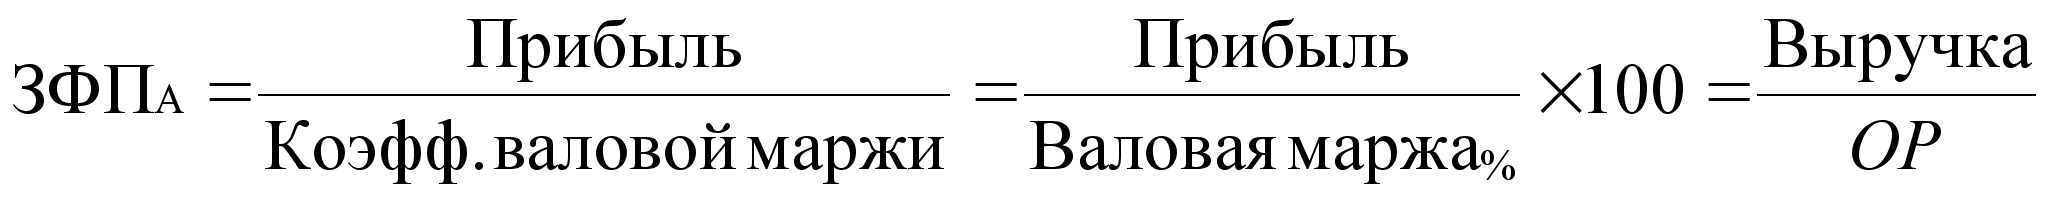
.3.
Запас финансовой
прочности в
абсолютных
единицах
П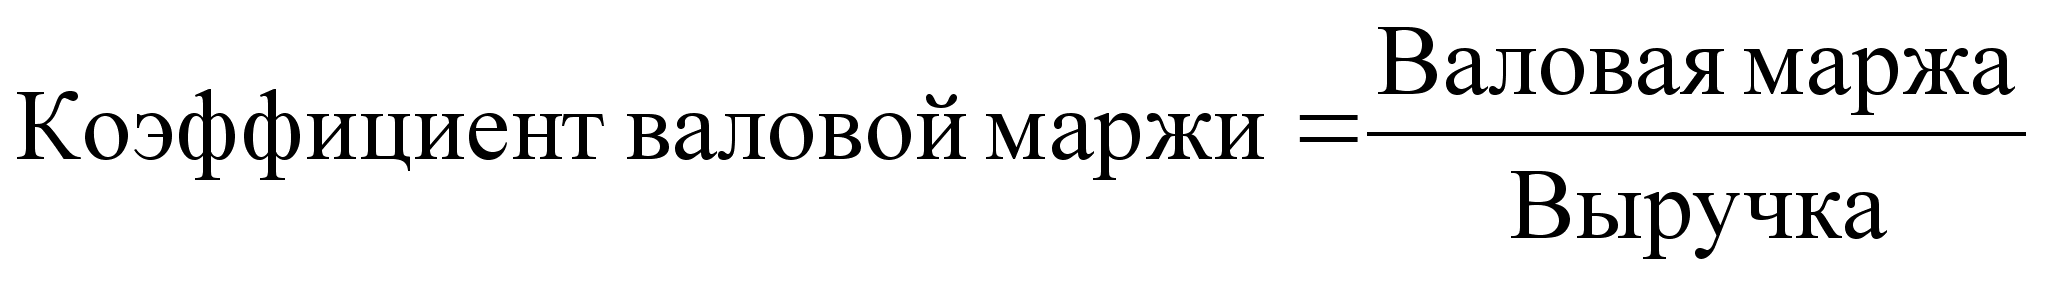
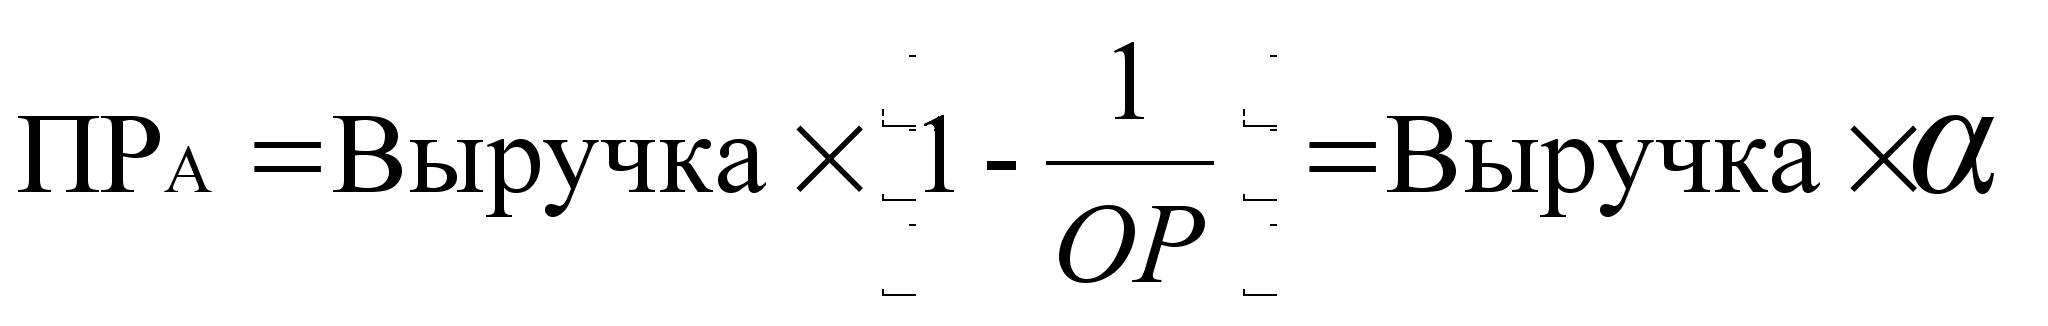
орог
рентабельности
Исходя из этого, можно сделать выводы:
если выручка предприятия меньше порога рентабельности, то α>1;
если выручка предприятия равна порогу рентабельности, то α=1;
если выручка больше порога рентабельности, то α<1.
6. С целью проведения анализа безубыточности по всем факторам введено понятие критического значения анализируемого фактора и понятие "запас финансовой прочности" по анализируемому фактору.
6.1. Общий вид уравнения для вычисления критических значений анализируемых факторов имеет вид:
г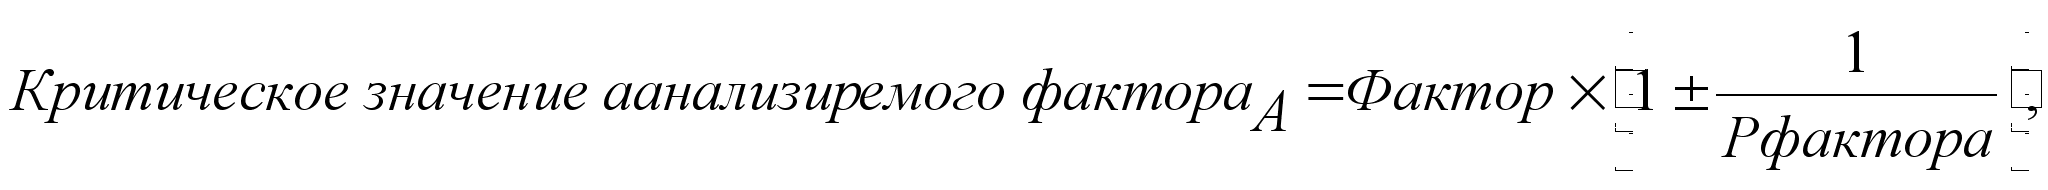
де
Фактор – это абсолютное значение величины анализируемого фактора;
Рфактора – сила операционного рычага по анализируемому фактору. Знак "+" используется в формуле для определения критического значения такого анализируемого фактора, при увеличении которого прибыль снижается и наоборот.
Знак учитывается для двух факторов – переменных и постоянных затрат.
6.2. Вычисление запаса финансовой прочности в процентах по анализируемым факторам (ЗФП%):
6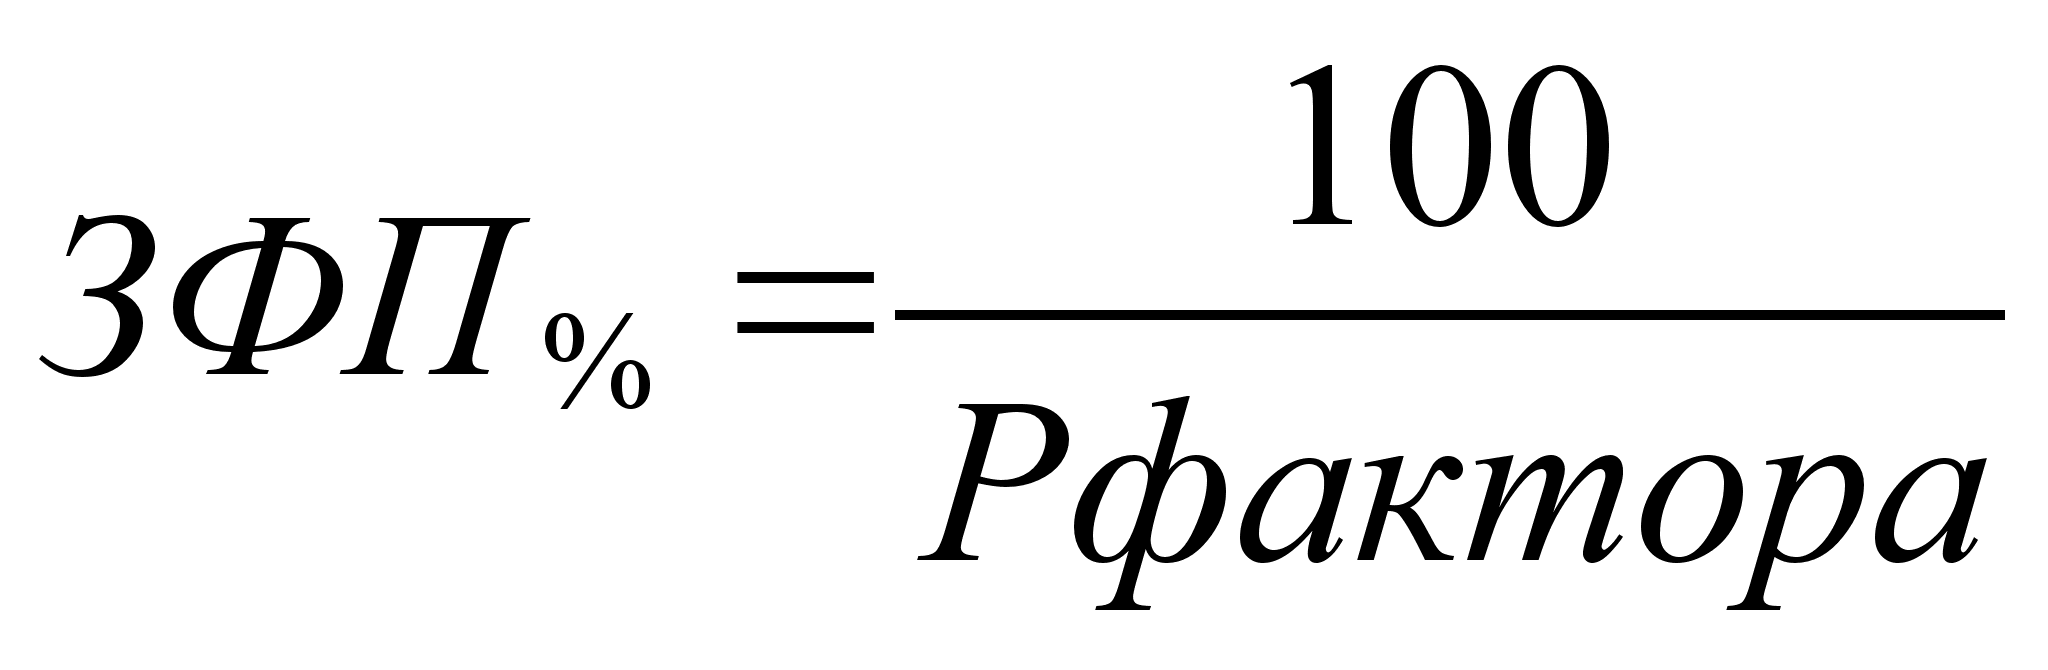
.3.
Общий вид уравнения
для вычисления
запаса финансовой
прочности по
анализируемым
факторам в
относительных
единицах
6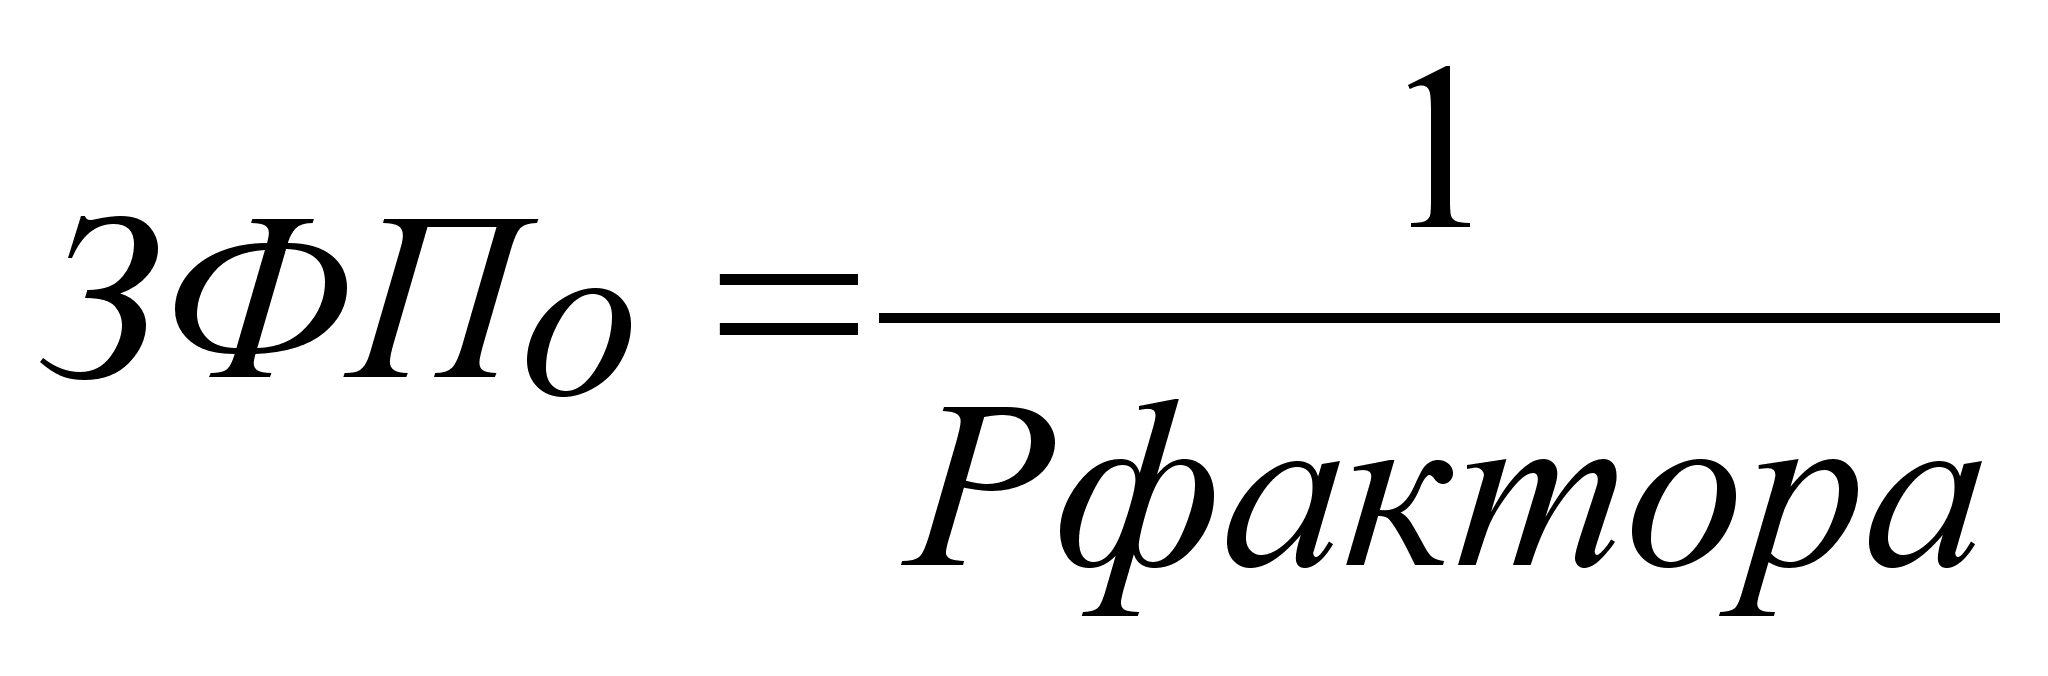
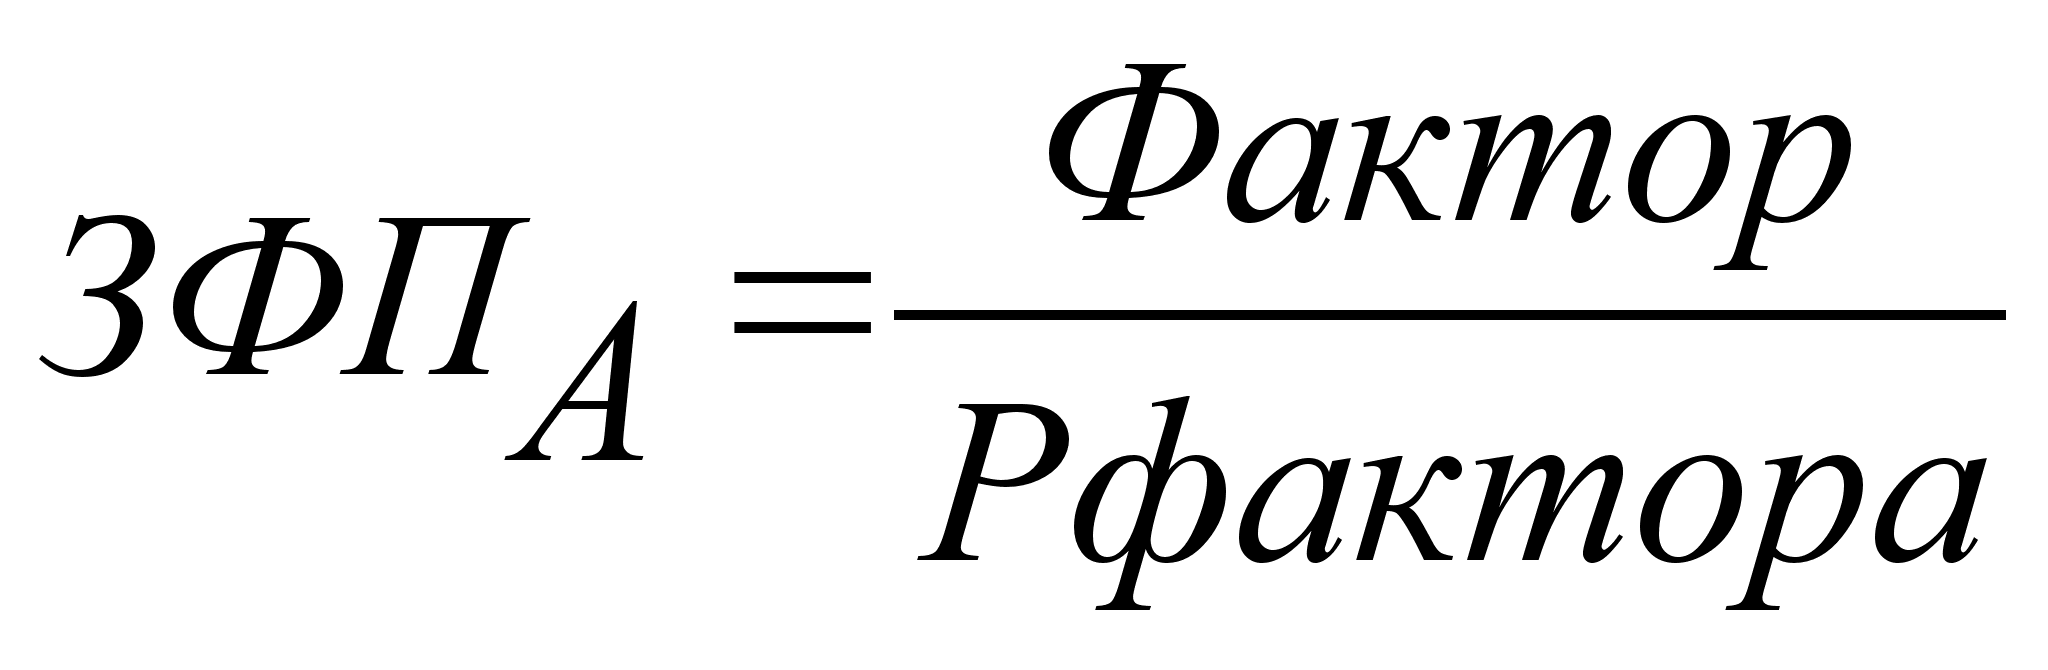
.4.
Общий вид уравнения
для вычисления
запаса финансовой
прочности по
анализируемым
факторам в
абсолютных
единицах
7. С целью анализа чувствительности прибыли к изменениям одного из факторов введено понятие силы операционного рычага по анализируемому фактору. Операционный рычаг позволяет провести анализ чувствительности прибыли к изменению выручки или, более точно, к изменению объема реализации на конкретную величину (процентов). Анализ чувствительности предельно прост и осуществляется по формуле:
ΔПр%=ОР·ΔРеализ%,
где ΔПр% - процентное изменение прибыли;
ΔРеализ% - процентное изменение объема реализации.
В процессе анализа был поставлен вопрос о необходимости определения рычагов, подобных операционному, с помощью которых можно было бы производить анализ чувствительности прибыли к изменениям других факторов: цены, переменных и постоянных затрат. В результате были предложены следующие рычаги:
(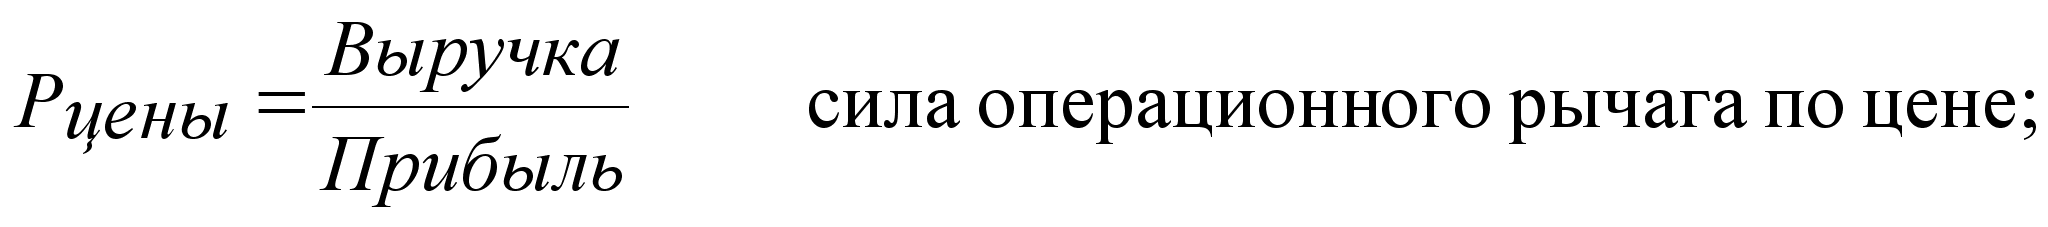 4.2.5)
(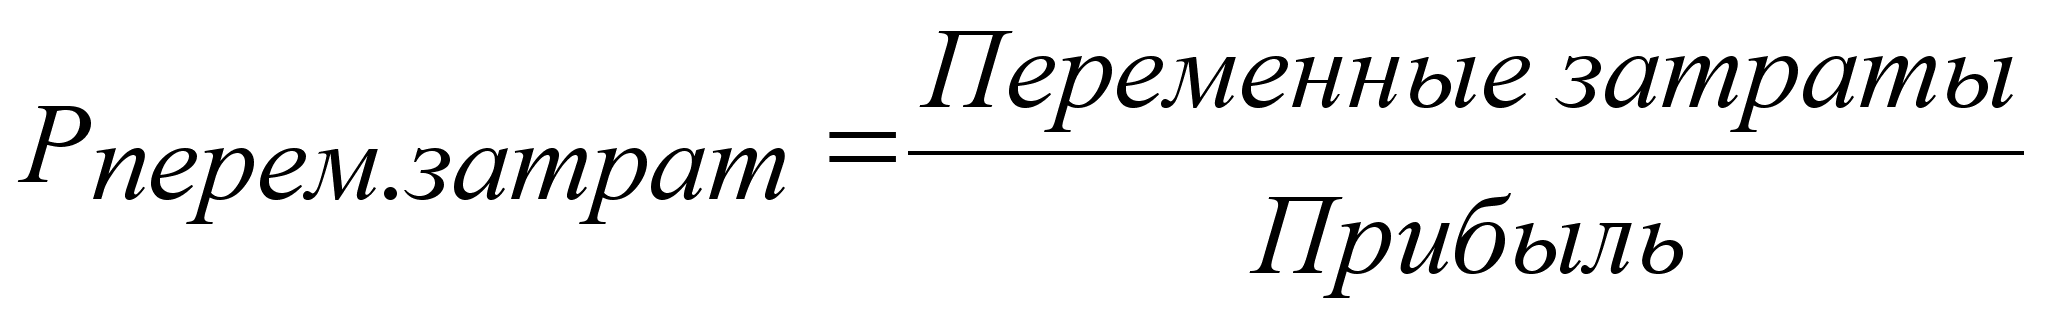 4.2.6)
(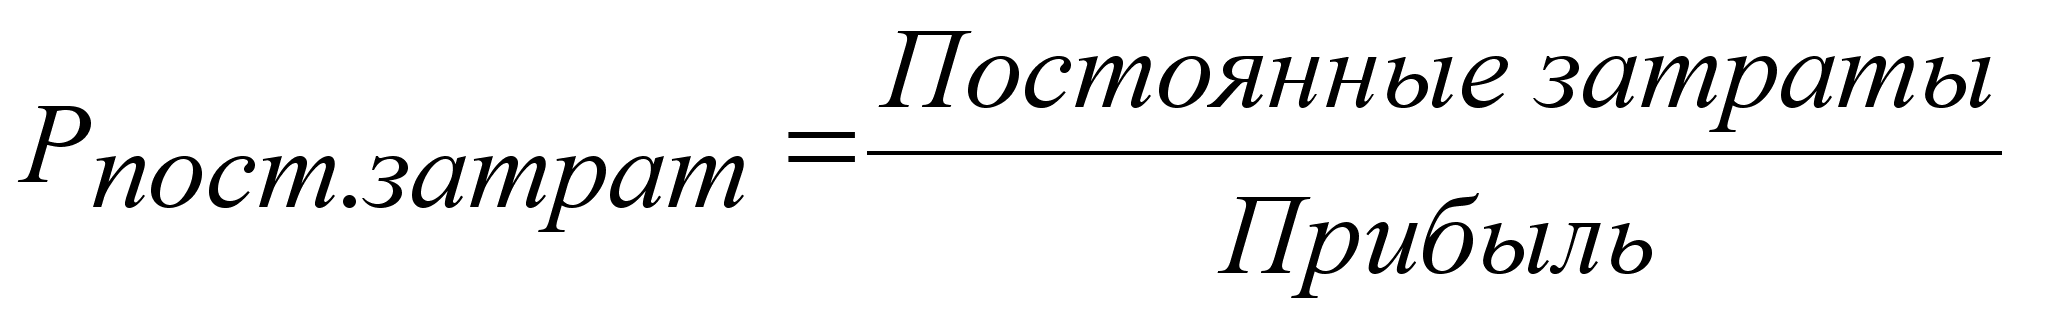 4.2.7)
8. Анализ чувствительности прибыли можно проводить, используя универсальную формулу: ΔПр%=±(Рфактора)·ΔФактора%, (4.2.8)
где ΔФактора% - процентное изменение анализируемого фактора.
9. Для определения компенсирующего изменения объема реализации при изменении одного из факторов предлагается использовать следующие формулы:
а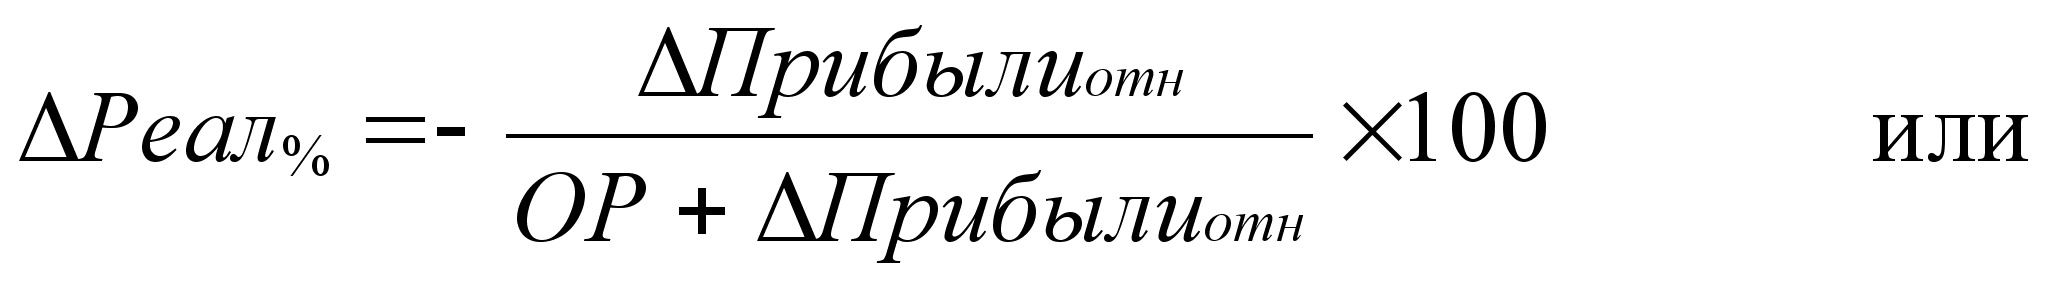
)
при изменении
цены или переменных
затрат
б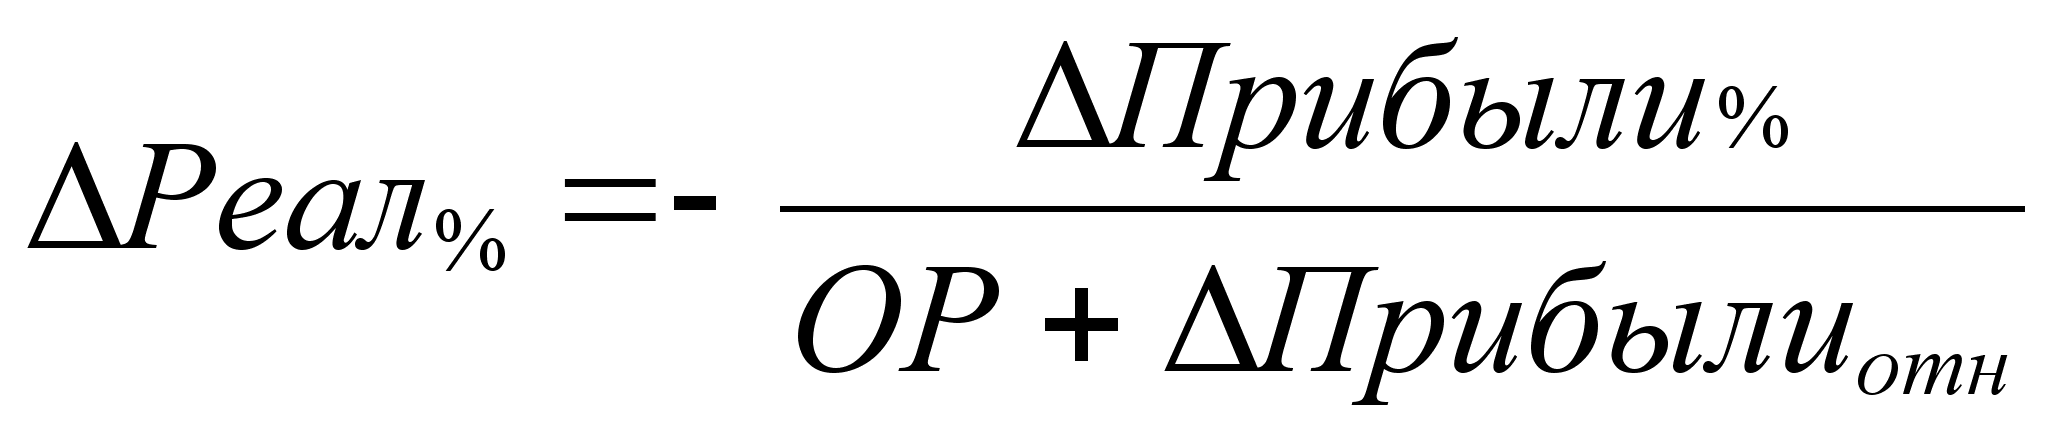
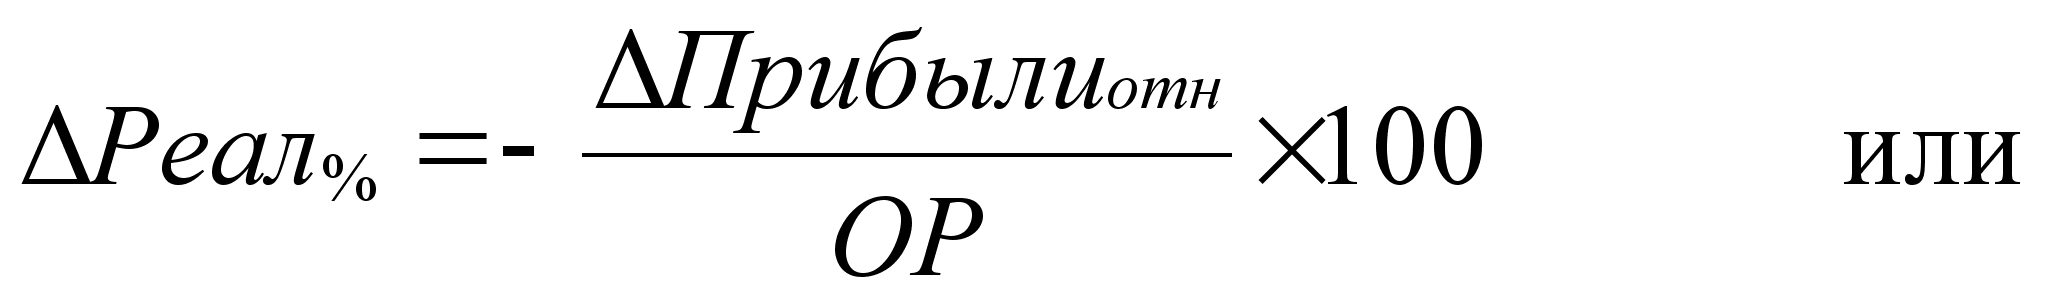
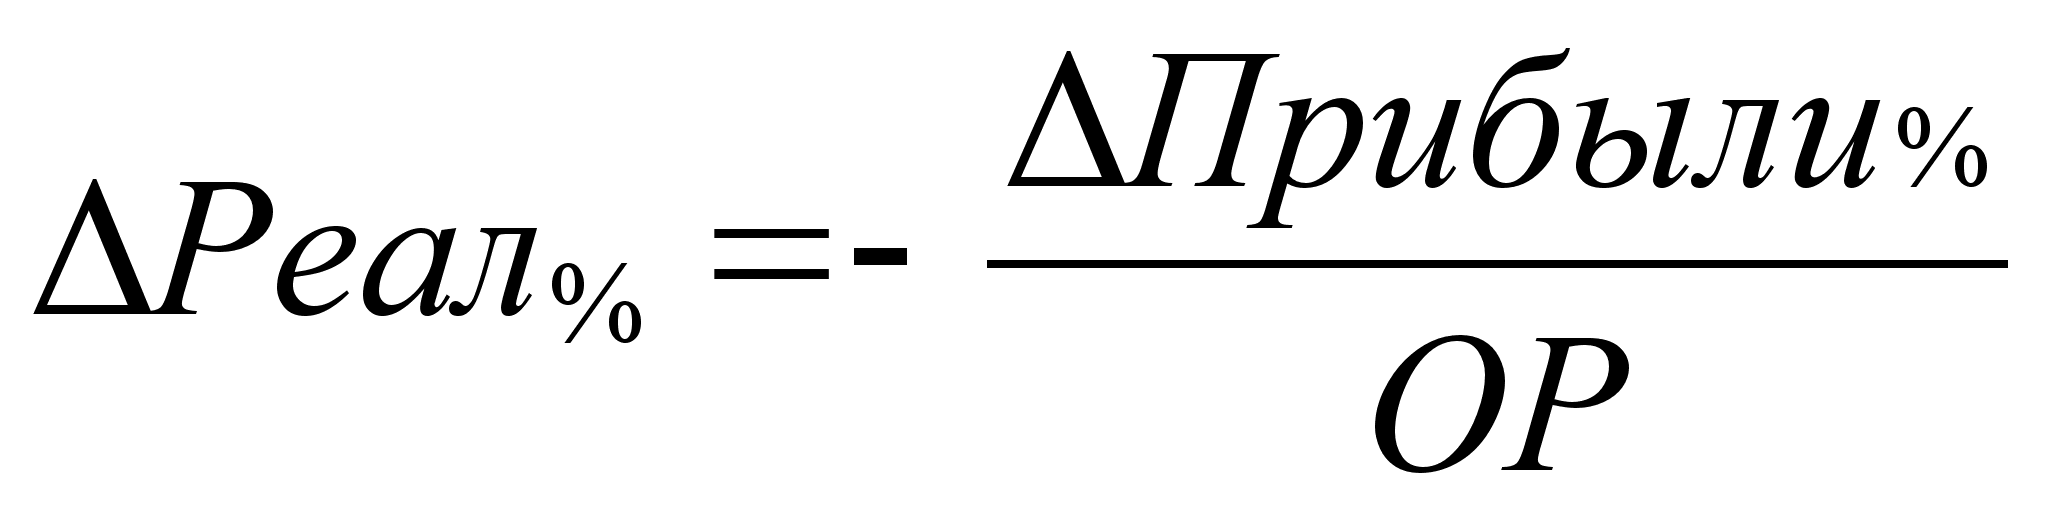
)
при изменении
постоянных
затрат
Технология и этапы операционного экспресс-анализа (рис. 4.2.2) следующая:
Определить силы рычагов по каждому из анализируемых факторов.
Провести анализа чувствительности прибыли к анализируемым факторам.
Провести анализ безубыточности.
Определить компенсирующий объем реализации при прогнозируемом изменении одного из факторов.
Объем реализации
Цена
Переменные затраты
Постоянные затраты


Определение силы операционного рычага по анализируемому фактору


Анализ чувствительности прибыли к изменению анализируемого фактора
Анализ безубыточности
Определение компенсирующего изменения объема реализации при изменении анализируемого фактора
Определение критического значения анализируемого фактора

Определение запаса финансовой прочности по анализируемому фактору
Рис. 4.2.2. Технология операционного экспресс-анализа
Проведем операционный экспресс-анализ для ЗАО "Хольстер". За рассматриваемый период организация имеет следующие финансовые показатели (табл. 4.2.3).
Таблица 4.2.3. Финансовые показатели ЗАО "Хольстер" за 1997-1999гг.
| Показатели | 1997 | 1998 | 1999 |
| 1. Выручка от реализации, р. | 19064600 | 23868860 | 28173790 |
| 2. Переменные затраты, р. | 15833100 | 20152850 | 23408860 |
| 3. Валовая маржа, р. (1) - (2) | 3231500 | 3716010 | 4764930 |
| 4. Постоянные затраты, р. | 1939510 | 2859530 | 3668540 |
| 5. Прибыль, р. (3) – (4) | 1291990 | 856480 | 1096390 |
Определим силы операционных рычагов по каждому фактору (табл. 4.2.4) Таблица 4.2.4. Операционный анализ деятельности
| Показатели |
Формула для расчета |
1997 | 1998 | 1999 |
| Сила операционного рычага по объему реализации |
Валовая маржа Прибыль |
2,50 | 4,34 | 4,35 |
| Сила операционного рычага по цене | формула (4.2.5) | 14,76 | 27,87 | 25,70 |
| Сила операционного рычага по переменным затратам | формула (4.2.6) | 12,25 | 23,53 | 21,35 |
| Сила операционного рычага по постоянным затратам | формула (4.2.7) | 1,50 | 3,34 | 3,35 |
2) Анализ чувствительности прибыли к изменению одного из факторов по 1999г. (табл. 4.2.5). Он проводится по формуле (4.2.8).
| Таблица 4.2.5 Анализ чувствительности прибыли при изменении анализируемых факторов | Процентное изменение прибыли при изменении анализируемых факторов | +15 | +65,25 | +385,5 | -320,25 | -50,25 |
| +10 | +43,5 | +257 | -213,5 | -33,5 | ||
| +8 | +34,8 | +205,6 | -170,8 | -26,8 | ||
| +5 |
+21,75 |
+128,5 |
-106,75 | -16,75 | ||
| +3 | +13,05 | +77,1 | -64,05 | -10,05 | ||
| -3 | -13,05 | -77,1 | +64,05 | +10,05 | ||
| -5 | -21,75 | -128,5 | +106,75 | +16,75 | ||
| -8 | -34,8 | -205,6 | +170,8 | +26,8 | ||
| -10 | -43,5 | -257 | +213,5 | +33,5 | ||
| -15 | -65,25 | -385,5 | +320,25 | +50,25 | ||
| Сила операционного рычага по факторам | 4,35 | 25,70 | 21,35 | 3,35 | ||
| Анализируемые факторы |
Объем реализации |
Цена |
Переменные затраты |
Постоянные затраты |
||
3) Анализ полученных результатов
Путем сравнения полученных значений можно проранжировать каждый фактор по степени влияния на прибыль при его изменении. Необходимо учесть и общие закономерности, которые соблюдаются при любых полученных результатах.
Наибольшее влияние на прибыль оказывает такой фактор, как цена, имеющая силу операционного рычага 25,7, а также переменные издержки с силой операционного рычага 21,35 (см. рис. 4.2.4).
Н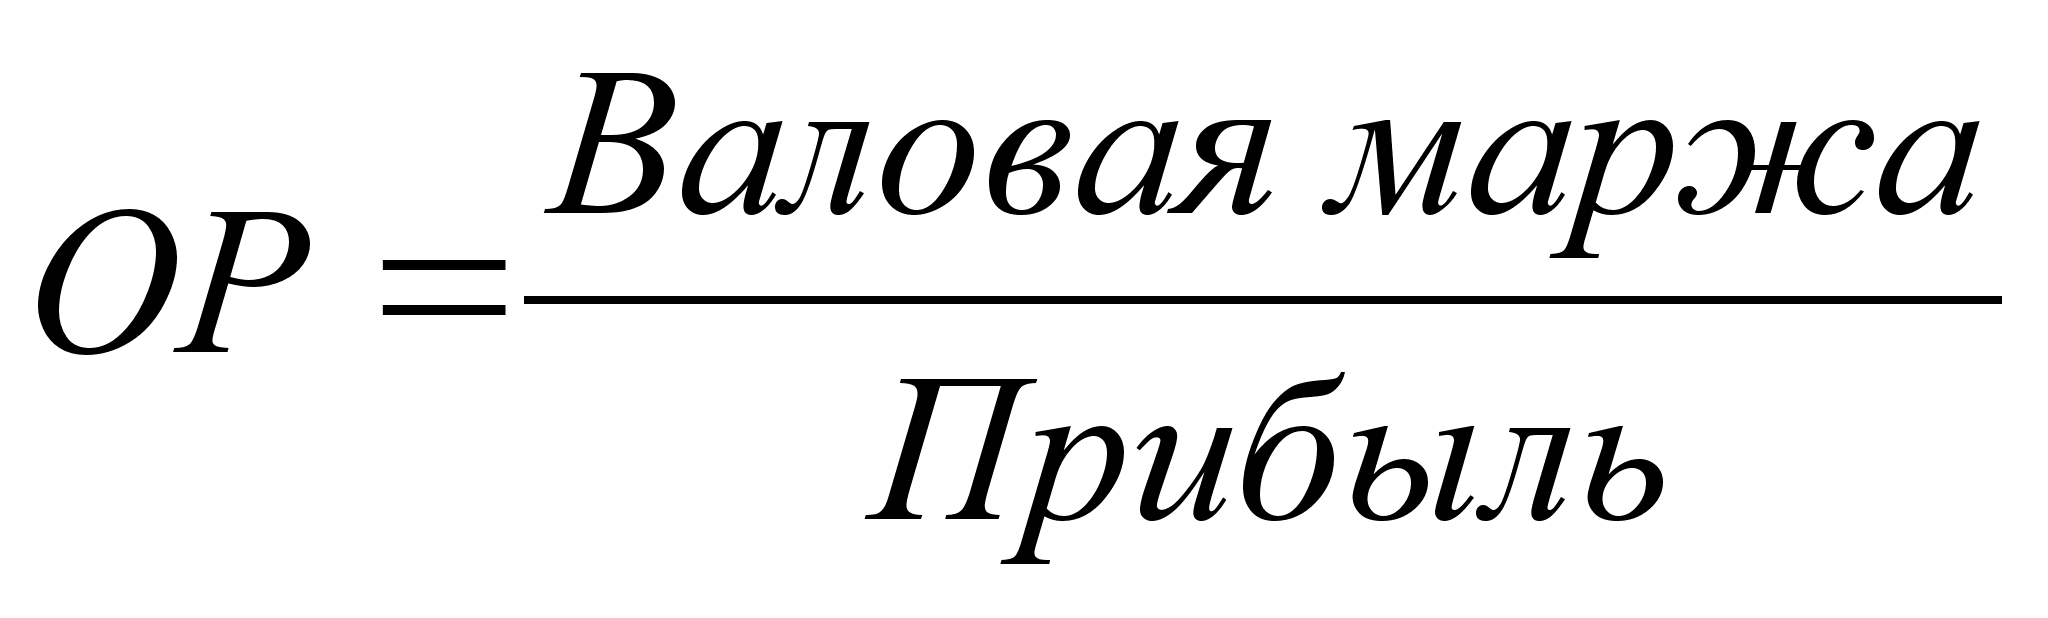
а
основе определения
силы операционного
рычага по объему
реализации
и формул (4.2.5), (4.2.6),
(4.2.7) можно записать:
Рцена=Рпер+ОР,
ОР=1+Рпост.
Следовательно:
1. ОР всегда больше Рпост, а значит изменение объема реализации всегда в большей мере влияет на прибыль, чем изменение постоянных затрат.
2. Силу операционного рычага по цене можно записать
Рцена=Рпер+Рпост+1, т.е. изменение цены всегда в наибольшей мере влияет на изменение прибыли по сравнению с другими факторами:
Рцена>Рпер, Рцена>ОР, Рцена>Рпост.
3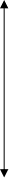
max
Цена
. Влияние переменных расходов оказывает на прибыль большее влияние, чем изменение объема реализации или постоянных расходов. Условную шкалу по степени влияния факторов на прибыль можно представить в следующем виде (рис. 4.2.3).
Переменные затраты

Объем реализации
Постоянные затраты
min
Рис. 4.2.3. Влияние факторов на прибыль
Р
ис.
4.2.4. График эластичности
прибыли к
анализируемым
факторам
По рис. 4.2.4. можно сделать выводы:
1) Чем круче наклон прямых, тем выше эластичность прибыли к изменению анализируемых факторов.
2) Угол наклона прямых определяется силой операционного рычага. Чем сила операционного рычага по анализируемому фактору больше, тем больше угол наклона.
На практике возможно изменение не одного, а сразу нескольких факторов. В этом случае применяется методика многовариантного экспресс-анализа.
4.3. Рекомендации по совершенствованию формирования стратегии, тактики финансового менеджмента
В стремлении к успехам предприятию приходится решать великую дилемму финансового менеджмента: рентабельность или ликвидность? – и зачастую жертвовать либо тем, либо другим в попытках совместить динамичное развитие с наличием достаточного уровня денежных средств и высокой платежеспособностью. Иногда низкие значения коэффициента текущей ликвидности могут свидетельствовать не о финансовом нездоровье и неплатежеспособности, а о динамичном развитии предприятия, бурном наращивании оборота и быстром освоении рынка.
Для эффективной деятельности предприятия необходимо сочетать оперативное управление с генеральной финансовой стратегией. И здесь существует два главных направления:
Инвестиции – постоянные и переменные затраты – текущие финансовые потребности – структура капитала.
Финансовая устойчивость предприятия – платежеспособность, ликвидность баланса, кредитоспособность, рентабельность – финансовые коэффициенты.
В рамках этой проблемы конкретно-практическим воплощением комплексного управления активами и пассивами предприятия являются матрицы финансовой стратегии. Рассматривая их, можно в самой общей форме составить прогноз финансово-хозяйственного состояния предприятия, выявить неблагоприятные факторы и явления. Для этого используются следующие показатели:
1. Результат хозяйственной деятельности (РХД) = брутто-результат эксплуатации инвестиций – изменение текущих финансовых потребностей – производственные инвестиции + обычные продажи имущества.
Текущие финансовые потребности = запасы сырья и готовой продукции + долговые права к клиентам (дебиторская задолженность) – долговые обязательства поставщикам (кредиторская задолженность).
2. Результат финансовой деятельности (РФД) = изменение заемных средств – проценты – налог на прибыль – выплаченные дивиденды + доходы от эмиссии акций – вложения в уставные фонды других предприятий и другие долгосрочные финансовые вложения + полученные отчисления от прибыли учрежденных предприятий и доходы от других долгосрочных финансовых вложений.
В показателе РФД отражается финансовая политика предприятия: при привлечении заемных средств РФД может иметь положительное значение, без привлечения заемных средств – отрицательное. Резко отрицательное значение РФД может быть компенсировано лишь положительным значением РХД.
3. Результат финансово-хозяйственной деятельности предприятия (РФХД) есть сумма результатов его хозяйственной и финансовой деятельности:
РФХД = РХД + РФД.
Анализ РХД, РФД и суммарного РФХД нужен для выявления величины и динамики денежных средств предприятия в результате его хозяйственно-инвестиционной и финансовой деятельности, для оценки его способности отвечать по обязательствам, выплачивать дивиденды, совершать инвестиции в основные средства, покрывать текущие финансово-эксплуатационные потребности, т.е. иметь положительные денежные потоки – превышение расходов над доходами в обозримой перспективе. Один из самых распространенных способов добиться положения равновесия – методом последовательных итераций всячески комбинировать РХД и РФД, добиваясь приближения их суммы к нулю. Обычно равновесное положение достигается при РХД и РФД, находящихся в интервале между 0% и ±10% добавленной стоимости и имеющих разные знаки.
Достичь идеального значения РФХД трудно, да и не всегда необходимо, но надо по возможности стараться удерживаться в границах безопасной зоны. В связи с этим финансовый менеджер обычно ставит перед собой задачу найти наиболее приемлемое сочетание РХД и РФД в пределах допустимого риска.
Большую помощь в решении этой задачи могут оказать матрицы финансовой стратегии. Матрицы помогают спрогнозировать "критический путь" предприятия на ближайшие годы, наметить допустимые пределы риска и выявить порог возможностей предприятия. Из большого разнообразия матриц выбирается такая, в которой значение результата финансово-хозяйственной деятельности комбинируется с различными значениями результата хозяйственной деятельности и результата финансовой деятельности – и все это в корреляции с темпами роста оборота предприятия (рис. 4.3.1).
| А |
РФД<<0 |
РФД≈0 |
РФД>>0 |
||||
|
|
1 РФХД≈0 |
4 РФХД>0 |
6 РФХД>>0 |
A |
Создание ликвидных средств |
||
|
|
7 РФХД<0 |
2 РФХД≈0 |
5 РФХД>0 |
||||
|
РХД<<0 |
9 РФХД<<0 |
8 РФХД<0 |
3 РФХД≈0 |
Потребление ликвидных средств |
|||
 РХД>>0
 РХД≈0
B B