Финансы малого предприятия
Рис. 4. Динамика коэффициента ликвидности в период 1994 – 1998 г.г.
Из рисунка 4 видно, что в 1998 г. показатель ликвидности снизился по сравнению с 1994 г. на 0,20 пунктов.
Для оценки платежеспособности используются три основных показателя ликвидности, различающиеся набором ликвидных средств, рассматриваемых в качестве покрытия краткосрочных обязательств (табл. 4).
Таблица 4
Анализ показателей ликвидности активов баланса
ООО «Инструмент-сервис»
|
Наименование коэффициента |
Нормативное значение |
1994 год |
1995 год |
1996 год |
1997 год |
1998 год |
|
Коэффициент абсолютной ликвидности Промежуточный коэффициент покрытия (критический коэффициент ликвидности) Коэффициент текущей ликвидности (коэффициент покрытия) |
> 0,2-0,7 > 1,5 > 1,0-2,0 |
0,02 0,47 0,39 |
0,009 0,29 0,45 |
0,007 0,43 1 |
0,004 0,32 0,93 |
0,007 0,39 0,89 |
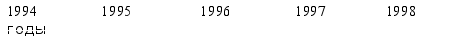 Рис.
5. Динамика изменения
показателей
ликвидности
активов ООО
«Инструмент-сервис»
Исходя из данных таблицы 4 и рисунка 5 можно сделать вывод о неудовлетворительной структуре баланса и отнести данное предприятие к неплатежеспособным. Но такое заключение часто является спорным, так как нет серьезных обоснований того, что нормативное значение коэффициента текущей ликвидности должно быть равно двум. К тому же, как показали обследования различных предприятий, 80 % из них можно объявить неплатежеспособными. Следовательно, критерии неплатежеспособности предприятия определены без учета действия независящих от предприятия факторов, связанных с кризисным состоянием экономики.
Еще одна важная задача анализа финансового состояния – исследование абсолютных показателей финансовой устойчивости предприятия. Рассмотрим анализ финансовой устойчивости в динамике за 5 лет. Анализ финансовой устойчивости начинается с показателей, отражающих сущность устойчивости финансового состояния (таблица 5).
Таблица 5.
Анализ финансовой устойчивости ООО «Инструмент-сервис», тыс. руб.
|
Показатели |
1994 г. |
1995 г. |
1996 г. |
1997 г. |
1998 г. |
|
Источники собственных средств. Основные средства и иные внеоборотные активы Наличие собственных оборотных средств. Долгосрочные кредиты и заемные средства. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат. Краткосрочные кредиты и заемные средства. Общая величина основных источников формирования запасов и затрат. Величина запасов и затрат Излишек (+) или недостаток (-) собственных оборотных средств. Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат. Тип финансовой устойчивости |
54649 54521 128 - 128 4294 4422 30495 -30367 -30367 -26073 кризисный |
193013 191551 1462 - 1462 19372 20834 91782 -90320 -90320 -70948 кризисный |
406961 405659 1302 - 1302 17166 18468 110428 -109126 -109126 -91960 кризисный |
396600 393049 3551 - 3551 27343 30894 136928 -133377 -133377 -106034 кризисный |
307269 306708 561 - 561 12998 13559 122475 -121914 -121914 -108916 кризисный |
Из таблицы 5 видно, что в соответствии с показателями обеспеченности запасов и затрат собственными и заемными источниками, предприятие ООО «Инструмент-сервис» имеет кризисное финансовое состояние. Чтобы снять финансовое напряжение, предприятию необходимо выяснить причины изменения в 1998 году следующих статей материальных оборотных средств: производственные запасы, незавершенное производство, готовой продукции и товаров.
Для оценки рыночной устойчивости рассчитывают также некоторые финансовые коэффициенты (таблица 6).
Таблица 6.
Финансовые коэффициенты рыночной устойчивости
Наименование показателей |
Нормативное значение |
1994 г. |
1995 г. |
1996 г. |
1997 г. |
1998 г. |
Коэффициент автономииКоэффициент соотношения заемных и собственных средств Коэффициент маневренности собственных средств Коэффициент обеспеченности материальных запасов собственными оборотными средствами |
> 0,5 < 1 < 0,5 > 0,6-0,8 |
0,53 0,91 0,002 0,004 |
0,52 0,85 0,008 0,05 |
0,74 0,54 0,003 0,006 |
0,56 0,78 0,01 0,02 |
0,45 0,87 -0,02 -0,02 |
Из таблицы 6 видно, что за анализируемый период коэффициент автономии в период с 1994-1997 гг. не опускался ниже своего нормативного значения, а в 1998 г. мы видим снижение коэффициента до 0,45, что свидетельствует об уменьшении финансовой независимости предприятия, и увеличении риска финансовых затруднений в будущие периоды.
Так как коэффициент соотношения заемных и собственных средств не превышает единицы, то, следовательно, собственные средства значительно больше заемных, что положительно характеризует деятельность предприятия.
Коэффициент маневренности в 1998 г. имеет тенденцию к снижению, что говорить о незначительной части собственных средств предприятия, находящихся в мобильной форме. Это связано с материалоемкостью производства и значительной длительностью производственного цикла. По коэффициенту обеспеченности нематериальных запасов собственными оборотными средствами видно, что предприятие не обеспечивает запасы и затраты собственными источниками финансирования.
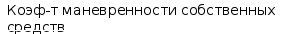
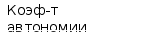



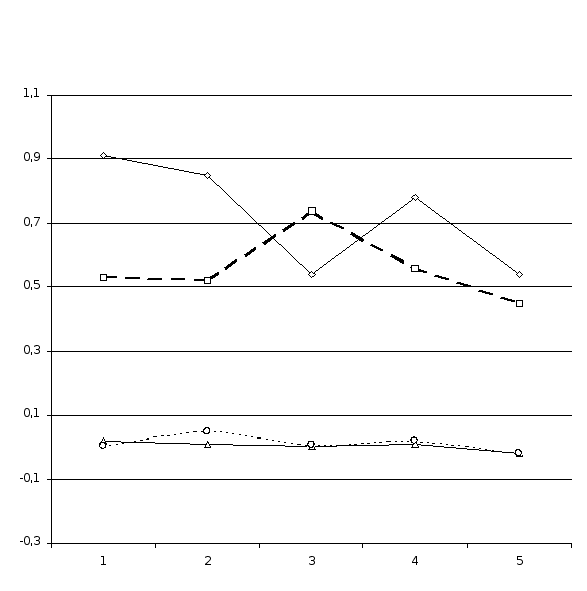

 Для
более наглядного
анализа коэффициентов
финансовой
устойчивости
построим графики
(рис. 6).
Рис. 7. Динамика показателей рыночной устойчивости
2.2.2. Анализ финансовых результатов, рентабельности и
деловой активности предприятия в период с 1994 по 1998г.
Конечный финансовый результат деятельности предприятия, балансовая прибыль или убыток, представляет собой алгебраическую сумму результата (прибыли или убытка) от реализации товарной продукции (прибыли или убытка) от прочей реализации, доходов и расходов от вне реализационных операций.
Формализованный расчет балансовой прибыли рассчитывается по следующей формуле:
рб = ± рр ± рпр +рвн,
где:
рб – балансовая прибыль или убыток;
рр – результат от реализации товарной продукции (работ, услуг);
рпр – результат от прочей реализации;
рвн – результат (доходы и расходы) от вне реализационных операций.
Финансовые результаты деятельности предприятия характеризуются также показателями выручки от реализации продукции, суммой налога на добавочную стоимость.
Выручка от реализации продукции свидетельствует о завершении производственного цикла предприятия, возврате авансированных на производство средств предприятия в денежную наличность в начале нового витка в обороте средств. После вычета из выручки от реализации продукции суммы НДС и акцизов, а также затрат на производство реализованной продукции получают чистый результат (прибыль или убыток) от реализации.
Прибыль от реализации может быть рассчитана по формуле:
Рр = Nр – Sр – Pд,
где:
Рр – результат от реализации продукции;
Nр – выручка от реализации продукции;
Sр – затраты на производство реализованной продукции;
Рд – налог на добавленную стоимость и акцизы.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Наряду с абсолютной оценкой рассчитывают также относительную эффективность хозяйствования – показатели рентабельности.
Прибыль – важнейший показатель эффективности работы предприятия, источник его жизнедеятельности. Анализ финансовых результатов деятельности предприятия включает в качестве обязательных элементов: во-первых, исследование изменений каждого показателя за текущий анализируемый период; во-вторых, исследование структуры соответствующих показателей и их изменений; в-третьих, изучение хотя бы в самом обобщенном виде динамики изменения показателей финансовых показателей за ряд отчетных периодов. Для оценки и анализа уровня и динамики показателей финансовых результатов деятельности предприятия составим таблицу 7.
Таблица 7.
Анализ уровня и динамики показателей финансовых результатов деятельности предприятия ООО «Инструмент-сервис», тыс. руб.
Показатель |
1996 г. |
1997 г. |
1998 г. |
Темп роста 97 г. к 96 г. (%) |
Темп роста 98 г. к 96 г. (%) |
|
Выручка от реализации продукции (работ, услуг) без налога на добавленную стоимость и акцизов Затраты на производство реализованной продукции (работ, услуг) Прибыль от реализации продукции (работ, услуг) Результат от прочей реализации Сальдо доходов и расходов от внереализационных операций Балансовая прибыль Чистая прибыль, остающаяся в распоряжении предприятия |
363394 335690 27703 -9644 15657 18564 13428 |
384158 360318 23840 -6232 1335 18943 13235 |
324865 321065 3800 10551 717 15068 9794 |
105,7 107,3 86,1 - 8,5 102,0 98,6 |
90,4 95,6 13,1 - 4,6 81,2 72,9 |
Из таблицы 7 видно, что балансовая прибыль 1998 г. снизилась по сравнению с 1996 г. на 81,2 % и почти на такую же величину понизился показатель чистой прибыли остающейся в распоряжении предприятия. Также резко снизилась в сторону уменьшения прибыль от реализации продукции с 27703 тыс. руб. в 1996 году до 3800 тыс. руб. в 1998 году. На это уменьшение повлияло изменение следующих факторов: изменение отпускных цен на продукцию (в сравнении с 1996 годом средняя цена подшипника в 1998 году увеличилась на 16,5 %), изменение цен на материалы, тарифов на энергию и перевозки, тарифных ставок оплаты труда.
В 1998 году продолжался рост цен на все виды материальных, энергетических и других ресурсов: на металл на 4,4 %, на электроэнергию на 21,5 %, на пар и горячую воду на 21,2 %, на промышленную воду на 21,2 %, на газ на 6,4 %.
Уменьшение объема продукции.
Основной причиной снижения производства подшипников является недостаток ресурсов для своевременного обеспечения производства металлом, инструментом и другими материалами.
Изменение себестоимости.
Себестоимость продукции увеличилась по следующим факторам: рост цен на металл и энергоресурсы.
Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Показатели рентабельности являются важными характеристиками факторной среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия.
Основные показатели рентабельности можно объединить в следующие группы:
- показатели, рассчитанные на основе прибыли;
- показатели, рассчитанные на основе производственных активов;
- показатели, рассчитанные на основе потоков наличных денежных средств.
Первая группа показателей формируется на основе расчета уровней рентабельности по показателям прибыли, отражаемых в отчетности предприятия. Рассмотрим с помощью методов факторного анализа влияние излишней рентабельности продукции за счет факторов изменения цены продукции и ее себестоимости.
Обозначим рентабельность продукции базисного и отчетного периодов через К0 и К1 соответственно.
К0
=
 ;
К1
=
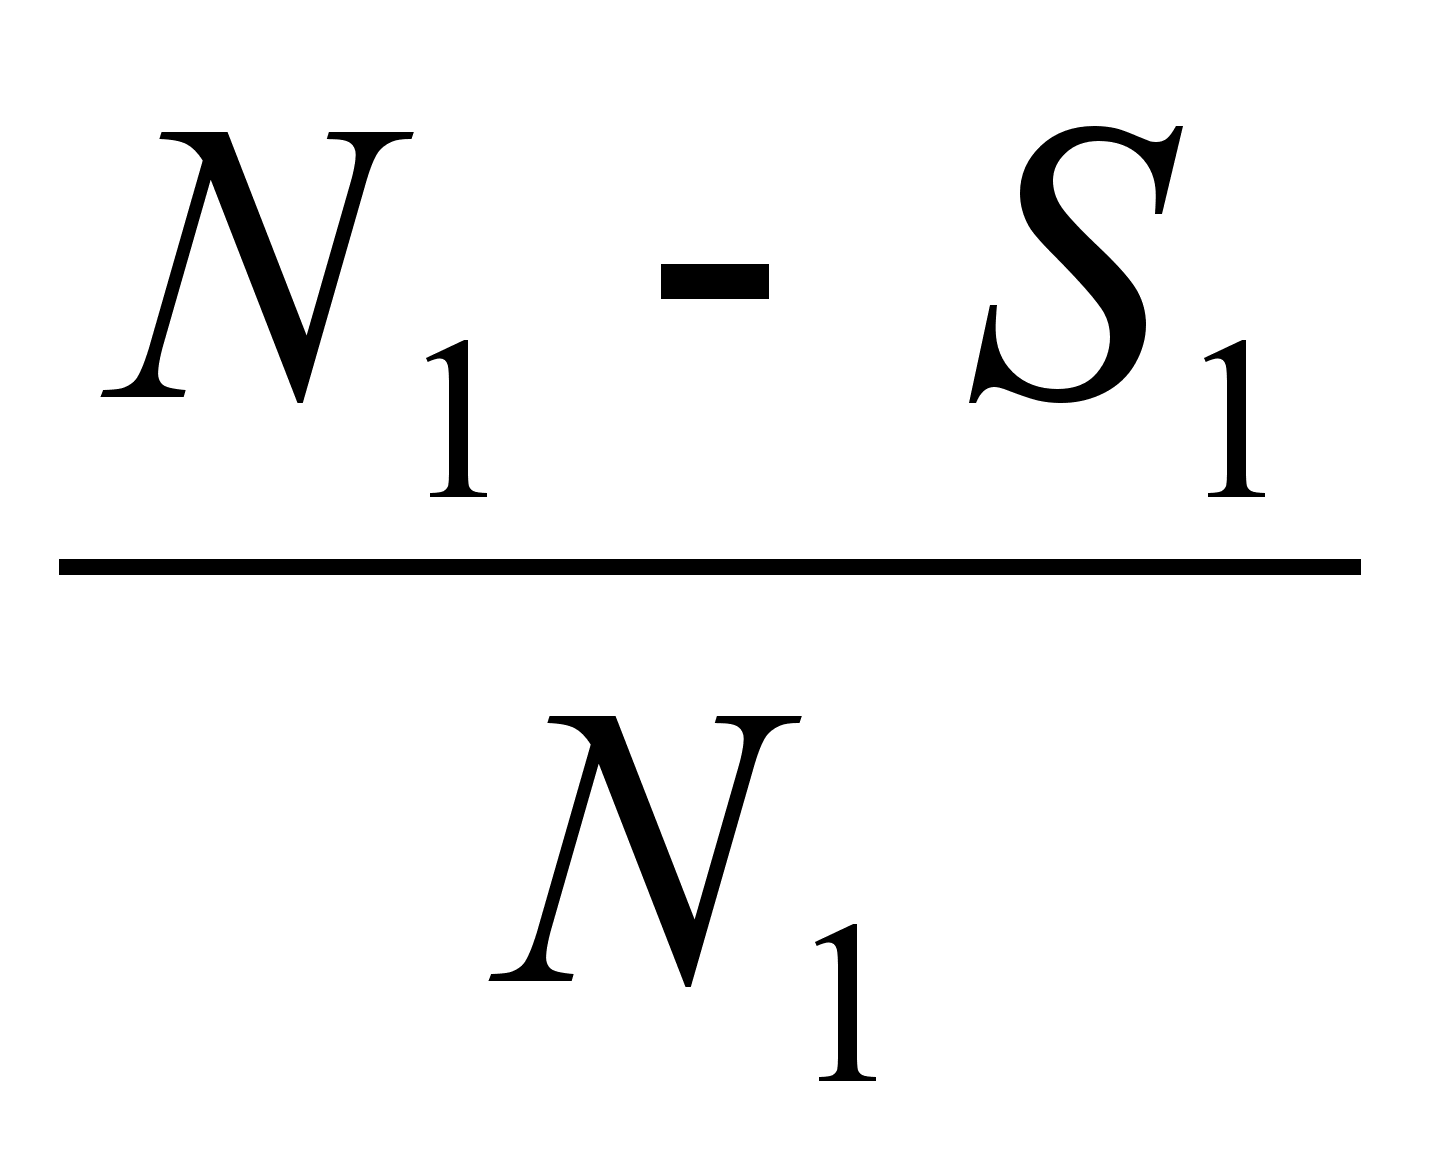
DК = K1 – К0 , где
К1, К0 – прибыль от реализации отчетного и базисного периода;
N1, N0 – реализация продукции;
S1, S0 – себестоимость продукции;
DК – изменение рентабельности за анализируемый период;
DК96-97 = - 0,14 DК97-98 = -0,04
Влияние фактора изменения цены на продукцию определяется расчетом (по методу ценных подстановок):
DКN
=
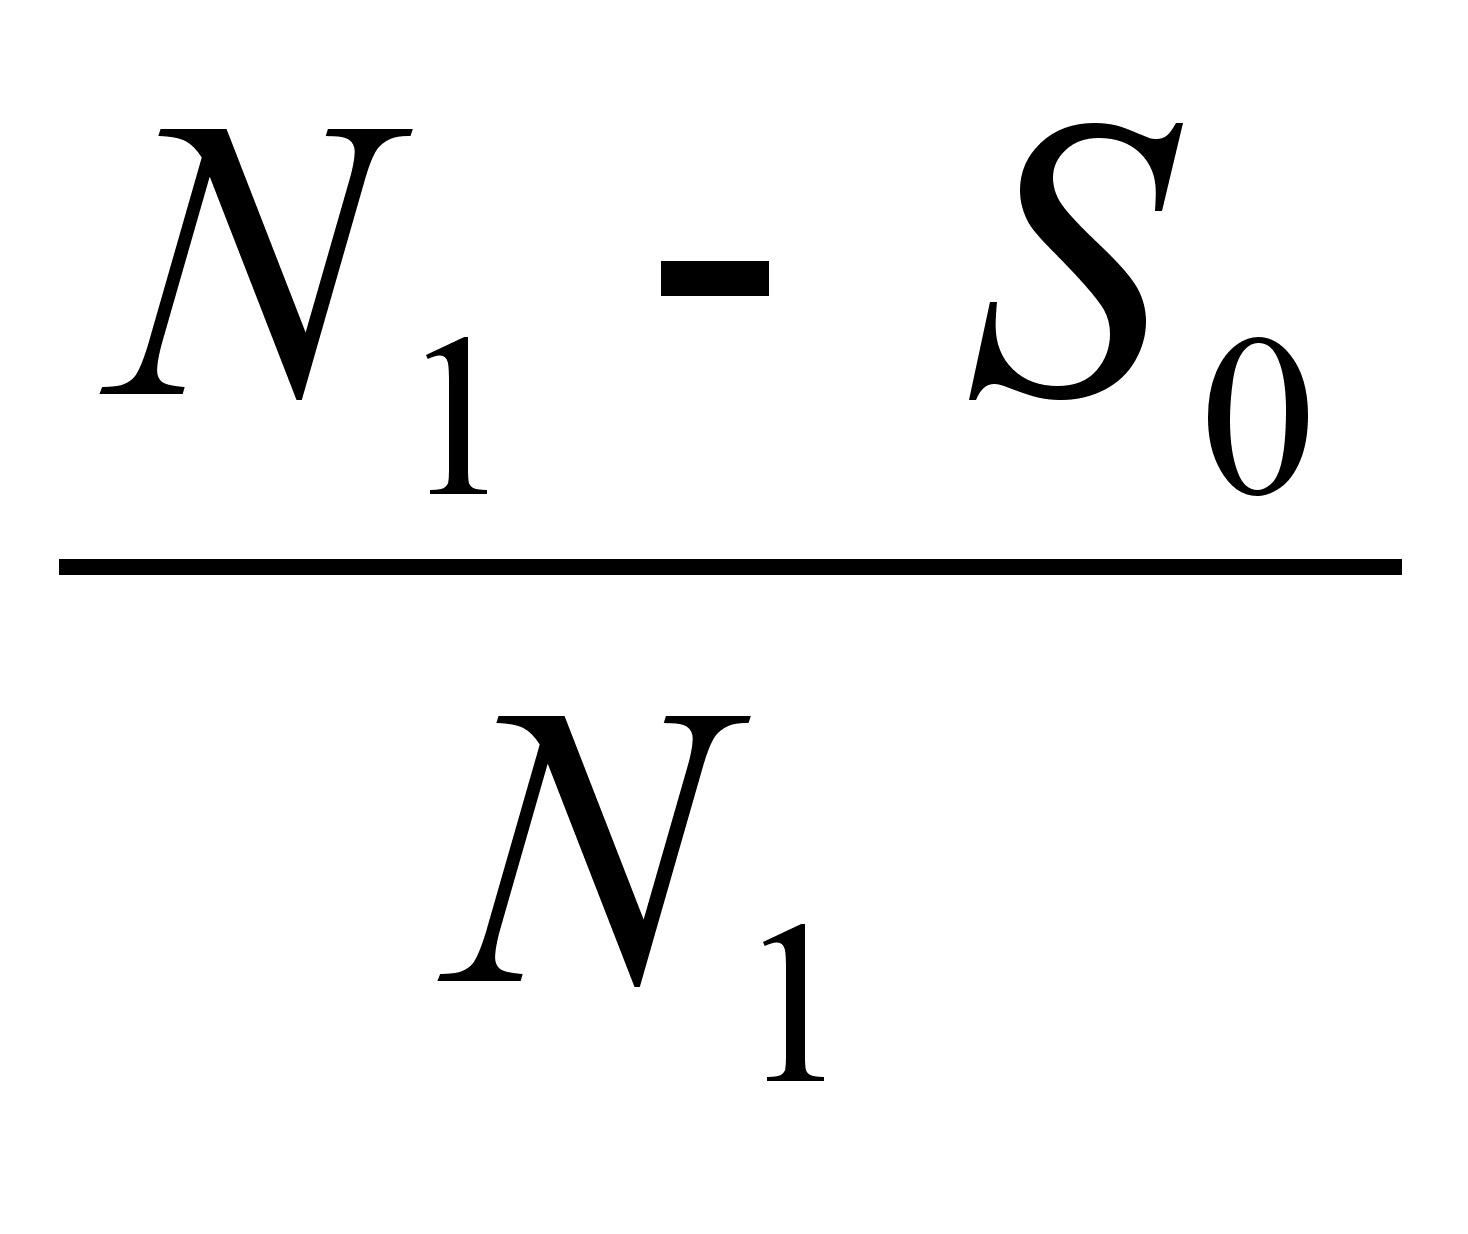 -
DКN96-97 = - 0,19 DКN97-98 = -0,01
Соответственно, влияние фактора изменения себестоимости состоит:
DКS
=
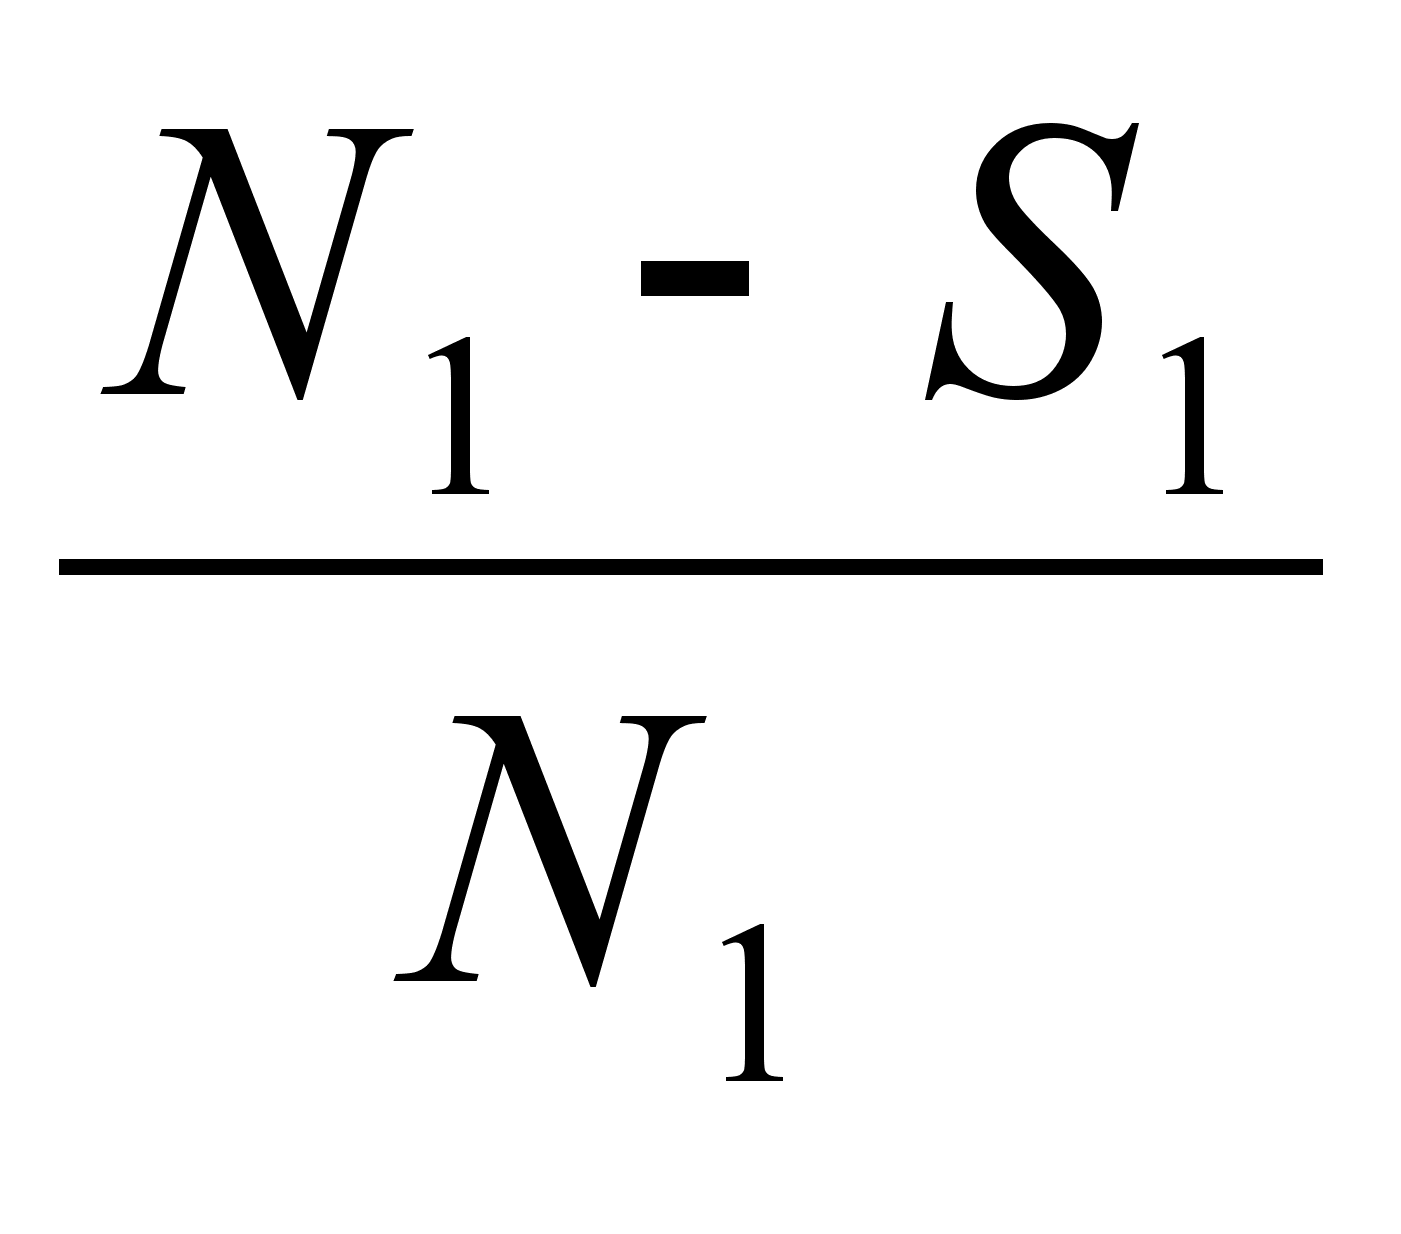 -
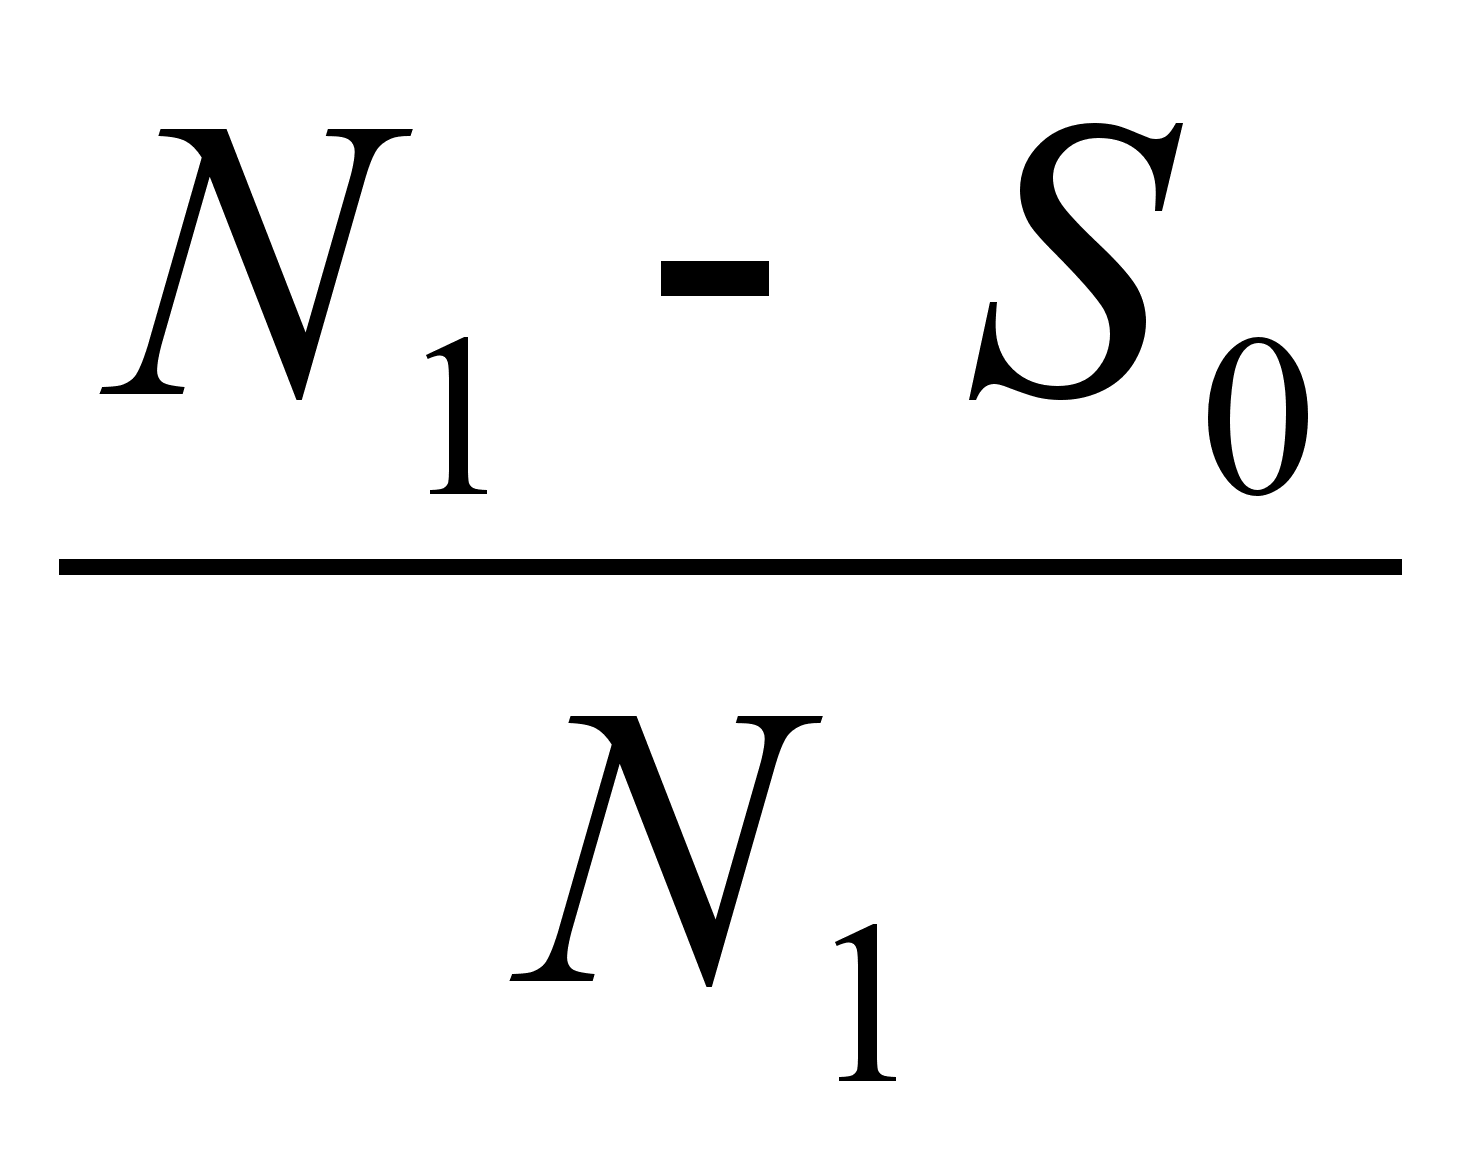
DКS96-97 = 0,048 DКS97-98 = - 0,03
Сумма факторных отклонений даст общее изменение рентабельности за период:
DК = DKN + DКS ;
DК96-97 = - 0,14 DК97-98 = - 0,04
Вторая группа показателей рентабельности формируется на основе расчета уровней рентабельности в зависимости от изменений размера и характера авансированных средств.
Числовая оценка влияния отдельных факторов на уровень рентабельности определяется по методу ценных подстановок, или интегральному методу оценки факторных влияний (табл. 8).
Таблица 8.
Анализ уровня рентабельности производства на предприятии
ООО «Инструмент-сервис»
|
Показатели |
1996 г. |
1997 г. |
1998 г. |
|
Балансовая прибыль, тыс. руб. Реализация продукции в ценах без налога на добавленную стоимость, тыс. руб. Среднегодовая стоимость основных фондов, тыс. руб. Среднегодовые остатки материальных оборотных средств, тыс. руб. Среднегодовая стоимость производственных фондов Коэффициент фондоемкости продукции, коп. Коэффициент закрепления оборотных средств, коп. Прибыль на рубль реализованной продукции, коп. Уровень рентабельности предприятия |
18564 363394 407310 167089 574399 1,1 0,46 0,05 3,2 |
13542 334994 378494 210708 589202 1,1 0,63 0,04 2,3 |
15068 324365 377483 234269 611752 1,2 0,72 0,05 2,46 |
Из таблицы 8 видно, что уровень рентабельности в 1996 году составил 3,2 %, в 1997 г. – 2,30 %, а в 1998 г. – 2,46 %, т. е. наблюдается снижение рентабельности с 1997 г. на 0,9 пункта, и ее увеличение в 1998 г. на 0,16 пунктов.
Влияние факторов, оказавших воздействие на изменение уровня рентабельности, определяется из следующих расчетов:
1) уменьшение доли прибыли на рубль реализованной продукции в 1996-1997 гг. привело к понижению уровня рентабельности на – 0,02 пункта
(0,03 – 0,05), где 0,03 = 0,04 : (1,1 + 0,46) х 100 %,
а увеличение доли прибыли на рубль реализованной продукции в 1997-1998 гг. привело к росту уровня рентабельности на 0,6 пунктов (2,9 – 2,30), где 2,9 = 0,05 : (1,1 + 0,63) х 100 %.
2) увеличение фондоемкости, т. е. уменьшение фондоотдачи основных производственных фондов в 1997-1998 гг. привело к снижению рентабельности на – 0,2 пункта.
(2,7 – 2,9), где 2,7 = 0,05 : (1,2 + 0,63) х 100 %
1996-1997 гг.: 0 пунктов (0,03 – 0,03), где 0,03 = 0,04 : (1,1 + 0,46) х 100%
3) увеличение коэффициента закрепления материальных оборотных средств, т. е. замедление их оборачиваемости привело к снижению рентабельности производства на – 0,24 пункта в 1997-1998 гг. (2,46 – 2,7), а в 1996-1997 гг. на 2,30 пунктов.
Таким образом, общее снижение рентабельности по факторам в 1996-1997 гг. составляет 0,9 %, а в период 1997-1998 гг. общее увеличение по факторам составляет 0,16 %, что соответствует общему изменению рентабельности производства.
Третья группа показателей рентабельности формирования на базе уровня рентабельности аналогично первой и второй группам, однако вместо прибыли в расчет принимается чистый приток денежных средств.
Важнейшее значение для увеличения рентабельности производства имеют экономное, рациональное использование всех имеющихся ресурсов, систематический рост фондоотдачи, ускорение оборачиваемости оборотных средств, снижение издержек производства, неуклонное повышение рентабельности является важнейшим направлением роста эффективности производства.
Значит, резервы повышения рентабельности и ликвидации убыточности могут быть вскрыты в результате анализа использования материальных, трудовых и денежных ресурсов, усиления режима экономии и бережливости, устранения всевозможных потерь, убытков и непроизводительных расходов, совершенствования нормирования и экономического стимулирования.
Большое значение для анализа производственно-хозяйственной деятельности предприятия имеет анализ показателей деловой активности (таблица 9).
Таблица 9.
Анализ показателей деловой активности ООО «Инструмент-сервис»
Показатели |
1994 г. |
1995 г. |
1996 г. |
1997 г. |
1998 г. |
|
Коэффициент фондоотдачи Коэффициент оборачиваемости мобильных средств Коэффициент оборачиваемости средств в расчетах (в оборотах) Коэффициент оборачиваемости средств в расчетах (в днях) Коэффициент оборачиваемости кредиторской задолженности (в днях) Коэффициент оборачиваемости собственного капитала (в оборотах) Оборачиваемость запасов (в оборотах) Оборачиваемость запасов (в днях) |
0,435 1,421 3,32 109 172,23 0,65 1,25 300 |
0,634 1,543 18,51 19,431 102,037 2,56 3,02 231 |
1,025 1,638 4,831 75,223 136,429 1,77 3,41 106 |
1,371 1,777 5,244 68,644 192,716 1,284 2,56 141 |
1,24 1,387 3,234 111,333 277,069 1,078 2,53 144 |
По данным таблицы 9 изобразим динамику показателей деловой активности на графике (рис. 8).
По данным таблицы 9 и рисунка 8 видно, что показатель общей оборачиваемости в 1994 году составил 0,44, а в 1998 г. – 1,24, т. е. увеличился на 0,8 пунктов. Рост фондоотдачи вызван относительным уменьшением основных средств и прочих внеоборотных активов.
Коэффициент оборачиваемости собственного капитала также увеличился в период 1994-1998 гг. на 0,43 пункта, что связано с уменьшением величины собственных средств.
Уменьшение коэффициента оборачиваемости мобильных средств с 1,4 в 1994 г. до 1,3 в 1998 г. говорит об уменьшении скорости оборота этих средств, что отрицательно характеризует предприятие.
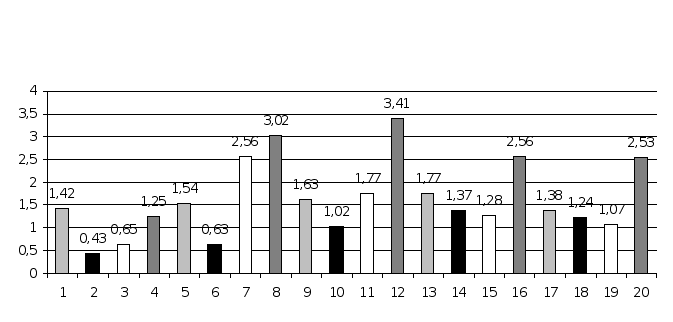
 - коэффициент
фондоотдачи
- коэффициент оборачиваемости запасов
- коэффициент
оборачиваемости
собственного
капитала
 - коэффициент
оборачиваемости
мобильных
средств
Рис. 8. Динамика показателей деловой активности
ООО "Инструмент-сервис"
По результатам проведенной оценки финансового состояния можно сделать следующие выводы:
1. Предварительный анализ финансового состояния и его изменений за анализируемый период с 1994-1998 гг. показал увеличение доли основных средств и прочих внеоборотных активов в структуре имущества предприятия с 52,05 % в 1994 г. до 54,33 % в 1998 году, незначительное снижение доли запасов и затрат, что обусловлено сложностями в реализации продукции, задержками платежей и инфляционными ожиданиями повышения цен на материальные ресурсы, доля денежных средств и краткосрочных финансовых вложений резко изменилась в 1998 году с 12, 35 в 1994 г. до 0,30 в 1998 году, что связано с задержкой поступления средств на расчетный счет предприятия от покупателей и заказчиков, введением расчетов векселями и введением системы взаимозачетов. Анализ пассивов предприятия показал увеличение доли источников собственных средств в пассивах с 52,17 % в 1994 г. до 54,43 % в 1998 г. и незначительное уменьшение доли заемного капитала.
Привлечение долгосрочных кредитов вообще не осуществлялось. Привлечение краткосрочных кредитов снизилось до 2,30 % в 1998 году (1994 г. – 4,10 %).
Анализ ликвидности баланса показал, что за анализируемый период произошло снижение ликвидности баланса. Структура баланса является неудовлетворительной. Исходя из степени покрытия запасов и затрат источниками средств финансовая устойчивость была определена как «Кризисное финансовое состояние». Так как на данный момент вложения капитала в основные средства и материальные запасы превышают величину нормативного капитала, то предприятие считается неплатежеспособным.
Для улучшения финансового состояния предприятию необходимо изменить потоки хозяйственных операций для покрытия вложений капитала в основные фонды и производственные запасы.
Анализ рентабельности и деловой активности свидетельствует о снижении активности и рентабельности предприятия.
По результатам проведенной оценки финансового состояния можно сделать вывод, что перед предприятием стоит проблема выживания. Его финансовая политика решает кратковременные задачи, дающие положительные результаты только сегодня с возможным отрицательным эффектом в будущем, что во многом обусловливается отсутствием финансовой стратегии.
3. Пути повышения устойчивости финансового состояния
хозяйствующего субъекта
3.1. Основные пути укрепления финансов предприятия
В связи с тем, что в настоящее время финансы предприятий находятся в кризисном состоянии, первоочередной задачей для государства и предприятий является укрепление финансов предприятий и на этой основе – стабилизация финансов государства. Без ее претворения в жизнь другие задачи решить невозможно. Основные пути укрепления финансов предприятий связаны с оптимизацией используемых ими денежных средств и ликвидацией их дефицита.
Важнейшие направления совершенствования финансовой работы на предприятиях следующие:
- системный и постоянный финансовый анализ их деятельности;
- организация оборотных средств в соответствии с существующими требованиями с целью оптимизации финансового состояния;
- оптимизация затрат предприятия на основе анализа взаимодействия взаимосвязи «затраты-выручка-прибыль»;
- оптимизация распределения прибыли и выбор наиболее эффективной дивидендной политики;
- оптимизация структуры имущества и источников его формирования с целью недопущения неудовлетворительной структуры баланса;
- разработка и реализация стратегической финансовой политики предприятия.
Основная цель финансового анализа – получение нескольких ключевых (наиболее информативных) параметров, дающих объективную и точную картину финансового состояния предприятия, его прибылей и убытков, изменений в структуре активов и пассивов, в расчетах с дебиторами и кредиторами. При этом аналитика и управляющего (менеджера) может интересовать как текущее финансовое состояние предприятия, так и его ближайшие или отдаленные перспективы, то есть ожидаемые параметры финансового состояния.
Эффективность использования оборотных средств зависит от многих факторов, которые можно разделить на внешние, оказывающие влияние вне зависимости от интересов предприятия, и внутренние, на которые предприятие может и должно активно влиять. На современном этапе развития экономики к основным внешним факторам можно отнести такие, как кризис неплатежей, высокий уровень налогов, высокие ставки банковского кредита. Кризис сбыта произведенной продукции и неплатежи приводят к замедлению оборота оборотных средств. Следовательно, необходимо выпускать ту продукцию, которую можно достаточно быстро и выгодно продать, прекращая или значительно сокращая выпуск продукции не пользующейся текущим спросом. В этом случае кроме ускорения оборачиваемости предотвращается рост дебиторской задолженности в активах предприятия.
Важным условием повышения эффективности использования оборотных средств является рациональная организация производственных запасов. Основные пути сокращения производственных запасов сводятся к их:
- рациональному использованию;
- ликвидации сверхнормативных запасов материалов;
- совершенствованию нормирования;
- улучшению организации снабжения.
Важная роль принадлежит улучшению организации складского хозяйства.
Сокращение времени пребывания оборотных средств в незавершенном производстве достигается путем совершенствования организации производства, улучшения применяемых техники и технологии, совершенствования использования основных фондов, прежде всего их активной части, экономии по всем статьям оборотных средств.
Пребывание оборотных средств в сфере обращения не способствует созданию нового продукта. Излишнее отвлечение их в сферу обращения – отрицательное явление. Важнейшими предпосылками сокращения вложений оборотных средств в эту сферу являются:
- рациональная организация сбыта готовой продукции;
- применение прогрессивных форм расчетов;
- своевременное оформление документации и ускорение ее движения;
- соблюдение договорной и платежной дисциплин.
Необходимым условием получения прибыли является определенная степень развития производства, обеспечивающая превышение выручки от реализации продукции над затратами по ее производству и сбыту. Составляющие главной факторной цепочки, формирующей прибыль, - «затраты – объем производства – прибыль» - должны находиться под постоянным вниманием и контролем. Эта задача решается на основе организации учета затрат по системе директ-костинг, значение которой возрастает в связи с переходом к рыночной экономике. Особенностями этой системы являются:
- разделение затрат на постоянные и переменные;
- соединение производственного и финансового учета;
- многостадийность составления отчета о доходах;
- разработка методики экономико-математического и графического представления и анализа отчетов для прогноза чистых доходов.
Механизм распределения прибыли должен быть построен таким образом, чтобы всемерно способствовать повышению эффективности производства, стимулировать развитие новых форм хозяйствования.
Одной из важнейших проблем распределения прибыли как до перехода на рыночные отношения, так и в условиях их развития является оптимальное соотношение доли прибыли, аккумулируемой в доходах бюджета и остающейся в распоряжении хозяйствующих субъектов. Экономически обоснованная система распределения прибыли в первую очередь должна гарантировать выполнение финансовых обязательств перед государством и максимально обеспечить производственные, материальные и социальные нужды предприятий. После уплаты всех обязательных платежей остается чистая прибыль, часть которой может направляться на производственное и социальное развитие общества, а другая – на выплату процентов по облигациям, а также в резервный фонд. Возможны выплаты служащим в виде денежных вознаграждений или акций в соответствии с определенным процентом, предусмотренным уставом. Оставшаяся чистая прибыль направляется на выплату дивидендов акционерам. Совет директоров, исходя из финансового состояния общества, конкурентоспособности его продукции и перспектив развития, принимает решение о конкретном соотношении размеров чистой прибыли, распределяемой по указанным направлениям. Не исключено, что в отдельные периоды прибыль не будет направляться на выплату дивидендов акционерам, а в большем размере пойдет на производственное и социальное развитие трудового коллектива и другие цели.
Финансовое состояние предприятия характеризуется размещением и использованием средств (активов) и источниками их формирования (пассивов). Для недопущения неудовлетворительной структуры баланса необходимо следить за изменением структуры имущества и источников его формирования и проводить мероприятия, направленные на улучшение структуры: оптимальное соотношение собственных и заемных средств предприятия, снижение долей дебиторской и кредиторской задолженностей, уменьшение неоправданных запасов материальных ресурсов и т. д.
В условиях рыночных отношений возникает объективная необходимость определения тенденций финансового состояния, ориентации в финансовых возможностях и перспективах, оценки финансового состояния других хозяйствующих субъектов. Предприятие нуждается в выработке внутренней финансовой стратегии. Она включает в себя разные способы и действия для достижения главной стратегической цели, а именно:
· формирование финансовых ресурсов и централизованное стратегическое управление ими;
· выявление решающих направлений и сосредоточение на их выполнении усилий, маневренности и использования резервов финансовым руководством предприятия;
· ранжирование и поэтапное достижение целей;
· соответствие финансовых действий экономическому состоянию и материальным возможностям предприятия на каждом отрезке времени;
· создание и подготовка стратегических резервов;
· учет экономических и финансовых возможностей своих конкурентов;
· определение главой угрозы со стороны конкурентов, мобилизация основных сил на ее устранение и умелый выбор направлений финансовых операций;
· маневрирование и борьба за инициативу для достижения решающего превосходства над конкурентами.
Успех финансовой стратегии предприятия гарантируется при взаимоуравновешивании теории и практики финансовой стратегии; при соответствии финансовых стратегических целей реальным экономическим и финансовым возможностям через жесткую централизацию финансового стратегического руководства и гибкость его методов по мере изменения финансово-экономической ситуации.
Финансовая стратегия разрабатывается с учетом риска неплатежей, скачков инфляции и других форсмажорных обстоятельств. Она должна соответствовать производственным задачам и при необходимости корректироваться и изменяться. Контроль за реализацией финансовой стратегии обеспечивает проверку поступления доходов, экономичное и рациональное их использование. Хорошо налаженный финансовый контроль помогает выявлять внутренние резервы, повышать рентабельность хозяйства, увеличивая денежные накопления.
Стратегия достижения частных целей заключается в умелом использовании финансовых операций, направленных на обеспечение реализации главной стратегической цели.
Задачами финансовой стратегии являются:
- исследование характера и закономерностей формирования финансов в рыночных условиях хозяйствования;
- разработка условий подготовки возможных вариантов формирования финансовых ресурсов предприятия;
- определение финансовых взаимоотношений с поставщиками и покупателями, бюджетами всех уровней, выявление резервов и мобилизация ресурсов предприятия для наиболее рационального использования производственных мощностей, основных фондов и оборотных средств;
- обеспечение предприятия финансовыми ресурсами;
- обеспечение эффективного вложения временно свободных денежных средств предприятия с целью получения максимальной прибыли;
- определение способов проведения успешной финансовой стратегии и стратегического использования финансовых возможностей, всесторонней подготовки кадров предприятия к работе в рыночных условиях.
3.2. Прогноз финансового состояния предприятия
Целью концепции стратегического развития ООО «Инструмент-сервис» и реструктуризации ООО на 1999 год, является:
- обеспечение роста продаж на внутреннем и внешнем рынках;
- удовлетворение носителей платежеспособного спроса на внутреннем и внешнем рынках;
- снижение издержек производства и обращения за счет оптимально использования возможностей предприятия и его резервов развития;
- получение ожидаемой прибыли за счет более полного использования потенциала предприятия;
- обеспечение устойчивого расширения своей доли на рынке.
1. Основная действующая стратегия – это повышение устойчивости предприятия на внутреннем рынке и наращивание объемов продаж.
2. Стратегия на ближайшую перспективу:
- создание новых рынков;
- освоение серийного производства;
- расширение производства специальных, уникальных, крупногабаритных подшипников для металлургических, трубных, цементных заводов;
- освоение подшипников для иномарок;
- продвижение продукции на вторичный рынок через ремкомплекты.
3. Обеспечение роста продаж на внутреннем рынке в 1999 году до 10160 млн. шт., в 2000 году до 12000 млн. шт., и на внешнем рынке до 4000 млн. шт. в 1999 году, в 2000 году до 6000 млн. шт. Наглядно план объема продаж подшипников в 1999-2000 г.г. можно рассмотреть в таблице 10.
Таблица 10.
Прогноз объема продаж подшипников ООО «Инструмент-сервис»
в 1999 - 2000 г.г. (млн. шт.).
Потребители |
Планируемый объем продаж |
Темп роста (%) |
|
|
1999 год |
2000 год |
||
|
Внутренний рынок: Конвейерные заводы, всего в том числе: ОАО «Авто ВАЗ» ОАО «ГАЗ» ОАО «Авто УАЗ» ОАО «ЗМА» ОАО «СеАЗ» АМО «ЗИЛ» ОАО «БеЛАвто МАЗ» ПО «МТЗ» Вторичный рынок Представительства Прочие (взаимозачет) Итого по внутреннему рынку Внешний рынок (экспорт) Всего |
6200 3200 1100 900 20 10 30 20 160 3140 600 220 10160 4000 14160 |
6900 3600 1390 1100 30 20 50 30 220 3800 800 300 12000 6000 18000 |
111,29 112,50 126036 122,22 150,00 200,00 166,67 150,00 137,50 121,02 133,33 136,36 118,11 150,00 127,12 |
4. Достижение среднего уравнения рентабельности – 9 % в 1999 году, 12 % в 2000 году.
Планом предусмотрен постоянный рост производства от допустимых объемов до максимального объема в месяце. Объемы производства ограничиваются объемами заказов и наличием оборотных средств. В таблице 11 можно наглядно рассмотреть план роста производства подшипников.
Таблица 11.
План роста производства подшипников в 1999 г
Период |
Выпуск подшипников, тыс. шт. |
Товарная продукция, тыс. руб. |
Объем реализации, тыс. руб. |
Полная себестоимость, тыс. руб. |
Затраты на 1 руб. товарной продукции, коп. |
Стоимость реализованной продукции, тыс. шт. |
ЯнварьФевраль Март Апрель Май Июнь Июль Август Сентябрь Октябрь Ноябрь Декабрь 1999 год |
602 751 750 1370 1121 1308 1370 1370 1370 1308 1308 1371 14000 |
20636 27966 25337 45524 37249 43457 46145 46145 46145 44940 44940 47084 475568 |
17985 18059 25337 45524 37249 43457 46145 46145 46145 44940 44940 47084 463010 |
21995 26612 24508 40062 33207 38625 39998 39998 39997 39436 39436 41625 425499 |
106,59 95,16 96,73 88,00 89,15 88,88 86,68 86,68 86,68 87,75 87,75 88,41 89,50 |
17588 17665 24661 42592 34454 39775 41578 41130 40810 39588 39545 41522 420908 |
Техническое состояние оборудования в этих целях оценивается как удовлетворительное, но для наращивания выпуска продукции необходимы затраты на текущий и капитальный ремонт.
Варианты дальнейшего увеличения производства предполагается рассматривать исходя из конкретной ситуации, которая будет складываться к концу 1999 года, т. е. когда возникает необходимость обеспечение производства выпускаемого уровня.
Рассмотрим выпуск товарной продукции по кварталам (таблица 12).
Таблица 12.
Выпуск товарной продукции ООО «Инструмент-сервис»
|
Продукция |
Выпуск продукции в 1999 г. |
Выпуск продукции по кварталам |
|||
I |
II |
III |
IV |
||
|
Подшипники, всего, тыс. шт. в том числе: экспорт, тыс. шт. общий поток, тыс. шт. Стоимость подшипников, всего, тыс. руб. в том числе: экспорт, тыс. руб. общий поток, тыс. руб. Восстановленные подшипники, тыс. руб. Мебельная фурнитура, тыс. руб. Прочий культбыт, тыс. руб. Прочая продукция, тыс. руб. МПЗ, тыс. руб. Товарная продукция, тыс. руб. |
14000 4200 9800 465195 110039 355156 2836,80 389,41 136,89 3914,0 1200,0 475568,0 |
2103,00 461,00 1642,00 69406,0 12078,0 57327,0 351,81 55,40 14,47 3501,95 265,40 73939,0 |
3800,0 1410,0 2390,0 124284 36939,0 87345,0 760,23 94,05 41,07 171,60 362,53 126230 |
4110,0 1306,0 2804,0 136562 34214,0 102340 838,83 119,72 40,63 94,68 261,53 138435 |
3987,0 1023,0 2964,0 134943 26808,0 108136 885,93 120,24 40,72 145,77 311,54 136964 |
Из таблицы 12 видно, что из состава товарной продукции удельный вес (98 %) занимает производство подшипников. Освоен выпуск производства электродов, который пользуется спросом и имеет тенденцию к увеличению.
Реализация мероприятий по снижению затрат материальных и энергетических ресурсов на сегодня являются основными направлениями деятельности технических и экономических служб завода, так как от этого зависит себестоимость продукции и возможность установления конкурентной цены. Увеличение объема выпуска товарной продукции приводит к снижению условно постоянных расходов на сумму 44763 тыс. руб. Пересмотр