Финансы малого предприятия
- за счет увеличения объема выпуска продукции 4512 х 1957,3 х 8428 = 74432 тыс. руб.
- за счет структурного изменения 9488 х 377 х 8428 = 30147 тыс. руб.
Где:
- 1957,3 кг. – расход основных материалов на 1000 подшипников 1999 года.
- 1580,3 кг. – фактический расход основных материалов на 1000 подшипников IV кв. 1999 г.
- 377 кг. – увеличение расхода основного материала на 100 подшипников в 1999 году по сравнению с фактом 1998 г.
- 9488 тыс. шт. – объем выпуска продукции в 1998 году.
Вышеуказанные мероприятия позволят понизить себестоимость на 10,1 %. Снижение себестоимости по месяцам позволит в конце года получить затраты на 1 рубль товарной продукции в размере 89,5 коп.
Планируемые «прочие расходы» в сумме 31003 тыс. руб. на 1999 год составляют проценты за кредиты в сумме 12000 тыс. руб., налоги, включаемые в себестоимость продукции, расходы на рекламу представительств в сумме 19003 тыс. руб.
Таблица 13.
Себестоимость продукции
|
Фактическая себестоимость |
Планируемая себестоимость на 1999 г. |
Факторы, снижающие себестоимость |
||||
|
Внедрение нов. Техники и оргтех. Мероприятий |
Снижение по условно постоянным расходам |
Экономия вспомогательных материалов |
Планируемая себестоимость на 1999 г. |
|||
|
Сырье и основные материалы, тыс. руб. Покупные полуфабрикаты, тыс. руб. Вспомогательные материалы, тыс. руб. Топливо Тыс. руб. Энергия, тыс. руб. Зарплата, всего, тыс. руб. Отчисления соц. страху – 38,5 %, тыс. руб. Амортизация, тыс. руб. Прочие расходы, тыс. руб. Всего затрат, тыс. руб. Списано на непроизводственные счета, тыс. руб. Незавершенное производство, тыс. руб. Расходы будущих периодов, тыс. руб. Фабрично-заводская себестоимость, тыс. руб. Внепроизводственные расходы, тыс. руб. Полная себестоимость, тыс. руб. |
79601 6617 35880 2273 34186 71906 27403 17250 25640 300756 18594 - 3335 - 23 280470 5004 |
184857 8184 62823 3380 47950 97471 37430 18730 31003 491828 18250 468020 473578 |
703 176 810 270 104 380 2443 2443 |
6725 20 4005 24628 9385 44763 44763 |
873 873 873 |
184154 8184 55049 3360 43135 72573 27941 18350 31003 443749 18250 419943 425499 |
Ценовую политику завод планирует проводить в зависимости от трех основных факторов:
- от спроса на рынке;
- от уровня цен заводов конкурентов;
- от себестоимости продукции.
Планируемые источники привлечения оборотных средств на первом этапе предполагается провести за счет следующих мероприятий:
- снизить дебиторскую задолженность в течение года на 22 млн. руб.;
- реализовать излишнее и ненужное оборудование со 100 % амортизацией на сумму 300 тыс. руб.;
- довести до минимального уровня запасы по основным и вспомогательным материалам, в первую очередь путем реализации излишних и ненужных материальных ценностей. Это позволит привлечь в оборот 10 млн. руб.;
- уменьшать объем незавершенного производства на 9 млн. руб. путем уменьшения количества неукомплектованных деталей;
- на 20 млн. руб. снизить остатки готовой продукции на складе, путем увеличения объема продаж и планирования производства под заказы;
- поэтапного уменьшения кредиторской задолженности:
- перед банками на 6 млн. руб.
- перед бюджетами и внебюджетными фондами на 22 млн. руб.
- скорректировать изменение прибыли на содержание объектов соцкультбыта, объектов не имеющих непосредственное отношение к производству подшипников, выделить их в самостоятельные предприятия с образованием юридического лица и 100 % долей завода в уставном капитале или продать последние и таким образом привлечь в оборот 61,3 млн. руб.
Финансовые результаты, которые завод получит в результате выполнения данной программы приведены в таблице 14.
Таблица 14.
Планируемая прибыль от основной деятельности
ООО «Инструмент-сервис» на 1999 год
|
Показатели |
МЕСЯЦЫ |
|||||||||||
| I | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII | |
|
Прибыль от основной деятельности, тыс. руб. Балансовая прибыль, тыс. руб. Чистая прибыль, тыс. руб. Нераспределенная прибыль, тыс. руб. |
397 322 266 -652 |
394 322 266 -652 |
676 -1128 -1128 -2047 |
2932 2855 2084 1556 |
2795 2717 1993 1465 |
3682 1872 1435 906 |
4567 4489 3161 2746 |
5015 4935 3455 3038 |
5335 3823 2824 2107 |
5352 5271 3678 2967 |
5395 5315 3707 2996 |
5562 3751 2675 1963 |
Из таблицы 14 видно, что до апреля предприятие получает прибыль от основной деятельности в размере 1467 тыс. руб., которая не может обеспечить текущие налоговые платежи. С апреля начинается стабильная прибыльная работа. Недостаточно полученная прибыль в первом квартале объясняется в первую очередь низкими объемами производства и реализации продукции. Отдел сбыта должен добиться загрузки производства, в первую очередь денежными заказами, результат скажется на улучшении финансовых показателей предприятия. По итогам года ООО «Инструмент-сервис» получит прибыль в размере 42102 тыс. руб. С апреля ООО «Инструмент-сервис» начинает получать достаточно балансовой прибыли для текущих платежей и по итогам года полностью компенсирует убытка первого квартала.
Учитывая сложное финансовое положение и большую задолженность по заработной плате (около 2-х месяцев) и рост в течение года очень незначителен. Начиная со второй половины года объем реализации позволит постепенно уменьшать кредиторскую задолженность перед банками.
Таким образом, будут решены следующие задачи:
- увеличение объема производства и реализации;
- увеличение налоговых платежей;
- уменьшение платежей процентов банкам;
- повышение рентабельности производства.
Рассчитаем безубыточность работы предприятия в 1999 году.
Переменные
расходы на 1
подшипник
составляют
15,42 тыс. руб. Общая
величина постоянных
расходов 209680 тыс.
руб. Рассчитаем
при каком объеме
выпуска предприятие
достигнет
критического
объема производства
по формуле:
VK=
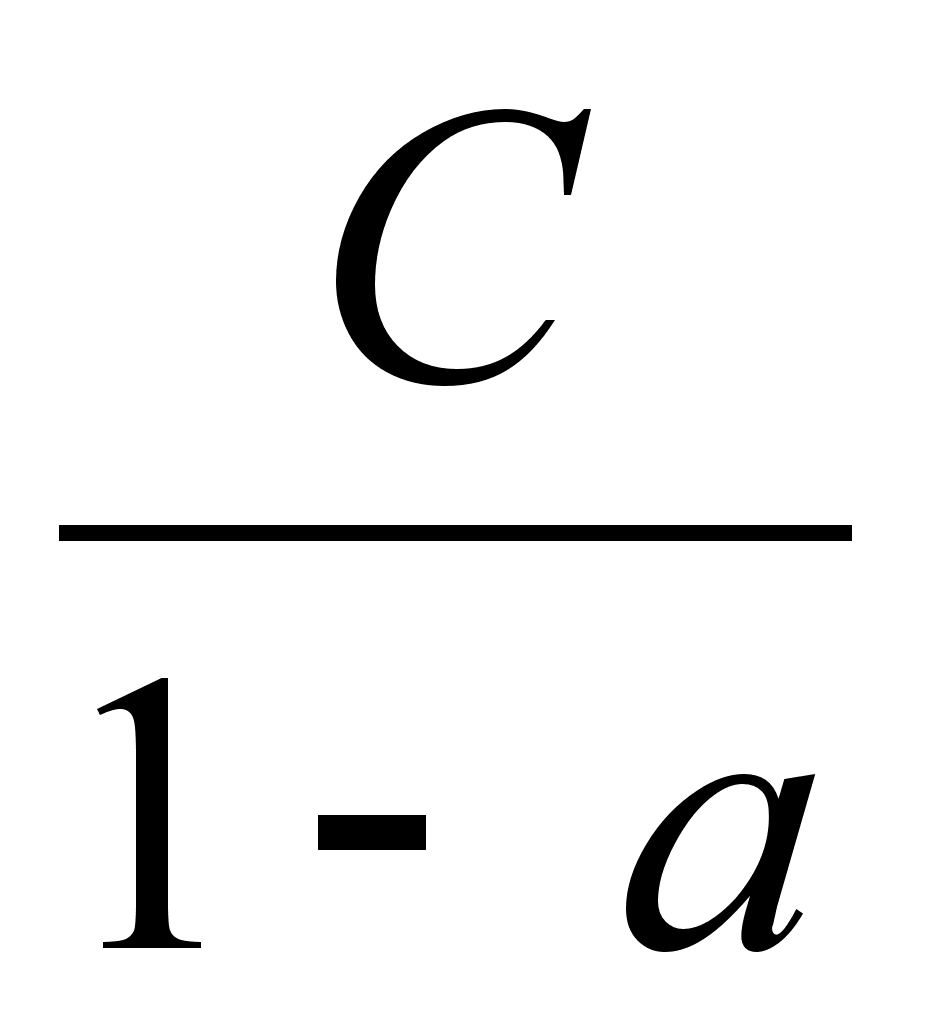 ,
где
С – постоянные
затраты,
a – коэффициент пропорциональности.
a=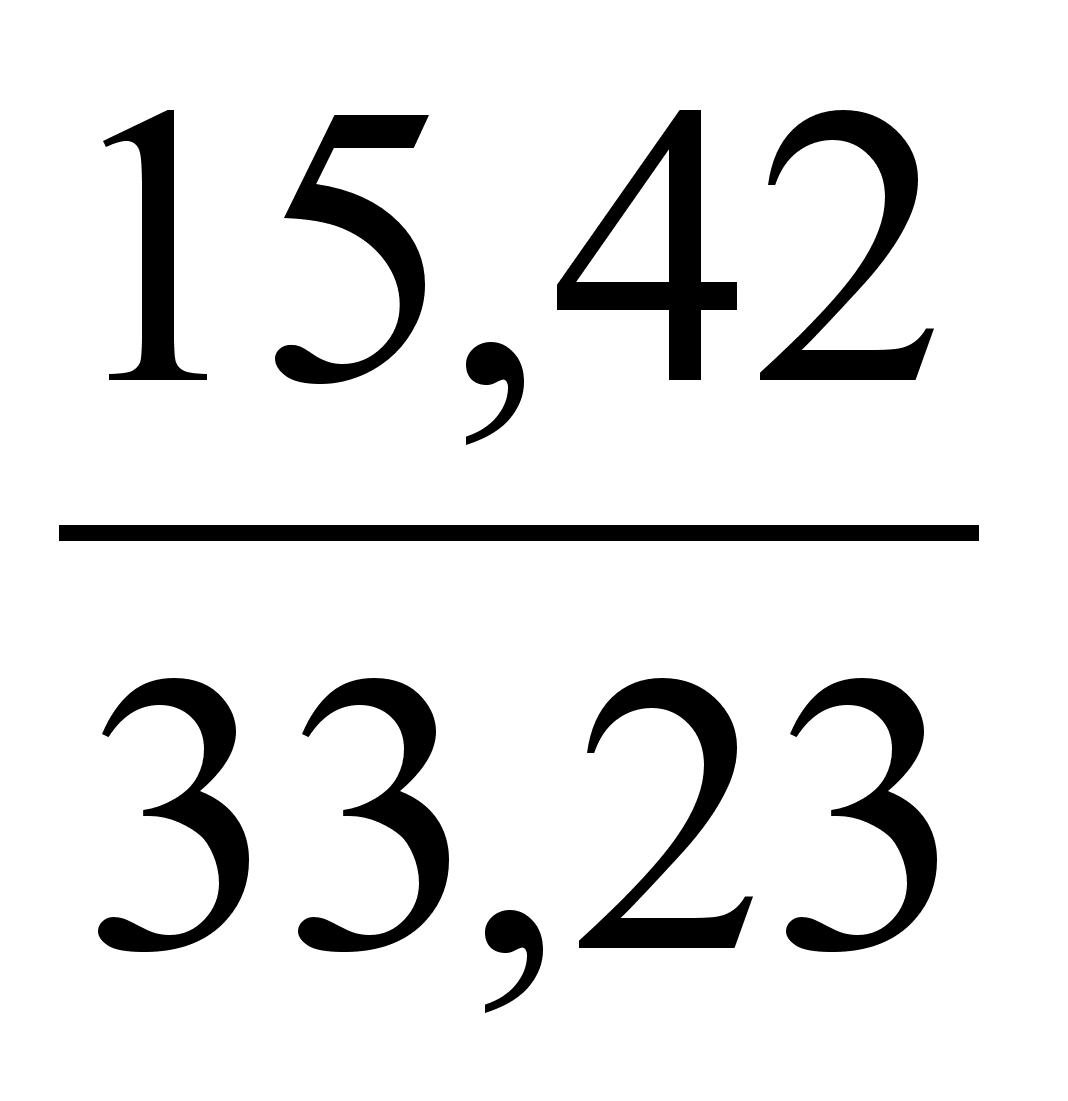 =
0,464
33,23 – средняя цена одного подшипника.
VК
=
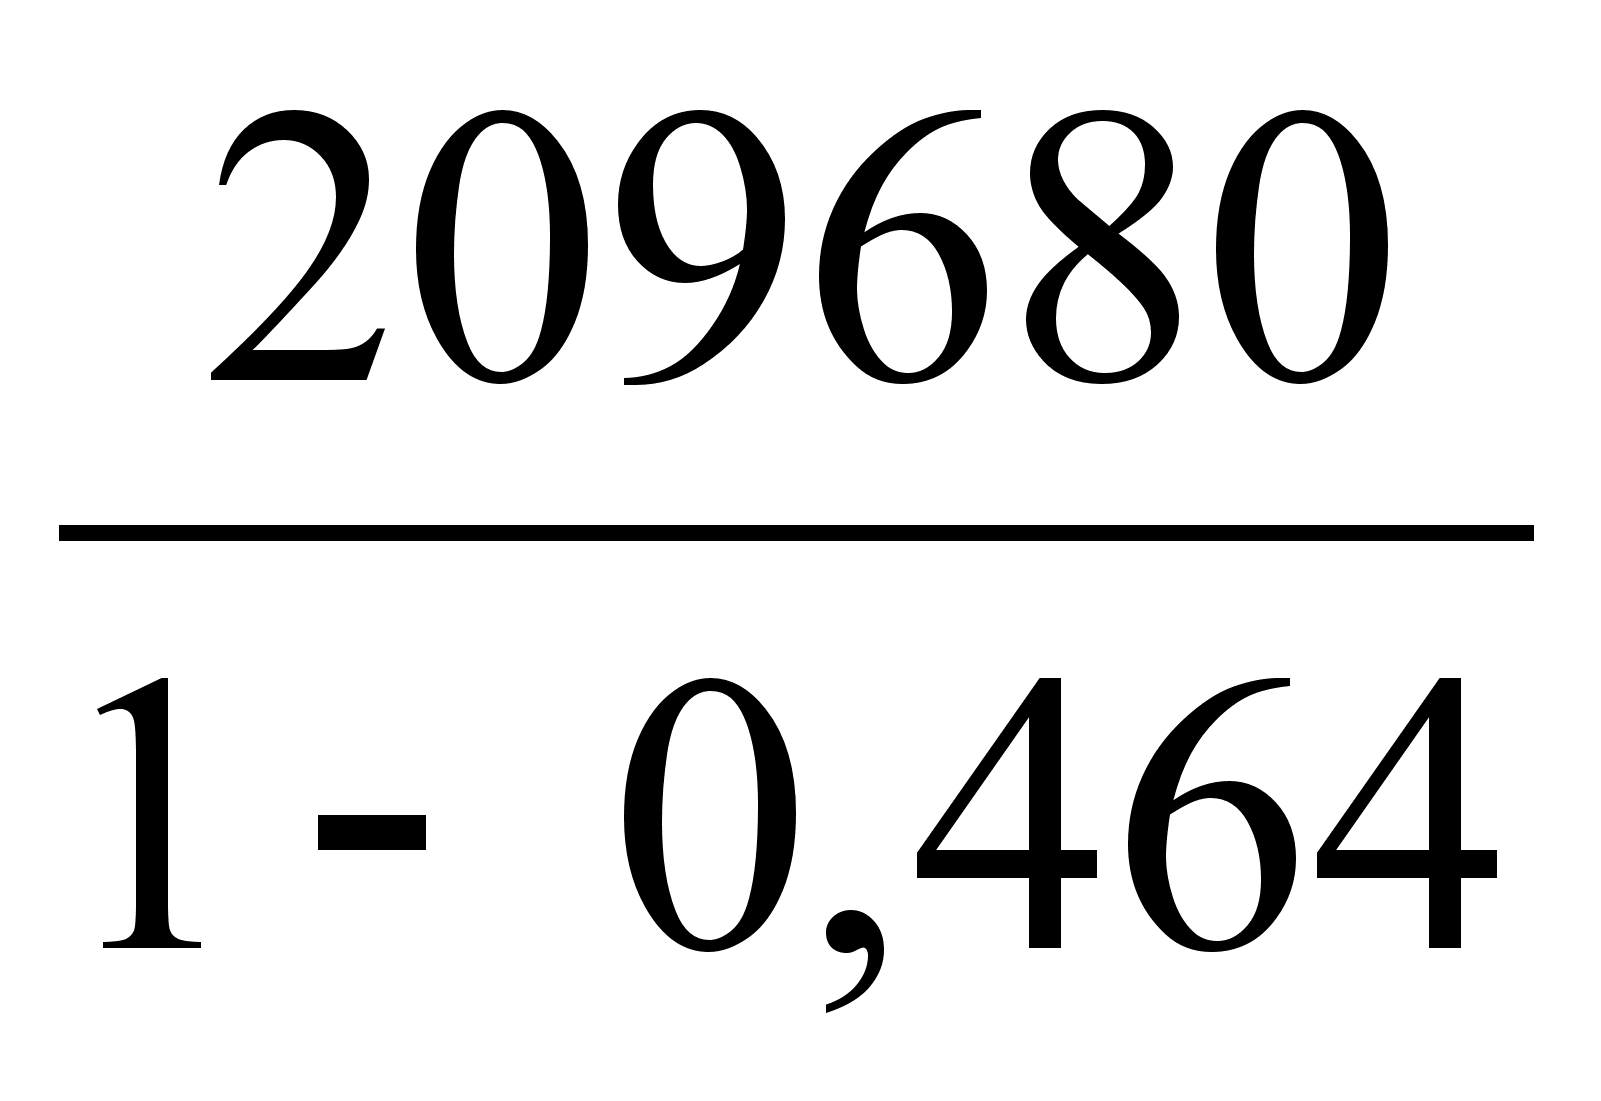 =391194
тыс.
руб. или 11772 тыс.
подшипников.
Таким образом, реализовав 11772 тыс. подшипников на общую сумму 391194 тыс. руб., предприятие полностью покроет свои расходы и достигнет «критического объема» или точки безубыточности.
При условии выполнения данной программы, при продаже подшипников в объеме 14000 тыс. шт., завод получит прибыль в размере 42102 тыс. руб.
Реализовав дополнительный объем производства в количестве 2228 тыс. штук (14000-11772)
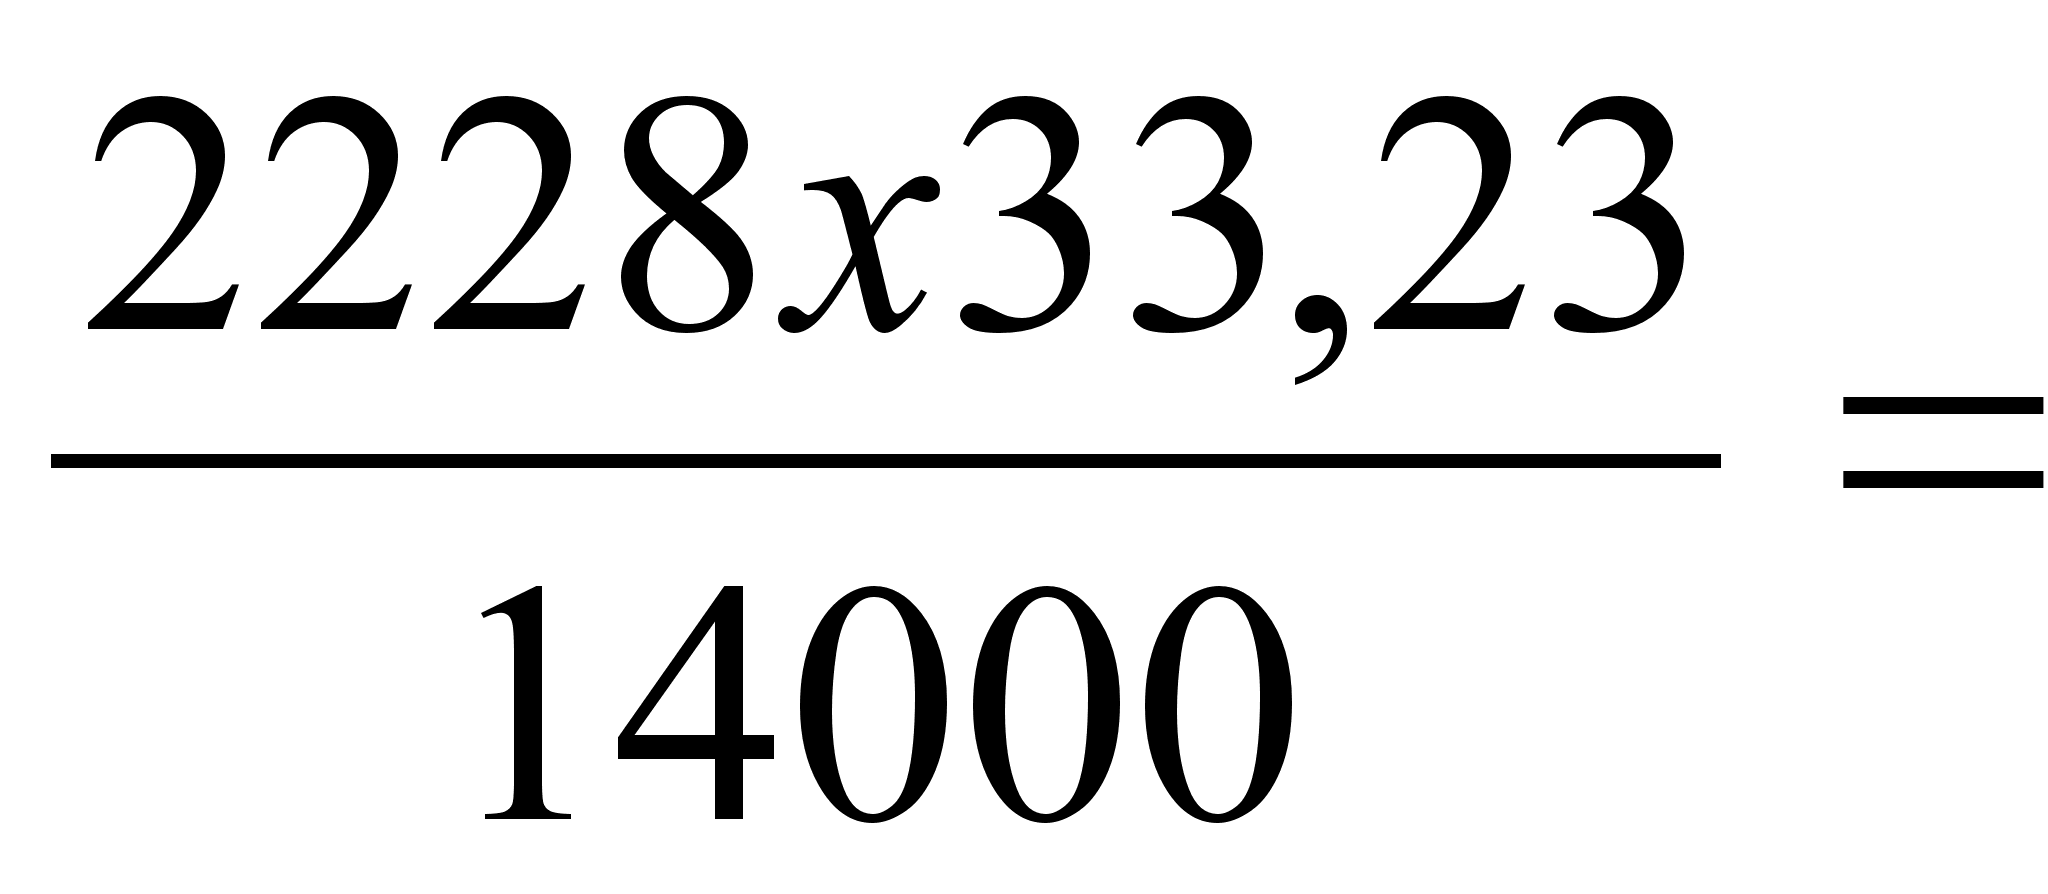 5,29
%
Таким образом, предприятие может выдержать снижение объема производства на 5,29 % без серьезной угрозы своему финансовому положению.
Рассмотрим наглядно графическое выражение критического объема производства на рисунке 9.
 Затраты,
тыс. руб.
К Прибыль
 211222
Полные
издержки
 Критический
объем производства
 209680
Постоянные
расходы
Убытки
11772 Объем производства, тыс. шт.
Рис 9. Графическое выражение критического объема производства.
Точка К показывает объем производства при котором ООО «Инструмент-сервис» достигает состояния безубыточности.
В таблице 15 показаны технико-экономические показатели ООО «Инструмент-сервис» планируемые на 1999 год при условии выполнения прогнозируемой деятельности предприятия.
Таблица 15.
Технико-экономические показатели деятельности
ООО «Инструмент-сервис» на 1999 год
|
Показатели |
|
|
Производство подшипников, млн. шт. Товарный выпуск, тыс. руб. Реализация продукция, тыс. руб. Себестоимость товарной продукции, тыс. руб. Затраты на 1 руб. товарной продукции, коп. Прибыль от реализации, тыс. руб. Налоги из прибыли, тыс. руб. Балансовая прибыль, тыс. руб. Налог на прибыль, тыс. руб. Прибыль в распоряжении предприятия, тыс. руб. Свободная прибыль, тыс. руб. |
14,0 475568,0 463010,0 425499,0 89,5 42102,0 7858,0 34244,0 10126,0 24118,0 16393,0 |
Заключение.
В ходе проделанного исследования на предприятии ООО "Инструмент-сервис" был выявлен ряд недостатков, связанных с осуществлением его финансовой деятельности и управления ею.
По результатам проведенной оценки финансового состояния можно сделать следующие выводы:
1. Предварительный анализ финансового состояния и его изменений за анализируемый период с 1994-1998 гг. показал увеличение доли основных средств и прочих внеоборотных активов в структуре имущества предприятия с 52,05 % в 1994 г. до 54,33 % в 1998 году, незначительное снижение доли запасов и затрат, что обусловлено сложностями в реализации продукции, задержками платежей и инфляционными ожиданиями повышения цен на материальные ресурсы, доля денежных средств и краткосрочных финансовых вложений резко изменилась в 1998 году с 12, 35 в 1994 г. до 0,30 в 1998 году, что связано с задержкой поступления средств на расчетный счет предприятия от покупателей и заказчиков, введением расчетов векселями и введением системы взаимозачетов. Анализ пассивов предприятия показал увеличение доли источников собственных средств в пассивах с 52,17 % в 1994 г. до 54,43 % в 1998 г. и незначительное уменьшение доли заемного капитала.
Привлечение долгосрочных кредитов вообще не осуществлялось. Привлечение краткосрочных кредитов снизилось до 2,30 % в 1998 году (1994 г. – 4,10 %).
Анализ ликвидности баланса показал, что за анализируемый период произошло снижение ликвидности баланса. Структура баланса является неудовлетворительной. Исходя из степени покрытия запасов и затрат источниками средств финансовая устойчивость была определена как «Кризисное финансовое состояние». Так как на данный момент вложения капитала в основные средства и материальные запасы превышают величину нормативного капитала, то предприятие считается неплатежеспособным.
Для улучшения финансового состояния предприятию необходимо изменить потоки хозяйственных операций для покрытия вложений капитала в основные фонды и производственные запасы.
Анализ рентабельности и деловой активности свидетельствует о снижении активности и рентабельности предприятия.
По результатам проведенной оценки финансового состояния можно сделать вывод, что перед предприятием стоит проблема выживания. Его финансовая политика решает кратковременные задачи, дающие положительные результаты только сегодня с возможным отрицательным эффектом в будущем, что во многом обусловливается отсутствием финансовой стратегии.
На основании полученных данных автором была рассчитана точка безубыточности предприятия ООО «Инструмент-сервис», а также разработана основные пути повышения устойчивости финансового состояния ООО «Инструмент-сервис» , экономическое обоснование которых представлено в главе 3 настоящей дипломной работы.
Подводя итог, следует заметить, что успех промышленного предприятия в условиях рыночной конкуренции зависит не только от его собственных усилий, но и от условий макросреды. Другими словами, если бы наше государство переменило бы свою политику в пользу отечественного производства не на словах, а на деле, результат не заставил бы себя долго
ждать.
Список использованной литературы.
Анализ хозяйственной деятельности в промышленности6 Учебник/Н. А. Русак, В. И.Стражев, О. Ф. Мигун и др.; Под общ. Ред. В. И. Стражева. – М.: Высш. шк., 1998. – 398 с.
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник. 3-е изд., перераб. – М.: Финансы и статистика, 1995.
Балабанов И.Т. Основы финансового менеджмента / Учебное пособие. – М.: Финансы и статистика, 1997. – 478 с.
Батров В.В., Ковалев В.В. Как читать баланс. – 2-е изд., перераб. и доп. – М.: Финансы и статистика, 1993.
Бернстайл Л.А. Анализ финансовой отчетности: Пер. с англ. – М.6 Финансы и статистика, 1996.
Блатов Н.А. Баланс промышленного предприятия и его анализ. – Л.: Экономическое образование, 1994.
А.П. Бортников. О платежеспособности и ликвидности. // Бухгалтерский учет. – 1995. - № 11. – с.32
Ван Хорн Дж. К. Основы управления финансами: Пер. с англ. – М.: Финансы и статистика, 1996.
Ванинский А. Я. Факторный анализ хозяйственной деятельности. – М.: Финансы и статистика, 1987.
Вартанов А. С. Экономическая диагностика деятельности предприятия: организация и методология. – М.: Финансы и статистика, 1991.
Герстнер П. Анализ баланса. М.: Экономическая жизнь, 1926.
Едронова В.М., Мизиковский Е.А. Учет и анализ финансовых активов: акции, облигации, векселя. – М.: Финансы и статистика, 1995.
Ефимова О.В. Финансовый анализ. – М.: Бухгалтерский учет, 1996.
Жак Ришар. Аудит и анализ хозяйственной деятельности предприятия. – М.: ЮНИТИ, 1997.
Козлова О. И. И др. Оценка кредитоспособности предприятия. – М.: АО «АРГО», 1993.
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 1996. – 432 с.
Кравченко Л. И. Анализ финансового состояния предприятия. – Минск: ПКФ «Экацит», 1994.
Крейнина М.Н. Финансовое состояние предприятия. Методы оценки. – М.: ИКЦ «ДИС», 1997. – 224 с.
Крейнина М.Н. Анализ финансового состояния и инвестиционной привлекательности акционерных обществ в промышленности, строительстве и торговле. – М.: АО «ДИС», 1994.
Кричевский Н.А. Как улучшить финансовое состояние предприятия. // Бухгалтерский учет. – 1996. - № 12. – с.54
Михайлова И. А. И др. Оценка финансового состояния предприятия. – Минск: «Наука и техника», 1994.
Негашев Е. В. Анализ финансов предприятия в условиях рынка: учеб. пособие. – М.: Высш. шк., 1997. – 192 с.: ил.
Нечаев Е.В. Анализ финансов предприятия в условиях рынка: Учебное пособие. – М.: Высш. шк., 1997. – 192 с.: ил
Новодворский В.Д., Пономарева Л.В., Ефимова О.В. Бухгалтерская отчетность: составление и анализ: в 3-х частях. – М.: Бухгалтерский учет, 1994.
Основы предпринимательской деятельности (Экономическая теория. Маркетинг. Финансовый Маркетинг) / Под. ред. В.М. Власовой. – М.: Финансы и статистика, 1994. – 469 с.: ил
Павлова Л. Н. Финансовый менеджмент. Управление денежным оборотом предприятия. – М.: Банки и биржи, ЮНИТИ, 1995 г.
Родионова В. Н., Федотова Н. А. Финансовая устойчивость предприятия в условиях инфляции. – М.: Перспектива, 1995.
Родионова В.М., Федотова М.А. Финансовая устойчивость предприятия в условиях инфляции. – М.: Перспектива, 1994. – 98 с.
Рудак Н. А., Русак В. А. Основы финансового анализа. – Минск: ООО «Меркавание», 1995.
Рудаковский А. П. Анализ баланса. – М.: Макиз, 1925.
Савицкая Г. В. Теория анализа хозяйственной деятельности. – Минск: ИСЗ, 1996.
Соколов Я.В. Бухгалтерский учет: от истоков до наших дней: Учеб. пособие для вузов. – М.: Аудит, ЮНИТИ, 1996.
Стоянов Е.А., Стоянова Е.С. Экстренная диагностика и аудит финансово-хозяйственного положения предприятия. – М.: Перспектива, 1992. – 89 с.
Стоун Д., Хитчит К. Бухгалтерский учет и финансовый анализ: Подготовительный курс. Спб.: АОЗТ «Литература плюс», 1993.
Стоун Д., Хитчинг К. Бухгалтерский учет и финансовый анализ: Пер. с англ. – Санкт-Петербург: АОЗТ «Литература плюс», 1994.
Теория и практика антикризисного управления: Учебник для вузов / Под ред. Беляева С.Г. и Кошкина В.И. – М.: Закон и право, ЮНИТИ, 1996. – 469 с.
Теория анализа хозяйственной деятельности/Под ред. В. В. Осмоловского. – Минск: Вышейшая школа, 1989.
Томпсон А., Формби Д. Экономика фирмы / Пер. с англ. – М.: ЗАО «Издательство БИНОМ», 1998. – 544 с.: ил
Фащевский В.Н. О платежеспособности предприятия // Финансист. – 1997. - № 3. – с.34
Финансы предприятий/Под ред. Е. И. Бородиной. – М.: Банки и биржи, ЮНИТИ, 1995 г.
Финансовый менеджмент: теория и практика: Учебник / Под ред. Е.С. Столповой. – 3-е изд., перераб. и доп. – М.: Изд-во «Перспектива», 1998. – 656 с.
Финансово-экономический анализ деятельности предприятий / Под ред. Ю.М. Воропаева. – М.: Финансы и статистика, 1996. – 192 с.: ил
Финансы / Под ред. А.М. Ковалевой. – М.: Финансы и статистика, 1996. – 327 с.
Финансовый анализ деятельности фирмы. – М.: Крокус Интернейшнл, 1992. – 240 с.
Четыркин Е.М. Методы финансовых и коммерческих расчетов. – 2-е изд., испр. и доп. – М.: «Дело Лтд», 1995. – 320 с.
Шеремет А.Д., Суйц В.П. Аудит: Учебное пособие. – М.: ИНФРА-М, 1995. – 240 с.
Шишкин А. П. и др. Бухгалтерский учет и финансовый анализ на коммерческих предприятиях: практическое руководство. – 2-е изд. – М.: Финстатинформ, 1995.
Щербинина Ю.В. Анализ прибыли//Бух. учет № 7 1998.
Экономика и бизнес (Теория и практика предпринимательства) / Под. ред. В.Д. Канаева. – М.: Изд-во МГТУ, 1993. – 464 с.: ил
Экономика предприятия/Под ред. В. А. Горфинкеля, Е. М. Купрякова. – М.: Банки и биржи, ЮНИТИ, 1996 г.