Оптимизация источников финансирования приобретения полиграфического оборудования
рассчитывается общий размер лизинговых платежей за весь срок договора лизинга как сумма платежей по годам;
рассчитываются размеры лизинговых взносов в соответствии с выбранной сторонами периодичностью взносов, а также согласованными ими методами начисления и способов уплаты.
Общая сумма лизинговых платежей по годам включает:
величину амортизационных отчислений, причитающихся лизингодателю в текущем году;
плату за кредитные ресурсы, используемые лизингодателем для приобретения имущества;
комиссионное вознаграждение лизингодателя;
плату лизингодателю за дополнительные услуги, предусмотренные договором лизинга;
налог на добавленную стоимость, уплачиваемый лизингополучателем по услугам лизингодателя.
Методика предусматривает возможность выбора способа уплаты лизинговых платежей:
метод "с фиксированной общей суммой", предполагающий начисление общий суммы платежей равными долями в течение всего срока лизинга;
метод "с использованием аванса", предполагающий уплату лизингодателю аванса при заключении лизингового договора;
метод "минимальных платежей", по которому в общую сумму лизинговых платежей включаются сумма амортизации лизингового имущества, плата за используемые лизингодателем заемные средства, комиссионное вознаграждение и плата за дополнительные услуги лизингодателя.
Методические рекомендации Министерства экономики РФ предполагают расчет лизинговых платежей на основании калькуляции затрат лизингодателя. Однако, приемлемость лизинга для арендатора, по-прежнему, не принимается в расчет. Другие отечественные методики в явной или скрытой форме основаны на методике Минэкономики РФ.
3. Методика определения лизинговых платежей в условиях гиперинфляции
Данная методика основана на традиционном подходе к определению стоимости лизинга через калькуляцию затрат лизингодателя. Стоимость лизинга складывается из суммы амортизационных отчислений, платы за используемые кредитные ресурсы, комиссионных выплат, платежей за дополнительные услуги по лизингу и начисленного на эти суммы налога на добавленную стоимость Суммарная стоимость лизинга составляет:
Рl = Ра + Рк + Рi + Рu + Рn (1),
где Рl - суммарная стоимость лизинга;
Ра - величина амортизационных отчислений;
Рк - плата за используемые кредитные ресурсы;
Рi - размер комиссионных выплат лизингодателю;
Рu - дополнительные расходы лизингодателя;
Рn - величина налога на добавленную стоимость.
Авторы методики определения лизинговых платежей в условиях гиперинфляции считают, что необходимо иметь в виду следующее:
первоначальную стоимость лизинга можно считать близкой к его общей стоимости только в условиях стабильной экономики;
если рассматривать величины платы за кредит и комиссионного вознаграждения лизингодателя, как составляющие первоначальной стоимости лизинга, то необходимо установить соответствующие им равные таксы интересов лизингодателя и лизингополучателя.
Определение объемов лизинговых платежей в зависимости от стратегии лизинговых выплат предполагает применение метода расчета дисконтированных денежных потоков. То есть, будущие арендные (лизинговые) платежи рассчитываются с учетом инфляционных ожиданий в будущие периоды времени. Коэффициент дисконтирования представляется как "значение инфляционных коэффициентов". Ставка дисконтирования берется на уровне ставки рефинансирования, устанавливаемой Центральным банком. Если стратегия лизинговых платежей (доли от полной стоимости лизинга, уплачиваемые в определенный момент времени) задана, то данная методика позволяет определить величину лизинговых платежей в каждый момент времени и суммарную стоимость лизинга.
Искомые величины получают в зависимости от:
балансовой стоимости сдаваемого в лизинг оборудования;
срока полной амортизации оборудования;
срока лизинга;
ставки выплаты за кредит;
ставки комиссионного вознаграждения лизингодателя;
ставки налога на добавленную стоимость;
ставки дополнительных услуг, предоставляемых лизингодателем;
уровня инфляции;
стратегии лизинговых платежей.
Важным достоинством методики является возможность использования полученных результатов для выбора оптимальной стратегии расчета лизинговых платежей для лизингодателя и лизингополучателя.
4. Метод расчета платежей по лизингу, обеспечивающий безубыточность деятельности лизингодателя
Метод построен на определении размера лизинговых платежей на основе формулы аннуитетов, выражающей взаимосвязанное действие на их величину всех условий лизингового соглашения. Зарубежные специалисты применяют методику расчета лизинговых платежей почти идентичную приведенной методике. Формула расчета лизинговых платежей в соответствии с этой методикой имеет следующий первоначальный вид:
Sлп = С * _____Лпр__________ (2) ,
(1-[(1 + Лпр)(- Тr) ]) * Tr
где Sлп - сумма лизинговых платежей;
Т - срок договора;
Лпр - ставка лизингового процента в расчете на продолжительность периода платежей;
r - периодичность лизинговых платежей (количество в год);
С - стоимость лизингового имущества.
Для определения суммы лизинговых платежей, скорректированной на величину предполагаемой остаточной стоимости, применяется формула дисконтированного множителя:
Кост = _____1______________ (3) ,
(1 - d ост *[(1 + Лир)( - Tr)])
где d ост. - доля остаточной стоимости;
Кост - корректировка на остаточную стоимость.
Если в лизинговом соглашении есть авансовый платеж, учитываемый в начале процентного периода, то в расчет суммы платежа вносится дополнительная корректировка:
Кав = ______1______ (4),
(1 + Лпр)
где Кав - корректировка на авансовый платеж.
В окончательном виде сумма лизингового платежа, внесенного в лизинговое соглашение, будет равна:
Sлп = С * _________Лпр__________________ (5)
(1-[(1 + Лпр)(- Тr) ]) * Tr * Кост * Кав
В целях учета расходов лизингодателя и расчета лизинговых платежей, обеспечивающих безубыточность его деятельности, формулируется перечень расходов состоящих из инвестиционных и текущих затрат, а также расходов по обслуживанию кредита лизингодателя на приобретение предмета лизинга.
Под инвестиционными затратами понимаются: стоимость предмета лизинга, расходы по таможенным процедурам предмета лизинга, комиссионное вознаграждение торгового агента, расходы, связанные с транспортировкой предмета лизинга, расходы по хранению предметов лизинга до момента их ввода в эксплуатацию, расходы по установке и монтажу, расходы по обучению персонала и др.
Полная стоимость лизингового имущества рассчитывается с учетом всех инвестиционных затрат и НДС. Под текущими расходами понимаются расходы лизингодателя в течение срока договора лизинга, связанные с выполнением этого договора.
Описываемый метод расчета платежей по лизингу базируется на следующей группировке текущих расходов:
эксплуатационные затраты;
налоги, включаемые в состав затрат;
налоги, относимые на финансовые результаты.
При обосновании объемов лизинговых платежей учитывается ряд специфических параметров лизингового договора:
доля авансового платежа;
срок договора;
периодичность лизинговых платежей;
годовая норма амортизационных отчислений;
коэффициент ускорения амортизации.
Чистый доход - ключевой показатель предлагаемого метода. Положительное значение этого показателя обеспечивает безубыточность деятельности лизингодателя.
Основным соотношением метода безубыточности является следующее равенство:
Чд = Пч + А + В (6),
где Дч - чистый доход;
Пд - чистая прибыль лизингодателя;
А - амортизационные отчисления;
В - выплаты по кредиту.
Расчеты могут выполняться как на весь срок лизинга, так и на отдельные временные интервалы. Данные метод обосновывает безубыточность лизинга для лизингодателя, но эффективность лизинга для арендатора не принимается в расчет.
5. Метод финансовых рент
В экономической теории, метод финансовых рент основан на равенстве начальной суммы инвестирования и суммарной текущей стоимости последующих платежей. Стандартная формула для расчета текущей стоимости накоплений отражает результаты инвестирования одной денежной единицы в конце каждого периода (амортизация единицы):
С = _______r______ (7),
1 - ___1____
(1+r)n
где С - текущая стоимость;
r - ставка дисконтирования в долях единицы на период времени (одинаковая для всех периодов времени);
n - количество выплат.
Необходимо умножить на полученный коэффициент начальную сумму инвестирования, что бы получить величину каждого из будущих равных платежей, за весь период инвестиций.
6. Метод ПДС (потока денежных средств)
Для определения, достаточно ли денежных поступлений от лизинговых платежей для покрытия расходов, лизинговые компании обязательно должны проводить дополнительные расчеты, при этом принимаются в расчет только расходы, которые лизинговая компания будет нести в определенный период лизингового соглашения и комиссионное вознаграждение, добавляемое лизинговой компанией. Доходы и расходы лизинговой компании от иной, не лизинговой деятельности не принимаются в расчет. Поэтому, в действительности, метод ПДС имеет такую же основу, что и методика Минэкономики РФ.
Есть, однако, отличия метода ПДС (потока денежных средств) от метода составляющих (методика Минэкономики). Основная составляющая лизингового платежа - выплаты по банковскому кредиту, взятому для осуществления сделки (как процентов, так и основной суммы долга). Предполагается, что сумма кредитного финансирования равна стоимости передаваемого в лизинг имущества. Это график погашения кредита (равные выплаты, включающие погашение части основного долга и проценты на непогашенную часть). Формула для расчета такого графика соответствует (7).
Необходимо умножить на полученный коэффициент начальную сумму кредитного финансирования, чтобы получить величину каждого из будущих равных платежей по кредиту (включающих погашение части основного долга и проценты на непогашенную часть), за весь период кредитования. Проценты начисляются на не погашенную часть кредита и
их денежное выражение вычитается из величины полного платежа каждого периода, получая, таким образом, суммы погашения основного долга в каждом периоде времени. Далее необходимо прибавить к равным в каждом периоде времени суммам выплат по кредиту денежное выражение маржи лизингодателя и налога на имущество.
Особенность метода состоит в том, что лизинговая компания не испытывает трудности с выплатой кредита и больше при этом платит налогов, так как лизинговые платежи полностью покрывают эти расходы и демонстрируют большой доход.
Таким образом, существуют разнообразные методики для расчета лизинговых платежей. В проектной главе данной дипломной работы подробнее рассмотрены и произведены расчеты лизинговых платежей в соответствии с Методическими рекомендациями Минэкономики РФ и методом финансовых рент.
МОСКОВСКИЙ ИНСТИТУТ ДЕЛОВОГО АДМИНИСТРИРОВАНИЯ
ГЛАВА 2. ПРОЕКТНАЯ
Выбор оптимального источника финансирования покупки полиграфического оборудования
Научный руководитель:
Москва, 2001
В этой главе будут рассмотрены и сравнены два варианта расчета лизинговых платежей при получении оборудования в лизинг с вариантом покупки полиграфического оборудования за счет кредита.
Одним из наиболее сложных элементов проектирования лизинговой сделки и подготовки лизингового договора является определение суммы лизингового платежа. В исследовательской части дипломной работы были рассмотрены несколько методик определения потока лизинговых платежей. В проектной части дипломной работы предоставляется расчет лизинговых платежей на основе Методических рекомендаций Министерства экономики РФ и метода финансовых рент, а также осуществляется выбор наиболее оптимального варианта.
Выбор данных методик обусловлен тем, что на практике большинство лизинговых компаний руководствуются Методическими рекомендациями и применяют их при расчете суммы лизинговых платежей. Метод финансовых рент позволяет определить текущую стоимость платежей в любой момент времени, а также выбрать наиболее эффективный способ их уплаты (в конце или начале периода).
Фирма “H.G.S. Group” определила стоимость оборудования в 283 200 DM, включая его монтаж и доставку. Срок договора составляет 3,5 года. Расчеты лизинговых платежей осуществляются в немецких марках, оплата в рублях по курсу ЦБ. Стороны используют механизм ускоренной амортизации. Исходные данные для расчетов приведены таблице 3.
Таблица 3. Исходные данные для расчета лизинговых платежей
|
№ п/п |
Показатель |
Значение |
| 1 | Стоимость оборудования без НДС (балансовая стоимость) | 236 000 DM |
| 2 | Сумма НДС | 47 200 DM |
| 3 | Срок лизинга, лет | 3,5 |
| 4 | Амортизационные отчисления, в год | 9% |
| 5 | Коэффициент ускоренной амортизации | 3 |
| 6 | Ставка комиссионного вознаграждения, годовых | 10% |
| 7 | Ставка по кредиту в иностранной валюте, годовых | 18% |
| 8 | Плата за кредитные ресурсы | 18% |
| 9 | Дополнительные услуги лизингодателя, в т.ч.: | 672 DM |
| • консалтинговые услуги по эксплуатации оборудования; | 235 DM | |
| • командировочные расходы; | 132 DM | |
| • обучение персонала | 305 DM | |
| 10 | Налог на имущество | 2% |
| 11 | Налог на прибыль | 35% |
| 12 | Периодичность уплаты лизинговых платежей | ежеквартально |
2.1. Расчет лизинговых платежей на основе Методических рекомендаций Министерства экономики РФ
В лизинговые платежи включаются: амортизация лизингового имущества за весь срок действия договора лизинга, компенсация платы лизингодателя за использованные им заемные средства, комиссионное вознаграждение, плату за дополнительные услуги лизингодателя, предусмотренные договором лизинга, а также стоимость выкупаемого имущества, если договором предусмотрен выкуп и порядок выплат указанной стоимости в виде долей в составе лизинговых платежей. Лизинговые платежи уплачиваются в виде отдельных взносов.
При заключении договора стороны устанавливают общую сумму лизинговых платежей, форму, метод начисления, периодичность уплаты взносов, а также способы их уплаты.
Алгоритм расчета лизинговых платежей выглядит следующим образом:
1. Расчет общей суммы лизинговых платежей осуществляется по формуле (1), приведенной в Главе 1.
2. Амортизационные отчисления рассчитываются по формуле (8):
|
АО = БС * На 100 |
(8), |
где БС – балансовая стоимость имущества, руб.;
На – норма амортизационных отчислений, %;
Балансовая стоимость имущества определяется в порядке, предусмотренном действующими правилами бухгалтерского учета.
Норма амортизационных отчислений принимается в соответствии с "Едиными нормами амортизационных отчислений на полное восстановление основных фондов народного хозяйства СССР", утвержденными Постановлением СМ СССР от 22.10.90. В соответствии со ст. 31 закона "О лизинге", стороны договора лизинга по взаимному соглашению вправе применить механизм ускоренной амортизации с коэффициентом не выше 3.
3. Расчет платы за используемые кредитные ресурсы осуществляется по формуле (9):
|
ПК = КР * СТк 100 |
(9), |
где ПК – плата за используемые кредитные ресурсы, руб.;
СТк – ставка за кредит (годовой).
При этом имеется в виду, что в каждом расчетном году плата за используемые кредитные ресурсы соотносится со среднегодовой суммой непогашенного кредита в этом году или среднегодовой остаточной стоимостью имущества – предмета договора:
|
КРt = Q * (ОСн + OCк) 2 |
(10), |
где КРt – кредитные ресурсы, используемые на приобретение имущества, плата за которые осуществляется в расчетном году, руб.;
OCн и OCк – расчетная остаточная стоимость имущества соответственно на начало и конец года, руб.;
Q – коэффициент, учитывающий долю заемных средств в общей стоимости приобретаемого имущества. Если для приобретения имущества используются только заемные средства, коэффициент Q = 1.
4. Расчет комиссионного вознаграждения лизингодателю
Комиссионное вознаграждение может устанавливаться по соглашению сторон в процентах:
а) от балансовой стоимости имущества – предмета договора;
б) от среднегодовой остаточной стоимости имущества.
В соответствии с этим расчет комиссионного вознаграждения осуществляется по формуле (11) или (12):
|
КВt = p * БС |
(11) , |
где p – ставка комиссионного вознаграждения, процентов годовых от балансовой стоимости имущества;
БС – балансовая стоимость имущества;
или по формуле:
|
КВt = (ОСн + Оск) * СТв 2 * 100 |
(12) , |
где ОСн и ОСк – расчетная остаточная стоимость имущества соответственно на начало и конец года, руб.;
Ств – ставка комиссионного вознаграждения, устанавливаемая в процентах от среднегодовой остаточной стоимости имущества – предмета договора.
5. Расчет платы за дополнительные услуги лизингодателя, предусмотренные договором лизинга осуществляется по формуле (13):
|
ДУт = (P1 + P2 + ... Pn) T |
(13), |
где ДУт – плата за дополнительные услуги в расчетном году, руб.;
Р1, Р2 ... Рn – расход лизингодателя на каждую предусмотренную договором услугу, руб.;
Т – срок договора, лет.
6. Расчет размера налога на добавленную стоимость, уплачиваемого лизингодателем по услугам договора лизинга осуществляется по формуле (14):
|
НДСt = Bt * CTn 100 |
(14), |
где НДСt – величина налога, подлежащего уплате в расчетном году, руб.;
Вt – выручка от сделки по договору лизинга в расчетном году, руб.;
СТn – ставка налога на добавленную стоимость, %
В сумму выручки включаются: амортизационные отчисления, плата за использованные кредитные ресурсы (ПК), сумма вознаграждения лизингодателю (КВ) и плата за дополнительные услуги лизингодателя, предусмотренные договором (ДУ) (см.ф.(15)):
|
Вт = АОt + ПКt + КВt + Дуt |
(15) |
Состав слагаемых при определении выручки определяется законодательством о налоге на добавленную стоимость и инструкциями по определению налогооблагаемой базы.
7. Расчет размеров лизинговых взносов при их уплате равными долями с оговоренной в договоре периодичностью:
а) ежегодно осуществляется по формуле (16):
|
ЛВг = ЛП Т |
(16), |
где ЛВг – размер ежегодного взноса, руб.;
ЛП – общая сумма лизинговых платежей, руб.;
Т – срок договора лизинга, лет.
б) ежеквартально осуществляется по формуле (17):
|
ЛВк = ___ЛП____ (Т * 4) |
(17), |
где ЛВк – размер ежеквартального лизингового взноса, руб.;
в) ежемесячно осуществляется по формуле (18):
|
ЛВм = ____ЛП____ (Т * 12) |
(18), |
где ЛВм – размер ежемесячного лизингового взноса, руб.;
Подставив исходные данные из таблицы 3. в приведенные формулы получим расчет лизинговых платежей (таблица 4.)
Таблица 4. Расчет общей суммы лизинговых платежей
|
№ платежа |
Стоимость имущества на начало месяца |
Амортиза-ционные отчисления |
Стоимость имущества на конец месяца |
Плата за используемые кредитные ресурсы |
Комиссионное вознаграж-дение |
Плата за дополни-тельные услуги |
НДС |
Лизинговый платеж |
|
1 |
236 000,00 |
15 930,00 |
220 070,00 |
10 261,58 |
5 700,88 |
48,00 |
6 388,09 |
38 328,54 |
|
2 |
220 070,00 |
15 930,00 |
204 140,00 |
9 544,73 |
5 302,63 |
48,00 |
6 165,07 |
36 990,42 |
|
3 |
204 140,00 |
15 930,00 |
188 210,00 |
8 827,88 |
4 904,38 |
48,00 |
5 942,05 |
35 652,30 |
|
4 |
188 210,00 |
15 930,00 |
172 280,00 |
8 111,03 |
4 506,13 |
48,00 |
5 719,03 |
34 314,18 |
|
5 |
172 280,00 |
15 930,00 |
156 350,00 |
7 394,18 |
4 107,88 |
48,00 |
5 496,01 |
32 976,06 |
|
6 |
156 350,00 |
15 930,00 |
140 420,00 |
6 677,33 |
3 709,63 |
48,00 |
5 272,99 |
31 637,94 |
|
7 |
140 420,00 |
15 930,00 |
124 490,00 |
5 960,48 |
3 311,38 |
48,00 |
5 049,97 |
30 299,82 |
|
8 |
124 490,00 |
15 930,00 |
108 560,00 |
5 243,63 |
2 913,13 |
48,00 |
4 826,95 |
28 961,70 |
|
9 |
108 560,00 |
15 930,00 |
92 630,00 |
4 526,78 |
2 514,88 |
48,00 |
4 603,93 |
27 623,58 |
|
10 |
92 630,00 |
15 930,00 |
76 700,00 |
3 809,93 |
2 116,63 |
48,00 |
4 380,91 |
26 285,46 |
|
11 |
76 700,00 |
15 930,00 |
60 770,00 |
3 093,08 |
1 718,38 |
48,00 |
4 157,89 |
24 947,34 |
|
12 |
60 770,00 |
15 930,00 |
44 840,00 |
2 376,23 |
1 320,13 |
48,00 |
3 934,87 |
23 609,22 |
|
13 |
44 840,00 |
15 930,00 |
28 910,00 |
1 659,38 |
921,88 |
48,00 |
3 711,85 |
22 271,10 |
|
14 |
28 910,00 |
15 930,00 |
12 980,00 |
942,53 |
523,63 |
48,00 |
3 488,83 |
20 932,98 |
|
ИТОГО |
223 020,00 |
78 428,70 |
43 571,50 |
672,00 |
69 138,44 |
414 830,64 |
Остаточная стоимость оборудования – 12 980 DM
2.2. Обоснование расчета лизинговых платежей на основе теории финансовых рент
Данный метод расчета лизинговых платежей заключается в признании равенства современной (текущей) стоимости потока лизинговых платежей и стоимости имущества со всеми дополнительными расходами при его приобретении.
По условиям расчета определяется единая величина лизинговых платежей по периодам, которая в дальнейшем распределяется на процентные платежи и суммы возмещения стоимости имущества.
Непосредственно лизинговые платежи предлагается рассчитывать по следующей формуле:
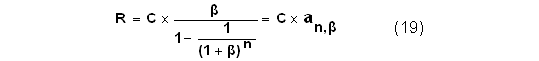
где С – стоимость имущества с учетом всех дополнительных затрат;
β – лизинговое вознаграждение лизингодателя в долях;
N – количество лизинговых платежей;
an,β – коэффициент рассрочки (погашения)
Данная формула получена, исходя из того, что платежи осуществляются в конце периода и имущество амортизируется полностью за срок договора лизинга.
Современная (приведенная) стоимость потока лизинговых платежей равна стоимости лизингового имущества. Денежный поток состоит из N равных платежей, осуществляющихся равномерно в конце каждого периода. Ставка лизингового процента β. Необходимо определить размер одного лизингового платежа.
Изобразим лизинговые платежи R на оси времени и определим современную стоимость каждого платежа в начальный (нулевой) момент времени
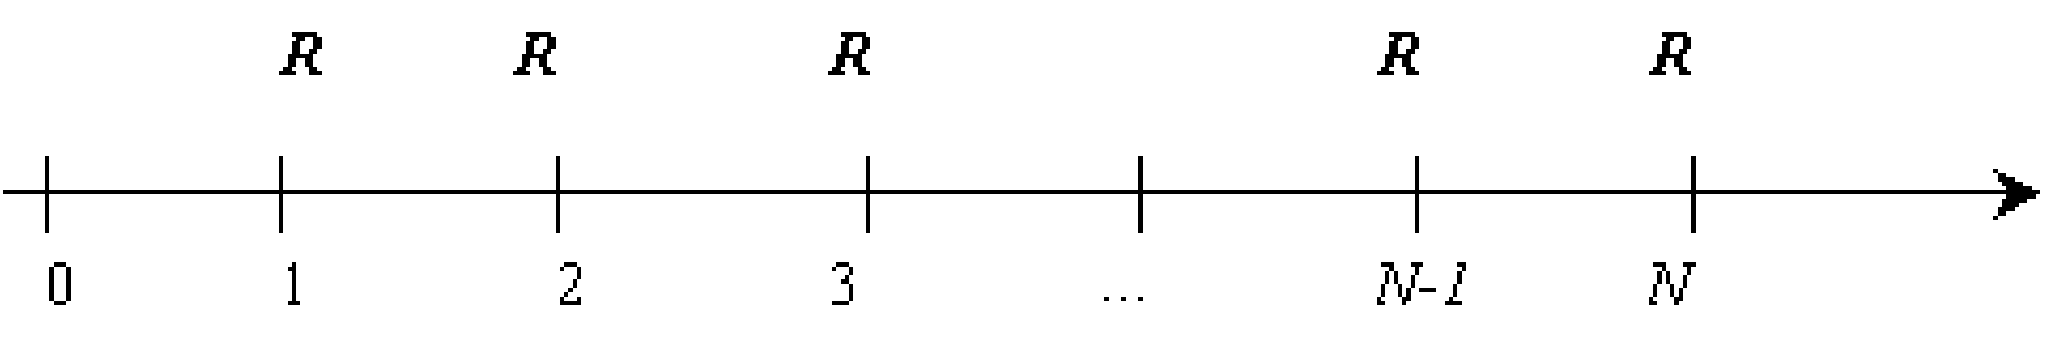
Современная
величина 1-го
платежа будет
равна
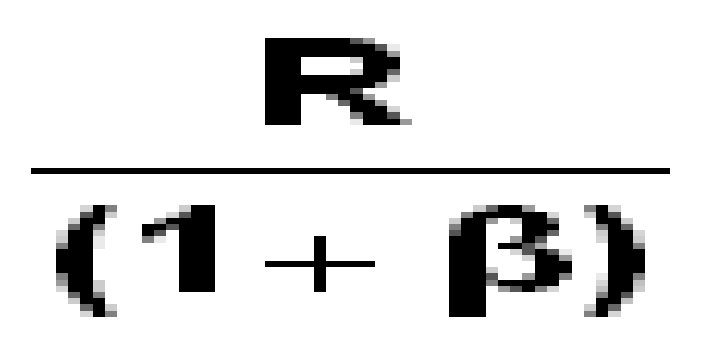 (191).
Современная
величина 2-го
платежа будет
равна
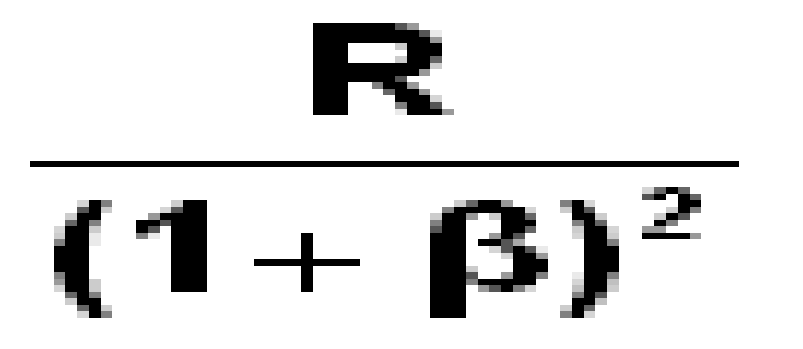 (192).
Современная
величина N-го
платежа будет
равна
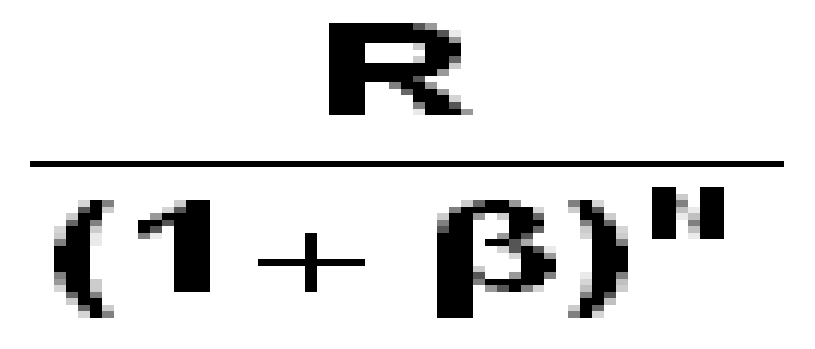 (193).
Тогда суммарная стоимость всех лизинговых платежей, приведенных к начальному периоду равняется:
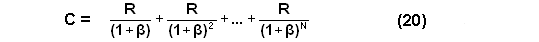
Левая часть
равенства
представляет
собой геометрическую
прогрессию
с первым членом
 и
знаменателем
 .
Формула определения суммы геометрической прогрессии, состоящей из N членов, имеет следующий вид:

Подставив в
нее значения
 ,
 получим формулу
для расчета
лизинговых
платежей, которая
имеет вид формулы
19:
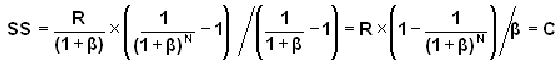
В формуле расчета лизинговых платежей, производимых в конце периода при полном возмещении стоимости имущества, основную нагрузку несет коэффициент рассрочки (погашения), который определяется по следующей формуле:
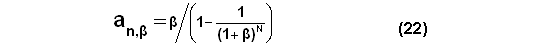
Коэффициент рассрочки показывает, какая доля стоимости имущества погашается в каждый период. Иногда в расчетах используется коэффициент приведения, который является обратной величиной к коэффициенту рассрочки, т.е.
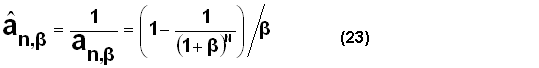
Как правило, в реальных расчетах приводятся данные о годовых процентах Р, количестве платежей в году M и сроке договора T.
С учетом этих замечаний коэффициент рассрочки принимает следующий вид:
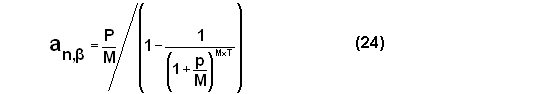
Из формулы (24) хорошо видно, что коэффициент рассрочки зависит от числа платежей и процентной ставки, причем с ростом числа платежей при одной и той же процентной ставке коэффициент рассрочки уменьшается.
После того как лизинговый платеж определен, он распределяется на величину комиссионного вознаграждения и сумму возмещения стоимости имущества. Причем вначале определяется комиссионное вознаграждение лизингодателя как произведение невозмещенной стоимости имущества на процент вознаграждения лизингодателя, а потом вычисляется стоимость имущества, возмещаемая в данном периоде, которая рассчитывается как разность между значениями лизингового платежа и комиссионного вознаграждения.
Математически этот процесс описывается следующими формулами:
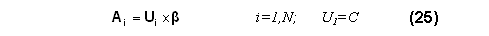
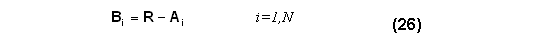
Остаточная стоимость имущества для последующего шага определяется как разность между невозмещенной стоимостью имущества и стоимостью имущества, которая погашается на данном шаге.
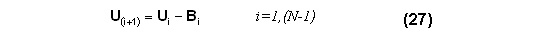
В случае если в договоре предусмотрен авансовый платеж в размере Ca, то необходимо скорректировать общую стоимость имущества С по следующей формуле:
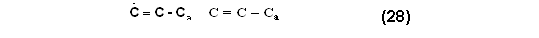
и подставить
новое значение
 в
формулу (19) для
расчета лизинговых
платежей.
Таким образом, если лизингодатель выплачивает аванс и начинает платить лизинговые платежи с первого периода, то в формуле (19) величина стоимости имущества берется за вычетом авансового платежа, т.е. корректируется с учетом формулы (28).
Если платежи будут осуществляться в начале периода, лизинговые платежи должны уменьшиться, т.к. долг возвращается раньше. Снова рассмотрим ось времени и приведем все платежи к начальному периоду.
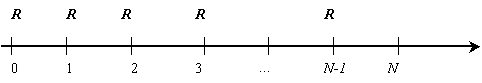
Современная величина 1-го платежа будет равна R.
Современная
величина 2-го
платежа будет
равна
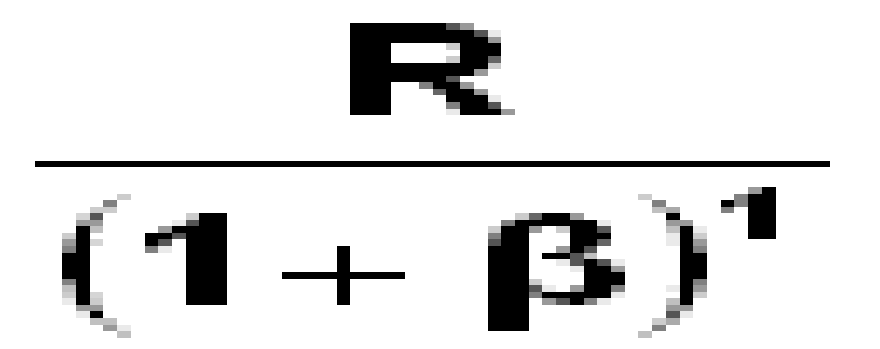 (291).
Современная
величина N-го
платежа будет
равна
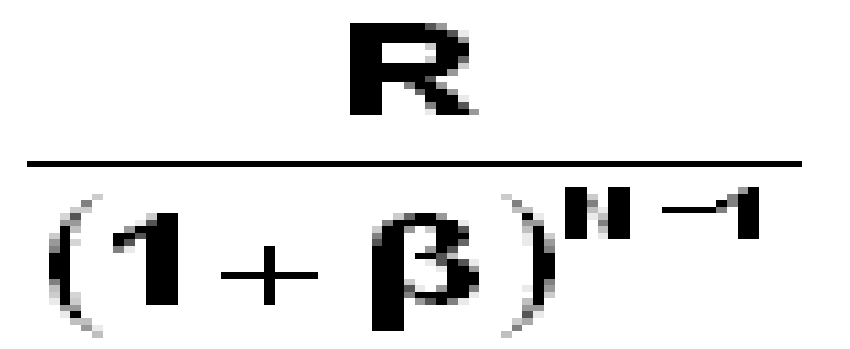 (292).
Тогда суммарная стоимость всех лизинговых платежей, приведенных к начальному периоду, равняется:
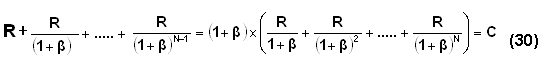
Внутри фигурных
скобок находится
точно такая
же сумма, которая
возникала при
расчете лизинговых
платежей в
конце периода.
Таким образом,
лизинговый
платеж в начале
периода отличается
от лизингового
платежа, сделанного
в конце периода
на величину
 ,
а формула примет
следующий вид:
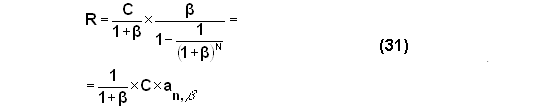
Распределение лизингового платежа на лизинговое вознаграждение и возмещенную стоимость имущества описывается следующими формулам:
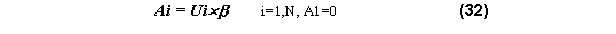

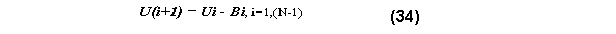
Общая сумма лизингового договора при выплате лизинговых платежей в начале периода меньше, чем в случае, когда эти платежи выплачиваются в конце периода. В связи с этим, если лизингополучатель стремится уменьшить общую сумму лизингового договора, ему необходимо быстрее погашать долг. Например, осуществлять платежи в начале периода.
Если в процессе договора возникает остаточная стоимость, то необходимо произвести корректировку стоимости на величину Со. В связи с тем, что стоимость приведена