Оптимизация источников финансирования приобретения полиграфического оборудования
При осуществлении оперативного лизинга отвечать за недостатки переданного предмета лизинга, полностью или частично препятствующие пользованию данным предметом, даже если во время заключения договора оперативного лизинга лизингодатель не знал о таких недостатках;
При обнаружении таких недостатков лизингополучатель вправе потребовать от лизингодателя безвозмездного устранения недостатков предмета лизинга, соразмерного уменьшения лизинговых платежей или возмещения своих расходов, связанных с устранением недостатков данного предмета лизинга.
Лизингодатель не отвечает за недостатки переданного во временное владение и пользование предмета лизинга, которые были им оговорены при заключении договора оперативного лизинга, либо были заранее известны лизингополучателю, либо могли быть обнаружены лизингополучателем во время осмотра предмета лизинга или проверки его исправности при заключении договора или при передаче предмета лизинга лизингополучателю.
Лизингополучатель обязуется:
Принять предмет лизинга в порядке, предусмотренном указанным договором лизинга;
Возместить лизингодателю его инвестиционные затраты и выплатить ему вознаграждение;
По окончании срока действия договора лизинга возвратить предмет лизинга, если иное не предусмотрено указанным договором лизинга, или приобрести предмет лизинга в собственность на основании договора купли - продажи;
В случаях, определенных законодательством Российской Федерации, должен застраховать свою ответственность за выполнение обязательств, возникающих вследствие причинения вреда жизни, здоровью или имуществу других лиц в процессе пользования лизинговым имуществом.
Поддерживать сохранность предмета лизинга от всех видов имущественного ущерба, а также нести ответственность за риски, связанные с его гибелью, утратой, порчей, хищением, преждевременной поломкой, ошибкой, допущенной при его монтаже или эксплуатации, и иные имущественные риски с момента фактической приемки предмета лизинга, если иное не предусмотрено договором лизинга.
Утрата предмета лизинга или утрата предметом лизинга своих функций по вине лизингополучателя не освобождает лизингополучателя от финансовых обязательств по договору лизинга, если договором лизинга не установлено иное;
Обязательства лизингополучателя по уплате лизинговых платежей наступают с момента начала использования лизингополучателем предмета лизинга, если иное не предусмотрено договором лизинга;
Осуществлять за свой счет техническое обслуживание предмета лизинга, его средний и текущий ремонт, если иное не предусмотрено договором лизинга.
Права лизингодателя:
Лизингодатель имеет право бесспорного взыскания денежных сумм и бесспорного изъятия предмета лизинга в следующих случаях:
если условия пользования предметом лизинга лизингополучателем не соответствуют условиям договора лизинга или назначению предмета лизинга;
если лизингополучатель осуществляет сублизинг без согласия лизингодателя;
если лизингополучатель не поддерживает предмет лизинга в исправном состоянии, что ухудшает его потребительские качества;
если лизингополучатель более двух раз подряд по истечении установленного договором лизинга срока платежа не вносит плату за пользование предметом лизинга.
Лизингодатель вправе требовать внесения платежей за время просрочки, если лизингополучатель не возвратил предмет лизинга или возвратил его несвоевременно. В случае если указанная плата не покрывает причиненных лизингодателю убытков, он может требовать их возмещения.
Лизингодатель может уступить третьему лицу полностью или частично свои права по договору лизинга или свои интересы, вытекающие из этого договора.
Лизингодатель имеет право на финансовый контроль за деятельностью лизингополучателя в той ее части, которая относится к предмету лизинга, формированием финансовых результатов деятельности лизингополучателя и выполнением лизингополучателем обязательств по договору лизинга.
Права лизингополучателя:
Лизингополучатель вправе требовать от лизингодателя исполнения им обязательств по договору лизинга и в случае их невыполнения требовать через суд возмещения лизингодателем прямых убытков от подготовки предмета лизинга,
Лизингополучатель может передать в залог предмет лизинга только с разрешения лизингодателя в письменной форме. Залог должен быть оформлен отдельным договором между лизингополучателем и его кредитором;
Лизингодатель может использовать свои права в отношении предмета лизинга в качестве залога третьему лицу, как участнику лизинговой сделки, так и не участнику лизинговой сделки. При этом риск изъятия залога в пользу третьего лица рассматривается как бесспорное нарушение условий договора лизинга со стороны лизингодателя;
При осуществлении финансового лизинга и смешанного лизинга лизингополучатель вправе предъявлять непосредственно продавцу (поставщику) предмета лизинга требования к качеству и комплектности, срокам поставок и другие требования, установленные договором купли - продажи между продавцом (поставщиком) и лизингодателем.
Определяя порядок осуществления платежей по договору лизинга, Закон о лизинге исходит в первую очередь из того, что лизинг по своему экономическому содержанию относится к прямым инвестициям, поэтому общая сумма лизинговых платежей (сумма договора лизинга) складывается из инвестиционных затрат (издержек) и вознаграждения, которое лизингополучатель обязан заплатить лизингодателю.
Под инвестиционными затратами (издержками) понимаются расходы лизингодателя, связанные с приобретением и использованием предмета лизинга лизингополучателем:
стоимость предмета лизинга;
налог на имущество;
расходы на транспортировку и упаковку, включая монтаж и шефмонтаж (если иное не предусмотрено договором лизинга);
расходы на обучение персонала лизингополучателя работе с предметом лизинга (если иное не предусмотрено договором лизинга);
расходы на таможенное оформление и оплату таможенных сборов, тарифов и пошлин, связанных с предметом лизинга;
расходы на хранение предмета лизинга до ввода его в эксплуатацию (если иное не предусмотрено договором лизинга);
расходы на охрану предмета лизинга во время транспортировки и его страхование (если иное не предусмотрено договором лизинга);
страхование от всех видов риска (если иное не предусмотрено договором лизинга);
расходы на выплату процентов за пользование привлеченными средствами и отсрочки платежей, предоставленные продавцом;
расходы на содержание и обслуживание предмета лизинга (если иное не предусмотрено договором лизинга);
расходы на регистрацию предмета лизинга;
расходы, связанные с приобретением и передачей предмета лизинга;
расходы на создание резервов в целях капитального ремонта предмета лизинга;
расходы на оказание возникающих в ходе реализации лизинга дополнительных услуг;
иные расходы, без осуществления которых невозможно использование предмета лизинга.
Инвестиционные затраты лизингодателя должны быть обоснованы и подлежат полному возмещению лизингополучателем.
Под вознаграждением лизингодателя понимается денежная сумма, предусмотренная договором лизинга сверх возмещения инвестиционных затрат. В состав вознаграждения лизингодателю должны включаться оплата услуг по осуществлению договора лизинга и проценты за использование собственных средств лизингодателя, направленных на приобретение предмета лизинга и оказание дополнительных услуг, размер которых определяется договором лизинга.
При этом Закон о лизинге проводит разграничение понятий доход лизингодателя и прибыль лизингодателя. Под доходом лизингодателя понимается то вознаграждение, которое ему выплачивает лизингополучатель, а под прибылью - разница между доходами лизингодателя и его расходами на осуществление основной деятельности.
Все лизинговые платежи производятся непосредственно в адрес лизингодателя и относятся лизингополучателем на себестоимость продукции, производимой с использованием предмета лизинга, либо на расходы, связанные с основной деятельностью, что позволяет не включать в налогооблагаемую базу указанные платежи для целей исчисления налога на прибыль.
Закон о лизинге дает сторонам договора лизинга право применять ускоренную амортизацию предмета лизинга. При этом амортизационные отчисления делаются той стороной договора лизинга, на балансе которой находится лизинговое имущество. При ускоренной амортизации используется равномерный (линейный) метод ее начисления, при котором утвержденная норма амортизационных отчислений увеличивается на коэффициент ускорения в размере не более 3.
Таким образом, правовое обеспечение лизинговой операции является важной составляющей эффективности не только лизинговой операции, но и в конечном итоге и нового бизнеса.
МОСКОВСКИЙ ИНСТИТУТ ДЕЛОВОГО АДМИНИСТРИРОВАНИЯ
ГЛАВА 4. ЭКОНОМИКО-МАТЕМАТИЧЕСКАЯ
Расчет лизинговых платежей на основе теории финансовых рент
Научный руководитель:
Москва, 2001
Цель данной главы - объяснить с математической точки зрения методику расчета лизинговых платежей, основанную на теории финансовых рент.
В настоящее время формулы погашения долга равными платежами реализованы во многих стандартных программах. В частности, в пакете Microsoft Office, в программе Excel, для этого используется функция ППЛАТ, которая вычисляет величину выплаты по ссуде на основе постоянных выплат и постоянной процентной ставки.
Функция задается следующей формулой:
ППЛАТ(ставка;кпер;нз;бз;тип) (38),
где Ставка - это процентная ставка по ссуде;
Кпер - это общее число выплат по ссуде;
Нз - это текущее значение или общая сумма, которую составят будущие платежи;
Бз - это будущая сумма или баланс наличности, которой нужно достичь после последней выплаты. Если бз опущено, оно полагается равным 0 (нулю), т.е. будущая сумма ссуды равна 0;
Тип - это число 0 или 1, обозначающее, когда должна производиться выплата:
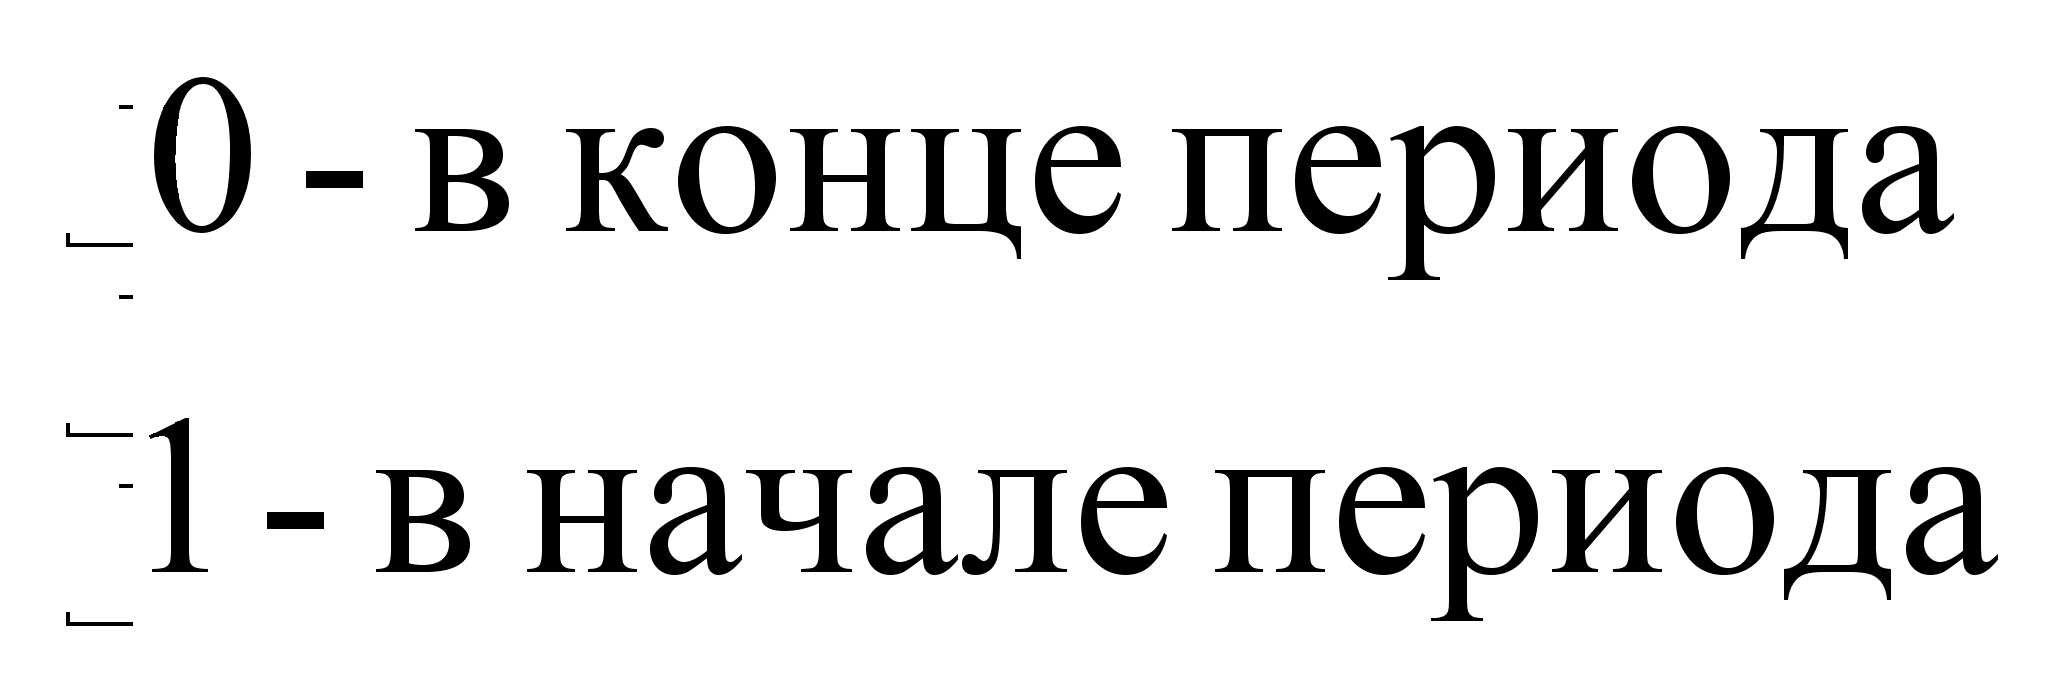 .
С математической точки зрения данный расчет возможно провести с помощью методики, основанной на теории финансовых рент, подробно описанной в Главе 2 настоящего диплома. За основу расчета величины лизингового платежа берется формула (19)
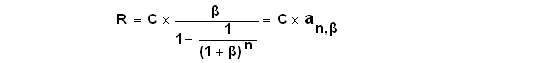
где С – стоимость оборудования с учетом всех дополнительных затрат;
β – лизинговое вознаграждение лизингодателя в долях;
N – количество лизинговых платежей;
an,β – коэффициент рассрочки (погашения)
С учетом корректировки на величину остаточной стоимости оборудования при условии, что платежи производятся в конце периода, формула (19) преобразуется в формулу (37):
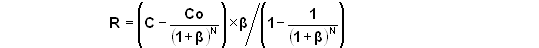
где С0 – остаточная стоимость оборудования.
Если лизингополучатель производит платежи в начале периода, то формула (37) будет выглядеть следующим образом:
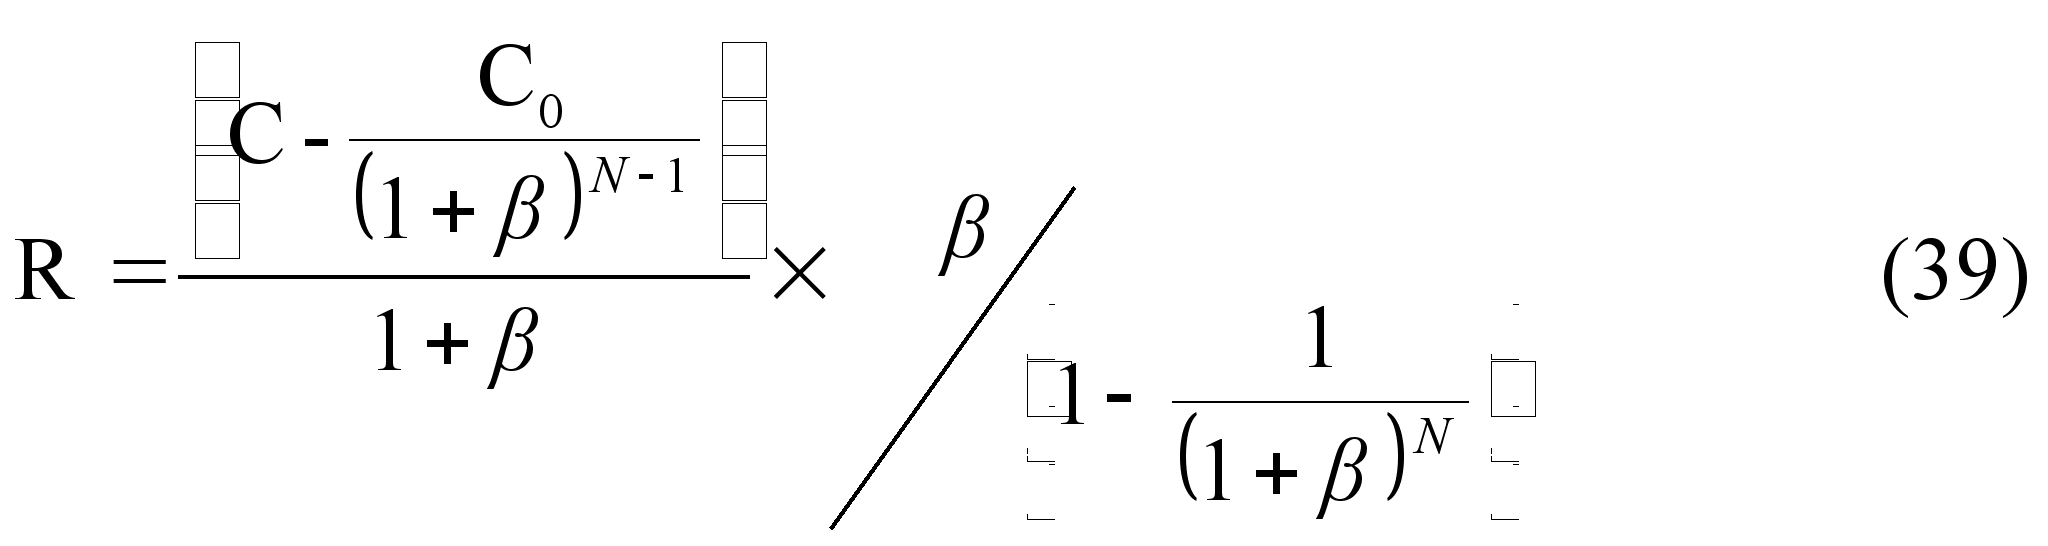
Таким
образом, лизинговые
платежи, выплачиваемые
в начале периода,
отличаются
от платежей
в конце периода
на величину
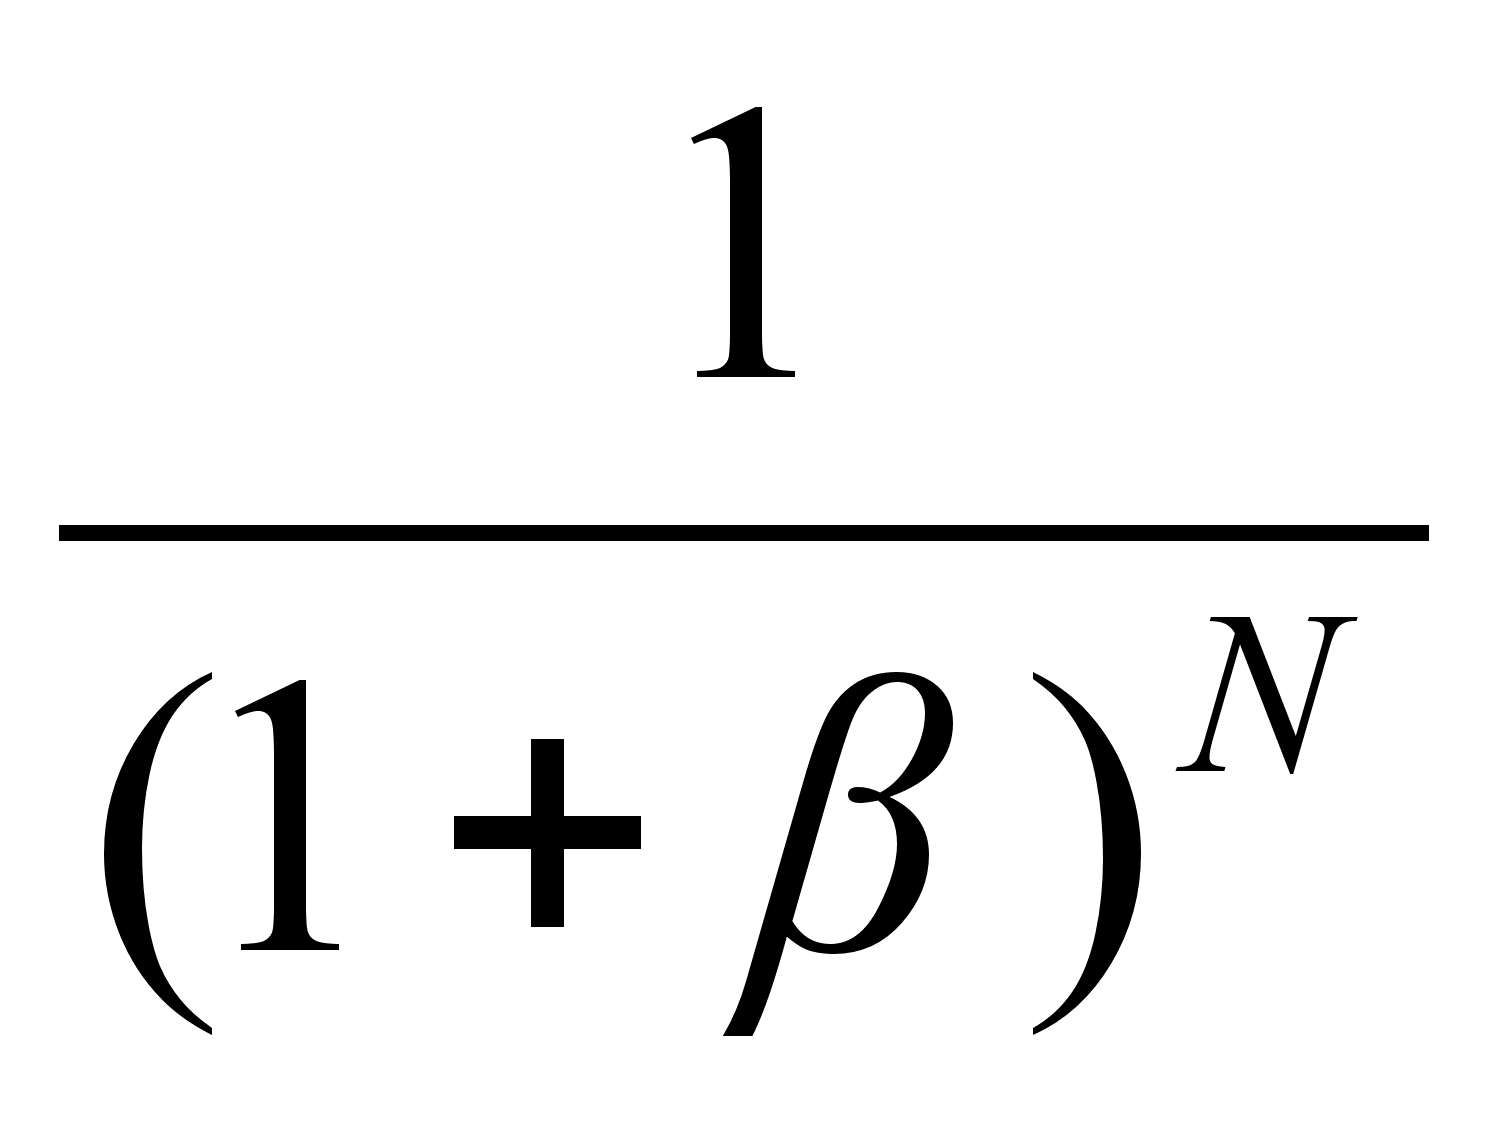 .
Таблица 10. Исходные данные для расчета лизинговых платежей.
|
Показатель |
Условное обозначение |
Значение |
| Стоимость оборудования (без НДС) |
С |
236 000 DM |
| Лизинговое вознаграждение, в долях | | 0,025 |
| Количество лизинговых платежей |
N |
14 |
| Остаточная стоимость оборудования |
С0 |
12 000 DM |
Расчет лизинговых платежей, выплачиваемых в конце периода
Для
удобства расчета
необходимо
определить
величину
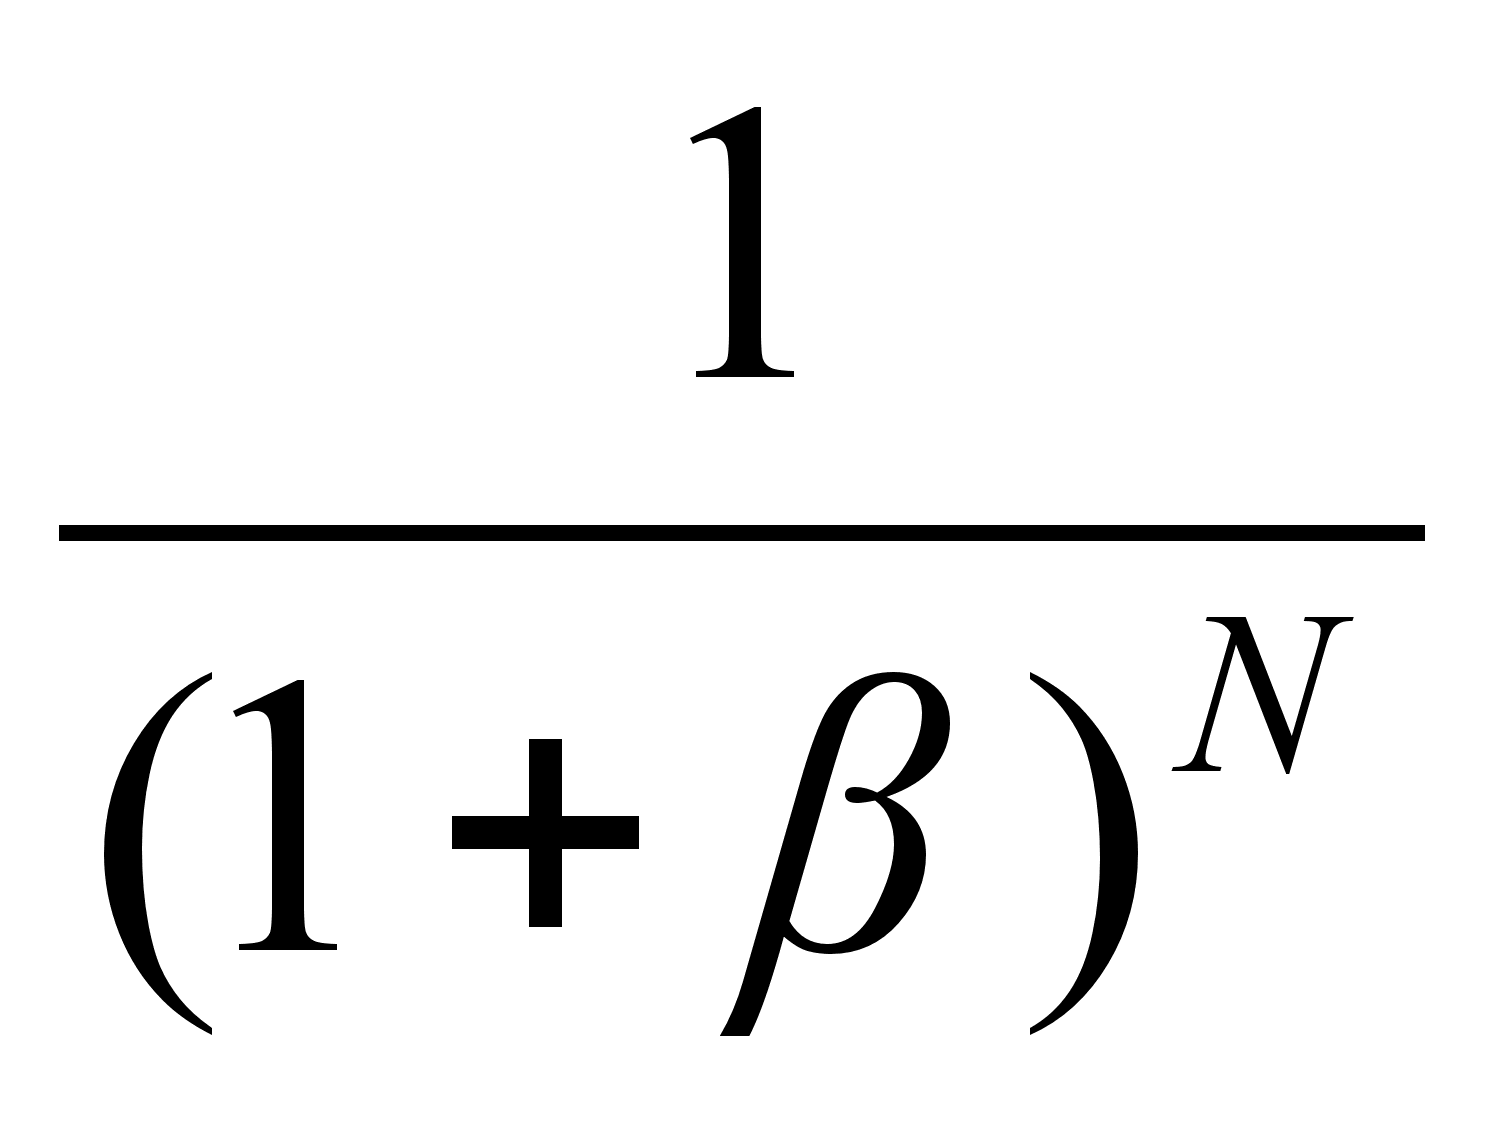
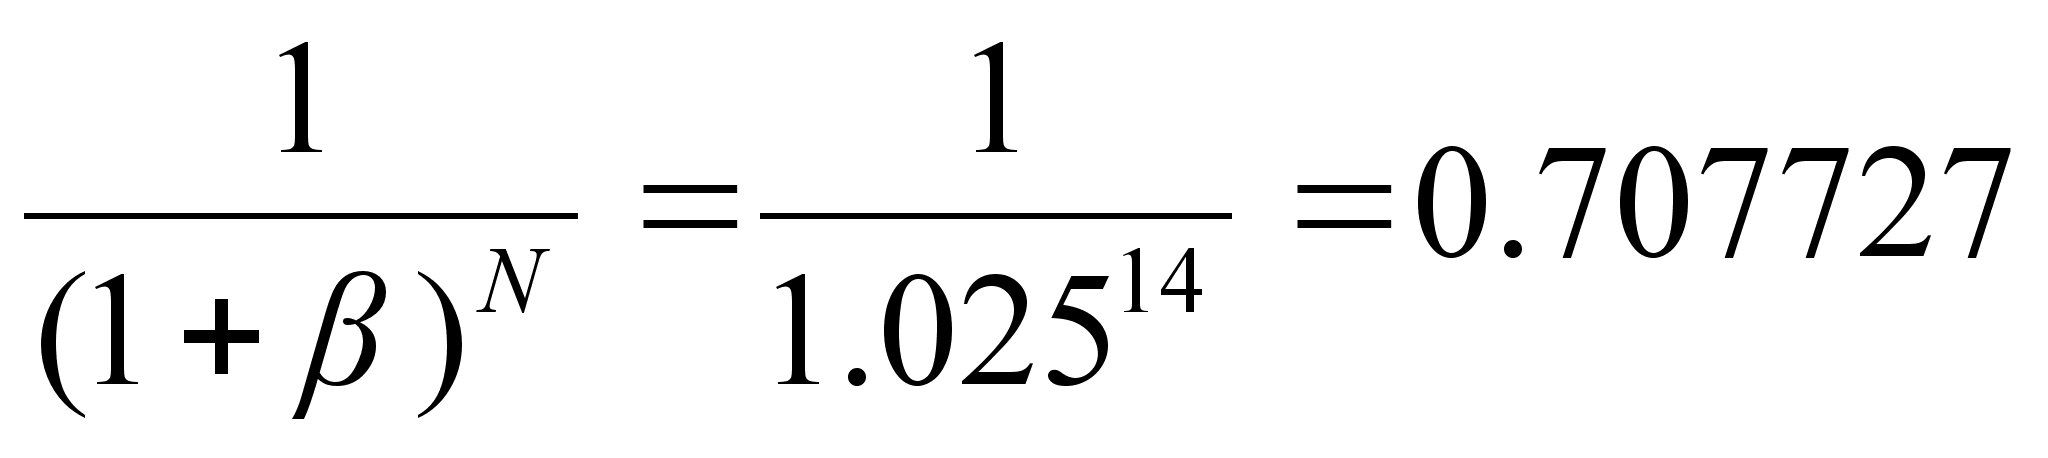
Ежеквартальный лизинговый платеж рассчитывается следующим образом:
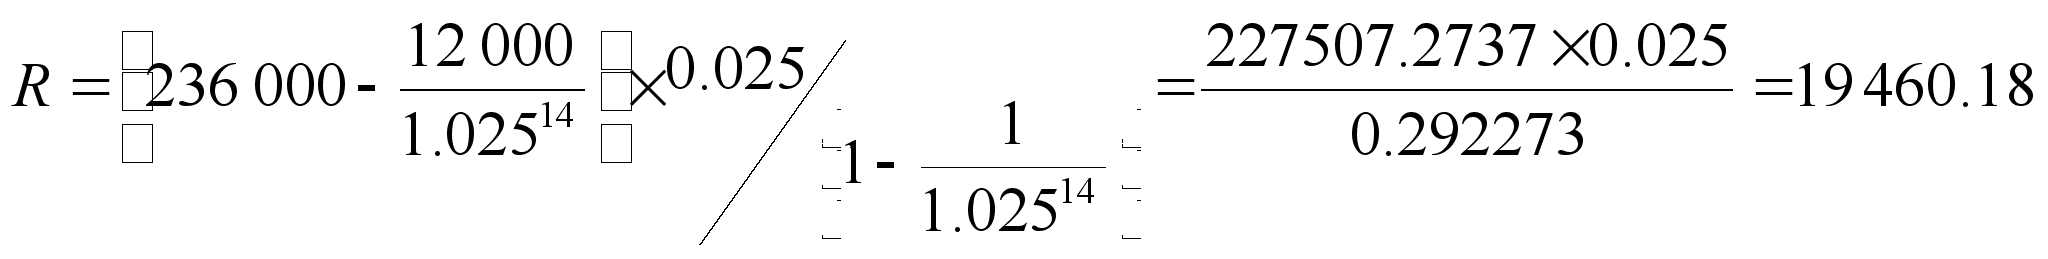
Затем рассчитываются величины:
Ai - комиссионное вознаграждение лизингодателя по формуле (25);
Bi – возмещение стоимости оборудования по формуле (26);
Ui+1 – остаточная стоимость оборудования по формуле (27).
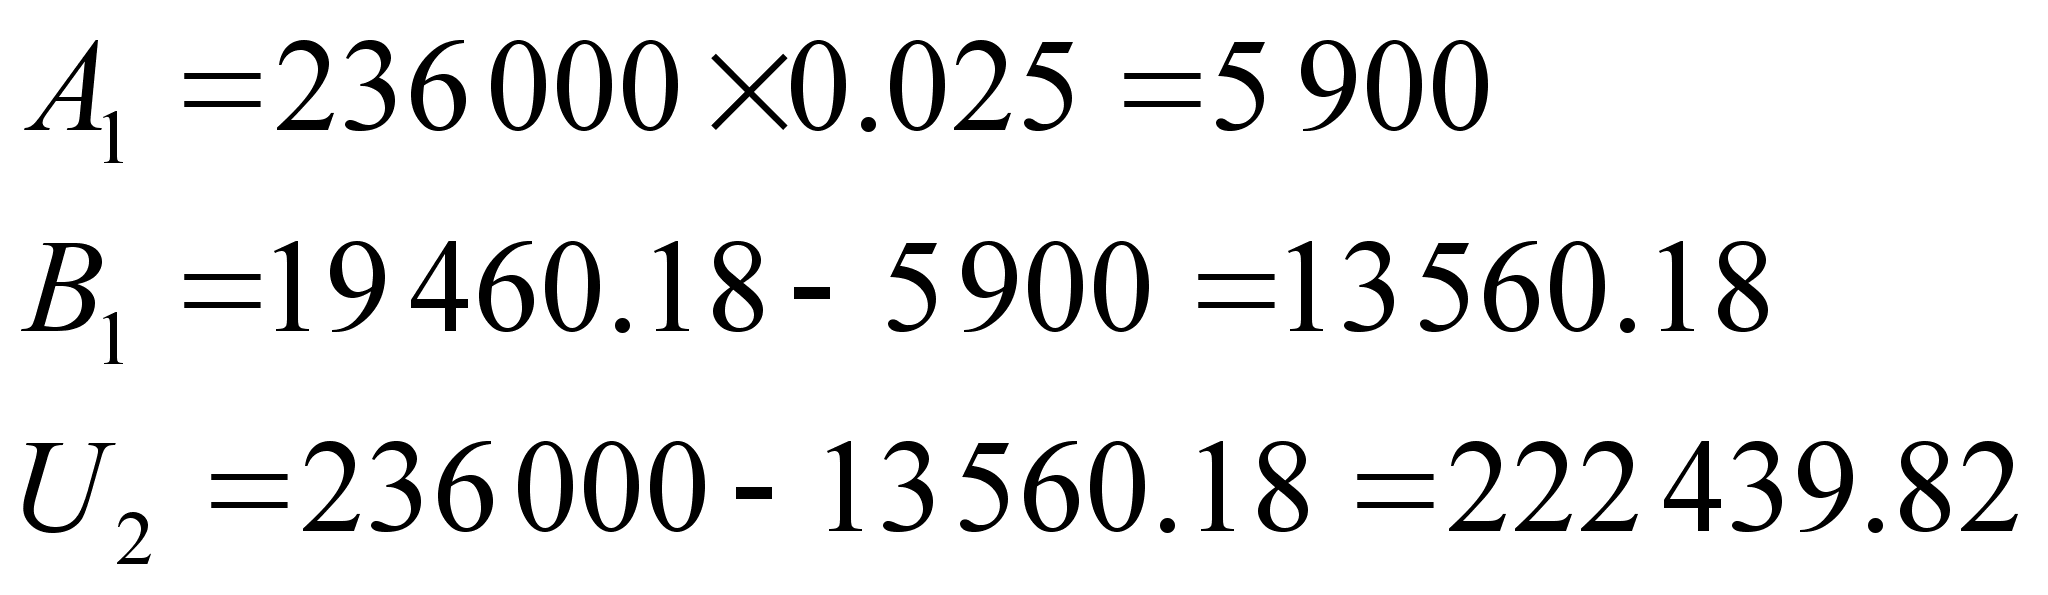
Аналогично производится расчет для остальных периодов:
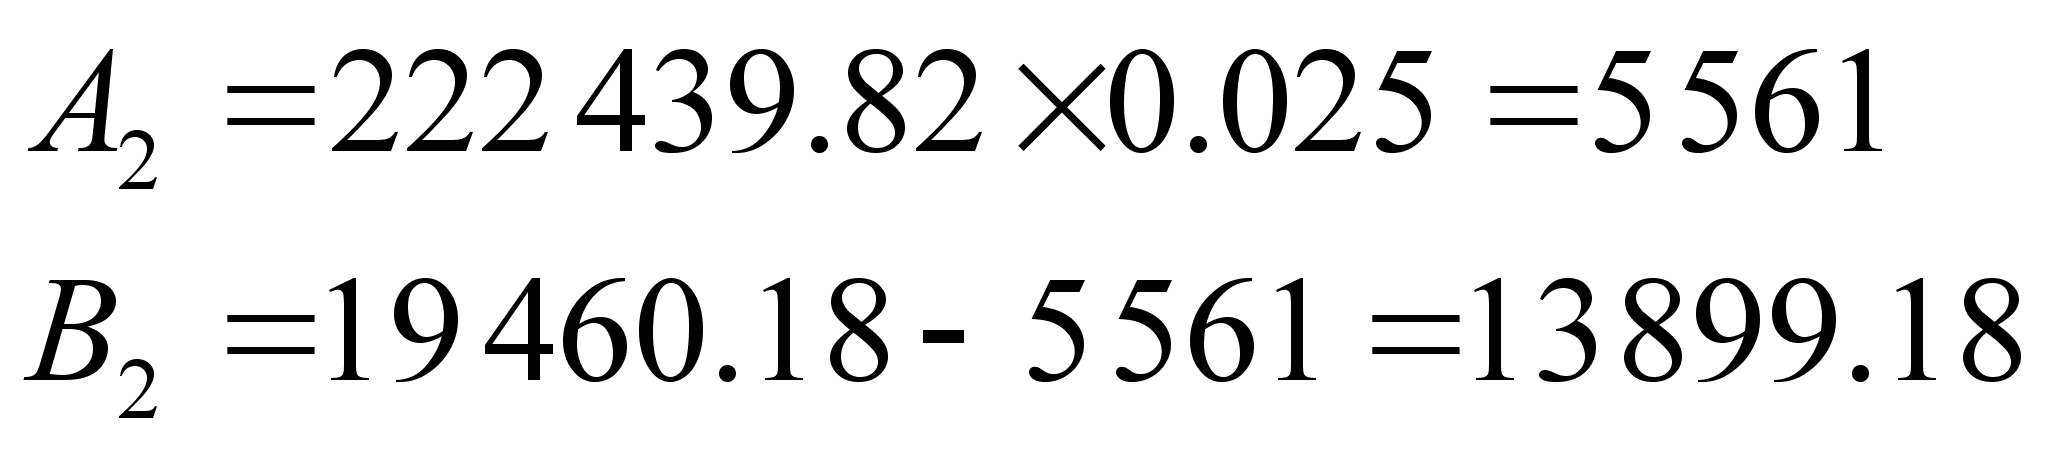
Остаточная стоимость, по которой оборудование должно быть выкуплено составит:
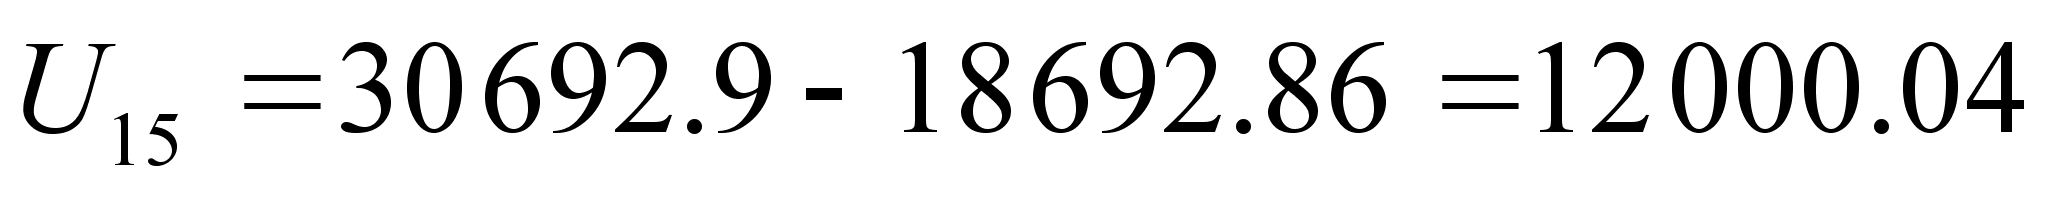
Итоговые показатели по лизинговой сделке рассчитываются следующим образом:
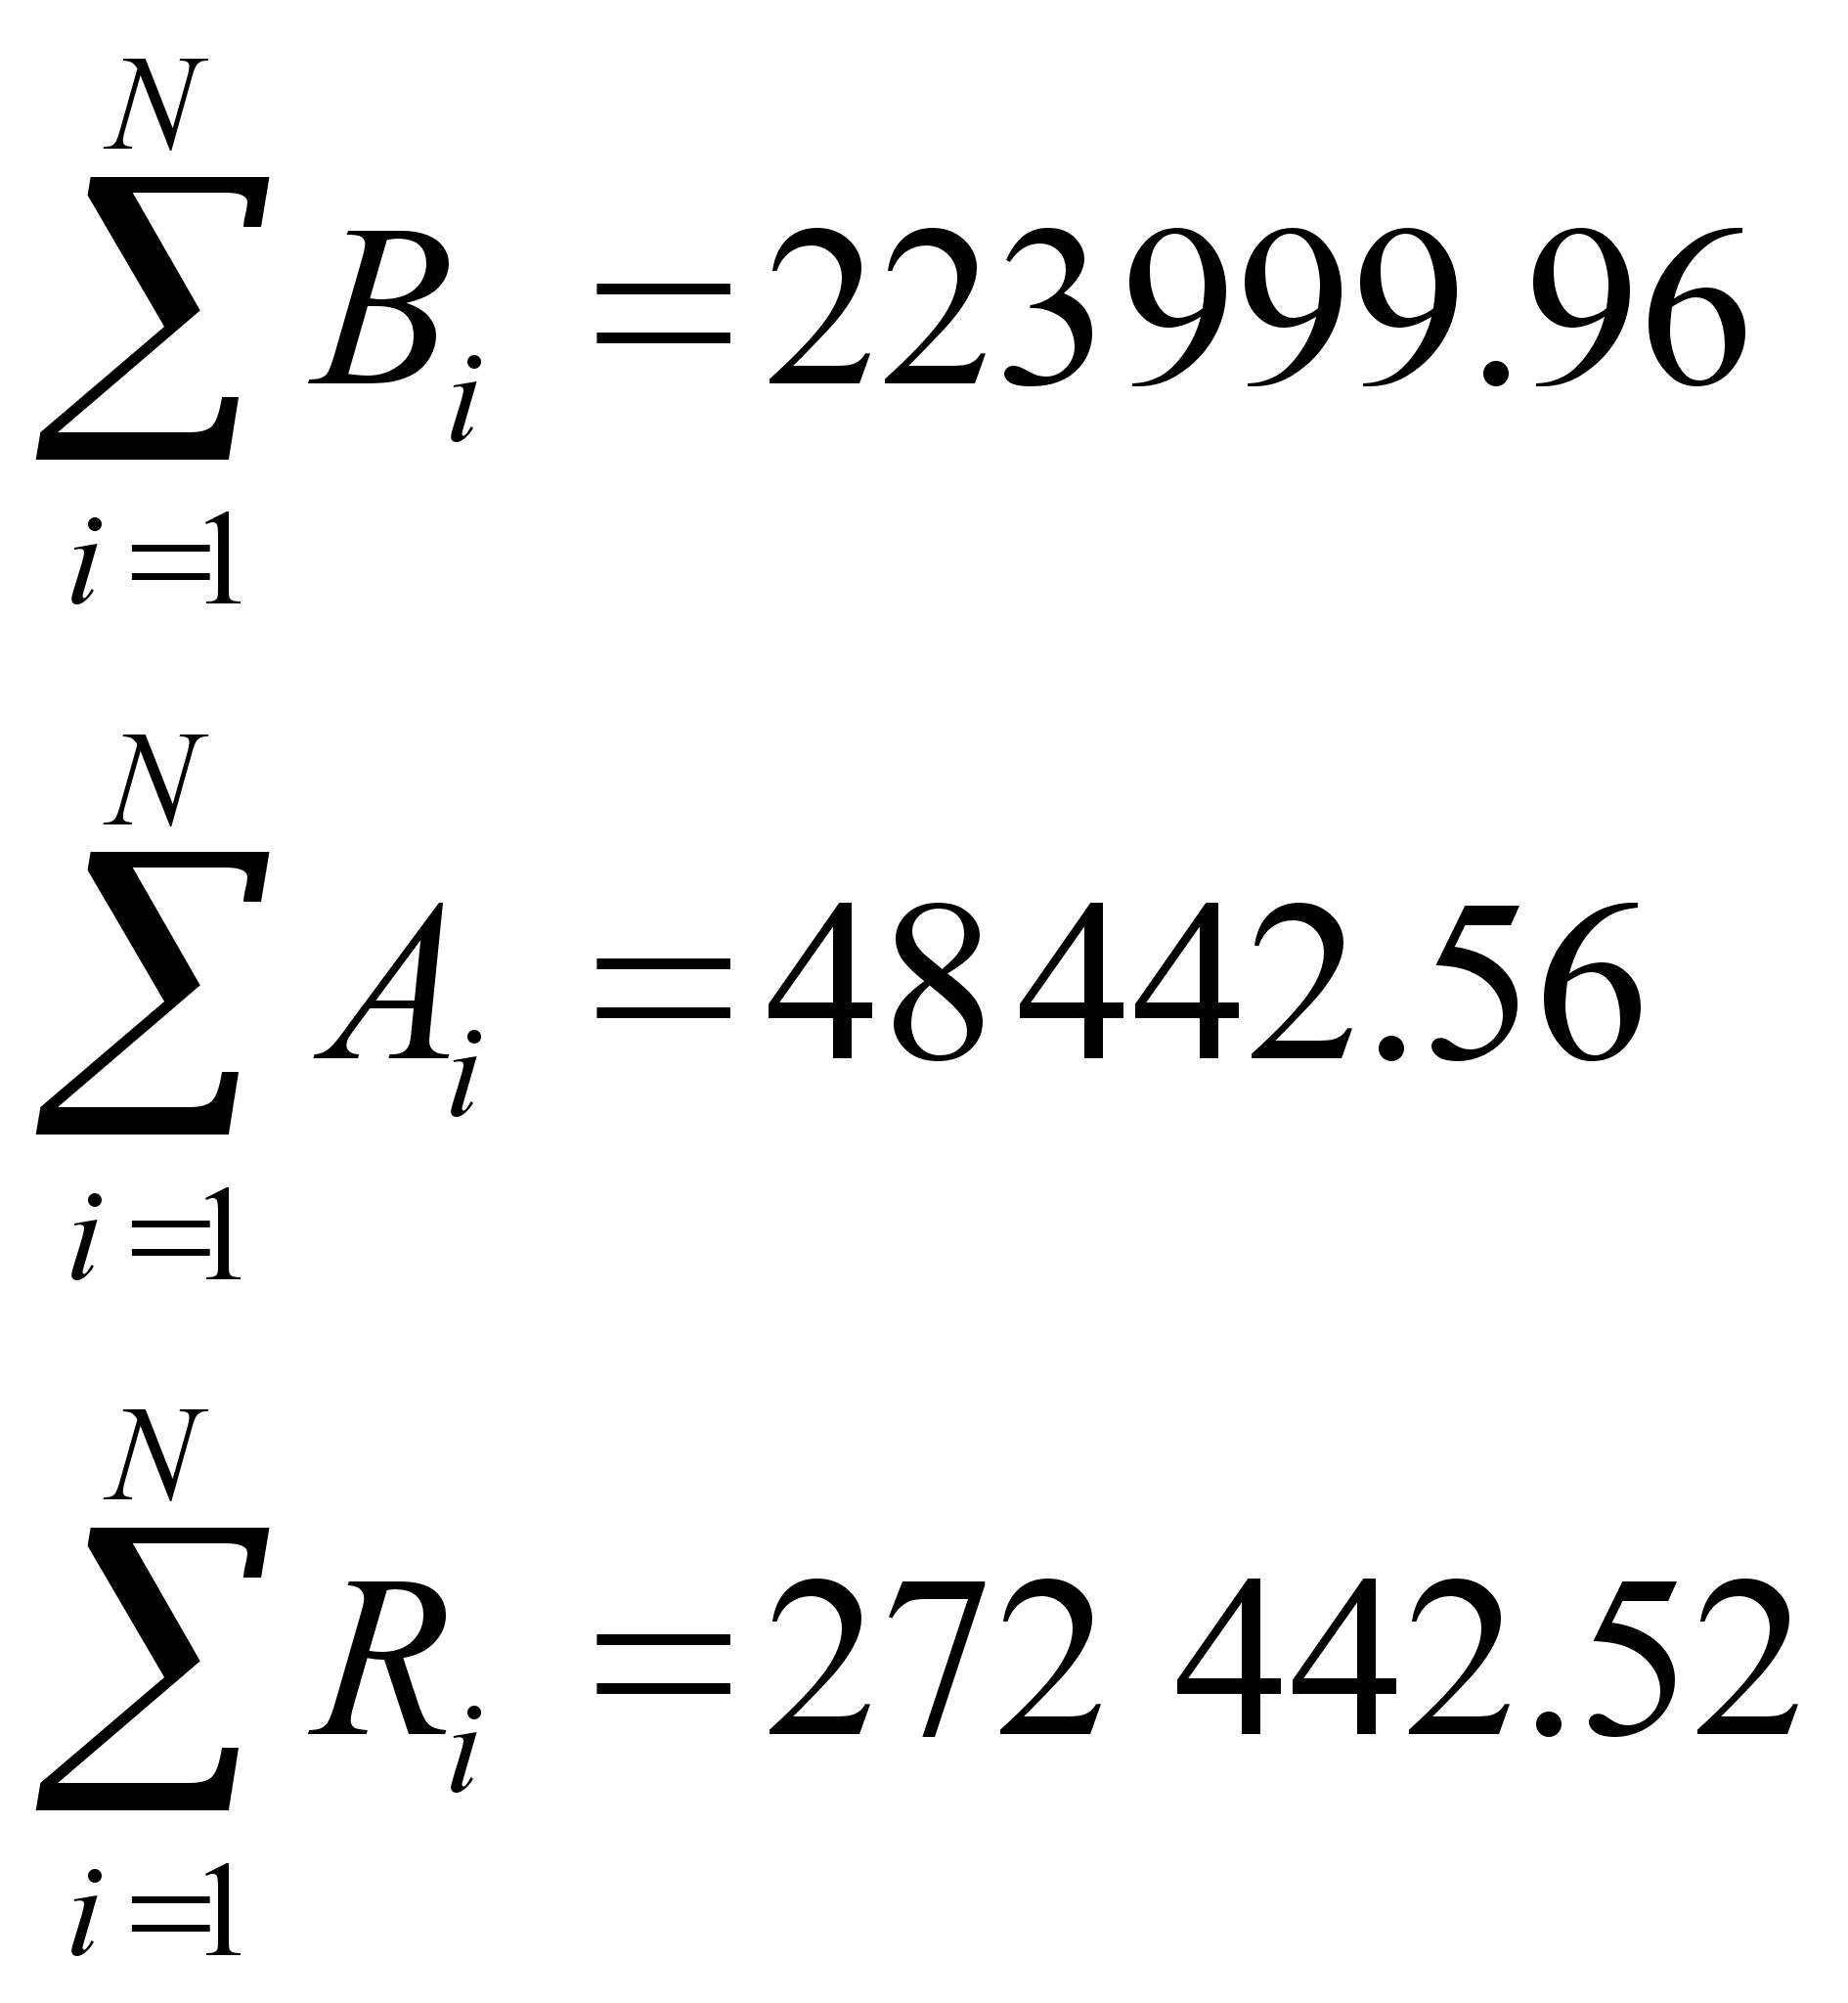
На величину лизинговых платежей начисляется НДС по ставке 20%:
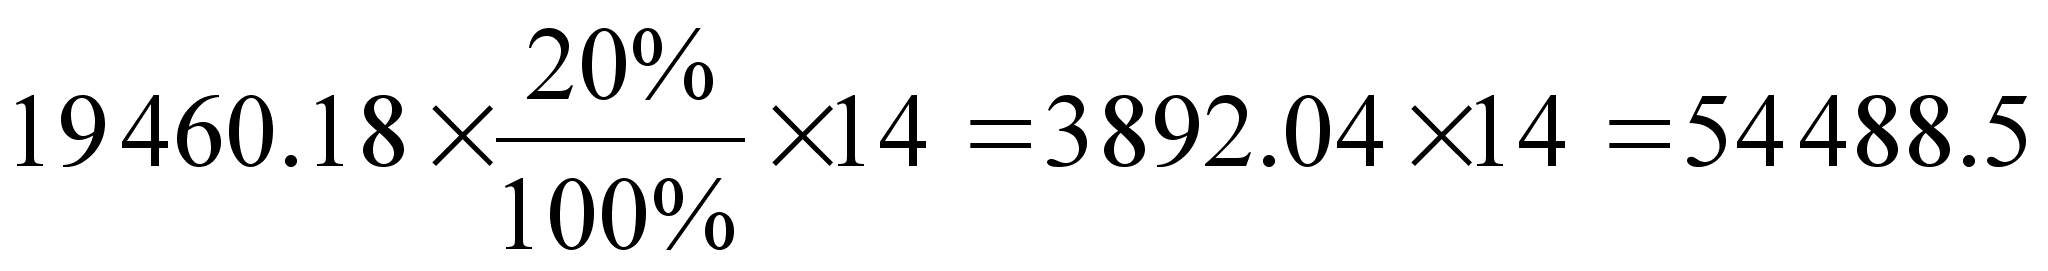
Расчет лизинговых платежей, выплачиваемых в начале периода
Расчеты
производятся
также, как и
для лизинговых
платежей,
выплачиваемых
в конце периода
с корректировкой
на величину
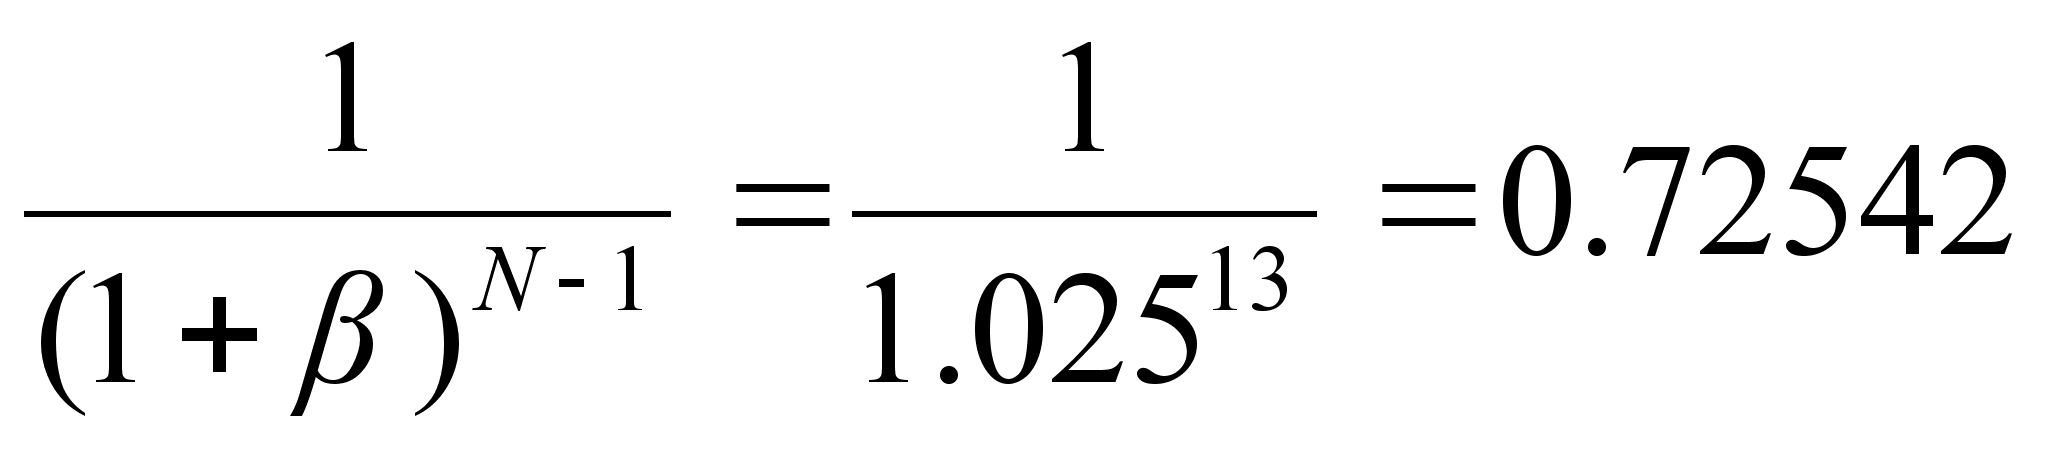
Ежеквартальный лизинговый платеж составит:
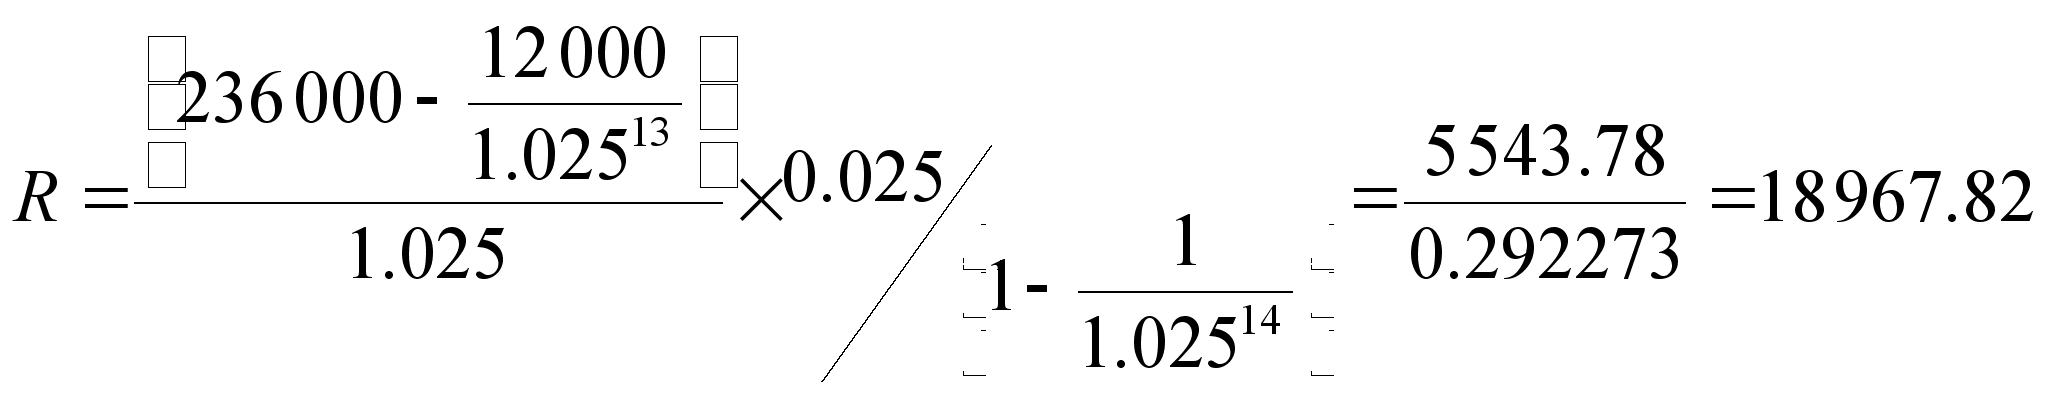
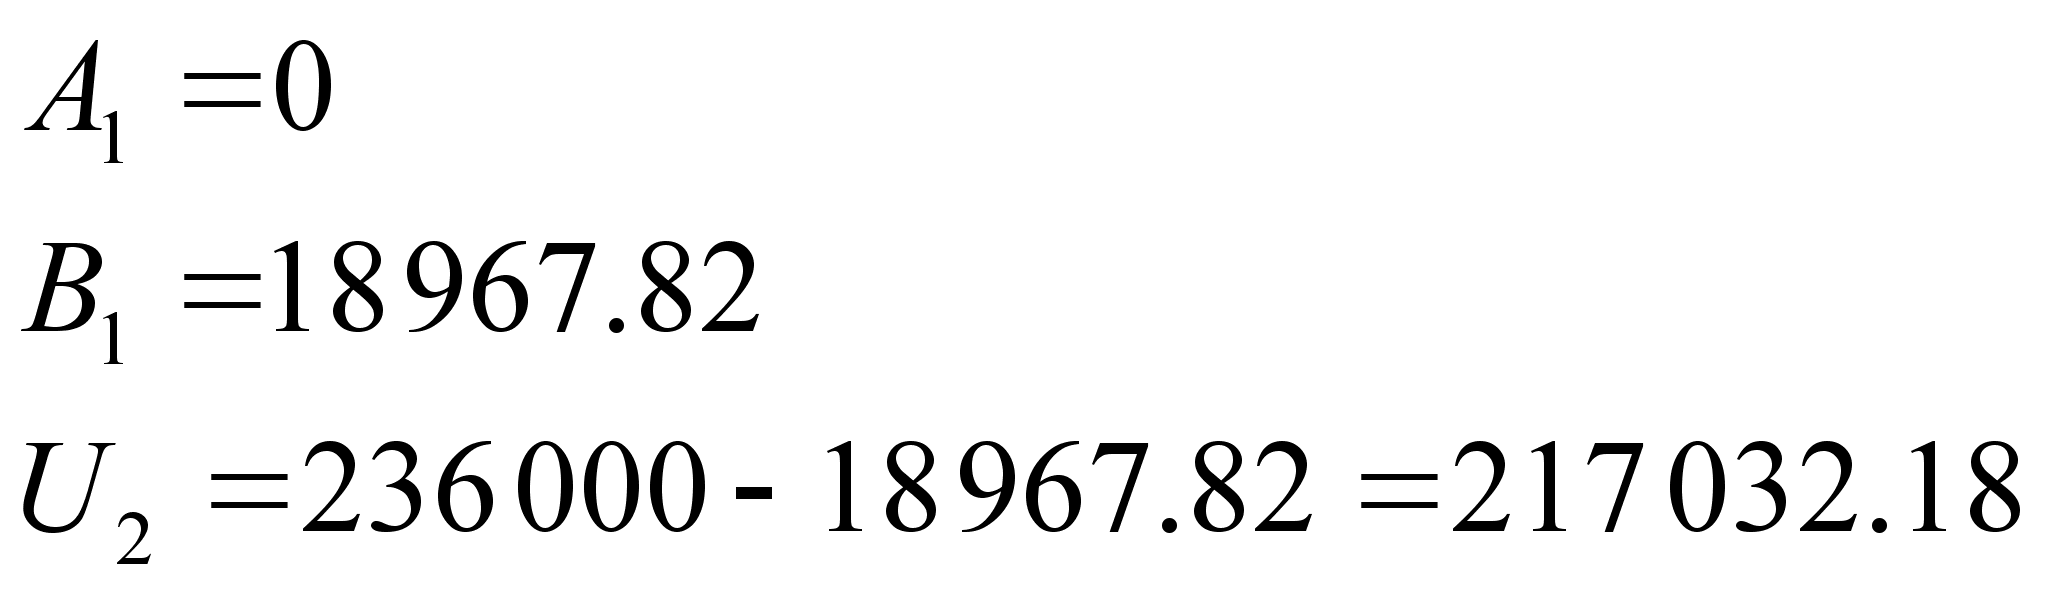
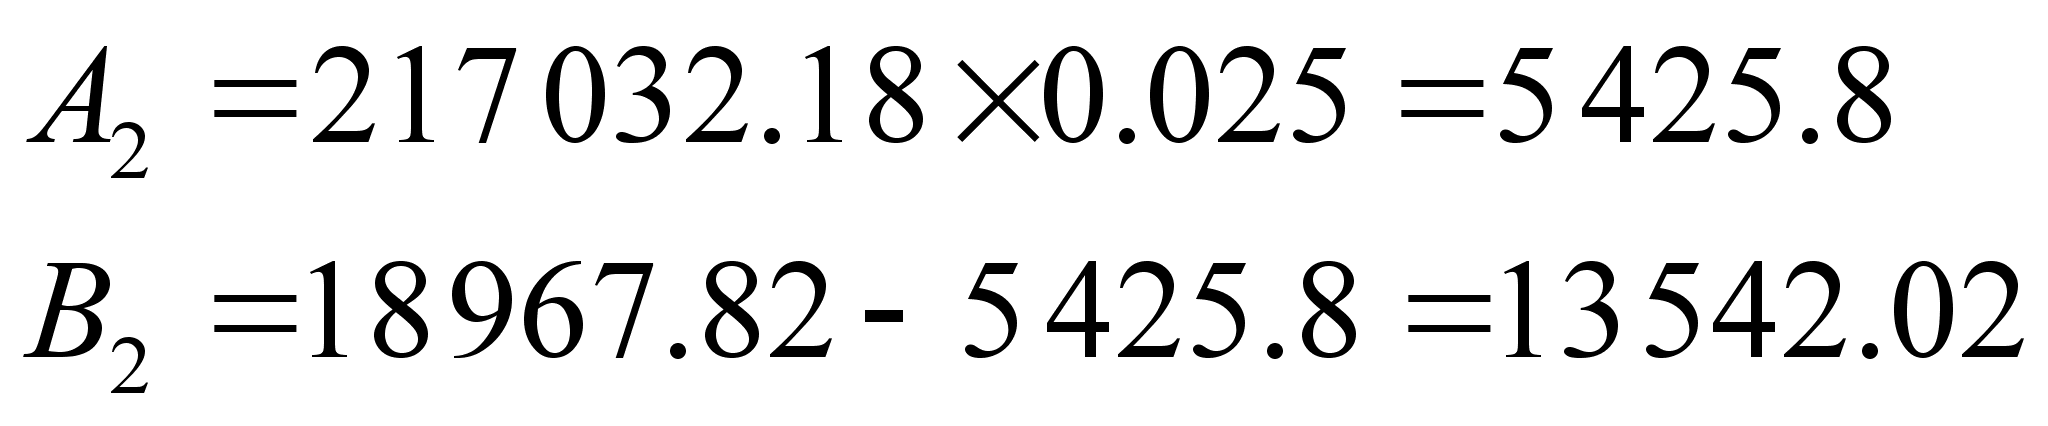
Остаточная стоимость оборудования в данном случае составит:
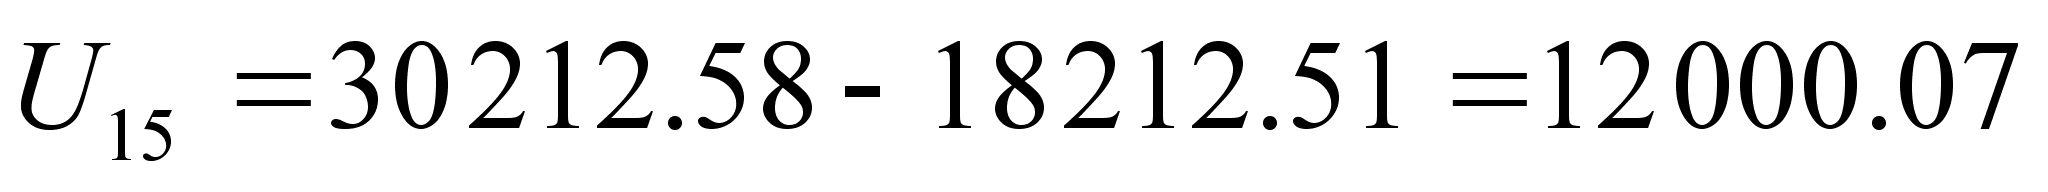
Итоговые показатели по лизинговой сделке:
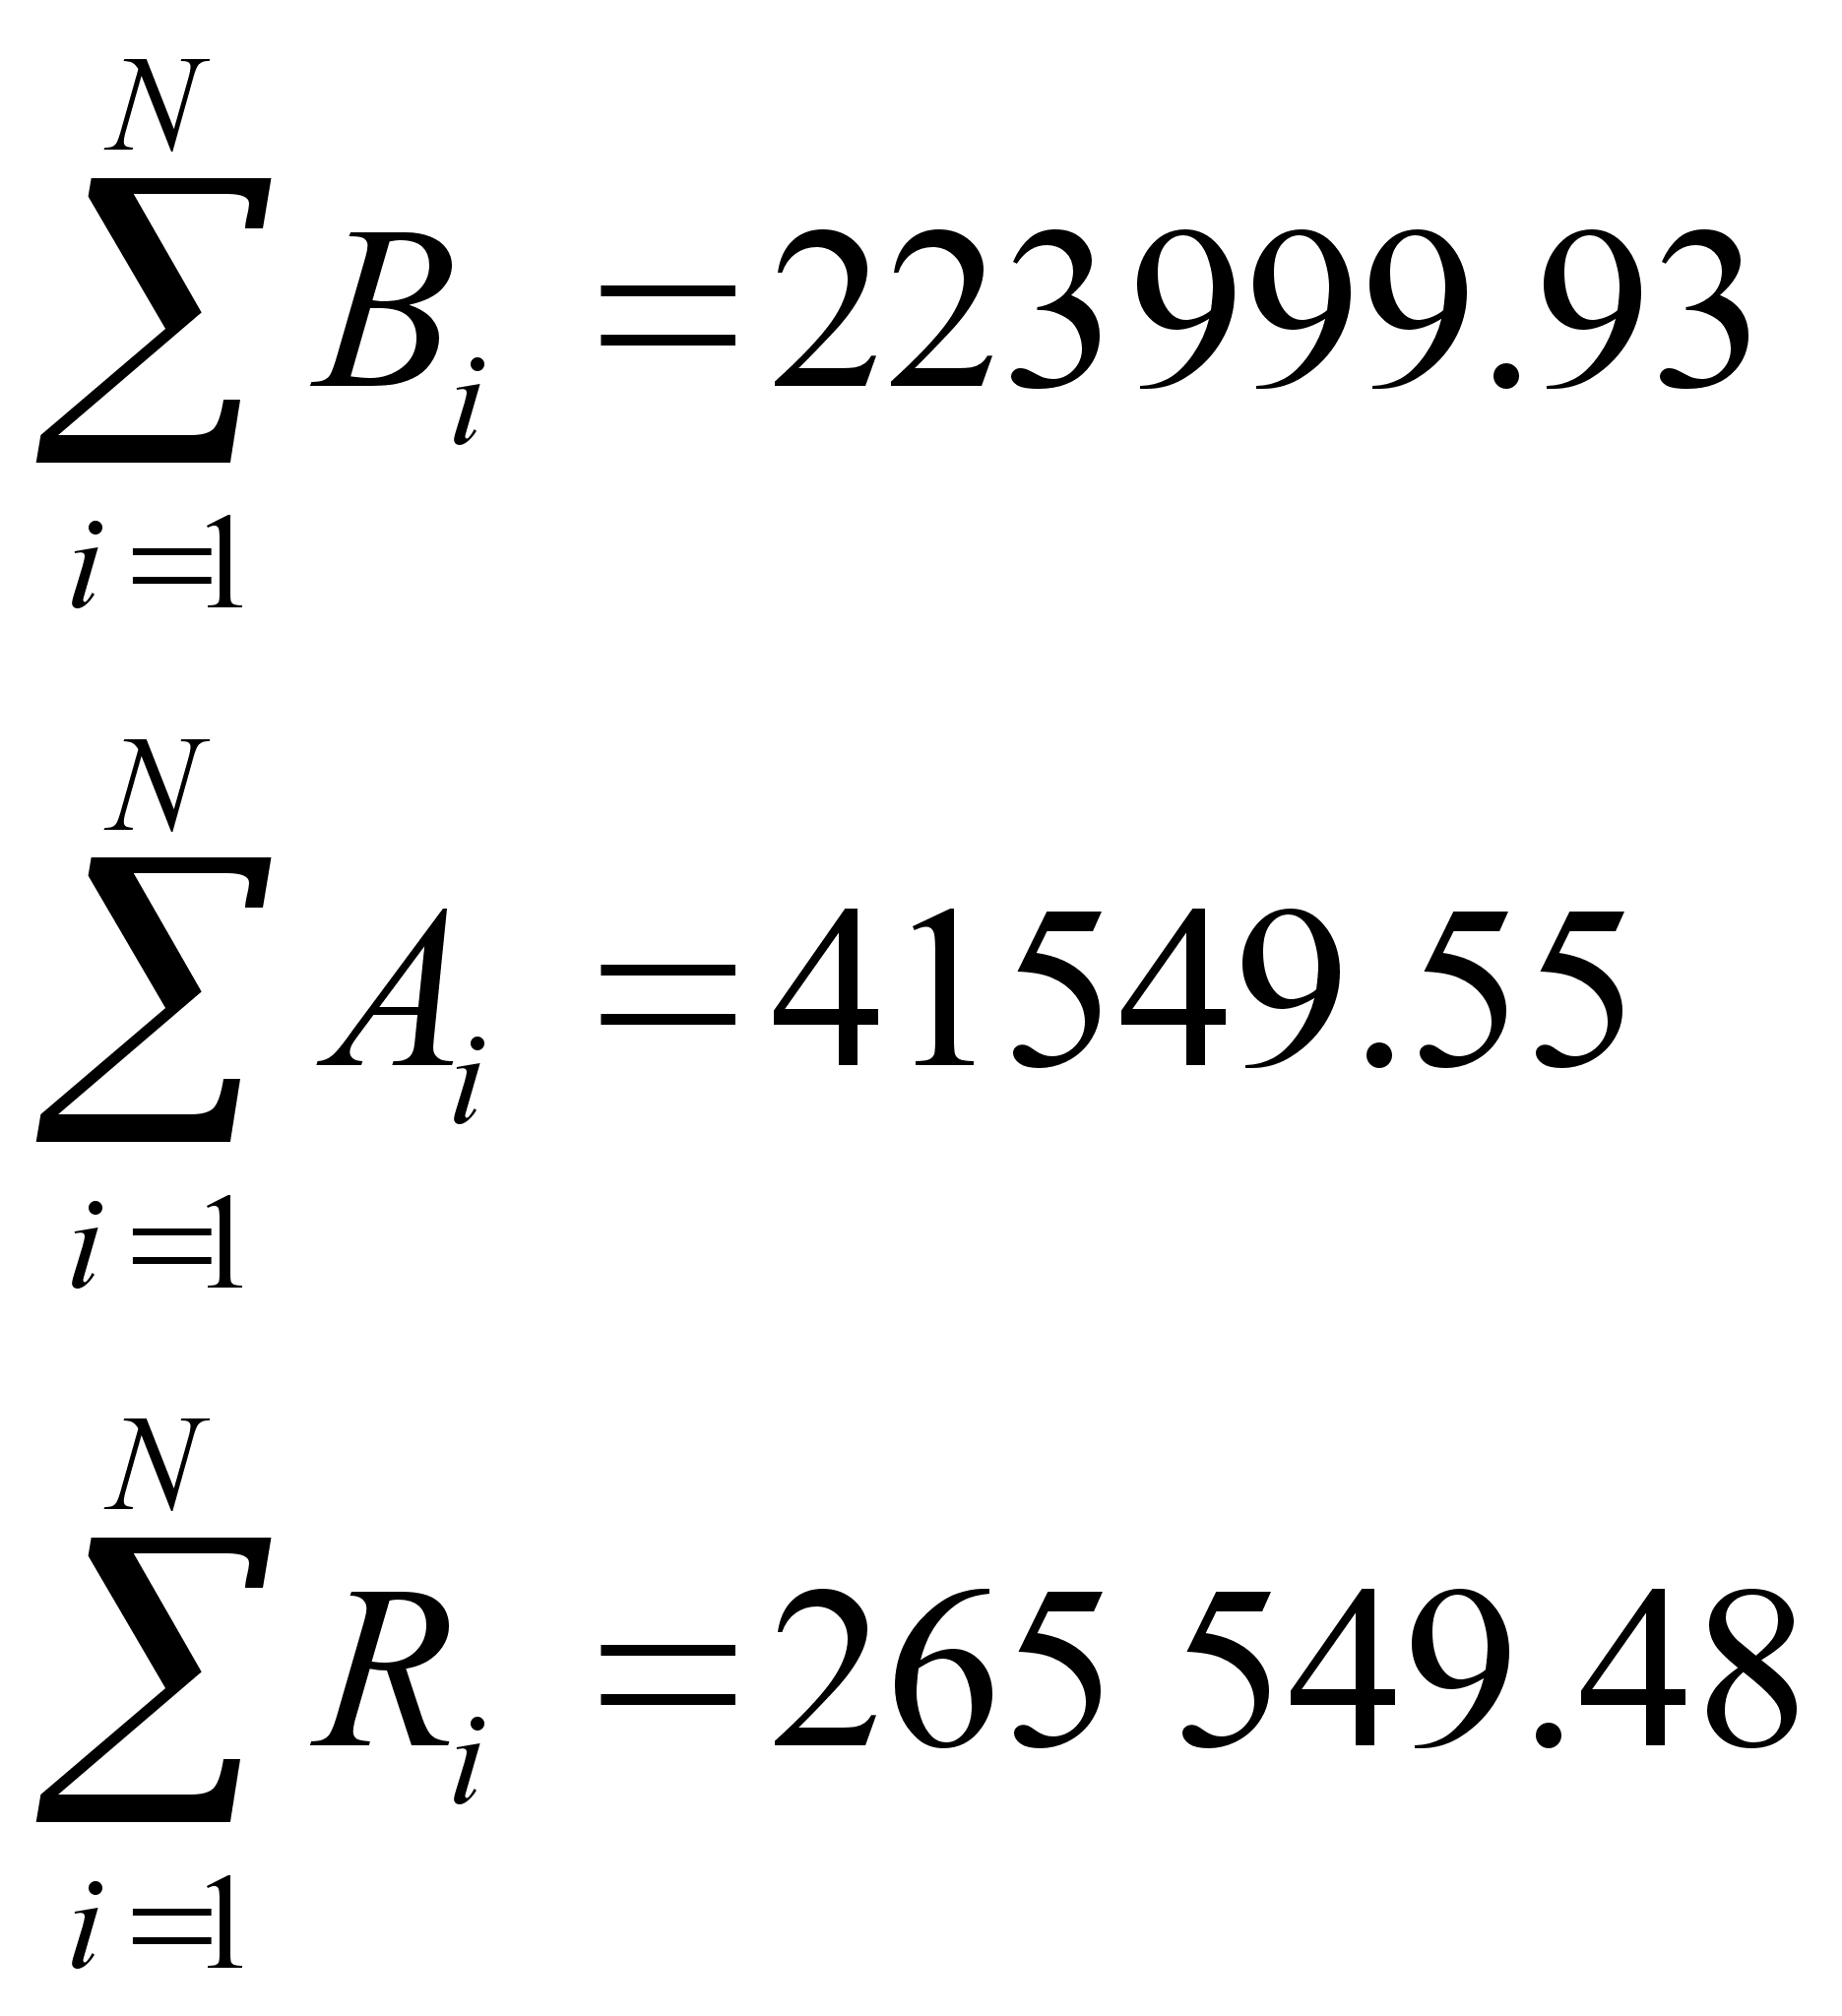
Начисляется НДС, подлежащий уплате в бюджет:
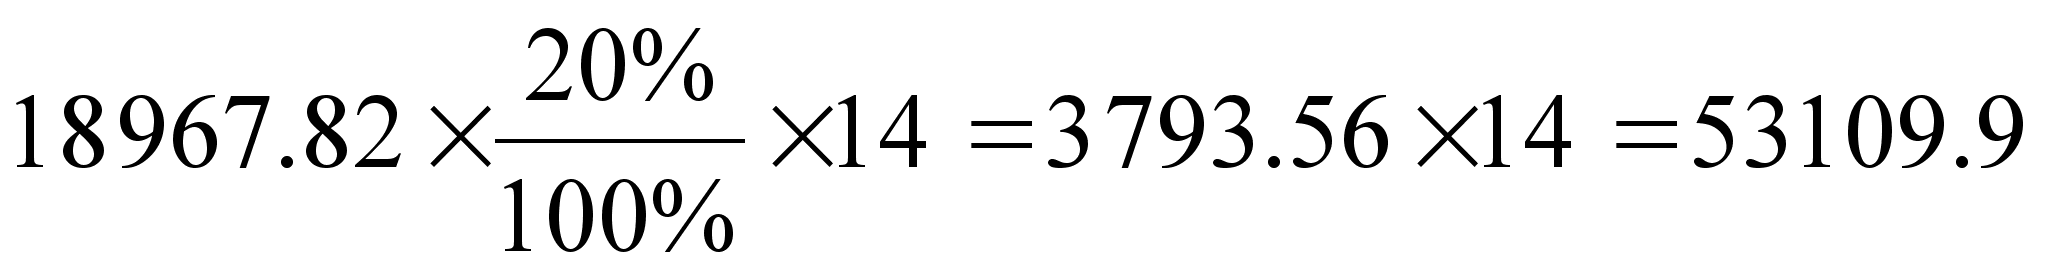
Полученные в результате расчетов значения сведены в таблицы 5 и 6.
Для наглядного отображения преимущества получения оборудования в лизинг построен график сравнения лизинговых платежей и выплат по кредиту (рис.3). Общая сумма лизингового договора при выплате лизинговых платежей в начале периода меньше, чем в конце периода.
Таким образом, если проанализировать все расчеты по данной методике, то видно, что комиссионное вознаграждение от периода к периоду уменьшается, а возмещение стоимости увеличивается. Используя данную методику можно получить формулы для расчета лизинговых платежей для любых вариантов внесения платежей.
Заключение
Россия, переживающая экономический кризис, остро нуждается в капитале для инвестирования во все отрасли хозяйства. При модернизации и развитии производства одним из важнейших вопросов является определение источников финансирования. Инвестиционные займы и финансовый лизинг являются основными механизмами взаимодействия финансового и производственного капитала, способами превращения финансовых инвестиций в реальные инвестиции.
Фирма может попытаться за свой счет приобрести и самостоятельно произвести монтаж нового оборудования. Но при этом придется изъять из оборота некоторое количество средств, что могут себе позволить лишь немногие предприятия. К тому же, для того, чтобы выделить эти средства на покупку оборудования, необходимо заплатить налог на прибыль.
Другим источником финансирования может стать привлечение стороннего кредитования. Но кредиторы предъявляют жесткие требования по обеспечению гарантий и требуют высокий процент за привлекаемые средства.
Третьим вариантом решения этой проблемы является финансовый лизинг. Это вид аренды, весьма распространенный в современной международной коммерческой практике.
Преимущество лизинга по сравнению с другими способами инвестирования состоит в том, что предприятиям предоставляются не денежные средства, контроль за обоснованным расходом которых не всегда возможен, а непосредственно средства производства, необходимые для обновления и расширения производственного аппарата.
Одним из быстро развивающихся и эффективных направлений в лизинге оборудования выступает в настоящее время лизинг полиграфического оборудования, прежде всего из-за высокой износостойкости объекта. Средний срок его амортизации составляет 15-20 лет, т.е. срок его полезного использования превышает срок договора лизинга как минимум в два-три раза.
С точки зрения ООО «Тонус», лизинг является наиболее выгодным из финансовых инструментов, позволяющих осуществлять крупномасштабные капитальные вложения в развитие материально-технической базы производства. По сравнению с другими способами приобретения оборудования (оплата по факту поставки, покупка с отсрочкой оплаты, банковский кредит и т.д.) основным преимуществом лизинга, объясняющим его широкое распространение за рубежом и его растущую популярность в нашей стране, являются налоговые и амортизационные льготы.
Стороны лизинговой сделки в Российской Федерации в настоящее время используют следующие налоговые преимущества по сравнению с приобретением оборудования посредством банковского кредитования:
Все затраты, связанные с приобретением оборудования (в том числе монтаж, пуско-наладка, обучение персонала, таможенное оформление и т.д.) полностью относятся лизингополучателем на себестоимость продукции, товаров, услуг, что значительно уменьшает налогооблагаемую базу.
При лизинге можно применить ускоренную амортизацию с коэффициентом до трех. Это позволяет существенно снизить остаточную стоимость, по которой после окончания срока лизинга предприниматель зачисляет оборудование на свой баланс в качестве собственных основных средств, снизить налог на имущество
В ситуации, когда лизинговое имущество не числится у лизингополучателя на его балансе, что не приводит к увеличению активов предприятия и освобождает от уплаты налога на это имущество.
Лизинг удобен для бухгалтерского учета, так как начисление амортизации, выплату части налогов и управление долгом осуществляет лизинговая компания.
Налог на имущество, компенсируемый лизингополучателем лизинговой компании, существенно ниже (за счет ускоренной амортизации), чем при покупке оборудования за собственные средства или по кредиту.
Лизингодатель включает в себестоимость проценты по кредитам, использованным для приобретения лизингового имущества. В случае же, если компания приобретает основные средства для собственного пользования, то она не может включать проценты по кредиту, полученному для приобретения основных средств, в себестоимость.
По окончании срока лизингового соглашения оборудование, являющееся предметом лизинга, может быть возвращено лизингодателю либо выкуплено лизингополучателем по минимизированной остаточной стоимости.
Для предпринимателей, постоянно сталкивающихся с проблемой поиска финансовых ресурсов для обновления производственной базы, закупки оборудования или транспортных средств, лизинг представляет несомненный интерес, поскольку: позволяет быстро реагировать на изменения конъюнктуры, избегать морального старения оборудования, а также дает возможность предприятию расширить или модернизировать производство, наладить обслуживание оборудования без крупных единовременных затрат и необходимости привлечения заемных средств;
Также лизинг предполагает 100-процентное кредитование и не требует единовременной выплаты всей стоимости оборудования, что позволяет без резкого финансового напряжения приобретать дорогостоящее имущество.
Лизинговая компания осуществляет все необходимые формальности, связанные с приобретением оборудования, такие как ведение переговоров с производителями и поставщиками, оформление договоров купли-продажи, что сокращает для предпринимателей затраты времени и ресурсов.
Лизинговые соглашения также могут предусматривать обязательства лизингодателя произвести ремонт и технологическое обслуживание оборудования. Это особенно важно при лизинге сложного оборудования, требующего привлечения высококвалифицированного персонала для пусконаладочных работ, ремонта и обслуживания.
Индивидуальный подход позволяет подобрать схему оплаты лизинговых платежей, удобную для предпринимателя, что упрощает для него внутрипроизводственную калькуляцию и облегчает процесс планирования.
С помощью лизинга смягчается проблема ограниченности ликвидных средств, поскольку затраты на приобретение оборудования равномерно, по фиксированному графику, распределяются на весь срок действия договора. Следовательно, лизингополучатель имеет большие возможности координировать затраты на финансирование капитальных вложений и поступления от реализации выпускаемой продукции. Это способствует стабильности финансовых планов арендатора.
Тем самым высвобождаются средства для вложения в другие виды активов, фирма сохраняет свой оборотный капитал, а лизинговые платежи могут производиться после установки, наладки и пуска оборудования в эксплуатацию, и тем самым арендующее предприятие имеет возможность осуществлять платежи из средств, поступающих от реализации продукции, выработанной на новом оборудовании, т.е. оборудование само окупает себя. При этом не привлекается заемный капитал и в балансе предприятия поддерживается оптимальное соотношение собственного и заемного капиталов.
Мягкие финансовые условия приобретения и использования оборудования позволяют не концентрировать и отвлекать значительные финансовые ресурсы потребителя, не экономить на качестве оборудования, а приобретать новые высокотехнологичные модели.
Предприятию проще получить оборудование в лизинг, чем ссуду на его приобретение, так как лизинговое имущество выступает в качестве залога. Гибкость финансовых условий приобретения оборудования обеспечивает индивидуальный подход в расчетах не только сумм лизинговых платежей, но и срока, и периодичности их погашения, близкого к сроку полной окупаемости объекта лизинга.
Средний срок банковского кредита на рынке банковских услуг составляет 12-18 месяцев, тогда как срок лизинга возможен до 36 месяцев.
Проценты по кредиту относятся на первоначальную стоимость оборудования или на чистую прибыль.
Для получения кредита требуется ликвидный залог (если это недвижимость - требуется государственная регистрация и уплата 1,5% сбора), а так же история расчетного счета в банке кредиторе.
Обременив свои основные средства залогом, предприятие лишается возможности получения второго кредита, пока не будет погашен первый.
Механизм ускоренной амортизации с коэффициентом 3 не применяется.
Предприятие получает на баланс оборудование по полной его стоимости, происходит резкое увеличение внеоборотных активов, следовательно, нарушается ликвидность баланса и увеличивается налог на имущество.
Перечисленные выше преимущества, обоснованные в данной работе, делают лизинг более привлекательным средством приобретения основных средств по сравнению с банковским кредитованием.
Лизинг полиграфического оборудования позволит ООО «Тонус» сократить налоговые отчисления, регулировать налог на прибыль и НДС, получить на баланс печатную машину по минимизированной остаточной стоимости.
Считается, что стоимость лизинга больше, чем ссуды, но нельзя забывать, что риск устаревшего оборудования ложится на лизингодателя, и поэтому он берет большую комиссию для компенсации. К тому же фирма-продавец и лизинговая компания делят между собой риски, связанные с конкретной сделкой, т.к. лизинговая компания фактически кредитует сделку.
При банковском кредитовании существует ряд ограничений:
Отзыв
на дипломный проект студента *************, выполненный на тему «Оптимизация источников финансирования приобретения полиграфического оборудования на примере ООО «Тонус»
Дипломная работа посвящена актуальной проблеме финансирования покупки оборудования для модернизации и развития производства.
Целью исследования является экономическое и математическое обоснование наиболее оптимального варианта приобретения полиграфической машины. Эта цель была достигнута путем сравнения двух источников финансирования капитальных вложений: лизинг оборудования с последующим выкупом по остаточной стоимости и покупка за счет получения кредита.
В соответствии с установленным заданием была проведена классификация лизинговых операций, анализ нормативно-правовой базы регулирования лизинговых отношений в РФ и действующих методик расчета лизинговых платежей.
В ходе работы дипломником были освоены методики расчета лизинговых платежей в соответствии с Методическими рекомендациями Минэкономики РФ и теорией финансовых рент.
Необходимо отметить целесообразность многовариантных сравнений при обосновании решений, предлагаемых в дипломной работе, а также уверенность владения методами финансового анализа, математических и экономических расчетов.
Несомненным преимуществом дипломного проекта является последовательность и ясность в изложении, высокий уровень теоретической подготовки и умение дипломника самостоятельно, творчески подойти к использованию полученных знаний для достижения цели дипломной работы.
К недостаткам можно отнести недостаточно подробное описание методик, не нашедших отражения в проектной части данной работы.
В целом, дипломный проект выполнен на высоком экономическом уровне, является хорошо проработанной комплексной работой и заслуживает оценки «отлично».
Руководитель дипломного проекта
Overview
Методич.рекомМетод 2 нач
Метод 2 конец
Кредит
Сравнение
Покупка
Диаграмма
Диаграмма (2)
Диаграмма (3)
Sheet 1: Методич.реком
| Расчет лизингового платежа | 
|
|||||||||
| 28,634.18 | ||||||||||
| № платежа | Стоимость имущества на начало месяца | Амортиза-ционные отчисления | Стоимость имущества на конец месяца | Плата за используемые кредитные ресурсы | Комис-сионное вознаграж-дение | Плата за дополни-тельные услуги | НДС | Лизинговый платеж | Нарастающим итогом | |
| 1 | 236,000.00 | 15,930.00 | 220,070.00 | 10,261.58 | 5,700.88 | 48.00 | 6,388.09 | 38,328.54 | 38,328.54 | |
| 2 | 220,070.00 | 15,930.00 | 204,140.00 | 9,544.73 | 5,302.63 | 48.00 | 6,165.07 | 36,990.42 | 75,318.96 | |
| 3 | 204,140.00 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||