Оптимизация источников финансирования приобретения полиграфического оборудования
 .
В математическом
виде это выглядит
следующим
образом:
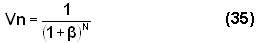
С учетом данного положения в процессе лизингового договора через лизинговые платежи необходимо будет вернуть стоимость имущества не (С-Со), а большую:
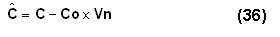
Второй член в формуле (36) представляет собой современную величину остаточной стоимости имущества после N платежей.
В связи с этим, формула для расчета лизинговых платежей примет следующий вид:
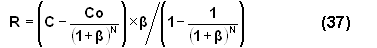
Удобство данной методики состоит в том, что лизизингополучатель может задать необходимую остаточную стоимость оборудования, по которой он готов его выкупить и поставить на баланс. Исходя из этого, рассчитывается величина ежеквартальных платежей (таблицы 5, 6).
В случае если лизингополучатель вносит платежи в начале периода, сумма договора (с НДС) составит 318 659,38 DM, а остаточная стоимость оборудования – 12 000,1 DM. Если платежи производятся в конце периода, то сумма договора (с НДС) составит 326 931,02 DM, а остаточная стоимость – 12 000,04 DM. Очевидно, что лизингополучателю выгоднее вносить лизинговые платежи в начале периода: разница составляет 8 271,64 DM.
По сравнению с расчетом лизинговых платежей по Методическим рекомендациям, методика, основанная на теории финансовых рент, более выгодна для лизингополучателя, т.к сумма договора меньше на 21-23%.
Таблица 5. Расчет лизинговых платежей на основе теории финансовых рент с корректировкой на остаточную стоимость (платежи - в начале периода)
|
Период |
Остаточная стоимость имущества (Ui) |
Возмещение стоимости имущества (Bi) |
Комиссионное вознаграждение (Ai) |
Лизинговые платежи (Ri) |
Сумма НДС |
Всего затрат с НДС |
| 1 | 236 000,00 | 18 967,82 | 0,00 | 18 967,82 | 3793,56 | 22 761,38 |
| 2 | 217 032,18 | 13 542,02 | 5 425,80 | 18 967,82 | 3793,56 | 22 761,38 |
| 3 | 203 490,16 | 13 880,57 | 5 087,25 | 18 967,82 | 3793,56 | 22 761,38 |
| 4 | 189 609,59 | 14 227,58 | 4 740,24 | 18 967,82 | 3793,56 | 22 761,38 |
| 5 | 175 382,01 | 14 583,27 | 4 384,55 | 18 967,82 | 3793,56 | 22 761,38 |
| 6 | 160 798,74 | 14 947,85 | 4 019,97 | 18 967,82 | 3793,56 | 22 761,38 |
| 7 | 145 850,89 | 15 321,55 | 3 646,27 | 18 967,82 | 3793,56 | 22 761,38 |
| 8 | 130 529,34 | 15 704,59 | 3 263,23 | 18 967,82 | 3793,56 | 22 761,38 |
| 9 | 114 824,75 | 16 097,20 | 2 870,62 | 18 967,82 | 3793,56 | 22 761,38 |
| 10 | 98 727,55 | 16 499,63 | 2 468,19 | 18 967,82 | 3793,56 | 22 761,38 |
| 11 | 82 227,92 | 16 912,12 | 2 055,70 | 18 967,82 | 3793,56 | 22 761,38 |
| 12 | 65 315,80 | 17 334,92 | 1 632,90 | 18 967,82 | 3793,56 | 22 761,38 |
| 13 | 47 980,88 | 17 768,30 | 1 199,52 | 18 967,82 | 3793,56 | 22 761,38 |
| 14 | 30 212,58 | 18 212,51 | 755,31 | 18 967,82 | 3793,56 | 22 761,38 |
|
Итого: |
12 000,10 |
223 999,93 |
41 549,55 |
265 549,48 |
53 109,90 |
318 659,38 |
Остаточная стоимость оборудования – 12 000,1 DM
Таблица 6. Расчет лизинговых платежей на основе теории финансовых рент с корректировкой на остаточную стоимость (платежи - в конце периода)
|
Период |
Остаточная стоимость имущества (Ui) |
Возмещение стоимости имущества (Bi) |
Комиссионное вознаграждение (Ai) |
Лизинговые платежи (Ri) |
Сумма НДС |
Всего затрат с НДС |
| 1 | 236000 | 13560,18 | 5900,00 | 19460,18 | 3892,04 | 23 352,22 |
| 2 | 222439,82 | 13899,18 | 5561,00 | 19460,18 | 3892,04 | 23 352,22 |
| 3 | 208540,64 | 14246,66 | 5213,52 | 19460,18 | 3892,04 | 23 352,22 |
| 4 | 194293,98 | 14602,83 | 4857,35 | 19460,18 | 3892,04 | 23 352,22 |
| 5 | 179691,15 | 14967,9 | 4492,28 | 19460,18 | 3892,04 | 23 352,22 |
| 6 | 164723,25 | 15342,1 | 4118,08 | 19460,18 | 3892,04 | 23 352,22 |
| 7 | 149381,15 | 15725,65 | 3734,53 | 19460,18 | 3892,04 | 23 352,22 |
| 8 | 133655,5 | 16118,79 | 3341,39 | 19460,18 | 3892,04 | 23 352,22 |
| 9 | 117536,71 | 16521,76 | 2938,42 | 19460,18 | 3892,04 | 23 352,22 |
| 10 | 101014,95 | 16934,81 | 2525,37 | 19460,18 | 3892,04 | 23 352,22 |
| 11 | 84080,14 | 17358,18 | 2102,00 | 19460,18 | 3892,04 | 23 352,22 |
| 12 | 66721,96 | 17792,13 | 1668,05 | 19460,18 | 3892,04 | 23 352,22 |
| 13 | 48929,83 | 18236,93 | 1223,25 | 19460,18 | 3892,04 | 23 352,22 |
| 14 | 30692,9 | 18692,86 | 767,32 | 19460,18 | 3892,04 | 23 352,22 |
|
Итого: |
12 000,04 |
223 999,96 |
48 442,56 |
272 442,52 |
54 488,50 |
326 931,02 |
Остаточная стоимость оборудования – 12 000,04
2.3. Расчет выплат по кредиту и затрат на содержание оборудования
Самым распространенным вариантом финансирования капитальных вложений является кредит. Для получения кредита потенциальному заемщику необходимо пройти стандартную процедуру проверки платежеспособности, т.к. банки заинтересованы в сотрудничестве с надежными клиентами, поэтому к организациям, желающим воспользоваться кредитными продуктами, предъявляются определенные требования.
Для получения кредита юридическим лицом для банка решающее значение имеет устойчивое финансовое состояние и хорошая кредитная история потенциального заемщика, а также наличие ликвидного обеспечения. Существенную роль играет также факт обслуживания заемщика банком по другим направлениям, объем платежей и операций, осуществляемых через банк, их доля в общем обороте заемщика.
В частности, у заемщика должен быть свой устойчивый и перспективный бизнес, он должен обладать успешным опытом работы, располагать собственным капиталом и, если понадобится, способностью предоставить достаточное обеспечение. В обеспечение возврата кредитов Банк принимает банковские гарантии, высоколиквидные залоги, драгоценные металлы, поручительства организаций с устойчивым финансовым положением, векселя, ценные бумаги, различное имущество.
Для получения кредита необходимо заполнить и направить в банк предварительную кредитнуюзаявку. Окончательный ответ о возможности выдачи кредитного продукта будет дан после анализа результатов кредитногоинтервью, а также изучения финансовых и других документов организации (ориентировочный срок — две недели с момента предоставления пакета документов).
Перечень документов, предоставляемых заемщиком в банк на получение кредита и для рассмотрения кредитной заявки:
Заявление Заемщика на получение кредита, где необходимо указать:
сумму кредита;
целевое использование кредита;
срок кредита;
вид обеспечения кредита;
предполагаемый процент, который может уплатить Заемщик
реквизиты Заемщика.
2. Копии учредительных и других документы
нотариально заверенная копия Устава;
нотариально заверенная копия Учредительного договора (протокола о создании);
нотариально заверенная копия Свидетельства о регистрации;
нотариально заверенная банковская карточка с образцами подписей;
заверенная нотариально либо регистрирующим государственным органом копия свидетельства о регистрации изменений в учредительные документы;
нотариально заверенная копия зарегистрированного отчета о выпуске акций либо уведомления регистрирующего органа о регистрации отчетов выпуска акций Заемщика, являющегося акционерным обществом, либо в случае, если размещение акций еще не окончено, нотариально заверенная копия зарегистрированного проспекта эмиссии акций (решения о выпуске) либо уведомления регистрационного органа о регистрации выпуска;
заверенная нотариально либо выдавшим государственным органом либо подписью руководителя и печатью Заемщика копия справки о присвоении статистических кодов;
3. Заполняется опросный лист клиента, в котором отражаются общие сведения о предприятии: основание, учредители, история развития, специализация, обслуживающие банки, анализ текущего состояния, торговая (производственная) политика текущего года, реестр акционеров, зависимые (дочерние) структуры.
4. Бухгалтерская отчетность:
форма № 1. (баланс) – на 01/01/00, на последнюю отчетную дату (по годовому отчету - приложения к балансу);
форма № 2. (отчет о прибылях и убытках);
учетная политика предприятия;
типовые договоры (образцы) с контрагентами;
расшифровка структуры основных средств;
расшифровка структуры дебиторской задолженности по срокам погашения, считая от отчетной даты;
расшифровка структуры кредиторской задолженности по срокам погашения, считая от отчетной даты;
задолженность по кредитам банков;
данные о выручке от реализации продукции, о движении денежных средств.
После рассмотрения Кредитным Комитетом банка кредитной заявки и проведения оценки финансового состояния потенциального заемщика, процесс переходит в стадию принятия решения. Согласно регламенту решение считается принятым в случае, если все члены Кредитного Комитета проголосовали в пользу кредитования и не более одного члена Комитета воздержалось. Лишь после одобрения Кредитным Комитетом заявки о кредитовании, стороны заключают соглашение, договоренности об условиях которого были достигнуты на стадии переговоров между банком и заемщиком.
Конкретные процентные ставки, под которые предоставляются кредитные продукты банка, зависят от множества факторов: от вида кредитного продукта, срока и валюты кредитования, порядка уплаты процентов, а также от финансового состояния самого заемщика. Кредиты юридическим лицам предоставляются как в рублях, так и в валюте. Величина предоставляемого кредита устанавливается банком по согласованию с заемщиком в зависимости от его платежеспособности, предоставленного обеспечения. Ставка за пользование кредитными ресурсами устанавливаются в зависимости от рыночных условий, риска и обеспеченности кредита.
В случае получения кредита предприятие обязано погашать его и выплачивать проценты с периодичностью, установленной в договоре с банком (таблица 7). Также фирма несет затраты по покупке, доставке, монтажу и содержанию оборудования (таблица 8).
Для погашения задолженности банку предприятие должно иметь необходимый объем оборотных средств как на выплату основной части кредита 283 200 DM, так и процентов по нему в размере 104 637,99 DM.
Сравнительный анализ затрат при получении оборудования в лизинг и при покупке за счет кредита приведены в таблице 9.
Таблица 7. График погашения кредита (метод аннуитетов)
|
Сумма кредита, DM |
283 200 |
|
Количество выплат в год |
4 |
Амортизация единицы |
0,097820 |
|
|
Ставка процентов (годовых) |
18 |
Ставка процентов на период |
0,045 |
Аннуитет |
27 702,71 |
||
|
Срок кредита (месяцев) |
42 |
Всего платежей по кредиту |
14 |
Сумма кредита и процентов |
387 837,99 |
||
|
Всего процентов по кредиту |
104 637,99 |
||||||
|
Платежи |
Получение кредита |
Погашение процентов |
Погашение кредита |
Полный платеж |
Непогашенная часть |
| 0 | 283 200 | 283 200 | |||
| 1 | 12 744,00 | 14 958,71 | 27 702,71 | 268 241,29 | |
| 2 | 12 070,86 | 15 631,86 | 27 702,71 | 252 609,43 | |
| 3 | 11 367,42 | 16 335,29 | 27 702,71 | 236 274,14 | |
| 4 | 10 632,34 | 17 070,38 | 27 702,71 | 219 203,76 | |
| 5 | 9 864,17 | 17 838,54 | 27 702,71 | 201 365,22 | |
| 6 | 9 061,43 | 18 641,28 | 27 702,71 | 182 723,94 | |
| 7 | 8 222,58 | 19 480,14 | 27 702,71 | 163 243,81 | |
| 8 | 7 345,97 | 20 356,74 | 27 702,71 | 142 887,06 | |
| 9 | 6 429,92 | 21 272,80 | 27 702,71 | 121 614,27 | |
| 10 | 5 472,64 | 22 230,07 | 27 702,71 | 99 384,20 | |
| 11 | 4 472,29 | 23 230,42 | 27 702,71 | 76 153,77 | |
| 12 | 3 426,92 | 24 275,79 | 27 702,71 | 51 877,98 | |
| 13 | 2 334,51 | 25 368,20 | 27 702,71 | 26 509,77 | |
| 14 | 1 192,94 | 26 509,77 | 27 702,71 | 0,00 | |
|
Итого: |
283 200 |
104 637,99 |
283 200,00 |
387 837,99 |
Таблица 8 Затраты на содержание оборудования при покупке за счет кредита
|
Период |
Оплата оборудования |
Оборудование на балансе |
Амортизационные отчисления |
Налог на имущество |
Всего затрат |
| 0 | 283 200,00 | 236 000,00 | 9% в год | 2% в год | |
| 1 | 230 690,00 | 5 310,00 | 1 166,73 | 6 476,73 | |
| 2 | 225 380,00 | 5 310,00 | 1 140,18 | 6 450,18 | |
| 3 | 220 070,00 | 5 310,00 | 1 113,63 | 6 423,63 | |
| 4 | 214 760,00 | 5 310,00 | 1 087,08 | 6 397,08 | |
| 5 | 209 450,00 | 5 310,00 | 1 060,53 | 6 370,53 | |
| 6 | 204 140,00 | 5 310,00 | 1 033,98 | 6 343,98 | |
| 7 | 198 830,00 | 5 310,00 | 1 007,43 | 6 317,43 | |
| 8 | 193 520,00 | 5 310,00 | 980,88 | 6 290,88 | |
| 9 | 188 210,00 | 5 310,00 | 954,33 | 6 264,33 | |
| 10 | 182 900,00 | 5 310,00 | 927,78 | 6 237,78 | |
| 11 | 177 590,00 | 5 310,00 | 901,23 | 6 211,23 | |
| 12 | 172 280,00 | 5 310,00 | 874,68 | 6 184,68 | |
| 13 | 166 970,00 | 5 310,00 | 848,13 | 6 158,13 | |
| 14 | 161 660,00 | 5 310,00 | 821,58 | 6 131,58 | |
|
Итого: |
74 340,00 |
13 918,10 |
88 258,1 |
Таблица 9. Сравнение затрат при покупке оборудования
|
Затраты при получении оборудования в лизинг |
|||||
| Вариант расчета лизинговых платежей | Расходы, относящиеся на себестоимость (лизинговые платежи) | Выкуп имущества по остаточной стоимости | НДС, уплаченный относящийся на расчеты с бюджетом | Всего расходов | Экономия по налогу на прибыль (35%) |
| Методические рекомендации | 345 692,20 | 12 980,00 | 69 138,44 |
427 810,64 |
120 992,27 |
| Теория финансовых рент (платежи в начале периода) | 265 549,48 | 12 000,10 | 53 109,90 |
330 659,48 |
92 942,32 |
| Теория финансовых рент (платежи в конце периода) | 272 442,52 | 12 000,04 | 54 488,50 |
338 931,06 |
95 354,88 |
|
Затраты при покупке оборудования за счет кредита |
|||||
| Балансовая стоимость оборудования | НДС, уплаченный относящийся на расчеты с бюджетом | Расходы, относящиеся на себестоимость (амортизационные отчисления) | Налог на имущество | Затраты на содержание кредита (проценты) | Всего расходов |
| 236 000,00 | 47 200,00 | 74 340,00 | 13 918,10 | 104 637,99 |
476 096,09 |
При сравнении с покупкой оборудования за счет кредита, лизинг является более эффективной формой сделки, поскольку:
Общая сумма договора лизинга меньше затрат по кредиту и содержанию оборудования на 48 285,45 DM (при расчете по Методическим рекомендациям) и на 145 436,61 DM (по теории финансовых рент).
Лизингополучатель включает лизинговые платежи в себестоимость продукции в размере от 265 549,48 DM до 345 692, 20DM уменьшая тем самым налогооблагаемую прибыль, тогда как при покупке за счет кредита на себестоимость списываются только амортизационные отчисления в размере 74 340 DM. Затраты на содержание кредита в размере 104 637,99 DM списываются за счет прибыли предприятия.
Возможность применения в случае лизинга механизма ускоренной амортизации с коэффициентом 3 позволяет списать за счет амортизации до 94,5% от первоначальной стоимости имущества, что позволит ООО «Тонус» через 3,5 года получить на баланс имущество, остаточная стоимость которого будет составлять 12 000 DM, что почти в 20 раз меньше, чем при кредите.
Арендные платежи производятся после установки, наладки и пуска оборудования в эксплуатацию, и тем самым фирма имеет возможность осуществлять платежи из средств, поступающих от реализации продукции, выработанной на арендуемом оборудовании.
При учете оборудования на балансе лизингодателя ООО «Ториус» получит экономию по налогу на имущество в размере 13 918,1 DM
Таким образом, лизинг является выгодной альтернативой капитальным вложениям.
МОСКОВСКИЙ ИНСТИТУТ ДЕЛОВОГО АДМИНИСТРИРОВАНИЯ
ГЛАВА 3. ЭКОНОМИКО-ПРАВОВАЯ
Правовые аспекты регулирования лизинговых операций в РФ
Научный руководитель:
Москва, 2001
3.1. Нормативно-правовая база лизинговой деятельности в РФ
В процессе выработки решения об эффективности лизинговых операций необходимо учитывать следующие законодательные акты, связанные с этим вопросом, а именно:
Федеральный закон РФ "О лизинге" от 29.10.1998г. №164-Ф3;
Методические рекомендации по расчету лизинговых платежей от 16.04.1996 г., утвержденные Минэкономики РФ;
Гражданский кодекс РФ. Часть 2. Глава 34.;
Указ Президента РФ "О развитии финансового лизинга в инвестиционной деятельности" от 17.09.94г. №1929;
Постановление Правительства РФ "О развитии лизинга в инвестиционной деятельности" от 29.06.95г. №633 (с дополнениями от 23.04.96г.);
Постановление Правительства РФ от 27.06.96г. №752 "О государственной поддержке развития лизинговой деятельности в Российской Федерации";
Постановление Правительства РФ от 3.09.98г. №1020 "Об утверждении Порядка предоставления государственных гарантий на осуществление лизинговых операций";
Письмо Минэкономики РФ "О лицензировании лизинговой деятельности" от 10.07.97г. №ВК-765/8-721;
Приказ Минэкономики РФ от 20.06.96г. №91 "Об организации работы в Минэкономики России по лицензированию лизинговой деятельности в Российской Федерации";
Письмо Госкомитета РФ по статистике от 13.03.96г. №24-1-21/483 "Об отражении затрат на приобретение лизингового оборудования";
Инструктивное письмо ГТК РФ от 20.06.95г. №.01-13/10268 "О таможенном оформлении товаров, временно ввозимых в рамках лизинговых соглашений";
Указание ГТК РФ от 25.04.94г. №01-12/328 "О некоторых вопросах применения таможенного режима временного ввоза (вывоза) товаров”;
Постановление Правительства РФ от 20.11.95 г. №1133 “О внесении дополнений в Положение о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли”;
Постановление Правительства РФ от 26.02.96 г. №167 “Об утверждении Положения о лицензировании лизинговой деятельности в Российской Федерации;
Правила добровольного страхования лизинговых платежей;
Указ Президента РФ от 04.04.96 г. №491 “О первоочередных мерах государственной поддержки малого предпринимательства в РФ”;
Инструктивное письмо Государственной налоговой службы РФ от 30.10.95 г. №ПВ–6-17/572 “Об отражении в бухгалтерском учете и отчетности лизинговых операций”.
3.2. Особенности договора лизинга
ООО «Тонус», объект исследования, планирует взять в лизинг полиграфическое оборудование, следовательно, фирме следует руководствоваться действующим законодательством Российской Федерации по осуществлению операций лизинга. Основополагающим нормативным актом, регулирующим лизинговую деятельность в Российской Федерации, является Федеральный закон “О лизинге” от 29.10.98 №164-ФЗ.
Несмотря на то, что лизинг уже давно получил широкое применение и распространение за рубежом, правовое регулирование лизинговых отношений в России было осуществлено впервые сравнительно недавно - в 1994 г., когда вступил в силу указ Президента Российской Федерации от 17.09.94 № 1929 "О развитии финансового лизинга и инвестиционной деятельности". Дальнейшее развитие правовое регулирование лизинга получило в постановлении Правительства Российской Федерации от 29.06.95 № 633 "О развитии лизинга в инвестиционной деятельности" и в утвержденном им "Временном положении о лизинге". В настоящее время лизинговые отношения регулируются Гражданским кодексом Российской Федерации (далее ГК РФ), а также Федеральным законом от 29.10.98 № 164-ФЗ "О лизинге" (далее - Закон о лизинге).
Согласно закону, лизинг – это вид инвестиционной деятельности по приобретению имущества и передаче его на основании договора лизинга физическим и юридическим лицам за определенную плату, на определенный срок и на определенных условиях, обусловленных договором, с правом выкупа имущества лизингополучателем.
Закон о лизинге вводит новое понятие, отсутствующее в ГК РФ, "лизинговая сделка", под которой понимается совокупность договоров, необходимых для реализации договора лизинга между лизингодателем, лизингополучателем и продавцом (поставщиком) предмета лизинга.
Предметом лизинга могут быть любые непотребляемые вещи (здания, сооружения, оборудование, транспортные средства и т.д.) кроме земельных участков и природных объектов.
Субъектами лизинговой сделки являются:
Лизингодатель – юридическое лицо, которое за счет привлеченных или собственных денежных средств приобретает в ходе реализации лизинговой сделки в собственность имущество и предоставляет его в качестве предмета лизинга лизингополучателю за определенную плату, на определенный срок и на определенных условиях во временное владение и пользование с переходом или без перехода к лизингополучателю права собственности на предмет лизинга;
Лизингополучатель (объект исследования - ООО «Тонус») - юридическое лицо, которое в соответствии с договором лизинга обязано принять предмет лизинга за определенную плату, на определенный срок и на определенных условиях во временное владение и в пользование в соответствии с договором лизинга;
Продавец (“H.G.S.Group”) - юридическое лицо, которое в соответствии с договором купли - продажи с лизингодателем продает лизингодателю в обусловленный срок производимое (закупаемое) им имущество, являющееся предметом лизинга. Продавец обязан передать предмет лизинга лизингодателю или лизингополучателю в соответствии с условиями договора купли - продажи.
Для анализа прав и обязанностей субъектов необходимо выделить юридические характеристики договора лизинга. Настоящий договор является консенсуальным, так как считается заключенным с момента, когда стороны, в требуемой в подлежащих случаях форме, достигли соглашения по всем существенным условиям. Законодательная дефиниция договора (ст.665 ГК РФ) подчеркивает его возмездный характер, указывая на то, что имущество предоставляется лизингополучателю за плату, то есть договор лизинга всегда порождает обязательство по предоставлению имущества в пользование в обмен на получение встречного удовлетворения в виде лизинговых платежей.
Содержание договора лизинга неразрывно связано с его особенностями, которые впервые были сформулированы в п.6 Временного положения о лизинге, утвержденного постановлением Правительства Российской Федерации от 29 июня 1995 г. № 633, в виде требований, которым он должен отвечать.
Во-первых, это диспозитивная норма о принадлежащем лизингополучателю праве выбора объекта лизинга и продавца лизингового имущества. Во-вторых, указание на предпринимательский характер целей, в которых лизинговое имущество используется лизингополучателем. В-третьих, уточнение конкретно-целевого характера приобретения лизингодателем имущества у продавца – предназначенность объекта для предоставления его на условиях лизинга. В-четвертых, сумма лизинговых платежей за весь срок договора должна включать полную (или близкую к ней) стоимость лизингового имущества. В-пятых, договор лизинга обязательно должен содержать указание об инвестировании денежных средств в предмет лизинга и подтверждаться его передачей лизингополучателю.
Данные нормы получили отражение и конкретизацию в ГК РФ, а также в Законе РФ “О лизинге”.
1. Договор лизинга заключается в письменной форме.
2. В названии договора определяются его форма, тип и вид.
3. Помимо договора лизинга, обязательства сторон образуются путем заключения с другими субъектами лизинга обязательных и сопутствующих договоров. К обязательным договорам относится договор купли - продажи. К сопутствующим договорам относят договор о привлечении денежных средств, договор залога, договор гарантии, договор поручительства и др.
4. Договор лизинга должен содержать следующие положения:
точное описание предмета лизинга;
объем передаваемых прав собственности;
наименование места, порядок передачи предмета лизинга;
срок действия договора лизинга;
порядок балансового учета предмета лизинга;
порядок содержания и ремонта предмета лизинга;
перечень дополнительных услуг;
общая сумма договора лизинга, размер вознаграждения лизингодателя;
порядок расчетов (график платежей);
обязанность страхования предмета лизинга от рисков.
Взаимоотношения субъектов лизинговой операции
Лизинговые операции относятся к сложным для правового регулирования операциям. Эта сложность обусловлена, с одной стороны, большим числом участвующих субъектов, отношения между которыми носят в основном двусторонний характер, с другой, необходимостью обеспечения единства и взаимосвязи отношений всех участвующих субъектов для реализации лизинговой операции в целом.
Р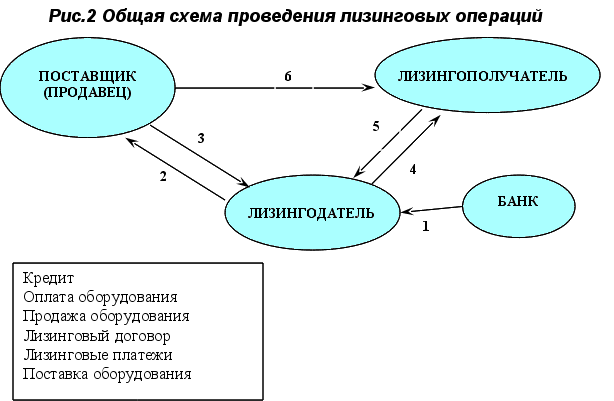 ассмотрим
основные отношения,
которые складываются
между субъектами
в ходе реализации
лизинговой
операции, ограничив
состав субъектов
следующими
участниками:
финансово-кредитное
учреждение
(коммерческий
банк), лизингодатель
(лизинговая
компания),
лизингополучатель,
продавец имущества
(рис.2).
Отношения между коммерческим банком и лизингодателем должны строится с учетом продолжительности лизинговой операции и согласования реальной стоимости финансовых средств. Отношения между лизингодателем и продавцом должны обеспечивать поставку имущества непосредственно лизингополучателю, приобретение последним права предъявления претензий, включая гарантийное, а в необходимых случаях и послегарантийное обслуживание.
Отношения продавца и лизингополучателя направлены на согласование технико-технологических параметров, стоимости, основных условий поставки имущества, а в некоторых случаях проведения монтажных, пусконаладочных работ и условий по гарантийному и послегарантийному обслуживанию имущества.
Главными являются отношения «лизингодатель – лизингополучатель», которые должны обеспечивать со стороны лизингодателя комплекс услуг по предоставлению во временное использование имущества, а со стороны лизингополучателя своевременные и в согласованном размере лизинговые платежи.
В рамках данных отношений происходит интегрирование отношений всех перечисленных субъектов по ряду важнейших условий:
сроки реализации обязательств каждого из участников;
стоимостное измерение обязательств каждого из участников;
порядок расчетов между участниками за выполненные работы;
ответственность каждого участника за выполнение обязательств.
Согласно действующему законодательству, обязанности участников лизинговой сделки распределяются следующим образом, (если иное не предусмотрено договором лизинга):
Лизингодатель обязуется:
Приобрести в собственность указанное лизингополучателем имущество у определенного им продавца на основании договора купли-продажи;
Обеспечить предоставление лизингового имущества лизингополучателю во временное владение и пользование (или с последующим выкупом) в состоянии, соответствующем условиям договора лизинга и назначению имущества;
Обеспечить капитальный ремонт имущества, являющегося предметом лизинга, если иное не
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.