Захист навколишнього середовища, підвищення конкурентноздатності продукції
Результати
вважаються
незалежними
й рівноточними.
У загальному
випадку вони
можуть містити
систематичні
й випадкову
складові погрішності
вимірів. Зазначено
довірчу ймовірність
P=0,95;
 =3,42
– поправковий
коефіцієнт.
За результатами багаторазових спостережень визначити найбільш достовірне значення рН і його довірчі границі.
З результатів спостережень виключити систематичні погрішності не вдається, тому ми їх відносимо до невиключених систематичних погрішностей або до невиключених залишків систематичних погрішностей.
Перевіримо відповідність експериментального закону розподілу результатів спостережень нормальному.
Для цього використаємо 2 критерії згоди.
для перевірки гіпотези про нормальність розподілу вихідної серії результатів спостережень за критерієм 1 обчислимо параметр (показник) d, обумовлений співвідношенням
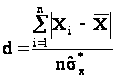 , (5.1)
де
 – середнє арифметичне
результатів
спостережень
X,

 , (5.2)

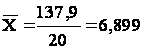 ,
 – зміщена
оцінка СКВ
результатів
спостережень
Xi
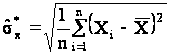 , (5.3)
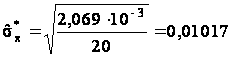 ,
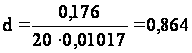 .
Результати
спостережень
 ,
вважаються
розподіленими
за нормальним
законом, якщо
виконується
умова:
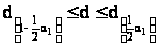 .
(5.4)
Значення a-процентних точок розподілу показника (статистики) d
 , (5.5)
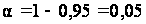 .
Одержав
квантілі розподілу
параметра
 =
0,025 знайдемо
показник
 (див.
таб. 5.3).
Таблиця 5.3
Значення показника

|
x1 |
x |
x2 |
|
|
|
a |
0.01 | 0.025 | 0.05 | |
| d | 0.9001 | d | 0.8768 |
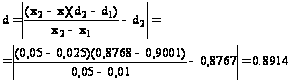
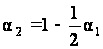 , (5.6)
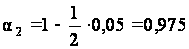 .
Одержав
квантілі розподілу
параметра
 знайдемо показник
(див.
таб. 5.4).
Таблиця 5.4
Значення показника

|
X1 |
X |
X2 |
|
|
| d | 0.95 | 0.975 | 0.99 | |
|
a |
0.7304 | d | 0.6950 |
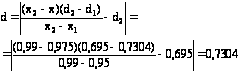
Тому що розрахункове
значення d не
виходить за
межі теоретичних
значень,
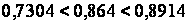 можна вважати,
що за першим
критерієм
розподіл отриманих
результатів
підкоряється
нормальному
закону;
б) визначимо приналежність результатів спостережень до нормального розподілу по 2 критерію. Відповідно до критерію 2.
Визначаємо
число m різностей
 ,
які перевершують
деяке теоретичне
значення
 ,
де
 – незміщена
оцінка СКО
результатів
спостережень

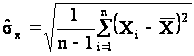 , (5.7)
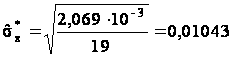 ,
 –
верхня квантiль
розподілу
інтегральної
функції нормованого
нормального
розподілу, що
відповідає
довірчої ймовірності
P2. Значення
m=1 і P2=0.975 знаходимо
по числу спостережень
n=20 і рівню значимості
для критерію
2. Потім обчислюємо
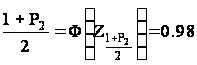 і по табл. П.3 [34]
додатка інтегральної
функції нормованого
нормального
розподілу
знаходимо
 ,
відповідне
вичисленому
значенню функції
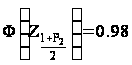 .
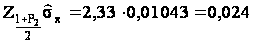 .
Аналізуючи
значення модулів
відхилення
результату
спостережень,
ми бачимо, що
не один з їх не
перевищує
значення
 ,
при m=1, що підтверджує
теоретичне
допущення.
Проведемо перевірку грубих погрішностей результатів спостережень.
Для цього: а) складемо впорядкований ряд результатів спостережень, розташувавши вихідні елементи в порядку зростання й виконавши їхню перенумерацію (див. таблицю 5.2);
б) для
крайніх членів
(результатів
спостережень)
упорядкованого
ряду, які найбільш
вилучені від
центра розподілу
(обумовленого
як середнє
арифметичне
цього ряду)
і тому з найбільшою
ймовірністю
можуть містити
грубі похибки,
знаходимо
модулі різностей
 ,
 і для більшого
з них обчислюємо
параметр:
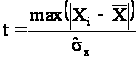 , (5.8)
де
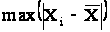 – найбільше
значення
при

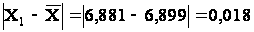 ,
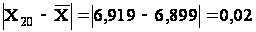 ,
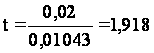 ;
в) по таблиці
tT
(табл. П.7 додатка
[34]), входом якої
є число елементів
вибірки
 і задана
довірча ймовірність
 (або рівень
значимості
a),
знаходимо
теоретичне
або граничне
значення параметра
 і порівнюємо
його з обчисленим
фактичним
значенням
параметра.
Критерієм
анормальності
результату
спостережень
є умова
 .
Одержуємо,
що умова не
виконалася
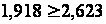 ,
значить результати
вимірів грубих
похибок не
містять.
Обчислюємо незміщену оцінку СКВ результату виміру відповідно до вираження:
 , (5.9)
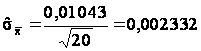 ,
де значення
незміщеної
оцінки СКВ
 результатів
спостережень
Xi,
обчислено для
обсягу вибірки
 ,
не утримуючої
аномальних
(грубих) результатів
спостережень.
Визначаємо
довірчі границі
 випадкової
складової
погрішності
вимірів з
багаторазовими
спостереженнями
залежно від
числа спостережень
n у вибірці, що
не містить
анормальних
результатів,
границі
довірчого
інтервалу
обчислюємо
по формулі при
n<30:
 , (5.10)
де ts=2,09 – коефіцієнт Стьюдента, обумовлений на підставі розподілу Стьюдента по заданій довірчій імовірності Р=0.95 або рівню значимості а й числу ступенів волі Кs= n – 1=19 .
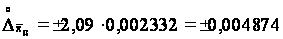
Визначаємо
довірчі границі
 сумарної невиключеної
систематичної
складової
погрішності
результату
вимірів з
багаторазовими
спостереженнями.
Вихідними даними на цьому етапі обробки є границі невиключених залишків систематичних погрішностей, отримані в процесі попереднього аналізу умов проведення експерименту.
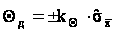 , (5.11)
де
=
3,42 – числовий
коефіцієнт,
що залежить
від довірчої
ймовірності
Р.
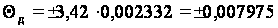 .
Визначаємо
довірчі границі
 сумарної (повної)
погрішності
вимірів з
багаторазовими
спостереженнями.
Обчислення
засновано на
співвідношенні
між СКВ
випадковою
складовою й
довірчими
границями
невиключеної
систематичної
складової
погрішності
вимірів з
багаторазовими
спостереженнями.
При цьому можливі
три випадки
з яких ми вибираємо
случай при
якому
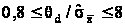 .
Для знаходження повної похибки необхідно побудувати композицію розподілу випадкових і невилучених систематичних похибок вимірювань. Проте побудова композиції утруднена, тому використовують емпіричну формулу розрахунку довірчої повної похибки результату вимірювань
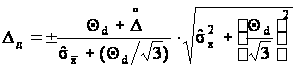 , (5.12)
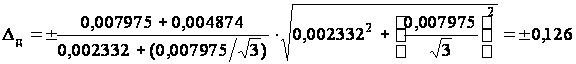 .
Записуємо результат вимірів з багаторазовими спостереженнями. Його представляємо у вигляді:
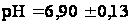 .
6 ТЕХНІКО-ЕКОНОМІЧНЕ ОБҐРУНТУВАННЯ ПРОВЕДЕННЯ НДР
6.1 Мета й призначення розробки
Метою даної роботи є підвищення екологічної безпеки виробництва продукції – питних напоїв.
У результаті проведення НДР була розглянута модель сертифікації системи управління навколишнім середовищем і методи впровадження її на підприємстві.
Результати НДР можуть бути використані для підвищення екологічної безпеки виробництва продукції на підприємствах у будь-якій галузі виробництва.
6.2 Розрахунок кошторисної вартості й ціни НДР
Виробнича собівартість промислової продукції (робіт, послуг)- це виражені в грошовій формі поточні витрати підприємства на її виробництво. Це один з основних економічних показників підприємства, і це спричиняється необхідність однозначного визначення методики його розрахунку не залежно від того, де буде використатися показник виробничої собівартості. Як така методика є «Методичні вказівки по формуванню собівартості продукції (робіт, послуг) у промисловості», затвердженої наказом №7 Держкомітету промислової політики України від 2.02.2002р.
Ціль планування собівартості є економічно обґрунтоване визначення величини витрат необхідних у планованому періоді для виробництва кожного виду й всієї промислової продукції підприємства, що відповідає вимогам по її якості.
Метою обліку собівартості продукції є своєчасне, повне й достовірне визначення фактичних витрат, пов'язаних з виробництвом продукції, вирахування фактичної собівартості окремих видів і всієї продукції, а так само контроль за використанням матеріальних, трудових і грошових ресурсів.
Витрати, що включають у собівартість продукції (робіт, послуг) групуються по наступних економічних елементах
матеріальні витрати
витрати на оплату праці
відрахування на соціальні заходи
амортизація
інші операційні витрати
Статті калькуляції показують, як формуються ці витрати для визначення собівартості продукції - одні витрати показуються по їхніх видах (елементам), інші - по комплексних статтях (включаючи кілька елементів). При цьому один елемент витрат може бути присутнім у декількох статтях калькуляції.
Матеріальні витрати.
До складу елемента «Матеріальні витрати» включаються витрати:
На сировину й матеріали у виробничій діяльності підприємства. При виготовленні продукції (робіт, послуг) або для господарських потреб, технічних цілей і сприяння у виробничому процесі.
Розрахунок ведеться по формулі:
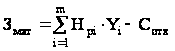 ,
(6.1)
де
 – норма витрати
 -го
матеріалу на
одиницю продукції;
 – ціна
одиниці
-го
матеріалу;
 -
кількість видів
матеріалу.
Розрахунки вартості сировини й матеріалів наведені в таблиці 6.1.
Таблиця 6.1 - Розрахунок вартості сировини й матеріалів
| Перелік матеріалів і покупних виробів | Кількість | Ціна одиниці, грн. | Вартість грн. |
| 1. Дискети | 3шт. | 2.00 | 6.00 |
| 2. Картридж для принтера | 1шт. | 41.50 | 41.50 |
| 3. Папір А-4 | 500 аркушів | 16.00 | |
| 4. CD-RW-диск | 1шт. | 8.50 | 8.50 |
| Разом: | 72.50 |
Транспортно-заготівельні витрати включають витрати на заготівлю матеріалів, оплату за вантажно-розвантажувальні роботи, транспортування матеріальних цінностей, а так само враховують витрати, по страхуванню ризиків транспортировки.
У даній роботі транспортно-заготівельні витрати приймають 12 % вартості сировини, матеріалів і покупних комплектуючих виробів.
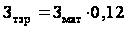 ,
(6.2)
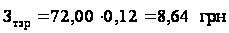 .
Витрати на оплату праці.
До складу елемента включається: заробітна плата по окладах і тарифам, надбавки та доплати до тарифних ставок і посадових окладів у розмірах, передбаченим чинним законодавством; премії й заохочення матеріальна допомога, компенсаційні виплати, оплату відпусток та іншого невідпрацьованого часу, інші витрати на оплату праці персоналу, зайнятого безпосередньо на виконанні конкретної теми (науковці, науково-технічний, науково-допоміжний персонал і виробничі робітники). Розрахунок витрат на основну заробітну плату по темі наведеної в таблиці 6.2.
Таблиця 6.2 – Розрахунок витрат на основну заробітну плату.
| Посада | Оклад, грн. /міс. | Кількість місяців | Участі на паях, % | Сума, грн. |
| Керівник теми | 650,00 | 4 | 15 | 390,00 |
| Інженер | 332,00 | 4 | 85 | 1128,80 |
| Разом 1518,80 | ||||
Додаткова
заробітна
плата. Вона
включає доплати
й надбавки до
тарифних ставок
і посадових
окладів у розмірах
передбачених
чинним законодавством;
премії й заохочення
робітником,
керівникам,
фахівцям й
іншому службовцям
за виробничі
результати;
і інші витрати
на оплату праці.
Додаткову
заробітну плату
приймаємо в
розмірі 10% від
 .
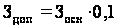 ,
(6.3)
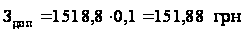 .
Відрахування на соціальні заходи.
До складу елемента “Відрахування на соціальні заходи” включаються:
– відрахування
на обов'язкове
державне пенсійне
страхування
– 32% від ;
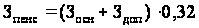 ,
(6.4)
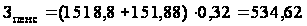
 ;
– відрахування
на обов'язкове
соціальне
страхування
– 2,5% від
;
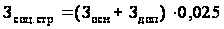 ,
(6.5)
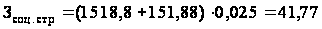 грн;
– відрахування
на загальнообов'язкове
державне соціальне
страхування
на фонд зайнятості
– 2,5% від
;
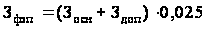 ,
(6.6)
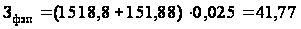 грн;
– відрахування
на індивідуальне
страхування
персоналу
підприємства
– 1% від
.
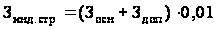 ,
(6.7)
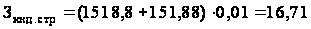 грн.
Витрати на оренду остаткування
Витрати на оренду встаткування наведені в таблиці 6.3
Таблиця 6.3 - Витрати на оренду встаткування
| Вид обладнання | Кількість |
Вартість оренди, грн. |
Тривалість оренди, міс. | Сума, грн. | Примітка |
| ПЕВМ | 1 | 60 | 3,5 | 210 | Для обробки результатів вимірювань |
| Принтер | 1 | 40 | 1 | 40 | Для документування |
| Пишучий CD-ROM | 1 | 30 | 1 | 30 | Для перезапису великих об’ємів інформації та статистичних даних на CD-диски. |
| Разом: | 290 |
Витрати на машинний час розраховуються по формулі:
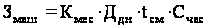 ,
(6.8)
де
 – кількість
днів у місяці;
 – години
роботи на ПК;
 – вартість
машино-години,
грн.
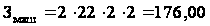 грн.
Накладні
витрати. Допоміжні
витрати по
керуванню
підприємством,
амортизаційні
відрахування
по діючих нормах,
витрати на
охорону праці,
опалення, освітлення,
послуги сторонніх
організацій.
Накладні витрати
розраховуються
як 25%
 .
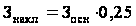 ,
(6.9)
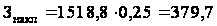 грн.
За результатами зроблених розрахунків становимо калькуляцію собівартості, що наведена в таблиці 6.4
Таблиця 6.4 – Калькуляція на проведення НДР