Анализ кредитоспособности заемщика ООО "ЭТАЛОН"
Размещено на /
Московский институт экономических преобразований и управления рынком, Уфимский филиал
Факультет: Банковское дело
КОНТРОЛЬНАЯ РАБОТА
Анализ кредитоспособности заемщика ООО «ЭТАЛОН»
Выполнила:
Бычкова А.Ю.
Проверила:
Галимуллина Н.А.
Уфа – 2009 г.
Содержание
Введение
1. Анализ бухгалтерского баланса предприятия
2. Анализ финансовых результатов предприятия
3. Анализ денежных потоков прямым и косвенным методом
Заключение
Список использованной литературы
Введение
В настоящее время в России проблема оценки финансовых результатов предприятия является крайне актуальной, причем как для различных государственных ведомств, контролирующих деятельность хозяйствующих субъектов, так и для менеджмента самого предприятия. Причем проблема оценки финансового состояния действительно существует, поскольку в современной российской науке до сих пор так и не выработано единого подхода к проведению такого рода анализа.
Данная контрольная работа посвящена краткому финансовому анализу предприятия, анализу бухгалтерского баланса и денежных потоков на примере ООО «Эталон». Для проведения финансового анализа используется бухгалтерская отчетность, отражающая конечные результаты конкретной деятельности предприятия, а также система расчетных показателей, базирующаяся на этой отчетности. На показатели деятельности предприятий оказывают воздействие как экономические, так и организационные факторы. Кроме того, предприятия как самостоятельные экономические субъекты хозяйственной деятельности обладают правом распределять результаты деятельности, т.е. прибыль, имеют экономическую свободу в выборе партнеров и делают этот выбор исходя только из целей экономической целесообразности и собственной выгоды. Необходимым элементом их хозяйствования в современных условиях является самостоятельность в организации снабжения производства сырьем, найме персонала и распоряжении произведенной продукцией, а также в решении вопросов, касающихся финансирования капитальных вложений, обеспечения предприятия оборотными средствами, и иных задач исходя из собственного видения перспектив осуществления производственной деятельности. Таковы основные элементы самостоятельной деятельности любого предприятия, и на основе их учета строится система финансового анализа.
1. Анализ бухгалтерского баланса предприятия
Модель Бивера
Модель позволяет оценить финансовое состояние компании с точки зрения ее возможного будущего банкротства.
Расчет показателей, вошедших в модель, представлен в табл. 1. Показатели рассчитываются на основании «Бухгалтерского баланса» (форма № 1), «Отчета о прибылях и убытках» (форма № 2) и «Приложения к бухгалтерскому балансу» (форма № 4).
Шкала оценки риска банкротства построена на основе сравнения фактических значений показателей с рекомендуемыми. Вероятность банкротства компании оценивается по одной из групп возможных состояний, где находится большинство расчетных значений показателей.
Специфика российских условий требует, чтобы модели прогнозирования риска финансовой несостоятельности учитывали как особенности отрасли, так и структуру капитала предприятия.
Двухфакторная модель прогнозирования банкротства
Данная модель дает возможность оценить риск банкротства предприятий среднего класса производственного типа.
Z = 0,3872 + 0,2614Ктл + 1,0595Кфн,
где Кфн — коэффициент финансовой независимости.
Расчет коэффициентов, вошедших в модель, представлен в табл. 1. Коэффициенты рассчитываются на основании «Бухгалтерского баланса» (форма № 1).
Интерпретация результатов:
Z < 1,3257 — вероятность банкротства очень высокая;
1,3257 < Z < 1,5457 — вероятность банкротства высокая;
1,5457 < Z < 1,7693 — вероятность банкротства средняя;
1,7693 < Z < 1,9911 — вероятность банкротства низкая;
Z > 1,9911 — вероятность банкротства очень низкая.
Продемонстрируем вышеописанные расчеты на примере ООО «Эталон».
Краткая характеристика предприятия
1. Общие положения
Предприятие ООО « ЭТАЛОН» является юридическим лицом с 1994 года и руководствуется в своей деятельности действующим законодательством Российской Федерации. Предприятие отвечает по своим обязательствам всем закрепленным за ним имуществом, на которое, согласно российскому законодательству, может быть обращено взыскание.
Предприятие находится по адресу: 450104 г. Уфа, ул. Уфимское шоссе, 10
2. Структура предприятия
В состав предприятия входят специализированные фирмы. Их наименование, количество и род деятельности определяются генеральным директором предприятия. Фирмы, входящие в состав предприятия, не являются юридическими лицами и в своей деятельности руководствуются положениями, утвержденными генеральным директором предприятия.
Фирмы имеют право заключать по поручению предприятия и от его имени внешнеторговые сделки, хозяйственные договоры с поставщиками товаров для экспорта, заказчиками импортных товаров и другими организациями.
3. Предмет деятельности и основные задачи предприятия
Предметом деятельности предприятия являются:
Осуществление операций и услуг по экспорту и импорту товаров народного потребления, включая импорт промышленных товаров на средства валютных фондов объединений, предприятий и организаций, а также на товарообменной основе за счет отходов производства.
Снабжение продовольственными и промышленными товарами Росзагранколлективов. Продажа товаров и услуг гражданам за инвалюту на территории Российской Федерации.
Осуществление лицензионно-посылочных и подарочных операций. Развитие новых форм внешнеэкономических связей.
Осуществление мероприятий, направленных на повышение качества экспортных товаров и их конкурентоспособности в целях увеличения экспорта товаров и услуг. Основными задачами предприятия с учетом предмета его деятельности являются:
Осуществление экспортных и импортных операций по товарам и услугам в соответствии с заключенными договорами и контрактами.
Разработка совместно с соответствующими объединениями, предприятиями, организациями и кооперативами на основе заключенных договоров организационно-технических мероприятий, направленных на развитие экспорта товаров и услуг, повышение эффективности внешнеэкономических операций.
Осуществление производства продовольственных и промышленных товаров учреждениям Российской Федерации за границей с оплатой в иностранной валюте.
Осуществление продажи товаров с поставкой их за границу дипломатическим и консульским представительства, обществам дружбы, иностранным фирмам и другим организациям и частным лицам с оплатой их стоимости в иностранной валюте.
Осуществление продажи продовольственных и промышленных товаров иностранным представительствам и гражданам, а также совместным предприятиям на территории Российской Федерации с оплатой в свободно конвертируемой валюте.
Для осуществления прогнозирования риска несостоятельности (банкротства) компании использовалась отчетность за 2005–2008 гг. Результаты анализа сгруппированы в таблицы (табл. 1).
Таблица 1
Двухфакторная Z-модель Альтмана
| № | Показатель | 01.01.2005 | 01.01.2006 | 01.01.2007 | 01.01.2008 |
| 1 | Текущие активы (оборотные активы) | 67 736 | 87 053 | 104170 | 137 383 |
| 2 | Текущие обязательства (краткосрочные обязательства) | 38 912 | 60 876 | 80 042 | 121 595 |
| 3 | Заемные средства (сумма долгосрочных и краткосрочных обязательств) | 38 912 | 60 876 | 85 042 | 131 595 |
| 4 | Общая величина пассивов | 106 877 | 137 894 | 175 842 | 251 987 |
| 5 | К1 — коэффициент текущей ликвидности (п. 1 / п. 2) | 1,7407 | 1,4300 | 1,3014 | 1,1298 |
| 6 | К2 — коэффициент капитализации (п. 3 / п. 4) | 0,3641 | 0,4415 | 0,4836 | 0,5222 |
| 7 | Значение | –2,24 | –1,90 | –1,76 | –1,57 |
| 8 |
Оценка значений < 0 — вероятность банкротства невелика = 0 — вероятность банкротства составляет 50 % > 0 — вероятность банкротства более 50 % |
Вероятность банкротства невелика, Z < 0 | Вероятность банкротства невелика, Z < 0 | Вероятность банкротства невелика, Z < 0 | Вероятность банкротства невелика, Z < 0 |
Таблица 2
Пятифакторная Z-модель Альтмана
| № | Показатель | 01.01.2006 | 01.01.2007 | 01.01.2008 |
| 1 | Текущие активы (оборотные активы) | 77 395 | 95 612 | 120 777 |
| 2 | Сумма активов* | 122 386 | 156 868 | 213 915 |
| 3 | Заемный капитал (сумма долгосрочных и краткосрочных обязательств)* | 49 894 | 72 959 | 108 319 |
| 4 | Нераспределенная (реинвестированная) прибыль | 77 224 | 90 941 | 120 445 |
| 5 | Прибыль до налогообложения | 15 616 | 20 935 | 50 998 |
| 6 | Балансовая стоимость капитала | 138 185 | 176 099 | 252 308 |
| 7 | Объем продаж (выручка) | 318 260 | 452 201 | 960 477 |
| 8 | К1 (п. 1 / п. 2) | 0,63 | 0,61 | 0,56 |
| 9 | К2 (п. 4 / п. 2) | 0,63 | 0,58 | 0,56 |
| 10 | К3 (п. 5 / п. 2) | 0,13 | 0,13 | 0,24 |
| 11 | К4 (п. 6 / п. 3) | 2,77 | 2,41 | 2,33 |
| 12 | К5 (п. 7 / п. 2) | 2,60 | 2,88 | 4,49 |
| 13 | Значение | 5,15 | 5,24 | 7,08 |
| 14 |
Оценка значений < 1,23 — очень высокая вероятность банкротства > 1,23 — вероятность банкротства невелика |
Вероятность банкротства невелика, Z > 1,23 | Вероятность банкротства невелика, Z > 1,23 | Вероятность банкротства невелика, Z > 1,23 |
* Берутся средние величины
Таблица 3
Пятифакторная модель Бивера
| Показатель | 01.01.2005 | 01.01.2006 | 01.01.2007 | 01.01.2008 | |
| 1 | Чистая прибыль | 12 598 | 17 576 | 40 501 | |
| 2 | Амортизация | 200 | 310 | 400 | |
| 3 | Заемный капитал (сумма долгосрочных и краткосрочных обязательств)* | 49 895 | 72 960 | 108 319 | |
| 4 | Сумма активов* | 122 386 | 156 868 | 213 915 | |
| 5 | Собственный капитал | 77 308 | 91 057 | 120 713 | |
| 6 | Внеоборотные активы | 50 841 | 71 672 | 114 604 | |
| 7 | Оборотные активы | 87 344 | 104 427 | 137 704 | |
| 8 | Текущие обязательства (сумма займов и кредитов, кредиторской задолженности, задолженности участникам по выплате доходов, прочих краткосрочных обязательств) | 60 876 | 80 042 | 121 595 | |
| 9 | Заемный капитал (сумма долгосрочных и краткосрочных обязательств) | 60 877 | 85 042 | 131 595 | |
| Значения: | Характеристика | ||||
| 10 | Коэффициент Бивера | 0,26 | 0,25 | 0,38 | Группа II |
| 11 | Экономическая рентабельность | 0,10 | 0,11 | 0,19 | Группа I |
| 12 | Финансовый леверидж | 0,50 | 0,54 | 0,62 | Группа II |
| 13 | Коэффициент покрытия активов собственными оборотными средствами | 0,22 | 0,12 | 0,03 | Группа II |
| 14 | Коэффициент текущей ликвидности | 1,43 | 1,30 | 1,13 | Группа II |
| Характеристика | Группа II | Группа II | Группы I, III |
*Берутся средние величины
Можно сделать вывод, что в соответствии с зарубежными методиками прогнозирования вероятность банкротства предприятия невелика. При использовании отечественных методик получены два противоположных результата: двухфакторная модель прогнозирует очень высокую вероятность банкротства, а четырехфакторная модель — минимальную. Четырехфакторная модель больше подходит к специфике исследуемого предприятия, поскольку ООО «Эталон »является торгово-посреднической компанией, для которых как раз и была разработана эта модель. Следовательно, можно принять за достоверный этот вариант прогноза. Таким образом, можно сделать вывод, что вероятность банкротства предприятия невелика.
В заключение отмечу следующее: неудовлетворительность структуры баланса не означает признания компании банкротом. Но это должно стать сигналом пристального внимания и контроля за финансовым состоянием предприятия, принятия мер по предупреждению риска банкротства. В качестве возможных корректирующих мер в такой ситуации для эффективного выхода из кризисного состояния и ликвидации нежелательных последствий, могут быть:
Снижение дебиторской задолженности и продолжительности ее оборота.
Снижения просроченной задолженности в составе дебиторской задолженности.
Балансирование дебиторской и кредиторской задолженности.
Оптимизация запасов.
Избавление от непрофильных и неиспользуемых активов.
Использование долгосрочных источников капитала для финансирования капитальных вложений.
Здесь отражены только некоторые из возможных предупредительных мер, состав которых может быть расширен и изменен в зависимости от индивидуальных особенностей компании и рисковой ситуации.
2. Анализ финансовых результатов предприятия
Анализ финансового состояния - обязательная составляющая финансового менеджмента любой компании. Задача такого анализа - определить, каково состояние компании сегодня, какие параметры работы являются приемлемыми и их необходимо сохранять на сложившемся уровне, какие являются неудовлетворительными и требуют оперативного вмешательства. Иными словами, чтобы успешно двигаться дальше, компании необходимо знать, почему ее состояние ухудшилось и как исправить положение (какие рычаги задействовать наиболее эффективно).
Финансовые ресурсы предприятия - это все источники денежных средств, аккумулируемые предприятием для формирования необходимых ему активов в целях осуществления всех видов деятельности как за счет собственных доходов, накоплений и капитала, так и за счет различного рода поступлений.
Требование сбалансированности финансовых ресурсов с точки зрения их источников и направлений использования порождает одну из ключевых проблем рыночной экономики - платежеспособность предприятия.
Отчет о прибылях и убытках за 12 месяцев 2008 года
| Организация | ООО «Эталон» | ||||
| Единица измерения | тыс. руб. | ||||
| Наименование показателя | Код стр. | За отчетный период | За аналогичный период прошлого года | ||
| Выручка (нетто) от реализации товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 | 42200 | 21100 | ||
| Себестоимость реализации товаров, Продукции, работ, услуг | 020 | 26000 | 13000 | ||
| Коммерческие расходы | 030 | 1260 | 2600 | ||
| Управленческие расходы | 040 | 1300 | 1020 | ||
| Прибыль (убыток) от реализации (стр.010 - 020 - 030 - 040) | 050 | 13640 | 6820 | ||
| Проценты к получению | 060 | 200 | 100 | ||
| Проценты к уплате | 070 | ||||
| Доходы от участия в других организациях | 080 | 1000 | 500 | ||
| Прочие операционные доходы | 090 | 400 | 300 | ||
| Прочие операционные расходы | 100 | 500 | 150 | ||
| Прибыль (убыток) от финансово-хозяйственной деятельности (стр.050 + 060 - 070 + 080 + 090 - 100) | 110 | 14740 | 7370 | ||
| Прочие внереализационные доходы | 120 | 600 | 300 | ||
| Прочие внереализационные расходы | 130 | ||||
| Прибыль (убыток) отчетного периода (стр.110 + 120 - 130) | 140 | 15340 | 7670 | ||
| Налог на прибыль | 150 | 5370 | 2685 | ||
| Отвлеченные средства | 160 | 9620 | 4810 | ||
| Нераспределенная прибыль (убыток) | |||||
| Отчетного периода (стр.140 - 150 - 160) | 170 | 350 | |||
| Руководитель | Главный бухгалтер | ||||
Финансовый анализ деятельности предприятия необходимо осуществлять в такой последовательности. Изначально определяем коэффициент автономности (Ка) (финансовой самостоятельности) предприятия по следующей формуле:
Ка = [Сумма собственных средств (активов, капитала)]/(Валюта
баланса)
Коэффициент должен быть не менее 0,5.
Определим по данным бухгалтерского баланса долю собственного капитала организации:
Ка = (стр. баланса 490 + стр. 640 + 650 + 660)/(Валюта баланса стр.300)
= (34850 + 300 + 500 + 1500)/67400 = 37150/67400 = 0,551.
Следовательно, автономность (финансовая самостоятельность) предприятия находится на необходимом для оптимального функционирования уровне, т.е. доля собственных активов (капитала) превышает половину всех активов, находящихся в его распоряжении. Затем следует установить наличие собственных средств предприятия в обороте. На практике наличие собственных средств в обороте определяется следующим образом: из итога раздела III пассива баланса вычитается итог раздела I актива баланса. Наличие собственных средств по балансу предприятия составляет: стр. баланса 490 - стр.190 = 34850 - 18600 =16250. Как видно из расчета, наличие собственных средств в обороте определить несложно. Гораздо сложнее оценить степень обеспеченности собственными оборотными средствами. Для этого расчетным путем определяется оптимально необходимая сумма (норматив) собственных оборотных средств. Далее наличие собственных оборотных средств сравнивается с нормативом. По результатам сравнения можно установить, обеспечено предприятие оборотными средствами или нет, а по итогам анализа - принять соответствующее решение. Если у организации отсутствуют (не разработаны) нормативы собственных оборотных средств, рекомендуется применять коэффициент обеспеченности собственными оборотными средствами, предложенный в постановлении Правительства Российской Федерации от 20.05.94 N 498 "О некоторых мерах по реализации законодательства о несостоятельности (банкротстве) предприятий" (с изм. и доп. от 27.07.98, 27.08.99). Этот коэффициент рассчитывается следующим образом:
Кос = Сумма собственных оборотных средств/[Оборотные средства
(раздел II баланса)] = 0,1
Обеспеченность собственными оборотными средствами на основе показателей бухгалтерского баланса составит:
Кос = (Раздел III баланса - Раздел I баланса)/ Раздел II баланса = =
(34850 - 18600)/48800 = 16250/48800 = 0,3
Результат расчетов свидетельствует об избытке собственных оборотных средств, а также о том, что капитал предприятия оборачивается медленно. Далее необходимо проанализировать платежеспособность предприятия на основе показателей бухгалтерского баланса. Для определения платежеспособности применяют различные коэффициенты, характеризующие соотношение средств платежа предприятия и его обязательств. При расчете этих коэффициентов в знаменателе используются краткосрочные обязательства предприятия. Сумма краткосрочных обязательств приведена в итогах раздела V пассива баланса.
По данным баланса обязательства предприятия составили:
25250 тыс. руб. (600 + 24650 = 25250)
Платежеспособность предприятия определим с помощью коэффициента покрытия (Кл), или коэффициента текущей ликвидности. Значение этого коэффициента определено постановлением N 498 и рассчитывается следующим образом:
Кл = [Оборотные средства в запасах, затратах и прочих активах (раздел
II баланса)]/[Краткосрочные обязательства (раздел V баланса)] = 2.
Коэффициент текущей ликвидности по данным баланса составит: Кл =
48800/(27550 - 2300 = 25250) = 1,93
Следующий этап - анализ рентабельности реализованной предприятием готовой продукции (работ и услуг). Для определения рентабельности реализованной готовой продукции принимаются данные бухгалтерской отчетности, которые приведены в Отчете о прибылях и убытках (форма N 2 приложения к Бухгалтерскому балансу). Формула расчета рентабельности реализованной готовой продукции имеет следующий вид:
Прибыль от реализации продукции (работ, услуг)
Рп = ----------------------------------------------------------------------- х 100%.
Затраты на производство реализованной продукции (работ, услуг)
Рассчитываем рентабельность реализованной готовой продукции по данным бухгалтерской отчетности:
13640
Рп = ------------ х 100 = 47,7%.
28560
Этот показатель сравнивается с показателем, заложенным в плановой калькуляции. Сравнение расчетного и планового показателей позволяет определить реальную рентабельность продукции (услуг и работ) предприятия. Рентабельность активов (капитала) предприятия рассчитывается по следующей формуле:
Балансовая прибыль - Налоги с прибыли
Рк = ---------------------------------------------------------- = Чистая прибыль Среднестатистическая сумма инвестированного и привлеченного капитала
В нашем примере этот показатель составит:
15340-5370(стр.140-стр.150формыN2) 9970
Рк = ------------------------------------------------------ = ---------- х 100 =20,3%
48975 48975
(30550+67400) : 2=48975
(валюта баланса на начало и конец года) Результаты расчета показывают, что предприятие использовало как свой, так и привлеченный капитал в течение года в среднем в сумме 48975 млн. руб. и получило нетто прибыли в сумме 9970 млн. руб., что составляет 20,3% капитала. Исходя из международной практики (стандарта) рентабельность инвестированного и привлеченного капитала оценивают путем сравнения со среднегодовым банковским процентом рефинансирования в стране расположения данного предприятия. Поэтому результат оборота всего капитала для предприятия в нашей стране считается низким, поскольку средний банковский процент за 1998 год составлял более42%. Рассмотренные методы оценки финансового состояния предприятия, а также рентабельности его капитала применяются для анализа деятельности в прошлом (например, за предыдущий год). В рыночных условиях более важной задачей является предвидение финансовой ситуации в будущем. В современной экономической науке в последнее время появились многочисленные разработки в сфере анализа и прогноза деятельности предприятий. Так, особый интерес вызывают методы расчета степени отдаленности от банкротства фирм (компаний) и степени их надежности. Необходимость таких расчетов обусловлена тем, что в условиях свободного предпринимательства постоянно возникают вопросы, связанные с прогнозом финансовой устойчивости на длительную перспективу и оценкой вероятности банкротства предприятия в реальных экономических условиях. Для их решения можно использовать экономико-статистические методы, основанные на разработке моделей, которые учитывают различные факторы, влияющие на платежеспособность и финансовую устойчивость предприятия. На практике наиболее распространена пятифакторная модель Э. Альтмана, которая представляет собой функцию от группы показателей, характеризующих экономический потенциал предприятия и результаты его работы, и имеет вид:
Z = K1 х 1,2 +K2 х 1,4 + K3 х 3,3 + K4 х 0,6 + K5 х 0,999,
Текущие активы - Краткосрочные обязательства где
K1 = -------------------------------------------------------------------------- х 1,2;
Чистая прибыль
Валюта баланса
K2 = ------------------------------------------------------------------------- х 1,4;
Среднестатистическая сумма инвестированного и
привлеченного капитала
Балансовая прибыль (до выплаты налогов с прибыли (брутто)
K3 = --------------------------------------------------------------- х 3,3;
Среднестатистическая сумма инвестированного и
привлеченного капитала
Рыночная стоимость акционерного капитала
K4 = ---------------------------------------------------------------------- х 0,6;
Выручка от реализации
Привлеченный капитал (долгосрочный и краткосрочный)
K5 = -------------------------------------------------------------------- х 0,999.
Среднестатистическая сумма инвестированного и привлеченного
капитала
Пятифакторная модель Э. Альтмана применяется в условиях развития рынка ценных бумаг. На предприятиях, акции которых на рынке не котируются, в виде исключения можно при расчете коэффициента K4 использовать в числителе уставный капитал и добавочный капитал. В рассматриваемой модели первый фактор представляет собой долю покрытия активов собственным оборотным капиталом и характеризует платежеспособность предприятия; второй и четвертый - отражают структуру капитала; третий - рентабельность активов, исчисленную исходя из балансовой прибыли; пятый - оборот капитала. Критическое значение индекса Z-счета рассчитывалось Э. Альтманом по данным бухгалтерской отчетности многочисленных обанкротившихся предприятий и составило 2,7. В зависимости от фактического значения Z-счета степень вероятности банкротства предприятия можно подразделить на несколько групп: Z < 1,8 - очень высокая степень вероятности банкротства; Z = 1,81 - 2,7 - высокая степень вероятности банкротства; Z = 2,71 - 2,9 - возможно банкротство; Z > 2,9 - степень вероятности банкротства мала, предприятие характеризуется достаточно устойчивым финансовым положением. На следующем этапе пятифакторная модель Э. Альтмана применяется для прогнозирования степени отдаленности банкротства предприятия по данным бухгалтерской отчетности. Так, коэффициенты рассчитываются следующим образом:
K1 = [(48800 - 27550)/67400] х 1,2 = 0,378;
K2 = {(15340 - 5370)/[(30550 + 67400) : 2]} х 1,4 = (9970/48 975) х 1,4 =
0,285;
K3= {15340/[(30550 + 67400) : 2]} х 3,3 = (15340/48975) х 3,3 = 1,034;
K4 = {[10000 + 9000 (уставный и добавочный капитал)]/(5000 + 27550)} х 0,6 = (19000/32550) х 0,6 = 0,350;
K5 = {42200/[(30550 + 67400) : 2]} х 0,999 = (42200/48 975) х 0,999 = 0,861.
Таким образом, значение Z-счета будет равно:
Я = Л1 х 0б378 + Л2 х 0б285 + Л3 х 1б034 + Л4 х 0б350 + Л5 х 0б861 = 2б908ю
Следовательно, степень вероятности банкротства для предприятия мала и его финансовое положение оценивается как достаточно устойчивое. Если полученное в результате произведенных расчетов значение Z-счета составляет менее 1,8, то это свидетельствует о наличии негативных участков размещения капитала предприятия или о том, что критический объем реализации произведенной продукции не преодолен. В этом заключается важность применения формулыЭ. Альтмана. На практике предпринимаются многочисленные попытки использовать Z-счет Э. Альтмана для оценки платежеспособности и диагностики банкротства предприятия. Однако различия в выборе факторов, оказывающих влияние на финансовое положение предприятия в нашей стране (степень развития фондового рынка (главным образом развитие вторичного рынка ценных бумаг), налоговое законодательство, нормативное обеспечение бухгалтерского учета, достоверность экономических показателей деятельности предприятия, используемых в модели), могут исказить объективность оценки. Помимо формулы Э. Альтмана применяются другие методы анализа финансового состояния и рейтинговой оценки предприятий. В частности, известный финансовый аналитик У. Бивер предложил систему показателей для оценки финансового состояния предприятия в целях диагностики банкротства.
Анализ безубыточности предприятия
В ряде случаев на предприятиях возникают условия, когда можно говорить уже не только о точке безубыточности, но и об интервале безубыточности.
Разработанный алгоритм нахождения данного интервала состоит из двух этапов
на первом — строится аппроксимационная линейная модель зависимости спроса покупателей от цены на товар, опирающаяся на данные за два смежных периода времени;
на втором — определяются постоянные и переменные затраты, благодаря которым рассчитывается интервал безубыточности.
Обратимся к математической стороне модели, для чего примем, что деятельность фирмы характеризуется следующими показателями (см. табл. 1).
Таблица 1
Исходные данные для построения модели
| Смежные периоды времени, равные | Физический объем продаж товаров, нат. Ед. | Цена товаров, руб. | Средняя себестоимость единицы товаров (удельная себестоимость), руб. |
| Первый | y1 | x1 | z1 |
| Второй | y2 | x2 | z2 |
Допустим, что физический объем продаж товаров y(x) является линейной функцией от цены товаров x, то есть имеется следующая зависимость спроса от цены:
y(x)=kx+b,(1)
где y(x) — физический объем продаж товаров, нат. ед.;
х — цена товаров, руб/нат. ед.;
k и b — коэффициенты, связывающие между собой физический объем продаж и цену.
Согласно данным таблицы 1, для коэффициентов k и b в этом случае справедливо:

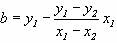
Если является верным предположение, что покупательский спрос эластичен, то есть зависит от цены (а он часто именно таковым является), то, при прочих равных условиях, повышение цен приводит к сокращению спроса, а снижение цен, наоборот, к расширению спроса. Это означает, что коэффициент k в выражении (1) будет отрицателен, а коэффициент b, наоборот, положителен (рис. 1). Подбор коэффициентов не представляет трудности, и при наличии фактических данных это можно сделать как с помощью калькулятора, так и программных средств (автор обычно использует Excel, предоставляющий пользователю одновременную возможность построения графика и получения уравнения регрессии)<1>.
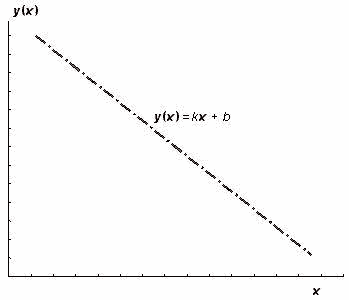
Рис. 1. Зависимость объема продаж от цены
Опираясь на эту модель, представим формулы для отыскания величин переменных и постоянных затрат применительно к обозначениям в таблице 1:

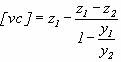
где FC — постоянные затраты фирмы, руб.;
VC — переменные затраты фирмы, руб.;
[vc] — удельные переменные затраты товаров, руб./нат. ед.
Обычно точка безубыточности находится по следующей общепринятой формуле:
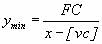
где ymin — безубыточный объем продаж товаров, нат. ед.
Но рассматриваемый случай особый, поскольку объем продаж y(x) и цена связаны линейной зависимостью в соответствии с выражением (1). А это значит, что общепринятая формула для нахождения точки безубыточности может быть модифицирована. В частности, цена x может быть представлена в виде обратной функции от объема продаж y(x). С учетом сказанного минимальный объем продаж ymin, при котором прибыль предприятия равна нулю, составит
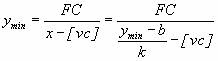 (2)
откуда получаем следующее квадратное уравнение:
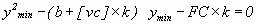 (3)
Квадратное уравнение (3), решаемое относительно ymin, согласно правилам математики может или не иметь решений, или иметь одно решение, или иметь два решения. Последний случай наиболее интересен, поскольку это означает уже просто не традиционную точку, а интервал безубыточности. Далее, подставив полученные значения ymin в выражение (1), становится возможным отыскать две цены — нижнюю и верхнюю, определяющие соответственно ценовой интервал безубыточности.
Как известно, точка безубыточности определяет такой объем производства (продаж), при котором прибыль предприятия равна нулю. Интервал безубыточности не исключение, и что это именно так, показывает зависимость прибыли Р(х) от цены х:
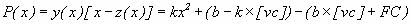 (4)
где Р(х) — прибыль от продажи товаров (руб.).
На рисунке 2, иллюстрирующем поведение функции Р(х), хорошо видно, в каких точках, то есть при каких ценах х, парабола прибыли Р(х) пересекает ось аргументов, что означает нулевую прибыль.
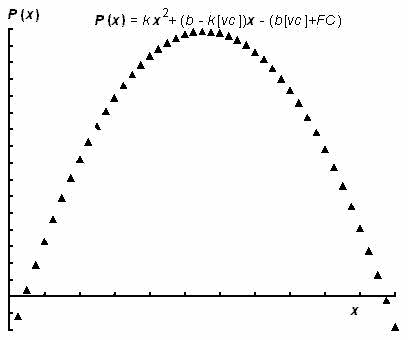
Рис. 2. Ценовой интервал безубыточности
Но прежде чем перейти к рассмотрению примера, отметим возможные проблемы, которые возникают при применении данного метода, а также его основное достоинство.
Прежде всего, сложность применения предлагаемого метода заключается в том, что он наиболее эффективен в случае однопродуктовых предприятий (выпускающих один вид продукта). Разумеется, подобное предприятие в чистом виде абстракция, поэтому на практике можно «разделить» реальное многопродуктовое на несколько условных «однопродуктовых». В деле разделения на помощь приходит или бухгалтерский учет, который при всех его недостатках все же вполне корректно определяет величину себестоимости — если даже не каждого вида продукта (товара) в отдельности, то, по крайней мере, агрегированных по какому-либо признаку групп, — или тот же управленческий учет, в котором себестоимость может быть вычислена и более точно.
Далее,
поскольку
данная математическая
модель справедлива
в предположении,
что сравниваемые
между собой
периоды времени
представляют
собой бесконечно
малые промежутки
времени ( ),
то это нужно
понимать в том
смысле, что
предлагаемый
метод в неявной
форме исходит
из сопоставимости
цен и переменных
затрат, а также
неизменности
постоянных
затрат предприятия
в сравниваемых
периодах времени.
А следовательно,
точность получаемых
результатов
зависит от
темпов инфляции.
Чем выше темпы
инфляции, тем
ниже точность
результата,
и наоборот, чем
ниже инфляция,
тем точнее
результат
(абсолютно
точный результат
будет получен
при условии,
что инфляция
отсутствует).
В этой связи
возникает
задача учета
инфляционного
фактора, и один
из применяемых
автором способов
заключается
в следующем:
год разбивается
на два полугодия,
каждое из которых
становится
базой для поиска
значений постоянных
и переменных
затрат и точки
безубыточности.
Преимущество модели заключается в том, что она позволяет обойтись минимумом данных (всего шесть величин), при этом на сегодняшний день их легко получить с помощью обычных бухгалтерских регистров: речь идет о выручке, себестоимости и физическом объеме проданных продуктов (товаров). И как показывает опыт автора, несмотря на перечисленные выше сложности, практическое применение разработанной модели на предприятиях, относящихся к самым различным отраслям, оказывается достаточно плодотворным. Она позволяет наглядно демонстрировать руководителям фирм скрытые (а порой уже упущенные) возможности оптимизации ценовой политики.
Практическое применение модели
Достаточно часто на практике приходится сталкиваться с ситуацией, которая показывает, как неосторожное повышение цен всего на 5% отпугивает покупателей и приводит к куда более значительному падению физического объема продаж — более чем на 13%, — то есть эластичность спроса показала свой «капризный» характер в полной мере (см. табл. 2).
Таблица 2
Фактические данные ООО «Эталон»
| Годы | Выручка от продаж, руб. |
Себестоимость продаж, руб. |
Прибыль от продаж, руб. [гр. 1 - гр. 2] |
Объем продаж, кг | Средняя цена, руб. за 1 кг [гр. 1: гр. 4] | Удельная себестоимость, руб. на 1 кг [гр.2 : гр.4] | Удельная прибыль, руб. на 1 кг [гр.5 - гр.6] |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 2007 | 45426662 | 43595214 | 1831448 | 8447 751 | 5,38 | 5,16 | 0,22 |
| 2008 | 42143858 | 39366852 | 2777006 | 7471 472 | 5,64 | 5,27 | 0,37 |
Из анализа данных видно, что в 2008 г. по сравнению с предыдущим годом средняя цена товаров возросла с 5,38 руб. до 5,64 руб. за 1 кг при одновременном значительном сокращении объема