Анализ кредитоспособности заемщика ООО "ЭТАЛОН"
Предполагая, что зависимость объема продаж от цены подчиняется выражению (1), находим искомую линейную функцию (она также изображена на рис.3):
Кроме того, в 2008 г. снижение объема продаж сопровождалось ростом себестоимости 1 кг реализуемых товаров (с 5,09 до 5,18 руб.). Исходя из этого, находим величины постоянных и удельных переменных затрат:
FC = 7 111 579 руб. и [vc] = 4,32 руб. на 1 кг товаров.
Зная величины постоянных затрат FC и удельных переменных затрат [vc], а также зависимости объема продаж от цены товара x, отыскиваем интервал безубыточности. В частности, в соответствии с выражением (2), минимальный объем продаж ymin, при котором прибыль фирмы была бы равна нулю, находится из уравнения
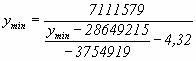
Решение получающегося квадратного уравнения дает следующие точки безубыточности: 9 665 095 кг при средней цене 5,06 руб. за 1 кг товаров и 2 762 870 кг при средней цене 6,89 руб. за 1 кг товаров. Как выглядит найденный ценовой интервал безубыточности, показано на рисунке 4.
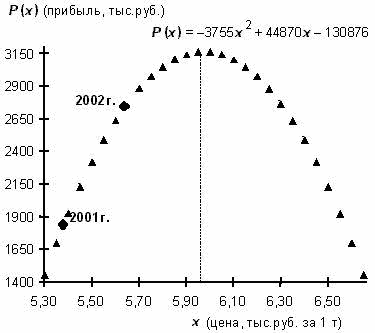
Рис. 4. Ценовой интервал безубыточности
Изображенный на рисунке 4 график зависимости прибыли от цены описывается следующей функцией:
Р(х) = –3 754 919х2 + 44 870 465х – 130 876 188.
Если решить данное уравнение, приравняв его к нулю, то можно еще раз убедиться, что нулевая прибыль возникает в найденных ранее точках безубыточности — соответственно при ценах 5,06 руб. и 6,89 руб. за 1 кг товаров.
Очевидно, что в настоящий момент предприятие находится примерно посередине между двумя точками безубыточности. Это отрадный момент, тем более видно, что предприятие может еще больше повысить цены, поскольку на рисунке 4 видно, что максимальная прибыль достигается при средних ценах, равных 5,95 руб. за 1 кг (это же решение получается, если отыскать точку экстремума функции прибыли). Однако очевидно и другое: при дальнейшем повышении цен объем продаж будет падать — в полном согласии с выражением (1) и рис. 3.
Иначе говоря, общий вывод безрадостный: интересы организации и покупателей противоречат друг другу. При росте цен растет прибыль организации, но падает спрос, то есть страдает покупатель; при снижении же цен спрос растет, то есть покупатель выигрывает, но снижается прибыль организации. Коллизию интересов продавца и покупателя нужно понимать в том смысле, что проводимая организацией в 2007—2008 гг. ценовая политика не учитывала платежеспособный спрос и нуждалась в корректировке. Очевидно, что наилучшим шагом со стороны продавца было бы небольшое снижение цен в интересах покупателей, тем более что нижняя граница ценового интервала безубыточности дает ему достаточный простор для маневра. Конечно, это понижение, согласно выполненным расчетам, должно повлечь за собой снижение прибыли. Но, с другой стороны, нельзя забывать и о том, что благодарность покупателей тоже многого стоит, и порой — даже больше прибыли.
Анализ безубыточности производства ООО «Эталон»
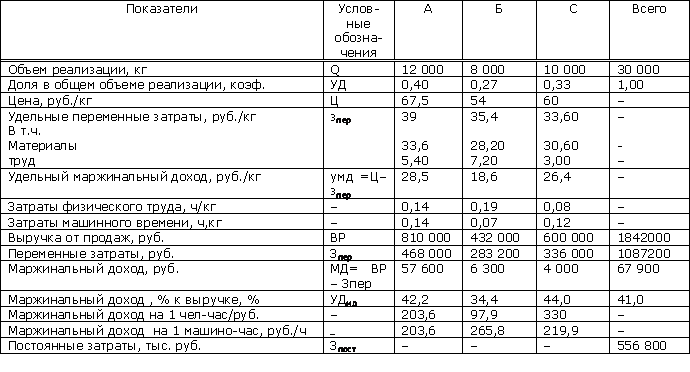
«Эталон» выпускает несколько видов замороженных полуфабрикатов. В настоящее время производятся следующие виды продукции: пельмени (А), блинчики (В) и вареники с творогом (С). При разработке плана работы на следующий месяц проводится анализ производственных показателей за предыдущий месяц с целью определить, какая корректировка этих показателей приведет к максимальному эффекту. Данные относительно выпуска за апрель 2007 года приведены в табл.3.
Таблица 3
Показатели работы предприятия «Эталон» за апрель 2007 г.
Рассчитаем точки безубыточности разных видов продукции при существующих объемах производства:
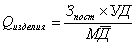 ,
где
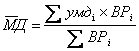 ,
i = А, В, С.
Величина среднего маржинального дохода на 1 кг продукции предприятия при сложившихся объемах реализации:
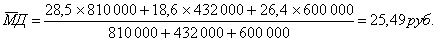
Объемы производства, позволяющие покрыть все затраты и выйти на нулевой уровень прибыли:
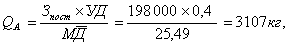
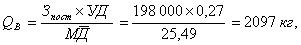
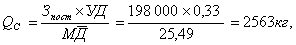
Видим, что уровень точек безубыточности для всех трех видов продукции лежит гораздо ниже сложившихся объемов производства, что является, безусловно, положительным для предприятия фактором. Таким образом, предприятие имеет достаточно широкие возможности варьировать общий объем выпуска продукции, а также долю отдельных ее видов в суммарном выпуске.
Начинать планирование дальнейшей деятельности предприятия следует с анализа прибыльности разных видов продукции с учетом рыночной ситуации и возможностей предприятия. Для начала следует определить наиболее прибыльный вид продукции. Сделать это можно на основе данных о маржинальном доходе. Если никаких (ни рыночных, ни технологических) ограничений для производства и реализации продукции нет, выпуск изделий с максимальным маржинальным доходом на единицу выпуска будет наиболее желательным способом расширения производства.
При наличии каких-либо ограничений выбор следует делать в пользу продукта с максимальным маржинальным доходом на единицу ограниченного ресурса.
Максимальный маржинальный доход на 1 кг продукции в примере – у пельменей, наивысшая доля маржинального дохода в выручке и маржинальный доход на один человеко-час — у вареников, а самый большой маржинальный доход на один час работы оборудования — у блинчиков.
Проводя анализ безубыточности, не следует забывать и о других факторах рыночной активности предприятия. Максимальный уровень прибыли не является единственной, а в большинстве случаев и главной целью предприятия. Отказ от производства одного или нескольких видов продукции из их общей номенклатуры может отрицательно сказаться на имидже, а в конечном итоге и на рыночной позиции производителя. В большинстве случаев широкая номенклатура выпуска является фактором укрепления рыночных позиций предприятия, поскольку разнообразие выпускаемой продукции позволяет привлечь к ней большее число покупателей. Возможно, выпуск наименее прибыльных, но оригинальных товаров (на предприятии «Эталон» из примера такой продукцией были блинчики) влияет и на рост продаж других, более прибыльных видов продукции, привлекая внимание к торговой марке и фирме-производителю все новых и новых потребителей.
Кроме того, рынок не безграничен. Расширять производство и перераспределять ресурсы с одних видов продукции в пользу других можно только до тех пор, пока продукцию можно продать.
Ограничения по емкости рынка, вероятно, самые жесткие, поскольку для предприятия являются внешними и никакими усилиями самих предприятий изменены быть не могут.
финансовый прогнозирование баланс банкротство
3. Анализ денежных потоков прямым и косвенным методом
Реализация большинства управленческих решений по проведению хозяйственных операций связана с использованием денежных средств, обеспечивающих поддержание необходимого объема оборотного капитала и направляемых на финансирование внеоборотных активов организации. Управление финансами предприятия наиболее эффективно реализуется в системе финансового контролинга. Система финансового контролинга включает в себя подсистемы: бюджетирование и управленческого учета. Бюджетирование есть ни что иное, как текущее финансовое планирование, охватывающее операционную, инвестиционную и финансовую деятельность предприятия. Учет как функция управления реализуется в подсистеме управленческого учета.
Существенное сжатие реальной денежной массы в ходе рыночного реформирования экономики обуславливает значительное увеличение общей потребности в денежном предложении. Основными составляющими данной потребности является спрос на деньги со стороны производственного сектора, связанный с замещением реальными деньгами обращающихся денежных суррогатов, и потребность в увеличении рублевой массы при вытеснении из оборота иностранной валюты. Важность изучения денежных потоков на данном этапе развития рыночных отношений в России не подлежит сомнению. Нерешенными остаются лишь вопросы реализации перспективного анализа денежных потоков. Перспективный анализ и диагностика банкротства являются по сути одной проблемой нахождения оптимального пути развития организаций.
Показатели денежного потока в наибольшей мере отражают финансовую устойчивость и платежеспособность, как с теоретической, так и с практической точки зрения. Система управления денежными потоками на предприятии - это совокупность методов, инструментов и специфических приемов целенаправленного, непрерывного воздействия со стороны финансовой службы предприятия на движение денежных средств для достижения поставленной цели. Управление денежными потоками - важнейший элемент финансовой политики предприятия, оно пронизывает всю систему управления предприятия. Важность и значение управления денежными потоками на предприятии трудно переоценить, поскольку от его качества и эффективности зависит не только устойчивость предприятия в конкретный период времени. Но и способность к дальнейшему развитию, достижению финансового успеха на долгую перспективу.
Управление денежными средствами предусматривает не только контроль уровня абсолютной ликвидности, но и оптимизацию среднего остатка всех денежных средств на основе расчетов операционного, страхового, компенсационного и инвестиционного резервов. При этом контроль за движением денежных потоков должен осуществляться в соответствии с бюджетом поступлений и расходовании денежных средств в устранении кассовых разрывов. Целью анализа денежных потоков является подготовка информации об объемах, временных параметрах, источниках поступления и направлениях расходования денежных средств, которая необходима для обоснованного принятия решений по управлению ими с учетом влияния объективных и субъективных, внутренних и внешних факторов. Анализ денежных потоков позволяет решать задачи оптимальности сроков и объемов заемных средств, оценки целесообразности привлечения кредита. В этом анализе рассматриваются 4 группы показателей:
- поступления;
- расходы (или «платежи»);
- их разница («сальдо» или «баланс»);
- наличие сальдо («сальдо нарастающим итогом», «аккумулированное сальдо»), соответствующее наличию средств на счёте.
Возникновение отрицательного сальдо по четвертому показателю означает появление непокрытых долгов.
В соответствии с международными стандартами учета и сложившейся практикой для подготовки отчетности о движении денежных средств используются два основных метода - косвенный и прямой.
Косвенный метод более распространен в мировой практике как метод составления отчета о движении денежных средств. Он включает в себя элементы анализа, так как базируется на составлении изменений различных статей бухгалтерского баланса за отчетный период, характеризующих имущественное и финансовое положение организации, а также включает анализ движения основных средств, их амортизацию и другие показатели, которые невозможно получить исключительно из данных бухгалтерского баланса. В результате применения косвенного метода финансовый результат (чистая прибыль) организации за период требуется в разность между величинами денежных средств, находящихся в распоряжении организации по состоянию на начало и конец отчетного периода. Прямой метод основан на информации обо всех операциях, произведенных в отчетном периоде по счетам банках и с кассовой наличностью, сгруппированной определенным образом.
Косвенный метод направлен на получение данных, характеризующих чистый денежный поток предприятия в отчетном периоде. Расчет чистого денежного потока предприятия косвенным методом осуществляется по видам хозяйственной деятельности и предприятию в целом. Прямой метод направлен на получение данных, характеризующих как валовой, так и чистый денежный поток предприятия в отчетном периоде. Он призван отражать весь объем поступления и расходования денежных средств в разрезе отдельных видов хозяйственной деятельности и по предприятию в целом.
Существует два основных вида денежных потоков:
- бездолговой денежный поток;
- денежный поток для собственного капитала.
Денежный поток для собственного капитала рассчитывается следующим образом: он равен чистый доход + балансовые начисления (износ, амортизация) + увеличение долгосрочной задолженности - прирост собственного оборотного капитала капитальные вложения снижение долгосрочной задолженности.
Бездолговой денежный поток = чистый доход (плюс процентные выплаты, скорректированные на ставку налогообложения) + балансовые начисления (износ, амортизация) - прирост собственного оборотного капитала капитальные вложения.
Анализ движения денежных средств прямым методом рассмотрим на примере ООО «Эталон». Для этого воспользуемся таблицей 4.
В данной таблице исследуем структуру положительных и отрицательных денежных потоков по организации в целом. При анализе прямым методом исходные данные для заполнения таблиц берутся из отчёта о движении денежных средств (форма №4) по соответствующим статьям.
Сальдо (остаток) денежных средств на конец периода можно определить прибавлением к сальдо денежных средств на начало периода итогового чистого изменения денежных средств.
Таблица 4
| Показатели | Поступило 2006 | Использовано 2006 |
Чистый поток (+, -) 2006 |
Поступило 2007 |
Использовано 2007 |
Чистый поток (+, -) 2007 |
Поступило 2008 |
Использовано 2008 |
Чистый поток (+, -) 2008 |
| Сальдо денежных средств на начало периода | 1 | 79 | 18 | ||||||
|
Движение средств по текущей деятельности |
4796 | 4718 | +78 | 6813 | 6874 | -61 | 9639 | 9634 | +5 |
|
Движение средств по инвестиционной деятельности |
- | - | - | - | - | - | - | - | - |
|
Движение средств по финансовой деятельности |
- | - | - | - | - | - | - | - | - |
| Итого чистое изменение денежных средств | 4796 | 4718 | +78 | 6813 | 6874 | -61 | 9639 | 9634 | +5 |
| Сальдо денежных средств на конец периода | 79 | 18 | 23 |
Движение денежных средств ООО «Эталон» по видам деятельности, тыс. руб.
Из таблицы 4 следует, что остаток денежных средств за анализируемый период увеличился на 22 тыс. руб.
Отсутствие средств от инвестирования покрывается чистыми денежными потоками от текущей деятельности, позволяющей осуществлять необходимые расходы по всем видам деятельности.
При этом наличие положительного чистого потока по текущей деятельности наиболее важно для перспективной финансовой устойчивости и платежеспособности организации, так как этот вид деятельности является основным.
Положительным моментом является увеличение остатка денежных средств за 2006 год - на 78 тыс.руб. В 2007 году остаток денежных средств снизился на 61 тыс.руб.
В таблице 10 определим удельный вес каждой статьи поступления и расходования средств отношением величины по соответствующей статье к сумме всех поступлений денежных средств.
Таблица 5
Анализ поступления и расходования денежных средств
| Показатели | 2006 | 2006 | 2007 | 2007 | 2008 | 2008 |
| тыс.р. | % | тыс.р. | % | тыс.р. | % | |
|
Поступление денежных средств - всего в том числе: |
4796 | 100 | 6813 | 100 | 9639 | 100 |
| выручка от продажи товаров, продукции, работ, услуг | 4796 | 100 | 6631 | 97,33 | 6193 | 64,25 |
| выручка от продажи основных средств и иного имущества | ||||||
| авансы, полученные от покупателей (заказчиков) | ||||||
| бюджетные ассигнования и иное целевое финансирование | 3230 | 33,51 | ||||
| безвозмездно | ||||||
| кредиты полученные | ||||||
| займы полученные | ||||||
| дивиденды, проценты по финансовым вложениям | ||||||
| прочие поступления | 182 | 2,67 | 216 | 2,24 | ||
|
Расходование денежных средств в том числе: |
4718 | 98,37 | 6874 | 100,90 | 9634 | 99,95 |
| на оплату приобретенных товаров, работ, услуг | 3400 | 70,89 | 4521 | 66,36 | 5462 | 56,67 |
| на оплату труда | 1260 | 0,26 | 2075 | 30,46 | 2151 | 22,32 |
| отчисления в государственные внебюджетные фонды | ||||||
| на выдачу подотчетных сумм | ||||||
| на выдачу авансов | ||||||
| на оплату долевого участия в строительстве | ||||||
| на оплату машин, оборудования и транспортных средств | ||||||
| на финансовые вложения | ||||||
| на выплату дивидендов, процентов по ценным бумагам | ||||||
| на расчеты с бюджетом | ||||||
| на оплату процентов и основной суммы по полученным кредитам, займам | ||||||
| прочие выплаты, перечисления и т.п. | 58 | 0,01 | 278 | 4.08 | 2021 | 20,97 |
|
Изменение денежных средств |
+78 | +1,63 | -61 | -0,90 | +5 | +0,05 |
Из таблицы 10 следует, что источником поступления в 2006 г. является выручка от продаж 100%.
Основным источником положительных потоков в 2007 и 2008 г.г. является выручка от продаж (соответственно 97,33% и 64,25%) и прочие поступления (2,67% и 2,24%).
В 2007 году ситуация изменилась: поступление денежных средств увеличилось за счет бюджетные ассигнования и иное целевое финансирование составляет 33,51%.
Чистый денежный поток (превышение поступлений над расходованием) в 2006году и в 2007 году составил соответственно 1,63% и 0,05% в общей сумме поступлений, а в 2008 году была иная ситуация: чистый денежный отток (превышение расходов над поступлением) составил 0,90%.
Результаты 2006 года показали, что организация способна генерировать положительные потоки, достаточные для покрытия необходимых расходов. Она способна создавать денежные резервы (чистый денежный поток).
Косвенный метод направлен на получение денных, характеризующих чистый денежный поток предприятия в отчетном периоде. Источником информации для разработки этим методом отчётности о движении денежных средств предприятия является отчётный баланс и отчёт о финансовых результатах.
Расчёт чистого денежного потока предприятия косвенным методом осуществляется по видам хозяйственной деятельности и предприятию в целом.
По операционной деятельности базовым элементом расчёта чистого денежного потока предприятия косвенным методом выступает его чистая прибыль, полученная в отчетном периоде. Путём внесения корректив чистая прибыль преобразуется затем в показатель чистого денежного потока.
Формула, по которой осуществляется расчет данного показателя пооперационной деятельности, в общем виде выглядит следующим образом:
ЧДПо = ЧП + А - КФВ - ДЗ - З + КЗ, где:
ЧДПо - сумма чистого денежного потока предприятия по операционной деятельности в рассматриваемом периоде;
ЧП - сумма чистой прибыли предприятия;
А - сумма амортизационных отчислений;
КФВ - изменение суммы краткосрочных финансовых вложений;
ДЗ - изменение суммы дебиторской задолженности;
З - изменение суммы запасов;
КЗ - изменение суммы кредиторской задолженности.
По инвестиционной деятельности сумма чистого денежного потока определяется как разница между суммой реализации отдельных видов внеоборотных активов и суммой их приобретения в отчетном периоде.
Расчёт этого показателя по инвестиционной деятельности осуществляется по формуле:
ЧПДи = - ОС - НА - НКЗ - ДФВ - Пр, где:
ЧПДи - сумма чистого денежного потока предприятия по инвестиционной деятельности в рассматриваемом периоде;
ОС - изменение суммы основных средств;
НА - изменение суммы нематериальных активов;
НКЗ - изменение суммы незавершенных капитальных вложений;
ДФВ - изменение суммы долгосрочных финансовых вложений;
Пр - изменение суммы прочих внеоборотных активов.
По финансовой деятельности сумма чистого денежного потока определяется как разница между суммой финансовых ресурсов, привлеченных из внешних источников, и суммой основного долга, а также дивидендов (процентов), выплаченных собственникам предприятия.
Формула, по которой осуществляется расчёт данного показателя по финансовой деятельности:
ЧДПф = СК + ДК + КК, где:
деятельности в рассматриваемом периоде;
СК - изменение суммы собственного капитала;
ДК - изменение суммы долгосрочных кредитов и займов;
КК - изменение суммы краткосрочных кредитов и займов.
Сумма денежных потоков по указанным трем направлениям деятельности предприятия образует чистый денежный поток. Величину чистого денежного потока можно рассматривать как потенциальный объем денежных средств, которым должно располагать предприятие по результатам своей деятельности.
Этот показатель рассчитывается по формуле:
ЧДП = ЧДПо + ЧДПи + ЧДПф
Использование косвенного метода расчёта движения денежных средств позволяет определить потенциал формирования предприятием основного внутреннего источника финансирования своего развития - чистого денежного потока по операционной и инвестиционной деятельности, а также выявить динамику всех факторов, влияющих на его формирование.
Рассчитаем для СПК «Малокрасноярский» чистый денежный поток косвенным методом. Для этого воспользуемся вспомогательными таблицами для расчёта чистого денежного потока по видам деятельности (операционной, инвестиционной, финансовой).
Таблица 6
Расчёт чистого денежного потока по основный деятельности, тыс. р.
| Показатель | Обозначение | 2006г. | 2007г. | 2008г. |
| Сумма чистой прибыли | ЧП | -202 | 1866 | 2089 |
| Сумма амортизационных отчислений | А | 528 | 326 | 409 |
| Изменение суммы краткосрочных финансовых вложений | ?КФВ | - | - | - |
| Изменение суммы дебиторской задолженности | ДЗ | -16 | -141 | -151 |
| Изменение суммы запасов | З | +388 | +1828 | +1255 |
| Изменение суммы кредиторской задолженности | КЗ | +4331 | -1024 | -1062 |
|
Сумма чистого денежного потока |
ЧДПо | +4285 | -519 | +332 |
Из таблицы 6 видно, что в 2006 году по сравнению с 2007 и 2008 г.г. сумма чистого денежного потока была значительно выше и составляла 4285 тыс.руб., за счет высокой кредиторской задолженности 4331 тыс. руб.В 2007 сумма чистого денежного потока была отрицательной и составляла 519 тыс. руб.В 2006 году наблюдается заметное уменьшение сумм дебиторской и кредиторской задолженности. Это значительным образом повлияло на сумму чистого денежного потока за данный год.
Движение денежных средств по инвестиционной и финансовой деятельности в ООО «Эталон» нет.
На основе данных таблиц 6 рассчитаем чистый денежный поток по предприятию в целом.
Таблица 7
Расчет чистого денежного потока по предприятию, тыс. р.
| Показатель | 2006 г. | 2007г. | 2008г. |
| ЧДПо | +4285 | -519 | +332 |
| ЧДПи | - | - | - |
| ЧДПф | - | - | - |
| ЧДП | +4285 | -519 | +332 |
Данные таблицы 7 показывают, что чистый денежный поток, рассчитанный косвенным методом, на 2008 год составил 332 тыс.руб. Если сравнить с 2006 годом, чистый денежный поток снизился на 3953 тыс.руб., а по сравнению с 2007 годом - вырос на 851 тыс.руб. Следует иметь ввиду, что в 2007 году сумма чистого денежного потока была отрицательной и составила 519 тыс.руб.
Помимо прямого и косвенного методов анализа денежных потоков в работах отечественных аналитиков предлагается использование факторного анализа денежных потоков, построенного на основе коэффициентного метода. В рамках данного метода предлагается изучать динамику различных коэффициентов. Предполагается, что это позволит выявить положительные и отрицательные тенденции, отражающие качество управления денежными средствами организации, а также разработать необходимые мероприятия для оптимизации ими.
В этой связи предлагаются следующие коэффициенты:
- достаточности чистого денежного потока;
- рентабельность израсходованных денежных средств;
- рентабельность поступивших денежных средств;
- рентабельность среднего остатка денежных средств.
Коэффициент достаточности денежного потока (Кд) рассчитывается по формуле:
Кд = П / Р * 100%, где:
П - сумма денежных притоков (поступления);
Р - сумма денежных оттоков (платежей).
Коэффициент рентабельности израсходованных денежных средств (Эр) рассчитывается по следующей формуле:
Эр = Ф / Р * 100%, где:
Ф - финансовый результат деятельности предприятия;
Р - сумма денежных оттоков (платежей).
Коэффициент рентабельности поступивших денежных средств (Эп) рассчитывается по следующей формуле:
Эп = Ф / П * 100%, где:
Ф - финансовый результат деятельности предприятия;
П - сумма денежных притоков (поступлений).
Коэффициент рентабельности остатка денежных средств (Эо) рассчитывается по следующей формуле:
Эо = Ф / Оср * 100%, где:
Ф - финансовый результат деятельности предприятия;
Оср - средний остаток денежных средств.
Рассчитаем данные показатели для ООО «Эталон». Для этого составим следующую таблицу.
Таблица 8
Расчет коэффициентов рентабельности для ООО «Эталон»
| Показатель | Обозначение | 2006г. | 2007г. | 2008г. |
| Сумма денежных притоков (поступления), тыс.р. | П | 4796 | 6813 | 9639 |
| Сумма денежных оттоков (платежей), тыс.р. | Р | 4718 | 6874 | 9634 |
| Финансовый результат деятельности предприятия, тыс.р. | Ф | -202 | 1866 | 2089 |
| Средний остаток денежных средств ,тыс.р. | Оср | 79 | 18 | 23 |
| Коэффициент достаточности денежного потока | Кд | 101,65 | 99,11 | 100,05 |
| Коэффициент рентабельности израсходованных денежных средств | Эр | - | 27,15 | 21,68 |
| Коэффициент рентабельности поступивших денежных средств | Эп | - | 27,39 | 21,67 |
| Коэффициент рентабельности остатка денежных средств | Эо | - | 10366,67 | 9082,61 |
Анализируя данные таблицы, можно сделать следующие выводы. Коэффициент достаточности денежного потока характеризует отдачу на вложенные средства. В 2006 и 2007 г.г. поступления покрывают расходы на 100,65% и 100,05% соответственно, а в 2008 году всего лишь на 99,11%.
Коэффициенты рентабельности характеризуют уровень отдачи денежных средств в финансовых результатах. Следует отметить, что применительно к 2006 году коэффициенты рентабельности рассчитать невозможно из-за отрицательного финансового результата.
Сумма расходов денежных средств в прибыли на 2007 год составляла 27,15%, а в 2008 году - 21,68%.
Сумма доходов денежных средств в сумме прибыли также снижается. По сравнению с 2007 годом в 2008 году произошло снижение на 5,72%. Аналогичная ситуация происходила и с суммой остатков денежных средств.
Заключение
Таким образом, по итогам контрольной работы можно сделать выводы, что на показатели деятельности предприятий оказывают воздействие как экономические, так и организационные факторы. Кроме того, предприятия как самостоятельные экономические субъекты хозяйственной деятельности обладают правом распределять результаты деятельности, т.е. прибыль, имеют экономическую свободу в выборе партнеров и делают этот выбор исходя только из целей экономической целесообразности и собственной выгоды. Необходимым элементом их хозяйствования в современных условиях является самостоятельность в организации снабжения производства сырьем, найме персонала и распоряжении произведенной продукцией, а также в решении вопросов, касающихся финансирования капитальных вложений, обеспечения предприятия оборотными средствами, и иных задач исходя из собственного видения перспектив осуществления производственной деятельности.
Для проведения финансового анализа используется бухгалтерская отчетность, отражающая конечные результаты конкретной деятельности предприятия, а также система расчетных показателей, базирующаяся на этой отчетности.
Активные формы управления денежными потоками дают возможность предприятию получать дополнительную прибыль, генерируя непосредственно его денежными активами. Речь идет в первую очередь об эффективном использовании временно свободных остатков денежных средств в составе оборотных активов, а также накапливаемых инвестиционных ресурсов для осуществления финансовых инвестиций. Высокий уровень синхронизации поступлений и выплат денежных средств по объему и во времени позволяет снижать реальную потребность предприятия в текущем и страховом остатках денежных активов, а также резерв инвестиционных ресурсов, формируемый в процессе осуществления реального инвестирования.
Управление денежными потоками особенно важно для организации с точки зрения необходимости:
- управление оборотным капиталом (оценки краткосрочных потребностей в наличных средствах и управления запасами);
- планирование временных параметров капитальных затрат;
- управления капитальными потребностями (финансирование за счет собственных средств или кредитов банка);
- управления затратами и их оптимизации с точки зрения более рационального распределения ресурсов предприятия в процессе производства;
- управления экономическим ростом.
В управлении денежными средствами возможны следующие проблемы:
- отсутствие полной оперативной информации по источникам денежных поступлений, о суммах и сроках предстоящих платежей;
- финансовые потоки разрознены и несогласованны во времени;
- запросы на финансирование часто не соответствуют реальным потребностям;
- решения о привлечении кредитов принимаются без необходимой оценки.
Таким образом, эффективное управление денежными потоками предприятия способствует формированию дополнительных инвестиционных ресурсов для осуществления финансовых инвестиций, являющихся источником прибыли.
Список использованной литературы
1. Аванесянц А.Л. Выбор политики комплексного управления текущими активами и текущими пассивами предприятия // Экономика и финансы.- 2006. № 28.
2. Баканов М.И., Мельник М.В., Шеремет А.Д. Теория экономического анализа. - М: Финансы и статистика, 2006.С.373-375
3. Богатырёва Е.И. Составление и консолидация отчёта о движении денежных средств // Бухгалтерский учёт.- 2004. № 5.
4. Бондарчук Н.В. Анализ денежных потоков от текущей, инвестиционной и финансовой деятельности организации // Аудиторские ведомости.-2002. №3.-С.56-61.
5. Быкова Е.В. Показатели денежного потока в оценке финансовой устойчивости
6. Вальтер О.Э., Понеделков Е.Н., Корнилин Д.А. Финансовый менеджмент.- М.: Колос,2005.176с.
7. Графов А.В. Оценка финансово-экономического состояния предприятия //Финансы.-2005. №7.-С.64-67.
8. Гуржиев А.Н. Перспективный анализ денежных потоков и его взаимосвязь с диагностикой банкротства // Экономика сельскохозяйственных и перерабатывающих предприятий.-2006.-№9. -С.49-54.
9. Гутова А.В. Управление денежными потоками: теоретические аспекты // Финансовый менеджмент.- 2004. № 4.
10. Зимин Н.Е. Анализ и диагностика финансово-хозяйственной деятельности предприятия. Учебник.- М: Колос С, 2005. С.234-245.
11. Игонина Л.Л. О механизмах переориентации денежных потоков в реальный сектор экономики. // Финансы.- 2007. № 10.
12. Кудина М.В. Финансовый менеджмент. -М.: ФОРУМ-ИНФРА-М, 2004.256с.
13. Макарова В.И., Репьев С.В. Управление денежными потоками предприятия // Экономика и производство.- 2003. № 4.
14. Морозов С. Управление активами // Аудит и налогообложение.- 2006.-№8.- С.22-26.
15. Морозов С. Денежные потоки предприятия // Аудит и налогообложение.-2006.-№1.-С.14-17.
16. Морозов С. Анализ денежных потоков предприятия // Аудит и налогообложение.-2005.-№3.-С.24-27.
17. Паронян А.С., Иваченкова Т.И. Управление оборотными активами в организациях АПК. // Финансовый менеджмент.- 2004. № 5.
18. Парушина Н.В. Анализ движения денежных средств // Бухгалтерский учёт.- 2006. № 5.
19. Побегуц И. Финансовый или статистический анализ // Аудит и налогообложение.-2004.-№4.-С.36-37.
20. Савицкая Г.В. Анализ хозяйственной деятельности предприятий АПК.- Минск: Новое знание, 2005.С.472-481.
21. Сорокина Е.М. Оценка и прогнозирование денежных потоков предприятий // Аудит и финансовый анализ.-2006.-№2.-С.105-113.
22. Успенский О.Г. О методе дисконтированных денежных потоков // Финансы.-2006.-№1.-С.57-58.
23. Чащин С.В. Функции управления финансами реализуемые в системе финансового контролинга // Экономика и финансы.- 2003. № 27.
Размещено на