Загальна характеристика основних економічних моделей
Сільське господарство Сполучених Штатів являє собою великий бізнес. Виник навіть спеціальний термін - „агробізнес". Під цим терміном розуміють весь агропромисловий комплекс від окремого фермера до мультинаціонального концерна-виробника хімікатів. Агробізнес включає фермерські кооперативи, сільські банки, перевізників сільськогосподарської продукції, торгівців споживчими товарами, виробників сільськогосподарського обладнання, харчопереробну промисловість, мережу продовольчих магазинів і багато інших підприємств.
Фактично американське сільське господарство перетворилося в агропромисловість - цей термін відображає масштабний, корпоративний характер багатьох сільськогосподарських підприємств в сучасній економіці США. В агропромисловість входять різні фермерські компанії і структури - від маленьких сімейних компаній до величезних конгломератів або міжнародних компаній, які володіють великими ділянками землі або виробляють продукти і матеріали, що використовуються фермерами.
Поява в кінці XX ст. агропромисловості означала одночасне зменшення кількості ферм і збільшення їх розмірів. В 1940 р. існувало 6 млн. ферм із середньою площею 67 га. В кінці 1990-х pp. існували лише приблизно 2,2 млн. ферм із середньою площею 190 га. Приблизно в цей же період впала зайнятість в сільському господарстві - від 12,5 млн. в 1930 р. до 1,2 млн. осіб в 1990-х pp., при тому, що загальна чисельність населення збільшилася більше ніж вдвічі. В 1900 р. фермери становили половину всієї робочої сили, а в кінці минулого століття на фермах працювало лише 2 % [94].
Протягом багатьох років після Великої депресії 1930-х pp. періоди спаду, які характеризувалися повільними темпами економічного зростання і високим безробіттям, вважалися найбільш серйозною загрозою для економіки. Коли вірогідність настання чергового спаду ставала більш реальною, держава намагалася зміцнити економіку шляхом значного збільшення власних витрат або скорочення податків, з тим, щоб стимулювати більш високий рівень витрат споживачами, а також шляхом швидкого нарощування грошової маси. У 1970-ті pp., значне зростання цін, особливо на енергоносії, викликало серйозні побоювання інфляції, тобто підвищення загального рівня цін. В результаті державна влада переключилася з боротьби з економічним спадом на зусилля по контролю за інфляцією шляхом скорочення витрат, підтримання рівня оподаткування та стримування зростання грошової маси [88].
2.5 Американський досвід подолання „великої депресії"
Криза є найскладнішою та найсуперечливішою фазою економічного циклу. З нею, з одного боку, пов'язані руйнівні сили: скорочення виробництва, масові банкрутства, безробіття, зниження життєвого рівня, наступ на соціальні завоювання трудящих і демократію, політична напруга, а з другого - криза виконує творчу функцію: циклічні коливання ділової активності є однією з умов економічного зростання, а сама криза - активною складовою частиною творчого процесу. Прискорюючи відмирання застарілих економічних систем, вона одночасно є важливою ланкою, що прискорює технічне і технологічне оновлення виробництва, структурну перебудову економіки. Звідси випливає висновок про те, що антициклічне регулювання має свої межі, оптимальні норми, а штучне переривання кризи не завжди обґрунтоване.
Двоїста природа кризи виявляється в тому, що, з одного боку, вона є наслідком внутрішніх суперечностей системи, а з другого -формою їх розв'язання, виконуючи функцію оздоровлення (санації) економічної системи.
Можливості застосування антициклічної політики неоднозначні в різних економічних системах і конкретних історичних умовах. Зрозуміло, що уразливість економічної політики України та інших країн колишнього СРСР і східноєвропейських країн ґрунтувалася на тому, що багато років в її структурі не було елементів антициклічного регулювання, запропонованих ще Д. Кейнсом в 30-ті роки XX ст.
На рисунку 2.1 зображена динаміка ВВП, капітальних інвестицій і реальної заробітної плати в США від початку падіння економіки (1929 р.) до її відновлення (1937 p.). Як видно з рисунка 2.1, під час кризи найменше падіння характерне для такого показника як реальна заробітна плата. Про це свідчать такі дані: в 1933 р., в період найнижчого рівня кризи, при падінні ВВП на 30,7 % реальна заробітна плата знизилася лише на 15,3 %.
Розрахунки показали, що в 1933 р. порівняно з 1929 р. валові приватні внутрішні інвестиції в економіку США зменшилися в 4 рази, а валовий приватний внутрішній продукт зменшився всього в 1,45 рази (або співвідношення 4/1,45 = 2,76 разу). Таким чином, під час кризи 1929-1933 pp. інвестиції зменшувались швидше, ніж падали обсяги ВВП.
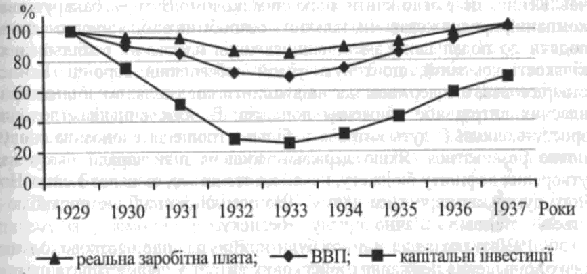
Рис.
2.1
- Динаміка
реальної заробітної
плати, ВВП
та капітальних
інвестицій
в США
В процесі відновлення економіки в 1937 р. інвестиції становили 69 % від їх рівня в 1929 р., а ВВП досяг 102,9 % рівня цього року. Таким чином, слід констатувати сприятливу роль кризи, яка проявилася в підвищенні використання внутрішніх резервів, що стало причиною зменшення потреб в додаткових інвестиціях на одиницю приросту ВВП. За 1934-1937 pp. 1 дол. додаткових інвестицій створював 3,7-6,5 дол. приросту ВВП. Інакше кажучи, в період відновлення економіки мультиплікатор порівняно зі звичним рівнем для умов стабільного зростання 2,0 підвищився в 1,98-3,25 рази (в середньому в 2,8 рази).
Аналогічне явище спостерігалося в період Другої світової війни - мультиплікатор інвестицій за 1941-1944 pp. знаходився в межах 5,32-8,3 і вище. Так, інвестиції в 1944 р. знизилися порівняно з 1940 р. з 11128 млрд. до 7008 млрд. дол., або в 1,59 рази, а ВВП зріс з 112679 млрд. дол. до 159188 млрд. дол., або в 1,41 рази.
У 1930-ті pp., коли Сполучені Штати виходили з Великої депресії, уряд почав використовувати податково-бюджетну політику не тільки для забезпечення власних потреб або проведення визначеної соціальної політики, але й в інтересах загального економічного зростання і стабільності. Розроблювані стратегій знаходилися під впливом Джона Мейнарда Кейнса, англійського економіста, що стверджував у своїй праці „Загальна теорія зайнятості, прибутку і грошей" (1936 p.), що масове безробіття його часу було викликане недостатнім попитом на товари і послуги. За Кейнсом, люди не мали достатніх доходів для купівлі усього, що могла виробити економіка, тому ціни падали, компанії зазнавали збитків або банкрутіли. Без втручання уряду, зазначав Кейнс, це могло стати порочним колом. В міру банкрутства компаній, продовжував він, кількість безробітних збільшується, приводячи до подальшого зменшення доходів населення і збільшення кількості компаній, що тонуть у цій небезпечній воронці. Кейнс стверджував, що держава здатна зупинити спад шляхом збільшення власних витрат або зниження податків. В обох випадках доходи зростуть, люди будуть витрачати більше грошей і економіка знову почне розвиватися. Якщо держава змушена піти заради цього на утворення дефіциту бюджету, нехай це станеться, зазначав Кейнс. На його думку, альтернатива цьому - економічний спад, що поглиблюється, - становить значно більшу небезпеку.
У 1930-ті роки ідеї Кейнса були прийняті лише частково, однак різке збільшення державних військових витрат у період Другої світової війни, схоже, підтвердило його теорії. Коли витрати уряду підскочили, доходи людей зросли, фабрики знову запрацювали на повну потужність, і про тягар депресії стали забуватися. Після війни економіку продовжував підживлювати раніше стримуваний попит багатьох родин, що довгий час відкладали на майбутнє придбання житла і народження дітей.
До 1960-х років розробники стратегій, здавалося, стали прихильниками теорій Кейнса. Однак зараз, оглядаючись назад, більшість американців вважає, що тоді уряд зробив ряд помилок в сфері економічної політики, що, зрештою, призвели до перегляду податково-бюджетної політики. Зменшивши податки в 1964 р. для стимулювання економічного зростання і скорочення безробіття, президент Ліндон Б. Джонсон (1963-1969 pp.) і Конгрес почали реалізацію дорогих програм, пов'язаних із витратами усередині країни і покликаних полегшити тягар бідності. Джонсон також збільшив військові витрати, оплачуючи участь Америки у В'єтнамській війні. Ці масштабні державні програми в сполученні з великими споживчими витратами підвищували попит на товари і послуги до обсягів, що перевищували можливості економіки. Заробітна плата і ціни почали зростати. Незабаром зростання заробітної плати і цін стали нейтраллізувати один одного. Подібне збільшення всіх цін по спіралі називається інфляцією.
Кейнс стверджував, що під час таких періодів надмірного попиту уряд має зменшувати витрати або підвищувати податки для запобігання інфляції. Однак антиінфляційна податково-бюджетна політика часто виявляється політично невигідною через свою непопулярність, і уряд опирався переходові до неї. Потім на початку 1970-х pp. в країні почався різкий підйом світових цін на нафту і продукти харчування. Це поставило перед розробниками стратегії гостру дилему. Традиційна антиінфляційна стратегія полягала в обмеженні
попиту за допомогою урізування федеральних витрат або підвищення податків. Але це призвело б до відпливу доходів з економіки, що і без того страждала від підвищення цін на нафту. Результатом стало б різке підвищення безробіття. Якби розробники стратегії вирішили протидіяти втратам доходів, викликаних зростанням цін на нафту, їм би довелося збільшити витрати або зменшити податки. Оскільки жоден з цих методів не міг збільшити пропозицію нафти і продуктів харчування, підвищення попиту без зміни пропозиції призвело б лише до зростання цін.
Президент Джиммі Картер (1977-1981 pp.) намагався розв'язати дилему за допомогою двокомпонентної стратегії. Він направив податково-бюджетну політику на боротьбу з безробіттям, допускаючи роздування федерального дефіциту і створюючи програми збільшення зайнятості для згладжування циклічності економіки. Для боротьби з інфляцією він створив програму добровільного контролю над заробітками і цінами. Жоден з компонентів цієї стратегії не працював належним чином. До кінця 1970-х pp. країна страждала від високого рівня безробіття і високої інфляції.
Багато американців бачили в стагфляції свідчення практичної неспроможності теорії Кейнса, до того ж, інший фактор ще сильніше знизив здатність уряду використовувати податково-бюджетну політику для управління економікою. Тепер постійним елементом податково-бюджетної ситуації, схоже, став дефіцит бюджету.
На кінець 1990-х pp. розробники стратегії були менш схильні, ніж їхні попередники, використовувати податково-бюджетну політику для досягнення масштабних економічних цілей. Замість цього вони зосередилися на більш вузьких змінах політики в інтересах зміцнення окремих компонентів економіки. Президент Рейган і Джордж Буш (1989-1993 pp.) намагалися зменшити податки на доходи з капіталу, тобто підвищити добробут нації за рахунок збільшення цінності таких активів, як власність або акції. Вони зазначали, що такі зміни будуть стимулювати заощадження й інвестування. Демократи опиралися цьому, стверджуючи, що такі зміни принесуть колосальну вигоду багатим. Але, коли дефіцит бюджету зменшився, президент Клінтон (1993-2001 pp.) поступився у цьому питанні, і максимальна ставка податку на дохід з капіталу зменшилася в 1996 р. з 28 до 20%. Клінтон тим часом також намагався впливати на економіку, створюючи різні програми в галузі освіти і професійного навчання, спрямовані на створення висококваліфікованої, а отже, більш продуктивної і конкурентоспроможної робочої сили [96].
Незважаючи на різну економічну політику республіканської і демократичної адміністрацій, макроекономічні результати виявилися дуже схожими. При Рейгані зниження податків і наростаючий бюджетний дефіцит привели до приросту ВВП темпом 3,4%. При Клінтоні підвищення податків і профіцит дали середньорічний приріст 3,6 %. При обох президентах у 1980-1990-х pp. ставка відсотка знижувалася, а курс акцій на фондовій біржі зростав. У підсумку рішуча політика президентів, що діяли, не ухиляючись від головних проблем свого часу, стимулювання виникнення різних комплексів заходів, що виявилися найбільш придатними для забезпечення зростання. В одному випадку це означало зниження податків, в іншому - їх підвищення, іноді було більше регулювання, іноді -менше.
2.6 Американський досвід податково-амортизаційного регулювання економічних процесів
Кожній фазі економічного циклу: кризі, депресії, пожвавленню та підйому відповідали певні коригуючи дії уряду США, вивчення яких, на наш погляд, може бути корисним для сучасної української економіки, що знаходиться в стані затяжної економічної кризи.
З початку 1960-х pp. уряд США вимушений був пристосувати податкову політику до нових умов і проблем. В 1963-1969 pp. відбувався процес розвитку нових галузей економіки і повного омолодження старих традиційних галузей промисловості. Більшість компаній знищували старі підприємства і на їх місці будували нові, з урахуванням вимог НТП. З боку держави були введені додаткові скидки з податків на нові інвестиції, знижені податки на прибуток корпорацій з 52 до 50 % в 1964 р. і 48 % в 1965 p., з середини 1966 р. поновлені пільги на прискорену амортизацію основного капіталу. В результаті в загальному обороті американських корпорацій в 1968 р. 40-50 % становили продукти, які взагалі не випускалися 10 років і на них припадало 70-75 % прибутків. Американська економіка потребувала заміни всього 14 % основних фондів.
З метою уникнення шкідливих наслідків перенапруження економіки в 1967 р. було вжито ряд коригуючих заходів: відмінено податкову знижку на капіталовкладення в нове обладнання та систему прискореного амортизаційного списання невиробничих споруд, підвищено ставку внесків у фонд соціального страхування з 8,8 до 9,6 %. В результаті вже в І кварталі 1967 р. затрати американських корпорацій на будівництво нових підприємств і купівлю обладнання помітно скоротилися.
Під час кризи 1970-1971 pp. було проведено чергову податкову реформу з метою пом'якшення можливих негативних наслідків скорочення капіталовкладень та пожвавлення інвестиційної діяльності. В період підйому 1972-1973 pp. прискореному зростанню капіталовкладень в США сприяло накопичення у приватних компаніях величезних амортизаційних фондів в результаті лібералізації правил амортизації основного капіталу і різних податкових пільг.
Особливістю інвестиційного процесу в період підйому 1976-1979 pp. була висока частка інвестицій на відновлення засобів виробництва. В результаті частка фізично та морально застарілих фондів в її виробничому апараті скоротилася з 16% на початку 1977 р. до 11 % в кінці 1978 р. В кінці 1970-х pp. (1978-1979 pp.) в США і Японії з'явилась теза про необхідність реіндустріалізації економіки, її технічне переоснащення на базі широкого впровадження найбільш сучасних і ефективних технологій, найновіших видів обладнання з метою подолати процес швидкого технічного (морального) старіння.
В другій половині 1980-х років нарощування випуску і використання найновішого обладнання стало невід'ємною рисою капіталістичної раціоналізації виробництва. Ефективне використання нових технологічних процесів в промисловості, ж і в системі послуг, пов'язано, перш за все, з широким використанням комп'ютерної техніки. Однак її впровадження потребувало подальшої перебудови виробничих процесів, детального врахування інтересів споживачів продукції, підвищення кваліфікації кадрів на всіх рівнях від робітника до менеджера.
Державне втручання в економіку стало набувати більш опосередкованого характеру, орієнтуючись на створення сприятливих умов для функціонування приватного бізнесу. З цією метою було проведено декілька податкових реформ, здійснено дерегулювання банківської сфери, відмінено багато правил, що регламентували діяльність компаній і кредитних закладів. Конкуренція, яка посилилася в цих умовах, примусила капіталістичні корпорації енергійно модернізувати не тільки технологічні процеси, але й системи руху економічної інформації і прийняття рішень. Загальним результатом стали підвищення гнучкості управлінських систем, їх більша орієнтованість на споживача і кінцевий результат (зростання збуту і прибутків).
Економічне зростання американської економіки за період 1983-2000 pp. - найбільш тривале з будь-коли досягнутих Америкою в мирний час - свідчить про те, що при адекватних діях уряду воно стимулює як розширення податкової бази, так і забезпечення прогресивних зрушень в структурі усієї економічної системи.
Значна роль у визначенні темпів американської економіки та її міжгалузевої структури належить широкому впровадженню в 1973-1976 pp. і особливо після 1981 р. ефективних систем прискореної амортизації. Загальна сума пільг, наданих державою приватному капіталу в США внаслідок використання прискорених методів амортизації, оцінюється за 10 років (1971-1980 pp.) приблизно в 40 млрд. дол. Уже в 1983 р. загальна сума пільг, які отримали приватні корпорації, становила 33,2 млрд. дол., а в 1984 р. - більше 50 млрд. дол.
Дуже важливим висновком є те, що податкова, амортизаційна і кредитна політика не є чимось застиглим, а залежать від економічної кон'юнктури. Крім того, слід відзначити, що в американській податковій політиці відсутні різкі зміни: податки зменшувалися з 52 % до 50 % і до 48 %, а потім, через кілька років, до 44 %.
В узагальненому вигляді заходи податково-амортизаційної політики уряду США та їх результативність подані в таблиці 2.2.
Аналіз американського досвіду показав, що будь-яка економічна криза є вибухом усіх протиріч процесу відтворення. Вона насильно вирівнює диспропорції, створюючи основу майбутнього економічного зростання. Матеріальною основою цих циклів є фізичне оновлення основних засобів виробництва, насамперед їхньої найактивнішої частини - знарядь праці. Отже, виробництво засобів виробництва виконує в механізмі циклічності базову функцію, у процесі циклічних коливань вони відчувають найбільше навантаження. Циклічність, що викликана оновленням основних виробничих фондів, не обов'язково призводить до спаду виробництва. Економіці внутрішньо притаманні властивості запобігання таким виробничим спадам.
Таблиця 2.2 - Заходи податкової, амортизаційної та кредитної політики уряду США спрямовані на вдосконалення економічної структури
| Заходи уряду, роки, суть | Мета | Результат |
| 1 | 2 | 3 |
|
Податкова реформа 1964-1965 pp. 1) введені додаткові знижки з податків на нові інвестиції; 2) знижені податки на прибутки корпорацій з 52 до 50 % в 1964 р. і 48 % в 1965 p.; 3) з середини 1966 р. поновлені пільги на прискорену амортизацію основного капіталу. |
Перебудувати структуру промисловості і докорінно оновити парк машин та обладнання на новій технічній основі. | В загальному обороті американських корпорацій в 1968 р. 40-50 % становили продукти, які взагалі не випускалися 10 років і на них припадало 70-75 % прибутків. Американська економіка потребувала заміни всього 14 % основних фондів. |
|
Коригувальні ди у вересні 1966 р. - грудні 1967 р. 1) відмінена 7 % податкова знижка на капіталовкладення в нове обладнання, а також система прискореного амортизаційного списання невиробничих споруд; 2) ставка внесків у фонд соціального страхування підвищена з 8,8 до 9,6 %; 3) подорожчання кредиту до 6,5 % в кінці 1968 р і до 7,5 % в лютому 1969 р. |
Уникнути шкідливих наслідків перенапруження економіки і загальмувати розвиток інфляційних процесів. Обмежити зростання споживання і виробництва. | Уже в І кварталі 1967 р. Затрати американських корпорацій на будівництво нових підприємств і купівлю обладнання помітно скоротилися |
|
Податкова реформа 1969-1971 pp. 1) відновлено 7 % податкову знижку з інвестицій та введено додаткову знижку на купівлю обладнання американського виробництва; 2) відмінено акцизний збір при купівлі автомобілів; 3) підвищено неоподатковуваний мінімум, зменшений податок на прибутки корпорацій; |
Пом'якшення можливих негативних наслідків скорочення капіталовкладень для економіки. Пожвавлення інвестиційної діяльності. |
Ці заходи забезпечили монополіям додаткові засоби в обсязі 11,2-11,8 млрд. дол. за рік, що дозволило корпораціям додатково заощадити 20 млрд. дол. за 1969-1971 pp. |
|
Податкова реформа 1969-1971 pp. 4) зменшені на 20 % діючі терміни амортизації обладнання і встановлено 8-річний термін амортизації для всіх видів обладнання; 5) знижена облікова ставка банків федеральної резервної системи з 6 % в жовтні 1970 р. до 4,5 % в кінці 1971 р |
В 1970 р. загальна сума амортизаційних фондів оцінювалася в 55 млрд. дол., в 1972 р. - 66 млрд .дол. і в 1973 р. -73 млрд. дол. | |
|
Податкова реформа 1975-1976 pp. 1) збільшено податкову знижку по інвестиціях і одночасно зменшений податок на прибуток; 2) в 1978 р. закріплено пільги для корпорацій і затверджено постійно діючу ставку податку з прибутку в розмірі 44 %, а знижку по інвестиціях - 10 %; 3) підвищено ставку внесків у фонд соціального страхування, що вноситься однаковими частками наймачами і найманими до 5,85 % для кожної сторони в 1974 p., а на початку 1977 р. - до 6,15 %. |
Замінити антиінфляційні податкові заходи антикризовими з метою пожвавлення економічної кон'юнктури. Стимулювати виробництво та споживчий попит, стримати інфляцію і вирішити енергетичні труднощі. | Корпорації широко використовують систему прискореної амортизації. При виплаті податків на прибуток компаній бізнес практикує списання витрат на дослідження, відрахування від прибутків у вигляді дарів, пільги корпораціям окремих галузей, в тому числі стратегічно важливим. Частка фізично і морально застарілих фондів в промисловості скоротилася з 16 % на початку 1977 р. до 11 % в кінці 1978 р. |
|
Податкова реформа 1981 р. 1) спрощено метод нарахування амортизації: введено нові правила системи прискореного списання витрат (СПКВ); 2) знижено ставки податків на доходи фізичних осіб: з 1 жовтня 1981 р. - на 5 %, а в наступні 2 роки - ще на 20 %; 3) введено значні податкові пільги на нетрудові доходи (дари, відсотки, дивіденди, доходи від угод з цінними паперами, нерухомістю). |
Стимулювати розвиток економіки та ділової активності, збільшити прибутки компаній і відповідно можливості поповнення бюджету. | Фактична сума пільг, яку отримали приватні корпорації в 1983 p., становила 33,2 млрд. дол., а в 1984 р. -більше 50 млрд. дол. В 1984 р. частка пільг в прирості особистих доходів населення становила 39 %. Грошові вклади населення збільшилися на 1/3. |
|
Податкова реформа 1986-1988 pp. 1) відмінено частину податкових пільг (перш за все податковий кредит на обладнання); 2) проводиться дерегулювання банківської системи зменшується регламентування діяльності компанії. |
Державне втручання в економіку зведено до мінімуму і полягає в створенні умов для приватного бізнесу та в антикризових заходах. | Темпи зростання валового внутрішнього продукту знизилися з 4,7 в 1983-1986 рр до 2,42 в 1988-1990 pp. |
|
Державне регулювання 1990-2000 pp. 1) до 1999 р. продовжено дію пільги, яка знижує податок фірм в розмірі 20 % затрат на дослідження та розробки; 2) в 2000 р. федеральна резервна служба двічі знижувала ставки кредитування. |
Розширилася податкова база. Прискорено економічне зростання, що базується на розширенні споживчого та інвестиційного попиту. |
2.7 Зміна макроекономічної моделі
Під час Великої депресії та одразу після неї класична ліберальна теорія значною мірою себе дискредитувала і втратила лідируючі позиції. Побоюючись повторення депресії США, інші провідні капіталістичні країни прийняли проект програм соціального забезпечення і погодилися на більш активну роль держави в регулюванні економіки. Втручання держави в економіку і соціальну сферу постійно розширювалося. Це проявилося в зростанні державних витрат (на кінець 1980-х років вони становили 34% від ВВП), кількості різноманітних держаних субсидій, соціальних програм, масштабів державного регламентування. Загальні підсумки провідних капіталістичних країн за 25 років, після закінчення Другої світової війни виявилися найкращими з тих, які їм будь-коли вдавалося досягти. З цієї причини час з 1950 по 1973 рр. часто називають „золотим віком" капіталізму.
З початку 1970-х pp. почався поступовий відхід від кейнсіанського регулюючого підходу, який був замінений новим варіантом класичного лібералізму.
З 1973 р. до початку 1990-х pp. для розвинутих капіталістичних країн характерні повільні темпи зростання та серйозна економічна і фінансова нестабільність. Уряд США з кінця 1970-х років почав здійснювати неоліберальну політику.
На рубежі 1980-х pp. США прийшли до суттєвого перегляду ролі і задач держави в економіці. Держава відмовилася від багатьох функцій, які знижують макроекономічну ефективність, - надмірних державних витрат, чисельних програм соціальної допомоги, невиправданого субсидування цілих галузей і окремих підприємств - і зробила ставку на підтримку приватного підприємництва, створення оптимальних умов для його функціонування.
Після декількох років повільного відновлення економіки внаслідок спаду 1990-1991 pp. американська економіка, починаючи з 1995 p., стала відносно швидко зростати. Щорічні темпи приросту реального ВВП перейшли межу 4 %. Темпи економічного розвитку за період з 1995 по 2000 рр. перевищували показники 1960-х pp. - найбільш сприятливого періоду, відзначеного в США. Це дозволило експертам зробити висновок про переваги неоліберальної перебудови [92].
Перехід до неоліберальної концепції макроекономіки пов'язаний із переконаннями багатьох економістів, що, починаючи з кінця XX ст., створена база для зникнення умов економічного циклу в його загальновизнаному вигляді.
Взагалі, як вважають Мартін Бейлі, Роберт Лоуренс та Кетрін Шоу, члени ради економічних консультантів при Президенті США, зростання є певною рисою економічного досвіду США в XX ст., але лише в довгостроковому аспекті. В середньо- і короткостроковому аспектах зайнятість і доходи часом різко відхилялися від зростаючого тренду. Економіка періодично піднімалася до свого часового піку, а потім відкочувалася назад до нижньої точки, від якої починався новий підйом. Хоча цей цикл був постійно властивим і націонаггьному господарству США, ряд спостерігачів вважають, що в 1990-х pp. економіка фундаментально змінилася і поняття традиційного ділового циклу застаріло.
Якщо виміряти вагу економічних коливань втратами виробництва в роки спадів, то 14 рецесій в 1900-1953 pp. обійшлися в середньому втроє дорожче, ніж наступні сім. Навіть якщо виключити Велику депресію 1930-х pp., то і тоді спади більш раннього періоду були в 1,5 рази важчими, ніж рецесії в 1954-1999 pp. Середній розмах циклічних коливань в останньому періоді був вдвоє меншим. Середня тривалість фаз підйому зросла з 2,5 до 5 років, а фаза спаду скоротилася з 17 до 11 місяців.
Серед причин послаблення циклу - зміни в характері економіки США. В минулому одним із найбільш нестійких компонентів ВВП були товарні запаси. Сьогодні фірми намагаються працювати із значно меншими товарними запасами, ніж раніше, і можуть краще пристосовувати їх до кон'юнктури, яка змінюється. Структура виробництва також змінилася в бік від секторів, більше схильних до коливань, до менш нестійких. Попит на послуги, який відрізняється відносно невеликою чутливістю до циклічних коливань, становить більше половини ВВП порівняно з 1/3 в 1950 р. Навпаки, на частку чутливої до циклу обробної промисловості припадає сьогодні менша частина сукупного виробництва і зайнятості, ніж в минулому. Зростаюча роль стабілізаційної політики - фіскальної і кредитно-грошової, - протидіючої дестабілізуючим впливам на економіку, також сприяла вирівнюванню ділового циклу.
3. Російський варіант перехідної економіки
3.1 Історичний підхід до модернізації російської економіки
Аналітичні дослідження, виконані в роботі [99], показали, що в 2001 р. відставання Росії за рівнем показника ВВП на душу населення становило від США - 65 років, Великої Британії - б7 років, Канади - 60 років, Швеції - 57 років, Франції - 50 років. Протягом двох століть дистанція за рівнем розвитку між Росією і найбільшими країнами континентальної Європи залишалася досить стабільною і становила приблизно два покоління (50-65 років). Почавши сучасне економічне зростання приблизно на два покоління пізніше, ніж воно почалося в Західній Європі, у 80-х pp. XIX ст. Росія зберігала сформовану дистанцію.
Вільям Естерлі в роботі [111] ввів в оборот такий термін, як „здатність національних інститутів забезпечувати сучасне економічне зростання". Застосувавши це визначення до реалій російського розвитку останніх півтора століть, можна сказати, що здатність російських соціально-економічних інститутів забезпечити економічне зростання була протягом усього цього періоду на середньосвітовому рівні. Якщо прийняти гіпотезу, що дистанція, що існувала протягом півтора століть, збережеться і далі, то через 50-65 років рівень життя, структура зайнятості, інфраструктура в Росії будуть приблизно такими ж, якими вони є сьогодні у Франції або Німеччині.
Екс-міністр РФ Е. Ясін [100] в історичному аспекті виділяє два шляхи розвитку Росії: 1) зверху і 2) знизу. Росія остаточного вибору свого варіанта розвитку ще не зробила. Перший варіант має немало прихильників.
Шлях перший - модернізація зверху - це шлях посиленого впливу державної влади на досягнення цілей модернізації. Це означає перерозподіл валового продукту на користь держави, концентрації в її руках ресурсів, необхідних для масових державних інвестицій в реконструкцію народного господарства, а також масштабне використання владного адміністративного або навіть репресивного ресурсу для спонукання людей до дій в цілях модернізації, заради „суспільного блага" в інтерпретації влади. Це повернення до мобілізаційної економіки, яка панувала в Росії більше 70 років і призвела її до краху. Це була друга масштабна спроба модернізації зверху в російській історії. Перша, здійснена Петром Великим, вважається канонічно успішною, яка дійсно привела країну в ряди сучасних держав, хоча вона і коштувала їй третини населення.
В умовах сучасної Росії перший шлях приречений на провал, який став би для неї дійсно трагедією. Історичний досвід показує, що модернізація зверху може бути успішною після тривалого періоду спокійної еволюції без втручання держави, причому видимий успіх іноді досягається на відносно коротких відрізках часу, що посилює її привабливість. А потрясіння, які вона викликає, звичайно виявляються настільки віддаленими, що їх з давно здійсненою та возвеличеною істориками модернізацією зверху вже ніхто і не пов'язує. Так, визнано, що Жовтнева революція в основному була обумовлена половинчастістю селянської реформи, але при цьому не завжди згадують, що петровські реформи зміцнили кріпосницькі порядки в Росії, тоді як в Європі від них уже відмовлялися, і тим самим закріпили та посилили надовго соціально-економічну відсталість країни. Те, що при Петрі було джерелом сили, при Миколі І стало джерелом слабкості, а при Миколі II - основою революційних потрясінь.
Але для петровської модернізації зверху умови були сприятливі: країна була готова до них, а, крім волі монарха, ніякої іншої суспільної сили не було.
Сталінська модернізація зверху була якісно іншою: вона спиралася на