Анализ производственно-хозяйственной деятельности ОАО "институт ЮЖНИИГИПРОГАЗ" ЗА 1997 ГОД
То есть равно абсолютному значению отклонения. Но изменение себестоимости выполняемых работ и цены произошло в результате инфляционных процессов.
1.2.3 Анализ эффективности использования средств.
Рентабельность характеризует относительную прибыльность предприятия (прибыль на 1 грн.).
Рентабельность производства определяется по формуле:
R = Пб / [Cоф + Снос] ∙ 100,%
где Пб - балансовая прибыль, тыс грн.
Соф- стоимость основных фондов, тыс. грн
Снос - стоимость нормируемых оборотных средств, тыс. грн
R= 765,1 / (24031,6 + 5881,9) ∙ 100 = 2,5%
Рентабельность работ определяется по формуле:
R = (Пр / С) ∙ 100%
где Пр - прибыль от реализации, тыс. грн.
С - себестоимость работ, тыс. грн.
R =765,1 / 3094,5 ∙ 100= 25 %
При выборе делового партнерства для характеристики прибыльности предприятия применяют различные показатели.
Коэффициент кумулятивной прибыльности, который определяется по формуле:
Кп = Пб / Вб ∙ 100,%
где Вб - совокупные активы, тыс. грн.
Кп = 765,1 / 18066,1 ∙ 100 =4,2 %
Данный коэффициент характеризует отдачу активов предприятия.
Эффективность уставного фонда определяется по формуле:
Эуф = Пб/ Уф ∙ 100,%
где Уф - уставной фонд предприятия, тыс. грн.
Эуф = 765,1 / 1628,7 ∙ 100 = 47 %
Эффективность собственного капитала определяется по формуле:
Эск= Пб/ Сср ∙ 100,%
где Сср - собственные средства предприятия, тыс. грн.
Эск = 765,1/ 14347,1 ∙ 100 = 5,3 %
Показатель рентабельности реализации определяется по формуле:
Кр.реал. = Пр/ Ор ∙ 100,%
где Ор - объем реализации, тыс.грн
Кр.реал = 765,1/ 3886,6 ∙ 100 = 19,6 %
Показатели рентабельности реализации, эффективности собственного капитала и кумулятивной прибыльности тесно связаны.
Таким образом, несмотря на то, что институт обладает довольно стабильной финансовой устойчивостью и стабильностью, финансовые результаты его работы явно неудовлетворительные. Это в основном связано с падением объема проектных работ в связи с кризисными явлениями в экономике стран предприятия которых являются заказчиками работ института. Поэтому даже при существенном снижении себестоимости работ финансовые результаты работы института по сравнению с предыдущим годом ухудшились. Очевидно, в этих условиях институт должен расширить номенклатуру проектных работ, чтобы увеличить их объемы.
1.3 Анализ распределения прибыли
Как видно на рисунке 1.1 объем реализации равен 3886,6 тыс.грн. Из них себестоимость составляет 3094,5 тыс.грн. и прибыль от реализации 765,1 тыс.грн. Балансовая прибыль с учетом результата внереализационных операций равна 766 тыс.грн. 386,6 тыс.грн. из этой суммы направлено в бюджет в виде
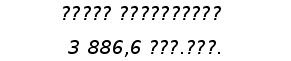





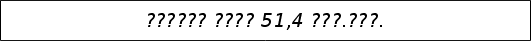



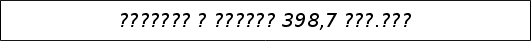
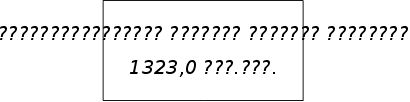
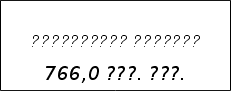
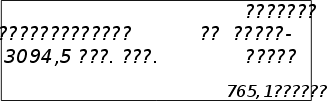

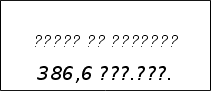
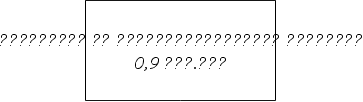
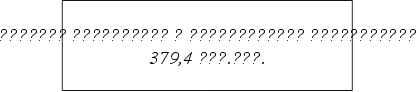
Рисунок 1.1 – Схема распределения прибыли в 1997 году
налога на прибыль, а оставшиеся средства в размере 379,4 тыс.грн. представляют собой прибыль оставшуюся в распоряжении предприятия.
Эта прибыль и прибыль нераспределенная из прошлых периодов направляется на:
Платежи в бюджет – 398,7 тыс. грн.
Развитие производства – 46,1 тыс. грн.
Социальное развитие – 107,3 тыс. грн.
Материальное поощрение – 422,8 тыс. грн.
Другие цели – 51,4 тыс. грн.
Вывод
Анализ хозяйственной деятельности института позволяет сделать следующие выводы:
Институт ЮжНИИгипрогаз является акционерным обществом открытого типа уставный фонд которого сформирован за счет выпуска акций суммарной номинальной стоимостью 1628,7 тыс. грн.;
Институт специализируется на выполнении проектов для предприятий нефтегазового комплекса Украины, России и других стран СНГ. Такая специализация института, в условиях кризисных явлений в странах заказчицах является основным фактором падения объемов проектных работ, падения прибыли и рентабельности производства;
Положительным в деятельности института является то, что в сложных экономических условиях его коллектив обеспечил достаточно стабильную финансовую устойчивость, независимость и ликвидность. Обеспечил снижение себестоимости проектных работ;
В то же время, падение объемов проектных работ обусловило ухудшение финансовых результатов его работы. В этой связи коллективу института следует рекомендовать расширить свою специализацию за счет расширения номенклатуры проектных работ и за счет этого увеличить объемы работ.
2 РАЗРАБОТКА МЕТОДИЧЕСКИХ РЕКОМЕНДАЦИЙ ПО СОВЕРШЕНСТВОВАНИЮ СИСТЕМЫ ОПЛАТЫ ТРУДА ОАО “ИНСТИТУТ ЮЖНИИГИПРОГАЗ” В УСЛОВИЯХ РЫНОЧНЫХ ОТНОШЕНИЙ 2.1 Анализ действующей системы оплаты труда ОАО “Институт ЮжНИИгипрогаз” 2.1.1 Общее положение об организации оплаты труда В соответствии с законом Украины “Об оплате труда” (статьи 8-13) государство регулирует оплату труда работников предприятий всех форм собственности и хозяйствования путем установления:
К другим государственным нормам и гарантиям, регулируемым государством, относятся: нормы оплаты за работу в сверхурочное время, в праздничные, нерабочие и выходные дни, в ночное время, за время простоя, имевшего место не по вине работника, при изготовлении продукции, оказавшейся браком не по вине работника; работников моложе восемнадцати лет, при сокращенной продолжительности их ежедневной работы и т. п., оплата ежегодных отпусков; за время исполнения государственных обязанностей; для направляемых на повышение квалификации, на обследование в медицинское учреждение; для переведенных по состоянию здоровья на более легкую |
||||||||||
| Лист | № документа | Подп. | Дата | |||||||
|
|
Мирошниченко В.А. | Лит. | Лист | |||||||
| Провер. | Манеров Г.Н. | 27 | ||||||||
| Н.контр. | Манеров Г.Н. | |||||||||
| Утв. | Кривоберец Б.И. | |||||||||
 Разраб.
нижеоплачиваемую работу; переведенных временно на другую работу в связи с производственной необходимостью; для беременных женщин и женщин, имеющих детей в возрасте до трех лет, переведенных на более легкую работу; при разных формах производственного обучения, переквалификации или обучения другим специальностям; для доноров и т. п., гарантии и компенсации работникам при переезде на работу в другую местность, служебных командировках, работе в полевых условиях и т.п.
Указанные нормы и гарантии устанавливаются Кодексом законов о труде Украины и иными актами законодательства Украины.
В соответствии со статьей 15 вышеуказанного закона институту предоставлено право самостоятельно в коллективном договоре, с соблюдением норм и гарантий, предусмотренных законодательством, генеральным, отраслевыми и региональным соглашениями, устанавливать:
формы и системы оплаты труда,
нормы труда,
расценки,
тарифные сетки,
схемы должностных окладов,
условия введения и размеры надбавок, доплат, премий, вознаграждений и иных поощрительных, компенсационных и гарантийных выплат работникам института.
В случае, когда коллективный договор не заключен, правление ОАО обязано согласовать эти вопросы с профсоюзным органом, который представляет интересы большинства работников.
Конкретные размеры тарифных ставок (окладов) и сдельных расценок рабочим, должностных окладов служащим, а также надбавок, доплат, премий и вознаграждений устанавливаются приказами председателя правления с учетом вышеуказанных требований, предусмотренных частью первой настоящего пункта.
На основании вышеизложенного в институте введены следующие основные положения по оплате труда:
Всем подразделениям института, заработная плата которых относится на себестоимость работ (весь списочный состав института за исключением работников пансионатов и медслужбы), устанавливаются нормативы образования авансового фонда оплаты труда от выполненного собственными силами подразделением (институтом) объема работ2.
Начиная с 01.05.97г., расходование 70% ФОТ3, образованного по нормативу после введения в действие настоящего Положения, и имеющейся на момент его введения экономии осуществляется подразделениями самостоятельно на:
установление должностных окладов, в пределах утвержденных в институте сеток. Сетки должностных окладов утверждаются председателем правления по согласованию с профкомом института. Должностные оклады руководителям института, включая руководителей подразделений и главным инженерам проектов, устанавливаются председателем правления, а другим работникам - председателем, по представлению руководителей соответствующих подразделений.
По предложениям руководителей подразделений, работникам, выезжающим для проведения авторского надзора и участия в полевых изысканиях, могут устанавливаться, на время проведения работ, повышенные должностные оклады в пределах сетки, утвержденной для должности, занятой работником;
надбавок и доплат к ним, в соответствии с действующим Положением. Общий размер указанных надбавок и доплат, устанавливаемых за счет ФОТ подразделения не может превышать 50% суммы должностных окладов этого подразделения;
оплату ежегодных отпусков, в части образованной от выплат, относящихся на себестоимость продукции, льготных часов подростков, перерывов в работе кормящих матерей, а также времени, связанного с выполнением государственных обязанностей;
единовременного вознаграждения за выслугу лет;
оплату учебных отпусков и других выплат, входящие в состав расходов на оплату труда, относимых на себестоимость продукции, за исключением выплат по районным коэффициентам и надбавок за непрерывный стаж работы в условиях Крайнего Севера и местностях, приравненных к ним. Выплаты по районным коэффициентам в нормируемый ФОТ подразделений не входят и производятся конкретным работникам в порядке, предусмотренном законодательством за счет средств института.
В случае если ФОТ подразделения, образованный по нормативу, недостаточен для выплаты установленных должностных окладов, работникам такого подразделения заработная плата в течение 2-х месяцев выплачивается в кредит в пределах должностных окладов работников за фактически отработанное ими время за счет заработанных средств другими подразделениями института. В этом случае, выплата работникам подразделения ранее установленных надбавок и доплат прекращается. Если по истечению указанного срока выданный кредит возвращен не будет, председатель правления, в зависимости от конкретной ситуации, решает вопрос о замене руководителя такого подразделения, сокращения его численности, структурном преобразовании, полной ликвидации подразделения и т.д.
Начиная с 01.05.97г., в счет оставшихся 30% ФОТ3 работникам подразделений начисляются премии за выполнение производственных заданий. Указанные премии, предельный размер которых для отдельного работника не ограничен, начисляются по объектам, оплата по которым фактически поступила на счет института.
Все прочие средства, направляемые на поощрение работников, источником которых является средства института и сторонних организаций, расходуются в соответствии с утвержденными Положениями на:
вознаграждение за поиск и оформление договоров (только после оплаты договора заказчиком);
вознаграждение за брокерские услуги (только после поступления средств на счет института);
оказание материальной помощи на оздоровление и лечение;
премирование работников пансионатов и мед службы, а также работников сторонних организаций, обслуживающих работников института;
единовременное поощрение работников, особо отличившихся при выполнении научно-технической продукции и за другие достижения в работе;
установление социальных и других льгот работникам института.
Описанные ниже и действующие в институте Положения о вознаграждениях, премировании и поощрениях применяются в части, не противоречащей настоящим Основным положениям.
В систему премирования ОАО входят следующие виды премий, поощрений и вознаграждений (далее - премии):
премия за производственные результаты (выполнение и перевыполнение производственных заданий);
единовременное поощрение за выполнение особо важных производственных заданий;
премия за введение в срок или досрочно производственных мощностей и объектов строительства;
премия за улучшение конечных результатов хозяйственной деятельности;
единовременное поощрение работников к юбилейным датам;
единовременное вознаграждение за выслугу лет;
вознаграждение за непрерывный стаж работы;
вознаграждение по итогам года.
Кроме того, могут выплачиваться другие виды премий, предусмотренные действующим законодательством. Их выплата, а также распределения всех вышеперечисленных премий с отступлениями от требований настоящего Положения, может производиться только в случае утверждения в установленном порядке дополнения к данному Положению, либо по согласованию, в каждом конкретном случае, распределения премии профкомом.
Премии начисляются работникам, состоявшим в списочном составе ОАО на дату установления показателя, за который они выплачиваются, и поступления средств на счет ОАО.
Работникам, проработавшим неполный отчетный период в связи с призывом на воинскую службу, переводом на другую работу на выборную должность в профсоюзные организации или законодательные органы власти, поступлением в учебное заведение, уходом на пенсию, уволенным в связи с реорганизацией (сокращением штатов) и по другим уважительным причинам, выплата премий производится за фактически отработанное время.
Работникам, уволенным в отчетном периоде по собственному желанию и по другим неуважительным причинам, премии за фактически отработанное время не начисляются.
Премии конкретным работникам ОАО максимальными размерами не ограничиваются.
Размер премий может быть уменьшен коллективам подразделений при невыполнении ими показателей премирования. Основными показателями премирования для любого подразделения ОАО являются выполнение договорных сроков разработки научно-технической продукции и других договорных обязательств ОАО, качество выполненных работ (наличие рекламаций), качественное выполнение функций, предусмотренных утвержденным положением о подразделении. При отсутствии положения премии подразделению не начисляются.
Работник, в случае недобросовестного выполнения обязанностей, предусмотренных действующей должностной инструкцией, допустивший прогул (в том числе отсутствие на работе более 3-х часов в течение рабочего дня), или появление на работе в нетрезвом состоянии, или хулиганские действия, или мелкое хищение имущества ОАО, может быть лишен премии полностью или частично. Лишение работника премии полностью или частично по указанным причинам оформляется приказом по ОАО с обязательным указанием причин и производится в тот период, в который совершены или выявлены эти факты.
За председателем правления резервируется право на основе общей оценки работы того или иного лица, качества его работы и личного вклада в общие результаты, без применения каких-либо заранее определенных показателей, повысить или понизить размер премии, но не более чем на 25%.
2.1.2 Особенности начисления и выплат отдельных видов премий
а) Премии за производственные результаты (выполнение и перевыполнение производственных заданий).
Определение сумм премий производственным подразделениям выполняется в пределах и за счет ФОТ подразделений, определенного по действующему нормативу от 50% объемов, выполненных этими подразделениями после 01.12.95г. и подтвержденных ГИПом (руководителем научно-исследовательской темы, управляющим проектом) (далее - ГИПы), при условии поступления на расчетный счет ОАО средств от заказчиков за реализованную продукцию по конкретным договорам и этапам договоров. В случае поступления средств через РАО “ Газпром ” или в счет погашения задолженности Украины за поставки газа через украинские организации, распределение выполняется после уточнения порядка погашения задолженности с заказчиками.
С целью определения размера премии, средства, поступившие на счет ОАО в иностранной валюте, пересчитываются в карбованцы по текущему курсу Национального банка Украины на день зачисления этих средств.
Определение сумм премий содействующим подразделениям производится исходя из суммы премии, причитающейся за отчетный период всем производственным подразделениям, пропорционально отношению фондов заработной платы без вакансий всех содействующих и производственных подразделений в отчетном периоде.
В пределах сумм премий подразделению руководитель подразделения представляет Председателю правления по согласованию с профбюро свои предложения по премированию работников подразделения. При разработке своих предложений руководитель подразделения учитывает трудовой вклад каждого работника в работу данного подразделения (т.е. квалификацию, должностной оклад, фактически отработанное время, качество работы, оперативность выполнения производственных заданий и т.д.) в отчетном периоде (за 3 календарных месяца до поступления средств на счет ОАО).
Размер премии руководителям подразделений устанавливается, как правило, на уровне основных исполнителей соответствующих подразделений (в %% к должностному окладу).
Размер премии председателю правления, главному инженеру и их заместителям устанавливается, как правило, на уровне среднего размера премии (в %% к должностному окладу) руководителей премируемых производственных подразделений.
Размер премии помощников председателя и юрисконсульта устанавливается, как правило, на уровне среднего размера премии (в %% к должностному окладу) руководителей способствующих подразделений.
Размер премии работников ОАО, не входящих в какое-либо подразделение, а также работников, занятых обслуживанием работников ОАО и не состоящих в списочном составе ОАО, устанавливается, как правило, на уровне среднего размера премии способствующих подразделений.
б) Премии за выполнение особо важных производственных заданий.
Премирование может производиться за качественное выполнение авторского надзора за строительством, сокращение объема и сроков разработки научно-технической продукции, новых нормативных документов, а также за выполнение других работ, важность которых определяется необходимостью их оперативного выполнения. Размер премии в этих случаях устанавливается по представлению руководителей подразделений в зависимости от объема и сложности работ, выполняемых каждым работником, а также в зависимости от степени его участия в успешном и качественном их выполнении.
Кроме того, премии за выполнение особо важных производственных заданий по представлению главных инженеров проекта (руководителей научно-исследовательских работ, управляющих проектом), согласованным с ППО, начисляются также за поиск и заключение договоров работникам ОАО (одному или группе), принявшим непосредственное участие в поиске, обосновании договорной цены, заключении с заказчиком конкретного договора и его оплате.
По договорам на выполнение ПИР указанная премия начисляется при условии превышения договорной цены относительно базисной, исчисленной по СЦПИРам, в 32200 и более раз. При заключении договора в валюте других государств превышение договорной цены относительно базисной исчисляется с учетом действовавшего на момент оформления договора курса Национального банка Украины. При продолжении инфляции минимально-допустимый размер коэффициента превышения договорной цены относительно базисной, исчисленной по СЦПИРам, может изменяться распоряжением по ОАО.
Общая сумма премии определяется в размере до 0,25% от объема работ, выполняемых собственными силами. В случае заключения договора по решению вышестоящей для ОАО и заказчика инстанции, сумма премии определяется в размере до 0,25 % от разницы между объемом работ, выполнение которого собственными силами предусматривается договором в текущем году и базисной ценой этого объема, исчисленной по СЦПИРам с учетом минимально-допустимого повышающего коэффициента.
Указанная премия выплачивается только после поступления средств на счет ОАО по конкретным договорам. В случаях поступления средств в виде аванса или частичной оплаты отдельных этапов по договору премия выплачивается пропорционально размеру поступивших средств.
Начисление премии по договорам, переоформленным на 1996 и последующие годы с повышением договорной цены, производится с учетом ранее выплаченного вознаграждения.
в) Премии за введение в действие в срок или досрочно производственных мощностей и объектов строительства.
Распределение премии между подразделениями осуществляется ГИПом по согласованию со всеми руководителями подразделений - участников и ППО после поступления средств на счет ОАО. В случае разногласий между ГИПом и руководителем подразделения окончательное распределение премии устанавливается председателем правления ОАО.
Из средств, поступивших на премирование, исключаются средства перечисляемые ОАО в бюджет в виде налогов и отчислений (НДС и т.д.) в соответствии с нормативными документами действующими на момент зачисления средств на счет ОАО. Из оставшихся средств резервируется 8% на оплату работникам отпускных.
Из суммы премии, направленной на премирование подразделений, выделяются:
80% - на премирование производственных подразделений, принимавших непосредственное участие в разработке проектной документации;
20% - на премирование содействующих подразделений.
Из суммы премии, направленной на премирование подразделений, принимавших непосредственное участие в разработке проектной документации, резервируются суммы:
на премирование ГИПов, их заместителей и начальников производственных подразделений - до 15%;
на премирование работников автогаража, принимавших непосредственное участие в полевых работах - до 1%;
оставшаяся сумма премии распределяется между подразделениями, принимавшими участие в разработке научно-технической продукции в зависимости от конкретного вклада этих подразделений в осуществлении ввода объекта с учетом фактически выполненного объема работ.
Размер премии ГИПам и их заместителям устанавливается на уровне размера премии основных исполнителей производственного отдела ведущего по премируемой работе (в %% к должностным окладам).
Размер премии руководителям производственных подразделений устанавливается на уровне (в %% к должностному окладу) основных исполнителей соответствующего подразделения.
Средства, направленные на премирование отделов и подразделений, способствующих своевременному обеспечению объекта документацией, распределяется между ними пропорционально фонду зарплаты по штатному расписанию без вакансий на момент поступления средств на счет ОАО с правом Председателя правления дифференцирования коэффициента качества их работы в пределах 1,0 - 1,25.
Размер премии руководителям способствующих подразделений или отдельных работников, не входящих в состав подразделений, устанавливается на уровне среднего размера премии (в %% к должностному окладу) соответствующего подразделения или всего способствующего персонала.
При поступлении средств в небольшом размере (до 100 необлагаемых подоходным налогом минимумов) председатель правления имеет право направить всю или большую часть суммы премии на премирование работников, принимавших непосредственное участие в разработке рабочей документации.
г) Премии за улучшение конечных результатов хозяйственной деятельности.
Начисляются за счет экономии средств по договору, которая определяется как разность между договорной ценой и затратами на производство научно-технической продукции субподрядными организациями. Премия выплачивается ГИПам, их заместителям, руководителям научно-исследовательских работ и управляющим проектами в размере до 10% от суммы экономии. Другим работникам ОАО указанная премия может быть начислена по представлению ГИПов (руководителей научно-исследовательских работ, управляющих проектами).
д) Единовременное поощрение работников к юбилейным датам осуществляется за многолетний и добросовестный труд для всех работников ОАО (женщин - при достижении возраста 55 лет, мужчин - 60 лет) в размере не менее текущего должностного оклада работника.
ж) Единовременное вознаграждение за выслугу лет осуществляется в соответствии с нормативными документами, разработанными в соответствии с постановлением Совета Министров бывшего СССР от 24.01.85г. № 88.
з) Вознаграждение за непрерывный стаж работы начисляется работникам, профессии и должности которых не включены в Перечень профессий и должностей, дающих право на получение единовременного вознаграждения за выслугу лет. Выплата вознаграждения осуществляется в соответствии с Положением о выплате вознаграждения за непрерывный стаж работы в институте "ЮжНИИгипрогаз", утвержденного по согласованию с профкомом и СТК института 23.11.89г с учетом изменений, внесенных по согласованию с профкомом и СТК приказом от 30.12.92г. № 480.
и) Вознаграждение по итогам года осуществляется в соответствии с Положением о выплате вознаграждения по итогам года, утвержденного по согласованию с профкомом 12.05.89г.
2.1.3 Формирование фонда оплаты труда работников ОАО “Институт ЮжНИИгипрогаз”
В соответствии с действующим в Украине законодательством предприятия самостоятельно устанавливают фонд оплаты труда без вмешательства государственных органов. Но на практике с началом рыночных преобразований в Украине уже неоднократно предпринимались попытки увязать фонд оплаты труда или фонд потребления с результатами производства. Это связано с тем, что после принятия Закона Украины "О предприятиях в Украине" в марте 1991 года в экономике Украины появились негативные тенденции, которые выражались в бурном росте цен на потребительском рынке, хаотичном возрастании номинальной заработной платы, всеобщем падении объемов производства и особенно производства потребительских товаров. Поэтому происходило обесценение действовавшей в то время валюты и соответственно вкладов населения, а также обнищание части населения, занятой в отраслях, где по тем или иным причинам сдерживался рост цен; резко снизился жизненный уровень неработающей части населения.
В апреле 1992 г. Верховным Советом Украины было принято постановление о регулировании расходов на оплату труда, которое предусматривало увязку роста расходов на оплату труда с ростом (снижением) объемов производства. Затем по этому вопросу принимались постановления Правительства, отменялось и вновь вводилось положение о регулировании общих расходов на оплату труда, но коренного перелома в улучшении соотношения между ростом этих расходов и объемов производства достигнуто не было.
Надо полагать, что государство и далее будет предпринимать усилия по оптимизации соотношения показателей производства и потребления на предприятиях всех форм собственности. В этой связи и руководящие органы предприятий, и их коллективы в целом заинтересованы во внедрении на своих предприятиях таких вариантов формирования фондов оплаты труда работников структурных подразделений, которые позволяют обеспечить рост количественных показателей хозяйственной деятельности и избегать на этой основе потерь от используемых государством соответствующих штрафных санкций.
Средства на оплату труда работников подразделений можно формировать несколькими способами, используемыми как в отдельности, так и в сочетании друг с другом:
— на основе экономических нормативов, устанавливаемых подразделениям для образования фонда оплаты труда или распределения хозрасчетного дохода (чистого дохода);
— посредством распределения фондов, образованных для предприятия на основе коэффициентов трудового вклада подразделений в конечный результат деятельности;
— прямым счетом по нормативам трудоемкости и средней заработной платы;
— в том же порядке, что и для всего предприятия (для производственных единиц).
На выбор механизма внутрипроизводственного регулирования фондов оплаты труда решающее влияние оказывают следующие факторы:
— степень проникновения стоимостных опенок в механизм внутрипроизводственных отношений на предприятии. (Как правило, весь набор стоимостных показателей, необходимых в условиях рыночной экономики, действует только на уровне предприятия. Чем ниже находится подразделение в иерархической системе организации и управления производством, тем, как обычно, меньше в него проникают стоимостные показатели и характеристики);
— принятый на предприятии порядок увязки средств на оплату труда с результатами хозяйственной деятельности (соответствие средств и результатов, определяемых на уровне предприятия, суммам, выделенным в распоряжение подразделений, и результатам их деятельности должно быть основной целью внутрипроизводственного регулирования фондов оплаты труда);
— степень самостоятельности подразделений в решении вопросов оплаты труда и стимулирования работников, допускаемая системой организации труда и производства на предприятии (механизм формирования средств на оплату труда в подразделениях, не имеющих прав на разработку систем оплаты труда, должен быть совсем иным, чем в коллективах, которые полностью самостоятельны в выборе форм и систем заработной платы).
В случаях формирования фондов оплаты труда на основе экономических нормативов и остаточным методом средства на