Анализ производственно-хозяйственной деятельности ОАО "институт ЮЖНИИГИПРОГАЗ" ЗА 1997 ГОД
Правильно организовать в современных условиях заработную плату на предприятии невозможно без ее основополагающего элемента-нормирования труда, которое позволяет установить соответствие между объемом затрат труда и размером его оплаты в конкретных организационно-технических условиях.
В ходе экономической реформы, когда происходит коренное изменение организации оплаты труда, проблеме совершенствования нормирования стало уделяться значительно меньше внимания со стороны как экономических органов, так и практических работников. Весьма распространено мнение, что в условиях перехода к рыночным отношениям нормы утрачивают свое значение, поскольку они выполняют главным образом функцию регулирования заработной платы.
Формирующийся рынок труда, самостоятельность предприятий в вопросах нормирования и определения размеров тарифных ставок и окладов создают реальные предпосылки для устранения сложившейся негативной практики использования норм труда для регулирования размера оплаты труда отдельным работникам и коллективам. В связи с этим возникает объективная необходимость в совершенствовании нормирования труда, в регулярном проведении всестороннего анализа его уровня и устранении тех ошибок, которые были допущены в условиях централизованно устанавливаемых тарифов, что привело к деформации норм времени, т.е. их завышению.
Работа по совершенствованию нормирования труда в новых условиях в максимальной степени должна быть направлена на повышение качества норм, и прежде всего на обеспечение равной напряженности норм для всех видов труда (ручного, механизированного и др.) и для всех групп работников (рабочих, специалистов, руководителей).
Равная напряженность норм на различных производственных участках достигается либо за счет установления равных или близких по численному значению коэффициентов напряженности на отдельные элементы трудового процесса (прием, операция и т.п.) или виды работ, либо путем учета в нормах определенного уровня интенсивности труда.
Возможны три основных варианта совершенствования оплаты труда рабочих и служащих:
- на основе существенного повышения стимулирующего воздействия тарифной оплаты;
- на основе повышения стимулирующего воздействия над тарифных выплат (премий, оплаты за перевыполнение норм, надбавок, распределения по КТУ над тарифной части коллективного фонда оплаты);
- на основе усиления стимулирующей роли механизма образования и распределения фондов оплаты труда подразделений предприятия (цехов, участков, бригад).
Работа по совершенствованию оплаты труда при первом варианте состоит в том, чтобы, используя более высокие тарифные ставки (оклады), существенно поднять уровень нормирования труда, отменить искусственные системы премирования и доплаты, обеспечивающие механическое повышение заработной платы, подкрепить возросший уровень нормирования труда мерами по повышению уровня организации труда, производства, управления и дисциплины труда. При этом подходе все над тарифные выплаты, и прежде всего премии, должны выплачиваться за результаты, превышающие норму труда, или за достижение результатов, превышающих достигнутый средне прогрессивный уровень. Практическая реализация рассматриваемого варианта совершенствования организации заработной платы возможна в условиях четкой ритмичной работы на основе гарантированного материально-технического обеспечения производства.
Второй вариант объективно необходим там, где тарифные условия оплаты в силу каких-либо причин пересмотреть невозможно или их можно повысить лишь незначительно (например, в условиях чрезмерно большого диапазона в жесткости норм и невозможности его устранения в достаточно приемлемые сроки; при наличии различных оценок трудового вклада работников, предопределяющих достаточно неоднородную структуру заработка).
Этот вариант совершенствования организации заработной платы характерен для производств с невысоким уровнем организации производства и неравномерной загрузки работников в течении месяца.
При этом варианте повышение жесткости нормирования труда, требований к интенсивности труда и более высокой загрузке работников сопровождается чаще всего очень незначительным ростом тарифной оплаты (или полным отсутствием такового), поскольку основной формой вознаграждения за возросшие результаты работы являются надтарифные выплаты (премии, надбавки, приработок).
В социальном плане такой вариант совершенствования оплаты труда воспринимается работниками достаточно осторожно, поскольку носит менее гарантированный характер и по существу возлагает на работника все просчеты в организации производства со стороны работодателя.
Для рабочих предпочтительнее осуществлять совершенствование оплаты труда на основе прироста тарифной оплаты, повышения ее доли в заработке, а не на основе повышения размеров и доли переменной части заработной платы.
Третий вариант совершенствования заработной платы предпочтительнее в условиях, когда заработная плата работников направлена на стимулирование заданных конечных результатов. Наибольший эффект он может дать тогда, когда труд работников характеризуется широкой взаимозаменяемостью, коллективной ответственностью и достаточно свободным и подвижным разделением труда. В чистом виде третий вариант совершенствования организации заработной платы, может применяться достаточно редко, однако он может эффективно дополнять первые два.
Перестройка организации заработной платы в соответствии с требованиями рыночной экономики не снимает необходимости решения задач, стоящих перед системой заработной платы:
повышение материальной заинтересованности каждого в выявлении и использовании резервов эффективности своего труда, исключения возможностей получения не заработанных денег;
устранения случаев уравнительности в оплате труда, достижения прямой зависимости заработной платы всех работников от индивидуальных и коллективных результатов труда;
улучшения соотношений в оплате труда работников различной категории и профессионально-квалификационных групп с учетом сложности выполняемых работ, условий труда, сложившихся приоритетов в оплате труда работников, учитывающих дефицитность тех или иных профессий, влияние различных групп работающих на достижение высоких конечных результатов и конкурентоспособность производства.
2.2.2 Механизм организации системы оплаты труда в ОАО «Институт ЮжНИИгипрогаз»
Практический опыт работы ОАО «ЮжНИИгипрогаз» свидетельствует о том, что оплата труда всех категорий работников предприятия зависит от выполнения условий контрактов, заключенных ОАО с заказчиками.
В этой связи рекомендуется ежемесячно рассчитываться и доводить до структурного подразделения, участка, бригады, отдела, службы норматив заработной платы на 1 гривну продукции, работ (услуг), который может быть понижен при плохом качестве труда.
Подходы к стимулированию труда руководителей и специалистов аналогичны принимаемой оплаты рабочих. Заработная плата этой категории работающих также зависит от величины норматива и объема работ выполненных подчиненными им подразделениями.
Одним из сложных вопросов является вопрос о методах установления конкурентно-способных ставок заработной платы, которые способствовали бы закреплению на предприятии квалифицированной рабочей силы при одновременном недопущении существенного роста доли заработной платы в себестоимости продукции по сравнению с организациями - конкурентами на рынке строительно-монтажных работ.
Для решения поставленной задачи на ОАО рекомендуется сформировать экспертную группу оценки рынка труда. Специалисты предприятия, включенные в состав группы, ответственны сбор и обработку информации, распространяемой различными государственными и негосударственными организациями, о состоянии рынка труда (статистические бюллетени, информация службы занятости, объявления о приеме на работу).
Информация – после обработки и анализа – заносится в специально разработанную форму, которая предоставляется исполнительной дирекции.
Собранные данные являются важным аргументом в процессе принятия решений о ставках оплаты труда отдельных категорий работников предприятия на предстоящий месяц (см. схему 2.4).
До последнего времени этап мониторинга рынка труда выпадал из механизма организации оплаты труда на предприятии. Формализованная система оценки состояния рынка труда отсутствовала. Соответствующие решения принимались исходя из интуитивных представлений руководящих работников.
Разработанная система позволяет предприятию, с одной стороны, сохранять высококвалифицированную рабочую силу, а с другой – удерживать затраты на заработную плату на уровне других предприятий.
Механизм организации заработной платы, учитывающий коньюктурные колебания на рынке труда, состоит в следующем.
Норматив фонда заработной платы каждого подразделения рассчитывается по формуле:
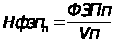
где Нфзпп - плановый норматив фонда заработной платы;
ФЗПп - плановый фонд заработной платы;
Vп - плановый объем работ.
В свою очередь, плановый фонд заработной платы определяется как сумма произведений плановой численности специалистов каждой профессии, необходимой для выполнения комплекса работ на объекте, как оценку цены труда каждой профессии:
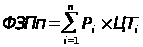
где Рi - плановая численность работников i-й профессии;
ЦТi - цена труда i-й профессии;
Генеральный директор ОАО
Согласование ставок
 зарплаты
в ОАО
Технический
директор ОАО
Экспертная оценка рынка труда
Расчет нормативов фонда заработной
платы на гривну работ (услуг)
для подразделений ОАО
Подразделения ОАО
Схема 2.4— Оценка рынка труда в формировании политики заработной платы ОАО
Оценка цены труда (ЦТi) является результатом согласования оценки, сложившейся на рынке, с принципиальными позициями администрации по целесообразному уровню оплаты труда специалистов отдельных профессий в рамках предприятия. Оценка цены различных видов труда проводится ежемесячно и утверждается приказом по ОАО.
До производственных коллективов ОАО в начале очередного месяца доводятся нормативы (Нфзп), которые определяют возможные размеры их фондов заработной платы.
Фактический фонд заработной платы за месяц рассчитывается следующим образом:
ФЗПф = Нфзпф ∙ Vф,
где ФЗПф - фактический фонд заработной платы коллектива;
Нфзпф - фактический норматив заработной платы, который равен Нфзпп, если нет снижения требуемого уровня качества труда;
Vф - фактический объем работ, выполненный коллективом.
При несоблюдения требуемого уровня качества труда фонд оплаты труда коллектива определяется по пониженному нормативу:
Нфзпф = Нфзпп ∙ К
где К - понижающий коэффициент.
Таким образом, на размер фактически полученного трудовым коллективом фонда оплаты труда влияют три параметра:
объём работы;
величина понижающего коэффициента (качество труда);
ставки цены различных видов труда.
2.2.3 Методические рекомендации по оценке и оплате труда работников ОАО
Рыночные преобразования, приватизация государственной собственности изменили не только статус предприятий, но и положение работников на рынке труда, их отношение к труду. На предприятии возникли ряд обстоятельств ухудшающих отношение работников к труду. Это связано, в частности, с игнорированием планирования и нормирования труда, низким уровнем заработной платы, хроническими задержками её выплаты. Нормальная жизнь коллектива прерывается вынужденными простоями и отпусками; социально психологическую атмосферу накаляют теневые процессы, связанные с перераспределением собственности и доходов.
Приватизация государственной собственности, при которой гражданин получил “свою долю”, пока не оправдала ожиданий с точки зрения отношения к труду. Работники так и не почувствовали себя хозяевами производства, а их частица собственности фактически не стала для них источником дополнительного дохода; их дивиденды крайне малы или вовсе не выплачиваются.
Все это объяснимо с позиций современной экономической теории и международного опыта. Ведь решающее влияние на отношение к труду большей части трудящихся оказывают не отношения собственности, а система управления трудом, сердцевиной которой является оплата труда. Собственность же порождает мощные стимулы к труду и к активной хозяйственной деятельности только у реальных собственников, т.е. лиц, являющихся фактическими хозяевами предприятия.
Система оценки и оплаты труда, действовавшая ранее, была не совершенной. Прежние оценки и организация оплаты труда пришли в противоречие с рыночными условиями работы предприятий. Повысить эффективность производства и добиться конкурентоспособности предприятия можно только благодаря перестройке управления трудом с учетом рыночных принципов.
Фонд оплаты труда в рыночных условиях должен зависеть от объемов реализованной продукции (товаров и услуг), который может изменяться. Значит может колебать и величина фонда оплаты труда. Но планируется фонд оплаты труда по прежнему. Фактически под заранее заданную величину фонда оплаты труда предприятия подгоняют нормативы зарплаты (на гривну весовой, товарной продукции), хотя условия рынка так резко меняют объемы продаж продукции, что никакие нормативы не соответствуют потребностям формирования необходимого фонда оплаты труда в зависимости от коньюктуры.
Действующая до сих пор система организации оплаты труда неизбежно порождает уравнительность в распределении. Из-за грубых ошибок в оценке труда отдельных работников и структурных подразделений, она имеет слабый стимулирующий заряд, не поощряет лучших и экономически не наказывает нерадивых. Она слабо связана с конечными результатами труда структурных подразделений и всего предприятия в целом.
Предлагаемая система оценки и оплаты труда предполагает изменение порядка формирования ФОТ всего предприятия, его структурных подразделений и зарплаты работников. Они ставятся в прямую зависимость от двух основных условий: объема реализованной продукции и трудового вклада подразделений и работников в конечные итоги всего коллектива. Для достижения первого условия определяется зарплатоемкость реализованной продукции (например, на одну гривну реализованной продукции – 20 копеек зарплаты). Для достижения второго – каждому структурному подразделению устанавливаются 3-4 показателя, характеризующие выполнение его функций в соответствии с разделением труда на предприятии. Учитывается и выполнение трудовых функций каждым работником.
В настоящих условиях денежная оценка труда далекая от совершенства стала еще менее пригодной. Инфляция, обесценивающая гривну, искажает и цену рабочей силы – заработную плату. Все время необходимо пересматривать оклады, тарифные ставки, размеры премирования и т.д. Оценка коллективного труда на рынке товаров и услуг происходит с помощью цен, которые тоже непрерывно меняются. Значит, и фонд оплаты труда неустойчив, а главное, не связан с результатами труда. Поэтому целесообразно перейти на безденежную оценку труда.
Для оценки труда в предлагаемой системе используется: при измерении индивидуального труда – коэффициент эффективности труда (КЭТ); при измерении труда коллективов и структурных подразделений – коэффициент эффективности коллективного труда (КЭКТ). В основе оценки индивидуального труда лежит сравнение фактического труда работника за месяц с его обязанностями или заданиями за тот же период, а для коллективов – сравнение фактической работы структурного подразделения с его функциональными обязанностями. При этом используются все те нормативные документы и показатели работы, которые традиционно применяются на предприятии. Не требуется введения какой-либо новой отчетности, новых показателей и т.п.
Использование на практике известного показателя труда – коэффициента трудового участия (КТУ) не привело к росту эффективности производства. Поэтому интересным является сопоставление КЭТ и КТУ (см. таблицу 2.5)
Таблица 2.5 – Сравнение показателей измерения труда
| Коэффициент трудового участия | Коэффициент эффективности труда |
|
|
Сравнение основных параметров КТУ и КЭТ показывает явные преимущества последнего: его применение позволяет усилить материальные стимулы к труду.
Переход к «безденежным» показателям оценки труда позволяет снять противоречие между рыночными условиями формирования фонда оплаты труда и оценкой труда, применяемой при использовании тарифной системы оплаты труда. В предлагаемой системе, труд отдельного работника, коллектива структурного подразделения, всего предприятия находит выражение не в виде суммы денек, а в виде некоторой суммы коэффициентов, которые потом используются в распределении фондов оплаты труда предприятия и его структурных подразделений.
Для каждого работника рассчитывается эффективность месячного труда, количественно выражающаяся в коэффициенте эффективности труда (КЭТ). Для определения КЭТ каждого работника необходимо учитывать такие факторы, как базовая зарплата, время и интенсивность труда, сложность выполнения работы, трудовое поведение работника (инициатива, совмещение профессий, расширение зон обслуживания, дисциплина, и т.д.), которые определяются в соответствующих коэффициентах.
Коэффициент эффективности труда рассчитывается следующим образом:
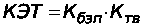 ,
где Кбзп – коэффициент базовой среднемесячной зарплаты за прошедший период;
Ктв – коэффициент трудового вклада работника в конечные результаты работы структурного подразделения за тот же период.
Для определения коэффициента базовой зарплаты (Кбзп) рассчитывается среднемесячная зарплата работника за предыдущий период (год, полугодие, квартал) и делится на 100. Например, у работника среднемесячная зарплата за истекшее полугодие составила 250 грн. В этом случае коэффициент базовой зарплаты равен 2,5.
Коэффициент базовой зарплаты включает в себя следующие характеристики труда:
сложность труда (различный уровень квалификации работника), отраженная в базовых окладах и тарифах;
тяжесть труда (различные условия труда), отраженная в надбавках и доплатах к окладам и тарифным ставкам.
Коэффициент трудового вклада работника за отчетный месяц рассчитывается по формуле:
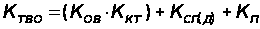 ,
где Ктво – коэффициент трудового вклада работника имеющего оклад;
Ков – коэффициент отработанного времени;
Ккт – коэффициент качества труда;
Ксп(д) – коэффициент совмещения профессий (должностей), распределения зон обслуживания и увеличения объема выполняемых работ;
Кп – коэффициенты характеризующие работу в праздничные, ночные, вечерние часы и т.д.
Коэффициент трудового вклада работника работающего по тарифным ставкам (Ктвт) определяется по формуле:
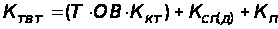 ,
где Т – тарифная часовая ставка, коп.;
ОВ – фактическое отработанное время, час.
Коэффициент отработанного времени (Ков) рассчитывается отношением фактически отработанного времени к нормативному времени в отчетном времени по формуле:
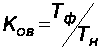 ,
где Тф – фактическое отработанное время, в течении месяца, час;
Тн – нормативное время работы за тот же период, час.
Качество труда работников в отчетном периоде отражается в коэффициенте качества труда (Ккт), который фиксирует результаты, интенсивность (напряженность) работы, уровень выполнения работником его основных обязанностей. Коэффициент качества труда руководителей предприятия и его структурных подразделений рассчитывается по формуле:
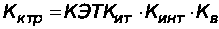 ,
где КЭТКит – итоговый коэффициент эффективности труда руководимого коллектива, отражающий результаты его работы за отчетный месяц;
Кинт – коэффициент интенсивности труда руководителей, зависящий от выполнения нормы управляемости;
Кв – коэффициент выполнения руководителем своих основных обязанностей.
ФОТ предприятия предстает как сумма долей его структурных подразделений, исчисленных по итогам за прошедший период. Эти доли ежемесячно корректируются в зависимости от того, как структурные подразделения выполняют свои функциональные обязанности. База сравнения – предыдущий месяц. Если подразделение превысило показатели предыдущего месяца, то его коэффициент эффективности коллективного труда (КЭТК) повысится, увеличится и его доля в общем фонде оплаты труда. Если подразделение сработало хуже, то его доля в фонде оплаты труда понизится.
Таким образом, во первых, ФОТ подразделения каждый месяц жестко увязывается с выполнением его функциональных обязанностей, во-вторых, снимается противоречие между систематически меняющимся фондом оплаты труда всего предприятия и относительно стабильными (по условиям тарифной системы оплаты труда) фондом оплаты труда структурных подразделений.
Важной особенностью оценки и оплаты труда в условиях рыночных отношений является система внутренних претензий на предприятии. При взаимодействии любых структурных подразделений неизбежно возникают конфликты между ними по поводу неисполнения ими или некачественного исполнения обязанностей. В этих случаях оформляются претензии, которые учитываются при оценке коллективного труда подразделения за истекший месяц, чем больше претензий, тем меньше доля подразделения в фонде оплаты труда предприятия. Если же подразделение проявит инициативу, улучшающую показатели работы других подразделений или всего предприятия, его доля в общем фонде увеличивается.
Данная система оценки и оплаты труда охватывает все без исключения структурные подразделения предприятия – от проектного отдела до бухгалтерии, всех работников – от рабочего повременщика до генерального директора. Она обеспечивает прямую материальную связь личного дохода работников, фонда оплаты труда подразделения с общим фондом оплаты труда предприятия. Это достигается тем, что труд каждого работника и подразделения измеряется и оценивается ежемесячно. В таких условиях зарплата рабочих повременщиков, ИТР и служащих поставлена в прямую связь с объемами производства и реализованной продукции. Их доход зависит от объема производства, а значит они заинтересованы в его росте. Рабочие повременщики, ИТР и служащие материально заинтересованы эффективном, интенсивном и производительном труде рабочих-сдельщиков.
Ежедневно осуществляется контроль за выполнением обязанностей и соблюдением дисциплины всеми работниками. Ежемесячно каждый работник оценивается с точки зрения выполнения должностных обязанностей и правил внутреннего трудового распорядка, что отражается на оплате труда.
3 Охрана труда 3.1 Анализ характеристик и потенциальных опасностей и вредностей объекта Для того, чтобы человек мог плодотворно работать, ему необходимо создать оптимальные условия для выполнения его производственных обязанностей. Существует целый ряд норм, выполнение которых позволяет во многом обеспечить такие условия, продлить жизнь данному конкретному индивиду и сохранить его драгоценное здоровье. Размеры помещения должны соответствовать количеству работающих в нем людей. Согласно существующим "Санитарным нормам проектирования предприятий" (СH-245-71) объем производственного помещения на одного работающего должен составлять не менее 15 кубических метров, а площадь - 4.5 квадратных метров. Для успешной работы очень важно правильно спланировать рабочее место, которое должно удовлетворять требованиям удобства выполнения работ, экономии энергии и времени пользователя, рационального использования площадей и объемов, соблюдения правил техники безопасности. При планировании рабочего места необходимо учитывать удобство расположения дисплеев, принтеров, системного блока, клавиатуры, рабочего стола пользователя, а также зоны досягаемости рук оператора. Эти зоны установлены на основании антропометрических данных человеческого тела и приводятся в соответствующих справочниках. Условия эксплуатации вычислительной техники также накладывают ряд условий на параметры микроклимата, так как перегрев аппаратуры может привести к выходу ее из строя а слишком низкая температура приводит к проблемам при запуске винчестеров и ошибкам чтения на гибких дисках. |
||||||||||
| Лист | № документа | Подп. | Дата | |||||||
|
|
Мирошниченко В.А. | Лит. | Лист | |||||||
| Провер. | Манеров Г.Н. | 98 | ||||||||
| Н.контр. | Белая Л.Н. | |||||||||
| Утв. | Кривоберец Б.И. | |||||||||
 Разраб.
Важно, чтобы рабочее место было хорошо освещено. Лучше всего если свет падает слева. Hеобходимо также предусмотреть искусственное освещение, например, в виде люминесцентных ламп. В любом случае, прямой свет не должен попадать на экран монитора, что очень сильно понижает контрастность (при этом изображения практически не видно - его закрывает освещённая поверхность экрана). Кроме того, вредными являются резкие перепады освещенности - когда экран стоит в тени, а за спиной оператора находится окно или ярко освещённая стена - в этом случае экран превращается в зеркало, на котором видно всё, что происходит за спиной оператора, но не видно то, что происходит на самом экране. При этом намного ускоряется утомляемость глаз, хотя, в отличие от первого случая и можно кое-как работать.
Для борьбы с вредностями подобного рода применяются защитные экраны, которые неплохо работают, когда нужно повысить контрастность, но, к сожалению, большинство из них даёт более сильные блики, чем сам экран. Рекомендуется после каждых двух часов работы за дисплеем делать пятнадцатиминутный перерыв, а после четырехчасовой - часовой. Этот режим позволит избежать переутомления.
Работы, выполняемые в помещении отдела относятся к категории легких работ, т.к. в данном помещении выполняются операторские работы. Это помещение по теплоизбыткам относится к помещениям с незначительными избытками тепла, т.к. современные ПЭВМ, выполненные по технологии “SL Enhanced” практически не выделают тепла, кроме того имеют встроенные системы вентиляции. Согласно ГОСТ 12.1.005-88 “Воздух рабочей зоны. Общие санитарно-гигиенические требования” установлены следующие нормы для помещений ВЦ:
температура:
1) зимний период: 20-22 C;
2) летний период: 20-25 C;
относительная влажность: 50-60%;
скорость движения воздуха:
1) зимний период: не более 0.2 м/c;
2) летний период: не более 0.5 м/c.
Освещение в помещении естественное боковое и искусственное общее. Нормирование естественного и искусственного освещения осуществляется СНиП II-4-79 “Естественное и искусственное освещение” в зависимости от характера зрительной работы. Наименьший размер объекта различения с которым может работать бухгалтер при эксплуатации системы составляет 0,3 - 0,5 мм (размер точки, печатаемой на бумаге), что позволяет отнести данный вид работы с III-му разряду согласно СНиП II-4-79.
В отделе c установленной вычислительной техникой и электронными устройствами основным источником шума являются вентиляторы охлаждения блоков аппаратуры. Источники питания выполнены в импульсном варианте с высокочастотными трансформаторами. Шум вентиляторов является среднечастотным тональным и не превышает 42 ДБ для машин класса IBM PC установленных в помещении отдела, что соответствует норме согласно СНиП II-12-77 “Защита от шума. Норма проектирования” (см. Таблицау 3.1).
Таблица 3.1 – Допустимые уровни звукового давления, дБ, на рабочих местах ВЦ
|
Уровень звукового давления, ДБ, в октавных полосах со среднегеометрическими частотами, Гц. |
Уровень звука, Дб. | |||||||
| 63 | 125 | 250 | 500 | 1000 | 2000 | 4000 | 8000 | 50 |
| 71 | 61 | 54 | 49 | 45 | 42 | 40 | 38 | |
Необходимо соблюдать мероприятия пожарной профилактики, руководствуясь при этом СНиП 2.01.02-85 "Противопожарные нормы", в которых изложены основные требования к огнестойкости зданий и сооружений.
Работы производятся обслуживающим персоналом на ПЭВМ и устройствах сопряженных с ними, которые подключаются в сеть с напряжением 220 В и частотой 50 Гц (по ССВТ ГОСТ 12.1.038-82 - опасные параметры). Согласно ПУЭ помещение относится к 2-й категории "Помещения с повышенной опасностью", поскольку существует возможность касания корпусов аппаратуры и батарей центрального отопления. В помещении отсутствуют открытые токоведущие части с напряжением более 12 В (последовательный интерфейс RC-232C). Поражение электрическим током возможно только в случае неисправности аппаратуры и питающих кабелей.
3.2 Выбор и обоснование мероприятий для создания нормативных условий труда
3.2.1 Требования к системе вентиляции
Устройства вентиляции и кондиционирования воздуха используется для обеспечения нормальных параметров микроклимата поддерживающих постоянную температуру, влажность, чистоту и скорость воздуха (СНиП 2.04.05-86 “Отопление, вентиляция и кондиционирование воздуха”). Произведем расчет поступления тепла в отдел:
Q = Qобор + Qл + Qосв + Qрад (ккал/час),
где Qобор - выделение тепла от оборудования;
Qл - поступление тепла от людей, работающих в помещении;
Qосв - выделение тепла от электрического освещения;
Qрад - поступление тепла через наружные ограждающие конструкции от солнечной радиации.
Qобор = 860 Ч n Ч P Ч К1 Ч К2,
где n - количество машин = 1;
P - установочная мощность машины = 0,2 КВт ;
К1 - коэффициент использования установочной мощности = 0,8;
К2 - коэффициент одновременности работы оборудования= 0,5;
860 - это коэффициент отношения между мощностью оборудования и количеством выделяемого тепла при переходе электрической энергии в тепловую: 1 КВт = 860 ккал/час.
Qобор = 860 Ч 1 Ч 0,2 Ч 0,8 Ч 0,5 = 68,8 ккал/час.
Qл = n Ч q,
где n- количество работающих в помещении людей -3;
q-количество тепла, выделяемого одним человеком-125 ккал/час
Qл = 3 Ч 125 = 375 ккал/час.
Qосв = 860 Ч N Ч К (ккал/час),
где N - суммарная установочная мощноcть лампочек = 0,56 КВт;
К - коэффициент способа установки приборов электроосвещения = 0,5.
Qосв = 860 Ч 0,56 Ч 0,5 = 240,8 ккал/час.
Величина Qрад из СН 7-57 для западного полушария 50-й широты берется равной 135 ккал/час. Подставляя соответствующие значения в формулу для расчета поступления тепла в отдел, получим:
Q = 68.8 + 375 + 240,8 + 135 = 819,6 ккал/час.
Произведем расчет воздухообмена по избыткам тепла:
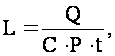
где С - удельная теплоемкость воздуха = 0.24 ккал/(кг Ч град);
p - плотность воздуха в помещении = 1.3 (кг/м3);
t - разница температуры воздуха в помещении и приточного воздуха = 5 град.
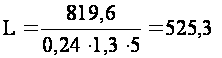 (м/час)
Для поддержки установочных параметров микроклимата в исследуемом помещении вполне достаточно 1 кондиционера БК0 - 500, холоднопроводность которого - 500 ккал/час.
Воздух в местах забора должен тщательно очищаться от пыли. Для этого используются фильтры очистки воздуха.
3.2.2 Нормирование естественного освещения.
Нормирование естественного освещения осуществляется СНиП II-4-79 “Естественное и