Анализ производственно-хозяйственной деятельности ОАО "институт ЮЖНИИГИПРОГАЗ" ЗА 1997 ГОД
При формировании средств на оплату труда работников подразделений посредством распределения фондов, начисленных предприятию на основе коэффициентов трудового вклада подразделений в конечный результат деятельности, решающее влияние на их размер могут оказывать результаты работы других структурных подразделений и предприятия в целом.
В случае образования фонда оплаты труда прямым счетом тождества суммы средств предприятия и производственных подразделений можно достичь путем использования системы коэффициентов корректировки плановых фондов на перевыполнение установленных показателей.
Фонд оплаты труда работников структурных подразделений целесообразно формировать в случае использования для оценки деятельности одного показателя, например, объема продукции в принятых единицах измерения или чистого валового дохода.
Если для оценки деятельности подразделений необходимо использовать несколько показателей, характеризующих как объем выпускаемой продукции, так и эффективность их работы (например, чистый доход, рентабельность и т.д.), следует образовывать фонд основной заработной платы (в зависимости от выполнения объемного показателя) и дополнительный фонд заработной платы (в соответствии с уровнем качественных показателей деятельности).
Наличие внутрипроизводственных цен является непременным условием и важнейшей предпосылкой для механизма формирования фондов оплаты труда подразделений предприятия. Возможны два принципиально различных подхода к использованию внутрипроизводственных цен для формирования фондов оплаты труда работников подразделений.
Первый — основан на непосредственном использовании цен, действующих на уровне предприятия, или различных вариантах применения расчетных цен, базирующихся в своей основе на стоимости реализации готовой продукции (или оптовых ценах предприятия). Эти цены, как правило, отличаются различным уровнем рентабельности и поэтому при их применении чаще всего необходимо разрабатывать специальный механизм изъятия необоснованного дохода. Это достигается, в частности, через механизм применения дифференцированных нормативов отчислений в фонд оплаты труда с гривны валового (чистого) дохода или посредством дифференцированных нормативов отчислений предприятию из дохода внутрипроизводственного подразделения.
Второй подход основан на применении расчетных цен, в основе которых лежит использование нормативной (плановой) себестоимости и расчетного дохода (т.е. чистого дохода, необходимого подразделению для его хозрасчетной деятельности). При этом в состав цены на продукцию могут включаться как собственные затраты производственной единицы, цеха и т.д. на выпуск соответствующей продукции, так и затраты других основных и вспомогательных подразделений, учитываемые системой оперативного и бухгалтерского учета.
Если в каких-либо случаях признается нецелесообразным использование в системе внутрипроизводственных отношений расчетного дохода подразделений, то внутрипроизводственная цена может быть ограничена рамками нормативной себестоимости продукции.
Фонды оплаты труда подразделений предприятия формируются независимо от численности работников, участвующих в производстве продукции или выполнения задания. Переход к формированию фондов оплаты труда по подразделениям целесообразно сочетать с предоставлением трудовым коллективам права самостоятельно решать вопросы установления надбавок рабочим за профессиональное мастерство, совмещение профессий, расширение зон обслуживания и выполнение установленного объема работ меньшей численностью, а специалистам — за высокие достижения в труде и выполнение особо ответственных заданий.
При разработке механизма формирования фонда оплаты труда необходимо иметь в виду, что направления его использования в производственных единицах, как правило, должны совпадать с направлениями использования данного фонда предприятия в целом.
Направления использования фонда оплаты труда цехов в большинстве случаев не должны совпадать с направлениями использования данного фонда предприятия.
В фонд оплаты труда работников цехов целесообразно включать только выплаты, изменяющиеся под влиянием трудового вклада работников соответствующего подразделения. Наиболее типичными видами таких выплат являются: оплата по сдельным расценкам, повременная оплата по тарифным ставкам (окладам), премии рабочим, специалистам и руководителям за основные результаты деятельности, доплаты за работу в многосменном режиме, за совмещение профессий, расширение зон обслуживания и выполнение установленного объема работ меньшей численностью, за профессиональное мастерство рабочих и высокие достижения в труде специалистов и другие, установленные законодательством, надбавки и доплаты. Средства целевого назначения по специальным системам премирования могут быть включены в систему формирования фонда оплаты труда работников тех производственных единиц и цехов основного производства, которые непосредственно выпускают соответственную продукцию.
Другие выплаты целесообразно включать в систему формирования фонда оплаты труда подразделений предприятия. Их можно осуществлять за счет централизованно используемой части фонда оплаты труда предприятия.
Сверх фонда оплаты труда подразделений (особенно на средних и мелких предприятиях) могут выплачиваться суммы вознаграждения по итогам деятельности предприятия за год, оплачиваться отпуска, производиться другие выплаты, исчисляемые исходя из среднего заработка.
В хозяйственной практике внутрипроизводственных подразделений регулирование размеров фонда оплаты труда может осуществляться на основе:
— нормативного соотношения темпов прироста заработной платы и производительности труда;
— нормативного соотношения темпов прироста фонда оплаты труда и чистого дохода.
Использование того или иного подхода для регулирования средств на оплату труда определяется, прежде всего, применением метода формирования средств на оплату труда работников структурных подразделений. В условиях образования фондов оплаты труда прямым счетом, исходя из средней заработной платы и численности работников, целесообразно использовать нормативное соотношение темпов прироста заработной платы и производительности труда. При формировании фондов оплаты труда по нормативам к хозрасчетному доходу следует пользоваться нормативным соотношением темпов прироста фонда оплаты труда и хозрасчетного дохода. В то же время при обоих методах можно применять и регулирующий налог на прирост фонда оплаты труда (фонда потребления).
Фонд оплаты труда в подразделениях предприятия наиболее целесообразно формировать в тех случаях, когда конечные результаты деятельности достаточно полно характеризуются одним из обобщающих объемных показателей (например, объем переданной другим подразделениям или на склад предприятия (реализованной) продукции, объем валового или хозрасчетного дохода). При этом фонд оплаты труда, как правило, должен выступать как часть хозрасчетного дохода коллектива структурного подразделения. Особенно это необходимо для производств или цехов, которые вступили в арендные отношения с предприятием.
Хозрасчетный доход структурного подразделения определяется путем вычитания из объема переданной другим подразделениям (реализованной) продукции материальных и приравненных к ним затрат и платежей предприятию из чистого дохода подразделения в установленных размерах отчислений. Они направлены для осуществления налоговых платежей, для содержания служб аппарата управления предприятия, образования необходимых централизованных фондов (как правило, в случае применения внутри предприятия оптовых цен), фиксированного платежа, платы за фонды, трудовые или другие ресурсы, если они предусмотрены системой внутрипроизводственных отношений, уплаты процентов за кредит. В хозрасчетный доход включается сальдо внереализационных доходов (расходов), потерь и убытков (штрафов).
Определенные особенности имеет формирование хозрасчетного дохода в арендных подразделениях в зависимости от порядка определения арендной платы. В том случае, когда через арендную плату изымаются все средства, которые необходимы предприятию для обеспечения налоговых платежей и функционирования его как целостного организма, то есть когда подразделению оставляют только то, что полностью обеспечивает его хозрасчетную деятельность, хозрасчетный доход может образовываться как разница между валовым доходом (объем реализованной продукции минус материальные и приравненные к ним затраты) и арендной платы.
Если арендная плата не предусматривает изъятия всего, что необходимо предприятию, а предполагается действие наряду с арендной платой также и других выплат из дохода подразделения, то хозрасчетный доход подразделения образуется путем уменьшения валового дохода на все виды платежей из него, включая и арендную плату.
При формировании внутрипроизводственных цен на базе нормативов затрат иногда бывают большие превышения нормативными показателями фактических затрат вследствие недостаточной обоснованности нормативов. В этом случае посредством фиксированного платежа можно предотвратить использование завышенных норм материальных ресурсов для необоснованного увеличения фондов оплаты труда.
Фиксированный платеж в размере разницы между нормативным и фактическим расходом материальных и приравненных к ним (Пф) по каждому подразделению рассчитывается по следующей формуле:
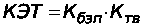 ,
где Мнi — нормативные материальные и приравненные к ним затраты на единицу i-го вида продукции, грн.;
Офi — количество продукции 1-го вида, фактически произведенной в период, принятый за базу для расчета цен, шт.;
Мф — фактические материальные и приравненные к ним затраты на выпуск продукции в базисном году, тыс.грн.;
Jy — индекс удорожания материальных затрат по сравнению с базовым периодом в рамках времени действия цен.
В том случае, когда в производственных подразделениях нецелесообразно по каким-либо причинам образовывать фонды совершенствования производства и социального развития и соответственно невозможно формировать фонд оплаты труда по нормативам к хозрасчетному доходу, средства на оплату труда работников подразделений, в том числе и работающих на принципах коллективного подряда, можно сформировать на основе использования приростных нормативов за каждую единицу улучшения показателей, принятых для оценки деятельности, или по нормативам на единицу продукции в натуральном выражении, или на единицу объема, принятую для исчисления производительности труда.
Основой формирования фонда оплаты в этом случае должна быть его исходная величина, определенная посредством анализа данных о фактических выплатах фонда основной оплаты и поощрительного фонда в год, предшествующий переходу подразделения к работе в условиях полного хозрасчета. Прирост фонда оплаты целесообразно увязывать не только с показателями, характеризующими объем производства, но и с основными качественными показателями: ростом производительности труда, снижением себестоимости (ростом чистого дохода) и повышением качества продукции. Это позволит создать всестороннюю оценку результативности труда трудового коллектива, гарантировать увеличение средств на оплату по мере роста эффективности производства по совокупности показателей, обеспечить возможность эффективного стимулирования основных хозрасчетных показателей.
При формировании фонда оплаты труда по нормативам прироста может быть также обеспечена его увязка с выполнением плана по номенклатуре и с графиком выпуска продукции (или выполнением плана поставок с учетом обязательств по договорам в выпускающих цехах) на основе введения дополнительного корректирующего показателя. Источником средств для увеличения фонда оплаты труда должен быть резерв соответствующего фонда предприятия,
Формирование фонда оплаты труда внутрипроизводственных подразделений предприятия на основе нормативов его прироста за каждую единицу улучшения показателей, принятых для оценки деятельности подразделений, может осуществляться следующим образом:
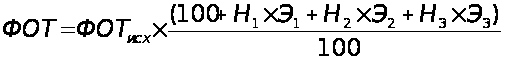 ,
где ФОТисх — исходные выплаты из фонда основной оплаты и поощрительного фонда в год, предшествующий переходу на полный хозрасчет;
Н1, Н2, Н3 — нормативы прироста фонда оплаты труда соответственно за прирост производительности труда, снижение себестоимости, улучшения качества (в % к исходному фонду оплаты труда);
Э1, Э2, Э3 — соответственно прирост производительности труда, снижение себестоимости, улучшение качества продукции в условиях работы подразделения на полном хозрасчете.
Формирование фонда откаты труда на основе использования уровневых нормативов может осуществляться следующим образом:
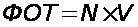
где N — норматив фонда оплаты на единицу продукции в натуральном выражении или на единицу объема, принятую для исчисления производительности труда;
V — объем продукции.
В данном случае норматив образования фонда оплаты труда (N) может быть рассчитан по формуле:
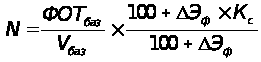 ,
где ФОТбаз — фонд оплаты труда в базисном периоде, тыс.грн.;
Vбаз — объем продукции в базисном периоде в принятых единицах измерения;
DЭф — прирост эффективности труда по совокупности показателей (качества продукции, роста производительности труда, снижения материальных затрат);
Кс — соотношение между приростом эффективности труда и заработной платы.
При этом прирост эффективности труда (DЭф) определяется следующим образом:
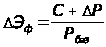 ,
где С — снижение себестоимости продукции в расчетном периоде, грн.;
DР — прирост чистого дохода в связи увеличением объема производства продукции и улучшением ее качества в расчетном периоде;
Рбаз — полученный чистый доход в базисном году.
Возможны несколько методических подходов к распределению планового фонда оплаты труда предприятия по структурным подразделениям:
а) на основе сохранения базового фонда оплаты труда внутрипроизводственного подразделения и распределения только прироста фонда оплаты труда.
В формализованном виде этот вариант может быть представлен следующим образом:
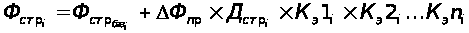 ,
где Фстрi, Фстрбазi – фонд оплаты труда структурного подразделения соответственно в расчетном и базисном году (грн.);
DФпр— прирост фонда оплаты труда предприятия, распределяемого по структурным подразделениям в расчетном периоде (грн.);
Дстрi – ноля фонда оплаты труда подразделения в фонде оплаты труда предприятия базисного года (в долях единицы);
Кэ1i, Кэ2i, ... Кэni— показатели динамики эффективности производства в структурном подразделении к динамике этих показателей по предприятию в целом.
Этот вариант целесообразно использовать в тех случаях, когда в целом успешная деятельность предприятия обеспечивается работой всех подразделений. Если, однако, общий прирост фонда оплаты труда получен при отрицательной работе отдельных подразделений, то целесообразно эти подразделения из процесса распределения прироста фонда оплаты труда исключить и прирост распределять только между подразделениями, обеспечившими увеличение фонда оплаты по предприятию в целом. При этом необходимые изменения надо внести и в определение Дстрi.
б) на основе распределения всего планируемого фонда оплаты труда между структурными подразделениями по коэффициентам долевого участия. В общем виде формула расчета фонда подразделения может быть представлена следующим образом:
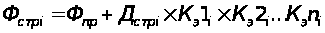 ,
Для проведения более точных расчетов целесообразно предварительно фонд оплаты труда предприятия распределить на три составные части:
фонд оплаты труда подразделений управления предприятием;
фонд оплаты труда подразделений основного производства;
фонд оплаты труда подразделений вспомогательного производства.
Для каждой из этих групп структурных подразделений целесообразно разработать свои коэффициенты корректировки Дстрi .
Этот вариант целесообразно использовать, если необходимо создать заинтересованность всех подразделений в конечных результатах деятельности;
в) на основе сохранения тарифного фонда оплаты труда и распределения только надтарифного фонда оплаты труда.
Для этого варианта принципиальная формула расчета выглядит следующим образом:
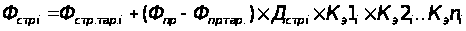
где Дстрi — доля структурного подразделения в фонде надтарифных выплат в базисном периоде.
Этот вариант целесообразно использовать в тех случаях, когда со стимулированием конечных результатов достаточно увязать только надтарифные выплаты.
Для определения коэффициентов эффективности могут быть взяты соотношения в темпах изменения объема производимой продукции, чистого дохода, производительности труда, качества выпускаемой продукции и другие — каждый в отдельности или в том или ином сочетании, диктуемом задачами по повышению эффективности производства.
Перечень показателей эффективности должен разрабатываться администрацией и профкомом предприятия и утверждаться советом предприятия. Учет показателей деятельности внутрипроизводственных подразделений следует вести систематически. Результаты учета в установленные сроки необходимо предоставлять трудовому коллективу подразделения.
Образование фонда оплаты труда прямым счетом по нормативам трудоемкости целесообразно для цехов вспомогательного производства с преобладанием повременной формы оплаты труда работников, а также в бригадах (участках) основного и вспомогательного производств, сформированных из рабочих-повременщиков.
В основе формирования фонда оплаты труда прямым счетом лежит определение возможного роста заработной платы при данной численности работников с учетом результатов производственно-хозяйственной деятельности предприятия в целом и соответствующего внутрипроизводственного подразделения.
При расчете необходимой численности основных рабочих следует учитывать снижение технологической трудоемкости, в первую очередь, за счет мероприятий по совершенствованию технических и организационных условий производства.
При определении численности вспомогательных рабочих, а также специалистов и служащих надо предусматривать увеличение норм обслуживания, пересмотр нормативов численности, проведение мероприятий по повышению загрузки рабочих-повременщиков, развитие совмещения профессий (работ), расширение зон обслуживания и выполнение установленного объема работ меньшей численностью персонала. В данном случае вся экономия по фонду оплаты труда в результате высвобождения численности работников при прежнем или увеличивающемся объеме производства может быть направлена на повышение заработной платы.
Рост средней заработной платы работников структурных подразделений рекомендуется определять, исходя из возможностей ее увеличения по предприятию в целом. При этом меньший рост заработной платы может быть предусмотрен для тех подразделений, у которых результаты труда возросли в меньшей степени, чем по предприятию в целом, или уровень заработной платы которых значительно выше сложившегося по предприятию и не соответствует по каким-либо причинам их трудовому вкладу.
Абсолютный фонд оплаты труда, исходя из расчетной численности работающих на планируемый объем работ, целесообразно доводить до внутрипроизводственных подразделений заблаговременно, одновременно с проектом годового финансового плана (контрольными цифрами).
При раздельном формировании в подразделениях средств на оплату труда работников образование фонда основной оплаты для производственных единиц и основных цехов, выпускающих готовую продукцию, целесообразно строить на основе нормативов затрат основной оплаты на 1 гривну чистой продукции. При этом для отдельных подразделений могут делаться определенные исключения. Например, для цеха, выпускающего однородную продукцию, могут быть установлены нормативы затрат основной оплаты на единицу продукции в натуральном выражении; для цехов, выпускающих многономенклатурную продукцию с часто меняющейся структурой производства, можно фонд основной оплаты формировать на основе нормативов прироста за каждый процент прироста чистой продукции.
В производственных единицах и основных цехах, поставляющих продукцию или оказывающих производственные технологические услуги во внутрипроизводственной кооперации, а также в инструментальных, ремонтно-механических и других аналогичных цехах вспомогательного производства формирование фонда основной оплаты целесообразно производить по нормативу на единицу объема продукции (нормо-час, грн. и др.) или по нормативу основной оплаты на единицу продукции в натуральном выражении.
В производственных бригадах (участках) основного и вспомогательного производств, сформированных из рабочих-сдельщиков, а также в подрядных бригадах, фонд основной оплаты рекомендуется определять по нормативам заработной платы (комплексным сдельным расценкам) на единицу продукции (работы), рассчитываемым на основе технически обоснованных норм времени (выработки).
Формирование фондов основной оплаты работников структурных подразделений должно производиться с учетом конкретной специфики отдельных цехов, участков и в зависимости от объективных технических и организационных условий их деятельности на основе применения дифференцированных нормативов. Нормативы следует доводить до подразделений заблаговременно, одновременно с проектом годового финансового плана (контрольными цифрами). Установленные нормативы в течение года пересматриваться не должны.
Формирование фонда основной оплаты (ФЗПо) с использованием уровневых нормативов в структурных подразделениях, где среди рабочих преобладает сдельная форма оплаты труда и невысок удельный вес специалистов и служащих, выражается следующей формулой:
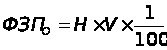 ,
где Н — нормативов формирования фонда основной оплаты в коп. на 1 грн. продукции;
V — объем продукции в грн.
В тех случаях, когда в подразделениях велик удельный вес повременной оплаты и значительная часть работников не влияет непосредственно на увеличение объема продукции или ее влияние на этот объем незначительно, целесообразно применять другой принцип формирования фонда. На основе анализа расходования фонда оплаты труда в базисном периоде необходимо выделение двух частей фонда основной оплаты: условно-постоянной, включающей расходы на оплату труда работников, численность которых не изменяется или несущественно изменяется в связи с ростом объема производства, и переменной, включающей в себя расходы на оплату труда работников, численность и трудозатраты которых прямо связаны с изменением объема выпускаемой продукции и ее трудоемкостью.
Деление фонда основной оплаты на условно-постоянную и переменную части может быть использовано для применения комбинированной модели формирования фонда основной оплаты на основе нормативов прямых затрат заработной платы на единицу объема продукции, определенных путем деления переменной части фонда основной оплаты на объем выпускаемой продукции, и стабильной части фонда основной оплаты.
В этом случае фонд основной оплаты работников подразделений определяется суммированием переменной и условно-постоянной частей фонда. Переменная часть фонда основной оплаты определяется умножением норматива прямых затрат заработной платы на плановый или фактический объем производства продукции.
Принципиальная формула определения фонда основной оплаты на основе уровневых нормативов в данном случае выглядит следующим образом:
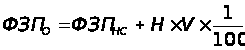 ,
где ФЗПНС — часть фонда основной оплаты, связанная с оплатой труда повременно оплачиваемых работников;
Н — норматив формирования части фонда основной оплаты, связанной с оплатой сдельно оплачиваемых рабочих, в коп. на 1 грн. продукции.
Для расчетов лучше всего использовать данные о структуре фонда оплаты труда соответствующего подразделения за период, принимаемый за базу (например, предшествующий год).
В состав условно-постоянной части фонда основной оплаты структурного подразделения следует включать оплату по окладам специалистов и служащих, младшего обслуживающего персонала, оплату по тарифным ставкам и премии рабочим-повременщикам за основные результаты деятельности, а также ряд других выплат рабочим-повременщикам: за работу в ночное время, при уходе в отпуска (ежегодные, дополнительные, по учебе) и другие, предусмотренные законом, гарантийные и компенсационные выплаты из фонда заработной платы. Переменная часть фонда основной оплаты представляет собой средства на оплату труда рабочих-сдельщиков (оплата по сдельным расценкам и премии за основные результаты деятельности, а также ряд других выплат).
Включение в состав постоянной и переменной частей фонда основной оплаты других выплат осуществляется на основе анализа влияния объема производства на уровень основной оплаты различных групп работников. В частности, основная оплата учеников в зависимости от преобладающей формы их оплаты может быть целиком отнесена к той или иной части фонда основной оплаты или распределена между переменной и условно-постоянной частью пропорционально основной заработной плате рабочих-сдельщиков и рабочих-повременщиков.
Поскольку дополнительные выплаты учитываются в действующей отчетности в целом по рабочим, то их следует распределять пропорционально фондам основной оплаты сдельщиков (оплата по сдельным расценкам, премии и доплаты по прогрессивным расценкам) и повременщиков (оплата по тарифным ставкам и премии).
При расчете нормативов условно-постоянную и переменную части базисного фонда основной оплаты необходимо уменьшить на сумму непроизводительных выплат, а также скорректировать на коэффициенты, характеризующие состояние нормирования труда рабочих-сдельщиков и повременно оплачиваемых работников.
Корректировку базового фонда основной оплаты на уровень нормирования труда рабочих можно осуществлять следующим образом:
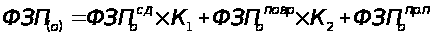 ,
где ФЗП(о) — фонд основной оплаты, принимаемой в расчет нормативов;
ФЗПосд — фонд основной оплаты рабочих-сдельщиков;
ФЗПоповр — фонд основной оплаты рабочих-повременщиков;
ФЗПопр.п — фонд основной оплаты специалистов, служащих и других категорий работников структурного подразделения;
К1, К2 — коэффициенты, характеризующие уровень нормирования труда рабочих-сдельщиков и рабочих-повременщиков.
Уровневые нормативы определяются делением на объем выпускаемой продукции в базисном году исходного фонда основной оплаты, скорректированного с учетом планируемого предприятием соотношения темпов роста заработной платы и производительности труда. В случаях исчисления производительности труда через показатель трудоемкости исходный фонд основной оплаты корректируется с учетом показателя соотношения величины снижения трудоемкости и размера экономии фонда основной оплаты, используемой на увеличение средней заработной платы, по данным за предыдущие два-три года.
Исходным фондом для расчета нормативов затрат основной оплаты на единицу продукции в натуральном выражении или на единицу объема продукции является фонд, определенный на основе анализа фонда основной оплаты в базисном году.
Принципиальную схему расчета уровневых нормативов (Н) можно представить следующим образом:
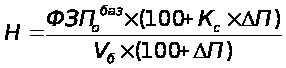 ,
где ФЗПобаз — исходный фонд основной оплаты в базисном году;
Vб— объем выпускаемой продукции в базисном году;
Кс— планируемое соотношение прироста средней заработной платы на каждый процент прироста производительности труда;
DП— планируемый прирост производительности труда.
Формирование фонда основной оплаты на основе использования уровневых нормативов целесообразно в подразделениях, где выпускается сравнительно однородная продукция, а изменения в структуре производимой продукции не приводят к резким сдвигам динамики объема выпускаемой продукции по стоимости и трудоемкости; когда для подразделения и предприятия в целом характерны снижающиеся темпы производства продукции из-за ухудшения горно-геологических и других природных условий или по другим объективным причинам, а также в условиях, при которых для предприятия и подразделения все факторы повышения эффективности производства имеют примерно равное значение.
Образование фонда основной оплаты на основе использования приростных нормативов целесообразно в тех случаях, когда в подразделении выпускается многономенклатурная продукция и происходящие структурные изменения приводят к несоответствию в динамике ее объема в стоимостном и трудовом выражении, а также когда имеет место необходимость увеличения объема производства за счет снижения трудоемкости продукции.
Формирование фонда основной оплаты на основе использования приростных нормативов может осуществляться следующим образом:
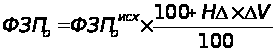 ,
где ФЗПоисх — фонд основной оплаты, принимаемый за базу, тыс.грн.
НΔ — норматив прироста исходного фонда основной оплаты за каждый процент прироста объема продукции, в %:
ΔV — прирост продукции в принятых единицах измерения, в %.
При этом нормативы прироста основной оплаты на стоимостную единицу продукции в натуральном выражении по подразделениям целесообразно дифференцировать относительно (в %) прироста средств на оплату труда по предприятию в целом. В качестве основного фактора дифференциации можно использовать долю переменной части фонда основной заработной платы в его общей величине, а также устанавливать повышенные нормативы подразделениям, обеспечивающим на основе рационализации рабочих мест повышение фондоотдачи, улучшение использования производственных мощностей и т.д.
Норматив прироста фонда основной оплаты на каждый процент прироста объема произведенной продукции может рассчитываться по следующей формуле:
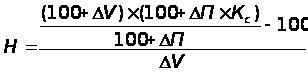 .
Формирование фондов основной оплаты с использованием коэффициентов трудового вклада подразделений в конечный результат деятельности осуществляется в порядке, аналогичном для всего фонда оплаты.
Формирование фондов основной оплаты прямым счетом по нормативам трудоемкости и средней заработной платы рекомендуется производить в порядке, аналогичном для фонда оплаты.
Поощрительный фонд в производственных единицах и основных цехах, выпускающих готовую продукцию, в тех случаях, когда до подразделений может быть доведен чистый доход, целесообразно формировать по нормативам от чистого дохода, оставшегося в их распоряжении. Принципиальная формула расчета указанного фонда в данном случае может быть представлена как:
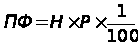 ,
где Н — норматив, определяющий долю поощрительного фонда в остаточном чистом доходе, в коп. на 1 грн. дохода;
Р — остаточный чистый доход структурного подразделения, тыс. грн.
При нецелесообразности (невозможности) разработки нормативов распределения остаточного чистого дохода поощрительный фонд производственной единицы и основных цехов рекомендуется формировать по нормативам, определяющим его долю соответственно в массе чистого дохода предприятия или производственной единицы, а также по нормативам прироста поощрительного фонда за каждый процент увеличения чистого дохода.
В таком же порядке целесообразно формировать поощрительный фонд производственных единиц и основных цехов, если они не имеют утвержденных (или договорных) оптовых цен, а применяют внутрипроизводственные цены предприятия.
В том случае, когда чистый доход не может быть доведен до внутрипроизводственных подразделений, поощрительный фонд работников следует определять по цеховому показателю себестоимости продукции. Методы учета и планирования этого показателя в настоящее время в достаточной степени разработаны и при наличии обоснованных норм расхода сырья, материалов, заработной платы, показатель себестоимости продукции является надежным измерителем эффективности производственной деятельности подразделений. В данном случае поощрительный фонд рассчитывается, исходя из его базовой величины и нормативов прироста в зависимости от динамики снижения себестоимости продукции.
Поощрительный фонд, принимаемый в основу для расчета нормативов подразделениям, должен обеспечивать им равный размер вознаграждения в расчете на одного работника (или на 1 гривну выплат из фонда основной оплаты). При этом устанавливаемые подразделениям задания по росту чистого дохода или снижению себестоимости продукции (услуг) должны быть относительно равно напряженными. При невозможности обеспечения подразделений такими заданиями следует устанавливать меньшие размеры исходных поощрительных фондов работникам подразделений с более низким уровнем использования производственных ресурсов и соответственно с менее напряженными заданиями.
Нормативы образования поощрительного фонда необходимо доводить до структурных подразделений заблаговременно, до начала планового периода. Утвержденные в установленном порядке нормативы изменяться и переутверждаться не должны.
Отчисления в поощрительный фонд подразделений целесообразно производить ежеквартально нарастающим итогом по утвержденным нормативам.
Раздельный порядок формирования фонда основной оплаты и поощрительного фонда не препятствует их использованию как единого фонда оплаты труда. В связи с этим в поощрительный фонд подразделений могут быть перечислены неиспользованные средства по фонду основной заработной платы, полученного по установленным нормативам. Такое перечисление, однако, целесообразно при условии выполнения плана производства продукции (расчетно) в стоимостном и натуральном выражении, а также заданий по росту производительности труда, качеству продукции и т.п. Если же перечисление имеет целью компенсировать за счет фонда основной оплаты низкие отчисления в поощрительный фонд из-за недостаточного уровня работы предприятия, то такие отчисления производить не следует. Более того, в этом случае целесообразно вообще разобраться с причинами экономии по фонду основной оплаты и принять меры к повышению обоснованности нормативов.
Средства поощрительного фонда расходуются по специальной смете или по объединенной смете расходования единого фонда оплаты труда (включающего фонд основной оплаты и поощрительный фонд).
Размеры, порядок и очередность выплаты премий и вознаграждений за счет поощрительного фонда определяются руководством структурного подразделения по согласованию с профсоюзной организацией.
2.1.4 Контрактная форма оплаты труда
Контракт представляет собой особый вид трудового договора, который, в соответствии с КЗоТ Украины (ст. 21), предусматривает срок действия договора, права, обязанности и ответственность сторон, условия материального обеспечения и организации труда работника, а также условия прекращения договора. Поэтому на контракт, как и на другие формы трудового договора, распространяется единый правовой режим.
Заключение трудового контракта производится на основании Положения о порядке заключения контрактов при принятии (найме) на работу, утвержденного постановлением Кабинета Министров Украины от 19.03.1994 г. №170, в соответствии с Типовой формой контракта с работником, утвержденной приказом Минтруда Украины от 15.04.1994 г. №23, с учетом внесенных в эти документы в последующие годы изменений и