Экономический анализ "ОАО РосИнструмент". Управление дебиторской задолженностью как организационная мера по улучшению деятельности предприятия
Федеральное агентство по образованию
Южно-Уральский государственный университет
Кафедра «Экономической теории и мировой экономики»
Курсовая работа
по экономическому анализу:
Экономический анализ «ОАО РосИнструмент». Управление дебиторской задолженностью как организационная мера по улучшению деятельности предприятия(вариант №18).
Проверила:
________________ /Т. М. Каретникова/
«_____» __________________ 2007 г.
Выполнил:
студент гр. ЭиУ - 438 И.В. Выродов
Челябинск
2007
Экономический анализ: Курсовая работа/ Выродов И.В., ЭиУ-438. – Челябинск: ЮУрГУ, 2007. – 49 с.
В данной курсовой работе производится анализ финансовой сферы деятельности предприятия. Оценивается финансовая устойчивость фирмы по основным показателям. Также в работе предложена мера по улучшению деятельности предприятия на примере управления дебиторской задолженностью «ОАО РосИнструмент». При написании работы использовано 5 источников литературы, 38 таблиц, 30 иллюстраций.
Содержание
Введение . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 4
Глава 1. Анализ финансовых результатов деятельности предприятия . . . . . . 6
Глава 2. Анализ финансовой устойчивости предприятия. . . . . . . . . . . . . . . . .31
Глава 3. Управление дебиторской задолженностью как организационная мера по улучшению деятельности предприятия на примере «ОАО «РосИнструмент». . . . . . . . . . . . . . . .. . . . . . . . . . . . . . . . . . . . . . . . . . . . .43
Заключение. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .47
Список используемой литературы . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .49
Введение
Финансовая отчетность организации является предметом изучения многих заинтересованных пользователей. Кредиторы проводят анализ отчетности с целью минимизации рисков по кредитам, займам и вкладам. Финансовые менеджеры, аудиторы, собственники анализируют финансовые отчеты с целью повышения устойчивости работы предприятия, повышения доходности капитала, принятия обоснованных решений. Публикуемая отчетность содержит информацию для внешних пользователей, например потенциальных деловых партнеров. Наиболее часто источниками финансового анализа являются данные годовых или квартальных отчетов «Бухгалтерского баланса» форма № 1 и «Отчета о прибылях и убытках» форма № 2.
В данной курсовой работе выделены три блока задач финансового анализа:
анализ эффективности деятельности;
анализ финансовых результатов деятельности;
мера улучшения финансового состояния предприятия.
Если собственника интересуют, как правило, финансовые результаты деятельности и финансовая устойчивость, то руководитель заинтересован во всей полезной для принятия управленческих решений информации. Для этих целей наиболее важными могут быть следующие процедуры анализа финансово-хозяйственной деятельности (ФХД) предприятия:
оценка платежеспособности(ликвидности);
оценка рентабельности;
оценка финансовой устойчивости.
Финансовый анализ представляет собой достаточно сложную и многогранную систему процедур и методик, но цель настоящей курсовой работы — дать общий обзор наиболее доступных и простых методов решения перечисленных выше задач анализа ФХД предприятия, а также рассмотреть влияние меры – управление дебиторской задолженностью, на финансовой состояние предприятия на примере «ОАО РосИнструмент».
Глава 1. Анализ финансовых результатов деятельности предприятия
1.1. Представить диаграмму: «Доля основного и оборотного капитала в структуре активов».
Таблица 1. Данные по составу активов.
| На н.п. | На к.п. | |
| Основной капитал | 175919 | 185013 |
| Оборотный капитал | 260338 | 271122 |
| Итого по активам | 436257 | 456135 |
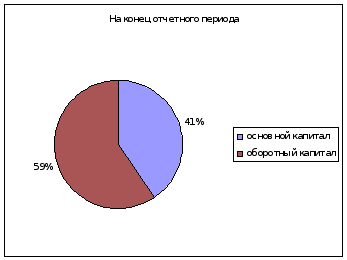
Диаграммы 1.1 и Доля основного и оборотного капитала в структуре активов.
Данные по основному и оборотному капиталу представлены в таблице 1(Данные по составу активов). По данным составлены диаграммы 1.1. и 1.2. (Доля основного и оборотного капитала в структуре активов) соотношения основного и оборотного капитала в активах. Результат сравнения показывает, что структура активов представлена соотношения основного капитала к оборотному как 40% к 60%. Соотношение данных показателей за отчетный период изменилось незначительно, это означает что основной и оборотный капитал изменились незначительно.
1.2. Представить диаграмму: «Уровень и динамика фондоотдачи».
Исходная модель, фондоотдача показывает отношение объема производства к основным фондам предприятия.
Таблица 2. Данные по объему производства, основным средствам и фондоотдаче.
| На н.п. | На к.п. | |
| V | 140866 | 163246 |
| Ф | 93446 | 95323 |
| ФО | 150,75% | 171,26% |
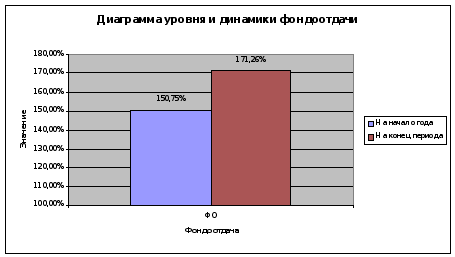
Данные по объему производства, основным средствам и фондоотдаче представлены в таблице 2. По данным фондоотдачи на начало и конец отчетного периода составлена диаграмма 2. (Уровень и динамика фондоотдачи). Результаты сравнения показывают, что фондоотдача изменилась более чем на 20%, положительное изменение показателя произошло за счет изменения объема выручки, это означает, что предприятие увеличило объем продаж и стало использовать свои ресурсы рациональнее.
1.3. Представить диаграмму: «Уровень и динамика материалоемкости».

Исходная модель , это показатель отношения уровня материальных запасов к объему производства.
Таблица 3. Данные по объему производства, материальным запасам и материалоемкости.
| На н.п. | На к.п. | Динамика | |
| V | 140866 | 163246 | 15,89% |
| МЗ | 96159 | 114759 | 19,34% |
| МЕ | 68,26% | 70,30% | 2,98% |
Диаграмма 3. Уровень и динамика материалоемкости.
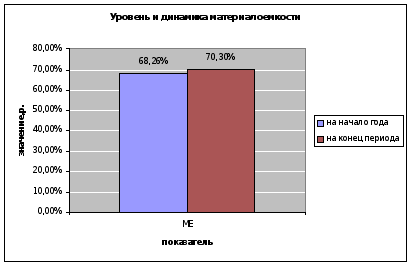
Данные по объему производства, материальным запасам и материалоемкости представлены в таблице 3. По данным материалоемкости на начало и конец отчетного периода составлена диаграмма 3(Уровень и динамика материалоемкости). Результаты сравнения показывают, что материалоемкость изменилась незначительно, примерно на 2%, такое изменение свидетельствует о пропорциональной динамике роста объема производства и материальных запасов.
1.4. Построить различные детерминированные модели объема продаж (оценка использования ресурсов) и определить влияние факторов на изменение объема продаж.
Влияние изменения экстенсивного и интенсивного фактора на изменение объема продукции:
 Исходная
модель:
Таблица 4. Данные по объему производства, основным средствам и фондоотдаче.
| на начало года | на конец периода | |
| V | 140866 | 163246 |
| Ф | 93446 | 95323 |
| ФО | 150,75% | 171,26% |
Исходные данные представлены в таблице 4.
а) За счет изменения величины фонда:
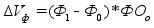
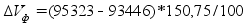
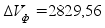
б) За счет изменения фондоотдачи:
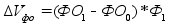
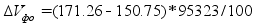
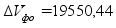
ПРОВЕРКА
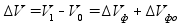
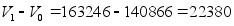
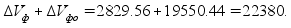
Результаты расчетов показывают, что изменение объема производства произошло в основном за счет изменения фондоотдачи (на 19550,44), и в значительно меньшей мере из-за изменения величины фондов(на 2829,56).
Используем интегральный метод для расчета:
а) За счет изменения величины фонда:
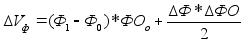
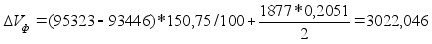
б) За счет изменения фондоотдачи:
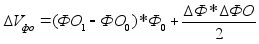
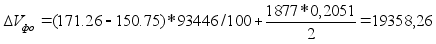
ПРОВЕРКА
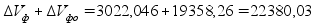
Интегральный метод показал примерно те же результаты.
Влияние изменения материалоемкости на изменение объема продаж:
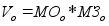
Исходная модель:
Таблица 4. Данные по объему производства, основным средствам и фондоотдаче.
| на начало года | на конец периода | |
| V | 140866 | 163246 |
| МЗ | 96159,00 | 114759,00 |
| МО | 146,49% | 142,25% |
Исходные данные представлены в таблице 4.
а) За счет изменения величины материальных затрат:
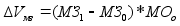
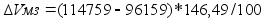
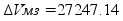
б) За счет изменения материалоотдачи:
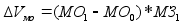
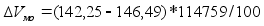
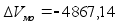
ПРОВЕРКА
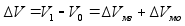
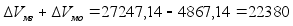
Результаты подсчетов показывают, что увеличение объема производства произошло за счет увеличения материальных запасов (на 27247,14), уменьшение фондов же повлияло в отрицательную сторону(-4867,14).
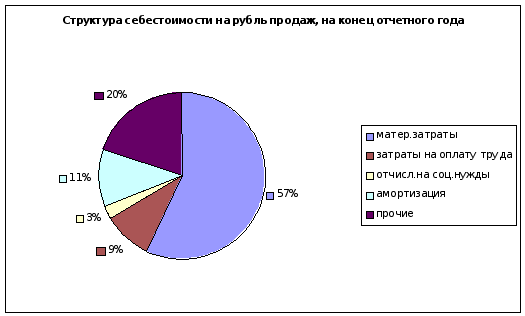
1.5. Представить графически информацию о структуре себестоимости на рубль продаж и динамике компонентов данного показателя.
Таблица 5. Данные по структуре себестоимости (Форма №5) и выручке.
| На н.п. | На к.п. | На н.г., на р. продаж | На к.п., на р. продаж | На к.п., в % | Динамика | |
| Себестоимость проданных товаров, продукции, работ, услуг | 120113 | 150609 | 0,853 | 0,923 | 125,39% | 25,39% |
| Выручка | 140866 | 163246 | 1 | 1 | 115,89% | 15,89% |
| Структура | ||||||
| Матер.затраты | 61259 | 85847 | 0,435 | 0,526 | 140,14% | 40,14% |
| Затраты на оплату труда | 12011 | 13555 | 0,085 | 0,083 | 112,85% | 12,85% |
| Отчисл.на соц.нужды | 3603 | 4518 | 0,026 | 0,028 | 125,40% | 25,40% |
| Амортизация | 13212 | 16567 | 0,094 | 0,101 | 125,39% | 25,39% |
| Прочие | 30028 | 30122 | 0,213 | 0,185 | 100,31% | 0,31% |
| Итого | 120113 | 150609 | 0,853 | 0,923 | 125,39% | 25,39% |
Диаграмма 5.1. Динамика изменения компонентов себестоимости
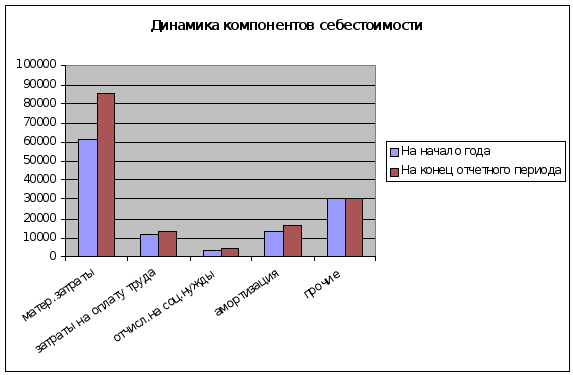
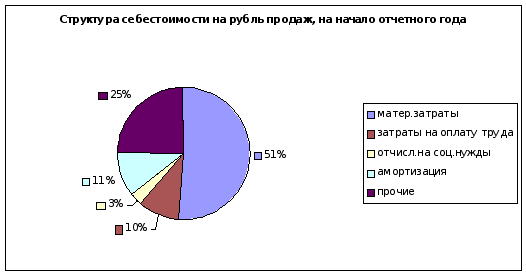
Диаграмма 5.2. Структура себестоимости на начало периода
 Диаграмма
5.2. Структура
себестоимости
на конец периода
Исходные данные представлены в таблице 5. По ним построены диаграммы 5.1, 5.2, 5.3. Анализируя диаграммы, можно сказать, что за отчетный периода структура себестоимости в большей мере изменилась за счет увеличения доли материальных затрат и уменьшения доли прочих затрат. Остальные компоненты себестоимости изменились незначительно.
1.6. Сопоставить темпы роста: а) себестоимости и объема продаж; б) постоянных затрат и объема продаж; в) активов и объема продаж.
а) Сопоставление темпа роста себестоимости и объема продаж
Таблица 6.1. Данные о себестоимости и объеме продаж.
| На н.п. | На к.п. | Изменение | |
| с/с | 120113 | 150609 | 25,39% |
| V | 140866 | 163246 | 15,89% |
Диаграмма 6.1. Темпы роста себестоимости и объема продаж.
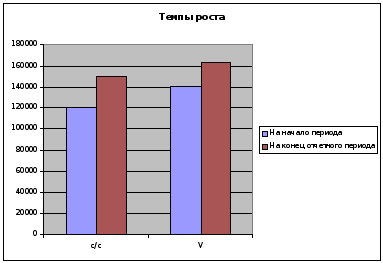
Анализ результатов диаграммы 6.1. показывает, что темпы роста себестоимости(25,39%) на 10% больше темпов роста объема продаж(15,89).
б) Сопоставить темпы роста постоянных затрат т объема продаж
Таблица 6.2. Данные о себестоимости и объеме продаж.
| На н.п. | На к.п. | Изменение | |
| Пост.затр. | 260338 | 271122 | 4,14% |
| V | 140866 | 163246 | 15,89% |
Диаграмма 6.2. Темпы роста постоянных затрат и объема производства.
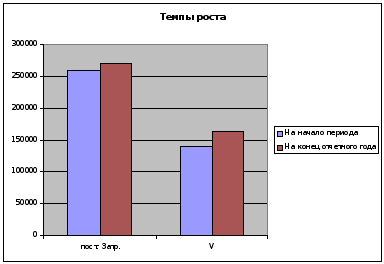
Анализ результатов диаграммы 6.2. показывает, что темпы роста постоянных затрат (4,14%) в несколько раз меньше темпов роста объема продаж(15,89).
в) Сопоставить темпы роста активов и объема продаж
Таблица 6.2. Данные о себестоимости и объеме продаж
| На н.п. | На к.п. | Изменение | |
| Активы | 436257 | 456135 | 4,56% |
| V | 140866 | 163246 | 15,89% |
Диаграмма 6.3. Темпы роста активов и объема производства
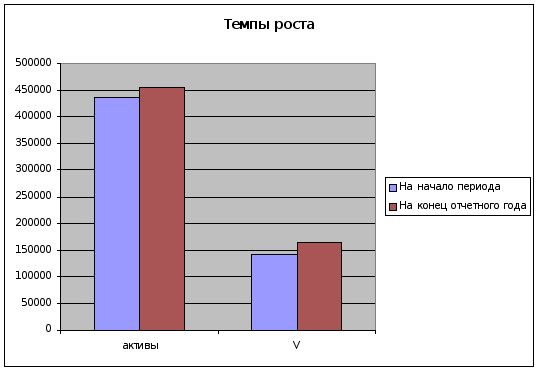
Анализ результатов диаграммы 6.3. показывает, что темпы роста активов (4,56%) в несколько раз меньше темпов роста объема продаж(15,89).
1.7. Построить диаграмму «Структура текущих активов», в процентах.
Таблица 7. Данные по текущим активам.
| Актив | На н.п. | На к. п. |
| II. ОБОРОТНЫЕ АКТИВЫ | ||
| Запасы(общие) | 96159 | 114759 |
| Запасы: сырье, материалы и другие аналогичные ценности | 63647 | 64717 |
| Запасы: животные на выращивании и откорме | ||
| Запасы: затраты в незавершенном производстве | 5607 | 16023 |
| Запасы: готовая продукция и товары для перепродажи | 16718 | 18534 |
| Запасы: товары отгруженные | 0 | 0 |
| Запасы: расходы будущих периодов | 10187 | 15485 |
| Запасы: прочие запасы и затраты | ||
| Налог на добавленную стоимость по приобретенным ценностям | 17972 | 25975 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 0 | 0 |
| в том числе покупатели и заказчики | 0 | 0 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 145673 | 129993 |
| в том числе покупатели и заказчики | 101606 | 89595 |
| Краткосрочные финансовые вложения | ||
| Денежные средства | 534 | 395 |
| Прочие оборотные активы | 0 | 0 |
| Итого по разделу II | 260338 | 271122 |
| БАЛАНС | 436257 | 456135 |
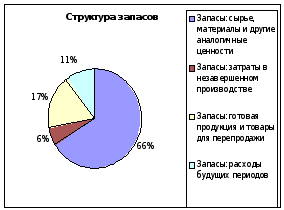
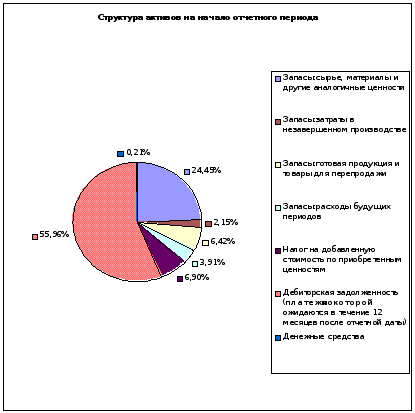
Диаграмма 7.1.1.Структура активов на н.п. Диаграмма 7.1.2. Структура запасов
Диаграмма
7.2.1.Структура активов на н.п. Диаграмма 7.2.2. Структура запасов
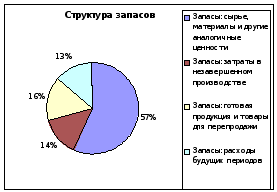
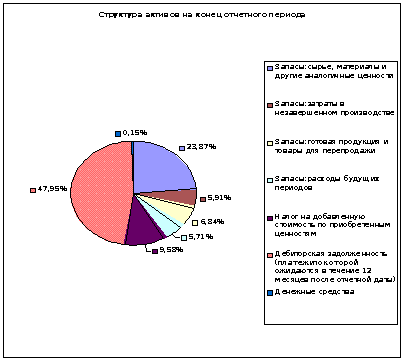
Исходные данные представлены в таблице 7. По ним составлены диаграммы структуры активов на начало и конец периода 7.1.1. и 7.1.2., а также структуры запасов на начало и конец периода 7.2.1. и 7.2.2. По результатам анализа диаграмм можно сказать, что большую часть текущих активов составляем дебиторская задолженность(55,96%), запасы же составляют 44,04%. В конце периода соотношение перераспределилось в сторону запасов(52,05%), дебиторская задолженность составляет 47, 95%. В структуре активов на начало периода большую часть составляют сырье, материалы и другие материальные ценности(66%). В конце периода эта статья уменьшилась на 9% вследствие увеличения затрат в незавершенном производстве(с 6% до 14%). Другие компоненты запасов значительно не изменились.
1.8. Рассчитать «Скорость и время оборота оборотных средств».
 Оборачиваемость
активов показывает
среднюю продолжительность
(в днях) возврата
в денежную
форму за отчетный
период суммы
оборотных
средств организации
в результате
реализации
продукции.
Исходная модель
для скорости
оборота оборотных
средств:
 Исходная
модель для
времени оборота
оборотных
средств:
Таблица 8. Данные об объеме производства, текущих активах, скорости и времени оборота оборотных средств.
| На н.п.(1) | На к.п.(2) | |
| V | 140866 | 163246 |
| ТА | 260338 | 271122 |
| v | 0,54 | 0,60 |
| t | 674,57 | 606,20 |
Диаграмма 8.1. Динамика скорости оборота оборотных средств.
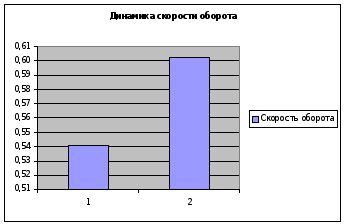
Диаграмма 8.2. Динамика скорости оборота оборотных средств.
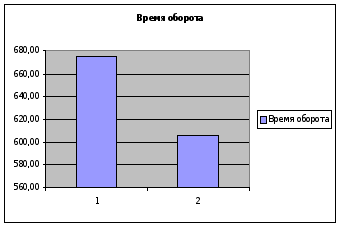
Исходные данные и рассчитанные показатели представлены в таблице 8. По рассчитанным показателям построены диаграммы 8.1. и 8.2. По результатам построения диаграмм можно сказать, что скорость оборота оборотных средств увеличилась, это произошло за счет того, что объем производства увеличился больше чем значение текущих активов. Время оборота сократилось, Так как время оборота изменяется обратно пропорционально скорости оборота, то если скорость оборота увеличилось, значит время оборота оборотных средств снизилось.
1.9. Рассчитать «Влияние различных факторов на величину потребности в оборотных средствах и в запасах».
Влияние объема продаж и текущих активов на величину оборотного капитала:

а) Исходная модель:
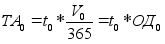
б) Исходная модель: по данной формуле определяется потребность в оборотных средствах.
Таблица 9. Данные