Экономический анализ "ОАО РосИнструмент". Управление дебиторской задолженностью как организационная мера по улучшению деятельности предприятия
Исходная модель СФЗ: , рассчитаем СФЗ на начало и конец отчетного периода.
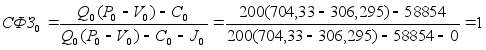
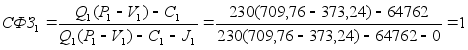
Так как процентные платежи равны 0, а числитель и знаменатель модели отличаются именно на эту величину, то СФЗ на начало и конец периода будут одинаковыми и равны 1.
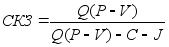
Исходная модель СКЗ:
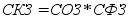 Значение
СКЗ, можно найти,
зная значения
СОЗ и СФЗ:

 Найдем
значения СКЗ
на начало и
конец отчетного
периода:
, так как составляющая СФЗ равна 1, то значения СКЗ будут равны значениям СОЗ в начале и конце отчетного периода соответственно.
Построим график зависимости ПДВ от объема продаж по данным таблицы 15.
Глава 2. Анализ финансового состояния предприятия
Финансовая устойчивость предприятия находится в прямой зависимости от структуры источников формирования активов. Другими словами, под финансовой устойчивостью может пониматься обеспеченность запасов и затрат источниками для их формирования, то есть капиталом предприятия. В структуре капитала предприятия, прежде всего выделяют собственные и заемные средства.
2.1. Представить диаграмму «Доля собственного и заемного капитала». Определить структуру собственного и заемного капитала. Информацию представить графически.
Таблица 1. Пассивы предприятия.
| Пассив | На н.п. | На к.п. |
|
III. Капиталы и резервы Уставный капитал |
203 |
203 |
| Добавочный капитал | 193462 | 193477 |
| Резервный капитал | 15 | 15 |
|
в том числе: резервы, образованные в соответствии с законодательством |
15 |
15 |
| резервы, образованные в соответствии с учредительными документами | ||
| Фонд социальной сферы | 131608 | 130205 |
| Целевые финансирования и поступления | ||
| Нераспределенная прибыль прошлых лет | ||
| Непокрытый убыток прошлых лет | ||
| Нераспределенная прибыль отчетного года | 18638 | 21265 |
| Непокрытый убыток отчетного года | ||
| Итого по разделу III(собственный капитал) | 343941 | 345165 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
||
|
в том числе: кредиты банков, подлежащие погашению более чем через 12 месяцев после отчетной даты |
||
| займы, подлежащие погашению более чем через 12 месяцев после отчетной даты | ||
| Прочие долгосрочные обязательства | ||
| ИТОГО по разделу IV | ||
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
||
|
в том числе: кредиты банков, подлежащие погашению в течение 12 месяцев после отчетной даты |
||
| займы, подлежащие погашению в течение 12 месяцев после отчетной даты | ||
| Кредиторская задолженность: | 92316 | 110970 |
|
в том числе: поставщики и подрядчики |
38955 |
48613 |
| векселя к оплате | ||
| задолженность перед дочерними и зависимыми обществами | 9834 | |
| задолженность перед персоналом организации | 9160 | 14269 |
| задолженность перед государственными внебюджетными фондами | 1982 | 12725 |
| задолженность перед бюджетом | 14673 | 23100 |
| авансы полученные | 17712 | 12263 |
| прочие кредиторы | ||
| Задолженность участникам(учредителям) по выплате долгов | ||
| Доходы будущих периодов | ||
| Резервы предстоящих расходов | ||
| Прочие краткосрочные обязательства | ||
| Итого по разделу V(заемный капитал) | 92316 | 110970 |
| БАЛАНС | 436257 | 456135 |
Диаграмма 1.1.1. и 1.1.2. Структура СК на начало и конец отчетного периода.
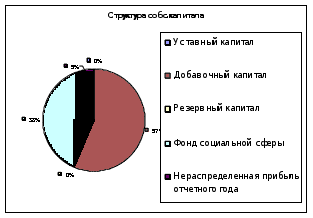
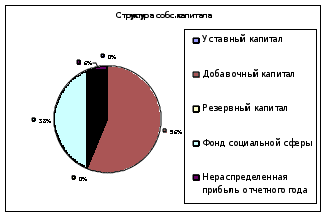
Из диаграмм 1.1.1. и 1.1.2. видно, что структура СК значительно не изменилась.
Диаграмма 1.2.1. Структура кредиторской задолженности на начало отчетного периода.
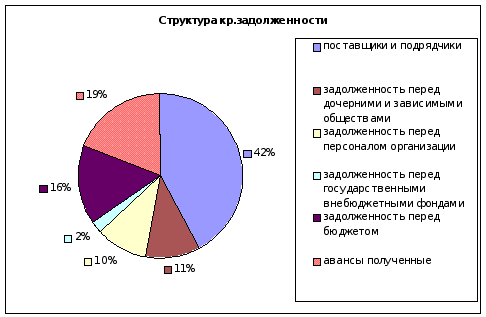
Исходя из данных диаграммы 1.2.1. можно сделать вывод, что большую долю в составе кредиторской задолженности составляют поставщики и подрядчики (42%).
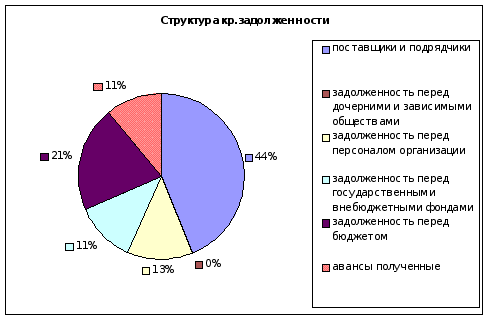 Диаграмма
1.2.2. Структура
кредиторской
задолженности
на конец отчетного
периода.
Исходя из данных диаграммы 1.2.2. можно сделать вывод, что структура КЗ изменилась за счет сокращения задолженности перед дочерними и зависимыми обществами с 11% до 0, также можно заметить уменьшение доли полученных авансов на 8%, увеличение задолженности перед поставщиками и подрядчиками на 2%, задолженности перед персоналом организации на 2%, задолженности перед бюджетом на 5% и задолженности перед государственными внебюджетными фондами на 9%.
Диаграммы 1.3.1. и 1.3.2. Структура пассивов на начало и конец отчетного периода.
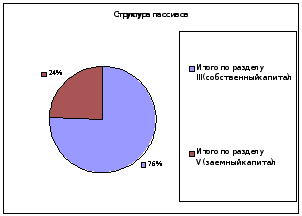
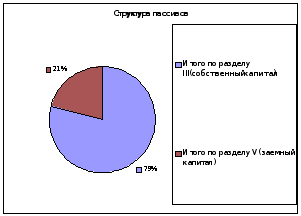
Из диаграмм видно, что структура пассивов изменилась в сторону увеличения доли заемного капитала с 21% до 25%, хотя собственный капитал по-прежнему составляет большую долю в структуре.
2.2. Рассчитать показатели ликвидности фирмы за базовый и отчётный год; темпы их изменения.
Исходные модели:
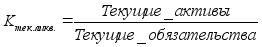
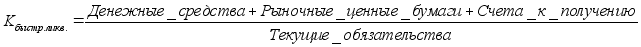
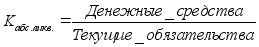
Таблица 2. Данные о текущих обязательствах и активах, ДС, РЦБ, счетах к оплате и коэффициентах.
| На н.а. | На к.п. | |
| Тек.активы | 260338 | 271122 |
| Тек.обяз-ва | 92316 | 110970 |
| ДС | 534 | 395 |
| РЦБ | 0 | 0 |
| Счета | 145673 | 129993 | Изменение |
| К-т текущей ликвидности | 2,820075 | 2,443201 | -15,43% |
| К-т быстрой ликвидности | 1,583767 | 1,174984 | -34,79% |
| К-т абсолютной ликвидности | 0,005784 | 0,00356 | -62,51% |
Коэффициент абсолютной ликвидности показывает, какая доля краткосрочных долговых обязательств может быть покрыта за счет легко реализуемых активов, то есть денежных средств, ценных бумаг и депозитов. Данный коэффициент наиболее жесткий для оценки платежеспособности и свидетельствует о возможности или невозможности за короткий срок погасить кредиторские задолженности, требующие немедленного погашения.
Нормативное значение этого коэффициента 0,2–25. В нашем случай он меньше нормативного, это означает что фирма не способна за короткий срок погасить кредиторские задолженности, требующие немедленного погашения.
Диаграммы 2.1. и 2.2. Динамика изменений показателей ликвидности предприятия.
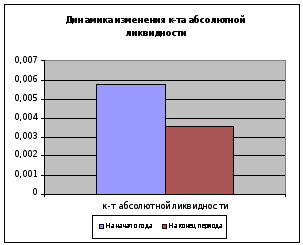
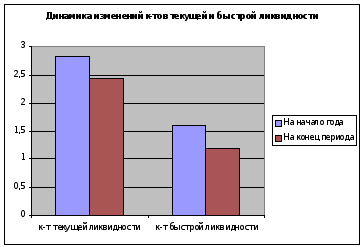
Как видно из расчетов и графиков, коэффициенты ликвидности уменьшились, это произошло вследствие значительного увеличения текущих обязательств (примерно на 20000).
2.3. Рассчитать абсолютные и относительные показатели финансовой устойчивости предприятия; дать оценку финансовой устойчивости предприятия. Представить результаты расчета абсолютных показателей финансовой устойчивости графически.
Обобщенным показателем финансовой устойчивости является излишек(недостаток) источников средств для формирования запасов и затрат.
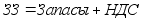 Исходная
формула:
Таблица 3.1. Данные о запасах, НДС и показателе ЗЗ.
| На н.п. | На к.п. | |
| Запасы | 96159 | 114759 |
| НДС | 17972 | 25975 |
| ЗЗ | 114131 | 140734 |
Для характеристики источников формирования ЗЗ используются несколько показателей, которые отражают различные виды источников:
Наличие собственных оборотных средств
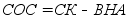 Исходная
модель:
Таблица 3.2. Данные о СК и ВНА.
| На н.п. | На к.п. | |
| СК | 343941 | 345165 |
| ВНА | 175919 | 185013 |
| СОС | 168022 | 160152 |
Наличие собственных и долгосрочных заемных источников формирования ЗЗ
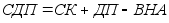 Исходная
модель:
Таблица 3.3. Данные о СК, ВНА и ДП.
| На н.п. | На к.п. | |
| СК | 343941 | 345165 |
| ВНА | 175919 | 185013 |
| ДП | 0 | 0 |
| СДП | 168022 | 160152 |
Величина основных источников формирования ЗЗ
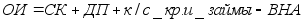 Исходная
модель:
Таблица 3.4. Данные о СК и ВНА.
| На н.п. | На к.п. | |
| СК | 343941 | 345165 |
| ВНА | 175919 | 185013 |
| ДП | 0 | 0 |
| К/с кр. и займы | 92316 | 110970 |
| ОИ | 260338 | 271122 |
Трём показателям наличия источников формирования ЗЗ соответствуют три показателя обеспеченности ЗЗ источниками формирования:
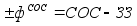 1)
Излишек или
недостаток
собственных
оборотных
средств
Исходная модель:
Таблица 3.5. Данные о СОС, ЗЗ.
| На н.п. | На к.п. | ||
| СОС | 168022 | 160152 | |
| ЗЗ | 114131 | 140734 | |
| ф(СОС) | 53891 | 19418 | >0 |
2) Излишек или недостаток собственных и долгосрочных заёмных источников формирования ЗЗ
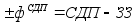 Исходная
модель:
Таблица 3.6. Данные о СДП, ЗЗ.
| На н.п. | На к.п. | ||
| СДП | 168022 | 160152 | |
| ЗЗ | 114131 | 140734 | |
| ф(СДП) | 53891 | 19418 | >0 |
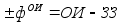 3)
Излишек или
недостаток
формирования
основных источников
ЗЗ
Исходная модель:
Таблица 3.7. Данные о ОИ, ЗЗ.
| На н.п. | На к.п. | ||
| ОИ | 260338 | 271122 | |
| ЗЗ | 114131 | 140734 | |
| ф(ОИ) | 146207 | 130388 | >0 |
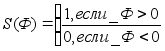 С
помощью этих
показателей
можно определить
трёхкомпонентный
показатель
типа финансовой
ситуации:
Исходная модель:
Используя данные, полученные вычислениями в таблицах 3.5., 3.6., 3.7. составляем новую таблицу.
Таблица 3.8. Данные о СОС, СДП, ОИ.
| На н.п. | На к.п. | |
| СОС | 168022 | 160152 |
| СДП | 168022 | 160152 |
| ОИ | 260338 | 271122 |
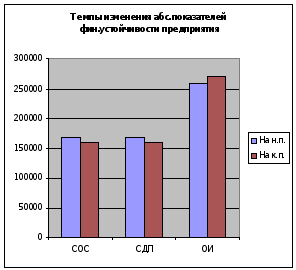 Представим
значения найденных
показателей
графически:
На графике видно, что все три показателя за отчетный период незначительно снизились.
Формула оценки финансового состояния
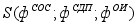 по
полученным
показателям:
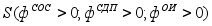
 Так
как все показатели
получились
больше 0, , то
получаем значение
функции:
Вывод: все три показателя являются положительными, что говорит об абсолютной устойчивости финансового состояния предприятия.
Рассмотрим относительные показатели:
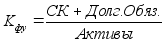 1)
Коэффициент
финансовой
устойчивости:
, , должен быть
больше 0,75.
Рассчитаем данный коэффициент, используя данные таблицы 3.9.:
Таблица 3.9. Данные о СК, долгосрочных обязательствах и активах.
| На н.п. | На к.п. | |
| СК | 343941 | 345165 |
| Долг.Обяз. | 0 | 0 |
| Активы | 436257 | 456135 |
| Кфу | 0,7884 | 0,7567 |
Коэффициент >0,75, что является положительным показателем для предприятия.
 2)
Коэффициент
состояния ЗК
и СК:
Рассчитаем данный коэффициент, используя данные таблицы 3.10.:
Таблица 3.10. Данные о СК и ЗК.
| На н.п. | На к.п. | |
| СК | 343941 | 345165 |
| ЗК | 92316 | 110970 |
| Ксзск | 0,2684 | 0,3215 |
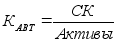
3) Коэффициент автономии:
Рассчитаем данный коэффициент, используя данные таблицы 3.11.:
Таблица 3.11. Данные о СК и активах.
| На н.п. | На к.п. | |
| СК | 343941 | 345165 |
| Активы | 436257 | 456135 |
| Кавт | 0,7884 | 0,7567 |
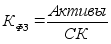
4) Коэффициент финансовой зависимости:
Рассчитаем данный коэффициент, используя данные таблицы 3.12.:
Таблица 3.12. Данные о СК и активах.
| На н.п. | На к.п. | |
| СК | 343941 | 345165 |
| Активы | 436257 | 456135 |
| Кфз | 1,2684 | 1,3215 |

5) Коэффициент маневренности СК:
Рассчитаем данный коэффициент, используя данные таблицы 3.13.:
Таблица 3.13. Данные о СК и СОС.
| На н.п. | На к.п. | |
| СК | 343941 | 345165 |
| СОС | 168022 | 160152 |
| Кмск | 0,4885 | 0,4640 |
 6)
Коэффициент
обеспеченности
ОС собственными
источниками
финансирования(должен
быть не менее
10%):
Рассчитаем данный коэффициент, используя данные таблицы 3.14.:
Таблица 3.14. Данные о текущих активах и СОС.
| На н.п. | На к.п. | |
| ТА | 260338 | 271122 |
| СОС | 168022 | 160152 |
| Фоб.ос | 64,54% | 59,07% |
Оба значения коэффициента больше 10%, что свидетельствует о хорошем финансовом состоянии предприятия.
 7)
Коэффициент
обеспеченности
запасов
собственными источниками:
Рассчитаем данный коэффициент, используя данные таблицы 3.15.:
Таблица 3.15. Данные о ЗЗ и СОС.
| На н.п. | На к.п. | |
| ЗЗ | 114131 | 140734 |
| СОС | 260338 | 271122 |
| Коб. | 2,2810 | 1,9265 |
1.4. Рассчитать скорость и время оборота дебиторской и кредиторской задолженности. Информацию представить графически.
Исходные модели для определения скорости и времени оборота ДЗ и КЗ:


Исходные данные представлены в таблице 4.
Таблица 4. Данные о выручке, ДЗ, КЗ.
| На н.п. | На к.п. | |
| ДЗ | 145673 | 129993 |
| КЗ | 92316 | 110970 |
| V | 140866 | 163246 |
| v(ДЗ) | 0,97 | 1,26 |
| v(КЗ) | 1,53 | 1,47 |
| t(ДЗ) | 377,46 | 290,65 |
| t(КЗ) | 239,20 | 248,12 |
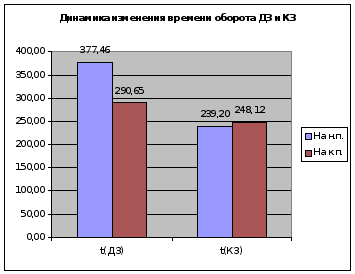 На
основе полученных
данных построим
графики динамики
времени и скорости
оборота ДЗ и
КЗ:
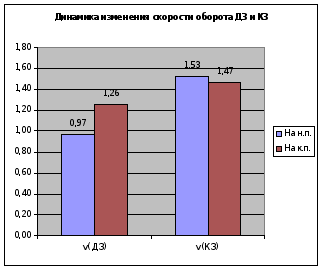
По результатам построения графиков можно сделать вывод, что скорость оборота ДЗ увеличилась на 0,29, а КЗ снизилась на 0,06. Это произошло вследствие того, что за отчетный период ДЗ снизилась, а КЗ возросла. Так как время обратно пропорционально зависит от скорости оборота, то соответственно время оборота ДЗ сократилось на 87%, а время оборота КЗ увеличилось на 10%.
1.5. Рассчитать влияние различных факторов на величину потребности в дебиторской задолженности.
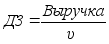
Исходная модель:
Таблица 5. Данные о дебиторской задолженности, выручке и скорости оборота дебиторской задолженности.
| На н.п. | На к.п. | |
| ДЗ | 145673 | 129993 |
| Выручка(V) | 140866 | 163246 |
| v, скорость | 0,9670 | 1,2558 |
а) Влияние на потребность в ДЗ выручки:
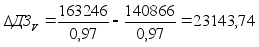
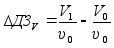
б) Влияние на потребность в дебиторской задолженности скорости оборота дебиторской задолженности:
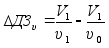
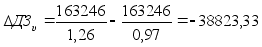
ПРОВЕРКА:
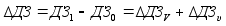
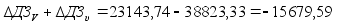
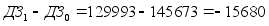
Анализ показал, что на потребность в дебиторской задолженности в положительную сторону повлияла выручка (23143,74) и в отрицательную скорость оборота дебиторской задолженности (-38823,33).
Глава 3. Управление
дебиторской
задолженностью
как организационная
мера улучшения
деятельности
предприятия
на