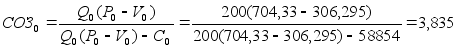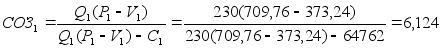Экономический анализ "ОАО РосИнструмент". Управление дебиторской задолженностью как организационная мера по улучшению деятельности предприятия
| На н.п. | На к.п. | |
| V | 140866 | 163246 |
| ТА | 260338 | 271122 |
| v | 0,54 | 0,60 |
| t | 674,57 | 606,20 |
| ОД | 385,93 | 447,25 |
а) Изменение ТА за счет изменения ОД:
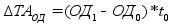
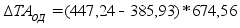
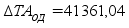
б) Изменение ТА за счет изменения времени оборота:
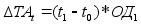
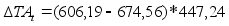
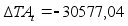
ПРОВЕРКА
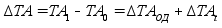
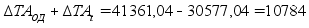
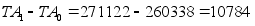
Исходные данные представлены в таблице 9. Текущие активы увеличились за счет изменения ОД на 41361,04 и в то же время уменьшились за счет изменения времени оборота на 30577,04.
1.10. Рассчитать «Уровень рентабельности предприятия, продукции, собственного капитала».
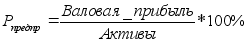 Анализ
рентабельности
заключается
в определении
количества
денежных единиц
прибыли, приходящегося
на одну денежную
единицу исследуемого
показателя
(например, капитала,
затрат, выручки
и т.п.).
Исходные модели:
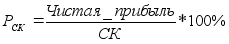
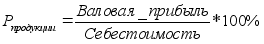
Таблица 10. Данные о ЧП, ВП, активах, себестоимости, СК, показатели рентабельности фирмы.
| На н.п. | На к.п. | |
| Чистая прибыль | 6576 | 1120 |
| Валовая прибыль | 20753 | 12637 |
| Активы | 436257 | 456135 |
| Себестоимость | 120113 | 150609 |
| СК | 343941 | 345165 |
| Рпредпр | 4,76% | 2,77% |
| Рпрод | 17,28% | 8,39% |
| Рск | 1,91% | 0,32% |
Диаграмма 10. Динамика показателей рентабельности.
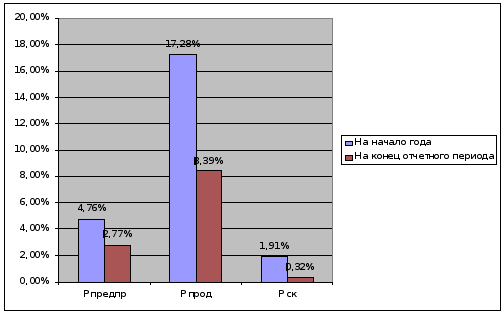
Исходные данные представлены в таблице 10. По этим данным найдены коэффициенты рентабельности. Составлена диаграмма 10, по динамике показателей рентабельность. Результаты показывают, что рентабельность предприятия уменьшилась на 2% за счет увеличения активов и значительного уменьшения валовой прибыли предприятия. Рентабельность продукции уменьшилась почти на 10% вследствие значительного уменьшения валовой прибыли (с 20753 до 12637) и единовременного увеличения себестоимости продукции со 120113 до 150609. Рентабельность собственного капитала также уменьшилась на 1,5%, что является значительным изменением, так как на начало периода этот показатель составлял 1,91%. Такое сокращение произошло в большей степени вследствие сокращения чистой прибыли с 6576 до 1120 и одновременном незначительном увеличении СК с 343941 до 345165.
1.11. Рассчитать «Влияние различных факторов на рентабельность активов фирмы».
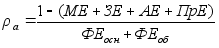
Исходная модель: (1)
Таблица 11.1. Данные об основных и оборотных фондах, объеме производства, материальных затратах, затратах на оплату труда, амортизации, прочих затратах.
| На н.п. | На к.п. | |
| Основные фонды | 175919 | 185013 |
| Оборотные фонды | 260338 | 271122 |
| V | 140866 | 163246 |
| Материальные затраты | 61259 | 85847 |
| Затраты на оплату труда | 12011 | 13555 |
| Амортизация | 13212 | 16567 |
| Прочие затраты | 30028 | 30122 |
Для нахождения рентабельности активов предприятия, необходимо рассчитать несколько показателей, указанных в формуле (1).
Таблица 11.2. Показатели для расчета рентабельности активов предприятия.
| МЕ | 0,435 | 0,526 |
| ЗЕ | 0,085 | 0,083 |
| АЕ | 0,094 | 0,101 |
| ПрЕ | 0,213 | 0,185 |
| ФЕ(осн) | 1,249 | 1,133 |
| ФЕ(обор) | 1,848 | 1,661 |
Рассчитаем рентабельность активов предприятия на начало и конец отчетного периода:
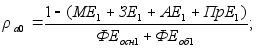
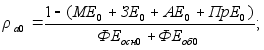
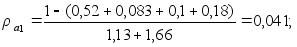
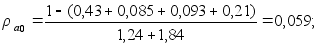
Рассчитаем влияние различных факторов на изменение рентабельности активов предприятия:
а) Влияние изменения мат.емкости на рентабельность активов фирмы:
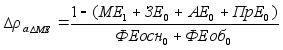
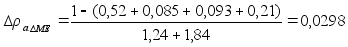
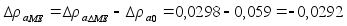
б) Влияние изменения з/п.емкости на рентабельность активов фирмы
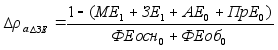
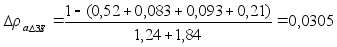
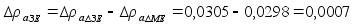
в) Влияние изменения аморт.емкости на рентабельность активов фирмы
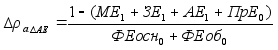
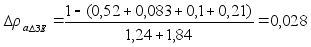
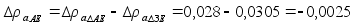
г) Влияние изменения прочие.расх.емкости на рентабельность активов фирмы
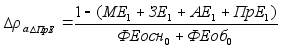
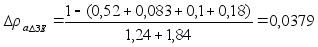
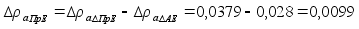
д) Влияние изменения осн.фондоемкости на рентабельность активов фирмы
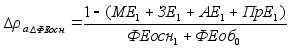
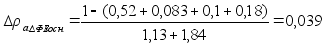
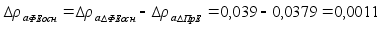
е) Влияние изменения обор.фондоемкости на рентабельность активов фирмы
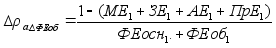
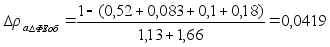
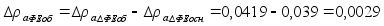
ПРОВЕРКА
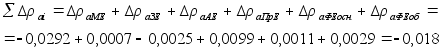
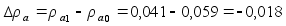
Как видно из расчетов все факторы примерно одинаково повлияли на изменение рентабельности активов предприятия в сторону увеличения или уменьшения.
1.12. Рассчитать «Влияние факторов на рентабельность собственного капитала фирмы».
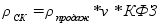 Исходная
модель:
Исходные модель компонентов рентабельности СК:
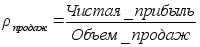
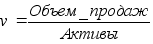
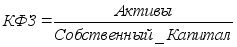
Таблица 12. Данные о чистой прибыли, объеме продаж, активах, СК, компонентах рентабельности СК.
| На н.п. | На к.п. | |
| Чистая прибыль | 6576 | 1120 |
| Объем продаж | 140866 | 163246 |
| Активы | 436257 | 456135 |
| Собственный капитал | 343941 | 345165 |
| Рентабельность продаж | 0,04668 | 0,00686 |
| v-скорость оборота активов | 0,32290 | 0,35789 |
| КФЗ | 1,26841 | 1,32150 |
Рентабельность СК на начало и конец периода:
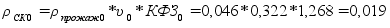
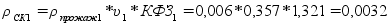
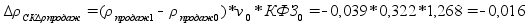 а)
Влияние изменения
рентабельности
продаж на
рентабельность
СК фирмы:
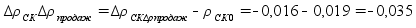
б) Влияние изменения скорости оборота на рентабельность СК фирмы:
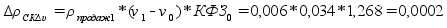
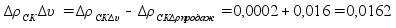
в) Влияние изменения коэффициента финансовой зависимости на рентабельность СК фирмы:
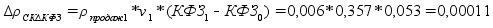
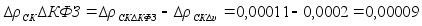
ПРОВЕРКА
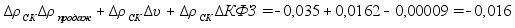
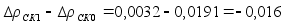
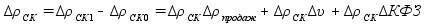
Расчеты показали, что на рентабельность СК фирмы в большей мере повлияло изменение такого фактора как рентабельность продаж.
1.13. Рассчитать «Критический объем продаж в базовом и в отчетном периоде».
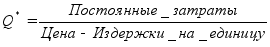
Исходная модель:
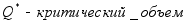
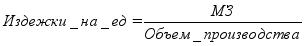
Таблица 13. Данные о себестоимости, постоянных затратах, цене, издержках не единицу, объеме производства, материальных затратах и выручке.
| На н.п. | На к.п. | |
| Себестоимость | 120113 | 150609 |
| Постоянные затраты | 58854 | 64762 |
| Цена | 704,33 | 709,7652 |
| Издержки на единицу | 306,295 | 373,24 |
| Объем производства (шт) | 200 | 230 |
| Материальные затраты | 61259 | 85847 |
| Выручка | 140866 | 163246 |
Расчет критического объема продаж в базовом и отчетном периодах в штуках:
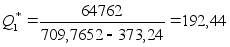
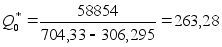
Расчет критического объема продаж в базовом и отчетном периодах в денежном выражении:
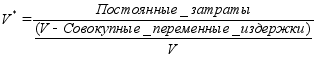
Исходная модель:
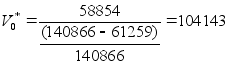
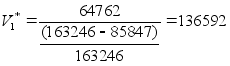
1.14. Рассчитать «Изменение прибыли под влиянием изменения параметров CVP-модели».
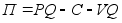 Исходная
модель:
Таблица 14. Данные о цене, объеме производства, постоянных издержках и переменных издержках.
| На н.п. | На к.п. | |
| Цена, P | 704,33 | 709,76 |
| Объем производства, Q | 200 | 230 |
| Постоянные издержки, C | 58854 | 64762 |
| Переменные издержки, V | 306,295 | 373,24 |
Рассчитаем влияние параметров CVP-модели на изменение прибыли:
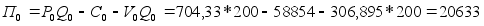
а) Влияние изменения объема производства на прибыль фирмы:
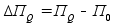
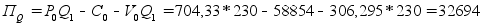
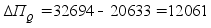
б) Влияние изменения постоянных издержек на прибыль фирмы:
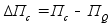
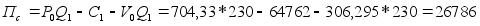
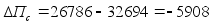
в) Влияние изменения переменных издержек на прибыль фирмы:
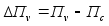
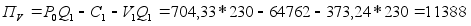
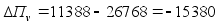
г) Влияние изменения цены на прибыль фирмы:
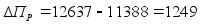
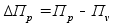
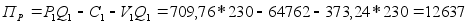
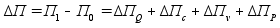 ПРОВЕРКА
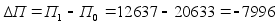
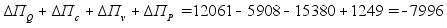
Исходные данные представлены в таблице 14. Исследовано влияние факторов CVP-модели на прибыли фирмы. По результатам подсчетов можно сказать, что наибольшее влияние на прибыль оказал фактор издержек на единицу (-15380), наименьшее же значение оказало изменение цены.
1.15. Проанализировать производственно-финансовый леверидж (операционно-финансовую зависимость):
Рассчитать СОЗ (степень операционной зависимости) и СФЗ (степень финансовой зависимости), СКЗ (степень комбинированной зависимости) и определить тенденцию их изменения;
построить график прибыли для отчётного и базового периода (ПДВ=1(V))
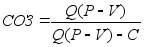
Исходная модель СОЗ:
Таблица 15. Данные о цене, объеме производства, постоянных и переменных издержках, процентных платежах и выручке.
| На н.п. | На к.п. | |
| Цена, P | 704,33 | 709,76 |
| Объем производства, Q | 200 | 230 |
| Постоянные издержки, C | 58854 | 64762 |
| Переменные издержки, V | 306,295 | 373,24 |
| Процентные платежи, J | 0 | 0 |
| ПДВ | 15269 | 5767 |
| Объем продаж | 140866 | 163246 |
Рассчитаем СОЗ на начало и конец отчетного периода: