Основные понятия статистики
Размещено на /
ТЕМА 1.4. Законы распределения случайных величин, наиболее часто используемые в экономических приложениях, и их числовые характеристики
1. Основные распределения дискретных случайных величин: биномиальное распределение, распределение Пуассона.
2. Основные распределения непрерывных случайных величин: равномерное распределение, показательное распределение, нормальное распределение.
3. Критериальные случайные величины. Распределение Стьюдента, Пирсона, Фишера - Снедекора.
1. Основные распределения дискретных случайных величин: биномиальное распределение, распределение Пуассона.
1.1 Биноминальное распределение
Дискретная случайная величина Х имеет биноминальный закон распределение, если она принимает значения 0, 1, 2, …m… n с вероятностями
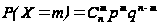 ,
0< p <1, q = 1 – p, m = 0, 1, 2, …n
Как видно,
вероятность
значений находится
по формуле
Бернулли.
Следовательно,
биноминальный
закон распределения
представляет
собой распределение
числа Х = m,
количества
событий А,
произошедших
в n испытаниях.
Бернулли, в
каждом из которых
событие A происходит
с вероятностью
p, а противоположное
событие
 с вероятностью
1- p.. Закон распределения
биноминальной
случайной
величины Х в
развёрнутом
форме имеет
вид:
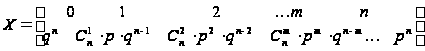
- верхняя строчка - это совокупность числовых значений, которые может принимать случайная величина;
- нижняя строчка - вероятность события, что случайная величина примет эти значения.
Определение
биноминального
закона корректно,
так как основное
свойство ряда
распределения
 выполнено, ибо
 ,
как было отмечено
выше, есть сумма
всех членов
разложения
бинома Ньютона:
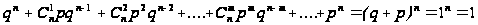
Отсюда и название закона – биноминальный.
Числовые характеристики биноминального распределения:
М(Х) = np
D(X) = npq
1.2 Закон распределения Пуассона
Дискретная случайная величина Х имеет закон распределение Пуассона, если она принимает значения 0, 1, 2, …m,… (бесконечное, но счётное множество значений) с вероятностями
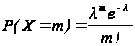 ,
где m = 0, 1, 2, …
Числовые характеристики распределения Пуассона:
М(Х) = λ
D(X) = λ
2. Основные распределения непрерывных случайных величин
Отметим ряд особенностей свойств непрерывных случайных величин.
1. Множество значений непрерывной случайной величины есть совокупность всех точек числовой оси.
2. Функция
распределения
непрерывной
случайной
величины.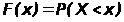 является непрерывной.
3. Найдем вероятность того, что в результате испытаний случайная величина X примет значение a, где a - произвольное действительное число:
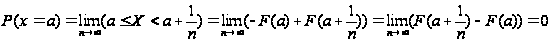
В случае непрерывной случайной величины мы сталкиваемся с ситуацией, когда событие принципиально может произойти в результате испытания, но имеет вероятность равную 0. Это надо трактовать так, что распределения непрерывных случайных величин дают нам значения вероятности р = f(x) не для данного значения х случайной величины, а для интервала значений Δ х , примыкающего к х. Поэтому возможно такое определение
Определение. Случайная величина X называется непрерывной, если ее пространством элементарных событий является вся числовая ось (либо отрезок (отрезки) числовой оси), а вероятность наступления любого элементарного события равна нулю.
Естественны следствия такого определения.
1.F(b)-F(a) = P(aЈ X< b) = P(aЈ X Јb)
2.Неотрицательная числовая функция f(x) действительного аргумента x называется плотностью вероятности, и существует в точке x, если в этой точке существует предел:
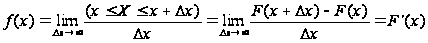
Свойства плотности вероятности.
а).
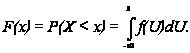
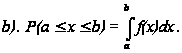
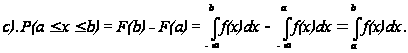
d).
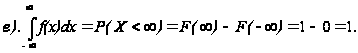
Следствие: Если пространством элементарных событий является отрезок числовой оси, то пространство элементарных событий формально можно распространить на всю числовую ось, положив вне отрезка значение плотности вероятности равное 0.
Примеры непрерывных распределений.
2.1 Равномерное распределение
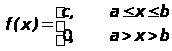
х
Найдём константу с :
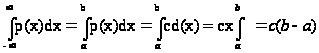
т.к.
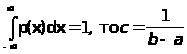 .
Функция распределения равномерного распределения:
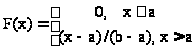
Математическое ожидание: М(Х) =(а+в)/2, дисперсия D(X) = (b - a)2 /12
x
2.2 Показательный закон распределения
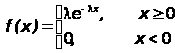
f(x)

x
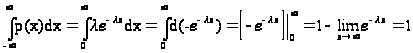
Функция распределения показательного распределения:
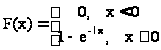
Математическое ожидание: М(Х) = 1/ λ, дисперсия D(X) =1/ λ2
2.3 Нормальное распределение – распределение Гаусса
Случайная величина имеет нормальное распределение (распределение Гаусса) и называется нормально распределенной, если ее плотность вероятности
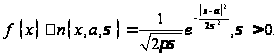
По определению функция распределения:
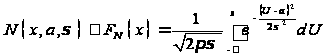
Определение
функция плотности
распределения
корректно, т.к.
основное свойство
распределения
 = 1 выполнено,
поскольку
интеграл
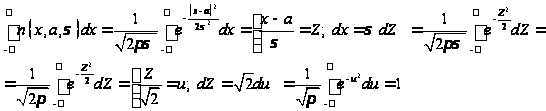


С нормальным распределением тесно связана функция Лапласа
Функцией Лапласа называется функция вида
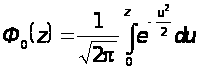
Функция Лапласа при z >0 определяет вероятность попадания стандартной нормальной случайной величины ( M(X) = 0, D(X) =1) в интервал (0, z)
Вероятность того, что значения нормальной случайной величины лежат в интервале (a, b) определяется следующим выражением:.
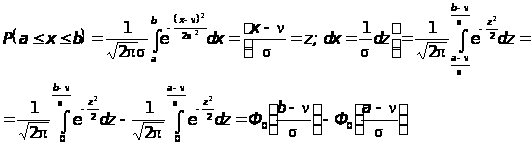
где
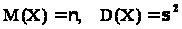
3. Критериальные случайные величины. Распределение Стьюдента, Пирсона, Фишера - Снедекора
Случайные величины t – Стьюдента, χ2 – Пирсона, F – Фишера – Снедекора задаются табличным способом и используются в качестве критериальных в статистике
Контрольные вопросы
1.Дайте определение биномиальному распределению. Каковы его свойства и основные характеристики?
Дайте определение распределению Пуассона? Каковы его свойства и основные характеристики?
Какое распределение называется равномерным? Каковы его свойства и основные характеристики?
Какое распределение называется нормальным? Каковы его свойства и основные характеристики?
Напишите функцию распределения нормально распределенной случайной величины X, если M(Х) =3, D(X) =σ2= 16.
Задана случайная величина X, распределенная нормально с параметрами
M(Х) = 0 и σ = 2.
Найдите вероятность того, что эта случайная величина принимает значение
а) из отрезка [-1,2]; б) меньшее -1; в) большее 2; г) отличное от своего среднего значения по абсолютной величине не больше, чем на 1.
7. Задана дискретная случайная величина Z – индикатор испытаний: Z =1, если в соответствующем испытании событие А появилось и Z = 0 в противоположном случае. Закон распределения имеет вид:
| Z | 0 | 1 |
| P | q | p |
Найти математическое ожидание и дисперсию Z.
8. Дискретная пуассоновская случайная величина X p имеет распределение:
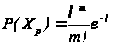
Вычислите математическое ожидание и дисперсию дискретной пуассоновской случайной величины
9. Задана равномерно распределённая на отрезке [a;b] непрерывная случайная величина Х:
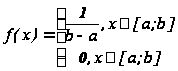
Вычислите математическое ожидание и дисперсию случайной величины Х.
10. Задана непрерывная случайная величина Y, имеющая показательное распределение:
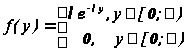
Вычислите математическое ожидание и дисперсию случайной величины Y.
11. Задана непрерывная случайная величина X, имеющая нормальное распределение:
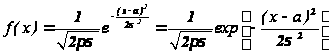
Вычислите математическое ожидание и дисперсию случайной величины X.
Тема 1.5. Системы случайных величин
1. Закон распределения, функция распределения системы случайных величин, их свойства.
2. Условные законы распределения, условные числовые характеристики системы случайных величин, условие независимости случайных величин.
3. Функцией регрессии. Линейная регрессия.
4. Корреляция, свойство коэффициента корреляции. Линейная корреляция
1. Закон распределения, функция распределения системы случайных величин, их свойства
Рассмотренные выше случайные величины были одномерными, т.е. определялись одним числом, однако, существуют также случайные величины, которые определяются двумя, тремя и т.д. числами. Такие случайные величины называются двумерными, трехмерными и т.д.
В зависимости от типа, входящих в систему случайных величин, системы могут быть дискретными, непрерывными или смешанными, если в систему входят различные типы случайных величин.
Более подробно рассмотрим системы двух случайных величин.
Определение. Законом распределения системы случайных величин называется соотношение, устанавливающее связь между областями возможных значений системы случайных величин и вероятностями появления системы в этих областях.
Определение. Функцией распределения системы двух случайных величин называется функция двух аргументов F(x, y), равная вероятности совместного выполнения двух неравенств X<x, Y<y.
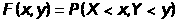
Отметим следующие свойства функции распределения системы двух случайных величин:
1) Если один из аргументов стремится к плюс бесконечности, то функция распределения системы стремится к функции распределения одной случайной величины, соответствующей другому аргументу.
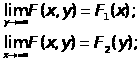
2) Если оба аргумента стремятся к бесконечности, то функция распределения системы стремится к единице.

3) При стремлении одного или обоих аргументов к минус бесконечности функция распределения стремится к нулю.
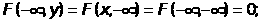
4) Функция распределения является неубывающей функцией по каждому аргументу.
5) Вероятность попадания случайной точки (X, Y) в произвольный прямоугольник со сторонами, параллельными координатным осям, вычисляется по формуле:
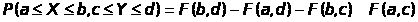
Плотность распределения системы двух случайных величин.
Определение. Плотностью совместного распределения вероятностей двумерной случайной величины (X, Y) называется вторая смешанная частная производная от функции распределения.
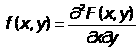
Если известна плотность распределения, то функция распределения может быть легко найдена по формуле:
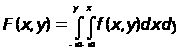
Двумерная плотность распределения неотрицательна и двойной интеграл с бесконечными пределами от двумерной плотности равен единице.
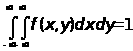
По известной плотности совместного распределения можно найти плотности распределения каждой из составляющих двумерной случайной величины.
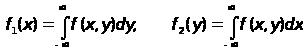
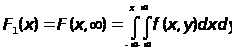 ;
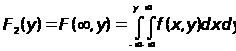 ;
2. Условные законы распределения, условные числовые характеристики системы случайных величин, условие независимости случайных величин
Условные законы распределения.
Как было показано выше, зная совместный закон распределения можно легко найти законы распределения каждой случайной величины, входящей в систему.
Однако, на практике чаще стоит обратная задача – по известным законам распределения случайных величин найти их совместный закон распределения.
В общем случае эта задача является неразрешимой, т.к. закон распределения случайной величины ничего не говорит о связи этой величины с другими случайными величинами.
Кроме того, если случайные величины зависимы между собой, то закон распределения не может быть выражен через законы распределения составляющих, т.к. должен устанавливать связь между составляющими.
Все это приводит к необходимости рассмотрения условных законов распределения.
Определение. Распределение одной случайной величины, входящей в систему, найденное при условии, что другая случайная величина приняла определенное значение, называется условным законом распределения.
Условный закон распределения можно задавать как функцией распределения так и плотностью распределения.
Условная плотность распределения вычисляется по формулам:
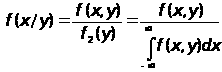
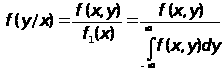
Условная плотность распределения обладает всеми свойствами плотности распределения одной случайной величины.
Условное математическое ожидание.
Определение. Условным математическим ожиданием дискретной случайной величины Y при X = x (х – определенное возможное значение Х) называется произведение всех возможных значений Y на их условные вероятности.
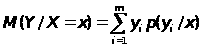
Для непрерывных случайных величин:
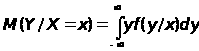 ,
где f(y/x) – условная плотность случайной величины Y при X=x.
3. Функцией регрессии. Линейная регрессия
Условное математическое ожидание M(Y/x)=f(x) является функцией от х и называется функцией регрессии Х на Y.
Пример. Найти условное математическое ожидание составляющей Y при
X= x1=1 для дискретной двумерной случайной величины, заданной таблицей:
| Y | X | |||
| x1=1 | x2=3 | x3=4 | x4=8 | |
| y1=3 | 0,15 | 0,06 | 0,25 | 0,04 |
| y2=6 | 0,30 | 0,10 | 0,03 | 0,07 |
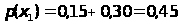
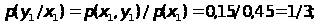
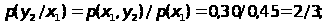
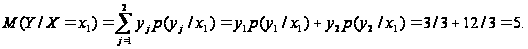
Аналогично определяются условная дисперсия и условные моменты системы случайных величин.
Зависимые и независимые случайные величины.
Случайные величины называются независимыми, если закон распределения одной из них не зависит от того какое значение принимает другая случайная величина.
Понятие зависимости случайных величин является очень важным в теории вероятностей.
Условные распределения независимых случайных величин равны их безусловным распределениям.
Определим необходимые и достаточные условия независимости случайных величин.
Теорема. Для того, чтобы случайные величины Х и Y были независимы, необходимо и достаточно, чтобы функция распределения системы (X, Y) была равна произведению функций распределения составляющих.
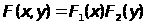
Аналогичную теорему можно сформулировать и для плотности распределения:
Теорема. Для того, чтобы случайные величины Х и Y были независимы, необходимо и достаточно, чтобы плотность совместного распределения системы (X, Y) была равна произведению плотностей распределения составляющих.
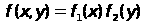
4. Корреляция, свойство коэффициента корреляции. Линейная корреляция
Определение. Корреляционным моментом mxy случайных величин Х и Y называется математическое ожидание произведения отклонений этих величин.
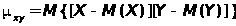
Практически используются формулы:
Для дискретных случайных величин:
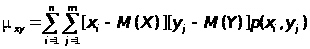
Для непрерывных случайных величин:
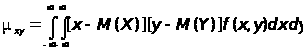
Корреляционный момент служит для того, чтобы охарактеризовать связь между случайными величинами. Если случайные величины независимы, то их корреляционный момент равен нулю.
Корреляционный момент имеет размерность, равную произведению размерностей случайных величин Х и Y. Этот факт является недостатком этой числовой характеристики, т.к. при различных единицах измерения получаются различные корреляционные моменты, что затрудняет сравнение корреляционных моментов различных случайных величин.
Для того, чтобы устранить этот недостаток применятся другая характеристика – коэффициент корреляции.
Определение. Коэффициентом корреляции rxy случайных величин Х и Y называется отношение корреляционного момента к произведению средних квадратических отклонений этих величин.

Коэффициент корреляции является безразмерной величиной. Коэффициент корреляции независимых случайных величин равен нулю.
Свойство: Абсолютная величина корреляционного момента двух случайных величин Х и Y не превышает среднего геометрического их дисперсий.
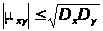
Свойство: Абсолютная величина коэффициента корреляции не превышает единицы.

Случайные величины называются коррелированными, если их корреляционный момент отличен от нуля, и некоррелированными, если их корреляционный момент равен нулю.
Если случайные величины независимы, то они и некоррелированы, но из некоррелированности нельзя сделать вывод о их независимости.
Если две величины зависимы, то они могут быть как коррелированными, так и некоррелированными.
Часто по заданной плотности распределения системы случайных величин можно определить зависимость или независимость этих величин.
Наряду с коэффициентом корреляции степень зависимости случайных величин можно охарактеризовать и другой величиной, которая называется коэффициентом ковариации. Коэффициент ковариации определяется формулой:
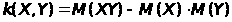
Пример. Задана плотность распределения системы случайных величин Х и Y.
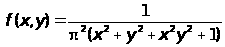
Выяснить являются ли независимыми случайные величины Х и Y.
Для решения этой задачи преобразуем плотность распределения:
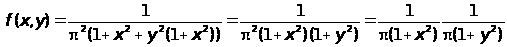
Таким образом, плотность распределения удалось представить в виде произведения двух функций, одна из которых зависит только от х, а другая – только от у. Т.е. случайные величины Х и Y независимы. Разумеется, они также будут и некоррелированы.
Линейная регрессия.
Рассмотрим двумерную случайную величину (X, Y), где X и Y – зависимые случайные величины.
Представим приближенно одну случайную величину как функцию другой. Точное соответствие невозможно. Будем считать, что эта функция линейная.
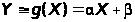
Для определения этой функции остается только найти постоянные величины a и b.
Определение. Функция g(X) называется наилучшим приближением случайной величины Y в смысле метода наименьших квадратов, если математическое ожидание
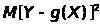 принимает
наименьшее
возможное
значение. Также
функция g(x)
называется
среднеквадратической
регрессией
Y на X.
Теорема. Линейная средняя квадратическая регрессия Y на Х вычисляется по формуле:
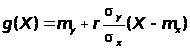
в этой формуле
mx=M(X),
my=M(Y),
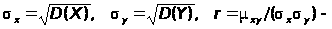 коэффициент
корреляции
величин Х и Y.
Величина
 называется
коэффициентом
регрессии Y
на Х.
Прямая, уравнение которой
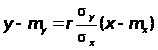 ,
называется прямой сренеквадратической регрессии Y на Х.
Величина
 называется
остаточной
дисперсией
случайной
величины Y
относительно
случайной
величины Х. Эта
величина
характеризует
величину ошибки,
образующейся
при замене
случайной
величины Y
линейной функцией
g(X)=aХ
+ b.
Видно, что если r=±1, то остаточная дисперсия равна нулю, и, следовательно, ошибка равна нулю и случайная величина Y точно представляется линейной функцией от случайной величины Х.
Прямая среднеквадратичной регрессии Х на Y определяется аналогично по формуле:
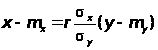
Прямые среднеквадратичной регрессии пересекаются в точке (тх, ту), которую называют центром совместного распределения случайных величин Х и Y.
Линейная корреляция.
Если две случайные величины Х и Y имеют в отношении друг друга линейные функции регрессии, то говорят, что величины Х и Y связаны линейной корреляционной зависимостью.
Теорема. Если двумерная случайная величина (X, Y) распределена нормально, то Х и Y связаны линейной корреляционной зависимостью.
Контрольные вопросы:
1. Дайте определение закона распределения, функцией распределения системы случайных величин.
2. Что такое условные законы распределения, условные числовые характеристики системы случайных величин?
3. Что такое функция регрессия между случайными величинами ?
4. Что такое корреляционная связь между случайными величинами?
5. Найти условное математическое ожидание составляющей Y при
X= x2=3 и Х= х3=4 для дискретной двумерной случайной величины, заданной таблицей:
| Y | X | |||
| x1=1 | x2=3 | x3=4 | x4=8 | |
| y1=3 | 0,15 | 0,06 | 0,25 | 0,04 |
| y2=6 | 0,30 | 0,10 | 0,03 | 0,07 |
6. Задана плотность распределения системы случайных величин Х и Y.
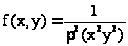
Выяснить являются ли независимыми случайные величины Х и Y.
Тема 1.6. Предельные теоремы теории вероятностей
Неравенства Чебышева.
Закон больших чисел и его следствия.
Предельные теоремы теории вероятностей.
1.Неравенство Чебышева
величина распределение вероятность корреляция
На практике сложно сказать какое конкретное значение примет случайная величина, однако, при воздействии большого числа различных факторов поведение большого числа случайных величин практически утрачивает случайный характер и становится закономерным.
Этот факт очень важен на практике, т.к. позволяет предвидеть результат опыта при воздействии большого числа случайных факторов.
Однако, это возможно только при выполнении некоторых условий, которые определяются законом больших чисел. К законам больших чисел относятся теоремы Чебышева (наиболее общий случай) и теорема Бернулли (простейший случай), которые будут рассмотрены далее.
Рассмотрим дискретную случайную величину Х (хотя все сказанное ниже будет справедливо и для непрерывных случайных величин), заданную таблицей распределения:
| X | x1 | x2 | … | xn |
| p | p1 | p2 | … | pn |
Требуется определить вероятность того, что отклонение значения случайной величины от ее математического ожидания будет не больше, чем заданное число e.
Теорема.
(Неравенство
Чебышева) Вероятность
того, что отклонение
случайной
величины Х от
ее математического
ожидания по
абсолютной
величине меньше
положительного
числа e,
не меньше чем
 .
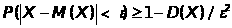
Доказательство этой теоремы не приводим, т.к. оно имеется в литературе ОЛ [ 3], [4].
2.Закон больших чисел и его следствия
Теорема. (Теорема Чебышева) Если Х1, Х2, …, Хn- попарно независимые случайные величины, причем дисперсии их равномерно ограничены (не превышаю постоянного числа С), то, как бы мало не было положительное число e, вероятность неравенства
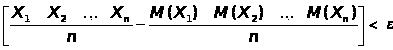
будет сколь угодно близка к единице, если число случайных величин достаточно велико.
Т.е. можно записать:
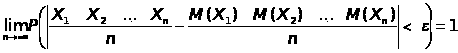
Часто бывает, что случайные величины имеют одно и то же математическое ожидание. В этом случае теорема Чебышева несколько упрощается:
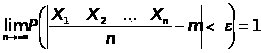
Дробь, входящая в записанное выше выражение есть не что иное как среднее арифметическое возможных значений случайной величины.
Теорема утверждает, что хотя каждое отдельное значение случайной величины может достаточно сильно отличаться от своего математического ожидания, но среднее арифметическое этих значений будет неограниченно приближаться к среднему арифметическому математических ожиданий. Отклоняясь от математического ожидания как в положительную так и в отрицательную сторону, от своего математического ожидания, в среднем арифметическом отклонения взаимно элиминируют.
Таким образом, величина среднего арифметического значений случайной величины уже теряет характер случайности.
Переходим к следующей теореме закона больших чисел.
Пусть производится п независимых испытаний, в каждом из которых вероятность появления события А равно р.
Теорема (Теорема Бернулли). Если в каждом из п независимых испытаний вероятность р появления события А постоянно, то сколь угодно близка к единице вероятность того, что отклонение относительной частоты от вероятности р по абсолютной величине будет сколь угодно малым, если число испытаний р достаточно велико.
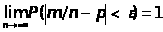
Здесь т –
число появлений
события А. Из
всего сказанного
выше не следует,
что с увеличением
число испытаний
относительная
частота неуклонно
стремится к
вероятности
р, т.е.
 (сходимость
поточечная).
В теореме имеется
в виду только
сходимость
по вероятности,
т.е. приближения
относительной
частоты к вероятности
появления
события А в
каждом испытании.
В случае, если вероятности появления события А в каждом опыте различны, то справедлива следующая теорема, известная как теорема Пуассона.
Теорема (Теорема Пуассона). Если производится п независимых опытов и вероятность появления события А в каждом опыте различна и равна рi, то при увеличении п частота события А сходится по вероятности к среднему арифметическому вероятностей рi.
Теорема даёт возможность определить примерно относительную частоту появления события А.
3. Предельные теоремы теории вероятностей. Центральная предельная теорема Ляпунова
Как уже говорилось, при достаточно большом количестве испытаний, поставленных в одинаковых условиях, характеристики случайных событий и случайных величин становятся почти неслучайными. Это