Основные понятия статистики
Например, μ2 - есть дисперсия.
В случае непрерывных случайных величин в теоретических моментах суммы заменяются интегралами с бесконечными пределами.
Пример. Для показательного распределения единственным параметром является λ. Для его оценивания нужно одно уравнения. Возьмем, например, приравняем первые начальные моменты – теоретический и эмпирический.
Первый начальный теоретический момент получается интегрированием по частям выражения:
m1Т =
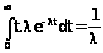
Первый
начальный
эмпирический
момент имеет
вид: m1Э =
Приравняем их:
m1Э = m1Т =

 =
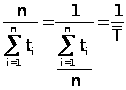
Пример. Для нормального распределения, определенного двумя параметрами, Мх и σ, приравняем теоретический и эмпирический моменты первого порядка и центральные моменты второго порядка: m1T = Mx, μ2T = σ2
m1Э =
 ,
μ2Э =
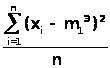
отсюда
 ,

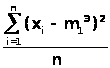 =
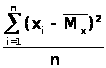
или
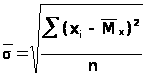
В ы в о д ы. В рассмотренных примерах оценки, полученные методом максимального правдоподобия и моментов, совпали, однако этот факт не является общим. Для других распределений оценки, полученные различными методами, могут не совпадать.
Итак, оценками двух основных параметров генеральной совокупности,– математического ожидания и дисперсии являются:
- для математического ожидания - выборочная средняя, определяемая как среднее арифметическое полученных по выборке значений:
 ,
где xi – варианта выборки, ni – частота повторяемости варианты, n – объём выборки
собой среднюю арифметическую квадратов отклонений вариант от их выборочной для дисперсии – выборочная дисперсия, представляющая средней:
d =
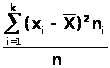 .
Для расчетов может быть использована также эквивалентная формула, получающаяся после возведения в квадрат и почленного суммирования:
d =
 ,
где
 - выборочная
средняя квадратов
вариант выборки.
После получения
оценок с помощью
любого из
вышеприведенного
метода остается
нерешенным
важнейший
вопрос о несмещенности
и эффективности
оценок. Этот
вопрос для
математического
ожидания решается
положительно,
т.е.
 -
несмещенная
оценка для Мх.
Для дисперсии
– отрицательно,
т.е. d является
смещенной
оценкой для
D = σ2.
Для устранения смещенности выборочной дисперсии её следует умножить на величину n/(n-1) и получим:
S2 =
 .
Величину S2 называют несмещенной или «исправленной» выборочной дисперсией
Пример. Покажем, что оценка математического ожидания с помощью выборочной средней является несмещенной.
Решение. Оценка параметра называется несмещенной, если математическое ожидание оценки равно оцениваемому параметру. Покажем , что математическое ожидание среднего арифметического равно математическому ожиданию генеральной совокупности.
М()
= М( )
=
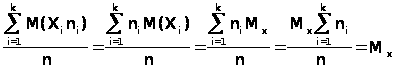 ,
т.к.

Замечание. Мы воспользовались представлением выборочных значений как компонентов к – мерной случайной величины (x1, x2,…..xk) → (X1, X2,….Xk)
( см. начало обсуждение метода максимального правдоподобия).
Пример. Покажем, что оценка дисперсии является смещенной.
Воспользуемся расчётной формулой для вычисления оценки дисперсии, приведенной выше:
d =
,


 d
=
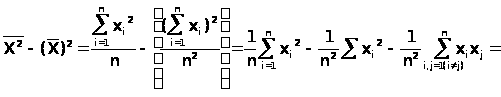
здесь n2 слагаемых здесь по n слагаемых
здесь n слагаемых
здесь (n2 – n) слагаемых
=
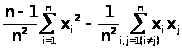
Вычислим математическое ожидание d, снова воспользовавшись представлением выборочных данных n –мерной случайной величиной (x1, x2,…..xn) → (X1, X2,….Xn):
М(d) = M(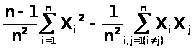 )
=
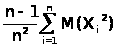 -
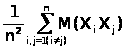 .
С учётом количества слагаемых (см. выше) и того, что М(Хi) = M(Xj) = M(X) и М(ХiXj) = М(Хi) M(Xj) в силу статистической независимости Хi и Xj получаем:
М(d) =
-
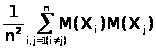 =
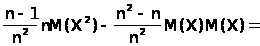
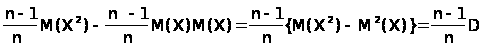
где использована
формула для
вычисления
дисперсии: D
=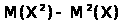
Из полученного
результата
следует, что
выборочная
дисперсия d
является смещенной
оценкой для
D, т.к. её
математическое
ожидание не
равно D, а
несколько
меньше. Чтобы
ликвидировать
это смещение,
достаточно
умножить d
на
 .
Результат этого
умножения
обозначенный
S2 и называется
“исправленной
эмпирической
дисперсией”.
Пример. На предприятии изготовляется определённый вид продукции. Ежемесячный объём выпуска этой продукции является случайной величиной, для характеристики которой принят показательный закон распределения.
 ( x ≥ 0 )
В течение шести месяцев проводился замер объёмов выпуска продукции, получены следующие данные:
| Месяц | 1 | 2 | 3 | 4 | 5 | 6 |
| Объём выпуска | 25 | 34 | 23 | 28 | 32 | 30 |
Найти оценку параметру λ.
Решение. Так как закон распределения содержит лишь один параметр λ, то для его оценке надо составить одно уравнение, например, равенство теоретического и эмпирического первых начальных моментов. Находим выборочную среднюю - эмпирический первый начальный момент:
 = (25+34+23+28+32+30)/6 = 28.7
Определяем математическое ожидание – теоретический первый начальный момент:
М(Х) =
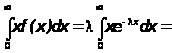
 ,
Приравниваем теоретический и эмпирический первые начальные моменты:

откуда получаем оценку параметра λ:
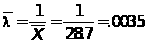
Статистики. Критерии. Критериальные случайные величины Пирсона, Стьюдента, Фишера-Снедекора
Напомним, что любую функцию j = j (х1, ….хn), зависящую от выборочных переменных и поэтому являющуюся случайной величиной, принято называть статистикой. Таким образом, все оценки являются статистиками, случайными величинами. В связи с таким свойствами оценок, они должны быть проверены на значимость. Для этого используются критериальные случайные величины Пирсона, Стьюдента, Фишера-Снедекора.
4. Проверка статистических гипотез
Стандартными задачами математической статистики являются задачи определения класса (вида) распределения генеральной совокупности и определение её основных числовых характеристик. Эти задачи математическая статистика решает в виде выдвижения гипотез, а не прямым расчетом. Это связано с тем, исходные данные для статистических расчетов являются случайными величинами и полученные результаты расчета тоже есть случайные величины. Поэтому каждый расчетный результат должен быть дополнен вероятностью его правильности (или ошибки), следовательно, он является гипотетическим.
Определение 1. Статистической гипотезой называют гипотезу о виде неизвестного распределения или о параметрах известного распределения.
Наряду с данной гипотезой рассматривают и противоречащую ей гипотезу. В случае, когда выдвинутая гипотеза отвергается, обычно принимается противоречащая ей гипотеза.
Определение 2. Нулевой (основной) называют выдвинутую гипотезу H0. Конкурирующей (альтернативной) называют гипотезу H1, которая противоречит основной.
Пример. Нулевая гипотеза H0 : генеральная совокупность распределена по нормальному закону, тогда гипотеза H1 : генеральная совокупность не распределена по нормальному закону.
Пример. Нулевая
гипотеза H0
: Мх = 20 ( т.е. математическое
ожидание нормально
распределённой
величины равно
20), тогда гипотеза
H1 может иметь
вид H1: Мх
 20.
Проверку правильности или неправильности выдвинутой гипотезы проводят статистическими методами. В результате такой проверки может быть принято правильное или неправильное решение. Поэтому различают ошибки двух родов. Ошибка первого рода состоит в том, что будет отвергнута правильная гипотеза. Ошибка второго рода состоит в том, что будет принята неправильная гипотеза.
Идея, которая используется при проверке статистических гипотез, заключается в следующем.
Вводится некоторая
вычисляемая
случайная
величина, называемая
критерием,
распределение
которой заранее
известно и
которая характеризует
отклонение
выборочных
характеристик
от их гипотетических
значений. В
предположении
о справедливости
гипотезы H0
фиксируем
заранее некоторый
уровень значимости
α (допустимую
вероятность
ошибки того,
что принимается
гипотеза H0,
а на самом деле
верна гипотеза
H1) считая
, что в одиночном
эксперименте
событие с
вероятностью,
меньшей α,
практически
не происходят.
По α
находим такое
число ,
что бы выполнялось
соотношение:
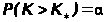
Пусть теперь
КВ – вычисленное
по выборке
значение критерия.
Если окажется
 ,
то в предположении
о справедливости
гипотезы H0
произошло
«практически»
невозможное
событие и поэтому
выдвинутую
гипотезу H0
следует отвергнуть
и принять гипотезу
H1. В противном
случае, можно
считать, что
наблюдения
не противоречат
гипотезе H0.
На приведенных
рисунках показано
функция плотности
распределения
случайной
величины –
критерия χ2
(Рис. 1 ) и кривая
уровню значимости
для распределения
χ2 ( Рис.2.).
Уровень значимости
равен интегралу
от функции
плотности
распределения
в пределах от
 до ∞, т.е.:
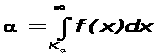
По заданному
уровню значимости
α
находят значение
нижнего предела
=
Так, например,
при α
= 0.05 из графика
(Рис. 1.) определяем
=
7.814
Рис. 1.
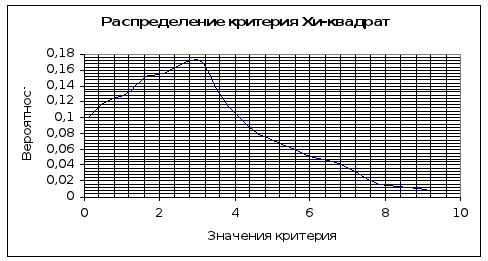
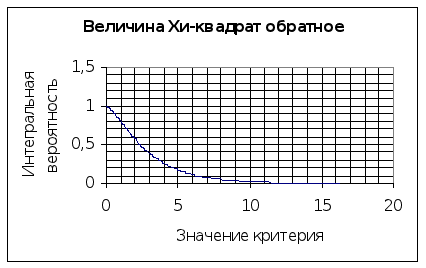
Рис. 2.
Критерий Фишера. Проверка гипотезы о равенстве дисперсий.
Задача проверки «статистического» равенства дисперсий в двух выборках играет в математической статистике большую роль, т.к. именно дисперсия определяет такие исключительные важные конструктивные и технологические и экономические показатели, как точность машин и приборов, погрешность измерительных методик, точность технологических процессов, состояние экономической конъюнктуры. и т.д.
В качестве критерия F (критерий Фишера) для проверки гипотезы о равенстве дисперсий в двух генеральных совокупностях по независимым выборкам из них строится случайная величина, равная отношению двух «исправленных» дисперсий , предполагая, что генеральная совокупность распределена нормально.

Доказано, что
эта случайная
величина имеет
распределение
Фишера с к1 = n1 –
1 и k2 = n2
– 1 степенями
свободы, где
n1 и n2 –
объёмы первой
и второй выборок.
Обычно в качестве
числителя берут
большую из
«исправленных»
дисперсий
 .
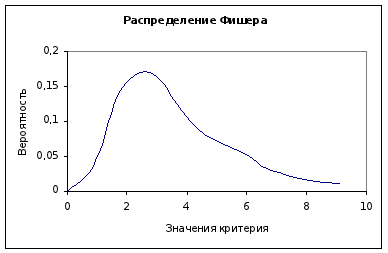
Чтобы проверить гипотезу о равенстве дисперсий, надо построить критическую область для критерия F. В качестве критической области принимаются два интервала: интервал больших значений критерия, удовлетворяющий неравенству F >F2 и интервал малых значений 0 < F < F1, причём критические точки занимают такое положение на оси критерия, чтобы удовлетворять следующим равенствам:
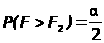
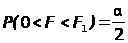
где
 – площади под
кривой распределения
(см. Рис.3).
Такой выбор критической области обеспечивает большую чувствительность критерия. Оказывается, что достаточно определить правую критическую точку F2; последнее объясняется тем, что если величина
имеет распределение Фишера ( с k1 и k2 степенями свободы), то и

также имеет распределение Фишера (с k1 и k2 степенями свободы). Поэтому в таблицах табулируются только правые точки этого распределения.
Если полученное по выборке значение критерия выходит за правую критическую точку F2, гипотезу о равенстве дисперсий следует отбросить, в противном случае гипотеза о равенстве дисперсий не противоречит наблюдениям.





Пример.
При проведении
тестирования
на профессиональную
пригодность
были подвергнуты
испытанию две
группы: в первой
группе – 10 человек,
во второй группе
– 15 человек. По
данным этих
тестов были
посчитаны
«исправленные»
эмпирические
дисперсии,
оказавшиеся
равными для
первой группы
 и для второго
 .
Требуются
проверить с
уровнем значимости
α=0,1
гипотезу
о равенстве
дисперсий –
уровнем подготовленности.
Р е ш е н и е.
Вычислим выборочное значение критерия
F
=


По таблицам
распределения
Фишера и при
α = 0,05 и
степенях свободы
k1 = n1 –1
= 9 и k2 = n2
–1 = 14 находим
критическую
точку F2 =
2,65. Выборочное
значение критерия
оказалось
меньше критического,
и, следовательно,
предположение
о равенстве
дисперсий не
противоречит
наблюдениям.
Иными словами,
нет оснований
считать, что
две группы
обладают
разным уровнем
подготовленности.
Пример. Оценивается валидность двух различных однотипных тестов. Подвергаются испытанию одна и та же группа с составе 20 человек. По данным тестирования были вычислены исправленные дисперсии, они оказались равными:
 ,
 .
Определить валидность однотипных тестов.
Р е ш е н и е.
Вычисляем выборочное значение критерия
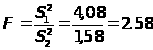
По таблицам распределения Фишера и при α = 0,05 и степенях свободы k1 = n1 –1 = 19 и k2 = n2 –1 = 19 находим критическую точку F2 = 2,16. Таким образом, выборочное значение критерия попадает в критическую область и гипотезу о равенстве дисперсий следует отбросить, т.е. по данным двух выборок испытуемых валидность тестов существенно отличается друг от друга.
Критерий Пирсона χ2. Проверка гипотез о законе распределений .
В предыдущем параграфе были рассмотрены некоторые способы оценки параметров заранее известного закона распределения. Однако в ряде случае сам вид закона распределения является гипотетическим и нуждается в статистической проверке. Гипотезы о виде закона распределения выдвигаются на основе результатов построения эмпирических функций распределения или гистограмм.
Рассмотрим
вопрос о критерии
проверки по
данным выборки
гипотезы о том,
что данная
случайная
величина Х
имеет функцию
распределения
F(х). Необходимо
ввести некоторую
случайную
величину- критерий
К, основанный
на выборе
определённой
меры расхождения
эмпирического
и теоретического
распределений.
Наиболее
распространённым
является критерий
Пирсона χ2
(хи-квадрат).
Суть критерия
Пирсона состоит
в следующем..
Область изменения
случайной
величины разбивается
на конечное
число интервалов:
Δх1, Δx2, …. Δxl (если это вся числовая ось, то первый и последний l-ый интервал будут бесконечными). Пусть mi – число значений выборки n, попавших в интервал Δхi , а pi – вероятность того, что случайная величина Х примет значения, принадлежащие Δхi при данном распределении F(x). Эта вероятность pi вычисляется по известным соотношениям:
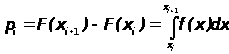
где xi и xi+1 – начальная и конечная точка интервала Δхi. Очевидно, выполняются условия
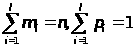
По найденным pi находим математические ожидания попаданий случайной величины Х в интервал Δхi. при n испытаниях, которые равны npi. В качестве меры расхождения выборочных m1, m2, ….ml и теоретических np1,np2,….npl характеристик вводится следующая величина:
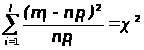
Доказано, что
введенная таким
образом случайная
величина при
неограниченном
увеличении
n распределена
по закону
 с r степенями
свободы, где
r = l – 1 –
k, а k
равно числу
параметров,
оцениваемых
по данным выборке.
Если все параметры
закона распределения
известны заранее
(не на основе
выборки!, например,
при равномерном
распределении),
то к = 0. Остаётся
, задавшись
определённым
уровнем значимости
α , указать
критическую
область критерия.
Обозначим
 число, найденное
из условия
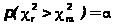
В качестве
критической
области примем
интервал
 .Определив
 по данным выборки,
мы получим одно
из двух: или
 (т.е. выборочное
значение критерия
попадает в
критическую
область и тогда
расхождение
выборочных
данных с гипотетическим
законом распределения
существенно,
а поэтому гипотеза
H0 отвергается
и принимается
гипотеза H1.
Если
 , то отличие
эмпирического
закона от
теоретического
считается
несущественным
и принимается
гипотеза H0
о статистическом
равенстве
эмпирического
и теоретического
законов распределения.
Замечание.
Случайная
величина –
критерий
,
вычисленная
по выборочным
данным, только
при n →∞
распределена
по закону
 .
Возникает
естественный
вопрос о правомерности
использования
этого распределения
при конечном
n. Принято
считать это
приближение
достаточным
для практических
расчетов,