Анализ финансово-хозяйственной деятельности предприятия ООО "Молочная компания" и разработка мероприятия по модернизации производства
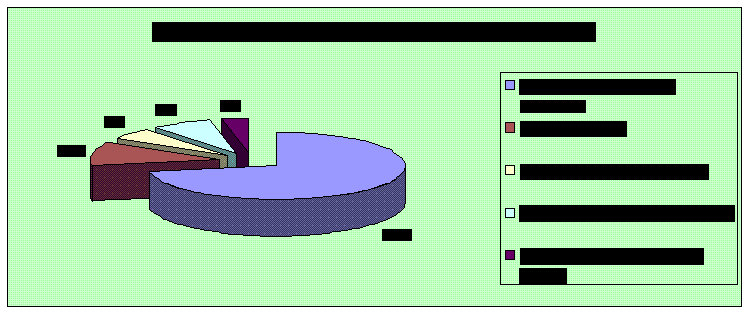
рис.3 структура выпускаемой продукции в 2008 году
На изменение объема продукции, влияют также факторы, характеризующие использование трудовых и материальных ресурсов, основных производственных фондов (ОПФ).
Таблица 4.
Взаимодействующие факторы использования производственных ресурсов, влияющие на изменение объема продукции
| Показатели | 2006 год | 2007 год | 2008 год | Отклонение, (+,-) | Темп роста, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Объем продукции, тыс. руб. | 413882 | 423478 | 447007 | +9596 | +33125 | 102,32 | 108,00 |
| 2. Среднегодовая численность рабочих, чел. | 786 | 693 | 662 | -93 | -124 | 88,17 | 84,22 |
| 3. Материальные затраты на производство продукции, тыс. руб. | 301788 | 351481 | 366222 | +49693 | +64434 | 116,47 | 121,35 |
| 4. Среднегодовая стоимость ОПФ, тыс. руб. | 74555 | 78148 | 74512 | +3593 | -43 | 104,82 | 99,94 |
| 5. Среднегодовая выработка одного рабочего, тыс. руб. (п.1:п.2) | 526,57 | 611,07 | 675,23 | +84,5 | +148,66 | 116,05 | 128,23 |
| 6. Материалоотдача, руб. (п.3:п.1) | 0,73 | 0,82 | 0,81 | +0,09 | +0,08 | 112,33 | 110,96 |
| 7. Фондоотдача, руб. (п.1:п.4) | 5,55 | 5,41 | 5,99 | -0,14 | +0,44 | 97,48 | 107,93 |
Одновременно с ростом производства на 8% и ростом реализацией продукции на 7,8% произошел рост материальных затрат на 21,4%. Таким образом, темпы прироста производства существенно отстают от темпов роста материальных затрат за анализируемый период. Правда, нужно отметить, что в прошедшем 2008 году темпы прироста производства были больше, чем темпы прироста материальных затрат на 1% и составили 5% и 4% соответственно.
Как следствие вышеописанного процесса происходит увеличение показателя материалоотдачи. Теперь, чтобы получить продукции на один рубль надо затратить 81 копейку на приобретение материалов, энергии и т.д. по сравнению с 73 копейками в 2006 году. Это объясняется быстрым ростом стоимости сырья по отношению к стоимости выпускаемой продукции.
Стоимость основных производственных фондов за прошедшие три года практически не изменилась. Поэтому увеличение показателя фондоотдачи объясняется исключительно за счет увеличения производства продукции. Предприятие имеет недоиспользованные производственные мощности.
В анализируемом периоде наблюдается высвобождение рабочей силы в количестве 124 человек (-21,35%). И как следствие этого процесса происходит увеличение роста выработки одного рабочего на 28,23%.
1.3 Анализ состояния и использования основных производственных фондов
Для принятия грамотного решения о выборе того или иного варианта разработки мероприятий по улучшению финансового состояния организации, ей необходима полная и достоверная информация о составе, состоянии и эффективности использования основных средств предприятия.
Большое значение имеет эффективность использования мощности предприятия, рабочего времени, ритмичности работы и т.д., а также и структура ОПФ. Под структурой ОПФ понимается удельный вес отдельных видов основных фондов в общей их стоимости. Основные производственные фонды можно разделить на две части: активную и пассивную. К активной части относятся те основные фонды, которые оказывают активное воздействие на предмет труда (станки, оборудование, машины, передаточные устройства и т.п.), а к пассивной – те, которые участвуют в производственном процессе, но непосредственное воздействие на предмет труда не оказывают (здания, сооружения).
Таблица 5.
Анализ наличия, состава, структуры и использования основных средств в 2008 году
| Виды основных средств | Наличие основных фондов | Отклонение за год | ||||
| На начало года | На конец года | |||||
| тыс. | % | тыс. | % | тыс. | % | |
| руб. | руб. | руб. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Здания | 15431 | 20,52 | 14659 | 19,85 | -772 | -0,67 |
| 2. Сооружения | 5047 | 6,71 | 4795 | 6,49 | -252 | -0,22 |
| 3. Передаточные устройства | 12901 | 17,16 | 12067 | 16,34 | -834 | -0,81 |
| 4. Силовые машины и оборудование | 6811 | 9,06 | 7242 | 9,81 | +431 | +0,75 |
| 5. Рабочие машины и оборудование | 26104 | 34,72 | 26465 | 35,84 | +361 | +1,13 |
| 6. Измерительные и регулирующие приборы | 1040 | 1,38 | 986 | 1,34 | -54 | -0,05 |
| 7. Вычислительная техника | 893 | 1,19 | 865 | 1,17 | -28 | -0,02 |
| 8. Транспортные средства | 2174 | 2,89 | 2045 | 2,77 | -129 | -0,12 |
| 9. Инструмент, инвентарь и прочие виды основных средств | 4788 | 6,37 | 4711 | 6,38 | -77 | +0,01 |
| Итого: | 75189 | 100 | 73835 | 100 | -1354 | |
| в т.ч. активная часть | 54711 | 72,76 | 54381 | 73,65 | -330 | +0,89 |
В структуре основных производственных фондов преобладают рабочие машины и оборудование – 34,72% и 35,84% на начало и конец 2008 года соответственно. Данное изменение произошло за счет роста данного вида ОПФ в 2008 году на 361 тыс. рублей (+1,13%).
Здания и сооружения занимают 27,23% и 26,34% на начало и конец года соответственно. Изменение их доли обусловлено начисленным износом и практическим отсутствием нового ввода строений в эксплуатацию.
Силовые машины и передаточные устройства составляют 26,22% и 26,15% от ОПФ на начало и конец 2008 года соответственно.
Большое значение имеет анализ движения и технического состояния основных производственных фондов (ОПФ), который проводится по данным бухгалтерской отчетности. Для этого рассчитываются следующие показатели:
коэффициент обновления;
коэффициент выбытия;
коэффициент прироста;
коэффициент износа;
коэффициент годности.
Таблица 6.
Движение основных средств в 2008 году.
| Группа основных средств | Наличие на начало года | Поступление за год | Выбыло за год | Наличие на конец года | ||||
| тыс. руб. | Удельный вес, % | тыс. руб. | Удельный вес, % | тыс. руб. | Удельный вес, % | тыс. руб. | Удельный вес, % | |
| Промышленно-производственные основные фонды | 47856 | 63,6 | 5169 | 100 | 5102 | 78,2 | 47923 | 64,9 |
| Непроизводственные основные фонды | 27333 | 36,4 | 0 | 0 | 1421 | 21,8 | 25912 | 35,1 |
| Всего основных фондов | 75189 | 100 | 5169 | 100 | 6523 | 100 | 73835 | 100 |
Коэффициент обновления:
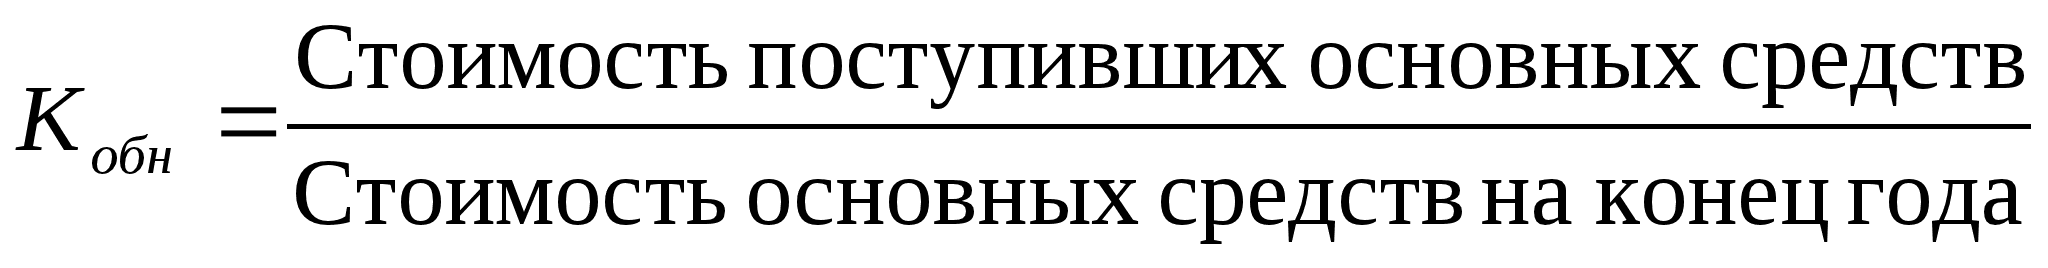 =0,07;
Коэффициент выбытия:
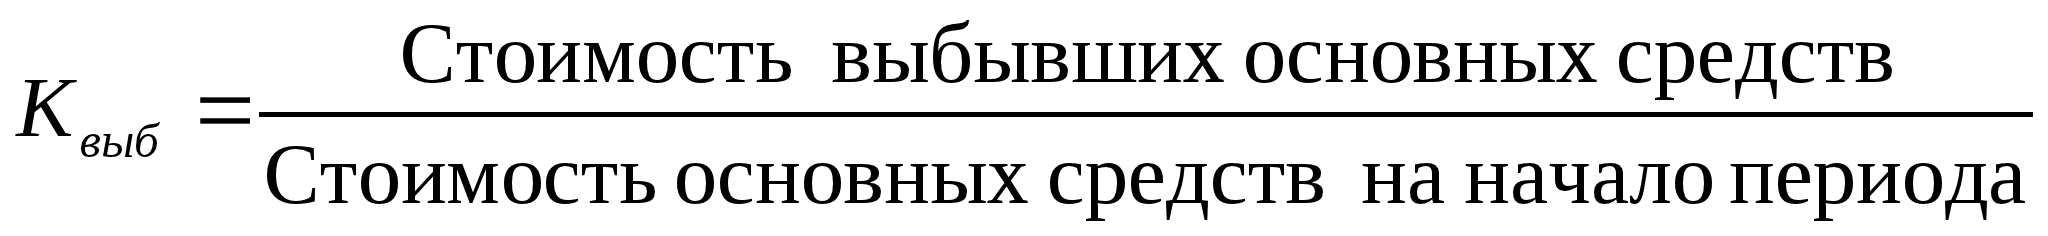 =0,068;
Коэффициент прироста:
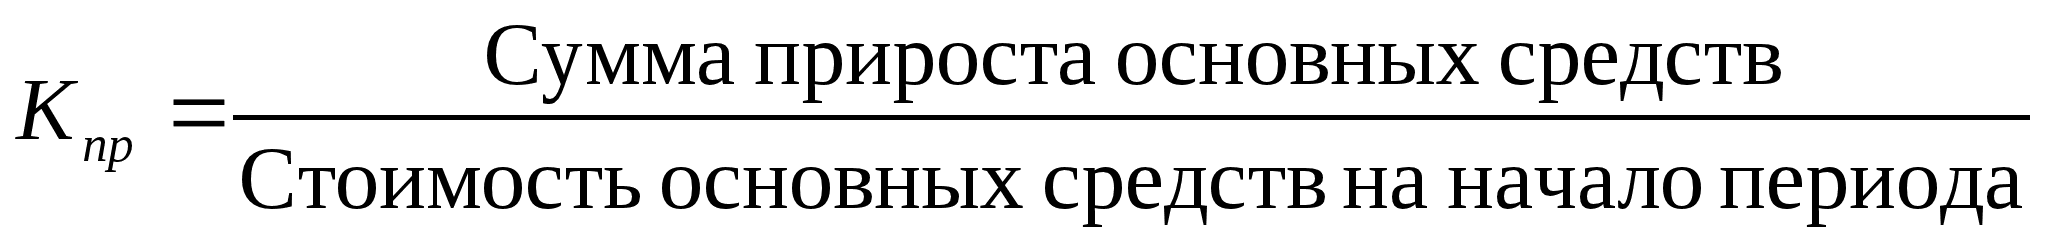 =0,0008;
Коэффициент износа:
 =
0,66;
Коэффициент годности:
 =0,34;
На предприятии в прошедшем 2008 году практически не происходило обновления основных производственных фондов. Сумма вновь поступивших основных производственных фондов практически равна выбывшим фондам.
В общем, по основным фондам происходит большее выбытие в результате износа, чем поступление и ввода в действе новых объектов.
Низкий коэффициент годности основных фондов характеризуется, прежде всего, высоким возрастом зданий и сооружений предприятия, на которые приходится основная часть начисленного износа.
Таблица 7
Движение основных средств за период с 2006 по 2008 год.
| Группа основных средств | Наличие на начало 2006 года | Поступление за период | Выбыло за период | Наличие на конец 2008 года | ||||
| тыс. руб. | Удельный вес, % | тыс. руб. | Удельный вес, % | тыс. руб. | Удельный вес, % | тыс. руб. | Удельный вес, % | |
| Промышленно-производственные основные фонды | 54727 | 80,5 | 33154 | 70,2 | 39958 | 96,6 | 47923 | 64,9 |
| Непроизводственные основные фонды | 13277 | 19,5 | 14056 | 29,8 | 1421 | 3,4 | 25912 | 35,1 |
| Всего основных фондов | 68004 | 100 | 47210 | 100 | 41379 | 100 | 73835 | 100 |
Коэффициент обновления:
=0,64;
Коэффициент выбытия:
=0,61;
Коэффициент прироста:
=0,09.
Основные изменения в приросте и выбытие основных фондов имели место в предшествующих периодах. В основном эти изменения происходили по промышленно-производственным фондам предприятия.
Для обобщающей характеристики интенсивности и эффективности использования основных средств служат следующие показатели: фондорентабельность, фондоотдача и фондоемкость.
На изменение фондоотдачи (фондоемкости) влияют: уровень цен на продукцию; структурные сдвиги в производственной программе; техническое состояние, структура фондов, степень их использования.
Таблица 8.
Показатели эффективности и интенсивности использования ОПФ
| Показатель | 2006 год | 2007 год | 2008 год | Отклонение, (+,-) | |
| Прибыль от реализации продукции, тыс. руб. | 6760 | 15449 | 23059 | +8689 | +16299 |
| Объем выпуска продукции, тыс. руб. | 413882 | 423478 | 447007 | +9596 | +33125 |
| Среднегодовая стоимость основных производственных фондов, тыс. руб. | 74555 | 78148 | 74512 | +3593 | -43 |
| Фондоотдача, руб. | 5,55 | 5,41 | 5,99 | -0,14 | 0,44 |
| Фондоемкость, руб. | 0,18 | 0,18 | 0,16 | 0,00 | -0,02 |
| Фондорентабельность, % | 0,09 | 0,20 | 0,31 | +0,11 | +0,22 |
| Рентабельность продукции, % | 0,02 | 0,04 | 0,05 | +0,02 | +0,04 |
Предприятие характеризуется высокой фондоотдачей (низкой фондоемкостью), в среднем на один рубль вложенных средств в основные фонды приходится 5,99 рублей выпускаемой продукции в 2008 году (чтобы получить продукции на 1 рубль нужно вложить 0,16 рублей в основной капитал).
Динамика фондоотдачи (фондоемкости) является позитивной, за анализируемый период этот показатель увеличился на 7,9%. Этот факт обуславливается увеличением прибыли предприятия от реализации продукции.
За рассматриваемый период прибыль от реализации увеличилась на 341%. И как следствие показатель рентабельности продукции вырос на 325%. Это может объясняться прежде всего снижением затрат предприятия на производство и реализации продукции, в том числе связанные и с высвобождением рабочей силы, поскольку выручка от реализации увеличилась всего лишь на 8%.
Таким образом, не смотря на низкий показатель рентабельности продукции, деятельность предприятия по производству и реализации продукции за последние три года можно охарактеризовать положительно.
Повышение эффективности производства в первую очередь зависит от более высоких темпов развития активной части ОПФ. Анализ структуры и роста ОПФ позволяет определить, в каком направлении шло их развитие.
Таблица 9.
Анализ влияния факторов на изменение уровня фондоотдачи
| Показатель | 2006 | 2007 | 2008 | Отклонение (+,-) | темп роста, % | ||
| Объем выпуска продукции, тыс. руб. | 413882 | 423478 | 447007 | +9596 | +33125 | 102,3 | 108 |
| Среднегодовая стоимость основных производственных фондов, тыс. руб. | 74555 | 78148 | 74512 | +3593 | -43 | 104,8 | 9,9 |
| Среднегодовая стоимость активной части основных средств, тыс. руб. | 53754 | 56864 | 54879 | +3110 | +1125 | 105,8 | 102,1 |
| Удельный вес активной части ОПФ | 0,72 | 0,73 | 0,74 | +0,01 | +0,02 | 100,9 | 102,2 |
| Фондоотдача, руб. | 5,55 | 5,42 | 6,00 | -0,13 | +0,45 | 97,6 | 108,1 |
| Фондоотдача действующего оборудования в активной части, руб. | 7,70 | 7,45 | 8,15 | -0,25 | +0,45 | 96,7 | 105,8 |
За анализируемый период стоимость активной части основных производственных фондов росла быстрее стоимости всех производственных фондов. В 2007 году рост составил 105,8% (+3110 тыс. рублей), а в 2008 году 102,1% (+1125 тыс. рублей) по отношению к 2006 году. Таким образом, за последний год произошло снижение стоимости активной части основных фондов на 1985 тыс. рублей.
1.4 Анализ труда и заработной платы. Обеспеченность предприятия трудовыми ресурсами
В соответствии с действующим законодательством предприятия сами определяют общую численность работников, их профессиональный и квалификационный состав, утверждает штаты. Особое внимание должно уделяться анализу обеспеченности предприятия кадрами наиболее важных профессий.
Таблица 10.
Обеспеченность предприятия трудовыми ресурсами в 2008 году
| Категории работников | План | Факт | Процент обеспеченности |
| Среднесписочная численность промышленно-производственного персонала | 700 | 662 | 94,57% |
| В том числе рабочие | 645 | 595 | 92,25% |
| из них | |||
| - вспомогательные рабочие | 565 | 521 | 92,21% |
| Инженерно-технические работники и служащие | 80 | 74 | 92,50% |
В 2008 году предприятие было обеспеченно трудовыми ресурсами на 94,57%. Причем обеспеченность рабочими и инженерно-техническим составом составила 92,21% и 92,5% соответственно.
Отставание фактических показателей от плановых объясняется сокращением количества работников предприятия с целью экономии затрат, повышения производительности и т.д. таким образом, предприятие использует внутренние источники повышения эффективности производства.
Текучесть рабочих играет большую роль в деятельности предприятия. Постоянные кадры, длительное время работающие на предприятии, совершенствуют свою квалификацию, осваивают смежные профессии, быстро ориентируются в любой нетипичной обстановке, создают определенную деловую атмосферу в коллективе и активно влияют поэтому на уровень производительности труда.
Таблица 11.
Динамика показателей движения рабочих кадров
| Показатели | 2006 год | 2007 год | 2008 год | изменение, (+,-) | Темп роста, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Среднесписочная численность рабочих, чел. | 786 | 693 | 662 | -93 | -124 | 0,88 | 0,84 |
| 2. Принято рабочих – всего | 9 | 11 | 7 | +2 | -2 | 1,22 | 0,78 |
| 3. Выбыло рабочих - всего | 116 | 14 | 40 | -102 | -76 | 0,12 | 0,34 |
| в том числе: | |||||||
| в связи с сокращением численности | 107 | 7 | 31 | -100 | -76 | 0,07 | 0,29 |
| по собственному желанию | 9 | 7 | 9 | -2 | 0 | 0,78 | 1,00 |
| уволено за прогул и др. нарушения трудовой дисциплины | 0 | 0 | 0 | ||||
| Коэффициенты: | |||||||
| оборота по приему (стр.2:стр.1) | 0,011 | 0,016 | 0,011 | +0,005 | 0 | 1,45 | 1,00 |
| оборота по выбытию (стр.3:стр.1) | 0,15 | 0,02 | 0,06 | -0,13 | -0,09 | 0,13 | 0,40 |
| текучести кадров ((стр.5+стр.6):стр.1) | 0,11 | 0,016 | 0,014 | -0,094 | -0,096 | 0,15 | 0,13 |
| общего оборота ((стр.2+стр.3):стр.1) | 0,16 | 0,036 | 0,071 | -0,124 | -0,089 | 0,23 | 0,44 |
Самые большие изменения происходили в результате сокращения штата в 2006 и 2008 годах на 12% и 4% соответственно.
Производительность труда – это показатель, характеризующий уровень затрат живого труда на выпуск единицы продукции. Его можно также определить как количество произведенной продукции на одного работника ППП или одного рабочего за единицу времени (год, квартал, месяц, день, час). При анализе производительности труда следует установить степень выполнения плана и динамику роста, причины изменения уровня производительности труда.
Как правило, темпы роста производительности труда одного работника ППП (одного работающего) должны быть равны или быть выше темпов роста производительности труда одного рабочего.
Выработка на одного работающего равна произведению выработки на одного рабочего и удельного веса рабочих в общей численности ППП. Следовательно, необходимо стремиться к повышению удельного веса рабочих в общей численности ППП, т.е. сокращения управленческого персонала за счет компьютеризации и других достижений НТП, а также к повышению производительности труда одним рабочим.
Таблица 12.
Показатели производительности труда на предприятии
| Показатели | 2006 | 2007 | 2008 | Отклонение, (+,-) | Темп роста, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Объем продукции, тыс. руб. | 413882 | 423478 | 447007 | +9596 | +33125 | 102,3 | 108 |
| 2. Среднесписочная численность ППП, чел. | 786 | 693 | 662 | -93 | -124 | 88,2 | 84,2 |
| в том числе рабочих | 702 | 622 | 595 | -80 | -107 | 88,6 | 84,8 |
| 3. Число отработанных всеми рабочими дней | 155142 | 138084 | 133280 | -17058 | -21862 | 89 | 85,9 |
| 4. Число отработанных всеми рабочими часов за год | 1219416 | 1097767 | 1092896 | -121649 | -126520 | 90 | 89,6 |
| 5. Среднегодовая выработка одного работника ППП, руб. (стр.1:стр.2) | 526,57 | 611,08 | 675,24 | +84,51 | +148,67 | 116,1 | 128 |
| 6. Выработка одного рабочего, рыб.: | |||||||
| Среднегодовая (стр.1:стр.3) | 589,58 | 680,83 | 751,27 | +91,26 | +161,70 | 115,5 | 127 |
| Среднедневная (стр.1:стр.4) | 2,67 | 3,07 | 3,35 | +0,40 | +0,69 | 114,9 | 125,7 |
| Среднечасовая (стр.1:стр.5) | 0,34 | 0,39 | 0,41 | +0,05 | +0,07 | 113,7 | 120,5 |
| 7. Среднее число дней, отработанных одним рабочим за год (стр.4:стр.3) | 221 | 222 | 224 | +1 | +3 | 100,5 | 101,4 |
| 8. Средняя продолжительность рабочего дня, час. (стр.5:стр.4) | 7,86 | 7,95 | 8,2 | +0,09 | +0,34 | 101,2 | 104,3 |
| 9. Среднее число часов, отработанных одним рабочим за год (стр.5:стр.3) | 1737,06 | 1764,9 | 1836,8 | +27,84 | +99,74 | 101,6 | 105,7 |
| 10. Удельный вес рабочих в общей численности ППП (стр.3:стр.2) | 0,89 | 0,90 | 0,90 | +0,01 | +0,01 | 100,5 | 100,6 |
За анализируемый период произошли следующие изменения:
Как следствие сокращения штата предприятия на 15,8% произошло сокращение фонда рабочего времени на 10,4%, то есть выбытие трудовой силы опережало сокращение фонда рабочего времени;
Выработка одного рабочего увеличилась на 28% по отношению к уровню 2006 года, причем на 16% в 2007 году и на 12% в 2008 году. Данное изменение является следствием большим сокращением работников предприятия при увеличении производства и реализации продукции на 8% за рассматриваемый период;
Удельный вес рабочих в общей численности персонала увеличился на 1% и составляет 90% от всего среднесписочного состава;
Количество отработанных дней в году увеличилось на 1 день в 2007 году и на 3 дня в 2008 году по отношению к 2006 году;
Увеличилась средняя продолжительность рабочего дня, которая в 2006 году составляла 7,86 часов, в 2007 году – 7,95 часов, а в 2008 году составила 8,2 часа. Это объясняется возросшей нагрузкой на рабочих в результате сокращения штата и увеличением производства.
Средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты. Только при таких условиях создаются возможности для наращивания темпов расширенного воспроизводства.
Таблица 13.
Анализ динамики фонда заработной платы
| Показатель | Годы | Отклонение, (+,-) | Темп роста, % | ||||
| 2006 | 2007 | 2008 | |||||
| Среднесписочная численность ППП | 786 | 693 | 662 | -93 | -124 | 88,2 | 84,2 |
| Количество отработанных дней одним в среднем работающим за год | 221 | 222 | 224 | +1 | +3 | 100,5 | 101,4 |
| Средняя продолжительность рабочей смены, ч. | 7,86 | 7,95 | 8,2 | +,09 | +0,34 | 101,1 | 104,3 |
| Фонд оплаты труда, тыс. руб. | 28194 | 33271 | 38352 | +077 | +10158 | 118,0 | 136,0 |
|
Зарплата одного работающего, руб. |
|||||||
| среднегодовая | 35,87 | 48,01 | 57,93 | +2,14 | +22,06 | 133,8 | 161,5 |
| среднедневная | 0,16 | 0,22 | 0,26 | +0,05 | +0,10 | 133,2 | 159,3 |
| среднечасовая | 0,021 | 0,027 | 0,032 | +0,007 | +0,011 | 131,7 | 152,7 |
Средняя заработная плата одного рабочего за рассматриваемый период выросла:
Среднегодовая – на 67,5%, из них на 33,8% в 2007 году по отношению к 2006 году;
Среднедневная – на 59,3%, из них на 33,2% в 2007 году по отношению к 2006 году;
Среднечасовая – на 52,7%, из них на 31,7% в 2007 году по отношению к 2006 году.
Таким образом, рост заработной платы на предприятии значительно опережал рост производительности труда, не смотря на сокращение штата, увеличение объемов производства и отработанного количества времени.
1.5 Анализ себестоимости продукции
На предприятиях планирование и учет себестоимости продукции ведется в разрезе элементов затрат и калькуляционных статей расходов.
Необходимость деления калькуляционных расходов на постоянные и переменные имеет большое аналитическое значение, т.к. дает возможность проследить влияние постоянных расходов на уровень себестоимости продукции при изменении объема производства: при росте объема производства продукции сумма постоянных расходов в ее себестоимости снижается обратно пропорционально и наоборот. Переменные расходы в этом случае никакого влияния на себестоимость продукции не оказывают, т.к. в себестоимости единицы продукции они составляют постоянную величину.
Таблица 14.
Влияние постоянных и переменных расходов на себестоимость продукции при изменении объема производства
| Затраты на производство продукции, тыс. руб. | ||||||
| 2006 год | 2007 год | 2008 год | ||||
| Постоян. | Перем. | Постоян. | Перем. | Постоян. | Перем. | |
| 101189 | 308095 | 52301 | 388272 | 55283 | 369334 | |
| Доля затрат | 24,72% | 75,28% | 11,87% | 88,13% | 13,02% | 86,98% |
В прошедшие три года предприятие стремилось сокращать постоянные расходы. Их доля в 2006 году составляла 24,72%, в 2007 году – 11,87%, а в 2008 году – 13,02%.
Изобразим графически структуру себестоимости продукции по годам:
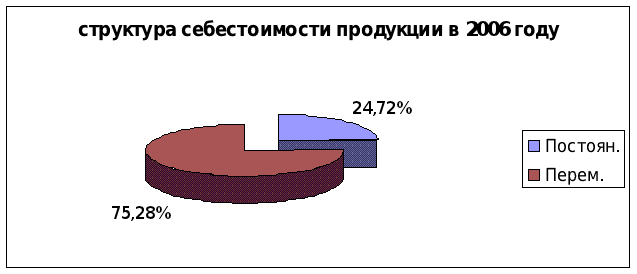
рис. 4 структура себестоимости продукции в 2006 году
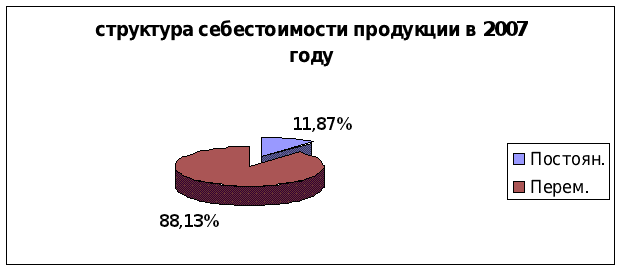
рис. 5 структура себестоимости продукции в 2007 году
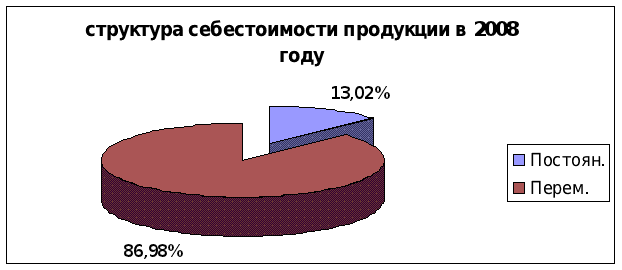
рис. 6 структура себестоимости продукции в 2008 году
Калькуляционные статьи затрат, их состав и методы распределения затрат по видам продукции формируются с учетом характера и особенностей производства.
Статьи затрат показывают, на какие цели произведены затраты. Проводимый анализ покажет по каким статьям имела место экономия по сравнению с прошлым годом, а по каким – допущен перерасход. Устанавливаются статьи затрат, по которым произошли наибольшие изменения и выясняются их причины.
Таблица 15.
Динамика и структура себестоимости продукции по калькуляционным статьям
| Элементы | 2006 | 2007 | 2008 | Отклонение, (+,-) | ||||
| Всего, тыс. руб. | Удельный вес, % | Всего, тыс. руб. | Удельный вес, % | Всего, тыс. руб. | Удельный вес, % | |||
| затраты на производство и реализацию продукции, всего | 409284 | 100 | 440573 | 100 | 424617 | 100 | +31289 | +15333 |
| в том числе: | ||||||||
| материальные затраты | 305253 | 74,6 | 352076 | 79,9 | 358334 | 84,4 | +46823 | +53081 |
| топливо | 1048 | 0,3 | 2475 | 0,6 | 5336 | 1,3 | +1427 | +4288 |
| энергия | 2026 | 0,5 | 2090 | 0,5 | 2552 | 0,6 | +64 | +526 |
| затраты на оплату труда | 28194 | 6,9 | 33271 | 7,6 | 38352 | 9,0 | +5077 | +10158 |
| амортизация основных средств | 6710 | 1,6 | 7033 | 1,6 | 6706 | 1,6 | +323 | -4 |
| прочие затраты | 66053 | 16,1 | 43628 | 9,9% | 13337 | 3,1 | -22425 | -52716 |
Основными статьями затрат на производство продукции являются затраты на приобретение сырья и материалов – 84,4% и расходы на оплату труда – 8,5%.
Рост материальных затрат за период с 2006 года по 2008 год составил 53081 тыс. рублей или 17,4% при увеличении самого производства на 8%. Данный факт связан прежде всего с более быстрым ростом цен на сырье, чем на производимую продукцию предприятия.
Доля затрат на оплату труда, как следствие более быстрого роста уровня оплаты труда на предприятии по отношению к увеличению производительности труда, выросла в 2007 году на 5077 тыс. рублей, а в 2008 году – на 10158 тыс. рублей по отношению к 2006 году. Доля затрат на оплату труда выросла с 6,9% в 2006 году до 9% в 2008 году.
Произошло существенное сокращение доли прочих затрат с 16,1% в 2006 году до 3,1% в 2008 году или с 43628 тыс. рублей до 13337 тыс. рублей.
Далее рассмотрим виды калькуляционных затрат по ассортименту выпускаемой продукции.
Таблица 16.
Затраты по видам продукции в 2008 году
| Сгущенные молочные консервы | Коровье масло | Кисломолочная продукция | Обработанное жидкое молоко | Сухое молоко | прочие | |
| затраты на производство и реализацию продукции, всего | 298401 | 46299 | 24014 | 31170 | 13576 | 11211 |
| в том числе: | ||||||
| материальные затраты | 258766 | 40664 | 18935 | 24751 | 8467 | 6751 |
| топливо и энергия | 5480 | 201 | 554 | 705 | 537 | 411 |
| затраты на оплату труда | 25431 | 3383 | 2751 | 3870 | 1540 | 1377 |
| амортизация основных средств | 3324 | 879 | 751 | 1030 | 468 | 254 |
| прочие затраты | 5400 | 1172 | 1023 | 814 | 2564 | 2364 |
Подавляющее большинство затрат на приобретение сырья и материалов приходится на сгущенное молоко – 86,7% всех материальных затрат. При этом если учесть, что доля данного вида продукции в производстве составляет 73% можно сделать вывод, что производство сгущенного молока является ресурсоемким.
Остальные виды затрат по видам продукции распределяются примерно равномерно их удельным долям в производстве и реализации.
Поскольку уровень затрат влияет на величину финансовых результатов предприятия, снижение себестоимости является важным фактором роста прибыли и индикатором эффективности деятельности предприятия. Предприятие стремится к снижению себестоимости производимой продукции. Для этого используется анализ затрат на единицу продукции. Это относительный показатель, на его величину оказывает влияние и себестоимость выполненных работ, и их стоимость в ценах предприятия.
Показатель уровня затрат на 1 рубль реализованной продукции обладает широким аналитическими возможностями и является универсальным. Во-первых, показывает объем затрат по всем видам выполненных работ. Во-вторых, показывает прямую и наглядную связь себестоимости с прибылью, определяет величину прибыли в каждом рубле стоимости реализованной продукции. В-третьих, обеспечивает сопоставимость себестоимости с предшествующим периодом на одном предприятии.
Таблица 17.
Затраты в рублях на один рубль по видам производимой продукции
| Сгущенные молочные консервы | Коровье масло | Кисломолочная продукция | Обработанное жидкое молоко | Сухое молоко | прочие | |
| затраты на производство и реализацию продукции, всего | 0,95 | 0,94 | 0,96 | 0,97 | 0,94 | 0,93 |
| в том числе: | ||||||
| материальные затраты | 0,82 | 0,83 | 0,76 | 0,77 | 0,59 | 0,56 |
| топливо и энергия | 0,02 | 0,00 | 0,02 | 0,02 | 0,04 | 0,03 |
| затраты на оплату труда | 0,08 | 0,07 | 0,11 | 0,12 | 0,11 | 0,11 |
| амортизация основных средств | 0,01 | 0,02 | 0,03 | 0,03 | 0,03 | 0,02 |
| прочие затраты | 0,02 | 0,02 | 0,04 | 0,03 | 0,18 | 0,20 |
Наиболее затратным видом продукции в расчете на 1 рубль реализации является обработанное жидкое молоко – 0,97 рублей.
В целом, производство продукции на ООО «Молочная компания» характеризуется высокими затратами, в основном из-за высокой стоимости сырья и материалов.
Таблица 18.
Расчет затрат (прибыли) на 1 рубль реализованной продукции
| Показатель | Годы | Отклонение, (+,-) | Темп роста, % | ||||
| 2006 | 2007 | 2008 | |||||
| Стоимость реализованной продукции ,тыс.руб. | 426527 | 471793 | 460113 | +45266 | +33586 | 110,6 | 107,9 |
| Полная себестоимость, тыс. руб. | 409284 | 440573 | 424617 | +31289 | +15333 | 107,6 | 103,7 |
| Затраты на 1 рубль реализованной продукции руб. | 0,96 | 0,93 | 0,92 | -0,03 | -0,04 | 97,3 | 96,2 |
| Прибыль на 1 рубль реализованной продукции | 0,04 | 0,07 | 0,08 | +0,3 | +0,1 | 175 | 200 |
За прошедший период предприятие сократило стоимость затрат на один рубль реализованной продукции на 0,04 рубля или 3,8%. Данное снижение является следствием большего роста объемов реализации продукции (+33586 тыс. рублей или 7,9%), чем затрат на ее производство и реализацию (+15333 тыс. рублей или 3,7%).
Одновременно с сокращением затрат произошло увеличение прибыли на 1 рубль реализованной продукции с 0,04 рублей в 2006 году до 0,08 рублей в 2008 году.
Таким образом, подводя итог первой главы, нужно выделить следующее:
Объем реализованной продукции предприятия за прошедший период вырос на 8%;
Объемы производства в натуральном выражении по производству молочных консервов, кисломолочной продукции и обработанного молока выросли на 24,6%, 2,2% и 109,5% соответственно, а по продукции сухое молоко и коровье масло произошел спад физических объемов производства на 71,64% и 55% соответственно;
рассматриваемый период характеризовался сокращением численности трудовых ресурсов на 15,8%, ростом выработки одного рабочего на 28% и увеличением среднегодовой заработной платы на61,5%;
рост доли постоянных затрат на производство продукции с 75,28% до 86,98%;
сокращение на 0,04 рубля затрат на 1 рубль реализованной продукции;
увеличение прибыли на 1 рубль реализованной продукции с 0,04 до 0,08 рублей (+100%).
В целом, на сегодняшний день ООО «Молочная компания» специализируется на выпуске молочных консервов, которые составляют 73% от всей выпускаемой продукции в 2008 году в стоимостном выражении. Данная область специализации на ряду с высоким качеством молочных консервов и невысокой ценой объясняется еще и возможностью поставки данного товара во все части Московской области и другие регионы страны. В то время, как производимая молочная продукция из-за технологии производства не имеет возможности распространения своей географии продаж более чем в радиусе 600 км.
Глава 2. Анализ финансового состояния предприятия
Под финансовым состоянием понимается способность предприятия финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими юридическими лицами, платежеспособностью и финансовой устойчивостью.
2.1 Анализ структуры баланса
Финансовое состояние предприятия в значительной степени зависят от того, каким имуществом располагает предприятие, в какие активы вложен капитал, и какой доход они ему приносят.
Состав и размещение имущества предприятия в стоимостном выражении и источников его образования на отчетную дату характеризуют имущественное и финансовое состояние предприятия. Финансовое состояние предприятия определяется его способностью финансировать свою деятельность за счет имеющихся в его распоряжении собственных, заемных и привлеченных средств, умелого их размещения и эффективности использования.
Сведения о размещении капитала, имеющегося в распоряжении предприятия, содержатся в активе баланса. Каждому виду размещенного капитала соответствует определенная статья баланса. По эти данным можно установить, какие изменения произошли в активах предприятия, какую часть составляет недвижимость предприятия, а какую – оборотные средства, в том числе в сфере производства и сфере обращения.
Таблица 19.
Динамика состава и структуры активов
| Показатель | 2006 год | 2007 год | 2008 год | Структура, % | изменение, (+,-) | |||
| 2006 | 2007 | 2008 | ||||||
| 1.Внеоборотные активы | 86 444 | 76200 | 98869 | 53 | 53 | 55 | -10244 | +12425 |
| 2. Оборотные активы | 75646 | 68822 | 81578 | 47 | 45 | 45 | -6824 | +5932 |
| Итого: | 162090 | 145022 | 180447 | 100 | 100 | 100 | -17068 | +18357 |
За анализируемый период активы предприятия увеличились на 18 357 тыс.руб. или на 11,33%.