Анализ финансово-хозяйственной деятельности предприятия ООО "Молочная компания" и разработка мероприятия по модернизации производства
Далее более подробно рассмотрим структуру внеоборотных и оборотных активов предприятия:
Таблица 20.
Динамика состава и структуры внеоборотных активов
| Показатель | 2006 год | 2007 год | 2008 год | Структура, % | изменение, (+,-) | |||
| 2006 | 2007 | 2008 | ||||||
| ОС | 81106 | 75189 | 73835 | 94 | 98,7 | 74,7 | -5917 | -7271 |
| Незавершенное строительство | 4841 | 831 | 1111 | 5,4 | 1,1 | 1,1 | -4010 | -3730 |
| Долгосрочные финансовые вложения | 488 | 172 | 23893 | 0,6 | 0,2 | 24,2 | -316 | +23405 |
| Отложенные налоговые активы | 0 | 0 | 23 | 0 | 0 | 0 | 0 | +23 |
| Итого: | 86444 | 76200 | 98869 | 100 | 100 | 100 | -10244 | +12425 |
Основными изменениями в структуре внеоборотных активов является увеличение долгосрочных финансовых вложений на 23 405 тыс.руб. или на 4796%з. Это изменение обуславливает изменение всех внеоборотных активов на +188,4%.
Изменение в составе основных средств и незавершенного стороительства повлияли на изменение внеоборотных активов в размере -58,52% и -30,02% за 2007 и 2008 года соответственно по отношению к 2006 году.
Таблица 21.
Динамика состава и структуры оборотных активов
| Показатель | 2006 год | 2007 год | 2008 год | Структура, % | изменение, (+,-) | |||
| 2006 | 2007 | 2008 | ||||||
| запасы | 36463 | 30067 | 33887 | 48,2 | 43,7 | 41,5 | -6396 | -2576 |
| НДС | 5451 | 5188 | 6472 | 7,2 | 7,5 | 7,9 | -263 | +1021 |
| Дебиторская задолженность (более 12мес) | 0 | 4411 | 5081 | 0,0 | 6,4 | 6,2 | +4411 | +5081 |
| Дебиторская задолженность (до 12мес) | 33352 | 28904 | 33801 | 44,1 | 42,0 | 41,4 | -4448 | +449 |
| Краткосрочные финансовые вложения | 340 | 0 | 0 | 0,4 | 0,0 | 0,0 | -340 | -340 |
| Денежные средства | 40 | 252 | 2337 | 0,1 | 0,4 | 2,9 | +212 | +2297 |
| Итого: | 75646 | 68822 | 81578 | 100 | 100 | 100 | -6824 | +5932 |
Оборотные активы за анализируемый период увеличились на 7,84%. Причем, в прошедшем 2008 году они увеличились на 18,5%, поскольку в 2007 году наблюдалось снижение показателя. Эти изменения в основном произошли в результате увеличения дебиторской задолженности, платежи по которой ожидаются более чем через 12 месяцев на 5081 тыс.руб., что объясняет изменение всех оборотных активов на +85,65%.
В то же время имеет место резкое увеличение денежных средств в кассе и на расчетных счетах предприятия на 2085 тыс. руб. (5842,5%). Данное изменение повлияло на +38,7% на изменение оборотных активов.
Также, за рассматриваемый период произошло снижение запасов на 7,06%, что отразилось как снижение оборотных активов на 43,43%.
По остальным строкам существенных изменений не произошло.
Таблица 22.
Состав и структура запасов и дебиторской задолженности
| Показатель | 2006 год | 2007 год | 2008 год | Структура, % | изменение, (+,-) | |||
| 2006 | 2007 | 2008 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. Сырье и материалы | 20131 | 17519 | 20640 | 55,2 | 58,3 | 60,9 | -2612 | +509 |
| 2. Малоценные и быстроизнашивающиеся предметы | 0 | 0 | 0 | 0,0 | 0,0 | 0,0 | 0 | 0 |
| 3. Запасы в незавершенное производство | 0 | 0 | 0 | 0,0 | 0,0 | 0,0 | 0 | 0 |
| 4. Готовая продукция и товары для перепродажи | 15309 | 7944 | 9129 | 42,0 | 26,4 | 26,9 | -7365 | -6180 |
| 5.товары отгруженные | 0 | 2750 | 2544 | 0,0 | 9,1 | 7,5 | +2750 | +2544 |
| 6. расходы будущих периодов | 1023 | 1854 | 1574 | 2,8 | 6,2 | 4,6 | +831 | +551 |
| Итого запасов | 36463 | 30067 | 33887 | 100,0 | 100,0 | 100,0 | -6396 | -2576 |
| 1. Покупатели и заказчики | 28729 | 27714 | 33676 | 86,1 | 83,2 | 86,6 | -1015 | +4947 |
| 2. Прочие дебиторы | 4623 | 5601 | 5206 | 13,9 | 16,8 | 13,4 | +978 | +583 |
| Итого дебиторской задолженности | 33352 | 33315 | 38882 | 100,0 | 100,0 | 100,0 | -37 | +5530 |
За рассматриваемый период запасы увеличились на 509 тыс. рублей (2,5%), при этом в 2007 году было уменьшение на 2612 тыс. рублей (13%).
Дебиторская задолженность выросла за три года на 5530 тыс. рублей (16,6%), причем весь рост приходится на 2008 год, так как в 2007 году был небольшой спад на 37 тыс. рублей (0,1%).
Основными изменениями в структуре запасов являются:
Изменения готовой продукции для перепродажи - -40,37%;
Изменение расходов будущих периодов - +53,86.
Основными изменениями в структуре дебиторской задолженности являются изменения по строке:
Покупатели и заказчики - +17,22%, которые объясняют изменение дебиторской задолженности на 89,46%;
Прочие дебиторы - +10,5%.
Далее проведем анализ состава, динамики и структуры капитала, вложенного в имущество предприятия.
Таблица 23.
Динамика состава и структуры пассивов
| Показатель | 2006 год | 2007 год | 2008 год | Структура, % | изменение, (+,-) | |||
| 2006 | 2007 | 2008 | ||||||
| 1. Капитал и резервы | 54 634 | 61484 | 74346 | 34 | 42 | 41 | 6850 | +19712 |
| 2. Долгосрочные обязательства | 1 840 | 1840 | 1998 | 1 | 1 | 1 | 0 | +158 |
| 3. Краткосрочные обязательства | 105 616 | 81698 | 104103 | 65 | 56 | 58 | -23918 | -1513 |
| Итого: | 162 090 | 145022 | 180447 | 100 | 100 | 100 | -17068 | +18357 |
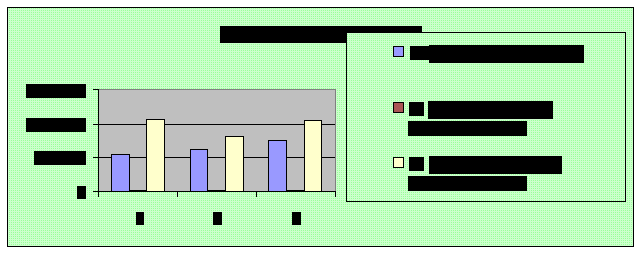
Рис.8 структура пассивов ООО «Молочная компания»
Пассивы организации за анализируемы период выросли на 11,33% (18357 тыс. рублей). В основном эти изменения произошли из-за увеличения капитала и резервов на 19 712 тыс.руб. (36,26%), что обусловило изменение всех пассивов на +107,38% уменьшением краткосрочных обязательств на 1513 тыс. рублей (8,2%)
Далее более детально проведем анализ собственных и заемных средств предприятия, данные занесем в таблицу и проведем анализ полученных результатов.
Таблица 24.
Динамика состава и структуры собственного и заемного капитала
| Показатель | 2006 год | 2007 год | 2008 год | Структура, % | изменение, (+,-) | |||
| 2006 | 2007 | 2008 | ||||||
| 1. Уставный капитал | 36476 | 36476 | 36476 | 67 | 66,8 | 49,1 | 0 | 0 |
| 2. Добавочный капитал | 21996 | 23158 | 23889 | 40,0 | 40,3 | 32,1 | +1162 | +1893 |
| 3. Резервный капитал | 2 | 2 | 2 | 0,0 | 0,0 | 0,0 | 0 | 0 |
| 4. Целевое финансирование и поступление | 2093 | 0 | 0 | 4,0 | 3,8 | 0,0 | -2093 | -2093 |
| 5. Фонды социальной сферы | 0 | 0 | 0 | 0,0 | 0,0 | 0,0 | 0 | 0 |
| 6. Нераспределенная прибыль отчетного года | -5933 | 1848 | 13979 | -11,0 | -10,9 | 18,8 | +7781 | +19912 |
| Итого собственный капитал | 54 634 | 61484 | 74346 | 100 | 100 | 100 | +6850 | +19712 |
| 1. Долгосрочные обязательства | 1 840 | 1 840 | 1998 | 100 | 100 | 100 | 0 | +158 |
| - займы и кредиты | 1 840 | 1840 | 1998 | 1,7 | 100,0 | 1,73 | 0 | +158 |
| 2. Краткосрочные обязательства | 105 616 | 81 698 | 104 103 | 100 | 100,0 | 100 | -23918 | -1513 |
| - займы и кредиты | 32 000 | 18776 | 47997 | 22,5 | 30,3 | 45,23 | -13224 | 15997 |
| -кредиторская задолженность | 70 366 | 60479 | 54434 | 72,19 | 66,6 | 51,3 | -9887 | -15932 |
| Задолженность перед учредителями по выплате доходов | 249 | 171 | 132 | 0,3 | 0,2 | 0,001 | -78 | -117 |
| Доходы будущих периодов | 3001 | 2271 | 1540 | 2,8 | 2,8 | 1,45 | -730 | -1461 |
| Резервы предстоящих платежей | 0 | 1 | 0 | 0,0001 | 0,0 | 0 | +1 | 0 |
| Итого заемный капитал | 107 456 | 83538 | 106101 | 100 | 100 | 100 | -23918 | -1355 |
| Всего | 162 090 | 145022 | 180447 | 100 | 100 | 100 | -17068 | 18357 |
| Коэффициент соотношения заемного и собственного капитала | 1,97 | 1,36 | 1,43 | -0,61 | -0,54 | |||
За рассматриваемый период собственный капитал вырос на 36,08%, а заемный капитал снизился на 1,26%. В результате чего и общее соотношение заемного и собственного капитала снизилось с 1,97 раз в 2006 году до 1,43 раз в 2008 году.
В 2008 году произошло увеличение заемного капитала на 22 563 тыс.руб. (27%). Данный факт отрицательно повлиял на соотношение собственного и заемного капитала, которое выросло до 1,43 при оптимальном значении 1. Таким образом, предприятие, и так, будучи зависимым от заемного капитала, еще сильнее усугубило свое положение.
В тоже время нужно отметить позитивную тенденцию в снижении кредиторской задолженности на 6 045 тыс.руб. (9,99%) за 2008 год и на 15 932 (22,6%) за период с 2006 по 2008 года в целом.
Одновременно со снижением кредиторской задолженности произошло увеличение краткосрочных заемных средств на 15997 тыс. рублей (50%), что в абсолютном значении покрыло сокращение кредиторской задолженности. При этом рост краткосрочных обязательств полностью приходится на 2008 год, так как в 2007 году они уменьшились на 13224 тыс. рублей (41,3%). Таким образом, в 2008 году рост краткосрочной задолженности составил 29221 тыс. рублей (91,1%) от уровня 2006 года
Эффективность использования активов организации характеризует коэффициент рентабельности чистых активов.
Показатель чистых активов определяется как разница между суммой активов, принимаемых к расчету чистых активов, и суммой обязательств, принимаемых к расчету чистых активов. Величина чистых активов (ЧА) организации по существу равняется реальному собственному капиталу. Его динамика и абсолютное значение характеризует устойчивость финансового состояния предприятия.
Таблица 25.
Расчет чистых активов
| Показатель | 2006 год | 2007 год | 2008 год | Изменение, (+,-) | темп роста, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Нематериальные активы | 9 | 8 | 7 | -1 | -2 | 88,9 | 77,8 |
| 2. Основные средства | 81 106 | 75189 | 73835 | -5917 | -7271 | 92,7 | 91,0 |
| 3. Незавершенное строительство | 4841 | 831 | 1111 | -4010 | -3730 | 17,2 | 22,9 |
| 4. Долгосрочные финансовые вложения | 488 | 172 | 23835 | -316 | 23347 | 35,2 | 4884,2 |
| 5. Прочие внеоборотные активы | 0 | 0 | 23 | 0 | +23 | ||
| 6. Запасы | 36463 | 30067 | 33887 | -6396 | -2576 | 82,5 | 92,9 |
| 7. Дебиторская задолженность | 33352 | 33315 | 38882 | -37 | +5530 | 99,9 | 116,6 |
| 8. Денежные средства | 40 | 252 | 2337 | +212 | +2297 | 630,0 | 5842,5 |
| 9. Прочие оборотные активы | 0 | 0 | 0 | 0 | 0 | ||
| 10. Итого активов для расчета ЧА (п.1ёп.9) | 156 299 | 139834 | 173917 | -16465 | +17618 | 89,5 | 111,3 |
| 11. Целевое финансирование | 2093 | 0 | 0 | -2093 | -2093 | 0,0 | 0,0 |
| 12. Долгосрочные заемные средства | 1 840 | 1840 | 1998 | 0 | 158 | 100,0 | 108,6 |
| 13. Краткосрочные заемные средства | 32 000 | 18776 | 47997 | -13224 | 15997 | 58,7 | 150,0 |
| 14. Кредиторская задолженность | 70 366 | 60479 | 54434 | -9887 | -15932 | 85,9 | 77,4 |
| 15. Расчеты по дивидендам | 249 | 171 | 132 | -78 | -117 | 68,7 | 53,0 |
| 16. Резервы предстоящих расходов и платежей | 0 | 1 | 0 | 1 | 0 | ||
| 17. Прочие пассивы | 0 | 0 | 0 | 0 | 0 | ||
| 18. Итого пассивов для расчета ЧА (п.11ёп.17) | 108 641 | 81267 | 104561 | -27374 | -4080 | 74,8 | 96,2 |
| 19. Чистые активы (п.10-п.18) | 47 658 | 58567 | 69414 | 10909 | 21756 | 122,9 | 145,7 |
| 20. Прибыль от реализации (ф. № 2 стр. 050) | 15 449 | 26448 | 21694 | 10999 | 6245 | 171,2 | 140,4 |
| 21. Рентабельность ЧА | 0,32 | 0,45 | 0,31 | 0,13 | -0,01 | 140,6 | 96,9 |
Предприятие характеризуется высоким коэффициентом рентабельности чистых активов. Правда, за прошедший период этот показатель снизился с 0,45 до 0,31. Это связанно с увеличением стоимости активов для расчета чистых активов предприятия за минувший год на 17618 тыс.руб. (11,27%) в результате увеличения долгосрочных финансовых вложений.
За анализируемый период чистые активы предприятия увеличились на 45,65%. Это произошло в результате роста активов на 11,27% при снижении пассивов на 3,76% при одновременном увеличении прибыли на 40,42%, в результате сам показатель рентабельности чистых активов снизился на 0,01.
Таблица 26.
Расчет чистых оборотных активов
| Показатель | 2006 год | 2007 год | 2008 год | Изменение, (+,-) | темп роста, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Оборотные активы | 75646 | 68822 | 81578 | -6824 | 5932 | 91,0 | 107,8 |
| 2. НДС по приобретенным ценностям | 5451 | 5188 | 6472 | -263 | 1021 | 95,2 | 118,7 |
| 3. Задолженность участником по взносам в уставный капитал | 0 | 0 | |||||
| 4. Собственные акции, выкупленные у акционеров | 0 | 0 | |||||
| 5. Непокрытый убыток прошлых лет | 0 | 0 | |||||
| 6. Непокрытый убыток отчетного года | -5933 | 1848 | 13979 | 7781 | 19912 | -31,1 | -235,6 |
| 7. Краткосрочные кредиты и займы | 32000 | 18776 | 47997 | -13224 | 15997 | 58,7 | 150,0 |
| 8. Кредиторская задолженность | 70 366 | 60479 | 54434 | -9887 | -15932 | 85,9 | 77,4 |
| 9. Задолженность участникам по выплате доходов | 249 | 171 | 132 | -78 | -117 | 68,7 | 53,0 |
| 10. Прочие краткосрочные обязательства | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 11. Чистые оборотные активы (п.1–(п.2ёп.10)) | -26 487 | -16 156 | -41436 | 10331 | -14949 | 61,0 | 156,4 |
Предприятие на сегодняшний день не в состоянии покрывать возникающие обязательства собственными оборотными активами. Более того, эта способность за прошедший год резко сократилась. Это связано в основном с увеличением краткосрочных обязательств по строке краткосрочные кредиты и займы, которые увеличились на 29 221 тыс.руб. (155,62%) за 2008 год.
На протяжении 2006-2008 годов динамика изменения чистых оборотных активов была схожей с динамикой 2008 года, краткосрочные займы росли быстрее, чем оборотные активы: 149,99% и 107,8% соответственно.
2.2 Анализ ликвидности
Платежеспособность предприятия характеризуется степенью ликвидности и свидетельствует о финансовых возможностях организации полностью расплатиться по своим обязательствам по мере наступления срока погашения долга.
Анализ ликвидности баланса производится для оценки кредитоспособности предприятия (способности рассчитываться по своим обязательствам).
Все активы фирмы в зависимости от степени ликвидности, т.е. от скорости превращения в денежные средства, можно условно подразделить на следующие группы.
А1 – Наиболее ликвидные активы. К ним относятся денежные средства и краткосрочные финансовые вложения.
А2 – Быстрореализуемые активы. К ним относятся дебиторская задолженность со сроком погашения менее года и прочие оборотные активы.
А3 – Медленно реализуемые активы. К ним относятся запасы, за исключением расходов будущих периодов, налог по приобретенным ценностям, долгосрочные финансовые вложения и дебиторская задолженность со сроком погашения более года.
А4 – Труднореализуемые активы. К ним относятся внеоборотные активы за вычетом долгосрочных финансовых вложений.
Анализ ликвидности баланса заключается в сравнении размеров средств по активу, сгруппированных по степени их ликвидности, с суммами обязательств по пассиву, сгруппированных по срокам их погашения.
Пассивы баланса по степени срочности их погашения:
П1 – Наиболее срочные обязательства. К ним относится кредиторская задолженность и прочие краткосрочные обязательства.
П2 – Краткосрочные пассивы. К ним относятся краткосрочные кредиты и займы, а также задолженность участникам по выплате доходов.
П3 – Долгосрочные пассивы. К ним относятся долгосрочные кредиты и займы.
П4 – Постоянные пассивы. Включают в себя собственные средства предприятия (капитал и резервы), доходы будущих периодов, резервы предстоящих расходов и расходы будущих периодов.
Для определения ликвидности баланса сопоставляют итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место соотношения:
А1 ≥ П1
А2 ≥ П2
А3 ≥ П3
А4 ≤ П4
Таблица 27.
Расчет показателей ликвидности
| 2006 | 2007 | 2008 | изменение, (+,-) | темп роста, % | |||
| А1 – наиболее ликвидные средства | 380 | 252 | 2337 | -128 | 1957 | 66,3 | 615,0 |
| А2 – быстро реализуемые активы | 33352 | 28904 | 33801 | -4448 | 449 | 86,7 | 101,3 |
| А3 – медленно реализуемые активы | 40891 | 37812 | 43866 | -3079 | 2975 | 92,5 | 107,3 |
| А4 – трудно реализуемые ативывы | 86 444 | 76 200 | 98869 | -10244 | 12425 | 88,1 | 114,4 |
| П1 – наиболее срочные обязательства | 70 615 | 60 650 | 54566 | -9965 | -16049 | 85,9 | 77,3 |
| П2 – краткосрочные пассивы | 32000 | 18776 | 47997 | -13224 | 15997 | 58,7 | 150,0 |
| П3 – долгосрочные пассивы | 1 840 | 1 840 | 1998 | 0 | 158 | 100,0 | 108,6 |
| П4 – постоянные пассивы | 56 612 | 61 902 | 74312 | 5290 | 17700 | 109,3 | 131,3 |
В 2006 году из 4-х неравенств выполняется 2-ое и 3-ье, то есть предприятие испытывает сложность в проведении расчетов по текущим операциям.
На конец периода из всех неравенств выполняется только 3-ье, это означает, что предприятию не хватает наиболее ликвидных средств платежа.
Таким образом, можно говорить о неплатежеспособности ООО «Молочная компания», в особенности по текущей деятельности.
Рассчитаем коэффициенты ликвидности:
Коэффициент абсолютной ликвидности:
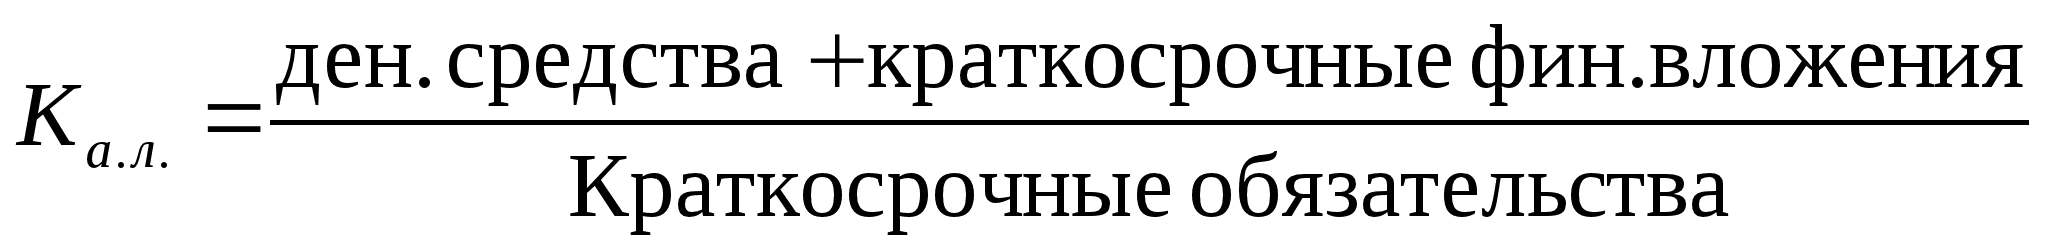
Таблица 28.
Значение коэффициента абсолютной ликвидности
| 2006 | 2007 | 2008 | Нормативное значение | |
| Значение коэф. ликвидности | 0,0036 | 0,003 | 0,022 | 0,2-0,4 |
2. Коэффициент срочной или быстрой ликвидности:
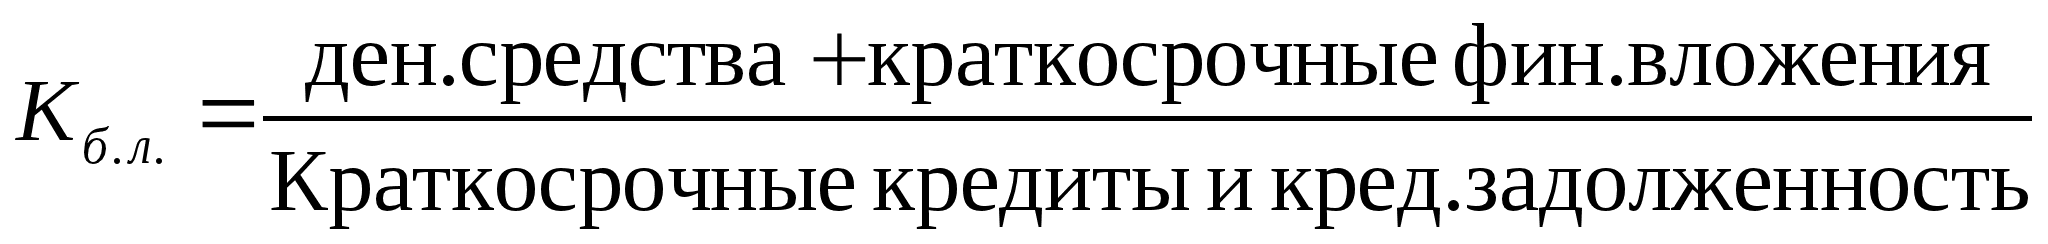
Таблица 29.
Значение коэффициента срочной или быстрой ликвидности
| 2006 | 2007 | 2008 | Нормативное значение | |
| Значение коэф. ликвидности | 0,0037 | 0,003 | 0,023 | >=1 |
3. Коэффициент текущей ликвидности:
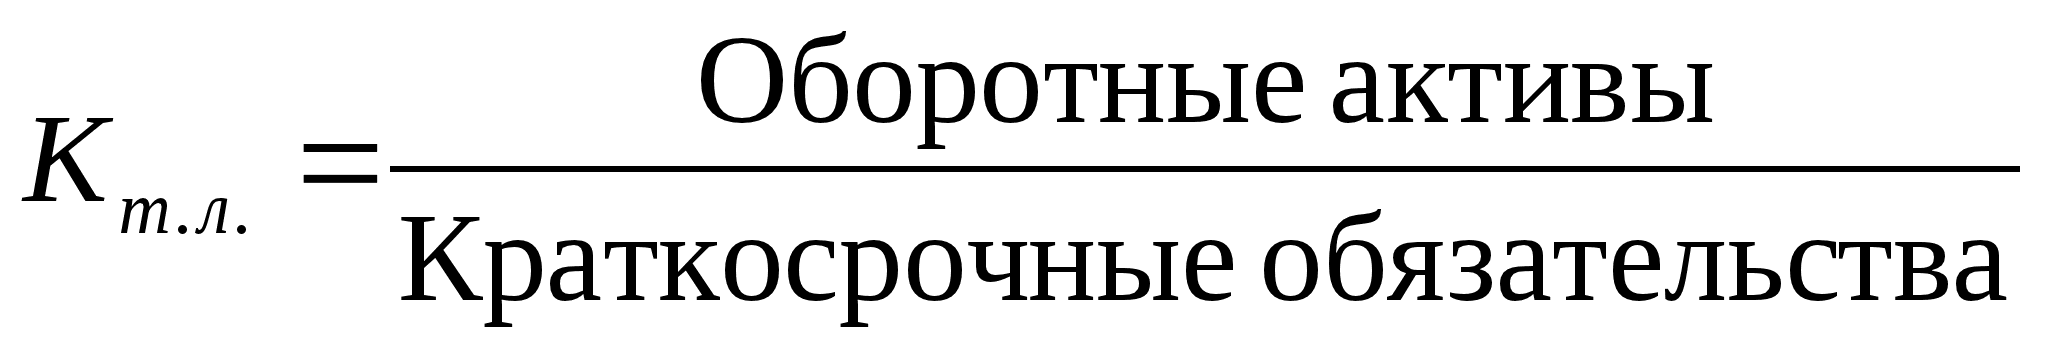
Таблица 30.
Значение коэффициента срочной или быстрой ликвидности
| 2006 | 2007 | 2008 | Нормативное значение | |
| Значение коэф. ликвидности | 0,74 | 0,84 | 0,78 | >=2 |
Ни один из трех коэффициентов ликвидности не соответствует даже близко нормальному значению, что свидетельствует о критическом положении на предприятия.
Предприятие не имеет средств для оплаты краткосрочных обязательств.
Не смотря на позитивную динамику, данные коэффициенты еще очень далеки от рекомендованных значений и предприятию потребуется еще ни один год при сохранении существующей динамики для того, чтобы коэффициенты ликвидности достигли нормативных значений.
2.3 Анализ финансовой устойчивости
Финансовую устойчивость предприятия характеризуют следующие показатели:
1. Коэффициент
автономии
(финансовой
независимости)=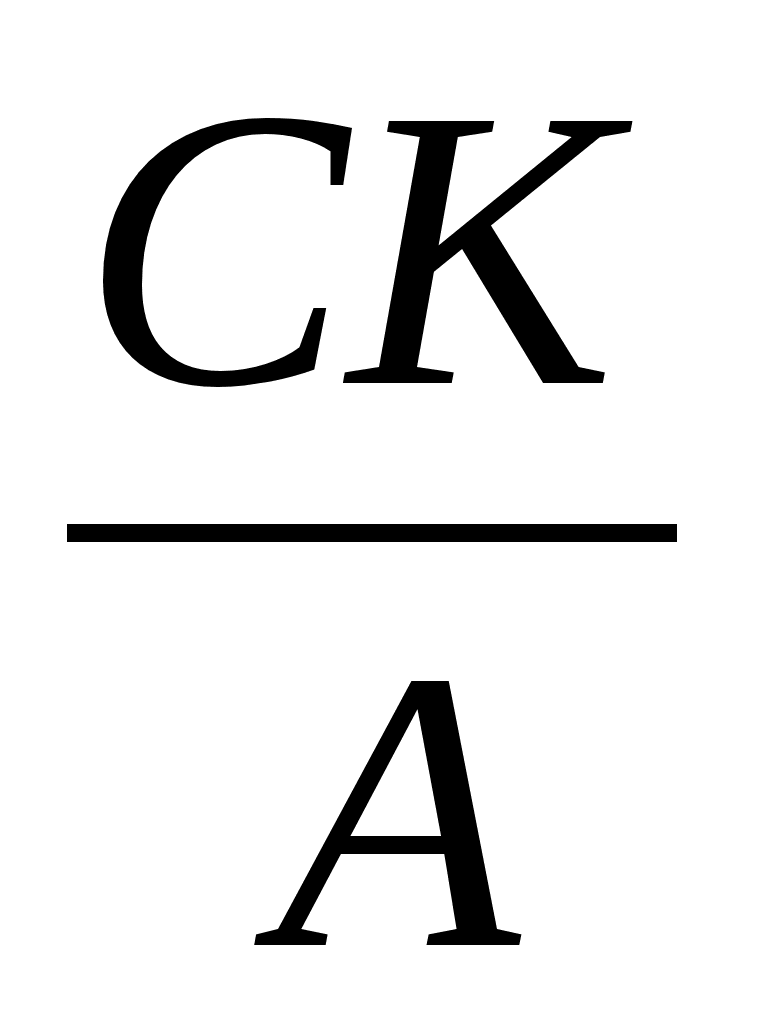 ,
где СК – собственный капитал;
А – активы.
Коэффициент автономии (финансовой независимости) показывает независимость предприятия от заемного капитала. Рассматриваемое нами предприятие характеризуется значительной зависимостью от заемных источников средств финансирования.
Таблица 31.
Значение коэффициента автономии
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | 0,34 | 0,47 | 0,41 | 0,5 |
2.
Коэффициент
финансовой
устойчивости=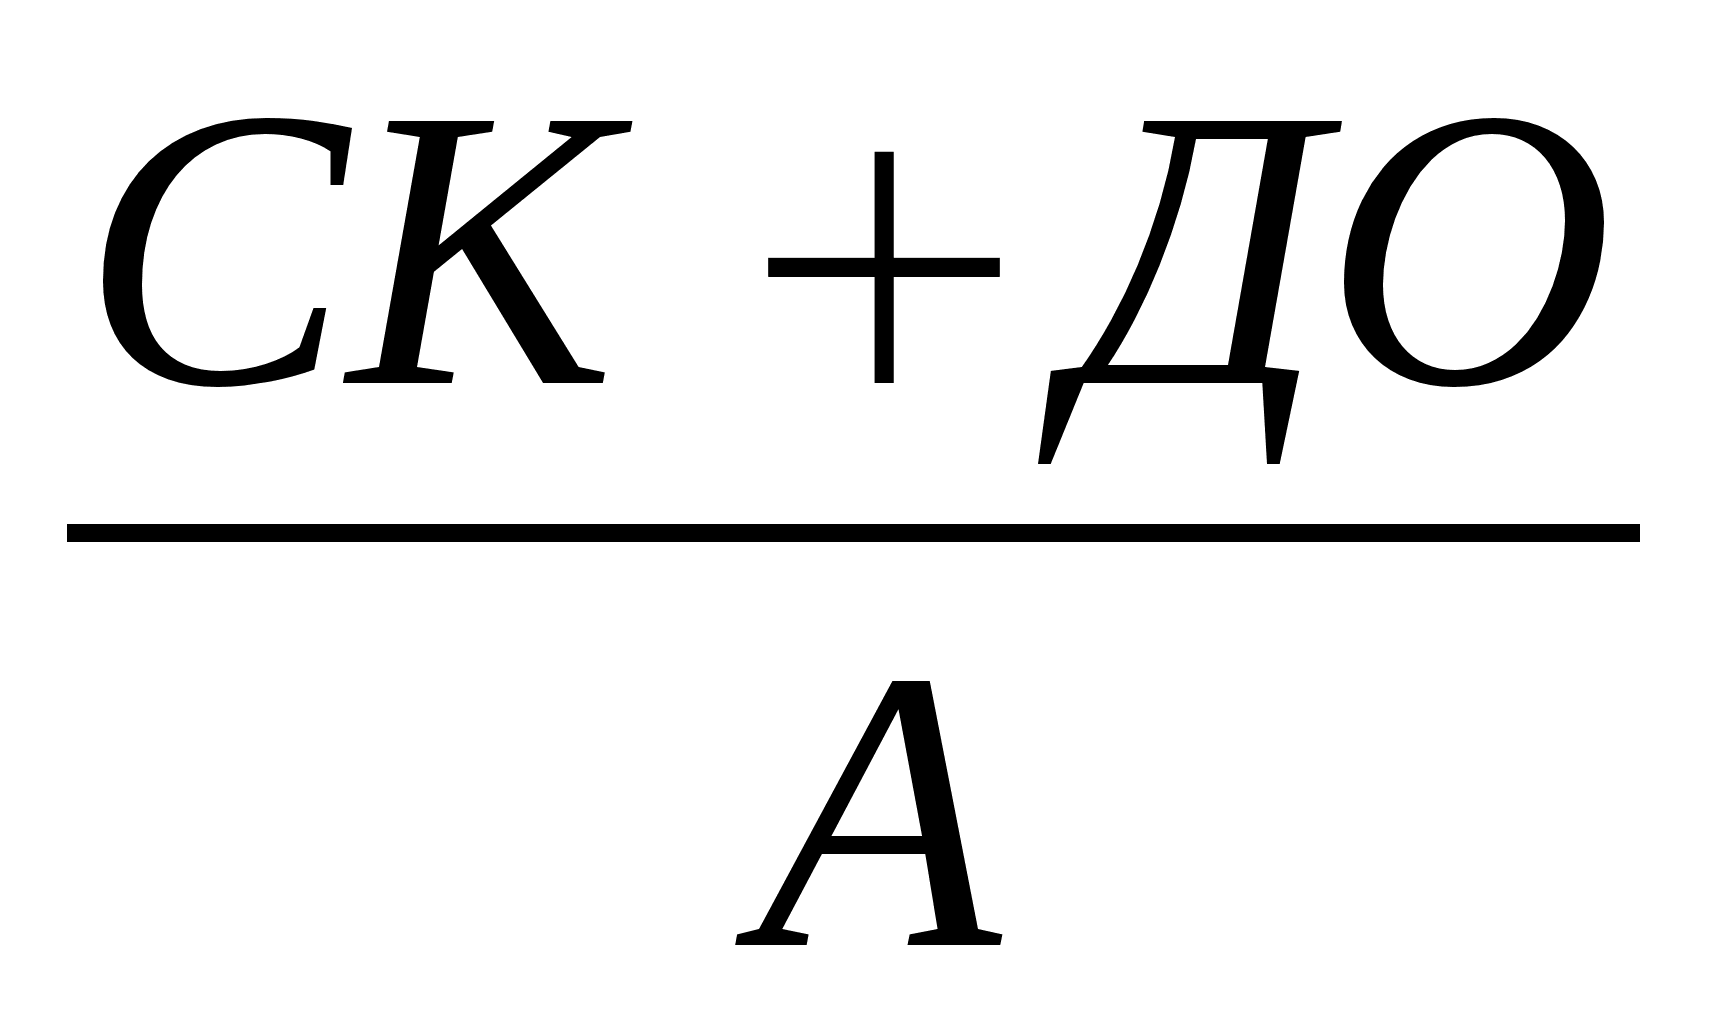
Коэффициент финансовой устойчивости показывает, на сколько активы предприятия обеспечены нормальными источниками финансирования.
Таблица 32.
Значение коэффициента финансовой устойчивости
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | 0,35 | 0,42 | 0,42 | 0,7 |
Рассчитанный выше показатель финансовой устойчивости не соответствует нормативно-рекомендованному значению, это показывает, что предприятию не хватает собственных и долгосрочных заемных средств для покрытия активов.
3. Коэффициент
финансовой
зависимости=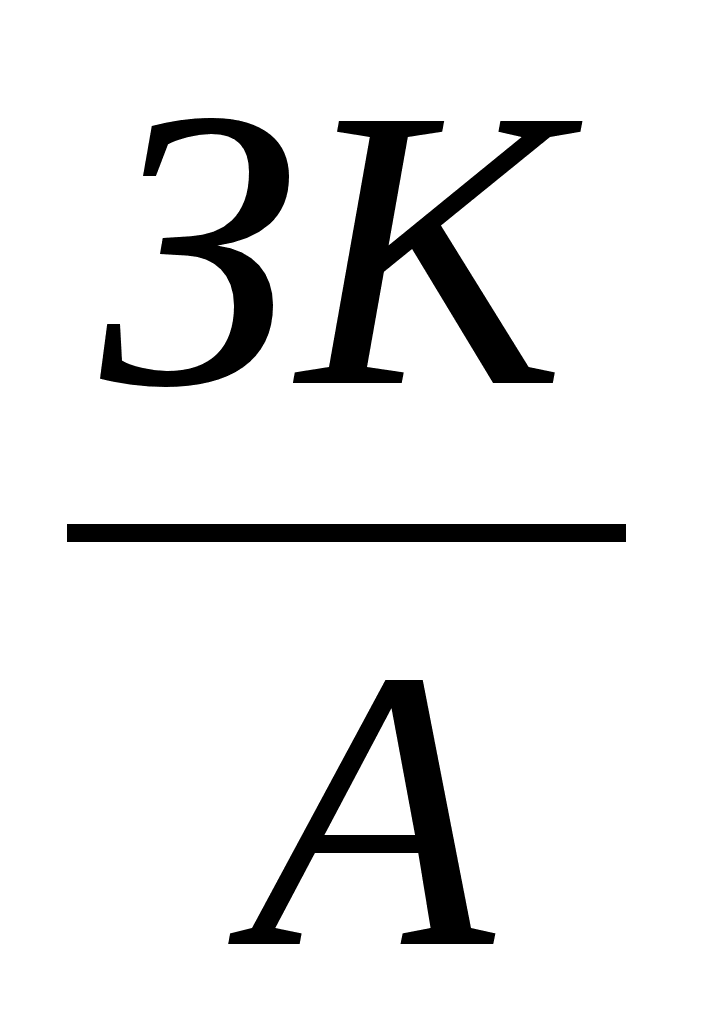 ,
Коэффициент финансовой зависимости является обратным показателю финансовой независимости.
Таблица 33.
Значение коэффициента финансовой зависимости
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | 0,66 | 0,59 | 0,58 | 0,5 |
где ЗК – заемный капитал.
4.
Коэффициент
финансирования=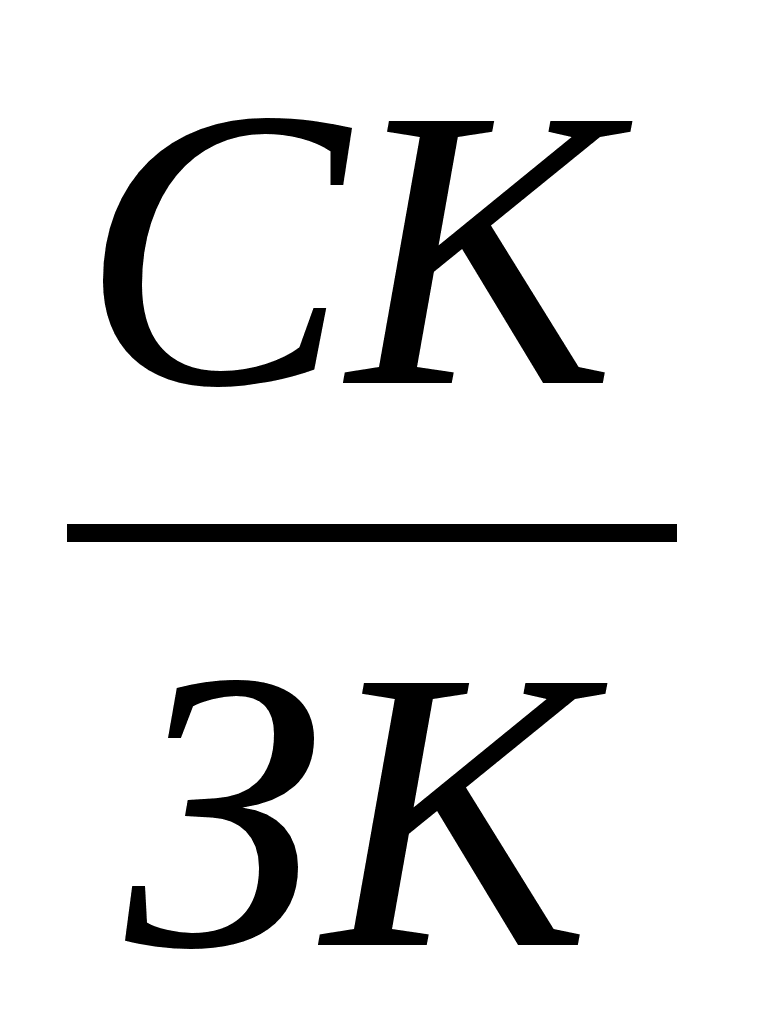
Коэффициент финансирования показывает, какая часть деятельности организации финансируется за счет собственных средств.
Таблица 34.
Значение коэффициента финансирования
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | 0,51 | 0,74 | 0,7 | 0,5 |
Данные коэффициенты говорят о зависимости организации от заемного капитала. При этом, за 2008 год произошло небольшое усиление зависимости организации от заемного капитала. В целом за рассматриваемый период показатели зависимости организации от заемных средств снизились, но все еще далеки от нормативных значений.
5. Коэффициент
инвестирования=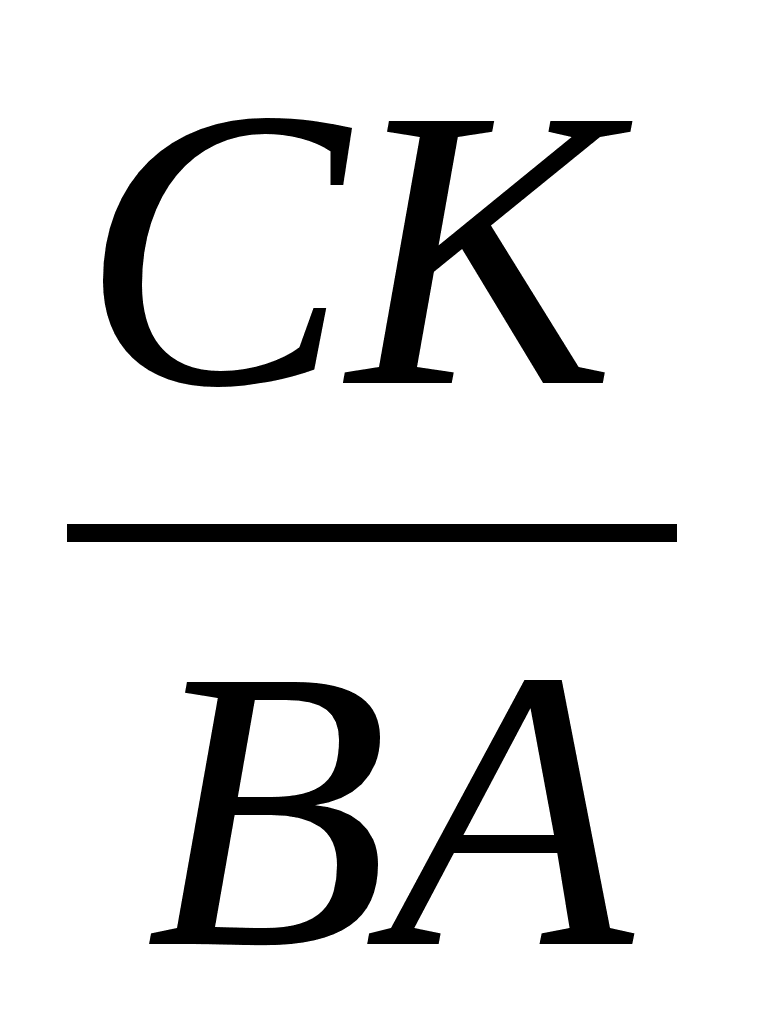 ,
Таблица 35.
Значение коэффициента инвестирования
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | 0,63 | 0,75 | 0,8 | 1 |
где ВА – внеоборотные активы.
Внеоборотный капитал превышает собственный. Тем не менее, наблюдается тенденция увеличения данного соотношения в сторону собственных средств предприятия.
6.
Коэффициент
постоянства
актива=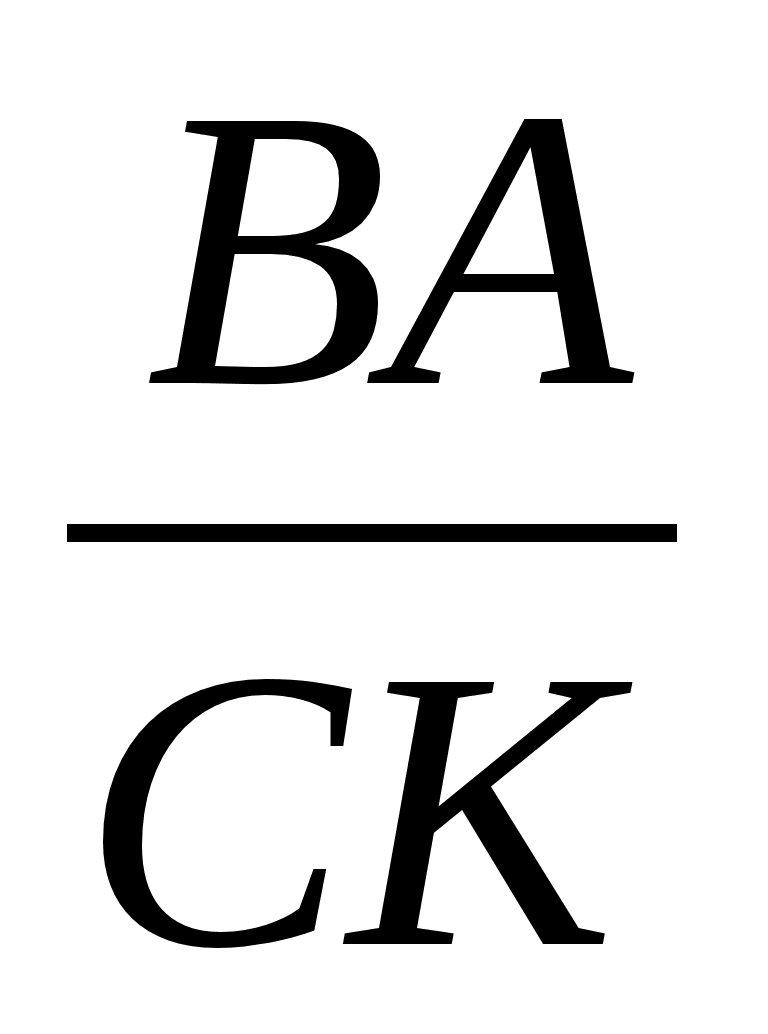 .
Коэффициент постоянства актива показывает долю основных средств и внеоборотных активов в источниках собственных средств.
Таблица 36.
Значение коэффициента постоянства актива
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | 1,58 | 1,33 | 1,25 | 1 |
Наблюдается приближение данного показателя к нормативному значению.
7. Коэффициент
маневренности=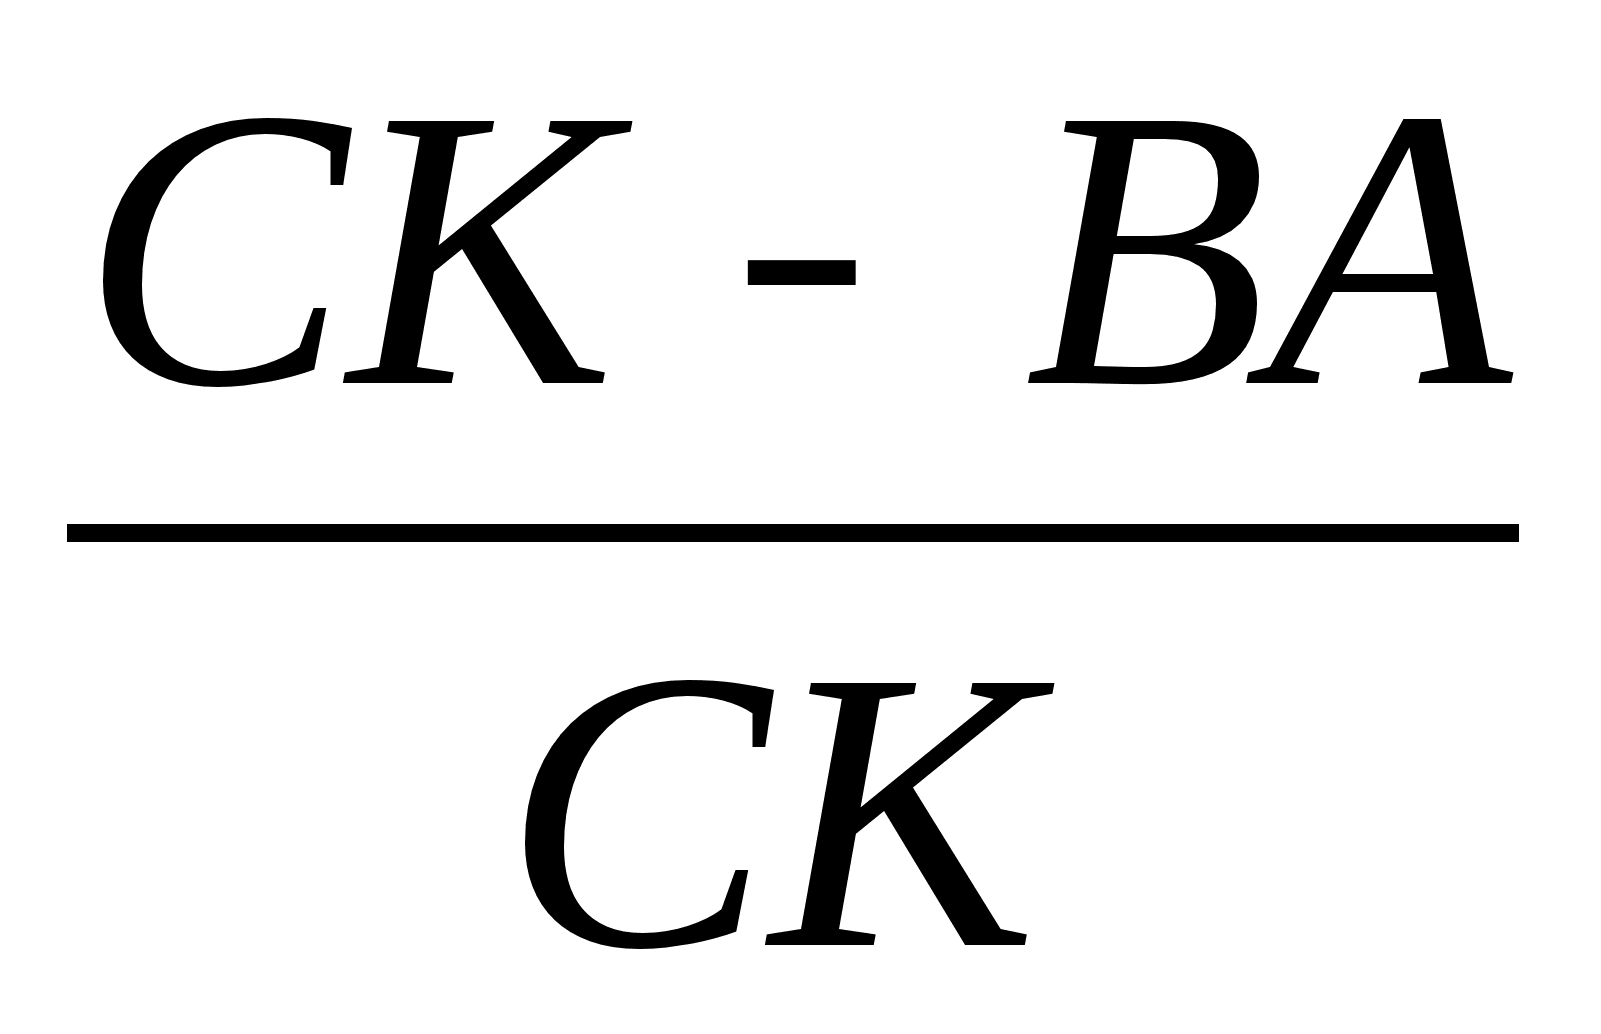 .
Коэффициент маневренности собственного капитала показывает, какая часть собственных средств организации находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Считается, что хорошая финансовая устойчивость организации характеризуется значением 0,5 - 06
Таблица 37.
Значение коэффициента маневренности
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | -0,58 | -0,24 | -0,33 | 0,5-0,6 |
Рассматриваемое нами предприятие имеет отрицательные показатели, в результате превышения внеоборотных активов над собственным капиталом.
Не смотря на то, что за рассматриваемые года это соотношение в отрицательном выражении немного сократилось, в целом ситуация остается неудовлетворительной.
8. Коэффициент
обеспеченности
оборотных
активов собственными
средствами
(КОСС)=
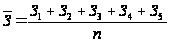 .
Коэффициент обеспеченности оборотных активов собственными средствами (КОСС) показывает степень участия собственных средств в формировании оборотных активов.
Таблица 38.
Значение коэффициента обеспеченности оборотных активов собственными средствами (КОСС)
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | -0,42 | -0,21 | -0,3 | 0,3 |
Значение данного показателя равно -0,3, что означает, что собственные средства предприятия не участвуют в формировании оборотных активов.
9. Коэффициент
соотношения
мобильных и
иммобилизированных
средств=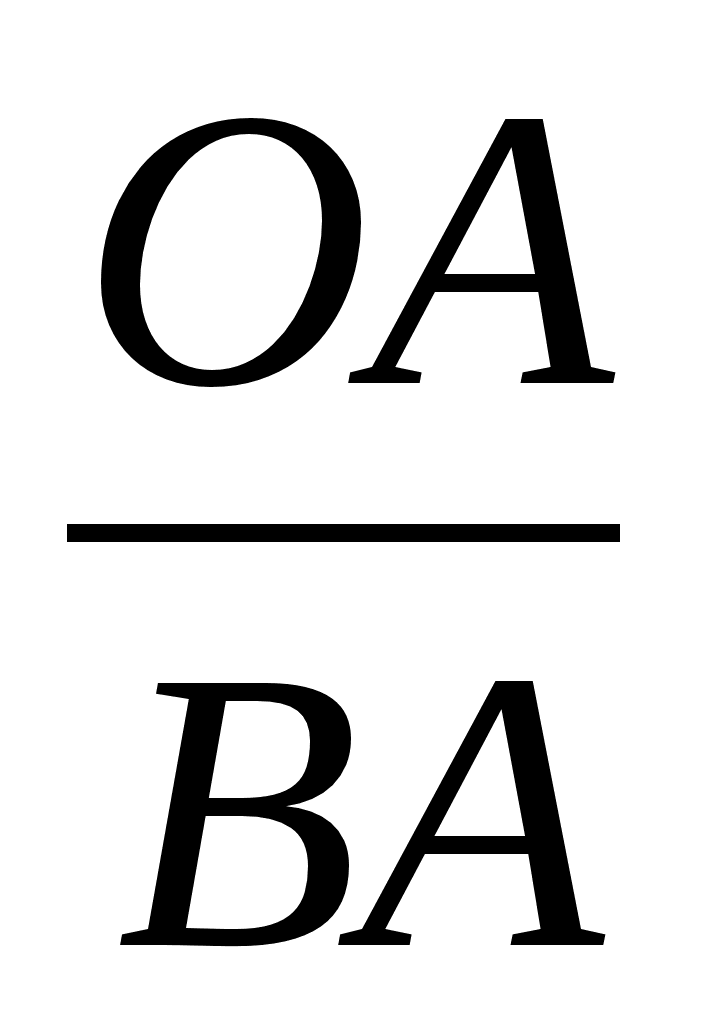 .
Таблица 39.
Значение коэффициента соотношения мобильных и иммобилизированных средств
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | 1,14 | 1,107 | 1,21 |
Внеоборотные актив превышают оборотную часть, и данное соотношение продолжает расти.
10. Финансовый
рычаг (леверидж)=3/4(Rээ
– i)*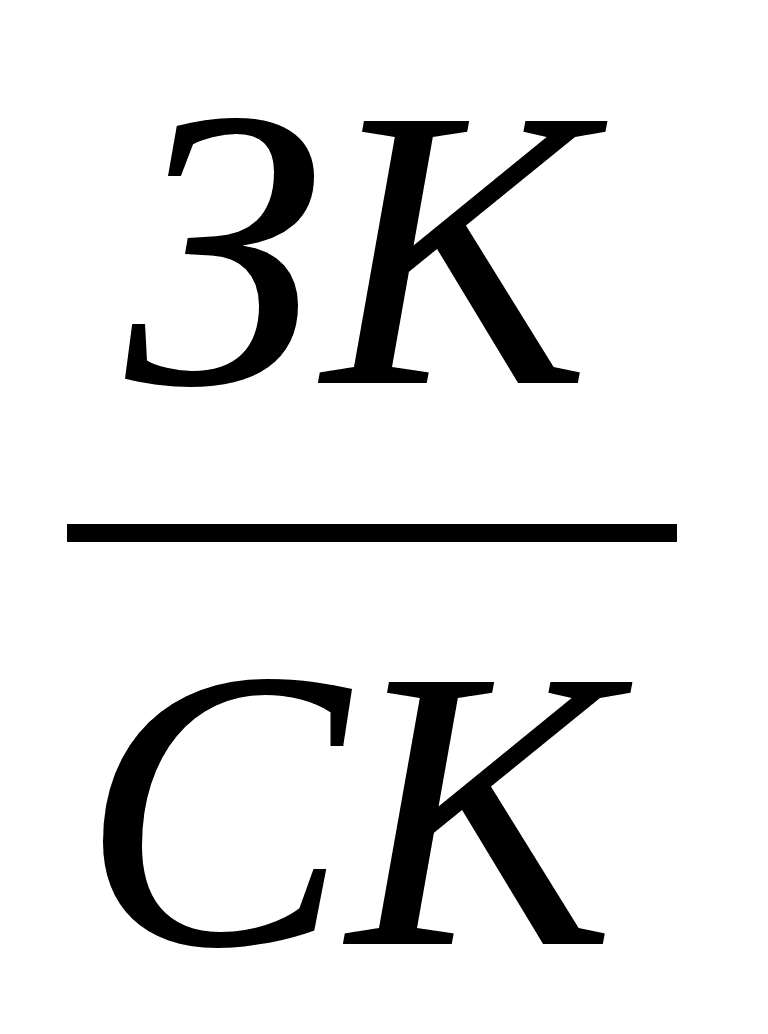 .
Финансовый рычаг (леверидж) показывает возможность использования заемных средств для улучшения финансово-хозяйственной деятельности предприятия, не смотря на их платность.
Таблица 40.
Значение коэффициента Финансового рычага
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | -0,032 | -0,031 | -0,033 |
На сегодняшний день у предприятия нет возможность возможности использовать дополнительный заемный капитал, с учетом его платности, для улучшения своей хозяйственной деятельности без нанесения угрозы финансовой устойчивости и самостоятельности.
11. Коэффициент
соотношения
активов и
собственного
капитала= .
Таблица 41.
Значение коэффициента соотношения активов и собственного капитала
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | 2,97 | 2,36 | 2,47 |
Собственный капитал очень слабо покрывает активы предприятия.
12.
Коэффициент
соотношения
оборотных
активов и
собственного
капитала= .
Таблица 42.
Значение коэффициента соотношения оборотных активов и собственного капитала
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | 1,39 | 1,12 | 1,1 |
13. Коэффициент
соотношения
кредиторской
и дебиторской
задолженности=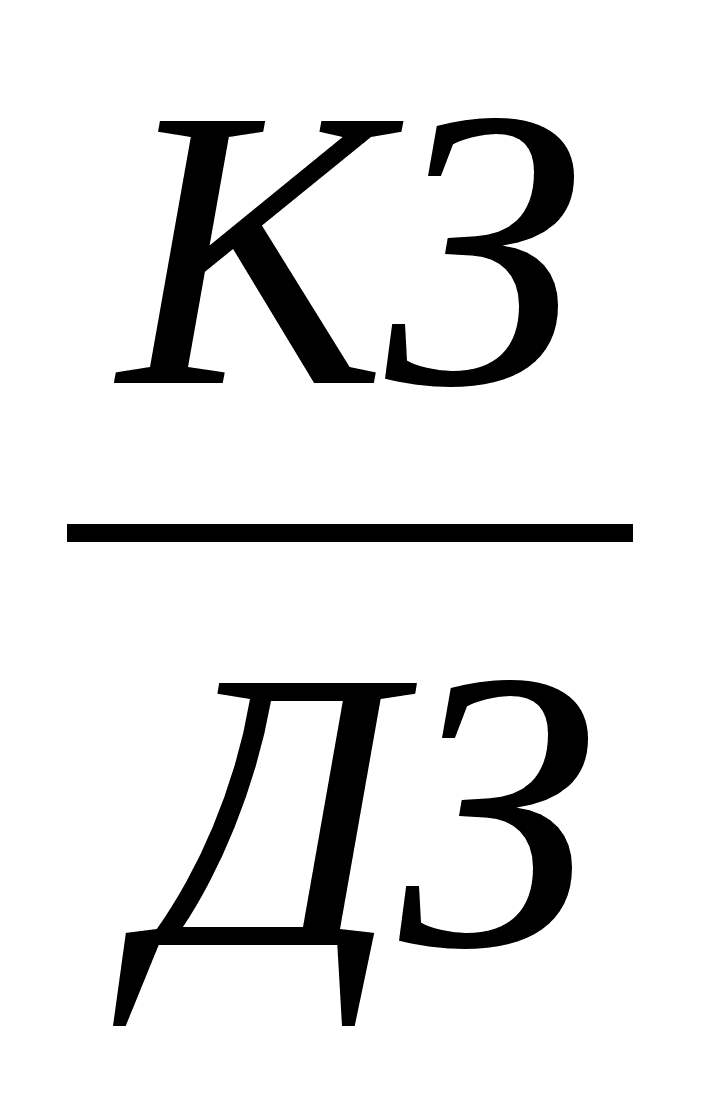 .
Таблица 43.
Значение коэффициента соотношения оборотных активов и собственного капитала
| 2006 год | 2007 год | 2008 год | Нормативное значение | |
| Значение коэф. | 2,11 | 1,81 | 1,4 |
Кредиторская задолженность предприятия превышает дебиторскую задолженность в 1,4 раза. За рассматриваемый период соотношение кредиторской и дебиторской задолженности предприятия уменьшилось с 2,11 раз до 1,4 раза в основном за счет погашения кредиторской задолженности.
Подведем итог данного раздела анализа финансовой деятельности ООО «Молочная компания».
Финансовое положение предприятия является не удовлетворительным. В результате увеличения заемного капитал по статье краткосрочные займы и кредиты, низкой доли денежных средств и краткосрочных финансовых вложений в структуре баланса и невысокой рентабельностью продаж предприятие может не иметь возможности в текущем году платить по своим обязательствам в полном размере. При этом соотношение заемного и собственного капитала уже превышает оптимально-рекомендованную норму в 1,4 раза, что не позволяет использовать предприятию заемные средства для погашения своих текущих обязательств. Одновременно с этим предприятие имеет низкие коэффициенты ликвидности, что еще раз подтверждает невозможность оплаты краткосрочных обязательств.
Даже в случаи возвращения всей дебиторской задолженности предприятие сможет всего лишь исполнять свои текущие обязательства (коэффициент абсолютной ликвидности будет равен 0,347). Все остальные показатели финансовой деятельности будут также иметь не удовлетворительный характер.
Предприятию необходимо сокращать краткосрочный заемный капитал, возможно даже путем реструктуризации ряда долгов и перевода их в строку долгосрочные заемные средства.
Одновременно с этим предприятию необходимо повышать рентабельность продаж производимой продукции. Поскольку без эффективной текущей деятельности предприятие не сможет в будущем платить по своим обязательствам.
2.4 Анализ деловой активности и рентабельности
Деловую активность предприятия характеризуют показатели оборачиваемости предприятия. Коэффициенты оборачиваемости характеризуют скорость оборота тех или иных показателей в год, т.е. сколько необходимо совершить оборотов, для превращения вложенных средств в деньги. Данные коэффициенты могут быть выражены в дня, для этого обратную величину коэффициента оборачиваемости умножаем на 360 дней, данная величина покажет необходимое количество дней для превращения средств в деньги.
Таблица 44.
Порядок расчета показателей деловой активности
| показатели | 2006 год | 2007 год | 2008 год | изменение, (+,-) | темп роста, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Коэффициент оборачиваемости активов | 2,63 | 3,25 | 2,55 | +0,62 | -0,08 | 123,6 | 97,0 |
| 2. Коэффициент оборачиваемости оборотных активов | 5,64 | 3,25 | 2,55 | -2,39 | -3,09 | 57,6 | 45,2 |
| 3. Коэффициент оборачиваемости чистых активов | 8,95 | 8,49 | 6,63 | -0,46 | -2,32 | 94,9 | 74,1 |
| 4. Коэффициент оборачиваемости заемного капитала | 3,97 | 4,45 | 5,51 | +0,48 | 1,54 | 112,1 | 138,8 |
| 5. Коэффициент оборачиваемости собственного капитала | 7,81 | 7,67 | 6,19 | -0,14 | -1,62 | 98,2 | 79,3 |
| 6. Коэффициент оборачиваемости кредиторской задолженности | 19,39 | 7,8 | 8,45 | -11,59 | -10,94 | 40,2 | 43,6 |
| 7. Коэффициент оборачиваемости дебиторской задолженности | 12,79 | 14,16 | 13,81 | +1,37 | 1,02 | 110,7 | 108,0 |
| 8. Коэффициент оборачиваемости запасов | 11,22 | 14,65 | 12,53 | +3,43 | 1,31 | 130,6 | 111,7 |
Коэффициенты оборачиваемости показывают, что периоды (сроки) оборачиваемости собственных источников получения средств увеличились. Теперь предприятию для того, чтобы превратить какую-либо часть своих активов в денежные средства требуется больший промежуток времени.
Одновременно с этим коэффициенты оборачиваемости заемного капитала и кредиторской задолженности увеличились, то есть периодичность выплат по текущим обязательствам стала более частой.
Рентабельность продукции, затрат на производство и другие показатели рентабельности являются индикаторами эффективности деятельности любого предприятия.
Для анализа рентабельности рассчитаем основные коэффициенты рентабельности.
Таблица 45.
Порядок расчета показателей деловой активности
| Показатели | 2006 год | 2007 год | 2008 год | изменение, (+,-) | темп роста, % | ||
| 1. Рентабельность продаж | 3% | 4,59% | 5,74% | +1,6% | +2,7% | 153,0 | 191,3 |
| 2. Рентабельность затрат на продукцию | 3% | 4,82% | 6,10% | +1,8% | +3,1% | 160,7 | 203,3 |
| 3. Рентабельность активов | 4% | 10,65% | 12,77% | +6,7% | +8,8% | 266,3 | 319,3 |
| 4. Рентабельность собственного капитала | -5% | 11,67% | 16,46% | +16,7% | 21,5% | -233,4 | -329,2 |
| 5. Рентабельность заемного капитала | -2% | 8,59% | 11,53% | +10,6% | +13,5% | -429,5 | -576,5 |
Предприятие характеризуется низкой рентабельностью продаж и рентабельностью затрат, всего 5,74% в 2008 году. Правда, нужно отметить, что эти показатели увеличились за текущий год на 1,15% и 1,59% в 2007 году по отношению к предыдущему году и в целом за период на 1,59% и 2,74% в 2007 и 2008 года соответственно по отношению к 2006 году.
В целом за отчетный период показатели рентабельности увеличились по всем категориям. Тем не менее, это может быть не достаточно для исполнения обязательств предприятия перед кредиторами.
Глава 3. Разработка мероприятия по модернизации производства ООО «Молочная компания» на базе введения новой линии по производству и упаковки «Тетра Пак» и ее экономическая оценка
В данной главе работы мы попробуем разработать бизнес идею (бизнес план) для предприятия ООО «Молочная компания» по обновлению производства и выпуску нового товара.
3.1 Краткая характеристика проекта
На сегодняшний день предприятию, по итогам проведенного анализа финансово-хозяйственной деятельности, необходимо решать две первоочередные задачи:
увеличение объемов производства и реализации продукции;
увеличение рентабельности основных показателей (рентабельность продукции, рентабельность продаж).
На сегодняшний день предприятие практически исчерпала имеющиеся возможности роста производства по текущей номенклатуре продукции. Прежде всего по производству питьевого молока. По данным, приведенным выше видно, что производство питьевого молока за последние три года снизилось как в стоимостном, так и в натуральном выражении. Это связанно прежде в сего с