Анализ финансово-хозяйственной деятельности предприятия ООО "Молочная компания" и разработка мероприятия по модернизации производства
строка
2016 год
2017 год
2018 год
2019 год
2020 год
Таблица 62.
Прибыли-убытки (руб.) всего
| строка | Сумма, рублей |
| валовой объем продаж | 1303828584 |
| потери | 0 |
| налог с продаж | 24386424 |
| материалы и комплектующие | 1052720857 |
| сдельная з/пл | 7243492 |
| суммарные прямые издержки | 1084350773 |
| валовая прибыль | 219477812 |
| налог на имущество | 3201000 |
| административные издержки | 2661483 |
| производственные издержки | 5322966 |
| маркетинговые издержки | 2661483 |
| з/пл административного персонала | 2395335 |
| з/пл производственного персонала | 9661183 |
| суммарные постоянные издержки | 25903450 |
| амортизация | 29100000 |
| проценты по кредитам | 15403939 |
| суммарные не производственные издержки | 44503939 |
| другие доходы | 0 |
| другие издержки | 0 |
| убытки предыдущих периодов | 0 |
| прибыль до выплаты налога | 149070423 |
| суммарные издержки, отнесенные на прибыль | 0 |
| прибыль от курсовой разницы | 0 |
| налогооблагаемая прибыль | 149070423 |
| налог на прибыль | 35776901 |
| чистая прибыль | 113293521 |
Таким образом, планируется получение чистой прибыли за время реализации проекта в размере 113 293 521 рублей.
Далее проведем анализ Кэш-Фло, который отображает реальное движение денежных средств, рассчитаем потоки денежных средств от реализации инвестиционного проекта.
Реальное движение денежных средств в нашем случаи будет отличаться на величину амортизационных отчислений, которые уменьшают чистую прибыль предприятия, но не имеют реального движения средств.
Таблица 63.
Кэш-Фло
|
2011 год |
2012 год |
2013 год |
2014 год |
2015 год |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | |||
| Поступления от продаж | 97977600 | 106305696 | 113747095 | 120571920 | 127203376 | |||
| Затраты на материалы и комплектующие | 79107840 | 85832006 | 91840247 | 97350662 | 102704948 | |||
| Затраты на сдельную заработную плату | 544320 | 590587 | 631928 | 669844 | 706685 | |||
| Суммарные прямые издержки | 79652160 | 86422594 | 92472175 | 98020506 | 103411633 | |||
| Общие издержки | 1382000 | 1391800 | 1394360 | 1391886 | 1387832 | |||
| Затраты на персонал | 906000 | 983010 | 1051821 | 1114930 | 1176251 | |||
| Суммарные постоянные издержки | 2288000 | 2374810 | 2446181 | 2506816 | 2564083 | |||
| Вложения в краткосрочные ценные бумаги | 0 | 0 | 0 | 0 | 0 | |||
| Доходы по краткосрочным ценным бумагам | 0 | 0 | 0 | 0 | 0 | |||
| Другие поступления | 0 | 0 | 0 | 0 | 0 | |||
| Другие выплаты | 0 | 0 | 0 | 0 | 0 | |||
| Налоги | 3843611 | 4388334 | 4884356 | 5346512 | 5798048 | |||
| Кэш-фло от операционной деятельности | 12193829 | 13119958 | 13944383 | 14698087 | 15429611 | |||
| Собственный (акционерный) капитал | ||||||||
| Займы | ||||||||
| Выплаты в погашение займов | 2037000 | 2037000 | 2037000 | 2037000 | 2037000 | |||
| Выплаты процентов по займам | 2915449 | 2609882 | 2304314 | 1998746 | 1693178 | |||
| Выплаты дивидендов | 0 | 0 | 0 | 0 | 0 | |||
| Кэш-фло от финансовой деятельности | -4952449 | -4646882 | -4341314 | -4035746 | -3730178 | |||
| Баланс наличности на начало периода | 0 | 7241380 | 15714456 | 25317525 | 35979866 | |||
| Баланс наличности на конец периода | 7241380 | 15714456 | 25317525 | 35979866 | 47679299 | |||
|
2016 год |
2017 год |
2018 год |
2019 год |
2020 год |
||||
| 1 | 7 | 8 | 9 | 10 | 11 | |||
| Поступления от продаж | 133563545 | 140241722 | 147253808 | 154616499 | 162347324 | |||
| Затраты на материалы и комплектующие | 107840195 | 113232205 | 118893815 | 124838506 | 131080432 | |||
| Затраты на сдельную заработную плату | 742020 | 779121 | 818077 | 858981 | 901930 | |||
| Суммарные прямые издержки | 108582215 | 114011326 | 119711892 | 125697487 | 131982361 | |||
| Общие издержки | 1381564 | 1377892 | 1376947 | 1378864 | 1383787 | |||
| Затраты на персонал | 1235064 | 1296817 | 1361658 | 1429741 | 1501228 | |||
| Суммарные постоянные издержки | 2616628 | 2674709 | 2738604 | 2808605 | 2885015 | |||
| Вложения в краткосрочные ценные бумаги | 0 | 0 | 0 | 0 | 0 | |||
| Доходы по краткосрочным ценным бумагам | 0 | 0 | 0 | 0 | 0 | |||
| Другие поступления | 0 | 0 | 0 | 0 | 0 | |||
| Другие выплаты | 0 | 0 | 0 | 0 | 0 | |||
| Налоги | 6234683 | 6688785 | 7161227 | 7652925 | 8164843 | |||
| Кэш-фло от операционной деятельности | 16130019 | 16866902 | 17642085 | 18457482 | 19315104 | |||
| Собственный (акционерный) капитал | ||||||||
| Займы | ||||||||
| Выплаты в погашение займов | 2037000 | 2037000 | 2037000 | 2037000 | 2037000 | |||
| Выплаты процентов по займам | 1387610 | 1082042 | 776474 | 470906 | 165338 | |||
| Выплаты дивидендов | 0 | 0 | 0 | 0 | 0 | |||
| Кэш-фло от финансовой деятельности | -3424610 | -3119042 | -2813474 | -2507906 | -2202338 | |||
| Баланс наличности на начало периода | 47679299 | 60384708 | 74132568 | 88961179 | 104910755 | |||
| Баланс наличности на конец периода | 60384708 | 74132568 | 88961179 | 104910755 | 122023521 | |||
3.5 Экономическая оценка реализации проекта
Для оценки эффективности проекта будут рассчитаны следующие показатели. Основными показателями эффективности инвестиций являются показатель чистой текущей стоимости (NPV), внутренняя норма прибыли (IRR) и срок окупаемости (РВР).
Показатель чистой текущей стоимости определяет, покроют ли денежные поступления от реализации проекта затраты на его осуществление, т.е. инвестиции. Особенность его заключается в том, что все поступления и затраты приведены к одному моменту времени. Основной принцип, используемый в методах дисконтирования, заключается в том, что одинаковые денежные потоки (по сумме) не равны во времени. Если NPV > 0, то проект прибыльный при заданной норме доходности.
Внутренняя норма прибыли показывает тот уровень доходности, когда интегральный эффект от инвестиций равен нулю (проект ни прибыльный, ни убыточный). Т.е. это верхний предел требуемой нормы доходности.
Статический срок окупаемости показывает как скоро инвестиционные затраты покроются доходами от реализации проекта.
Таблица 64.
Оценка эффективности инвестиционного проекта
| 2011 год | 2012 год | 2013 год | 2014 год | 2015 год | |
| чистый денежный поток | -21858620 | -13385544 | -3782475 | 6879866 | 18579299 |
| дисконтированный чистый денежный поток | -22516928 | -15366652 | -7714805 | 393440 | 8933172 |
| Чистый приведенный доход (NPV) | -23375589 | -17968954 | -12937740 | -8301825 | -4056069 |
| 2016 год | 2017 год | 2018 год | 2019 год | 2020 год | |
| чистый денежный поток | 31284708 | 45032568 | 59861179 | 75810755 | 92923521 |
| дисконтированный чистый денежный поток | 17880643 | 27232929 | 36988594 | 47147560 | 57710995 |
| Чистый приведенный доход (NPV) | -187830 | 3328041 | 6517185 | 9404997 | 12016117 |
Результат от реализации проекта:
Чистый денежный поток составляет 92 923 521рублей
Период окупаемости проекта (РВР) называется время, за которое поступления от производственной деятельности предприятия покроют затраты на инвестиции.
РВР=41 месяц.
Дисконтированный период окупаемости, DPB=61 месяцев.
Если поступление доходов неравномерно, то величина срока окупаемости определяется путем последовательного суммирования членов ряда дисконтированных потоков до тех пор, пока не будет получена сумма равная объему инвестиций.
Чистая текущая стоимость (NPV) показывает величину, на которую ценность фирмы может прирасти в результате реализации инвестиционного проекта. Рассчитывается NPV с учетом дисконтирования по формуле:
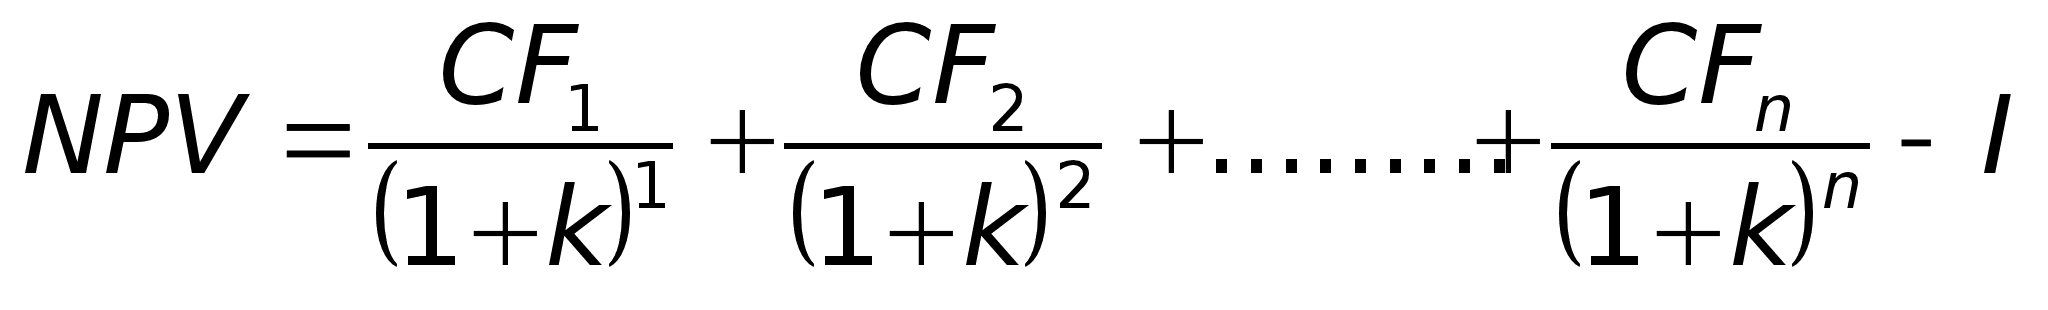 (1)
где CF - поступление денежных средств в конце каждого периода;
I — первоначальная сумма вложений;
k-цена вложенных средств. NPV- 12 016 117рублей.
Рентабельность инвестиций (PI) — это показатель, позволяющий определить, в какой мере возрастет ценность фирмы в расчете на один рубль инвестиций.
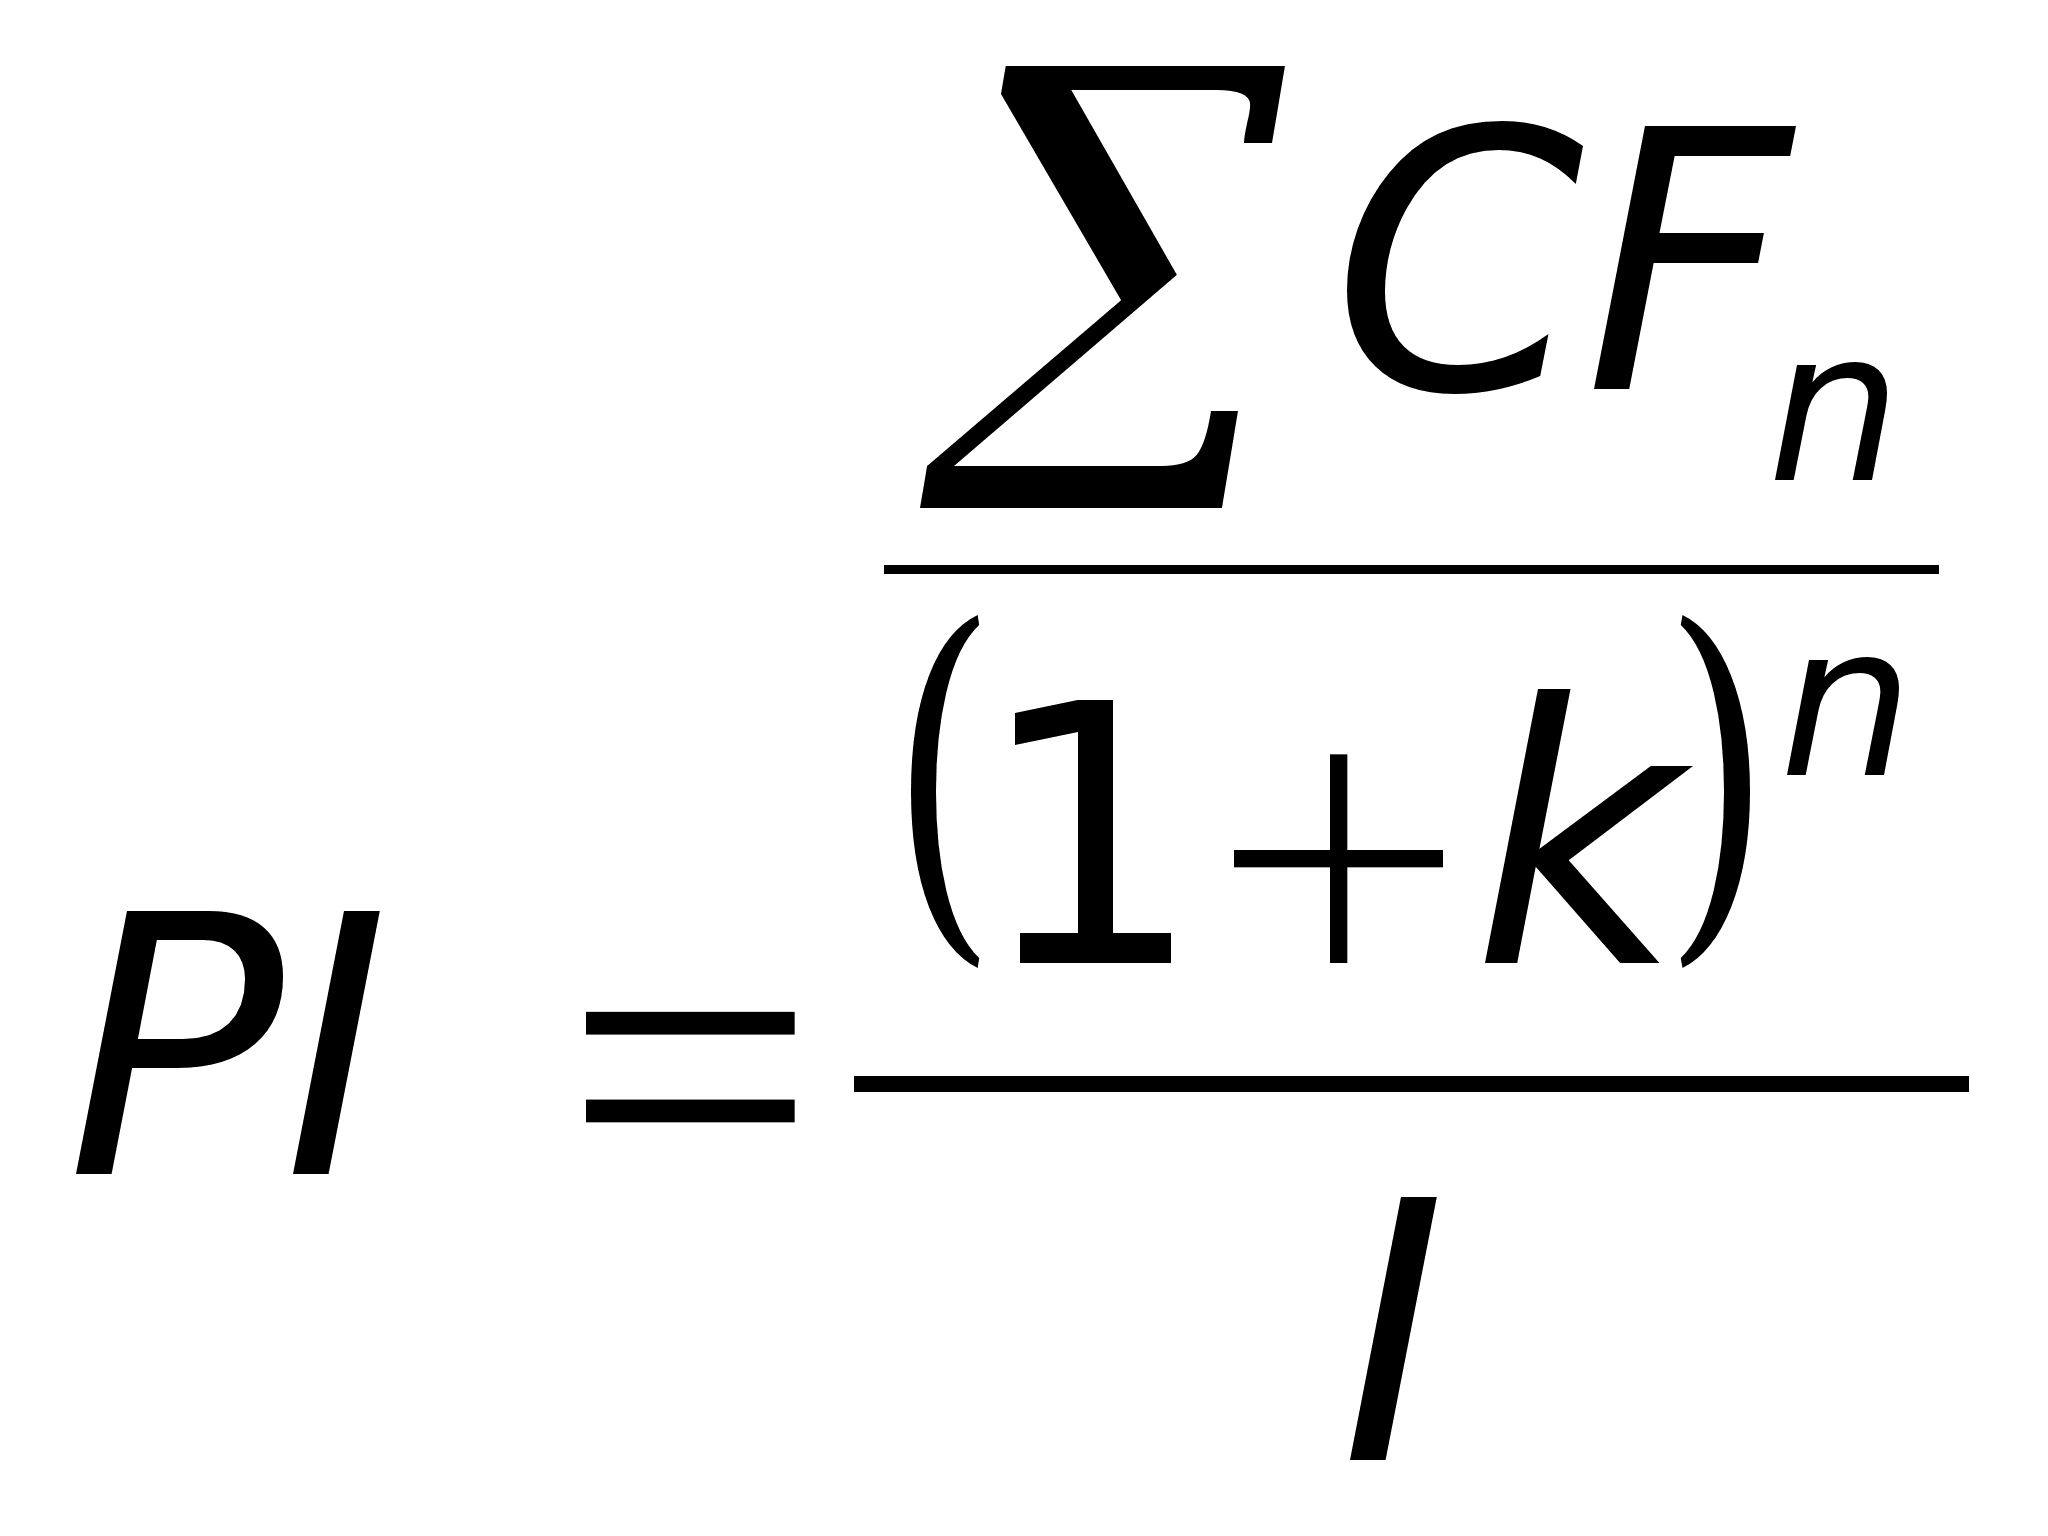 (2)
РI=41,29%.
Внутренняя норма прибыли (IRR) представляет собой уровень окупаемости средств, направленных на цели инвестирования. Формально IRR определяется как коэффициент дисконтирования, при котором NPV равна нулю, т.е. инвестиционный проект не обеспечивает роста ценности фирмы, но и не ведет к её снижению.
IRR =24,19 %.
Учитывая, что IRR больше цены банковского капитала, равного 15%, то можно считать, что проект приемлем.
Далее, на основе рассчитанной информации составим прогноз баланса. При составлении баланса будем считать, что:
деятельность предприятия по производству и реализации старой продукции не изменилась;
пропорции между объемом реализации и величиной дебиторской задолженности, величиной себестоимости и запасами и т.д. сохранятся;
прибыль отчетного периода будем распределять, путем аккумулировать около половины как нераспределенная прибыль отчетного года, а вторую часть направлять в денежные средства, как самое «слабое место предприятия»;
никаких других изменений в составе и структуре основных производственных фондов происходить не будет;
предприятие будет вкладывать средства в поддержку местных производителей сырья в том же объеме.
Таблица 65.
Прогноз баланса.
| АКТИВ | Код | На конец 2011 года | На конец 2020 года | |
| 1 | 2 | 3 | 4 | |
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ |
110 | 7 | 7 | |
| Нематериальные активы | ||||
| Основные средства | 120 | 73835 | 73835 | |
| в том числе: | ||||
| здания, машины и оборудование | 122 | 73835 | 73835 | |
| Незавершенное строительство | 130 | 1111 | 1111 | |
| Доходные вложения в материальные ценности | 135 | 0 | ||
| Долгосрочные финансовые вложения | 140 | 23893 | 23893 | |
| Отложенные налоговые активы | 145 | 23 | 23 | |
| Прочие внеоборотные активы | 150 | 0 | ||
| ИТОГО по разделу I | 190 | 98869 | 98869 | |
|
II. ОБОРОТНЫЕ АКТИВЫ |
210 | 33887 | 48797 | |
| Запасы | ||||
| в том числе: | ||||
| сырье, материалы и другие аналогичные ценности | 20640 | 25227 | ||
| животные на выращивании и откорме | 0 | 0 | ||
| затраты в незавершенном производстве | 0 | 0 | ||
| готовая продукция и товары для перепродажи | 9129 | 11439 | ||
| товары отгруженные | 2544 | 3960 | ||
| расходы будущих периодов | 1574 | 2670 | ||
| прочие запасы и затраты | 0 | 0 | ||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 6472 | 9320 | |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 5081 | 7302 | |
| в том числе покупатели и заказчики | ||||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 33801 | 48673 | |
| в том числе покупатели и заказчики | 241 | 33676 | 39908 | |
| прочие дебиторы | 246 | |||
| Краткосрочные финансовые вложения | 250 | 0 | 0 | |
| Денежные средства | 260 | 2337 | 87628 | |
| в том числе: | ||||
| касса | 261 | |||
| расчетные счета | 262 | |||
| Прочие оборотные активы | 270 | 0 | 0 | |
| ИТОГО по разделу II | 290 | 81578 | 201721 | |
|
БАЛАНС |
300 | 180447 | 300590 | |
| ПАССИВ | Код показателя | Отчетный год | 10 год | |
|
III. КАПИТАЛ И РЕЗЕРВЫ |
410 | 36476 | 36476 | |
| Уставный капитал | ||||
| Собственные акции, выкупленные у акционеров | ||||
| Добавочный капитал | 420 | 23889 | 23889 | |
| Резервный капитал | 430 | 2 | 2 | |
| в том числе: | 2 | 2 | ||
| резервы, образованные в соответствии с законодательством | ||||
| резервы, образованные в соответствии с учредительными документами | 432 | 0 | 0 | |
| целевое финансирование и поступление | 450 | 0 | 0 | |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 13979 | 88317 | |
| ИТОГО по разделу III | 490 | 74 346 | 148684 | |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
510 | 1840 | 1840 | |
| Займы и кредиты | ||||
| Отложенные налоговые обязательства | 515 | 158 | 158 | |
| Прочие долгосрочные обязательства | 520 | 0 | ||
| ИТОГО по разделу IV | 590 | 1998 | 1998 | |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
610 | 47997 | 69116 | |
| Займы и кредиты | ||||
| Кредиторская задолженность | 620 | 54434 | 78385 | |
| в том числе: | 520 | 43500 | 62640 | |
| поставщики и подрядчики | ||||
| задолженность перед персоналом организации | 703 | 1012 | ||
| задолженность перед государственными внебюджетными фондами | 1035 | 1490 | ||
| задолженность по налогам и сборам | 763 | 1099 | ||
| прочие кредиторы | 14478 | 12144 | ||
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | 132 | 170 | |
| Доходы будущих периодов | 640 | 1540 | 2218 | |
| Резервы предстоящих расходов | 650 | 0 | 0 | |
| Прочие краткосрочные обязательства | 660 | 0 | 0 | |
| ИТОГО по разделу V | 690 | 104103 | 149908 | |
|
БАЛАНС |
700 | 180447 | 300590 | |
Таблица 66.
Отчет о прибылях и убытках
Показатель |
код | На конец 2011 года | На конец 2020 года |
| 1 | 2 | 3 | 4 |
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 460113 | 619497 | |
| Себестоимость проданных товаров, продукции, работ, услуг | 424617 | 557054 | |
| Валовая прибыль | 35496 | 62 443 | |
| Коммерческие расходы | 9048 | 9380 | |
| Управленческие расходы | 1 178 | ||
| Прибыль (убыток) от продаж | 26448 | 51 885 | |
| Проценты к получению | 0 | 0 | |
| Проценты к уплате | 0 | 166 | |
| Доходы от участия в других организациях | 0 | 0 | |
| Прочие операционные доходы | 8234 | 8234 | |
| Прочие операционные расходы | 8135 | 9263 | |
| Внереализационные доходы | 14024 | 14024 | |
| Внереализационные расходы | 17512 | 19549 | |
| Прибыль (убыток) до налогообложения | 23059 | 45 165 | |
| Отложенные налоговые активы | 23 | 0 | |
| Отложенные налоговые обязательства | 3496 | 0 | |
| Текущий налог на прибыль | 7345 | 10 840 | |
| Чистая прибыль (убыток) отчетного периода | 12195 | 34 325 |
В данной части работы проведем финансово-хозяйственный анализ получившегося прогноза баланса на начало (2009 год) и окончание (2019 год) проекта и оценим эффект для предприятия в случаи его реализации.
Порядок расчета показателей деловой активности
Таблица 67.
| Показатель | На конец 2008 года | На конец 2019 года | Изменение, (+,-) |
| 1. Коэффициент оборачиваемости активов | 2,55 | 2,07 | -0,48 |
| 2. Коэффициент оборачиваемости оборотных активов | 5,64 | 3,09 | -2,55 |
| 3. Коэффициент оборачиваемости чистых активов | 6,62 | 4,39 | -2,23 |
| 4. Коэффициент оборачиваемости заемного капитала | 4,34 | 4,10 | -0,24 |
| 5. Коэффициент оборачиваемости собственного капитала | 6,19 | 4,19 | -2,00 |
| 6. Коэффициент оборачиваемости кредиторской задолженности | 19,26 | 26,06 | +6,80 |
| 7. Коэффициент оборачиваемости дебиторской задолженности | 11,84 | 11,12 | -0,82 |
| 8. Коэффициент оборачиваемости запасов | 12,53 | 11,59 | -0,94 |
Как следствие увеличения масштабов деятельности предприятия произойдут увеличения периодов оборачиваемости основных показателей.
За анализируемый период коэффициенты оборачиваемости снизились, то есть теперь предприятию требуется больший промежуток времени, чтобы превратить какую-либо часть своего имущества в денежные средства. Увеличение коэффициентов оборачиваемости связанно с увеличением в целом валюты баланса и, как следствие, отдельных показателей.
Таблица 68.
Расчет коэффициентов рентабельности
| Показатели рентабельности | На конец 2008 года | На конец 2019 года | Изменение, (+,-) |
| 1. Рентабельность продаж | 0,06 | 0,08 | 0,02 |
| 2. Рентабельность затрат на продукцию | 0,06 | 0,08 | 0,02 |
| 3. Рентабельность активов | 0,13 | 0,15 | 0,02 |
| 4. Рентабельность чистых активов | -0,30 | -0,68 | -0,38 |
| 5. Рентабельность собственного капитала | 0,16 | 0,20 | 0,16 |
| 6. Рентабельность заемного капитала | 0,12 | 0,20 | 0,08 |
Позитивным моментом будет являться увеличение рентабельности реализованной продукции на 2% и рентабельности затрат на производство продукции на 2%.
Таблица 69.
Показатели финансовой устойчивости и платежеспособности
| Коэффициенты | На конец 2008 года | На конец 2019 года | Норматив |
| 1. Коэффициент автономии (финансовой независимости)= | 0,412 | 0,495 | >0,5. |
| 2. Коэффициент финансовой устойчивости | 0,422 | 0,501 | >0,7 |
| 3. Коэффициент финансовой зависимости | 0,588 | 0,505 | <0,5 |
| 4. Коэффициент финансирования | 0,701 | 0,979 | >1 |
| 5. Коэффициент инвестирования | 0,752 | 1,504 | <1 |
| 6. Коэффициент постоянного актива | 1,330 | 0,665 | <1 |
| 7. Коэффициент маневренности | -0,330 | 0,335 | 0,5 |
|
8. Коэффициент обеспеченности оборотных активов собственными средствами (КОСС) |
-0,301 | 0,247 | 0,3 |
|
9. Коэффициент соотношения мобильных и иммобилизированных средств |
1,212 | 0,490 | |
| 10. Финансовый рычаг (леверидж) | 1,427 | 1,022 | <1 |
|
11. Коэффициент соотношения активов и собственного капитала |
2,427 | 2,022 | |
|
12. Коэффициент соотношения оборотных активов и собственного капитала |
1,097 | 1,357 | |
| 13. Коэффициент соотношения кредиторской |
1,400 |
||
| и дебиторской задолженности | 1,400 | ||
По показателям финансовой устойчивости и платежеспособности наблюдаются позитивные изменения.
Предприятие практически по всем рассчитанным плановым коэффициентам соответствует, либо близко к нормативным значениям. Таким образом, реализация проекта позволит предприятию приобрести финансовую устойчивость и независимость при ведение хозяйственной деятельности.
Таблица 70.
Показатели ликвидности
| На конец 2008 года | На конец 2019 года | Рекомендуемое значение | |
|
1. Коэффициент абсолютной ликвидности |
0,0224 | 0,5845 | 0,2-0,4 |
|
2. Коэффициент срочной или быстрой ликвидности |
0,0228 | 0,5941 | >=1 |
| 3. Коэффициент текущей ликвидности | 0,80 | 1,37 | >=2 |
Планируется резкое улучшение всех показателей ликвидности, если на начало реализации проекта показатели ликвидности предприятия были крайне далеки от нормативных значений (предприятию не хватало, прежде всего, наиболее ликвидных средств платежа, в результате чего был большой риск невозможности расчета по текущим обязательствам), то в плане они практически достигают этих значений, а коэффициент абсолютной ликвидности будет соответствовать нормативно-рекомендованному значению..
Таким образом, реализация проекта позволит решить предприятию следующие поставленные задачи:
расширить ассортимент выпускаемой продукции;
увеличить валовой выпуск производимой продукции в 1,35 раза;
увеличить чистую прибыль от финансово-хозяйственной деятельности в 2,8 раза;
освоить новые рынки сбыта своей продукции и создать предпосылки для дальнейшего развития;
приобрести финансовую устойчивость и платежеспособность.
Заключение
После августовского кризиса 1998 года в сельском хозяйстве нашего региона произошел резкий спад производства, что моментально отразилось и на деятельности ООО «Молочная компания» как предприятия, работающего на сырье данных производителей.
На сегодняшний день ситуация стабилизировалась, в хозяйствах Московской области наблюдается рост производимой продукции, который позволяет предприятию также наращивать объемы производства.
ООО «Молочная компания» имеет отличный для развития потенциал: имеющиеся здания, цеха и производственные мощности, недорогие и высококвалифицированные трудовые ресурсы, наличие сырьевой базы и т.д.
В тоже время, технология производства и розлива производимого молока и других жидких молочных продуктов на сегодняшний день себя уже практически исчерпали, как фактор возможного наращивания производства и сбыта продукции. Поскольку технология предусматривает розлив в упаковку, которая обеспечивает хранение жидких молочных продуктов не более 24 дней. Это ограничение очень сильно сдерживает развитие предприятия, поскольку не позволяет ему транспортировать продукции в другие регионы.
Реализация разработанного инвестиционного проекта по приобретению и установке линии по производству и упаковке молока компании «Тетра Пак» в асептических условиях позволит предприятию доставлять свою продукцию в регионы дальнего востока, который обладает приличным потенциалом для производителей молочных продуктов, рационализировать производство, расширить ассортимент, более полно удовлетворять потребности в молочных продуктов населения Одинцовского района и других регионов.
Финансовый результат для предприятия от внедрения новой технологии очевиден:
Чистая текущая стоимость (NPV) составит величину, равную 14 127 925 рублей;
предприятие приобретет финансовую устойчивость и станет платежеспособным;
повысится рентабельность всей производимой продукции на 2%;
предприятие избавится от существенного влияния заемных средств;
чистая прибыль, полученная за период реализации проекта, будет равна 119 369 413, которая может быть направлена на дальнейшую модернизацию производства.
Таким образом, подводя итог проделанной работы, нужно сказать, что ООО «Молочная компания» на сегодняшний день имеет хороший потенциал и возможность для дальнейшего развития и наращивания объемов производства.
Список литературы
1. Федеральный закон «О бухгалтерском учете» от 21 ноября 1996 г. 129ФЗ.
2. Гражданский кодекс Российской Федерации Часть 1 и 11.
3. Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия М: Дело и сервис, 1998. 140с.
4 Анализ экономики /Под ред. В.Е. Рыбалкина, М.Междунар, отношения. 162 с.
5. Баканов М.И., Шермет А.Д. Теория анализа хозяйственной деятельности: Учебник, М Финансы и статистика, 2000. 158 с.
6. Балабонов И.Т. Анализ и планирование финансов хозяйствующего субъекта, М: Финансы и статистика, 1994. 230 с.
7. Барнгольц С.Б. Экономический анализ хозяйственной деятельности на современном этапе развития. М: Финансы и статистика, 1994. 159с.
8. Бланк И.А. Финансовый менеджмент: Учебный курс. Киев: Ника-Центр Эльга, 1999. 263 с.
9. Бернстайн Л.А. Анализ финансовой отчетности. М.:Финансы и статистика, 1996. 304 с.
10.Бухгалтерский анализ /Пер. с англ. Киев: Торгово-издательское бюро ВНУ, 1993. 164 с.
11.Бирман Г., Шмидт С. Экономический анализ инвестиционных проектов. М.: Банки и биржи ИО «Юнити», 1997. 324с.
12.Ван Хорн Дж. Основы управления финансами /Пер. с англ. Под редакцией И.И. Елисеевой. М.: Финнсы и статистика, 1996. 199 с.
13.Волков И.М., Грачева М.В. Проектный анализ. М.:Банки и биржи ИО «ЮНИТИ», 1998. 166 с.
14.Дембинский Н.В. Вопросы теории экономического анализа. М.: Финансы, 1973. 128 с.
15.Донцова Л.В., Никифорова Н.А. Анализ бухгалтерской отчетности. М.: дело и сервис, 1998 147 с.
16.Ермолович Л.Л. Анализ финансово-хозяйственной деятельности предприятия. Мн.: БГЭУ, 2006. 346 с.
17.Ефимова О.В. Финансовый анализ. М.: Бухгалтерский учет, 1998. 288с.
18. Зудилин А.П. Анализ хозяйственной деятельности развитых капиталистических стран. 2-е изд. Е: Каменный пояс,1992. Екатеринбург. 390с.
19. Ильенкова Н.Д. Спрос: анализ и управление. М.: Финансы и статистика, 1997г. 122 с.
20.Ковалев А.И., Войленко В.В. Маркетинговый анализ. М.: Центр экономики и маркетинга, 1996. 264 с.
21.Ковалев А.П. Диагностика банкротства. М.: АО «Финстатинформ», 1995. 166 с.
22.Ковалев В.В. Финансовый анализ: управление капиталом, выбор инвестиций, анализ отчетности. М.: Финансы и статистика, 2000. 145 с.
23.Ковалев В.В. Сборник задач по финансовому анализу. М.: Финансы и статистика, 1997. 188 с.
24.Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. М.: Проспект, 2000. 164 с.
25.Ковалев В.В., Патров В.В.Как читать баланс. М: Финансы и статистика, 1998. 211 с.
26.Козлова О.И. и др. Оценка кредитоспособности предприятий. М.: АО «Арго», 1993. 136 с.
27.Колас Бернар. Управление финансовой деятельностью предприятия. М.: Финансы ИО «ЮНИТИ», 1997. 186 с.
28.Котлер Ф. Маркетинг менеджмнт.2-е изд. Санкт-Петербург: Питер, 2000. 887 с.
29.Кравченко Л.И. Анализ хозяйственной деятельности в торговле. Мн.: Вышейн шк.2000.
30.Крейнина М.Н. Финансовое состояние предприятия. М.: Дело и сервис, 1997. 131 с.
31. Крылова Т.В. Выбор партнера, анализ отчетности капиталистического предприятия. М.: Финансы и статистика, 1991. 174 с.
32.Курс экономического анализа. Под ред. М.И.Баканова и А.Д. Шеремета. М.: Финансы и статистика, 1984. 256 с.
33.Любушин Н.Н., Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия. М.: ЮНИТИ, 1999. 201 с.
34.Майданчик Б.И., Карпунин М.Б., Любинецкий и др. Анализ и обоснование управленческих решений. М.: Финансы и статистика, 1991. 231 с.
35.Маркин Ю.П. Анализ внутрихозяйственных резервов. М.: Финансы и статистика, 1991. 139 с.
36.Михайлова-Станюта И.А. и др. Оценка финансового состояния предприятия. Мн.: Наука и техника, 1994. 205 с.
37.Муравьев А.И., Мухин А.Ф. и др. анализ внешнеэкономической деятельности предприятий. М.: Финансы и статистика, 1991. 322 с.
38.Муравьев А.И. Теория экономического анализа: проблемы и решения. М.: Финансы и статистика, 1988. 115 с.
39.Негашев Е.В. Анализ финансов предприятия в условиях рынка. М.: Высш.шк., 1997. 114 с.
40.Панков Д.А. Современные методы анализа финансового положения. Мн.: ООО «Профит», 1995. 198 с.
41.Панков Д.А. Современные методы анализа финансового положения. Мн.: ИП «Экоперспектива», 1998. 201 с.
42.Пешкова Е.П. Маркетинговый анализ в деятельности фирмы. Мн.: Ось 89, 1996. 127 с.
43.Ришар Жак. Аудит и анализ хозяйственной, деятельности предприятия. М.: ЮНИТИ, 1997. 244 с.
44.Радионова В.М., Федотова М.А. Финансовая устойчивость предприятия в условиях инфляции. М.: Перспектива, 1995. 233 с.
45. Русак Н.А., Русак В.А. Финансовый анализ субъекта хозяйствования. Мн.: Вышейн. шк., 1997. 136 с.
46. Рэдхед К., Хьюс С. Управление финансовыми рисками / Пер. с англ. М.: Инфра-М, 1996, 161 с.
47. Савицкая Г.В. Теория анализа хозяйственной деятельности . Мн.: ИСЗ, 1996. 344 с.
48.Савицкая Г.В.Анализ хозяйственной деятельности предприятия 6-е изд. Мн.: ООО «Новое знание» 2006. 703 с.
Приложение 1
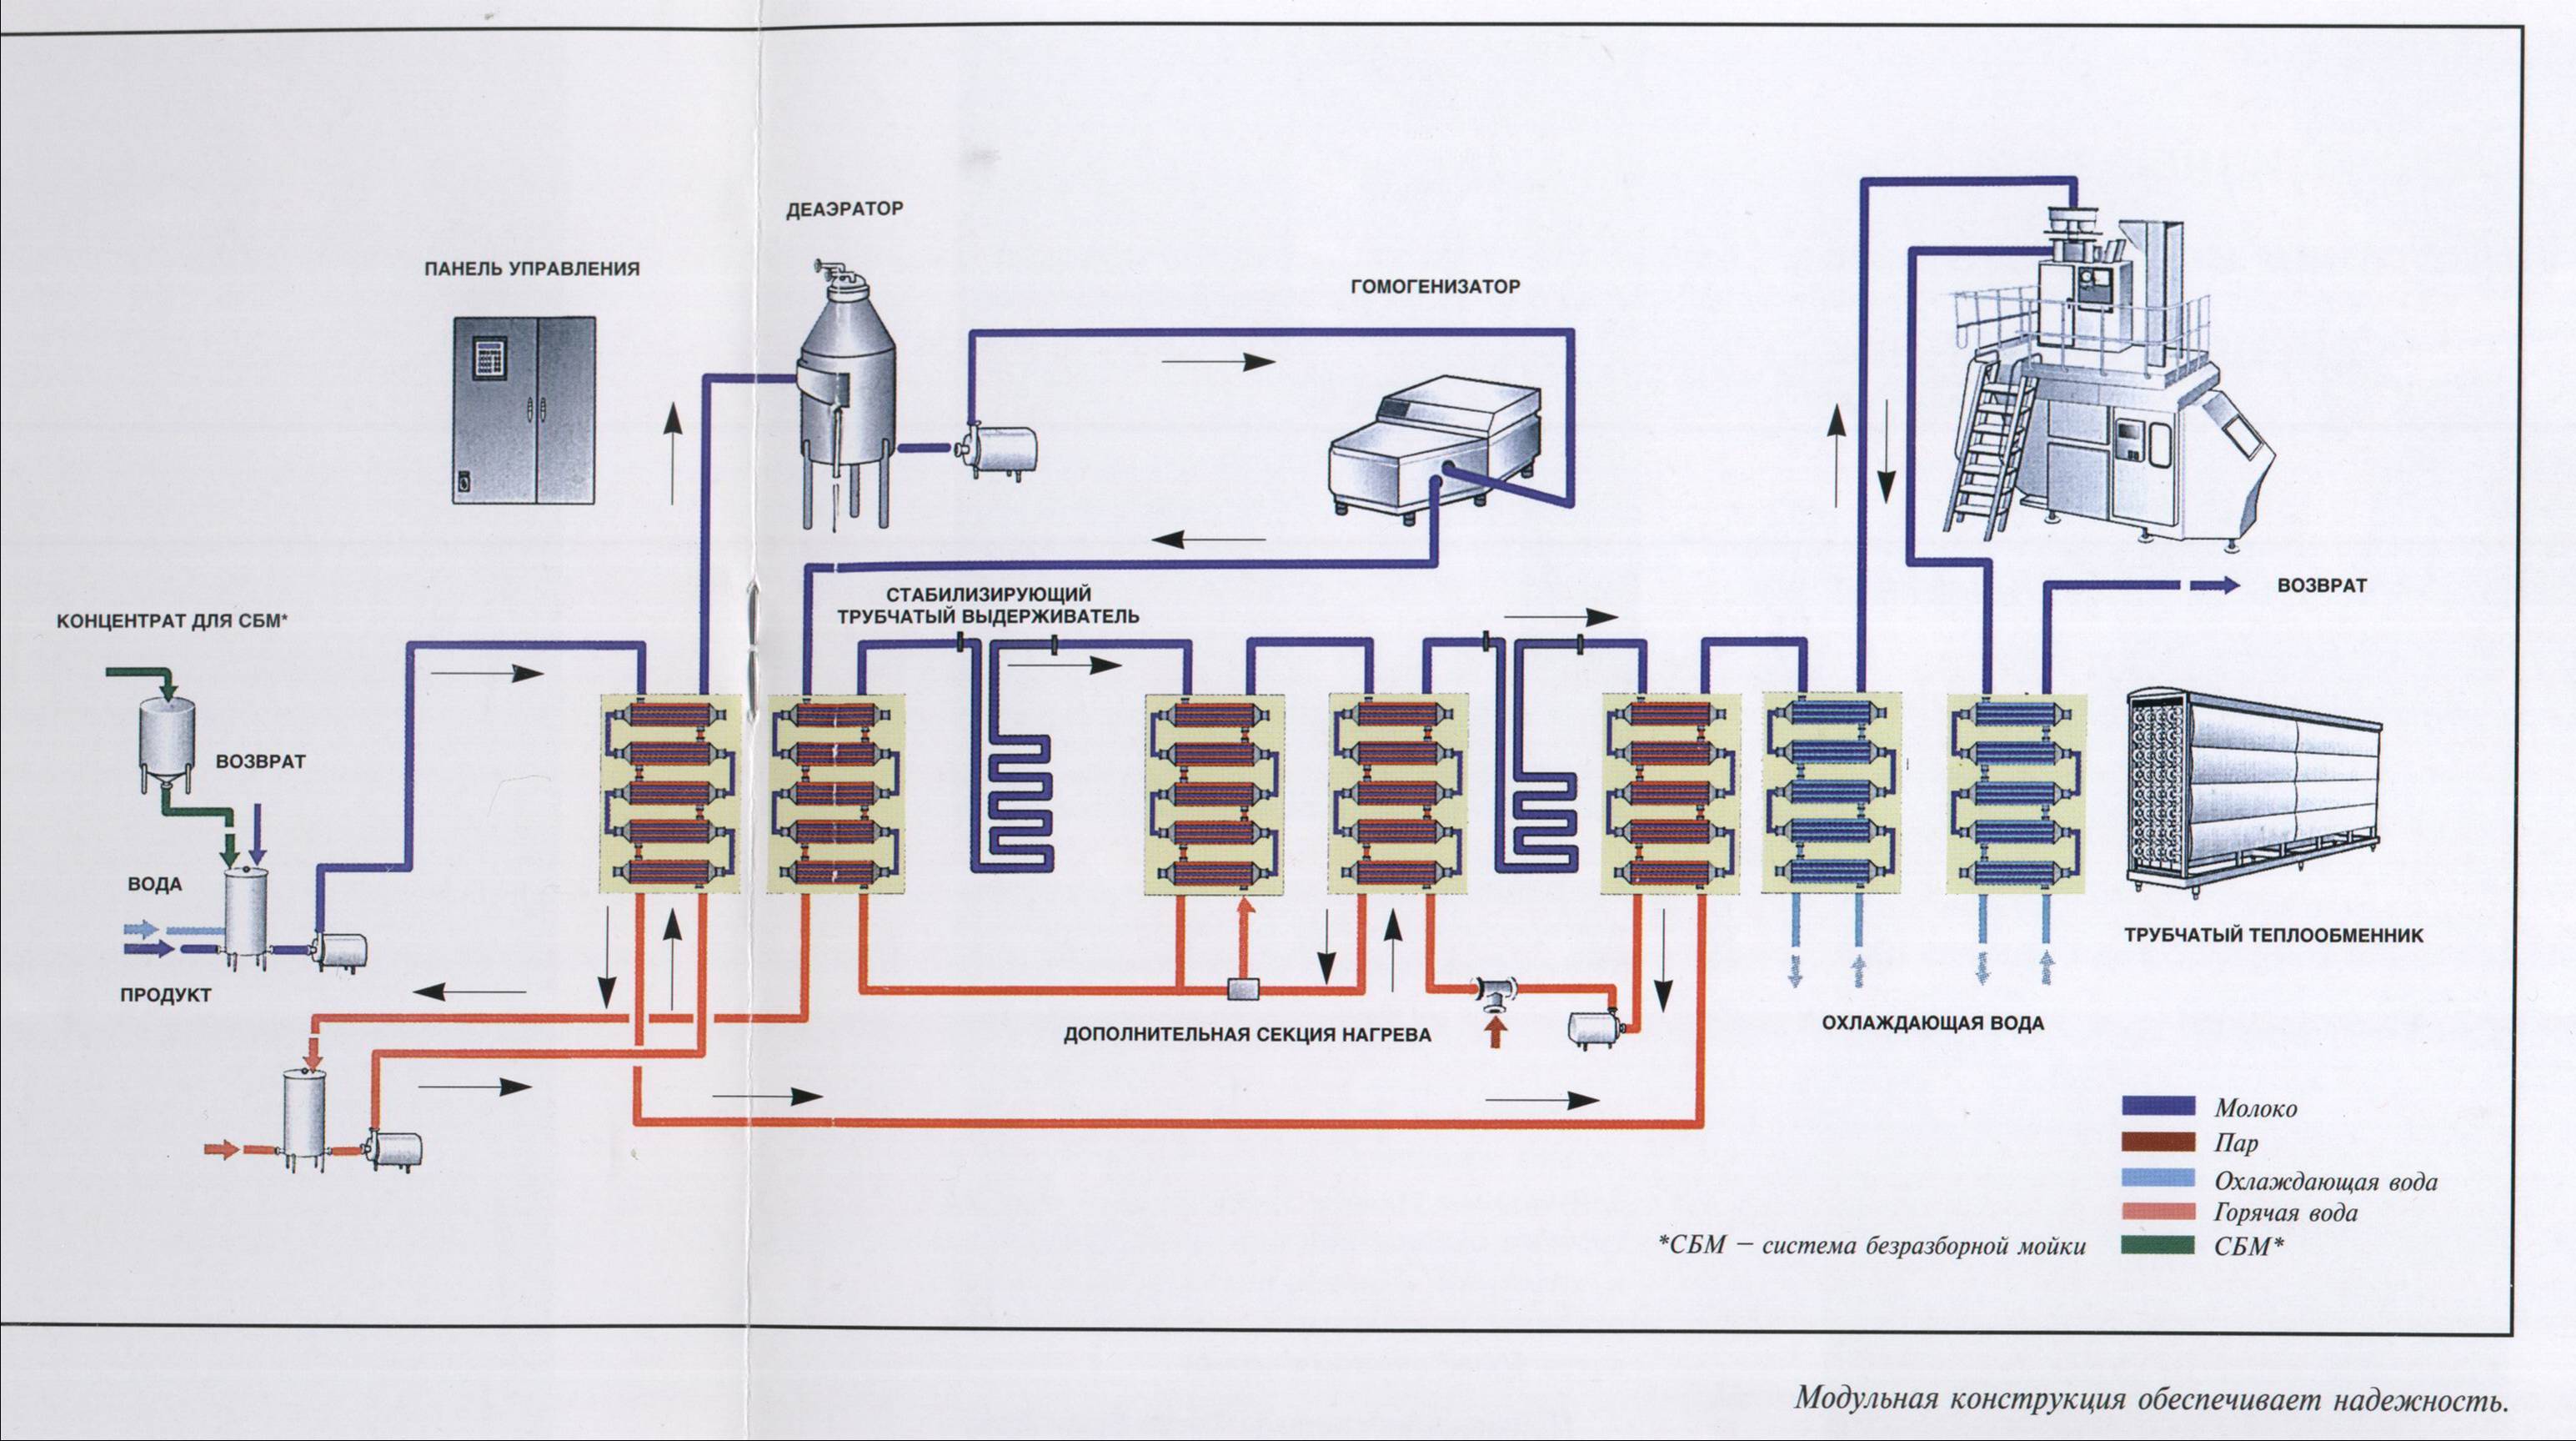
Технологическая схема Тетра Терм Асептик Флекс,