Статистика вивчення продуктивності великої рогатої худоби
Порахуємо коефіцієнт Спирмена між Xj і Y в таблиці 2.1 з використанням спеціалізованої програми «Статистика».
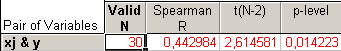
Тому що
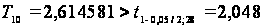 ,
то гіпотеза
 відхиляється
(або, що те ж
р-level<0,05, тому гіпотеза
відхиляється).
Ранговий кореляційний зв'язок між Xj і Y є значимим.
На основі наведених даних спостережень будуються лінійна одновимірні Y=f(Xi) та багатовимірні Y=f (Xi, Xj) регресійні моделі, які встановлюютьє залежність результативної ознаки Y – середньорічного рівня надою молока від факторних ознак – Xi (кількості кормів на одну корову) та Xj (рівня приплоду телят на 100 корів) по 30 хазяйствам.
Одновимірна лінійна регресійна модель представляється як:
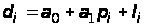 ,
(4.3)
де
 – постійна
складова доходу
 (початок відліку);
 – коефіцієнт
регресії;
 –
відхилення
фактичних
значень надою
від оцінки
(математичного
сподівання)
 середньої
величини надою
в і-тому хазяйстві.
Існують різні
способи оцінювання
параметрів
регресії.
Найпростішим,
найуніверсальнішим
є метод найменших
квадратів [48].
За цим методом
параметри
визначаються
виходячи з
умови, що найкраще
наближення,
яке мають
забезпечувати
параметри
регресії,
досягається,
коли сума квадратів
різниць
між фактичними
значеннями
доходу та його
оцінками є
мінімальною,
що можна записати
як
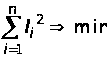 .
(4.4)
Відмітимо,
що залишкова
варіація (4.4) є
функціоналом
 від параметрів
регресійного
рівняння:
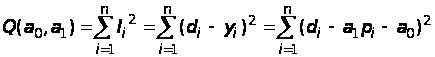 (4.5)
За методом
найменших
квадратів
параметри
регресії
і
є розв’язком
системи двох
нормальних
рівнянь [48]:
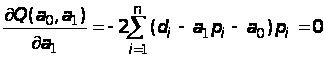 ,
(4.6)
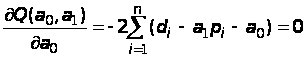 .
Розв’язок цієї системи має вигляд:
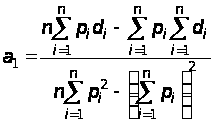 ,
(4.7)
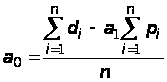 .
Середньоквадратична помилка регресії, знаходиться за формулою
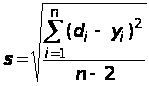 ,
(4.8)
Коефіцієнт детермінації для даної моделі
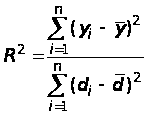 (4.9)
повинен дорівнювати:
 >0,75
– сильний
кореляційний
зв’зок, 0,36>>0,75
– кореляційний
зв’язок середньої
щільності;
<0,36
– кореля-ційній
зв’язок низької
щільності [48].
Для характеристики кореляційного зв’язку між факторною і результативною ознаками побудуємо графік кореляційного поля та теоретичну лінію регресії, визначимо параметри лінійного рівняння регресії.
Для перевірки істотності зв’язку потрібно порівняти фактичне значення статистики Фішера (F-критерій) з його критичним (табличним) значенням, яке потрібно визначити з урахуванням умов аналітичного групування і заданого рівня істотності, скориставшись таблицею.
При виконанні процедури перевірки значущості коефіцієнта детермінації висувається нульова гіпотеза H0 проти альтернативи H1, котрі полягають в наступному:
H0: істотної різниці між вибірковим коефіцієнтом детермінації та коефіцієнтом детермінації генеральної сукупності не існує. Ця гіпотеза рівносильна гіпотезі H0: b=0, тобто змінні X не впливають суттєво на залежну змінну Y. Для оцінки істотності коефіцієнта детермінації використовується статистика:
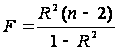 (4.10)
що має F-розподіл Фішера з f1=1 та f2=n 2=30–2=28 ступенями вільності.
Значення статистики порівнюється з критичним значенням цієї статистики, знайденим за таблицею при заданому рівні значущості a=0,05 та відповідному числі ступенів вільності. Якщо F>F1,n-2,a, то обчислений коефіцієнт детермінації істотно відрізняється від нуля. Цей висновок забезпечується з ймовірністю 1-a. Рівень істотності a=0,05. Кількість ступенів вільності наступна: f1=1, f2=28.
Для лінійного зв’язку використовується лінійний коефіцієнт кореляції (Пірсона):
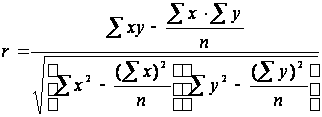 (4.11)
який набуває значень у межах +-1, тому характеризує не лише щільність, а й напрямок зв’язку. Додатне значення свідчить про прямий зв’язок, а від’ємне – про зворотний.
Щільність
зв’язку оцінюється
індексом
детермінації:
R= ,
проте інтерпретується
тільки R2. Якщо
коефіцієнт
детермінації
більше 0,6, то 60%
варіації залежної
величини пояснюється
варіацією
незалежного
параметра
кореляції і
зв’язок є щільним.
На рис. 3.1 – 3.4 наведені лінійні та нелінійні регресійні одномірні моделі кореляційного зв’язку Y=F(Xi) та Y=f(Xj).Як видно з графіків рис. 3.1 – 3.2 коефіцієнт детермінації R2 для лінійної кореляції знаходиться в діапазоні 0,35 – 0,5, тобто лінійний одномірний кореляційний зв’язок є слабої сили. При побудові нелінійних одномірних рівнянь регресії (рис. 3.3 – 3.4) коефіцієнт детермінації R2 для нелінійної кореляції знаходиться в діапазоні 0,5 – 0,7, тобто нелінійний одномірний кореляційний зв’язок є сильним.
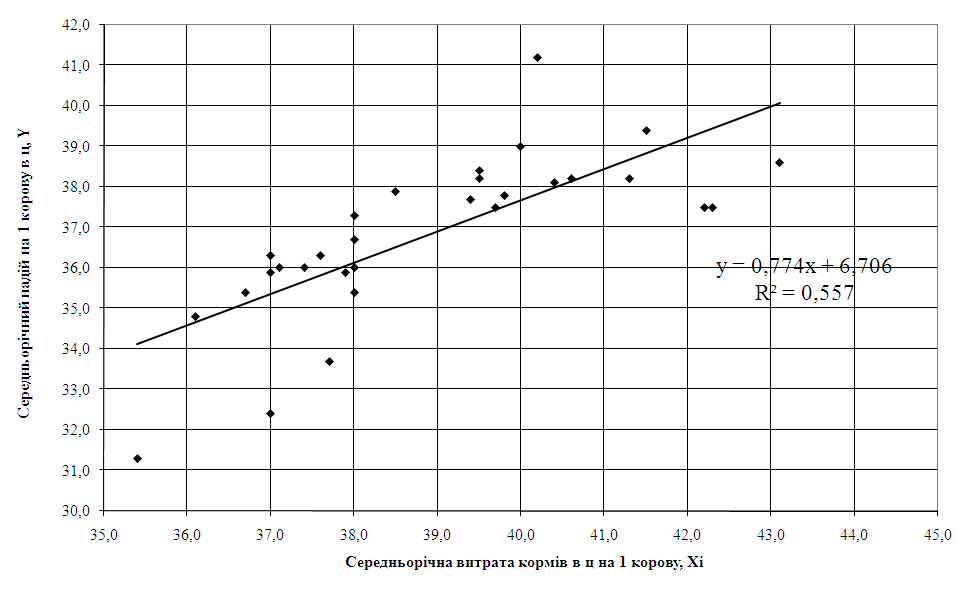
Рис. 3.1. – Побудова лінійної одномірної регресії Y=f(Xi) з використанням «електронних таблиць» Excel-2000
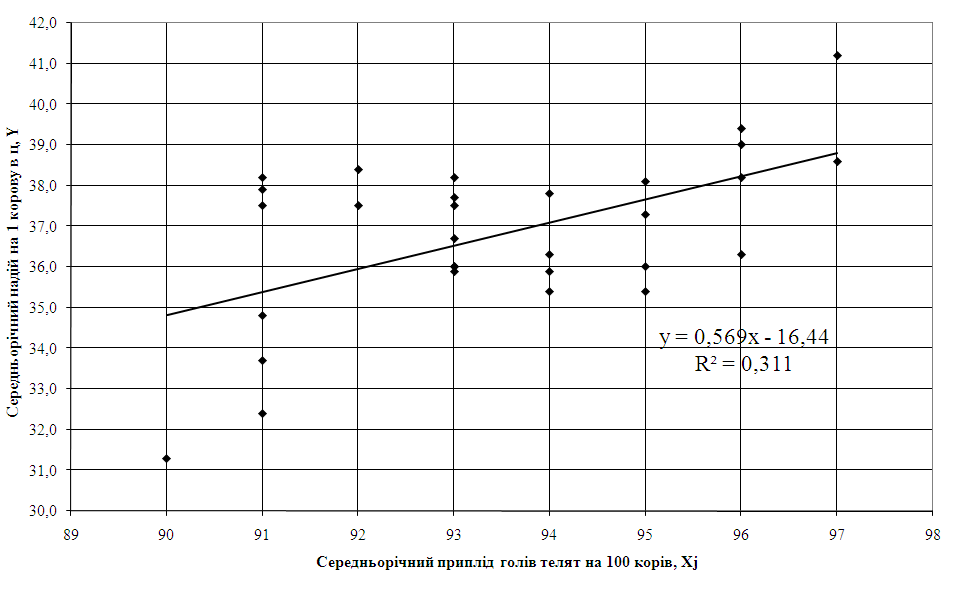
Рис. 3.2. – Побудова лінійної одномірної регресії Y=f(Xj) з використанням «електронних таблиць» Excel-2000
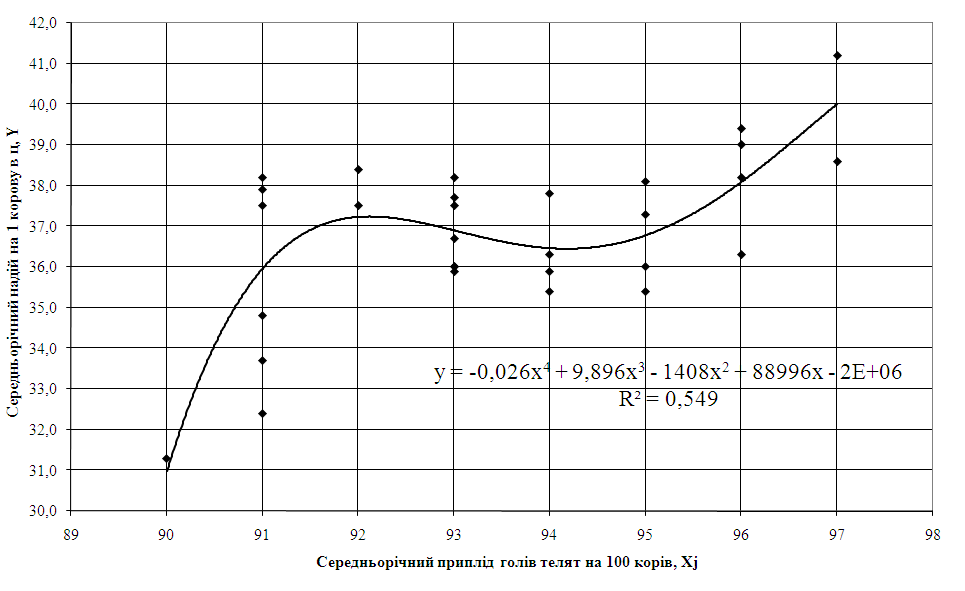
Рис. 3.3. – Побудова нелінійної одномірної регресії Y=f(Xi) з використанням «електронних таблиць» Excel-2000
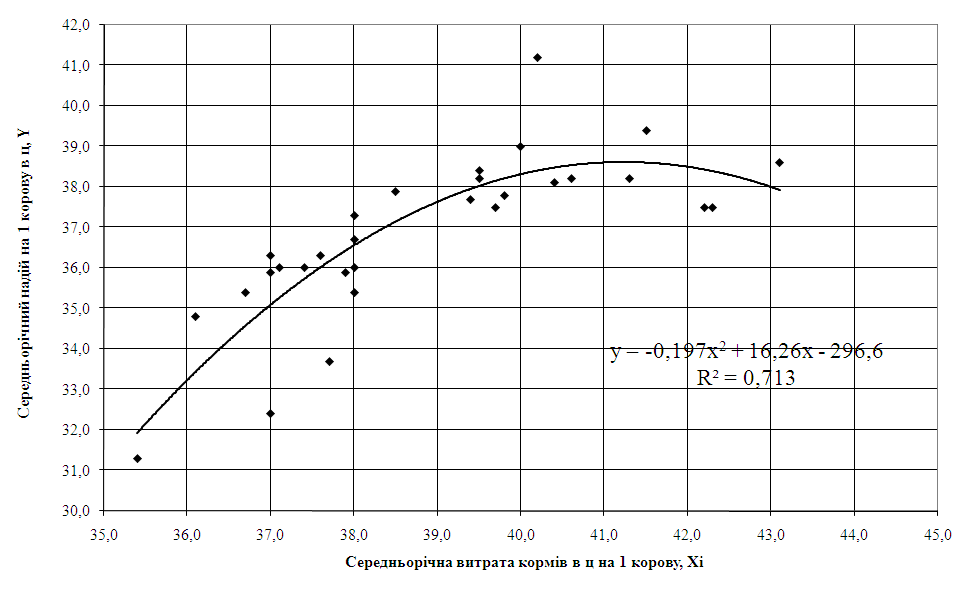
Рис. 3.4. – Побудова нелінійної одномірної регресії Y=f(Xj) з використанням «електронних таблиць» Excel-2000
4.2 Аналіз множинної кореляції
4.2.1 Перевірка передумови проведення кореляційного аналізу
Лінійна багатовимірна модель (ЛБМ) Y=f (X1, X2) має такий вигляд [68]
y=β0+ β1x1+ … + βpxp (4.12)
y – залежна змінна – ендогенна змінна
x1, x2…xp – залежні змінні – екзогенні змінні.
У зв’язку з тим, що економетрична модель обов’язково має випадкову помилку, модель (3.21) переписується у вигляді (4.13)
y=β0+ β1x1+ … + βpxp+ε (4.13)
де ε – випадкова помилка або перешкода.
Якщо після
необхідних
обчислень
визначені
чисельні значення
коефіцієнтів
β, то
кажуть, що ми
отримали оцінку
коефіцієнтів
моделі: ,
тобто оцінкою
коефіцієнта
β є
його чисельне
значення b=
 .
Якщо замінити у виразі (4.13) коефіцієнти моделі оцінками, то ми отримаємо такий вираз
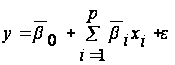 (4.14)
Основними передумовами використання моделі (4.12–4.13), а такі моделі ще називаються регресійними багатовимірними моделями, є наступне:
M (ε)=0 математичне сподівання відхилення равно 0;
відхилення
взаємонезалежні
із змінними
cov (xi, )=0
для
2 х визначень
відхилень
коефіцієнтів
коваріації
між ними також
дорівнює 0 –
cov
відхилення ε нормально розподілена величина з параметрами (0; 1)
ε=N (ε, 0; 1)
від виміру до виміру дисперсія відхилення не змінюється

П’ята властивість. носить спеціальну назву: гомоскедастичність (одно-рідність). Якщо умова 5) не виконана, то кажуть, що дисперсія має властивість гетероскедастичності.
Чисельний аналіз регресійної моделі починають з того, що визначають значення регресійних коефіцієнтів β1… βр та коефіцієнтів β0, який має спеціальну назву – вільний член.
Регресійні коефіцієнти визначають за допомогою методів найменших квадратів.
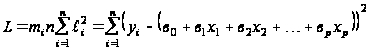 (4.15)
Візьмемо частичні похідні по кожному з виразів, дорівняти їх і отримаємо систему рівнянь
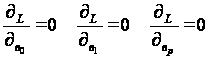
Ця система рівнянь має спеціальну назву – нормальна система.
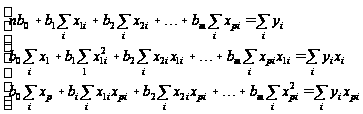 (4.16)
Невідомі у системі (4.16) – це коефіцієнти в0, в1…
х1, y1 – ми маємо внаслідок спостережень
в0, в1 – це коефіцієнти, які ми повинні визначити
n – кількість спостережень, вони нам завжди відомі.
4.2.2 Побудова множинного лінійного кореляційного рівняння, розрахунок коефіцієнтів регресії, перевірка суттєвості та визначення парних коефіцієнтів кореляції
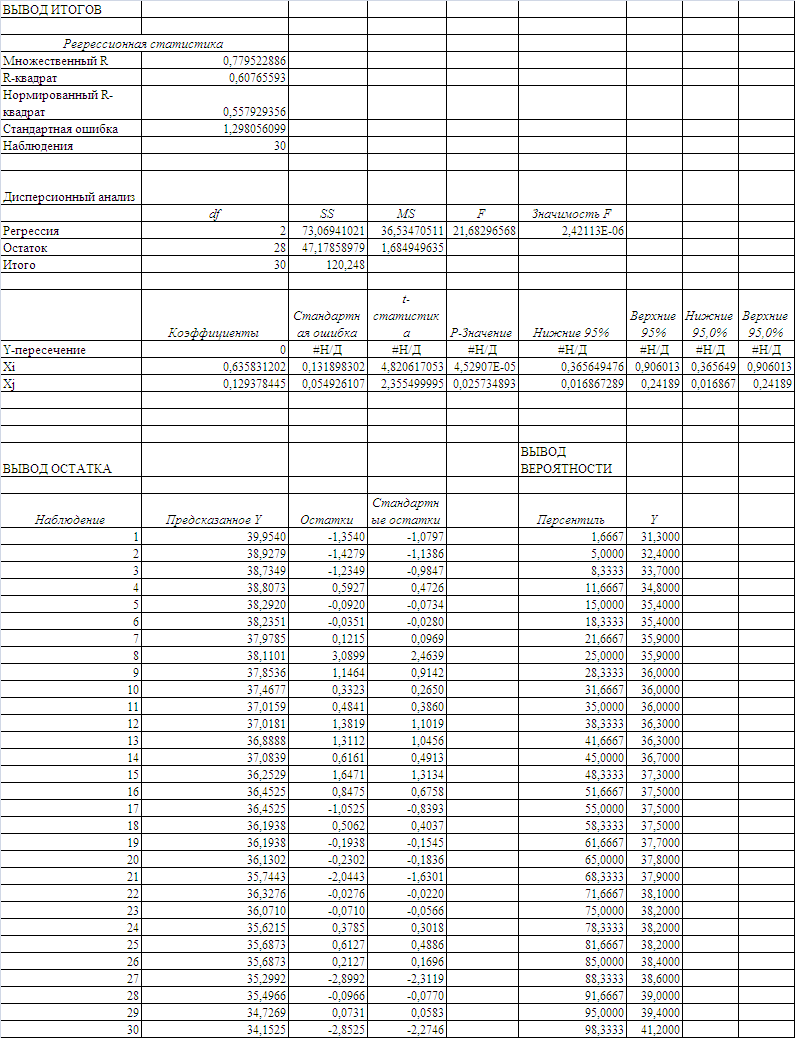
Використовуючи таблицю вихідних даних (Додаток А), розраховуємо багатовимірну лінійну регресійну модель за допомогою «електронних таблиць» EXCEL-2000. Результати розрахунків наведені в табл. 4.1
Як видно з даних розрахунків табл. 4.1 – 4.2, лінійні багатовимірні рівняння регресії описують наступні статистичні процеси:
1. Рівняння багатовимірної лінійної регресії:
а) 2 параметрична модель з «нульовим» вільним членом (n=30).
Y=0,6358*Xi+0,1293*Xj
б) 2 параметрична модель з значущим вільним членом (n=30).
Y=-19,5974+0,6488*Xi+0,3335*Xj
2. Коефіцієнт детермінації для даних моделей:
а) Коефіцієнт
детермінації
R2 (2-параметрична
модель з «нульовим»
вільним членом)
= 0,6076 (n=30), сила регресійного
зв’язка – середньої
щільності
(0,36>>0,75).
б) Коефіцієнт
детермінації
R2 (2-параметрична
модель з значущим
вільним членом
(n=30).) = 0,6497 (n=30), сила регресійного
зв’язка – середньої
щільності
(0,36>>0,75).
Згідно з таблицями критичних значень критерія Фішера:
– для багатовимірної (і=2) лінійної вибірки з n 1=29 величин табличне значення Fтабл = 1,93 при рівні довірчої ймовірності Р=0,95 [48].
Як видно з даних розрахунків (табл. 4.1 –4.2), проведених за допомогою «електронних таблиць» EXCEL-2000, фактичні значення критерія Фішера для багатовимірних вибірок (і=2) з n 1=29 величин становлять:
а) F (2 параметрична модель з «нульовим» вільним членом) = 21,6829 (n=30)> 3,33 (табл. критерій Фішера);
Таблиця 4.1. Результати розрахунків багатовимірної лінійної регресійної моделі Y=f (Xi, Xj) за допомогою «електронних таблиць» EXCEL-2000 (варіант з «нульовим» вільним членом)
Таблиця 4.2. Результати розрахунків багатовимірної лінійної регресійної моделі Y=f (Xi, Xj) за допомогою «електронних таблиць» EXCEL-2000 (варіант з значущим вільним членом)
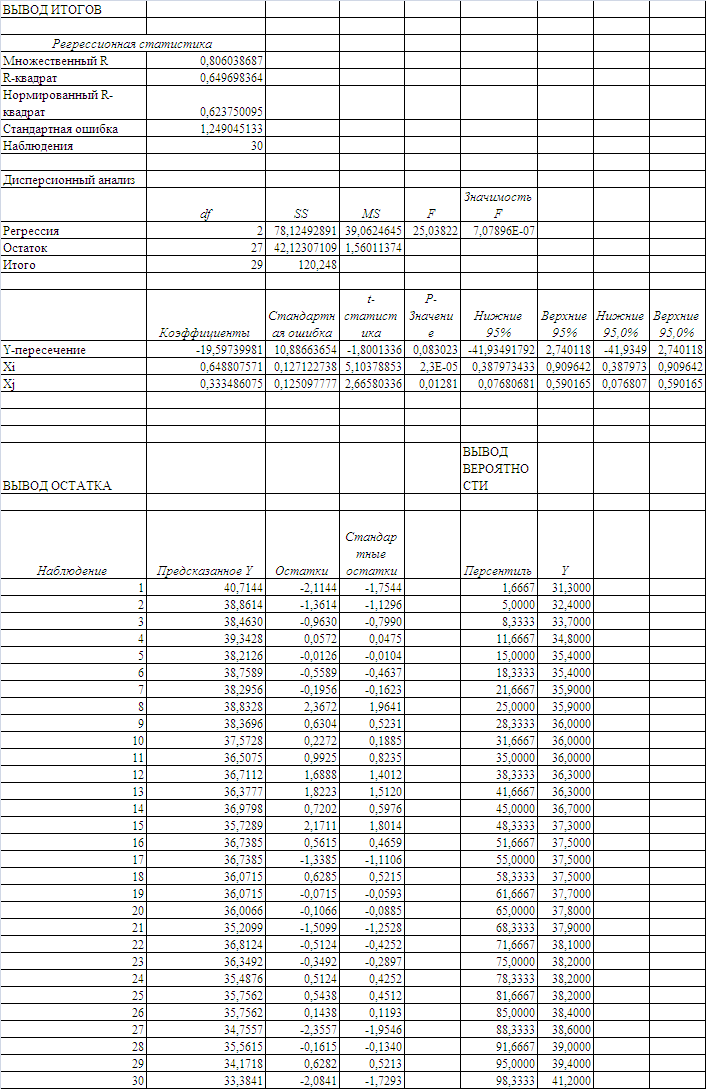
б) F (2 параметрична модель з значущим вільним членом) = 25,038 (n=30)> 3,33 (табл. критерій Фішера);
Тобто набагато перевищують мінімально-критеріальні значення по Фішеру і отримані регресійні багатовимірні рівняння є значущими.
Парні кореляції
кореляції
Пирсона обчислюються
по формулі
(наприклад для
 ):
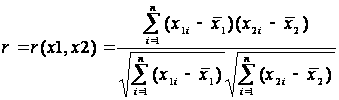 (4.17)
Для перевірки
значимості
коефіцієнтів
кореляції
використовують
 критерій.
Коефіцієнт
кореляції
характеризує
тісноту лінійного
зв'язку між
перемінними.
Для цього знаходять
статистику:
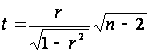 (4.18)
Якщо
 ,
то коефіцієнт
кореляції
значимий, у
противному
випадку – немає.
p – р-рівень, що
відповідає
статистиці
Якщо р>0,05, то гіпотеза
 :
 не значимий
не відхиляється.
Якщо р<0,05, то гіпотеза
:
не значимий
відхиляється
(коефіцієнт
кореляції
значимий).
Якщо
 ,
то зв'язок строго
функціональний
Якщо
 ,
то зв'язок сильний
(щильний)
Якщо
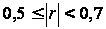 ,
то зв'язок середній
Якщо
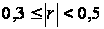 ,
то зв'язок помірний
Якщо
 ,
то зв'язок слабкий
Якщо
 ,
то зв'язок відсутній
(x, y некорелльовані)
Розрахунки, виконані спеціалізованою програмою «Статистика» дають наступні характеристики парних коефіцієнтів кореляції:
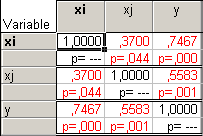
Для пари (Xi, Xj) коефіцієнт кореляції дорівнює r (Xi, Xj)=0,37,
p=0,044<0,05, отже, коефіцієнт кореляції значимий.
Для пари (Xi, Y) коефіцієнт кореляції дорівнює r (Xi, Y)=0,7467, p=0,000<0,05, отже, коефіцієнт кореляції значимий.
Для пари (Xj, Y) коефіцієнт кореляції дорівнює r (Xj, Y)=0,5583, p=0,001<0,05, отже, коефіцієнт кореляції значимий.
Множинний коефіцієнт кореляції розраховується за допомогою парних коефіцієнтів кореляції за формулою:
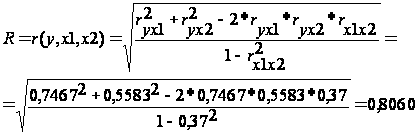 (4.19)
Що відповідає результатам програмних розрахунків, наведених в табл. 4.2.
4.2.3 Визначення множинного індексу кореляції, мажорантності парних та часткових коефіцієнтів, розрахунок коефіцієнта детермінації, часткових коефіцієнтів детермінації
Коефіцієнт
детермінації
показує частку
розсіювання
 відносно
 ,
що порозумівається
побудованою
регресією. Це
коефіцієнт
кореляції в
квадраті.
Часткові коефіцієнти кореляції
Розгляду кореляцій між парами випадкових величин часто недостатньо. Якщо коефіцієнт кореляції між двома величинами великий, це може відбивати той факт, що вони обидві корелюють з деякою третьою величиною або сукупністю величин і між ними не обов'язково повинна існувати безпосередня залежність.
Наприклад, у нас
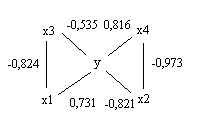
Щоб визначити дійсний зв'язок між двома перемінними, варто розглянути коефіцієнт часткової кореляції між ними за умови, що всі інші величини приймають фіксовані значення.
Для визначення приватного коефіцієнта кореляції використовується наступна матриця:
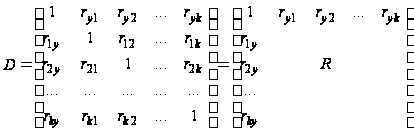 (4.20)
Виділена підматриця
 дорівнює кореляційній
матриці.
Частrовий коефіцієнт
кореляції між
перемінною
 і перемінною
 при фіксуванні
всіх інших
перемінних
визначається
по формулі:
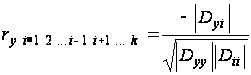 ,
(4.21)
де
 – алгебраїчне
доповнення
елемента
 ,
 ,
а
 виходить з
 викреслюванням
 й
рядка і
 го
стовпця.
Часткові
коефіцієнти
кореляції мають
ті ж властивості,
що і звичайні.
При виборі
найкращої
моделі з їхньою
допомогою
визначають
яка з перемінних
 робить на
найбільший
вплив.
Розрахунки часткових коефіцієнтів кореляції проведемо за допомогою спеціалізованої програми «Статистика».
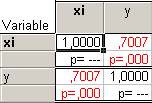
Одержуємо частковий коефіцієнт кореляції між Y і Xi при фіксованому Xj
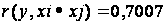
Тому що p-level=0,000<0,05, то коефіцієнт значимий.
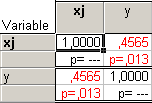
Одержуємо частковитй коефіцієнт кореляції Y і X при фіксованому Xi
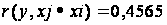
Тому що p-level=0,013<0,05, то коефіцієнт значимий.
4.2.4 Розрахунок коефіцієнта еластичності, бета-коефіцієнтів
Для порівняння впливу різних факторів в формуванні результативної ознаки розраховують коефіцієнт еластичності (Е) та β-коефіцієнти:
Частковий коефіцієнт еластичності по кожній з факторних ознак показує на скільки відсотків в середньому змінюється результативна ознака при зміні на 1% факторної ознаки (Bk – коефіцієнт в рівнянні множинної регресії)
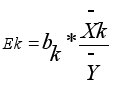
(4.22)
β-коефіцієнт показує на яку частину середнього квадратичного відхилення зміниться результативний показник при зміні відповідного факторного показника на величину його середньоквадратичного відхилення
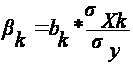 (4.23)
Розраховуємо показники:
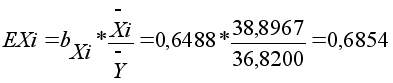
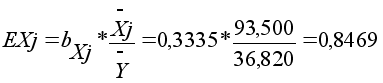
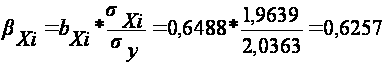
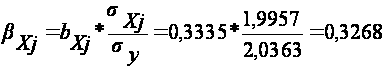
Висновки
В курсовій роботі побудовані лінійні та нелінійні регресійні одномірні моделі кореляційного зв’язку продуктивності корів по середньорічним надоям молока Y=F(Xi) та Y=f(Xj). Як показує проведений аналіз результативна ознака Y щільно пов’язана з двома факторними ознаками – кількістю кормів на одну корову та приплідом на 100 корів, при цьому коефіцієнт детермінації R2 для лінійної кореляції знаходиться в діапазоні 0,35 – 0,5, тобто лінійний одномірний кореляційний зв’язок з кожною з факторних ознак є помірної сили. При побудові нелінійних одномірних рівнянь регресії коефіцієнт детермінації R2 для нелінійної кореляції знаходиться в діапазоні 0,5 – 0,7, тобто нелінійний одномірний кореляційний зв’язок є сильним.
Лінійні багатовимірні рівняння регресії описують наступні статистичні процеси:
1. Рівняння багатовимірної лінійної регресії:
а) 2-параметрична модель з «нульовим» вільним членом (n=30).
Y=0,6358*Xi+0,1293*Xj
б) 2-параметрична модель з значущим вільним членом (n=30).
Y=-19,5974+0,6488*Xi+0,3335*Xj
2. Коефіцієнт детермінації для даних моделей:
а) Коефіцієнт
детермінації
R2 (2-параметрична
модель з «нульовим»
вільним членом)
= 0,6076 (n=30), сила регресійного
зв’язка – середньої
щільності
(0,36>>0,75).
б) Коефіцієнт
детермінації
R2 (2-параметрична
модель з значущим
вільним членом
(n=30).) = 0,6497 (n=30), сила регресійного
зв’язка – середньої
щільності
(0,36>>0,75).
Згідно з таблицями критичних значень критерія Фішера:
– для багатовимірної (і=2) лінійної вибірки з n 1=29 величин табличне значення Fтабл = 1,93 при рівні довірчої ймовірності Р=0,95 [48].
Як видно з даних розрахунків (табл. 4.1 –4.2), проведених за