Управление формированием прибыли от продаж (на примере ОАО "ЛПК СЛДК")
Например, во втором квартале 2001 года Эол равнялся 3,41. в третьем квартале 2001 года комбинат получил выручки меньше на 2,86% (30618000:31521000), что, в соответствии операционного рычага, должно было снизить прибыль на 9,75%, но произошло большее сокращение прибыли за счет роста затрат.
Следует отметить, что в конкретных ситуациях проявление механизма операционного левериджа имеет ряд особенностей, которые необходимо учитывать в процессе его использования. Эти особенности состоят в следующем:
1.Положительное воздействие операционного левериджа начинает проявляться лишь после того, как предприятие преодолело точку безубыточности своей деятельности.
Для того, чтобы положительный эффект операционного левериджа начал проявляться, предприятие в начале должно получить достаточный размер маржинального дохода, чтобы покрыть свои постоянные затраты. 2.По мере дальнейшего увеличения объема продаж и удаления от точки безубыточности эффект операционного левериджа начинает снижаться. Каждый последующий процент прироста объема продаж будет приводить к нарастающему темпу прироста суммы прибыли.
3.Механизм операционного левериджа имеет и обратную направленность – при любом снижении объема продаж в еще большей степени будет уменьшаться размер прибыли предприятия.
4.Между операционным левериджем и прибылью предприятия существует обратная зависимость. Чем выше прибыль предприятия, тем ниже эффект операционного левериджа и наоборот. Это позволяет сделать вывод о том, что операционный леверидж является инструментом, уравнивающим соотношение уровня доходности и уровня риска в процессе осуществления операционной деятельности.
5. Эффект операционного левериджа проявляется только в коротком периоде. Это определяется тем, что постоянные затраты предприятия остаются неизменными лишь на протяжении короткого отрезка времени. Как только в процессе увеличения объема продаж происходит очередной скачок суммы постоянных затрат, предприятию необходимо преодолевать новую точку безубыточности или приспосабливать к ней свою производственную деятельность.
При исследовании взаимосвязи между постоянными и переменными издержками и прибылью важную роль играет анализ безубыточности производства. Для проведения такого анализа отечественные экономисты использовали рекомендации западного предпринимательства.
2.2 Анализ прибыли от реализации ОАО “ЛПК СЛДК”
2.2.1 Маржинальный анализ прибыли от продаж
Одним из мощных инструментов менеджеров в определении точки безубыточности (Т) является упоминавшийся в первой главе маржинальный анализ.
Основные возможности маржинального анализа состоят в определении:
безубыточного объема продаж (порога рентабельности, окупаемости издержек) при заданных соотношениях цены (Ц), постоянных (Н) и переменных затрат (Р);
зоны безопасности (безубыточности) предприятия;
необходимого объема продаж как в натуральных единицах (К), так и в денежном выражении (В) для получения заданной величины прибыли (П);
критического уровня постоянных затрат при заданном уровне
маржинального дохода (Дм);
критической цены реализации при заданном объеме продаж и уровне переменных и постоянных затрат.
С помощью маржинального анализа обосновываются и другие управленческие решения: выбор вариантов изменения производственной мощности, ассортиментов продукции, цены на новое изделие, технологии производства, приобретения комплектующих изделий, оценки эффективности принятия дополнительного заказа и др.
Проведение расчетов по методике анализа безубыточности требует соблюдения ряда условий:
необходимость деления издержек на постоянные и переменные;
постоянные издержки не изменяются в диапазоне деловой активности предприятия, который установлен исходя из производственной мощности предприятия и спроса на продукцию;
тождество производства и реализации продукции в рамках
рассматриваемого периода времени, т. е. запасы готовой продукции существенно не изменяются;
переменные издержки изменяются пропорционально объему производства (реализации) продукции;
эффективность производства, уровень цен на продукцию и потребляемые производственные ресурсы не будут подвергаться существенным изменениям на протяжении анализируемого периода;
пропорциональность поступления выручки объему реализованной продукции.
Безубыточность – такое состояние, когда деятельность предприятия не приносит ни прибыли, ни убытков. Это выручка, которая необходима для того, чтобы предприятие начало получать прибыль. Ее можно выразить и в количестве единиц продукции, которую необходимо продать, чтобы покрыть затраты, после чего каждая дополнительная единица проданной продукции
будет приносить прибыль предприятию.
Разность между фактическим количеством реализованной продукции и безубыточным объемом продаж – это зона безопасности (зона прибыли), и чем она больше, тем прочнее финансовое состояние предприятия. Безубыточный объем продаж и зона безопасности предприятия являются основополагающими показателями при разработке бизнес-планов, обосновании управленческих решений, оценке деятельности предприятия, определять и анализировать которые должен уметь каждый бухгалтер, экономист, менеджер.
Как известно, существует две модели анализа безубыточности: экономическая и бухгалтерская. При помощи теоретической зависимости выручки от реализации, затрат и прибыли от объема производства строится экономическая модель, позволяющая создать основы бухгалтерской модели и выяснить механизм ее действия.
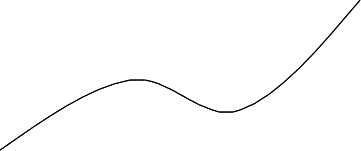
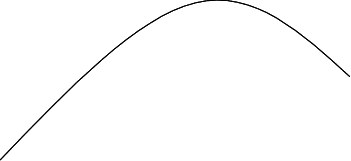
Экономическая модель поведения затрат, объема производства и прибыли представлена на рисунке 2.1. В соответствии с данной моделью предприятие может наращивать объемы продаж только путем уменьшения цены реализации единицы продукции, в результате чего линия выручки от реализации, возрастающая вначале, постепенно замедляет подъем, а затем опускается вниз. Это связано с тем, что в определенный момент положительный эффект от увеличения объема продаж оказывается ниже отрицательного влияния снижения цен.
Как видно на рис.2.1, линия выручки от реализации пересекает линию общих затрат в двух точках. Это означает, что в экономической модели безубыточности существует два уровня выпуска и реализации продукции, при которых общие затраты равны выручке от реализации, т. е. две точки безубыточности. На поведение совокупных затрат в этой модели наиболее сильное влияние оказывают переменные затраты, изменяющиеся в соответствии с известным эффектом масштаба.
 Затраты
и выручка от
реализации,
денежные единицы
 Общие
затраты

Выручка от реализации
 Постоянные
затраты

ТБ1 ТБ2 Объем производства и реализации продукции, натуральные единицы
Рис. 2.1 График безубыточности по экономической модели
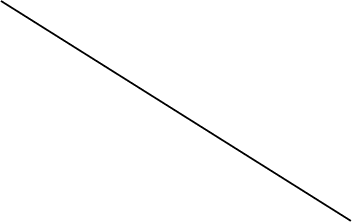
При построении бухгалтерской модели делается допущение о неизменности переменных издержек и цены реализации продукции, в результате чего зависимость выручки от реализации и общих затрат от изменения объема производства и реализации имеет линейный характер, что
можно
увидеть на
следующем
графике.
 Затраты и
выручка от
реализации,
 денежные
единицы





Рис. 2.2 График безубыточности по бухгалтерской модели
При анализе безубыточности по бухгалтерской модели используется не только графический, но и математический подход к отражению и обработке
исходной информации о затратах и результатах деятельности предприятия.
Основные этапы анализа:
1.Сбор, подготовка и обработка исходной информации, необходимой для проведения анализа. Исходной информацией для анализа прибыли от реализации ОАО “ЛПК СЛДК” являются поквартальные и годовые расчеты товарной продукции, калькуляция себестоимости, смета затрат (форма 5-З), а также отчет о прибылях и убытках предприятия.
2.Определение суммы постоянных и переменных издержек на производство и реализацию продукции. Деление общей суммы затрат на постоянные и переменные на комбинате производилось лишь в 2000 году при анализе себестоимости. В финансовой практике используются три основных метода дифференциации издержек: метод максимальной и минимальной точки, графический метод и метод наименьших квадратов. При первом методе выбирается период с наибольшим и наименьшим периодом производства. Сумма переменных издержек будет максимальной, а постоянных – минимальной в период с наибольшим объемом производства. Затем находится ставка переменных издержек, показывающая средний размер переменных расходов в себестоимости единицы продукции, по формуле:
| Ставка переменных издержек | = | Максимальная общая сумма издержек | - | Минимальная общая сумма издержек | * | 100% | : | Kmax | (5), | ||
| 100% - Kmin | |||||||||||
где Кmax – максимальный объем производства в натуральном выражении;
Kmin, % - минимальный объем производства в процентах к максимальному.
На заключительном этапе определяется сумма постоянных издержек по формуле:
| Сумма постоянных издержек | = | Максимальная общая сумма издержек | - | Ставка переменных издержек | x | KMAX | (6) |
Таблица 2.2
Дифференциация общей суммы затрат ОАО “ЛПК СЛДК” методом максимальной и минимальной точки
| Объем продаж | Себестоимость | ||||
| 2000 г. | 2001 г. | 2000 г. | 2001 г. | ||
| Январь | 10721,94 | 7345,577 | 8 669,763 | 10 825,225 | |
| Февраль | 7760,555 | 7631,187 | 8 479,882 | 10 359,915 | |
| Март | 11181,98 | 11159,381 | 12 239,025 | 10 270,283 | |
| Апрель | 11411,34 | 12640,942 | 7 306,860 | 8 426,050 | |
| Май | 13653,64 | 9969,999 | 10 859,093 | 10 329,538 | |
| Июнь | 12562,23 | 9298,311 | 11 457,882 | 8 578,043 | |
| Июль | 2590,436 | 6635,433 | 6 286,507 | 12 258,305 | |
| Август | 5440,646 | 8794,227 | 11 539,695 | 13 359,833 | |
| Сентябрь | 5100,735 | 7650,953 | 10 659,417 | 8 191,905 | |
| Октябрь | 7501,16 | 10041,013 | 10 426,242 | 12 293,186 | |
| Ноябрь | 7397,401 | 8255,961 | 10 831,576 | 12 426,805 | |
| Декабрь | 6523,776 | 10319,932 | 11 556,338 | 20 104,992 | |
| 2000 г.: Y= | 5215,84 + | 0,413315X | |||
| 2001 г.: Y= | 4191,82 + | 0,638123X | |||
Таким образом, в 2000 году на комбинате ставка переменных издержек составила 41 копейку в общей сумме затрат, а в 2001 году этот показатель возрос до 63 копеек в полной себестоимости.
Графический метод приблизителен и основывается на использовании корреляционного анализа.
Наиболее точным является метод наименьших квадратов. Ставка
переменных издержек определяется по следующей формуле:
| Ставка переменных издержек | = | Σ (x-x)(y-ў) | (7), |
| Σ(x-x) |
где x – объем производства за год;
x – средний объем производства за весь исследуемый период;
y – суммарные издержки за год;
ў – среднее значение суммарных издержек за весь период.
3.Расчет величины исследуемых показателей и сравнительный анализ уровня исследуемых показателей. Математический подход более удобен по сравнению с графическим, так как не нужно чертить каждый раз график, что довольно трудоемко. Можно вывести ряд формул и с их помощью рассчитать данные показатели. Для этого используем следующий рисунок.
Затраты и выручка от реализации,
денежные единицы

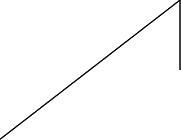


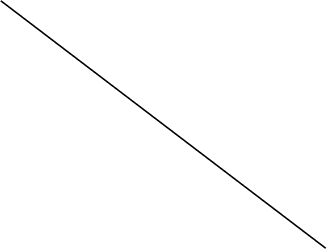




Рис. 2.3 Зависимость между объемом реализации продукции, ее себестоимостью и суммой прибыли
На графике поменяем местами переменные и постоянные затраты для того, чтобы в соответствии с определением категории маржинального дохода объединить зону прибыли и зону постоянных расходов.
В соответствии с определением маржинального дохода формула для его расчета имеет вид:
Дм = В – Р (8)
График (рис. 2.3) позволяет также определить маржинальный доход следующим образом:
Дм = П + Н