Управление формированием прибыли от продаж (на примере ОАО "ЛПК СЛДК")
Правильное исчисление резервов увеличения прибыли необходимо для ее планирования на будущий период. Зная перспективную сумму прибыли предприятия, можно правильно прогнозировать инвестиционную политику, а также расходы на социально-культурные мероприятия и материальное стимулирование работников. Основной же недостаток современной практики поиска резервов роста прибыли, широко распространенный на промышленных предприятиях (и на исследуемых), состоит в том, что все преимущественно сводится к выявлению безусловных потерь и перерасходов.
При выявлении резервов увеличения прибыли предприятий особое внимание нужно уделять резервам роста прибыли производственных единиц, цехов основного производства, вспомогательных цехов, бригад и участков, а также функциональных и коммерческих отделов предприятия. Эти резервы практически неисчерпаемы. Они выявляются тем полнее, чем большее число работников разных профессий и специальностей участвуют в их поиске.
Опыт работы промышленных предприятий в нынешних условиях хозяйствования подтверждает важное значение полного выявления в ходе финансового планирования внутрихозяйственных резервов роста денежных накоплений. Их выявление оказывает воздействие на совершенствование коммерческого расчета, развитие рыночных отношений, ликвидацию кризисных явлений в экономике.
Заключение
Прибыль от продаж (операционная прибыль, прибыль от реализации продукции) – финансовый итог деятельности предприятия и основная часть всей получаемой им массы прибыли.
Управление формированием операционной прибыли – необходимый, но сложный и трудоемкий процесс, неразрывно связанный со всей деятельностью предприятия от приобретения сырья и выплат заработной платы до сдачи в аренду производственных помещений и работы с дебиторами.
Как и в любом управлении, в управлении формированием прибыли от реализации продукции (работ, услуг) можно выделить следующие этапы:
учет;
анализ;
планирование.
Представленным трем этапам сопутствует контроль: контроль соответствия и достоверности учитываемых данных, контроль качества анализа, контроль планирования реальных и достижимых показателей.
Существует несколько способов планирования прибыли, на основе которых осуществляется управление формированием прибыли от продаж – метод прямого счета, аналитический метод и планирование на основе маржинального анализа.
Использование последнего затруднено в условиях становления российских предприятий ввиду необходимости соблюдения ряда условий:
необходимость деления издержек на постоянные и переменные;
переменные издержки изменяются пропорционально объему реализации продукции;
пропорциональность поступления выручки и объема реализованной
продукции;
постоянные издержки не изменяются в диапазоне деловой активности предприятия, который установлен исходя из производственной мощности предприятия и спроса на продукцию;
запасы готовой продукции существенно не изменяются.
Аналитический метод и метод прямого счета основываются на факторном анализе прибыли от реализации продукции. Факторный анализ прибыли от продаж ОАО “ЛПК СЛДК” показал ее снижение в 2001 году по отношению к 2000 году. Отрицательное влияние на операционную прибыль оказал рост себестоимости и структурные сдвиги в сторону увеличения выпуска менее рентабельной продукции. Рост объема продаж незначительно повлиял на рост прибыли от реализации. Прибыль также возросла за счет фактора цен.
Следует отметить также ряд причин, вследствие которых управление формированием прибыли от продаж на СЛДК затруднено:
- отсутствие стратегического планирования на предприятии;
отсутствие специалиста, ответственного за анализ и планирование финансовых результатов;
устаревшие основные фонды;
зависимость от поставщиков;
несовершенная и постоянно изменяющаяся организационная структура предприятия;
рост дебиторской задолженности.
С целью решения данных проблем в работе предлагаются следующие способы их решения:
Создание отдельного структурного подразделения, в функции которого входило бы планирование прибыли и анализ по источникам образования.
Повысить качество продукции, используя технические
усовершенствования.
Следует возвратиться к составлению ранее существовавшей формы “Реализация продукции” для более полного отображения информации о прибыли от реализации.
Введение отдела маркетинга, в задачи которого вошло бы исследование рынков сбыта и сырьевых рынков, поиск новых покупателей и поставщиков, изучение выпуска новых, более рентабельных видов продукции.
Точное определение состава и назначения затрат предприятия, четкое их разнесение по объектам управления (подразделениям, цехам), отслеживание движения расходования и регулирование, основанное на нормировании.
Использование метода ускоренной амортизации по активной части основных средств, что позволит приблизить момент возобновления основных фондов.
Систематизация дебиторской задолженности и привлечение специалиста, ответственного за проведение актов сверки с дебиторами и в целом за управление дебиторской задолженностью.
Ввести на предприятии систему бюджетирования. Эта форма управления затратами позволяет рационализировать структуру расходов, оперативно реагировать на отклонения от нормальной запланированной величины издержек и передать часть функций по принятию решений на уровень линейных управляющих.
Данные рекомендации могут быть применены в целях совершенствования не только деятельности ОАО “ЛПК СЛДК”, но и в практике других российских предприятий.
Список использованной литературы
Налоговый кодекс Российской Федерации, часть 1, глава 25, утверждена Федеральным Законом от 6 августа 2001 г. № 110-ФЗ.
“О бухгалтерском учете”, Федеральный закон от 21 ноября 1996 г.№129-ФЗ.
Положение по бухгалтерскому учету “Учет материально-производственных запасов” ПБУ 5/98, утверждено приказом Минфина РФ от 15 июня 1998 г. №25н.
Положение по бухгалтерскому учету “Учетная политика организации” ПБУ 1/98, утверждено приказом Минфина РФ от 9 декабря 1998 г. №60н.
Положение по бухгалтерскому учету “Доходы организаций” ПБУ 9/99, утверждено приказом Минфина РФ от 6 мая 1999 г. №32н.
Положение по бухгалтерскому учету “Расходы организаций” ПБУ 10/99, утверждено приказом Минфина РФ от 6 мая 1999 г. №33н.
Положение по бухгалтерскому учету “Учет нематериальных активов” ПБУ 14/00, утверждено приказом Минфина РФ от 16 октября 2000 г. №91н.
Положение по бухгалтерскому учету “Учет основных средств” ПБУ 6/01, утверждено приказом Минфина РФ от 30 марта 2001 г. №26н.
Методические рекомендации по разработке финансовой политике предприятия, утверждено приказом Министерства экономики РФ от 1 октября 1997 г.№118.
Анализ экономической ситуации в России в январе-сентябре 2001г.// Эко, 2002. № 1. С. 32.
Андерсон А. Р., Киселев Ю.М. Механизм управления стоимостью продукции предприятия // Эко, 1999. №10. С. 76.
Бланк И. А. Основы финансового менеджмента. Т. 1.- К.: Ника-Центр, 1999. – 592 с.
Большой экономический словарь / Под ред. А. Н. Азриляна. – 3-е
изд. стереотип. – М.: Институт новой экономики, 1998. – 864 с.
Букина Г. Н. Финансовый, управленческий и налоговый учет в российских организациях // Эко, 2001. № 12. С. 17.
Вечканов Г. С., Вечканова Г. Р., Пуляев В. Т. Краткая экономическая энциклопедия. – Спб., ТОО ТК “Петрополис”, 1998. – 509 с.
Ефимова О. В. Особенности анализа финансовых результатов в условиях новой информационной базы // Консультант, 2001. № 8 с. 63.
Захарьин В. Р. Формирование себестоимости продукции. – М.: “Налоговый вестник”, 1999. – 360 с.
Ивахник Д. Е. Анализ безубыточности в маркетинговой деятельности предприятия // Маркетинг в России и за рубежом, 2000. № 1. С. 10.
Керимов В. Э., Роженецкий О. А. Анализ соотношения “Затраты – объем – прибыль” // Менеджмент в России и за рубежом, 2000. №4. С. 120.
Ковалева А. М., Лапуста М. Г., Скамай Л. Г. Финансы фирмы: Учебник. – М.: Инфра – М, 2000. – 416 с.
Кодацкий В. П. Анализ прибыли предприятия // Финансы, 1996. №12. С 16.
Коласс Б. Управление финансовой деятельностью предприятия. Проблемы, концепции и методы: Учебн. пособие / Пер. с франц. под ред. проф. Я. В. Соколова. – М.: Финансы, ЮНИТИ, 1997. – 576 с.
Крейнина М. Н. Анализ финансовых результатов деятельности предприятия // Я – бухгалтер, 1998. № 12. С.128.
Крейнина М. Н. Финансовый менеджмент / Учебное пособие. – М.: Изд-во “Дело и сервис”, 1998. – 304 с.
Макконнелл К. Р., Брю С. Л. Экономикс: Принципы, проблемы и политика. В 2 т. – М.: Республика, 1993. – 399 с.
Окладников Д. Ценовая политика на предприятии // Соц. защита. Трудовые отношения, 1999. №11. С. 37
Павлова Л. Н. Финансы предприятий: Учебник для вузов. – М.: Финансы, ЮНИТИ, 1998. – 639 с.
Российский статистический ежегодник: Стат. сб. / Госкомстат России. – М., 2001. – 679 с.
Ружанская Н. В. Финансовый менеджмент // Дело и право, 2000. №8. С. 15.
Савицкая Г. В. Анализ хозяйственной деятельности предприятия. – Минск: ООО “Новое знание”, 1999. – 688 с.
Филатова Т. В. Управление издержками производства // Финансы и кредит, 1999. №5. С. 12.
Финансы предприятий: Учебник / Н. В. Колчина, Г. Б. Поляк, Л. П. Павлова и др.; Под ред. проф. Н. В. Колчиной. – М.: Финансы, ЮНИТИ, 1998. – 413 с.
Приложения
Приложение 1
Основные различия и сходство между финансовым и налоговым учетом
(2, С. 37)
|
Область сравнения |
Финансовый учет |
Налоговый учет |
| Обязательность ведения учета | Обязательно в соответствии с законом “О бухгалтерском учете” | Обязательно в соответствии с Налоговым кодексом РФ (гл. 25) |
| Методы ведения учета | Счета, двойная запись инвентари-зация, документация | Те же, но возможны и другие, на усмотрение организации и МНС |
| Методика расчета финансовых результатов |
Возможны две концепции: 1) прибыль рассчитывается как разница между выручкой то реализации продукции (работ, услуг) и их полной себесто-имостью; 2) прибыль рассчитывается как разница между выручкой от ре-ализации продукции (работ, ус-луг) и ее производственной себестоимостью и периоди-ческими расходами |
Прибыль рассчитывается в соответствии со ст. 315 НК РФ как разница между выручкой от реализации продукции, ценных бумаг и др. и суммой расходов. Обязательно разделение – от каких видов деятельности, источников получена прибыль. Учитываются отдельно внере-ализационные доходы и рас-ходы |
| Момент признания доходов | Метод начисления, то есть по отгрузке продукции, оказании услуг, выполнении работ. Кассовый метод разрешается только малым предприятиям (приказ МФ РФ от 21.12. 98. г. № 64н) | Метод начисления, то есть по отгрузке (ст. 271 НК). Кассовый метод разрешается только тем организациям, у которых сумма выручки от реализации за предыдущие 4 квартала не превысила в среднем 1 млн. руб. за каждый квартал |
| Момент признания расходов | Метод начисления, то есть в соответствии с доходами. При кассовом методе принимаются только оплаченные расходы, относящиеся к соответствующим доходам периода | Порядок признания расходов при методе начисления устанавливается ст. 272 НК РФ. При кассовом методе – только оплаченные расходы, в соот-ветствии с доходами (ст. 273 НК РФ) |
| Классификация рас-ходов в зависимости от их характера, а также условий осу-ществления и нап-равлений деятель-ности организаций |
Установлено ПБУ 10/1999. Расходы подразделяются на: - расходы по обычным видам дея-тельности; - внереализационные. |
Определено ст. 252 НК РФ. Расходы подразделяются на: - связанные с производством и реализацией; - внереализационные. |
| Группировка расхо-дов на производство и реализацию |
По элементам: - материальные затраты; - затраты на оплату труда; - отчисления на социальные нуж-ды; - амортизация и прочие затраты. |
По элементам: -материальные расходы; -расходы на оплату труда; -суммы начисленной аморти-зации; -прочие расходы. |
| Продолжение прил. 1 | ||
| Состав расходов, связанных с произ-водством и реали-зацией |
Расходы по обычным видам деятельности подразделяются на: - связанные с приобретением сырья, материалов, товаров и др. МПЗ; -возникающие непосредственно в процессе переработки МПЗ для целей производства продукции, выполнения работ, оказания услуг, а также продажи товаров |
Расходы, связанные с производством и реализацией продукции, определены ст. 253 НК РФ: - связанные с изготовлением (производством), хранением и доставкой товаров, выполне-нием работ, оказанием услуг, приобретением и реализацией товаров (работ, услуг, иму-щественных паев); - на содержание, ремонт, эксплуатацию, техническое обслуживание основных средств и иного имущества; - на освоение природных ресурсов; - на НИОКР; - на обязательное и добро-вольное страхование; - прочие, связанные с произ-водством и реализацией |
| Особый порядок классификации расходов на производство и реализацию при методе начисления | Не предусмотрен |
Расходы подразделяются на: 1) прямые, включающие: - материальные расходы; - расходы на оплату труда; - амортизацию по основным средствам, используемым непосредственно в производстве; 2) косвенные – все иные суммы расходов отчетного периода |
| Классификация амортизируемого имущества |
Основные средства классифици-руются по: - назначению (производственные и непроизводственные) - по видам (ПБУ 6/2001); - по принадлежности (собст-венные и арендованные) и др. способам. Нематериальные активы: - объекты интеллектуальной соб-ственности; - исключительные авторские пра-ва, патенты и др.(ПБУ 14/2001) |
Устанавливается по группам в зависимости от срока полезного использования, причем пере-чень объектов, включаемых в определенные группы, уста-навливается правительством РФ (ст. 258 НК) |
| Срок полезного ис-пользования аморти-зируемого имущест-ва | Устанавливается организацией самостоятельно исходя из периода, в течение которого ожидается получить доход от использования объектов | Устанавливается НК РФ (ст. 258) по группам амортизиру-емого имущества |
| Окончание прил. 1 | ||
| Способы начисления амортизации основных средств |
Определены ПБУ 6/2001: - линейный способ; - способ уменьшаемого остатка; - способ списания стоимости по сумме чисел лет срока полезного использования; - способ списания стоимости про-порционально объему продукции |
Определены ст. 259: - линейный метод; - нелинейный метод. В отношении некоторых объектов основных средств разрешается применять ускоренный метод |
| Порядок определения одного из способов начисления амортизации | Один из способов начисления амортизации применяется по группе однородных объектов основных средств в течение всего срока его полезного использования | Ст. 259 установлено, что орга-низации должны применять ли-нейный метод для начисления амортизации к зданиям, сооруже-ниям, передаточным устройствам, входящим в 8 - 10-ю амортиза-ционные группы, независимо от ввода их в эксплуатацию. К осталь-ным видам основных средств мож-но применять любой метод. |
| Из состава аморти-зируемого имущества исключается | Имущество стоимостью до 2000 рублей за единицу. | Имущество стоимостью до 10 тыс. рублей включительно за единицу. |
|
Расходы на ремонт основных средств |
Включают в состав расходов отчетного периода. |
Увеличивают первоначальную стоимость объектов основных средств, не учитываемых в составе расходов |
| Расходы на модернизацию, реконструкцию |
Порядок отнесения к расходам отчетного периода установлен ст. 260 |
Относятся к расходам по при-обретению и созданию основных средств и не учитываются в целях налогообложения в составе расхо-дов периода |
| Способы начисления амортизации нематериальных активов |
Определены ПБУ 14/2000: - линейный; - способ уменьшаемого остатка; - способ списания стоимости про-порционально объему продукции |
Устанавливается ст. 258 НК: - линейный; - нелинейный. |
| Срок полезного ис-пользования немате-риальных активов | Определяется организацией само-стоятельно при принятии объекта на учет, исходя из срока действия патента, свидетельства и др., а также ожидаемого срока использования объекта. Если установить невозможно, то 20 лет (но не более срока деятельности организации) | Порядок определен п. 2 ст. 258: исходя из срока действия патента, свидетельства и др. в соответствии с законодательством РФ. Если установить невозможно, то 10 лет (но не более срока деятельности организации) |
| Убытки от реализации амортизируемого имущества | Относятся к операционным расходам отчетного периода | Относятся к расходам будущих периодов в аналитическом периоде. Особый порядок включения в состав внереализационных расходов, учитываемых при формировании налоговой базы, установлен ст. 323 НК |
Приложение 2
Расчет средневзвешенной цены продукции ОАО “ЛПК СЛДК”
|
1999 |
2000 |
2001 |
|||||||
| куб. м | Цена,руб | Выручка, руб | куб. м | Цена,руб | Выручка, руб | куб. м | Цена,руб | Выручка, руб | |
| Услуги за вып. эксп. | 22 789 | 597 | 13 601 695 | 105 364 | 646 | 68 034 588 | 81 059 | 615 | 49 813 998 |
| Экспортный пиломатериал | - | - | - | - | - | - | 18 344 | 2 087 | 38 282 542 |
| Тех. щепа | 13 590 | 262 | 3 554 315 | 57 261 | 316 | 18 081 306 | 55 008 | 322 | 17 712 576 |
| Теплоэнергия | 10 907 | 65 | 712 465 | 49 283 | 83 | 4 098 374 | 42 948 | 163 | 7 000 524 |
| Обшивка | 568 | 1 216 | 690 635 | 3 831 | 1 089 | 4 170 427 | 2 116 | 1 214 | 2 569 416 |
| Доска пола | 0 | 0 | 733 | 2 039 | 1 494 638 | 777 | 2 068 | 1 606 673 | |
| Прочее | 7 | 265 | 1 852 | 22 916 | 11 | 245 430 | 895 | 1 163 | 1 041 109 |
| Итого | 47 861 |
388 |
18 560 962 | 239 388 |
402 |
96 124 764 | 201 147 |
587 |
118 026 838 |
Приложение 3
Исходные данные для анализа прибыли от реализации
ОАО “ЛПК СЛДК”
| Объем реализации, куб. м | Цена, руб | Выручка, тыс. руб | Себесто-имость, тыс. руб | Перемен-ные издержки, тыс. руб | Постоян-ные затраты, тыс руб | Прибыль от реализации, тыс. руб | |
| 4 кв. 1999 г. | 47 861 | 388 | 18 560 962 | 17 515 762 | 14 012 610 | 3 503 152 | 1 045 200 |
| 2000 г. | 239 388 | 402 | 127 134 490 | 120 312 285 | 49 328 037 | 70 984 248 | 6 822 205 |
| 1 кв. | 63 890 | 565 | 36 092 473 | 29 388 671 | 17 633 203 | 11 755 468 | 6 703 802 |
| 2 кв. | 63 890 | 642 | 41 037 000 | 29 623 835 | 15 019 284 | 14 604 551 | 11 413 165 |
| 3 кв. | 63 890 | 300 | 19 170 000 | 28 485 620 | 16 835 001 | 11 650 619 | -9 315 620 |
| 4 кв. | 55 000 | 561 | 30 835 000 | 32 814 157 | 19 032 211 | 13 781 946 | -1 979 157 |
| 2001 г. | 182 803 | 587 | 138 453 294 | 138 054 087 | 86 974 075 | 51 080 012 | 399 207 |
| 1кв. | 26 136 | 1 002 | 31 438 000 | 31 455 424 | 19 816 917 | 11 638 507 | -17 424 |
| 2 кв. | 31 909 | 985 | 31 521 000 | 27 333 632 | 17 220 188 | 10 113 444 | 4 187 368 |
| 3 кв. | 23 081 | 1 030 | 30 618 000 | 33 810 047 | 21 300 330 | 12 509 717 | -3 192 047 |
| 4 кв. | 28 617 | 1 377 | 44 876 294 | 45 454 984 | 28 636 640 | 16 818 344 | -578 690 |
Приложение 4
Показатели, необходимые для анализа безубыточности основных видов продукции ОАО “ЛПК СЛДК”
| Объем реализации, куб. м | Цена, руб | Выручка, тыс. руб | Себесто-имость, руб | Переменные издержки, тыс. руб | Перем. издержки на ед. прод., руб | Маржинальная прибыль, тыс. руб | Постоянные издержки, тыс. руб | Прибыль от реализации, тыс. руб | |
| Услуги по распиловке | |||||||||
| 4 кв. 1999 г. | 22 789 | 597 | 13 601 695 | 16 063 041 | 9 959 085 | 430 | 3 642 610 | 6 103 956 | -2 461 346 |
| 1 кв. 2000 г. | 28 608 | 735 | 21 033 520 | 20 622 656 | 11 136 234 | 389 | 9 897 286 | 9 486 422 | 410 864 |
| 2 кв. 2000 г. | 35 158 | 725 | 25 052 470 | 21 432 326 | 11 573 456 | 329 | 13 479 014 | 9 858 870 | 3 620 144 |
| 3 кв. 2000 г. | 16 103 | 634 | 10 211 720 | 10 547 465 | 5 695 631 | 335 | 4 516 089 | 4 851 834 | -335 745 |
| 4 кв. 2000 г. | 25 495 | 636 | 16 217 275 | 15 932 500 | 8 603 550 | 338 | 7 613 725 | 7 328 950 | 284 775 |
| Всего 2000 г. | 105 364 | 646 | 68 034 526 | 76 278 432 | 41 190 353 | 391 | 26 844 173 | 35 088 079 | -8 243 906 |
| Всего 2001 г. | 81 059 | 615 | 49 814 059 | 55 004 662 | 25 852 191 | 319 | 23 961 868 | 29 152 471 | -5 190 603 |
| Щепа технологическая | |||||||||
| 4 кв. 1999 г. | 13 590 | 262 | 3 554 315 | 2 617 986 | 1 596 971 | 122 | 1 957 344 | 1 021 015 | 936 329 |
| 1 кв. 2000 г. | 15 355 | 309 | 4 740 618 | 3 356 477 | 1 812 498 | 118 | 2 928 120 | 1 543 979 | 1 384 141 |
| 2 кв. 2000 г. | 18 158 | 310 | 5 626 813 | 4 022 239 | 2 172 009 | 120 | 3 454 804 | 1 850 230 | 1 604 574 |
| 3 кв. 2000 г. | 9 258 | 325 | 3 011 940 | 2 002 505 | 1 081 353 | 117 | 1 930 587 | 921 152 | 1 009 435 |
| 4 кв. 2000 г. | 14 490 | 324 | 4 701 650 | 3 124 044 | 1 686 984 | 116 | 3 014 666 | 1 437 060 | 1 577 606 |
| Всего 2000 г. | 57 261 | 316 | 18 081 021 | 13 379 370 | 7 224 860 | 137 | 10 856 161 | 6 154 510 | 4 701 651 |
| Всего 2001 г. | 55 008 | 322 | 17 731 565 | 13 929 459 | 6 128 962 | 138 | 11 602 603 | 7 800 497 | 3 802 106 |
Приложение 5
6-факторный анализ прибыли от реализации ОАО “ЛПК СЛДК”
(тыс. руб)
| 2000 г. | 2001 г. | |
| Объем реализации, куб. м. | 239 388 | 203 984 |
| Индекс цен | 1,32 | 1,47 |
| Операционная себестоимость | 74 675 000 | 85 703 128 |
| Отчетная в базовых ценах | 56 743 921 | 58 301 448 |
| Коммерческие и управленческие расходы | 51 171 958 | 54 528 670 |
| Отчетная в базовых ценах | 38 884 467 | 37 094 333 |
| Полная себестоимость | 125 846 958 | 140 231 798 |
| Отчетная в базовых ценах | 95 628 388 | 95 395 781 |
| Выручка от реализации | 127 134 490 | 138 453 294 |
| Отчетная в базовых ценах | 96 606 755 | 94 185 914 |
| Прибыль | 1 287 532 | -1 778 504 |
| Отчетная в базовых ценах | 978 368 | - 1 209 867 |
| Влияние изменения объема реализации | 5 967 814 | 311 544 |
| Влияние изменения структуры ассортимента продукции | 16 353 784 | -642 307 |
| Влияние изменения структуры затрат | 11 364 338 | - 2 163 718 |
| Влияние изменения величины затрат, приходящихся на 1 рубль продукции | 17 931 079 | 27 401 680 |
| Влияние изменения величины коммерческих и управленческих расходов | 12 287 491 | 17 434 337 |
| Влияние изменения цен на продукцию | 30 527 735 | 44 267 380 |
|
Общее изменение операционной прибыли |
4 602 532 | -3 066 036 |
Приложение 6
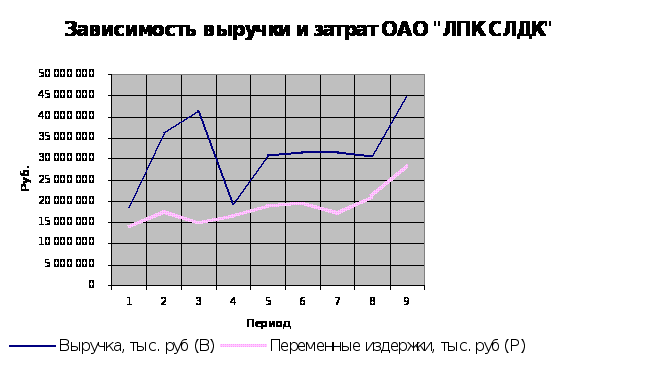
Приложение 7
Структура управления ОАО “ЛПК СЛДК”