Управление формированием прибыли от продаж (на примере ОАО "ЛПК СЛДК")
Общее изменение прибыли
Таким образом, четырехфакторный анализ прибыли показал, что в 2000 году прибыль возросла на 20 млн. рублей. Значительное влияние на рост прибыли оказало снижение себестоимости (на 28 977 599 рублей). Остальные факторы компенсировали друг друга: увеличение прибыли за счет цен и объема реализации было сокращено отрицательным влиянием ассортимента продукции (-16 763 590 рублей). В 2001 году на рост прибыли (+26 216 172 рубля) также оказало влияние снижение себестоимости (на 21 202 521 рубль). На 9,7 млн. рублей прибыль увеличилась за счет изменения цен и на почти 5 млн. сократилась ввиду изменений в ассортименте продукции.
Эти же результаты можно получить и способом цепной подстановки, последовательно заменяя плановую величину каждого факторного показателя фактической.
Шестифакторный анализ операционной прибыли производится в основном по отчету о прибылях и убытках (форма № 2).
Шестифакторный анализ прибыли отличается от четырехфакторного тем, что в первом не используются плановые показатели, а так называемые “относительные” - когда используется цена и себестоимость единицы продукции базового периода, а объем реализации – отчетного.
Таблица приложения 5 свидетельствует о росте прибыли в 2000 году (на 4 602 532 рубля) и получении предприятием убытка в 2001 году (в целом произошло сокращение на 3 млн. рублей). В обоих случаях прибыль возросла за счет фактор инфляции, но в 2001 году увеличение как себестоимости на единицу продукции, так и управленческих и коммерческих расходов сократило прибыль более чем на 40 млн. рублей.
Помимо различных подходов к расчету влияния на прибыль от реализации динамики цен, затрат, объема реализации и ассортимента, существует варианты анализа с выделением иного перечня факторов, формирующих финансовый результат от реализации продукции. Так, дополнительно может рассматриваться влияние цен на сырье, материалы, топливо, тарифы на энергию и перевозки, изменение структуры затрат, нарушение хозяйственной дисциплины. Эти элементы, формирующие издержки производства, определяют величину прибыли опосредованно, через изменение уровня затрат на производство конкретных видов продукции, и их колебания целесообразно изучать в разрезе влияния на индивидуальную себестоимость калькуляционных единиц.
Таким образом, на прибыль от продаж ОАО “ЛПК СЛДК” отрицательное влияние оказало увеличение себестоимости и изменение структуры продукции. В то же время фактор инфляции и незначительный рост объема продаж увеличили прибыль от реализации продукции СЛДК.
3. Совершенствование управления формированием прибыли от продаж
Таким образом, при анализе прибыли от реализации продукции ОАО “ЛПК СЛДК” и исследовании предприятия были выявлены следующие проблемы, касающиеся многих российских предприятий и отрицательно влияющие на управление формированием прибыли от продаж:
отсутствие специалиста, ответственного за планирование и анализ финансовых результатов;
отсутствие стратегического планирования на предприятии;
некачественное сырье и зависимость от поставщика (основным поставщиком сырья является предприятие “Удора-лес”);
несовершенная и постоянно изменяющаяся организационная структура предприятия.
К этим проблемам можно присоединить небольшой ассортимент продукции и убыточность, как показал анализ, основного вида продукции – экспортных пиломатериалов.
Поэтому необходимо правильно управлять формированием прибыли от продаж.
Управление формированием прибылью от реализации продукции можно разделить на четыре основные группы:
- управление ценами;
- управление объемом продаж;
- управление затратами;
управление ассортиментом продукции.
1. Хотя цены, как показал факторный анализ, оказывают значительное влияние на прибыль от продаж, их управление затруднительно в условиях рыночных отношений, т. к. цены формирует рынок.
2. Положительное, хотя и не настолько значительное влияние на операционную прибыль в исследуемый период оказало изменение объема продаж. Это влияние могло быть более существенным при своевременной оплате покупателями продукции предприятия. Систематизация дебиторской задолженности и привлечение специалиста данной области, ответственного за проведение актов сверки с дебиторами и в целом за управление дебиторской задолженностью, значительно облегчило бы ситуацию с дебиторами.
Управление объемом продаж зависит от количества контрактов, заключаемых предприятием, т.е. от наличия рынков сбыта и разнообразия продукции, чем должен заниматься отдел маркетинга. По самым общим оценкам, затраты на отдел маркетинга могут покрыться в течение года. Тем более, что отдел маркетинга занимается не только покупателями, но и исследованием сырьевых рынков.
3. В большинстве своем, российские предприятия без применения системы бюджетирования планируют прибыль на основе плановых затрат. Это происходит потому, что изменение затрат на производство продукции оказывает значительное влияние на изменение прибыли от продаж, о чем свидетельствует произведенный факторный анализ прибыли от реализации продукции СЛДК.
Экономический механизм управления стоимостью продукции необходим предприятию, т.к. он формирует его внутреннюю рыночную среду, обеспечивающую быструю реакцию на постоянно изменяющуюся ценовую ситуацию внешнего рынка.
Быстро реагировать на конкурентно-ценовую ситуацию и требования внешнего рынка можно, если управление стоимостью продукции строить как управление величиной полных затрат предприятия и его подразделений.
Для управления затратами необходимо точное определение их состава и назначения, четкое их разнесение по объектам управления, отслеживание движения, расходования и регулирование. Здесь может оказать помощь такой
инструмент как эффект операционного рычага.
Процесс управления затратами начинается с формирования на определенный календарный период нормативной базы постоянных, переменных, смешанных затрат, используемой во всех сферах финансово-хозяйственной деятельности предприятия.(11, С.65)
Управление постоянными затратами заключается в отслеживании процесса их покрытия. В случае изменения хозяйственной ситуации нормативы корректируются аппаратом управления предприятия по согласованию с собственником. Об эффективности использования подразделением постоянных затрат судят по величине покрытия всех затрат, по произведенным платежам и отчислениям, в том числе в фонд прибыли предприятия.
Эффективность использования переменных затрат зависит от квалификации руководителя и аппарата управления подразделения. Нормативная база переменных затрат формируется на основании расчетов по действующим или вновь вводимым нормам и нормативам, трансфертным ценам, тарифам, расценкам, ставкам с использованием различных методов калькуляции затрат (по заказам, процессам, себестоимости и т.д.). При установлении нормативов можно ориентироваться на определенный уровень затрат, сложившийся ранее на предприятии. Для их точной оценки, разнесения по объектам управления и последующего анализа могут использоваться общепринятые методы оценки и учета.
Постоянно-переменные затраты можно регулировать различными способами. Так, управление прямыми постоянно-переменными затратами прошлого периода нужно сводить к их погашению за счет собственных источников. Косвенные постоянно-переменные затраты можно регулировать традиционными общепринятыми методами. Затраты будущих периодов имеют существенное значение для принятия стратегических управленческих решений. Поэтому они вначале должны быть оценены (например, инвестиционные проекты – по периоду окупаемости, величине отношения “затраты – поступления” и т.д.), а затем регулироваться традиционными методами.
При нормировании затрат необходимо иметь ввиду учетную политику, формируемую администрацией. Он открывает большой простор для выбора методологических приемов, способных радикально менять всю картину затрат, а следовательно, и финансовых результатов.
Использование метода ускоренной амортизации по активной части основных средств приводит к увеличению себестоимости продукции и уменьшению суммы прибыли.
На исследуемом предприятии амортизация начисляется линейным способом. Если предприятию изменить форму начисления амортизации на ускоренный метод, то, безусловно, возрастет себестоимость продукции, но также сократится период возобновления основных средств, что необходимо предприятию. Поскольку, хотя основные средства и увеличиваются, на комбинате большое количество устаревшего оборудования, замена которого в будущем может привести к увеличению объема продаж либо к снижению себестоимости, что в свою очередь увеличивает прибыль.
Применение различных методов оценки нематериальных активов и способов начисления амортизации по ним.
Выбор метода оценки потребленных производственных запасов.
Изменение порядка списания затрат по ремонту основных средств на себестоимость продукции (по фактическим затратам или равномерными частями за счет созданного ремонтного фонда). Этот момент важен для комбината, поскольку на предприятии значительное количество устаревшего оборудования, требующего ремонт.
Изменение сроков погашения расходов будущих периодов, сокращение которых ведет к росту себестоимости продукции отчетного периода.
Неотъемлемым элементом механизма управления стоимостью
продукции предприятия является расчетный центр, в котором для каждого подразделения открыт субсчет. Все взаиморасчеты между подразделениями и предприятием, платежи, отчисления, в том числе погашение различных кредиторско-дебиторских обязательств, производятся только через соответствующие субсчета расчетного центра.
Реализуя экономический механизм управления стоимостью продукции, предприятие формирует собственный внутренний рынок, базирующийся на регулируемых затратах, ставках стимулирования и т.д. Такой механизм, даже в условиях несовершенной рыночной конкуренции и монополии цен, отсутствия режима благоприятствования со стороны государства и региона, создаст предприятию ряд преимуществ.
# способность быстро и адекватно реагировать на складывающуюся на внешнем рынке ценовую ситуацию и постоянно возникающий спрос.
# возможность соизмерять затраты и конечный финансовый результат подразделения, эффективнее использовать имущественный комплекс.
# использование внутренних кредитно-дотационных возможностей в управлении доходами и прибылью, возможность перераспределения средств на выпуск продукции с улучшенными свойствами или новых видов продукции.
# достижение высокой конкурентоспособности продукции, упрочение позиции на рынках сбыта и завоевание новых ниш.
Рассмотренный механизм управления стоимостью продукции может быть использован предприятиями различных отраслей народного хозяйства, в том числе и на анализируемом предприятии. Следует отметить, что на комбинате производится планирование затрат. Но последующего анализа выполнения или невыполнения плана не происходит. Это можно отнести к тому, что на предприятии совершенно отсутствует система планирования, и нет такого необходимого отдела как отдел маркетинга (прил. 7), существование которого неотъемлемо на любом крупном западном предприятии. Также предлагается отнести к деятельности маркетинга и ответственность за поиск новых поставщиков сырья, поскольку, как упоминалось выше, поставляемое сырье недоброкачественное, и лучше за чуть более высокую плату получать нужные и качественные материалы.
При определении резервов роста прибыли в результате снижения производственной себестоимости и внепроизводственных расходов, увеличения объема реализации возникает ряд вопросов. Дело в том, что здесь возможен двойной подсчет резервов. Так, предприятие может уменьшить себестоимость и повысить объем реализации за счет эффективного использования основных фондов, трудовых ресурсов, материальных затрат. Однако в настоящее время на многих предприятиях, в том числе и исследуемого, методические рекомендации по расчету резервов роста прибыли отсутствуют. На СЛДК возникает сложность эффективно использовать основные фонды, поскольку срок полезного использования многих из них давно истек. Предприятию необходимо изыскивать средства для обновления производственных фондов.
При определении резервов снижения себестоимости товарной продукции возможен двойной подсчет. Здесь он вызывается тем, что резервы экономии затрат выявляются на основе их группировки по двум признакам – экономическим элементам и калькуляционным статьям затрат. По нашему мнению, при расчете резервов роста прибыли вследствие снижения себестоимости, необходимо более детально ее анализировать по калькуляционным статьям затрат, выявлять перерасходы по ним. Причем при определении резервов следует использовать только этот источник информации, чтобы не допускать двойного подсчета. Проанализировав калькуляцию себестоимости продукции и определив резервы ее снижения, можно рассчитать сумму дополнительной прибыли, полученной благодаря вышеназванному фактору.
В современном рыночном хозяйстве большое внимание уделяется новым
методам управления затратами, таким как управленческий учет. С его помощью осуществляется контроль за издержками предприятия. Особенно эффективен учет по центрам ответственности. Эта форма управления затратами позволяет рационализировать структуру расходов, оперативно реагировать на отклонения от нормальной запланированной величины издержек и передать часть функций по принятию решений на уровень линейных управляющих. Они несут ответственность за утвержденную величину расходов и должны обеспечить выполнение запланированных показателей.
Учет по центрам ответственности базируется на принципе бюджетирования. Всесторонний (полный) бюджет – это сочетание финансового и производственного планов, выраженных в числовых значениях. В хорошо организованной системе управления бюджеты используются для планирования, оценки исполнения, координации и установления коммуникаций.
Бюджет – количественное выражение плана, инструмент координации и контроля его выполнения. Бюджеты могут быть составлены как для предприятия в целом, так и для его подразделений. Основной бюджет охватывает производство, реализацию, распределение и финансирование. Здесь в количественном выражении рассматриваются будущая прибыль, денежный поток и поддерживающие планы. Составление бюджетов побуждает планировать, вырабатывать контрольные критерии и улучшать координацию. Бюджетный цикл обычно включает следующие этапы:1)планирование деятельности организации в целом и по его подразделениям; 2) разработка проекта бюджета; 3) просчет вариантов плана, внесение корректив; 4) окончательное планирование, проектирование обратной связи и учет меняющихся условий. Генеральный бюджет обеспечивает как производственное, так и финансовое управление. Как правило, провалы в бизнесе происходят из-за слабой разработки одного из
них.
На рис. 3.1 показана схема составления основного бюджета. Здесь указаны лишь основные взаимосвязи между поддерживающими бюджетами,
поскольку показ всех взаимосвязей значительно загромоздил бы схему.
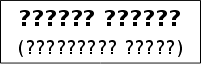





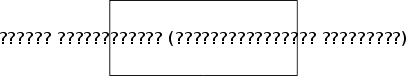
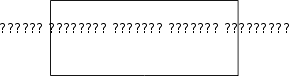




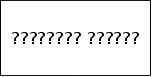
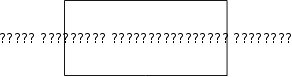
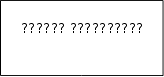

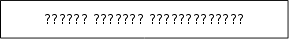


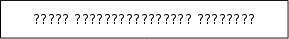


Рис. 3.1 Основной бюджет
Методическое обеспечение бюджетного процесса осуществляет набор инструкций, отражающих политику, организационную структуру, разделение ответственности и власть. Они служат в качестве свода правил и рекомендаций для составления бюджетных программ. В инструкциях говорится о том, что нужно делать, когда, как и в какой форме. Усилия и время, затраченные на создание методического обеспечения, окупаются в дальнейшем.
4. К числу факторов роста прибыли следует отнести обновление ассортимента и номенклатуры выпускаемой продукции. Этот фактор тем более важен, что в течение исследуемых периодов он имел значительное влияние на снижение прибыли после себестоимости.
Прибыль в рыночной экономике – движущая сила обновления как производственных фондов, так и выпускаемой продукции. Характерно проявление этой силы в концепции “жизненного цикла” продукции. Общеизвестно, что любая продукция проходит стадии жизненного цикла от ее проектирования, освоения, запуска в производство, серийного выпуска, в результате которого происходит насыщение рынка этим продуктом. По истечении времени продукция морально устаревает, либо не выдерживает конкурентной борьбы и под давлением снижающейся рентабельности выпуск ее сокращается или прекращается.







 0
1 2 3 4 5 7 6 8 9
 t
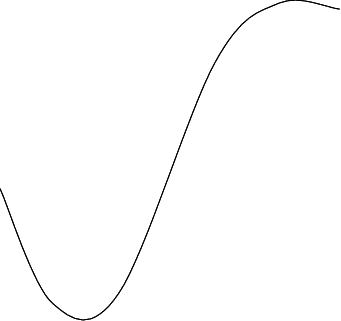
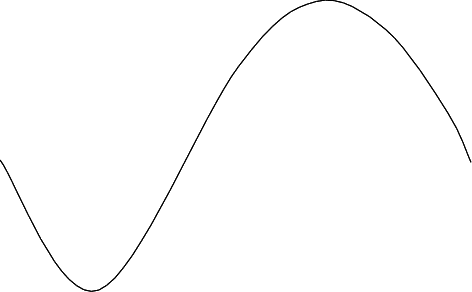
Рис. 3.2. График зависимости уровня прибыли от жизненного цикла продукции
Для сохранения уровня прибыли на предприятии важно определить момент начала проектирования и запуска в производство новой продукции. Дело в том, что этап проектирования и освоения продукции занимает определенное время, в течение которого предприятие несет убытки (0;t1). Затем с момента запуска продукции в производство (t1) убытки начинают снижаться, и через некоторое время достигается точка безубыточности (t2). При увеличении объема продаж растет и прибыль в результате снижения доли постоянных расходов (t2t4). При достижении равновесия спроса и предложения размер прибыли стабилизируется и некоторое время остается на неизменном уровне (t2t7). Такое положение может сохраняться довольно длительное время при отсутствии угрозы со стороны конкурентов и при стабильном спросе на продукцию. При наличии конкурентов поддержание уровня продаж достигается путем снижения рентабельности, т.е. понижения цены за счет доли прибыли. Эффективность начинает снижаться (t7;t9).
При усилении конкурентной борьбы предприятие не в состоянии далее поддерживать уровень продаж вследствие снижения цены, поскольку работа становится неэффективной, убыточной. Для поддержания эффективности предприятию нужно снижать издержки пропорционально снижению цены или же переходить к выпуску другой продукции, спрос на которую еще не исчерпан. Учитывая этот фактор, предприятия должны приступать к освоению нового вида продукции на этапе роста прибыли (t3) с тем, чтобы к моменту начала снижения рентабельности старой продукции выпуск новой продукции достиг точки безубыточности (t6). Такая стратегия позволит постоянно сохранять достигнутый уровень рентабельности и даже, при благоприятной конъюнктуре, его повысить (t7,t8).
Повышение качества продукции, дизайна, технические усовершенствования и другие приемы поддержания спроса на продукцию требуют дополнительных затрат и потому также должны применяться задолго до того, как уровень рентабельности начнет снижаться или по крайней мере сразу же, как только такая тенденция наметится. Более того, на гребне спроса улучшение предлагаемого товара может повлечь за собой и повышение цены на нее и соответственно прибыли.
Нуждается в совершенствовании и действующий порядок применения
форм годовой отчетности. В. П. Кодацкий считает целесообразным возвратиться к составлению ранее существовавшей формы №12 “Реализация продукции”.(22, С. 17) Надо также ввести формы годовой бухгалтерской отчетности, где было бы показано использование фондов потребления и накопления, финансового резерва. Это окажет положительное влияние на процесс проведения аналитической работы, позволит выявит факторы формирования конечных результатов деятельности и резервы их роста, усилит контроль за правильностью использования прибыли. Следовало бы отдельно учитывать прибыль, полученную за счет роста объема реализации, изменения ассортимента и цен, снижения затрат.
По результатам анализа прибыли предприятий необходимо разрабатывать мероприятия текущего и перспективного характера по улучшению использования финансовых ресурсов, укреплению режима экономии в расходовании средств, усилению роли механизма формирования и распределения прибыли как экономического рычага интенсификации производства. Очевидно, заинтересованности предприятий в увеличении прибыли и улучшении ее использования могло бы послужить создание отдельного структурного подразделения, в функции которого входило бы планирование прибыли и анализ по источникам образования, а также разработка направлений использования.
Осуществление глубоких преобразований в экономике вызывает необходимость максимальной мобилизации внутренних резервов, выявления возможностей увеличения объема товарной продукции, снижения себестоимости, роста прибыли. И здесь важен правильный расчет резервов роста прибыли. В экономической литературе очень мало внимания уделяется этому вопросу.
На предприятиях и