Совершенствование управления дебиторской задолженностью предприятия (на примере ТОО "МЕРЕЙ")
На счете 1210 «Краткосрочная дебиторская задолженность покупателей и заказчиков» учитывают расчеты по принятым к оплате расчетным документам за отгруженную продукцию, выполненные работы и оказанные услуги. Счета к получению включают в себя претензии на денежные средства, товары, услуги и прочие не денежные активы других субъектов.
Характеризуя счет 1210 в целом, можно отметить, что они появляются в результате реализации, представляя собой краткосрочные ликвидные активы. Немаловажно при этом отражение хозяйствующим субъектом правил и основных принципов в обеспечении поставленных ими задач, которые нужно констатировать в учебной политике.
При этом дебиторская задолженность может возникать по реализованным нематериальным активам, основным средствам, ценным бумагам, товарно-материальным запасам и т.д.
Исходным пунктом заполнения учетных регистров является определение набора проводок, отражающих содержание хозяйственных операций. Основные бухгалтерские записи, отражающие основные типовые операции по учету задолженности покупателей и заказчиков показаны в таблице 1.1.
Таблица 1.1 Корреспонденции проводок по учету краткосрочная дебиторской задолженности покупателей и заказчиков
| № п/п | Содержание операции | Корреспонденция счетов | |
| Дебет | Кредит | ||
| 1 |
Реализация продукции и оказание услуг покупателям и заказчикам, дочерним, ассоциированным и совместным организациям, филиалам и структурным подразделениям: - на договорную стоимость - на сумму НДС |
1210 1220 1230 1240 1210 1220 1230 1240 |
6010 3130 |
| 2 | Увеличение краткосрочной дебиторской задолженности покупателей и заказчиков, дочерних, ассоциированных и совместных организаций, филиалов и структурных подразделений в иностранной валюте в результате изменения рыночного курса обмена валют |
1210 1220 1230 1240 |
6250 |
| 3 | Оплата за дочерние, ассоциированные и совместные организации, филиалы и структурные подразделения |
1220 1230 1240 |
1010 1030 1050 1060 |
| 4 | Отражение текущей части долгосрочной дебиторской задолженности покупателей и заказчиков, дочерних, ассоциированных и совместных организаций, филиалов и структурных подразделений |
1210 1220 1230 1240 |
2110 2120 2130 2140 |
| 5 | Поступление платежей от покупателей и заказчиков за реализованную продукцию и оказанные услуги, а также за реализованные нематериальные активы, основные средства, инвестиции в недвижимость, финансовые инвестиции и другие активы |
1010 1030 |
1210 |
Таким образом, по дебету счетов подраздела 1210 «Краткосрочная дебиторская задолженность покупателей и заказчиков» отражается увеличение задолженности, то есть оплата еще не поступила, а по кредиту увеличивается доход предприятия. Счета данного подраздела предназначены для обобщения информации обо всех видах задолженности покупателей и заказчиков.
 Для
учета расчетов
с покупателями
и заказчиками
предназначена
специальная
ведомость,
показанная
в таблице 1.2, где
накапливаются
и группируются
счета-фактуры
по реализованным
внеоборотным
активам, финансовым
инвестициям
и товарно-материальным
запасам.
Таблица 1.2 Ведомость по счету 1210 «Краткосрочная дебиторская задолженность покупателей и заказчиков» тенге
| Наименование покупателя | Сальдо на начало | Обороты за период | Сальдо на конец | |||
| Д-т | К-т | Д-т | К-т | Д-т | К-т | |
|
ТОО «Шыгыс-Нан» ТОО «Энергис» ТОО «Богатырь Аксес Комир» ТОО ТОО «Пеликан» ТОО «УК Эксперимент» АО «Востокмашзавод» ТОО «Гелиос» ВК «Казагрополис» ТОО «ВПЭМ» ТОО «Альянс» ТОО «Бергштайн» ТОО«Сигма» Итого: |
489512 5078634 126664 11858798 4060 66921 8978 91938 17725505 |
2894545 19227275 802568 31658627 31590 354973 2080640 255274 57361318 |
2673853 16163114 886000 38118467 23020 363951 2080640 91938 125417 60574167 |
489512 220692 8142795 43232 5398958 12630 66921 129857 14512656 |
||
Записи на основании счетов-фактур или заменяющих их документов в ведомости производятся по наименованиям (группам) активов.
В ведомости показывается:
сальдо на начало периода, то есть задолженность покупателей на определенную дату;
обороты по дебету, то есть увеличение задолженности покупателей и заказчиков;
-обороты по кредиту, то есть платежи покупателей и конечное сальдо.
Рассматривая оборотно-сальдовую ведомость АО «КДК» за квартал, можно увидеть, что задолженность покупателей на начало периода составила 17.725.505 тенге, также, видно, что эти платежи были погашены, но образовались другие, и в конце отчетного периода образовалось сальдо в сумме 14.512.656 тенге, то есть за покупателями снова образовалась задолженность. Данный анализ показывает, что сумма задолженности уменьшилась только на три миллиона тенге или на 18%.
За просрочку заключения договора или необоснованное уклонение от его заключения виновная сторона уплачивает другой стороне штраф.
Таким образом, предприятию необходимо очень четко следить за выполнением условий договора, вовремя поставлять изготовляемую продукцию и требовать своевременной оплаты долга.
Рассмотренные выше схемы корреспонденции действуют при выполнении расчетов, как наличным, так и безналичным путем, т.е. платежными поручениями, аккредитивами, чеками.
В отдельных случаях поставщик за отгруженную покупателю продукцию может получить вексель. Вексель - это ценная бумага, долговое обязательство уплатить кому-либо определенную сумму денег.
Перейдем к рассмотрению подраздела 1290 «Резервы по сомнительным требованиям». Сомнительным требованием признается дебиторская задолженность, которая не погашена в установленный срок и не обеспечена соответственными гарантиями. Согласно ст. 178 части 1 Гражданского кодекса Республики Казахстан общий срок исковой давности устанавливается в три года. По истечении трёх лет числящаяся в бухгалтерском учёте долгосрочная дебиторская задолженность может быть отнесена на расходы, и в течение двух лет учитываться на забалансовых счетах.
Информация о состоянии и движении резервов по сомнительным требованиям обобщается на счете 1290 «Резервы по сомнительным требованиям». Резервы создаются на основе результатов проведенной в конце отчетного года инвентаризации дебиторской задолженности по поставщикам и покупателям. В Плане счетов - это единственный резерв, который формируется не из чистой, а валовой прибыли и уменьшает базу для налогообложения. Наличие сомнительного долга представляет собой потерю выручки от продажи или убыток, что требует соответствующего снижения величины дебиторской задолженности по счетам (баланс) и уменьшения прибыли (отчет о финансово-хозяйственной деятельности). Существует два способа учета сомнительной задолженности.
Первый - метод прямого списания, при котором расходы (убытки) признаются непосредственно после истечении сроков исковой давности, то есть когда задолженность признается безнадежной. Этот метод имеет ряд недостатков: сложно точно определить момент времени, когда задолженность можно считать безнадежной; его применение часто ведет к нарушению принципа соответствия доходов и расходов данного периода. Дебиторская задолженность по счетам и в балансе не может быть оценена по чистой стоимости реализации. Поэтому данный метод может использоваться лишь в случаях, когда величина списываемой сомнительной задолженности не существенна.
Второй — метод начисления резерва. В этом случае производится оценка возможной величины сомнительных долгов либо на общей величине продаж (как правило, чистых продаж, без возвратов продукции и скидок), либо на основе общей величины дебиторской задолженности, и на эту сумму начисляется резерв.
В настоящее время большинство крупных предприятий создают резервы на сумму дебиторской задолженности, которая предположительно станет безнадежной. Резерв на покрытие будущих безнадежных долгов создается с помощью корректировочной проводки, эта проводка выполняет две функции: она позволяет уменьшить величину дебиторской задолженности до суммы, которую ожидается получить от ее погашения в будущем, а также отразить в текущем периоде ожидаемые расходы, возникающие в результате уменьшения дебиторской задолженности. Как я уже отмечала выше, оценка возможностей величины безнадежных долгов может быть сделана исходя из общей величины продаж (как % от общей величины продаж), либо общего количества счетов к получению.
В первом случае, исходя из опыта прошлых, рассчитывают долю (процент) безнадежных долгов в общем, объеме продаж (или в объеме продаж определенным покупателям) и применяют к величине продаж текущего года (определенным покупателям), получая, таким образом, величину резерва на покрытие безнадежных долгов и соответственно списываемых расходов текущего года. Определим сумму резерва по сомнительным требованиям для следующих показателей финансово-хозяйственной деятельности предприятия.
Предполагаемый объем реализации за 2009 год составляет 185000 тенге. Для анализа процента безнадежных долгов выберем данные за последних три года, предшествующих отчетному периоду и рассмотрим на основе данных таблицы 1.3.
Таблица 1.3 Определение процента безнадежных долгов в общем, объеме реализации тенге
| Периоды | Объем реализации | Сумма безнадежных долгов | Процент |
| 2007г | 117000,0 | - | - |
| 2008г | 212537,3 | 165,1 | 0,08 |
| 2009г | 220928,7 | 598,6 | 0,27 |
| Итого | 550466,0 | 763,7 | 0,35 |
В конце отчетного периода делается запись
Д-т 7210К-т 1290222,0 тысяч тенге
Во втором случае, на базе прошлых лет рассчитывается процент безнадежных долгов в общем, объеме дебиторской задолженности по счетам, который применяется к величине дебиторской задолженности по счетам текущего года. Такой процент может быть исчислен либо на базе всей суммы дебиторской задолженности по счетам и безнадежных долгов, либо на основании ранжированной дебиторской задолженности по счетам, сгруппированной в зависимости от срока оплаты, и соответствующей величины безнадежных долгов по этим группам.
Метод определения предположительных расходов по безнадежной задолженности на основании суммы реализации применяется широко. Он прост и представляет собой лучший способ отразить расходы по безнадежной задолженности в том же периоде, в котором имела место соответствующая реализация.
Отправной точкой при определении срока давности является срок оплаты счета. Количество и продолжительность используемых промежутков времени могут меняться в зависимости от представленных клиентам условий кредитов. Таким образом сумма сомнительных требований составит 750,0 тыс.тенге.
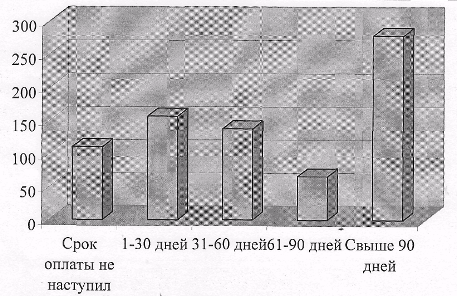
Рисунок 1.1 Гистограмма ранжирования резерва на сомнительные долги в зависимости от сроков погашения
На рисунке 1.1 показан анализ резерва на сомнительные долги, который служит основой для расчета резерва методом учета счетов по срокам оплаты. На основании прошлого опыта хозяйственной деятельности и текущего состояния дебиторской задолженности руководством ТОО «МЕРЕЙ» определено, что для расчета резерва в отношении сальдо дебиторской задолженности на конец отчетного периода должны применяться следующие коэффициенты.
Определение величины резерва по сомнительным требованиям, методом учета счетов по срокам оплаты, представлен в таблице 1.4
Таблица 1.4 Определение величины резерва по сомнительным требованиям.
| Периоды (в днях) | Сумма | % долгов, считающихся сомнительными | Резерв по сомнительным долгам |
| 1 | 2 | 3 | 4 |
| Срок оплаты не наступил | 11035,9 | 1 | 110,4 |
| 1-30 дней | 7860,9 | 2 | 157,2 |
| 31-60 дней | 1380,0 | 10 | 138,0 |
| 61-90 дней | 220,7 | 30 | 66,2 |
| Свыше 90 дней | 556,4 | 50 | 278,2 |
| Итого: | 21054,1 | 750,0 |
Рассмотрим бухгалтерские корреспонденции по учету счета 1290 «Резервы по сомнительным требованиям» (Таблица 1.5)
Таблица 1.5 Корреспонденции проводок по учету резервов по сомнительным требованиям
| Содержание операции | Д-т | К-т |
| Создание резерва по сомнительным требованиям | 7440 | 1290 |
| Корректировка размера сформированного резерва по сомнительным требованиям в результате его уменьшения (в том отчетном периоде, когда был сформирован резерв по сомнительным требованиям) | 1290 | 7440 |
 Для
аналитического
учета расчетов
по счету 1290 «Резервы
по сомнительным
требованиям»
предназначен
журнал-ордер
№10. Если субъект
владеет прямо
или косвенно
более 50% голосующих
акций другого
субъекта, инвестор
устанавливает
контроль над
этим субъектом
и признается
основным
хозяйственным
товариществом,
а инвестируемый
субъект -дочерним
хозяйствующим
товариществом.
Основное товарищество
и все его дочерние
организации
образуют группу.
Аналитический
учет ведется
по каждому
дочернему
товариществу.
В состав счетов следующего рассматриваемого нами подраздела
1200 «Краткосрочная дебиторская задолженность» включаются:
1220 «Краткосрочная дебиторская задолженность дочерних организаций»
На счетах данного подраздела обобщается дебиторская задолженность дочерних и совместно контролируемых юридических лиц.
Дочерняя хозяйственная организация не отвечает по долгам своей основной хозяйственной организации.
Зависимые организации, в отличие от дочерних, являются своего рода филиалами, и не имеют собственного уставного фонда. Их балансы предназначены исключительно для внутреннего использования.
Вместе с тем зависимые организации обязаны самостоятельно вести бухгалтерский учет своей финансово-хозяйственной деятельности с формированием необходимых регистров учета, включая Главную книгу и баланс. В головном предприятии балансы зависимых товариществ суммируются с остальными, и составляется общая консолидированная отчетность.
Методика составления консолидированной отчетности предоставлена в НСФО № 2 раздел 9 «Консолидированная финансовая отчетность».
Характеризуя счет 1220 «Краткосрочная дебиторская задолженность дочерних организаций», отметим, что в НСФО № 2 разделе 10 «Отражение в финансовой отчетности доли участия по совместной деятельности» приводится интерпретация понятия «совместно контролируемое юридическое лицо». В частности, подчеркивается, что «участник совместно контролируемого юридического лица в своих отдельных финансовых отчетах и консолидированной финансовой отчетности должен отражать свою долю участия, используя один из двух отчетных форматов для пропорциональной консолидации».
Применительно к учету операций по задолженности дочерних (зависимых товариществ все бухгалтерские записи должны найти отраженные в журнале- . ордере №11 по кредиту счетов подраздела 1200.
Основная корреспонденция счетов по учету дебиторской задолженности дочерних организаций показана в таблице 1.6
Таблица 1.6 - Корреспонденции проводок по учету дебиторской задолженности дочерних (зависимых) организаций
| Содержание операции | Д-т | К-т |
| Увеличение краткосрочной дебиторской задолженности, дочерних, ассоциированных и совместных организаций, филиалов и структурных подразделений в иностранной валюте в результате изменения рыночного курса обмена валют |
1220 1230 1240 |
6250 |
| Оплата за дочерние, ассоциированные и совместные организации, филиалы и структурные подразделения |
1220 1230 1240 |
1010 1030 1050 1060 |
| Отражение текущей части долгосрочной дебиторской задолженности дочерних, ассоциированных и совместных организаций, филиалов и структурных подразделений |
1220 1230 1240 |
2110 2120 2130 2140 |
| Поступление платежей от за реализованную продукцию и оказанные услуги, а также за реализованные нематериальные активы, основные средства, инвестиции в недвижимость, финансовые инвестиции и другие активы |
1010 1030 |
1220 |
Также можно осуществлять деятельность с этим предприятиями по взаимозачету, то есть закрывать нашу задолженность перед ними.
Рассмотрим бухгалтерские записи по 1280 "Прочая краткосрочная дебиторская задолженность", где отражаются операции по прочей дебиторской задолженности сроком до одного года, не указанной в предыдущих группах, например, задолженность по векселям полученным, по осуществлению страховых, выплат страховым организациям, об арендных обязательствах к поступлению; излишне перечисленные суммы в бюджет и внебюджетные организации; суммы претензий, предъявленных к поставщикам, подрядчикам, транспортным организациям и иным юридическим лицам за обнаруженные несоответствия, недостачи товарно-материальных запасов сверх норм естественной убыли, штрафы, пени, неустойки.
Таблица 1.7 Корреспонденции проводок по учету прочей дебиторской задолженности
| Содержание операции | Дебет | Кредит |
| Возникновение дебиторской задолженности по возврату бракованных материалов, товаров. Сумма, ошибочно списанная со счетов в банках |
1280 1280 |
1310,1330 1350 1030,1060 |
| Суммы претензий, предъявленных к поставщикам и подрядчикам, транспортным и иным организациям за обнаруженные несоответствия, недостачи товарно-материальных запасов, сверхнормативные потери | 1280 |
1310, 1330 1350 |
| Возникновение дебиторской задолженности по возмещению убытков от чрезвычайных ситуаций (по договору страхования) | 1280 | 7470 |
| Поступление платежей в счет погашения прочей дебиторской задолженности | 1010, 1020, 1030 | 1280 |
| Возникновение дебиторской задолженности по возврату бракованных материалов, товаров | 1280 |
1310, 1330, 1350 |
В процессе производственно-хозяйственной деятельности предприятия посылают своих работников в служебные командировки, приобретают в магазинах товары, оплачивают почтовые расходы и прочие расходы. Эти расходы не всегда можно оплатить безналичным путем через банки, поэтому для оплаты вышеперечисленных расходов работникам выдают в подотчет наличные деньги.
Деньги выдаются согласно расчету, утвержденному руководителем предприятия.
Авансы выдаются не ранее наступления действительной надобности в расходах и только тем сотрудникам, на которых распоряжением руководителя возложено осуществление расходов из подотчетных сумм, а также лицам, направляемым в командировку.
Деньги на командировочные расходы выдаются в пределах сумм, причитающихся командируемым лицам на оплату проезда к месту командировки и обратно, возмещения расходов суточных и расходов по найму помещения на срок командировки, подтвержденных документально.
Выдача в подотчет из кассы, производится по расходному кассовому ордеру, в котором указывается, на какие цели выдан аванс.
Неизрасходованные суммы авансов подлежат возврату в кассу по приходному кассовому ордеру, или удерживаются из заработной платы.
Для обобщения данных, подтверждающих расход авансовых сумм, заполняется авансовый отчет, предоставляемый в бухгалтерию в установленные сроки (в течение трех дней после возвращения из командировки или расхода подотчетных сумм).
К авансовому отчету прилагается командировочное удостоверение на котором должны быть проставлены 4 печати (две об убытии и две о прибытии), и документы, подтверждающие расходы подотчетных сумм.
За время нахождения в командировке командировочному оплачиваются:
суточные, в размере, установленного для того периода, в котором работник был в командировке;
фактически произведенные расходы на наем жилого помещения, включая оплату расходов за бронь;
фактически произведенные расходы на проезд к месту командировки и обратно, включая оплату расходов за бронь;
суточные, выплачиваемые за время нахождения в командировке за пределами Республики Казахстан, в пределах норм, установленных Правительством Республики Казахстан.
Для всех видов авансовых отчетов существует единый порядок его обработки: сданный в бухгалтерию отчет проверяется, на лицевой стороне указывается сумма, принятая к возмещению, а также сумма перерасхода или остатка для возврата в кассу.
После проверки бухгалтер передает авансовый отчет руководителю, для утверждения, после чего авансовый отчет является основанием для заполнения учетного регистра № 7, который совмещает синтетический и аналитический учет. Форма записи линейная, это значит, что каждой выданной в подотчет сумме в журнале-ордере отводится одна строка.
Если суммы, выданные в подотчет, были потрачены на приобретение товаров или оплату услуг, также заполняется авансовый отчет, к которому прикладываются правильно оформленные первичные документы, подтверждающие произведенные расходы.
Кроме расчетов с подотчетными лицами за суммы, выданные на командировки или хозяйственные нужды, на счете 1250 ведется следующий учет:
-Расчеты с работающими, за товары, проданные в кредит. Они могут осуществляться двумя способами. Первый — на основании поручений-обязательств
своих работников, предприятие удерживает из их заработной платы очередные платежи и перечисляет их торговым организациям. Второй - предприятие полностью возмещает за своего работника торговым организациям суммы за товары, проданные в кредит, а затем равномерно удерживает из их заработной платы очередные платежи.
Расчеты по предоставленным займам.
Расчеты по возмещению материального ущерба. Бухгалтерия обязана осуществлять строгий контроль за сохранностью всех видов ценностей, принадлежащих предприятию, выявлять факты хищения, порчи, недостачи и привлекать виновных к ответственности.
Основные бухгалтерские проводки по учету движения средств на данном счете рассмотрены в таблице 1.8
Таблица 1.8 Основные бухгалтерские проводки по учету движения средств
| Содержание хозяйственной операции | Дебет | Кредит |
| Выдача денег в подотчет на приобретение активов, для оплаты услуг, служебных командировок и т.д. | 1250 |
1010 1030 1060 |
| Предоставление работникам краткосрочных займов | 1250 |
1010 1030 |
| Выделение текущей части долгосрочной дебиторской задолженности работников | 1250 | 2150 |
| Ущерб, признанный виновным лицом или присужденный к взысканию судом (недостача, хищение, порча и др.) | 1250 |
1010 1310 1320 1330 1350 2410 2510 2520 и ДР. |
| Погашение задолженности подотчетными лицами |
1120 1150 1310 1330 1350 |
1250 |
| Возврат неизрасходованных подотчетными лицами сумм; сумм, взысканных с виновных лиц по причиненному ущербу, а также сумм платежей, поступивших от работника-заемщика |
1010 3350 |
1250 |
На счете 1260 "Краткосрочная дебиторская задолженность по аренде", учитываются расходы по осуществлению текущих арендных платежей по операционной и финансовой аренде за текущий период.
В таблице 1.9 представлена основная корреспонденция по учету краткосрочной дебиторской задолженности по аренде
Таблица 1.9 Основная корреспонденция по учету краткосрочной дебиторской задолженности по аренде
| Подлежащая к поступлению арендная плата по операционной аренде | 1260 | 6260 |
| Подлежащая к поступлению штрафы, пени, неустойки по операционной аренде | 1260 | 6280 |
| Выделение текущей части долгосрочной дебиторской задолженности по финансовой аренде актива | 1260 | 2160 |
| Погашение краткосрочной задолженности по аренде |
1010 1030 1020 1050 |
1260 |
2 Аудит дебиторской задолженности
2.1 Определение аудита и основные мероприятия, проводимые в ходе аудита
Ускоренное развитие предпринимательства, возникновение новых организационно-правовых форм организаций коренным образом повлияли на механизм системы экономического контроля. Одним из значимых в настоящее время, а также перспективных и эффективных видов контроля финансово-хозяйственной деятельности экономических субъектов в условиях рынка является независимый контроль -аудит.
Главная цель аудита состоит в определении достоверности и правдивости финансовой отчетности субъекта, проверки, а также контроля за соблюдением клиентом законов и норм хозяйственного права и налогового законодательства.
Слово «аудит» происходит от латинского «aydio», что означает - «он слышит», «слушатель». Это подчеркивает особую доверительность во взаимоотношениях аудитора со своими клиентами и Означает внимательность, доброжелательность, участливость, заинтересованность в делах клиента.
Потребность в услугах аудита возникла в связи с обособлением интересов тех, кто непосредственно занимается управлением предприятия, кто вкладывает средства в его деятельность, а также государства, как потребителя информации о результатах деятельности предприятия. Наличие достоверной информации позволяет повысить эффективность функционирования рынка капитала и дает возможность оценивать и прогнозировать последствия принятия экономических решений.
Собственники-акционеры, пайщики, инвесторы, а также кредиторы не в состоянии самостоятельно убедиться в том, что все операции, многочисленные и очень сложные, законно и правильно отражены в отчетности, так как они обычно не имеют доступа к учетным записям и соответствующего опыта, а потому нуждаются в услугах аудитора.
Независимое подтверждение информации о результатах деятельности предприятия и соблюдении ими законодательства необходимо государству для принятия решений в области экономики и налогообложения.
Методика аудита дебиторской задолженности делится на четыре фазы:
Планирование и конструирование аудиторского подхода.
Тестирование хозяйственных операций. В ходе проведения этой фазы необходимо собрать свидетельства, подтверждающие конкретные мероприятия и процедуры, получить свидетельства, которые подтверждали бы правильность денежных сумм, участвующих в хозяйственных операциях.
В ходе проведения третьей фазы необходимо получить достаточный объем дополнительных свидетельств, для определения того, отражены ли объективно конечные сальдо в балансе и данные в сопутствующей финансовой отчетности.
Последняя фаза - это обобщение всех собранных данных, оценка и составление заключения.
В ходе аудита должны быть получены достаточные и уместные аудиторские доказательства, позволяющие аудиторской организации с приемлемой уверенностью сделать выводы относительно:
- соответствия бухгалтерского учета экономического субъекта документам и требованиям нормативных актов, регулирующих порядок ведения бухгалтерского учета и подготовки бухгалтерской отчетности в Республике Казахстан;
- соответствия бухгалтерской отчетности субъекта тем сведениям, которыми располагает аудиторская организация о деятельности экономического субъекта.
Основными задачами, стоящими перед аудиторами при проверке дебиторской задолженности, являются:
Проверка реальности и юридической обоснованности числящихся на балансе предприятия сумм дебиторской задолженности;
Проверка соблюдения правил расчетной и финансовой дисциплины;
Проверка правильности получения сумм за отгруженные материальные ценности и полноты их списания, наличия оправдательных документов при совершении расчетных операций и правильности их оформления;
Проверка своевременности и правильности оформления и предъявления претензий дебиторам, а также организации контроля за движением этих дел, и проверка порядка, организации взыскания сумм причиненного ущерба и других долгов, вытекающих из расчетных взаимоотношений;
5)Разработка рекомендаций по упорядочению расчетов, снижению дебиторской задолженности.
Проверяя расчеты с дебиторами, аудитор должен выяснить, правильно ли отражена в балансе дебиторская задолженность. При проверке дебиторской задолженности по I разделу аудитору необходимо обратить внимание на своевременное взыскание сумм и на задолженность, по которой истек срок исковой давности.
2.2 Ход проверки и действия аудитора
При проведении аудита дебиторской задолженности аудитору необходимо выяснить, правильно ли отражены по статьям баланса соответствующие остатки дебиторской задолженности. Для этого по данным журнала-ордера №11 и регистров аналитического учета к счетам, предназначенным для отражения расчетов, сличают остатки по каждому виду расчетов на начало проверяемого периода с остатками по соответствующим статьям баланса, а затем проверяют каждый вид расчетов.
Проверку состояния дебиторской задолженности следует начать с анализа материалов инвентаризации расчетов с дебиторами. Инвентаризация расчетов с покупателями, подотчетными лицами, работниками предприятия и другими дебиторами заключается в выявлении по соответствующим документам остатков и тщательной проверке обоснованности сумм, числящихся на счетах. Аудитор и члены инвентаризационной комиссии устанавливают причины и виновников образования дебиторской задолженности, давность ее возникновения; реальность получения (т.е. имеются ли акты сверки расчетов либо письма, в которых дебиторы признают свою задолженность); не пропущены ли сроки исковой давности (3 года); какие меры принимаются для взыскания задолженности. Следует проводить сверки расчетов с организациями, за которыми числится значительная дебиторская задолженность.
При реализации товаров, работ, услуг в кредит, у предприятия всегда найдутся покупатели и заказчики, их не оплатившие. Дебиторская задолженность, не оплаченная в срок, считается неоправданной. При продаже в кредит безнадежная кредиторская задолженность неизбежна. Предприятие предпринимает попытки разработать такую кредитную политику, которая бы не была слишком консервативной или слишком либеральной. Предыдущие выплаты, ; финансовое состояние, а также перспективы получения клиентом доходов являются ключевыми факторами при принятии решений о выдаче кредита (отсрочки платежа).
Сомнительным долгом может быть признана дебиторская задолженность предприятия, которая, во-первых, не погашена в срок, установленный договором или законодательством, во-вторых, не обеспечена соответствующими гарантиями.
Если сомнительная дебиторская задолженность вероятна и может быть оценена, необходимо отразить на счетах предполагаемую сомнительную дебиторскую задолженность. Принцип соответствия требует, чтобы убытки от сомнительной дебиторской задолженности были признаны в том отчетном периоде, когда произошла реализация. Предполагаемая дебиторская задолженность отражается как расход на сомнительные долги.
Предприятия Республики Казахстан могут создавать резервы по сомнительным долгам.
Результаты инвентаризации оформляются актом, где перечисляются наименование проинвентаризированных счетов и указывается сумма дебиторской задолженности, безнадежные долги, дебиторская задолженность по которой истек срок исковой давности.
Анализ имеющихся на проверяемом предприятии материалов инвентаризации расчетов или проведение инвентаризации самим аудитором дает возможность сосредоточить внимание на более тщательной проверке расчетов, по которым установлены расхождения, неясности, неувязки.
Чаще всего в хозяйственной деятельности предприятия встречаются расчеты с покупателями и заказчиками за товары, работы и услуги. При проверке ее необходимо обратить внимание на следующее:
имеются ли договоры на поставку продукции (выполнение работ, услуг) правильность их оформления;
правильно ли получены суммы за отгруженные товарно-материальные ценности;
-правильно ли списана дебиторская задолженность на себестоимость продукции, и дебиторская задолженность с истекшим сроком исковой давности, по которой срок исковой давности истек, списывается по решению руководителя предприятия и относится соответственно на счет резерва по сомнительным долгам.
Аудитор должен проверить обоснованность создания резерва по сомнительным долгам, правильность их использования и списания с баланса дебиторской задолженности с истекшим сроком исковой давности, не завышен ли резерв по сомнительным долгам и восстановлена ли неиспользованная его величина.
Аудитор проверяет правильность отражения сомнительных требований в налоговом и бухгалтерском учете.
В случае, если предприятие не создает резерв и возникает ситуация, когда выявляются безнадежные долги, то сумма задолженности может быть списана сразу на расходы периода и включаться в отчет о результатах финансово-хозяйственной деятельности. Также аудитор должен обратить внимание на то, уведомлен ли налоговый орган об отнесении налогоплательщиком на вычеты сомнительных требований. Уведомление должно быть подписано руководителем, главным бухгалтером и заверено печатью. Также аудитор обязательно проверяет акт сверки с дебиторами по задолженности, проверяет правильность записей по составлению бухгалтерских поводок по счету 1290 "Резервы по сомнительным требованиям".
Особое внимание также следует обратить на правильность отражения операций по оплате векселями, проверяется учет векселей по видам, предприятиям-плательщикам, срокам наступления платежа, обоснованность оформления ссуд векселями; законность списания на внереализованные убытки векселей, задолженность по которой оказалась безнадежной к получению.
В целом же при проведении аудита расчетов с покупателями и заказчиками необходимо установить:
заключены ли договоры поставок продукции;
реальность задолженности покупателей, что должно быть подтверждено актами инвентаризации (сверки) расчетов;
правильность ведения аналитического учета по счетам «Задолженность покупателей и заказчиков». При этом построение аналитического учета должно обеспечить возможность получения данных о задолженности по расчетам с покупателями и заказчиками, обеспеченной векселями, срок поступления денежных средств по которым не наступил;
правильность составления бухгалтерских проводок по счетам подраздела 1200 «Краткосрочная дебиторская задолженность»;
соответствие записей аналитического учета по счетам подраздела 1200 «Краткосрочная дебиторская задолженность» в журнале-ордере №11, Главной книге и балансе.
Далее аудитор должен проверить правильность отражения на счетах бухгалтерского учета операций, связанных с дебиторской задолженностью дочерних (зависимых) товариществ, изучить статью баланса «Прочая дебиторская задолженность». Остатки на начало и конец года по этой статье должны соответствовать остаткам счетов 1280 «Прочая дебиторская задолженность»одноименного названия, предназначенных для обобщения такой информации. Правильность отражения хозяйственных операций на этих счетах проверяется по журналу-ордеру № 8 и обобщенным ежемесячным итогам в Главной книге.
По НДС аудитор должен проверить:
1)Периодичность предоставления деклараций с тем, чтобы предупредить штрафные санкции за несвоевременность.
2)Состоит ли на учете, то есть правильность регистрации субъекта как плательщика НДС, так и его партнеров по бизнесу.
3)Правильность бухгалтерских проводок по счету 1420 НДС к возмещению
4)Уточнить суммы НДС к возмещению в конце отчетного периода, в момент составления декларации, то есть какие суммы пойдут в зачет.
Своевременность платежей по НДС.
Хозяйственную целесообразность операций.
При определение суммы НДС, относимого в зачет, необходимо обратить внимание на то, что лицо становится плательщиком НДС в первый день месяца, следующим за месяцем, в котором оно подано заявление о постановке на учет по НДС. В случае подачи заявления лицом о постановке на учет по НДС в налоговый орган не позднее десяти рабочих дней после его государственной регистрации, такое лицо становится плательщиком НДС со дня присвоения ему регистрационного номера налогоплательщика.
Особое внимание аудитор должен обратить на правильность отражения хозяйственных операций на счете 1250 «Краткосрочная дебиторская задолженность работников». В ходе проверки проверяются авансовые отчеты и приложенные к ним документы, сличаются записи в накопительных ведомостях с данными авансовых отчетов, утвержденных распорядителем кредитов. Прежде всего он выясняет, кому выданы авансы. Как правило, деньги в подотчет должны выдаваться только лицам, работающим на данном предприятии.
Чтобы определить, не выдаются ли деньги в подотчет на личные нужды под видом хозяйственных расходов и расходов на командировку, аудитор проверяет наличие приказов на командирование работников, командировочных удостоверений, их срок, стоимость проезда, сумму на оплату суточных по действующим нормам; своевременность сдачи отчетов в бухгалтерию и возврат неизрасходованных сумм авансов.
Аудитор проверяет достоверность приложенных к авансовым отчетам документов и законность оплаты по ним. При необходимости проводятся встречные проверки. При проверке операций по подотчетным суммам следует также выяснить:
- определен ли руководителем предприятия круг лиц, которым предоставлено право получать деньги в подотчет;
не выдаются ли подотчетным лицам авансы сверх установленных размеров;
не получают ли подотчет лица, не отчитавшиеся по ранее полученным суммам;
-не допускается ли оплата через подотчетных лиц расходов, которые могли быть оплачены непосредственно из кассы предприятия;
имеется ли на авансовых отчетах отметка руководителя о целесообразности произведенных расходов;
своевременно ли отражаются в учете расходы из подотчетных сумм.
В ряде случаев денежные средства при расчетах, как правило, присваивает сам бухгалтер предприятия или это происходит при активном его участии. Причем, одновременно фальсифицируются записи в учете. Поэтому аудитору необходимо знать способы, связанные с преступным использованием методов и средств учета.
Далее аудитор должен проверить расчеты по возмещению материального ущерба и, прежде всего, проанализировать расчеты по недостачам и хищениям и установить, соблюдались ли сроки и порядок рассмотрения случаев недостач и потерь, как обеспечивается их взыскание и т.д. Особенно уделяется внимание изучению фактов списания недостач и потерь на издержки производства или на результаты деятельности предприятия. При проверке также необходимо установить причины возникновения ущерба. Причинами могут являться несоблюдения условий хранения, отсутствие контроля, несвоевременное проведение инвентаризации и другие. Аудитору необходимо обратить внимание:
Полностью ли отнесены суммы хищений, затрат, соблюдались ли сроки и порядок рассмотрения в случае недостач, хищений.
Правильно ли оформлены и выведены результаты инвентаризации.
Правильно ли ведется синтетический и аналитический учет.
Провести сверку сумм по журналам-ордерам и записями в балансе.
В соответствии с действующим законодательством недостача материальных ценностей в пределах норм естественной убыли, выявленная при проведении инвентаризации, списывается на издержки предприятия, а сверх норм, а также потери от порчи ценностей - на виновных лиц.
Следующим шагом проверки является установление правильности ведения расчетов с работниками предприятия по предоставленным займам, за товары, проданные в кредит и прочим операциям. Эти расчеты находят отражение на соответствующих субсчетах к счету 1250 «Краткосрочная дебиторская задолженность работников». Аналитический учет в разрезе этих субсчетов ведется индивидуально по каждому работнику. Аудитор должен тщательно проверить данные счета 1260 «краткосрочная дебиторская задолженность по аренде», на котором отражается учет арендных обязательств к поступлению.
При этом особое внимание необходимо обратить на:
-обоснованность, своевременность и правильность оформления документов;
-обоснованность претензий, предъявляемых к проверяемому предприятию;
- правильность составления бухгалтерских проводок по счету