Совершенствование управления дебиторской задолженностью предприятия (на примере ТОО "МЕРЕЙ")
Кроме того, дебиторская задолженность приводит к замедлению оборачиваемости капитала. Просроченная дебиторская задолженность означает также рост риска непогашенных долгов и уменьшение прибыли, поэтому предприятие должно быть заинтересовано в сокращении сроков погашения причитающихся ему платежей.
Таким образом, для уменьшения дебиторской задолженности компании необходимо ускорить платежи путем совершенствования расчетов, предварительной оплаты, предоставление скидки при досрочной оплате.
Казахстанские предприятия, не только должны усвоить современный зарубежный опыт стабилизации и улучшения финансового состояния, но и проводить собственную активную политику в области самосовершенствования. Именно активность и инициатива помогут предприятию справиться с опасностями рыночной экономики и позволят сохранить жизнеспособность. Главная цель достигнута, задачи выполнены.
Список использованной литературы
«Финансовый учет на предприятии» под ред. Р. М. Рахимбековой. Алматы. 2003г.-473с.
Толпаков Ж.С. Бухгалтерский учет: Учебник для вузов. - Караганда, ОАО «Карагандинская Полиграфия», 2004. - 983 с.
Правила ведения бухгалтерского учета
Требованиями по технической укрепленности касс и оснащению средствами охранно-пожарной сигнализации
Приказ Министра финансов Республики Казахстан от 21 июня 2007 года № 216 «Об утверждении типовых форм первичных документов»
«Признаки и порядок определения платежности денежных знаков», установленные Национальным Банком Республики Казахстан
Ержанов М.С. Основы бухгалтерского учета и новая корреспонденция счетов. - Алматы, 2008-15 с.
Правила Национального банка Республики Казахстан 25.04.2000 № 179 «Правила использования платежных документов и осуществления безналичных платежей и переводов денег на территории Республики Казахстан»
Закон Республики Казахстан «О валютном регулировании и валютном контроле» от 13.06.2005 № 57-3
Постановление правления национального банка РК от 24 августа 2000 года № 331 «Об утверждении Правил выпуска и использования платежных карточек в Республике Казахстан» (с изменениями от 28.05.2007 г. №58)
bankirsha
Типовой план счетов: Методические рекомендации по составлению корреспонденции счетов. Часть 1. № 11 (208), 2007. - 44
Гражданский кодекс РК
Закон «О бухгалтерском учете и финансовой отчетности» РК 28.02.07 № 234
Закон «Об аудиторской деятельности» в РК от 20.11.1998
Стандарты аудита
Кодекс этики аудиторов
Аудит: Учебное пособие / Под ред. О. В. Ковалевой - М.: «Приор-издат», 2003. - 320 с.
Дюсембаев К.Ш. Аудит и анализ в системе управления финансами (теория и методология). - Алматы: Экономика, 2000. - 293 с.
Абленов Д. О. Основы аудита: Учебное пособие. - Алматы: Экономика, 2003. -294 с.
Национальный стандарт финансовой отчетности 2
Национальныйстандарт финансовой отчетности 2
Закон Республики Казахстан от 9 июля 1998 года № 272-1 «О естественных монополиях» (с изменениями от 27.07.2007 г. № 316-Ш ЗРК)
«Правила об особом порядке формирования затрат, применяемом при утверждении тарифов (цен, ставок, сборов) на услуги (товары, работы) субъектов естественной монополии», утвержденных приказом Агентства Республики Казахстан по регулированию естественных монополий и защите конкуренции от 30 июля 2003 года№ 185-ОД
Русак В. А., Русак Н. А. Финансовый анализ субъекта хозяйствования: Справочное пособие - Мн.: Выш. шк., 1997. - 309 с.
Ковалев В. В. Финансовый анализ. Управление капиталом. Выбор инвестиций. Анализ отчетности. - М.: Финансы и статистика, 1995. - 432 с.
Шеремет А. Д., Сайфулин Р. С. Финансовый анализ. - М.: Аудит и финансовый анализ, IV квартал 1995. - 88.
Аудиторский отчет
Приложение А
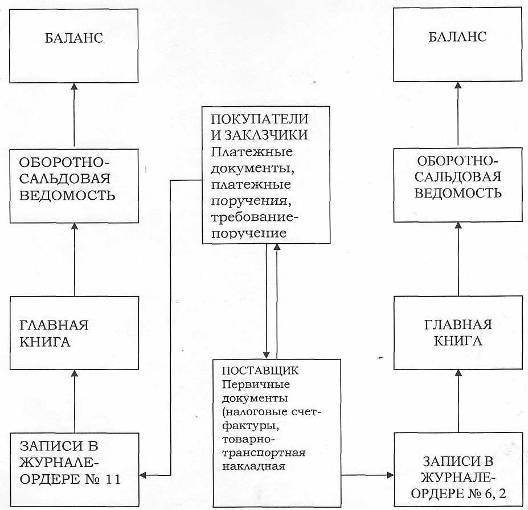
Рисунок 1 Порядок ведения учета расчетов с покупателями и заказчиками, поставщиками и подрядчиками
Приложение Б
Таблица 1 Наличие оправдательных документов на приобретение товарно-материальных ценностей
| № п/п | Наименование поставщика | Приходный документ, номер, дата | Договор, номер, дата, срок действия | Письмо-заявка, номер, дата | Счет-фактура, номер, дата |
Таблица 2 Неотфактурованные поставки
| № п/п | Наименование поставщика | Дата и номер приходного документа, по которому нет счета-фактуры | Причины отсутствия счетов-фактур |
Таблица 3 Предъявляемые претензии
| № п/п | Значится по документам поставщика | Значится по данным склада | Коммерчес-кий акт, номер, дата | Дата предъявления претензий |
Таблица 4 Правильность изъятия поставщиками НДС
| № п/п | Наименование поставщика | Дата | Счет, номер | Сумма по счету, тг | НДС по счету, тг | НДС по пересчету | Отклонения |
Приложение В
Таблица 5 Реальность дебиторской задолженности, числящейся на 1210 счете
| № п/п | Наименование поставщика | Дата возникновения задолженности | Сальдо задолженности на «_»_____год | Соответствие сальдо выпискам и запросам | ||
| Д-т | К-т | Сумма | Примечание | |||
Таблица 6 Проверка полноты отгруженных товарно-материальных ценностей
| № п/п | Наименование покупателя | Документ, номер, дата | ТМЦ | Числится по счету, тг | Фактически отгружено, тг | Отклонения, тг +/- |
Приложение Д
Журнал-ордер №11 по кредиту счетов 1200 подразделов, тенге
| К-т | 1210 | 6010 | 3130 | 6210 | 6280 | 3510 | Итого |
| Д-т | |||||||
| 1030 | 22015367 | 22015367 | |||||
| 1010 | 1199690 | 1199690 | |||||
| 1210 | 48942265 | 7874468 | 224502 | 48656 | 271427 | 57361318 | |
| 3390 | 33806159 | 33806159 | |||||
| 3310 | 3552951 | 3552951 | |||||
| Итого: | 60574167 | 48942265 | 7874468 | 224502 | 48656 | 271427 | 117935485 |
89