Совершенствование управления дебиторской задолженностью предприятия (на примере ТОО "МЕРЕЙ")
правильность ведения аналитического учета - он должен вестись по каждому дебитору и отдельным претензиям;
соответствие записей аналитического учета записям в журнале-ордере №8, Главной книге и балансу. При проверке расчетных операций по авансам аудитор должен установить реальность числящейся задолженности по указанному счету. Объектом проверки здесь служат не только бухгалтерские записи, но и заключенные договоры с поставщиками и подрядчиками. Особое внимание аудитор обращает на сомнительные суммы задолженности по авансам с точки зрения ее возникновения и виновных лиц. Реальной считается задолженность, если она подтверждена заинтересованными сторонами актами выверки взаимных расчетов. Правильная организация расчетных операций обеспечивает устойчивость оборачиваемости средств организации, укрепление в ней договорной и расчетной дисциплины и улучшение ее финансового состояния. Кроме того, рациональная организация расчетных операций, правильность постановки их учета предупреждают негативные последствия по этим операциям. Поэтому аудиторской проверке подвергаются все расчетные операции экономического субъекта различными приемами и методами контроля. Установив достоверность дебиторской задолженности, отраженной в балансе предприятия, аудитор должен изучить изменение ее структуры, дать оценку с точки зрения ее реальной стоимости, распределить дебиторскую задолженность по срокам образования, определить качество и ликвидность этой задолженности. Все это я рассматриваю в следующем разделе моей выпускной работы на основе данных компании, занимающейся деревообработкой, деревопереработкой, изготовлением столярных изделий, посреднической деятельностью, производство товаров народного потребления и производственного назначения, коммерческой деятельностью ТОО «МЕРЕЙ».
3 Анализ дебиторской задолженности АО «КДК»
3.1 Анализ финансово-хозяйственной деятельности
Предприятие ТОО «МЕРЕЙ» зарегистрировано как акционированное общество с ограниченной ответственностью Управлением Юстиции 23.02.2000 года за № 11008-191.7-ТОО, основная деятельность которого -деревообработка.
Основной целью деятельности общества является извлечение дохода. Для достижения указанной цели общество осуществляет следующие основные виды деятельности, не противоречащие законодательству Республики Казахстан:
Деревопереработка.
Изготовление столярных изделий.
Посредническая деятельность.
Производство товаров народного потребления и производственного назначения.
Коммерческая деятельность.
ТОО «МЕРЕЙ» также занимается дополнительным видом деятельности - сдача в аренду складских помещений. В связи с этим предприятие имеет дополнительный доход. При сдаче в аренду складских помещений между арендодателем и арендатором составляется договор аренды, который заключается на определенный срок.
Уставный капитал предприятия составляет 775000 тенге
Срок действия предприятия неограничен. ТОО «МЕРЕЙ» имеет печать, самостоятельный баланс, счета в банках, бланки со своим наименованием и символикой.
Предприятие вправе осуществлять найм работников на основе контрактов о найме, а также других форм регулирующих трудовые отношения, однако, среднегодовая численность работников не должна превышать 50 человек. На данный момент на предприятии числится 46 человек.
Отпуск материалов со склада в цех производится с помощью лимитно-заборных карт.
Предприятие самостоятельно определяет формы и систему оплаты труда, предусматривает в трудовых контрактах размеры тарифных ставок и окладов, рассматривая при этом государственные тарифы как минимальную гарантию оплаты труда работников и специалистов соответствующей квалификации.
Обеспечение эффективного функционирования предприятия требует экономически грамотного управления ее деятельностью, которое во многом определяется умением ее анализировать. Анализ финансово-хозяйственной деятельности является связующим звеном между учетом и принятием управленческих решений.
Финансовое состояние может быть устойчивым, неустойчивым и кризисным.
Способность предприятия успешно функционировать и развиваться, сохранять равновесие своих активов и пассивов в изменяющейся внутренней и внешней среде, постоянно поддерживать свою платежеспособность и инвестиционную привлекательность свидетельствует о его устойчивом финансовом состоянии и наоборот.
Главная цель финансовой деятельности предприятия сводится к одной задаче - наращиванию собственного капитала и обеспечению устойчивого положения на рынке. Для этого она должна постоянно поддерживать платежеспособность и рентабельность, а также оптимизировать структуру актива и пассива баланса.
Для того чтобы определить успешно ли функционирует и развивается деятельность предприятия, сохраняется ли равновесие активов и пассивов в изменяющейся внешней и внутренней среде, имеет ли предприятие прибыль, платежеспособна ли она, насколько она независима от заемных средств, необходимо провести анализ ее финансовой деятельности.
Финансовое состояние предприятия, ее устойчивость во многом зависят от оптимальности структуры источников капитала (соотношения собственных и заемных средств) и от оптимальности структуры активов предприятия, в первую очередь — от соотношения основных и оборотных средств, а также от уравновешенности отдельных видов активов и пассивов предприятия.
Для этого следует провести анализ финансовых коэффициентов по данным балансов ТОО «МЕРЕЙ» за 2007г. (Таблица 3.1), 2008г. (Таблица 3.2), 2009г. (Таблица 3.3) и сравним эти показатели.
Таблица 3.1 Баланс ТОО «МЕРЕЙ» за 2007г. тыс.тенге
| Актив | На начало | На конец |
|
1 раздел Долгосрочные активы: -основные средства по первоначальной стоимости -износ основных средств -остаточная стоимость основных средств 2 раздел Текущие активы: - готовая продукция, товары - счета к получению - денежные средства прочие текущие активы |
258,5 2,3 96,0 |
760,8 71,0 689,8 1074,4 30311,6 3463.3 99,1 |
| БАЛАНС | 356,8 | 35638,2 |
| Пассив | На начало | На конец |
|
1 раздел Собственный капитал - уставный капитал - нераспределенный доход (непокрытый убыток) 2 раздел Долгосрочные обязательства 3 раздел Текущие обязательства - счета к оплате - расчеты с бюджетом |
77,5 -22,8 302,1 |
77,5 4255,4 29884,8 1420,4 |
| Баланс | 356,8 | 35638,2 |
Таблица 3.2 Баланс ТОО «МЕРЕЙ» за 2008г. тыс.тенге
| Актив | На начало | На конец |
|
1 раздел Долгосрочные активы: -основные средства по первоначальной стоимости -износ основных средств -остаточная стоимость основных средств 2 раздел Текущие активы: - готовая продукция, товары - счета к получению - авансы выданные - денежные средства прочие текущие активы |
760,8 71,0 698,8 1074,4 30311,6 - 3463,3 99,1 |
1560,1 190,5 1369,6 2186,3 17119,1 2650,0 1109,0 250,8 |
| БАЛАНС | 35638,2 | 24684,8 |
| Пассив | На начало | На конец |
|
1 раздел Собственный капитал - уставный капитал - нераспределенный доход (непокрытый убыток) 2 раздел Долгосрочные обязательства 3 раздел Текущие обязательства - займы банков - счета к оплате - расчеты с персоналом по оплате труда - расчеты с бюджетом - кредиторская задолженность |
77,5 4255,4 29884,8 1420,4 |
77,5 7541,9 203,8 16726,5 102,0 33,1 |
| Баланс | 35638,2 | 24684,8 |
По данным балансов ТОО «МЕРЕЙ» за 2007-2009г. рассчитаны и проанализированы финансовые коэффициенты. Основные финансовые коэффициенты можно сгруппировать в 3 категории:
ликвидность, платежеспособность
прибыльность, рентабельность
эффективность управления активами.
Далее представлен баланс за последний анализируемый период -2009 год.
Таблица 3.3 Баланс ТОО «МЕРЕЙ» за 2009г. тыс.тенге
| Актив | На начало | На конец |
|
1 раздел Долгосрочные активы: -основные средства по первоначальной стоимости -износ основных средств -остаточная стоимость основных средств 2 раздел Текущие активы: - готовая продукция, товары - счета к получению - авансы выданные - денежные средства - текущие активы |
1560,1 190,5 1369,6 2186,3 17119,1 2650,0 1109,0 250,8 |
8535 185,1 8349,9 753,3 14512,6 17,3 586,1 2,2 |
| БАЛАНС | 24684,8 | 24221,4 |
| Пассив | На начало | На конец |
|
1 раздел Капитал - уставный капитал - нераспределенный доход (непокрытый убыток) 2 раздел Обязательства - займы банков - счета к оплате - расчеты с персоналом по оплате труда - расчеты с бюджетом - кредиторская задолженность |
77,5 7541,9 203,8 16726,5 102,0 33,1 |
77,5 6481,9 2350,0 11490,2 1180,3 2641,5 |
| Баланс | 24684,8 | 24221,4 |
Рассмотрим каждые из них:
Ликвидность - это способность элементов основного или оборотного капитала предприятия быстро и легко реализовываться, то есть способности предприятия выполнять свои обязательства. Предприятие считается активной, если ее текущие активы превышают текущие обязательства. Определим коэффициент текущей ликвидности по формуле 3.1
Кт.л. = ТА/ТО (3.1)
где, К т.л. - коэффициент текущей ликвидности: ТА - текущие активы;
ТО - текущие обязательства.
Таким образом, видно, что текущие активы превышают текущие обязательства, значит, предприятие было активным и в 2007, и в 2008 году, в 2009 году произошло снижение текущей активности.
Определим коэффициент быстрой ликвидности, который показывает долю наиболее ликвидных активов в краткосрочной дебиторской задолженности по формуле 3.2.
К б.л. = ДС+ДЗ/ТО(3.2)
где, Кб.л. - коэффициент быстрой ликвидности: ДС - денежные средства;
ДЗ - дебиторская задолженность;
ТО - текущие обязательства.
Таким образом, коэффициент быстрой ликвидности на начало 2007г. показывает, что предприятие имело в своих текущих активах 0,ЗЗтенге на каждый тенге ее текущих обязательств, это означает, что только 33% текущих обязательств могли быть легко покрыты, а остальные 67% являлись дефицитом при покрытии текущих обязательств. Однако коэффициент быстрой ликвидности на конец 2007г. составил 1,08 тенге, а на конец 2008г. - 1,07 тенге, что говорит о том, что компания может погасить все свои текущие обязательства за счет быстрореализуемых и наиболее ликвидных активов. Положение на конец 2009г. немного изменилось и показывает, что компания в состоянии погасить свои текущие обязательства только на 85%, однако коэффициент быстрой ликвидности близок к нормальному значение >1, что характеризует уровень кредитоспособности.
Далее рассмотрим коэффициент финансового левериджа, или коэффициент финансового риска, который указывает, в какой степени кредиторы фирмы защищены от риска, при этом гарантом выступает собственный капитал предприятия. Рассчитаем коэффициент финансового левериджа по формуле 3.3.
Кф.л. = ЗК/СК(3.3)
где Кф.л. - коэффициент финансового левериджа;
ЗК — заемный капитал;
СК - собственный капитал.
Таким образом, коэффициент финансового левериджа показывает, что предприятие работает не за счет собственных средств, а привлекает заемные средства.
Изменения, которые происходят в структуре капитала, с позиций инвесторов и предприятия могут быть оценены по-разному. Для кредиторов предпочтительной является ситуация, когда доля собственного капитала у предприятия более высокая - это исключает финансовый риск. Предприятие же заинтересовано в привлечению заемных средств.
В рыночной экономике большая и все увеличивающая доля собственного капитала вовсе не означает улучшение положения предприятия, возможности быстрого реагирования на изменение делового климата. Напротив, использование заемных средств свидетельствует о гибкости предприятия, ее способности находить кредиты и возвращать их, то есть о доверии к ней в деловом мире.
Далее рассмотрим коэффициент прибыльности, с целью узнать возможности роста фирмы, то есть, имеет ли предприятие прибыль. Для этого рассчитаем коэффициент доходности активов по формуле 3.4.
Кд.а. = ЧД/ОА(3.4)
где, Кд.а. - коэффициент доходности активов;
ЧД - чистый доход;
ОА - общие активы.
Таким образом, коэффициент доходности активов в 2006г. показывает, что фирма на каждые 100 тенге общих активов имеет прибыль 11,94тенге в конце года. В 2008г. этот коэффициент составил на начало года 30,55тенге, то есть коэффициент увеличился, так как прибыль за 2007 год была не распределена.
Необходимо проанализировать динамику состава и структуры баланса, это даст возможность установить размер абсолютного и относительного прироста ли уменьшения всего имущества предприятия. Прирост актива свидетельствует о расширении деятельности предприятия, а уменьшение о сужении деятельности.
Определим коэффициент мобильности, который характеризует долю средств для погашения долгов по формуле 3.5.
Км. = ТА/ОА(3.5)
где, Км. - коэффициент мобильности;
ТА - текущие активы;
ТО - общие активы.
Таким образом, чем выше значение коэффициента, тем больше у предприятия возможностей обеспечивать бесперебойную работу, рассчитываться с кредиторами. Коэффициент мобильности в 2007г. и в 2008г. остается практически без изменения, это является положительным сдвигом в структуре, имущество мобильно, что свидетельствует об ускорении его оборачиваемости и о росте эффективности его использования. В 2009 году коэффициент мобильности снижается, однако уменьшение объема продаж не наблюдается, а увеличиваются основные средства компании. В процессе анализа источников формирования активов устанавливается фактический размер собственного и привлеченного заемного капитала. Главное внимание при этом, уделяется собственному капиталу, поскольку запас источников собственных средств, это запас финансовой устойчивости.
Для того, чтобы определить насколько предприятие финансово независимо рассчитаем коэффициент автономности по формуле 3.6.
Ка. = СК/ОО (3.6)
где К а. - коэффициент автономности;
СК - собственный капитал: ОО - общие обязательства.
Рост коэффициента свидетельствует об увеличении финансовой независимости, снижении риска финансовых затруднений, и наоборот, снижение коэффициента свидетельствует об уменьшении финансовой независимости и возможен финансовый риск. По коэффициенту автономии судят, насколько предприятие независимо от заемных средств и способно маневрировать собственными средствами. Нормальное ограничение коэффициента Ка>0,5
Расчеты по всем выше описанным коэффициентам обобщенны и представлены в таблице 3.4.
Таблица 3.4 Показатели финансовых коэффициентов АО «КДК» за 2007-2009гг.
| Показатель | 2007г | 2008г | 2009г |
| Коэффициент текущей ликвидности | 1,12 | 1,37 | 0,90 |
| Коэффициент быстрой ликвидности | 1,08 | 1,07 | 0,85 |
| Коэффициент финансового левереджа | 7,22 | 2,24 | 2,69 |
| Коэффициент доходности актива | 11,94 | 30,55 | 27,08 |
| Коэффициент мобильности | 0,98 | 0,94 | 0,86 |
| Коэффициент автономности | 0,12 | 0,31 | 0,27 |
Таким образом, видно, что предприятие в 2007г. было независимо на 1.2%, в 2008г. на 31%, а в 2009г. на 27%, что говорит об увеличении финансовой независимости. Однако необходимость привлечения заемных средств возникает.
Таким образом, рассчитав все эти коэффициенты, видно, что предприятие функционирует в основном за счет собственных средств, получает прибыль, однако вынуждена привлекать дополнительные источники покрытия, ослабляющие финансовую напряженность.
Рассмотрев общий анализ активов ТОО «МЕРЕЙ», необходимо провести анализ дебиторской задолженности, так как она оказывает большое влияние на оборачиваемость капитальных вложений в оборотные активы, а, следовательно, и на финансовое состояние фирмы.
Проведем анализ дебиторской задолженности на ТОО «МЕРЕЙ».
3.2 Анализ состава и структуры дебиторской задолженности
Большое влияние на оборачиваемость капитала, вложенного в оборотные активы, а, следовательно, и на финансовое состояние предприятия оказывает увеличение или уменьшение дебиторской задолженности. Искусство управления дебиторской задолженностью заключается в оптимизации общего ее размера и обеспечении своевременной ее инкассации.
В анализируемом предприятии за 2008 год и 1-квартал 2009 год период инкассации дебиторской задолженности снизился с 32 до 25 дней, и в среднем составляет 24 дня.
Результаты анализа могут свидетельствовать о несущественных изменениях как по абсолютным (по сумме) величинам, так и по структуре (удельному весу) дебиторской задолженности. Причем изменения в структуре дебиторской задолженности позволяют сделать вывод об улучшении или ухудшении платежеспособности хозяйственного субъекта. Например, увеличение в структуре дебиторской задолженности по счетам к получению, векселям полученным, по возмещению материального ущерба, по претензиям свидетельствует о возникших сложностях платежеспособности.
При увеличении в структуре дебиторской задолженности по авансам выданным, резервам по сомнительным долгам, расходам будущих периодов и др. свидетельствует об улучшении платежеспособности анализируемого объекта.
Проанализировав состав дебиторской задолженности на начало и на конец анализируемого периода, мы видим, что в целом, т.е. по итоговой строке, дебиторская задолженность уменьшилась на 5487,8 тыс. тенге. Это положительный результат.
Однако анализ финансово-хозяйственной деятельности за анализируемый период показывает, что руководство предприятия не ведет неосмотрительную кредитную политику по отношению к покупателям, а увеличивается объем продаж.
Объемы реализации увеличиваются, кроме того, в декабре 2009г. реализован большой объем продукции технического назначения.
3.3 Анализ состояния дебиторской задолженности
В процессе анализа нужно изучить динамику, состав, причины и давность образования дебиторской задолженности, установить, нет ли в ее составе сумм, нереальных для взыскания, или таких, по которым истекают сроки исковой давности. Проанализировав состав и структуру бухгалтерского баланса ТОО «МЕРЕЙ», можно заметить, что доля дебиторской задолженности очень весомая и из года в год увеличивается. Динамику изменения дебиторской задолженности и ее долю в общей валюте баланса ТОО «МЕРЕЙ» за 2007-2009гг можно наглядно представить с помощью рисунка 3.1
После обобщения результатов анализа состава и структуры дебиторской задолженности следует изучить показатели качества дебиторской задолженности. Качество дебиторской задолженности показывает вероятность получения ее в полной сумме. Практика показывает, что чем больше срок дебиторской задолженности, тем ниже вероятность ее получения.
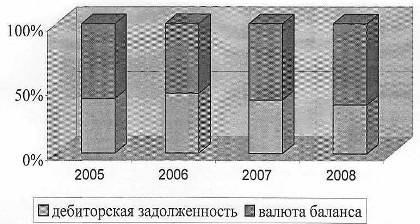
Рисунок 3.1 Доля дебиторской задолженности в общей валюте баланса за 2005-2008г
Выбор периода просроченной дебиторской задолженности может быть и другим в зависимости от реальных условий. С помощью такой информации мы можем выявить общие тенденции расчетной дисциплины покупателей и заказчиков, наиболее часто попадающих в число ненадежных партнеров. Возвратность дебиторской задолженности можно определить на основе текущих условий.
Бухгалтерский риск состоит в том, что прошлый опыт может не оказаться одинаковой мерой для будущего убытка, следовательно. Нужно учитывать и условия настоящего времени. Здесь необходимо знать реальность и правильность оформления, и вероятность возврата дебиторской задолженности.
Расчет процента не возврата долгов нужно сделать по средним данным за несколько лет, т.е. при анализе долгосрочной дебиторской задолженности.
Исходя из анализа состояния дебиторской задолженности, можно сделать вывод, что общая тенденция расчетной дисциплины покупателей и заказчиков достаточно высока. Также с помощью этого анализа мы определили покупателей и заказчиков, наиболее часто попадающих в число ненадежных партнеров. Теперь нам реально видно, с кем можно работать не рискуя, а с кем нужно сначала произвести расчеты и только после этого отгружать продукцию или оказывать услуги. Это очень важный аспект в предпринимательской деятельности любого хозяйственного субъекта. Здесь свою роль должен сыграть юридический отдел, чья задача в данном случае просмотреть заключенные договора, так как неоплаченные суммы могут быть следствием условий заключенных договоров, контрактов.
Анализ состояния дебиторской задолженности оказывает неоценимую помощь в определении ненадежных партнеров, а также помогает при проведении ликвидационной политики дебиторской задолженности, которая в свою очередь ведет к существенному улучшению многих показателей работы предприятия в целом.
3.4 Анализ ликвидности (оборачиваемости) дебиторской задолженности
Ликвидность, то есть оборачиваемость дебиторской задолженности, показывает скорость, с которой она рассчитывается в денежную наличность. Она рассчитывается отношением следующих показателей по формуле 3.7.
Одз = ДР/ДЗ;(3.7)
где, ДР - доход от реализации;
ДЗ - средняя дебиторская задолженность.
Данное отношение измеряется в разах и показывает, сколько раз дебиторская задолженность образуется и может возвратиться предприятию за анализируемый период.
Оборачиваемость дебиторской задолженности можно рассчитать и в днях по следующей формуле 3.8.
Од/з = (ДЗк * Д) /ДР(3.8)
где ДЗк - дебиторская задолженность на конец периода;
Д - количество дней в периоде;
ДР - доход от реализации.
Оборачиваемость дебиторской задолженности в днях отражает среднее количество дней, необходимое для возврата. Иногда этот показатель называется периодом погашения дебиторской задолженности. Следует иметь в виду, что чем больше период просрочки задолженности, тем выше риск непогашения. Установив достоверность дебиторской задолженности, отраженной в балансе компании, необходимо изучить изменение ее состава и структуры.
Сравнение фактической оборачиваемости с рассчитанной по условиям заключенных договоров позволяет оценить степень своевременности платежей покупателями. Отклонение фактической оборачиваемости от договорной может иметь место из-за финансовых затруднений у покупателей, слабо поставленной работы юридических и аналитических служб самого предприятия.
Произведя расчет основных показателей характеризующих ликвидность, оборачиваемость дебиторской задолженности можно сделать вывод о скорости, с которой дебиторская задолженность может превращаться в денежную наличность. Оборачиваемость дебиторской задолженности в днях, равная 24 - показывает, сколько раз дебиторская задолженность образуется и может возвратиться предприятию за анализируемый период. Оборачиваемость дебиторской задолженности в разах, равная 17,4 раза - показывает, сколько раз дебиторская задолженность образуется и может возвратиться предприятию за анализируемый период. Данные расчеты свидетельствуют о достаточной ликвидности, высокой оборачиваемости дебиторской задолженности.
Другими показателями, характеризующими качество дебиторской задолженности, являются:
1)Доля дебиторской задолженности в текущих активах, которая определяется по формуле 3.9.
Дд.з. = ДЗ/ТА(3.9)
где, Дд.з. - доля дебиторской задолженности;
ДЗ - дебиторская задолженность;
ТА - текущие активы.
2)Доля сомнительной дебиторской задолженности в текущих активах, которая определяется по формуле 3.10.
Дс.д.з. = СДЗ/ДЗ(3.10)
где, Дс.д.з. - доля сомнительной дебиторской задолженности;
СДЗ - сомнительная дебиторская задолженность;
ДЗ - дебиторская задолженность.
По данным баланса ТОО «МЕРЕЙ» определим долю текущей дебиторской задолженности и долю сомнительной дебиторской задолженности в текущих активах.
Ддз. на конец 2006г. = 258,3/356,8=0,72
Ддз на конец 2007г. = 30311,6/34948,4=0,87
Ддз. на конец 2008г. = 17119,1/23315,2=0,73
Ддз. на конец 2009г. = 14512,6/15871,5=0,91
Дс.д.з. на конец 2007г. = 66,2/30311,6=0,002
Дс.д.з.на конец 2008г. = 165,1/17119,1=0,01
Дс.д.з на конец 2009г. = 598,6/14512,6 = 0,04
Тенденции роста таких показателей, как доля дебиторской задолженности в текущих активах и доля сомнительной дебиторской задолженности в общей сумме дебиторской задолженности свидетельствуют о снижении ликвидности дебиторской задолженности.
Как видно из проведенного анализа, первый показатель характеризует качество дебиторской задолженности непосредственно по отношению к текущим активам, то есть долю дебиторской задолженности в текущих активах, показывает то уменьшение доли, то увеличение доли дебиторской задолженности. Таким образом, видно, что доля дебиторской задолженности в конце 2007г. увеличилась, к концу 2008г. уменьшилась, а к концу 2009г. вновь увеличилась, что свидетельствует о том что предприятие проводит работу в области снижения дебиторской задолженности.
Основные изменения в сторону уменьшения дебиторской задолженности на 2606,5 тысяч тенге произошли в составе расчетов с покупателями за продукцию технического назначения. Изменились сроки оплаты за полученную продукцию с 45 банковских дней до 15 банковских дней.
Второй показатель, характеризующий долю сомнительной дебиторской задолженности в общей сумме дебиторской задолженности, показывает в конце 2006г. минимальную долю сомнительной дебиторской задолженности, и в конце 2007г. и в конце 2008г. увеличение этой доли.
Рост дебиторской задолженности создает финансовые затруднения, так как компания может чувствовать недостаток финансовых ресурсов для выплаты заработной платы, расчетов с кредиторами и другие.
Кроме того, дебиторская задолженность приводит к замедлению оборачиваемости капитала. Просроченная дебиторская задолженность означает также рост риска непогашенных долгов и уменьшение прибыли, поэтому предприятие должно быть заинтересовано в сокращении сроков погашения причитающихся ему платежей.
3.5 Мероприятия по сокращению дебиторской задолженности
Для уменьшения дебиторской задолженности компании необходимо ускорить платежи путем совершенствования расчетов, предварительной оплаты, предоставление скидки при досрочной оплате.
В процессе своей деятельности многие предприятия сталкиваются с такими проблемами как:
недостаточная капиталовооруженность;
растущие риски кредитования;
высокая дебиторская задолженность;
рост неплатежей;
указания иностранных клиентов о покупке товара по открытым счетам.
Справиться с этими трудностями можно прибегнув к одному из самых перспективных видов банковских услуг, наиболее приспособленному к современным процессам развития экономики, который носит название факторинг.
Комплекс мер по взысканию дебиторской задолженности на предприятии является неотъемлемой частью всей кредитной политики организации. Многообразие различных экономических ситуаций привело к тому, что помимо традиционного отслеживания состояния дебиторской задолженности и непосредственного контакта с покупателями по поводу оплаты счетов за поставленную продукцию существует ряд вполне эффективных способов инкассации дебиторской задолженности, позволяющих вернуть денежные средства за поставленную продукцию: оформление задолженности векселем, взаимозачетные операции, факторинг и т.д.
В нашем предприятии скапливается большой объем дебиторской задолженности, но при этом возникает потребность в наличности, то такое предприятие для поправки своих финансовых дел может обратиться к коммерческим банкам или специализированным факторинговым компаниям.
Факторинг - это переуступка неоплаченных долговых требований, возникающих в процессе реализации товаров и услуг факторинговой компании на условиях коммерческого кредита.
Факторинговые услуги представляются коммерческими банками или специализированными факторинговыми компаниями. Коммерческие банки стали их осуществлять с начала 90-х годов. Причем проведение собственно факторинговых операций стало возлагаться на специально созданные в банках отделы. В то же время отсутствие практики, соответствующей научной и справочной литературы, обобщающей мировой опыт в данной области затрудняют их внедрение и зачастую приводят к неправильному пониманию факторинга.
Под факторингом обычно понимают специфическую разновидность краткосрочного кредитования и посреднической коммерческой деятельности. Иначе говоря, это деятельность специализированного учреждения по взысканию денежных средств с должников своего клиента (промышленной или торговой, компании) и управление его долговыми требованиями Подробный учет дебиторской задолженности предприятия помогает финансовому менеджеру формировать фонд риска на погашение сомнительных долгов. Финансовый менеджер может также рассчитывать на предоставление ему информации фактор-банком о платежеспособности покупателя, а также на гарантии за платежи.
В Конвенции о международном факторинге, принятой в 1988 году Международным институтом частного права, указывается, что операция считается факторингом в том случае, если она удовлетворяет как минимум, двум из четырех признаков:
- наличие кредитования в форме предварительной оплаты долговых требований:
- ведение бухгалтерского учета поставщика;
- инкассирование его задолженности;
- страхование поставщика от кредитного риска.
За рубежом факторинговые компании, кроме собственно факторинга оказывают еще и ряд сервисных услуг, таких как постановка бухгалтерского учёта для предприятий - клиентов, ведение дебетовой бухгалтерии, аудита, подготовки разнообразной статистики (обзоров, сводок). Кроме того, в последнее время они обслуживают внешнюю торговлю. При ее кредитовании приобретаются требования экспортёра к иностранным покупателям со сроком платежа от 30 до 120 дней. При этом около 80 процентов стоимости отфактурованных поставок оплачивается немедленно, а оставшаяся сумма - в установленный срок независимо от поступления экспортной выручки.
В чем главные преимущества факторинга?
Во-первых, он позволяет сократить срок платежа, что, в свою очередь, уменьшает риск, связанный с платёжеспособностью клиента, а также обеспечивает ускорение оборота предприятия.
Во-вторых, факторинг позволяет предприятию избежать трудоемкой работы по проверке платежеспособности своих клиентов и ведению бухгалтерского учета в отношении своих требований. Решение всех проблем берет на себя фактор-фирма (банк).
В-третьих, фактор-фирмы, принадлежащие крупным коммерческим банкам, заставляют оплачивать счёта в срок. Известно, что банки постоянно обмениваются информацией о финансовом положении различных фирм. Нарушение сроков оплаты в случае использования факторинга может самым негативным образом сказаться на деловой репутации предприятия.
Однако не все предприятия могут воспользоваться факторинговыми услугами. В частности, не подлежат факторинговому обслуживанию предприятия с большим количеством дебиторов, если задолженность каждого выражается небольшой суммой; узкоспециализированные предприятия; предприятия, реализующие свою продукцию на условиях послепродажного обслуживания, а также предприятия, заключающие со своими клиентами долгосрочные контракты и выставляющие счета по завершению определенных этапов.
Факторинговые услуги предоставляются без финансирования или с финансированием. В первом случае клиент, продавший счет-фактуру факторинговой компании, получает от последней сумму счета-фактуры при наступлении срока платежа. Во втором случае клиент может требовать немедленной оплаты счета-фактуры вне зависимости от"предусмотренного срока платежа за товар. При этом факторинговая компания по сути дела предоставляет кредит своему клиенту, то есть осуществляет финансирование в виде досрочной оплаты поставленных товаров. Таким образом, факторинговая компания возмещает большую часть суммы, указанной в счете-фактуре, клиенту. Оставшуюся сумму продавец обязательно получает в момент наступления срока платежа за товар.
Факторинговое обслуживание наиболее эффективно для малых и средних предприятий, которые традиционно испытывают финансовые затруднения из-за несвоевременного погашения долгов дебиторами и ограниченности доступных для них источников кредитования. Оно способствует своевременной инкассации долгов и минимизации потерь от просрочки платежа; предотвращает появление сомнительных долгов; обеспечивает помощь предприятиям в управлении кредитом; создает лучшие условия для успешной производственной деятельности, что позволяет предприятиям увеличивать оборот и прибыльность.
Факторинговая компания, становясь собственником неоплаченных счетов-фактур, принимает на себя риск их неоплаты.
Применение факторинга ускоряет получение платежей; снижает расходы поведению бухгалтерского учета, обеспечивает своевременное поступление платежей поставщикам при временных финансовых затруднениях у покупателя. Система факторинговых операций включает предоставление клиенту разнообразных услуг и, в частности, бухгалтерское, информационное, рекламное, сбытовое, юридическое и другое обслуживание. Существует 2 вида факторинговых операций:
- конвенционный (открытый) факторинг, при котором поставщик уведомляет покупателя о продаже выписанных на его имя счетов-фактур факторской фирме (универсальная система финансового обслуживания клиентов, включающая бухгалтерское, информационное, рекламное, сбытовое, транспортное, кредитное и юридическое обслуживание; за клиентом сохраняются практически только производственные функции);
-конфиденциальный (скрытый) факторинг, при котором никто из контрагентов поставщика не осведомлен о кредитовании его продаж.
Стоимость конфиденциальных факторинговых операций выше, чем конвенционных; они значительно дороже других банковских кредитов.
Факторинговыми операциями занимаются специальные факторские компании, которые тесно связаны с банками либо являются их дочерними филиалами.
Типы факторинговых соглашений
Факгоринговое обслуживание клиентов осуществляется на договорных началах. До заключения договора фирма анализирует финансовое положение поставщика и его дебиторов. В целях снижения риска по факторинговым операциям поставщик должен:
- производить продукцию и услуги, пользующиеся спросом и высокого качества; иметь устойчивые темпы роста производства;
-иметь твердо установленные условия продажи производимой продукции.
Соглашение о факторинговом обслуживании заключается между поставщиком и факторинговой компанией обычно на срок от одного года до четырех лет.
Существует ряд объективных причин, по которым факторинговая компания не может предварительно оплачивать 100% стоимости долговых требований (за минусом стоимости своих услуг и процента за кредит). Прежде всего, это связано с возможным возникновением спорных моментов и ошибок в счетах.
Кроме того, данная разница необходима, чтобы компания могла при необходимости (например, при нарушении поставщиком условий факторингового соглашения) компенсировать предварительно оплаченные ей суммы.
С целью снижения риска по факторинговым операциям предусматривается установление в договорах предельных сумм по факторингу путем определения: лимитов задолженности по каждому покупателю, лимитов отгрузки продукции поставщиком покупателю; страхования риска неплатежа по сделкам.
Помимо учета счетов фактур факторинговая компания может выполнять ряд других услуг, связанных с расчетами и основной хозяйственно - финансовой деятельностью клиента:
-вести полный бухгалтерский учет дебиторской задолженности;
-консультировать по вопросам организации расчетов, заключения хозяйственных договоров, своевременному получению платежей и т. п.;
информировать о рынках сбыта, ценах на товары, платежеспособности будущих покупателей и т.п.;
предоставлять транспортные, складские, страховые, рекламные и другие услуги.
В этих условиях факторинг становится универсальной системой финансового обслуживания клиентов (конвенционный факторинг). За клиентом сохраняются практически только производственные функции. При такой форме факторинга клиент может существенно сократить собственный штат служащих, что способствует снижению издержек по производству и сбыту продукции. Но одновременно возникает риск почти полной зависимости клиента от факторинговой компании, так как такие отношения ведут к полному осведомлению фактора о делах своих клиентов, подчинению их своему влиянию и контролю.
Как правило, в факторинговых операциях участвуют три стороны: факторинговая компания или факторинговый отдел банка - специализированное учреждение, покупающее счета - фактуры у своих клиентов, клиент (поставщик товара, кредитор) - промышленная или товарная фирма, заключившая соглашение с факторинговой компанией: предприятие (заемщик) - фирма - покупатель товара. Причем в странах с развитой рыночной экономикой факторинговые компании чаще всего представляют собой дочерние фирмы при крупных банках. Это связано с тем, что факторинговые операции требуют привлечения крупных денежных средств, которыми сами компании изначально не обладают. Они получают их от головного банка на условиях льготного кредитования. Собственные средства факторинговых компаний обычно составляют не более 30 процентов всех их ресурсов.
В соответствии со статьёй 729 «Договор финансирования под уступку денежного требования (факторинг)» особенной части Гражданского Кодекса Республики Казахстан по договору финансирования под уступку денежного требования одна сторона (финансовый агент) передаст или обязуется передать деньги в распоряжение другой стороны (клиента), а клиент уступает или обязуется уступить финансовому агенту свое денежное требование к третьему лицу, вытекающее из отношений клиента (кредитора) с этим третьим лицом (должником).
Исходя из общепринятой банковской практики факторинг - это финансовая услуга, оказываемая банком клиенту в обмен на уступку дебиторской задолженности. Суть услуги состоит в том, что банк приобретает у клиента право на взыскание долгов и частично оплачивает ему требования к должникам, то есть возвращает от 70 до 90 процентов долга до наступления срока их оплаты должником. Остальная часть суммы за вычетом вознаграждения возвращается после погашения всего долга. В результате клиент банка получает возможность быстрее возвратить долги, за что он выплачивает банку, определенную комиссию.
Источниками формирования средств для факторинга являются собственные средства банка (прибыль, фонды), привлеченные и заемные средства. Соотношение между ними устанавливается правлением банка. Собственные средства факторинговый отдел получает от своего банка и в дальнейшем их прирост осуществляется за счет прибыли от проводимых им операций. При потребности отдела в привлечении сверхплановых кредитов для выполнения своих обязательств, банк может предоставить ему краткосрочный кредит. Отдел также может привлекать средства в срочные депозиты.
Предметом уступки, под которую предоставляется финансирование, может быть как денежное требование, срок платежа по которому уже наступил (существующее требование), так и право на получение денежных средств, которое возникнет в будущем (будущее требование).
Должник обязан произвести платеж финансовому агенту при условии, что он получил от клиента либо от финансового агента письменное уведомление об уступке денежного требования данному финансовому" агенту и в уведомлении определено подлежащее исполнению денежное требование, а также указан финансовый агент, которому должен быть произведен платеж.
По просьбе должника финансовый агент обязан в разумный срок представить должнику доказательство того, что уступка денежного требования финансовому агенту действительно имела