Анализ организации основного производства
Зобщ = ∑ (VВПобщ х Удi х bi) + A (2.1)
Из таблиц 2.6 и 2.7 видно, что в связи с увеличением выпуска продукции в условно-натуральном выражении сумма затрат возросла в 2005-2004гг. на 1.060 млн. руб. или 24,8%, в 2006-2005гг. на 101 млн. руб. или на 1,9%. Рост 2005-2004гг. произошел в связи с передачей ОАО "АвтоВАЗ" производства сидений.
За счет изменения структуры выпуска продукции сумма затрат также возросла 10,7% в 2005-2004гг. и 4,6% в 2006-2005гг. Это свидетельствует о том, что в общем, выпуске продукции увеличилась доля затратоемкой продукции, а именно вышеупомянутых сидений.
Таблица 2.6
|
Факторный анализ |
||||||||
|
изменения себестоимости товарной продукции |
||||||||
|
в 2005 году по отношению к 2004 году |
||||||||
|
Затраты |
Формула |
Сумма, тыс. руб. |
Факторы изменения затрат |
|||||
|
Объем выпуска пр-ции |
Структура продукции |
Переменные затраты |
Постоянные затраты |
|||||
|
2004г. |
∑ (VВПio х bio) + Ao |
4 269 433 |
to |
to |
to |
to |
||
|
2004г., пересчитанного на фактический объем производства продукции 2003г. при сохранении структуры 2004г. |
∑ (VВПio х bio) IВП + Ao |
5 330 276 |
t1 |
to |
to |
to |
||
|
по уровню 2004г. на фактический выпуск продукции при факт. ее структуре в 2005г. |
∑ (VВПi1 х bio) + Ao |
5 785 801 |
t1 |
t1 |
to |
to |
||
|
2005г. при уровне постоянных затрат 2004г. |
∑ (VВПi1 х bi1) + Ao |
5 390 076 |
t1 |
t1 |
t1 |
to |
||
|
2005г. |
∑ (VВПi1 х bi1) + A1 |
5 726 016 |
t1 |
t1 |
t1 |
t1 |
||
|
Итого отклонения 2005г. к 2004г. |
абсолютное |
1 456 583 |
1 060 843 |
455 525 |
-395 725 |
335 940 |
||
|
относительное,% (темп прироста) |
34,1 |
24,8 |
10,7 |
-9,3 |
7,9 |
|||
Из-за изменения уровня удельных переменных затрат общая сумма затрат снизилась по обоим анализируемым периодам на 0,4 млрд., но темп снижения по 2005-2004гг. составил 9,3%, по 2006-2005гг. - 6,3%. Как было сказано выше, это произошло из-за снижения переменных материальных затрат.
Постоянные затраты возросли на 0,3 млрд., что составило в 2005-2004гг.7,9%, в 2006-2005гг.4,0%. Ранее говорилось, что это произошло вследствие роста суммы вспомогательных материалов, индексации заработной платы обслуживающего и управляющего производством персонала (ЕСН растет соответственно), а также за счет увеличения прочих расходов, в т. ч. лизинговых платежей.
Таблица 2.7
|
Факторный анализ |
||||||
|
изменения себестоимости товарной продукции |
||||||
|
в 2006 году по отношению к 2005 году |
||||||
|
Затраты |
Формула |
Сумма, тыс. руб. |
Факторы изменения затрат |
|||
|
Объем выпуска пр-ции |
Структура продукции |
Переменные затраты |
Постоянные затраты |
|||
|
2005г. |
∑ (VВПio х bio) + Ao |
5 726 016 |
to |
to |
to |
to |
|
2005г., пересчитанного на фактический объем производства продукции 2004г. при сохранении структуры 2005г. |
∑ (VВПio х bio) IВП + Ao |
5 834 500 |
t1 |
to |
to |
to |
|
по уровню 2005г. на факт. выпуск продукции при факт. ее структуре в 2006г. |
∑ (VВПi1 х bio) + Ao |
6 097 298 |
t1 |
t1 |
to |
to |
|
2006г. при уровне постоянных затрат 2005г. |
∑ (VВПi1 х bi1) + Ao |
5 734 606 |
t1 |
t1 |
t1 |
to |
|
2006г. |
∑ (VВПi1 х bi1) + A1 |
5 963 880 |
t1 |
t1 |
t1 |
t1 |
|
Итого отклонения 2006г. к 2005г. |
асолютное |
237 864 |
108 485 |
262 798 |
-362 692 |
229 274 |
|
относительное,% (темп прироста) |
4,2 |
1,9 |
4,6 |
-6,3 |
4,0 |
|
Таким образом, за период 2005-2006гг. себестоимость продукции увеличилась на 1456,6 млн. руб. или 34,1% в т. ч.:
за счет изменения объема в условно-натуральном выражении и структуры продукции выросла на 1.516,4 млн. руб. или 35,5%
за счет снижения себестоимости себестоимость продукции снизилась на 59,8 млн. руб. или 1,4%
За период 2006-2005гг. себестоимость продукции увеличилась на 237,9 млн. руб. или 4,2% в т. ч.:
за счет роста объема в условно-натуральном выражении и структуры продукции увеличилась на 371,3 млн. руб. или 6,5%
за счет снижения себестоимости продукции общая сумма затрат снизилась на 133,4 млн. руб. или 2,3%
Из всего вышесказанного можно сделать вывод, что наблюдается тенденция к снижению себестоимости, свидетельствующий о хорошей организации учета и контроля за издержками предприятия.
Важный обобщающий показатель себестоимости продукции - затраты на 1 руб. товарной продукции, который характеризует издержкоемкость продукции. Он выгоден тем, что, во-первых, очень универсальный: может рассчитываться в любой отрасли производства и, во-вторых, наглядно показывает прямую связь между себестоимостью и прибылью. Определяется он отношением общей суммы затрат на производство и реализацию продукции к стоимости произведенной продукции в действующих ценах:
ИЕ = Зобщ. / ВП (2.2)
В процессе анализа этого показателя следует изучить динамику, выполнение плана (представлено выше)
Следующий этап анализа - определение влияния факторов на изменение уровня данного показателя.
Затраты на 1 руб. продукции непосредственно зависят от изменения общей суммы затрат на производство и реализацию продукции и от изменения стоимости произведенной продукции.
На общую сумму затрат оказывают влияние объем производства продукции, ее структура, изменение переменных и постоянных затрат, которые в свою очередь могут увеличиться или уменьшиться за счет уровня ресурсоемкости продукции и цен на потребленные ресурсы.
Стоимость произведенной продукции зависит от объема выпуска, его структуры и цен на продукцию.
Факторная модель издержкоемкости продукции (ИЕ) выглядит следующим образом:
ИЕ = Зобщ = ∑ (VВПi х Удi х bi) + A
ВП ∑ (VВПобщ х Удi х Цi) (2.3)
Таблица 2.8
|
Расчет влияния факторов |
|||||||
|
на изменение суммы затрат на 1 руб. ТП |
|||||||
|
(факторный анализ издержкоемкости продукции) |
|||||||
|
за 2004 - 2005 гг. |
|||||||
|
Издержкоемкость продукции (затраты на 1 руб. ТП) |
2005г. - 2004г. |
Факторы изменения затрат |
|||||
|
Объем пр-ва |
Струк-тура пр-ва |
Урове-нь удел-х переменных издержек |
Сумма постоянных затрат |
Отпускные цены на продукцию |
|||
|
ИЕ = |
∑ (VВПio х bio) + Ao |
96,3 |
to |
to |
to |
to |
to |
|
∑ (VВПio х Цio) |
|||||||
|
ИЕ = |
∑ (VВПio х bio) IВП + Ao |
87,0 |
t1 |
to |
to |
to |
to |
|
∑ (VВПi1 х Цio) + ∆ВПстр |
|||||||
|
ИЕ = |
∑ (VВПi1 х bio) + Ao |
102,0 |
t1 |
t1 |
to |
to |
to |
|
∑ (VВПi1 х Цio) |
|||||||
|
ИЕ = |
∑ (VВПi1 х bi1) + Ao |
95,0 |
t1 |
t1 |
t1 |
to |
to |
|
∑ (VВПi1 х Цio) |
|||||||
|
ИЕ = |
∑ (VВПi1 х bi1) + A1 |
101,0 |
t1 |
t1 |
t1 |
t1 |
to |
|
∑ (VВПi1 х Цio) |
|||||||
|
ИЕ = |
∑ (VВПi1 х bi1) + A1 |
95,9 |
t1 |
t1 |
t1 |
t1 |
t1 |
|
∑ (VВПi1 х Цi1) |
|||||||
|
Итого отклонения |
-0,5 |
-9,3 |
15,0 |
-7,0 |
5,9 |
-5,1 |
|
Аналитические расчеты, приведенные в таблице 2.8 показывают, что размер затрат на рубль товарной продукции 2005-2004гг. снизился на 0,5 коп. за счет следующих факторов:
увеличения объема производства продукции - 9,3 коп.
изменения структуры производства +15,0 коп. (увеличился удельный вес ресурсоемких изделий - сидений);
уровня переменных затрат - 7,0 коп, а именно снизились прямые материальные затраты;
размера постоянных затрат +5,9 коп: увеличились вспомогательные материалы, затраты на оплату труда руководителей, ИТР, вспомогательного и обслуживающего персонала, прочие затраты, особенно выросли лизинговые платежи;
повышения цен на продукцию - 5,1 коп.
Таблица 2.9
|
Расчет влияния факторов |
|||||||
|
на изменение суммы затрат на 1 руб. ТП |
|||||||
|
(факторный анализ издержкоемкости продукции) |
|||||||
|
за 2005 - 2006 гг. |
|||||||
|
Издержкоемкость продукции (затраты на 1 руб. ТП) |
2006г. - 2005г. |
Факторы изменения затрат |
|||||
|
Объем пр-ва |
Структура пр-ва |
Уровень удел-х переменных издержек |
Сумма постоянных затрат |
Отпускные цены на продукцию |
|||
|
ИЕ = |
∑ (VВПio х bio) + Ao |
95,9 |
to |
to |
to |
to |
to |
|
∑ (VВПio х Цio) |
|||||||
|
ИЕ = |
∑ (VВПio х bio) IВП + Ao |
91,6 |
t1 |
to |
to |
to |
to |
|
∑ (VВПi1 х Цio) + ∆ВПстр |
|||||||
|
ИЕ = |
∑ (VВПi1 х bio) + Ao |
99,9 |
t1 |
t1 |
to |
to |
to |
|
∑ (VВПi1 х Цio) |
|||||||
|
ИЕ = |
∑ (VВПi1 х bi1) + Ao |
93,9 |
t1 |
t1 |
t1 |
to |
to |
|
∑ (VВПi1 х Цio) |
|||||||
|
ИЕ = |
∑ (VВПi1 х bi1) + A1 |
97,7 |
t1 |
t1 |
t1 |
t1 |
to |
|
∑ (VВПi1 х Цio) |
|||||||
|
ИЕ = |
∑ (VВПi1 х bi1) + A1 |
94,6 |
t1 |
t1 |
t1 |
t1 |
t1 |
|
∑ (VВПi1 х Цi1) |
|||||||
|
Итого отклонения |
-1,2 |
-4,3 |
8,2 |
-5,9 |
3,8 |
-3,0 |
|
На основании факторного анализа, приведенного в таблице 2.9 видно, что размер затрат на рубль товарной продукции 2006-2005гг. снизился на 1,2 коп. за счет следующих факторов:
увеличения объема производства продукции - 4,3 коп.
изменения структуры производства +8,2 коп.
уровня переменных затрат - 5,9 коп.
размера постоянных затрат +3,8 коп.
повышения цен на продукцию - 3,0 коп.
Темпы снижения затрат на рубль товарной продукции за период 2006-2005гг. по сравнению с периодом 2005-2004гг. в 2 раза больше, что говорит о положительной тенденции развития предприятия.
Для более глубокого изучения причин изменения себестоимости на ОАО "АвтоВАЗагрегат" проводится анализ нормативных и фактических затрат по видам продукции.
Изучив структуру продукции на ОАО "АвтоВАЗагрегат" (см. таблицу 2.1), видно, что более половины объема продукции составляют сидения (52% - 68%), далее идут СВГ (17% - 23%), и третье место по удельному весу в товарной продукции занимают трубки банди (8% - 10%).
Рассмотрим фактические затраты по этим трем основным видам продукции в разрезе статей и проанализируем отклонения от нормативов за два смежных года.
На ОАО "АвтоВАЗагрегат" считается, что наиболее прибыльная продукция - трубки банди, рентабельность которой 11 - 17%. Наименее рентабельная - СВГ, в 2005 году по этому виду продукции убыток.
Это связано в основном с тем, что идет поставка некачественной трубы на глушители, которая при гнутье рвется, плохо сваривается, т.е. образуется много брака, который списывается на себестоимость глушителей; а также поставка немерной трубы, при порезке которой остается много отходов.
Вторая немаловажная причина - высокий процент накладных расходов, списываемый на себестоимость СВГ. Это происходит по причине дорогостоящего оборудования в цеху изготовления системы выпуска газов и, как следствие, амортизация прямо списывается на этот вид продукции.
В целом по основным видам продукции фактическая себестоимость ниже нормативной. В разрезе статей наблюдается большая экономия по материальным затратам. В основном это за счет замены материала, утвержденного технологией более дешевым материалом. Особенно это относится к трубкам банди, где по технологии заложен дорогостоящий импортный материал, а используется более дешевый отечественный.
Сравнивая фактические затраты с нормативными получается, что большой перерасход по оплате труда основных производственных рабочих и, как следствие, отчислений от заработной платы. Нормативные затраты на оплату труда ОПР рассчитываются как произведение трудоемкости изделия и стоимости нормо-часа. В стоимость нормо-часа не включаются некоторые доплаты, например, оплата очередного и учебного отпусков, доплата за совмещение профессий, доплата за работу в ночное и сверхурочное время, в выходные и праздники, оплата простоя не по вине рабочего и др. Фактическая заработная плата включает все эти доплаты. В структуре отклонений фактической зарплаты ОПР от плановой большую долю составляет оплата очередного отпуска, а также доплаты за работу в сверхурочное время, выходные и праздничные дни. Эти доплаты производятся в двойном размере, что влечет за собой дополнительные затраты, которые можно сократить при умелом распределении обязанностей и хорошей организации работы с поставщиками по сокращению поставок бракованной продукции, недопоставок, из-за которых простаивает конвейер, и приходится выводить рабочих в сверхурочные, выходные и праздничные дни для выполнения плана по выпуску товарной продукции.
Несмотря на то, что процент накладных расходов по факту ниже нормативного, сумма фактических накладных расходов превышает нормативную из-за того, что нормативные накладные расходы считаются процентом к нормативной заработной плате ОПР, а она значительно ниже фактической.
Самое большое отклонение фактических накладных расходов от нормативных показателей наблюдается по СВГ ввиду того, что на себестоимость СВГ списывается высокий процент накладных расходов. Как было сказано выше, это происходит по причине дорогостоящего оборудования в цеху изготовления системы выпуска газов и, как следствие, амортизация прямо списывается на этот вид продукции.
Анализируя нормативные и фактические затраты за два смежных года можно определить, что в 2005 году наблюдается значительная экономия по внепроизводственным (коммерческим) расходам по сравнению с 2004 годом за счет экономии по сидениям. Это в основном расходы по перевозке готовой продукции. Предприятию в 2001-2002гг. с ОАО "АвтоВАЗ" передавалось производство сидений, и перевозка этой готовой продукции еще не была отлажена. В 2003 году была успешно проведена работа с транспортными организациями и подобран оптимальный вариант по перевозке готовой продукции - сидений, что и отразилось на внепроизводственных расходах в виде экономии.
Для более глубокого изучения причин изменения себестоимости основных видов товарной продукции, проведем факторный анализ по отдельным изделиям и проанализируем, за счет каких факторов изменилась себестоимость на единицу продукции.
Влияние факторов первого порядка на изменение уровня себестоимости единицы продукции изучают с помощью факторной модели:
Сi = Ai + bi, (2.4)
VВПi
где Сi - себестоимость единицы i-го вида продукции;
Ai - сумма постоянных затрат, отнесенная на i-й вид продукции;
VВПi - объем выпуска i-го вида продукции в физических единицах;
Bi - сумма переменных затрат на единицу i-го вида продукции.
Проанализировав таблицу 2.10, видно, что общее изменение себестоимости единицы продукции трубок банди составило + 9,47 руб., в том числе за счет:
снижения объема производства в натуральном выражении себестоимость единицы продукции увеличилась на 0,52 руб.,
увеличения суммы постоянных затрат + 12,91 руб.,
снижения суммы удельных переменных затрат - 3,97 руб.
Таблица 2.10
|
Факторный анализ себестоимости |
||||||
|
основных видов продукции |
||||||
|
(трубки Банди) |
||||||
|
за 2004 - 2005 гг. |
||||||
|
Показатель |
Значение показателя |
Изменение |
||||
|
2004г. |
2005г. |
|||||
|
1 |
2 |
3 |
4 |
|||
|
Объем производства, тыс. руб. |
3 284 299 |
3 218 530 |
-65 769 |
|||
|
Сумма постоянных затрат, тыс. руб. |
83 311 |
124 875 |
41 564 |
|||
|
Сумма перемен. затр. на ед. пр-ции, руб. |
93,44 |
89,47 |
-3,97 |
|||
|
Себестоимость единицы продукции, руб. |
118,80 |
128,27 |
9,47 |
|||
|
1 |
2 |
3 |
4 |
|||
|
Себестоимость единицы продукции, руб. |
2005г. - 2004г. |
Факторы изменения себест-ти, руб. |
||||
|
Объем производст-ва, тыс. руб. |
Сумма постоянных затрат, тыс. руб. |
Сумма перемен. затрат на ед. пр-ции, |
||||
|
Со = |
Ao |
+ bо |
118,80 |
to |
to |
to |
|
VВПo |
||||||
|
Сусл.1 = |
Ao |
+ bо |
119,32 |
t1 |
to |
to |
|
VВП1 |
||||||
|
Сусл.2 = |
A1 |
+ bо |
132,23 |
t1 |
t1 |
to |
|
VВП1 |
||||||
|
С1 = |
A1 |
+ b1 |
128,27 |
t1 |
t1 |
t1 |
|
VВП1 |
||||||
|
Итого отклонения |
9,47 |
0,52 |
12,91 |
-3,97 |
||
Из таблицы 2.11 видно, что общее изменение себестоимости единицы продукции СВГ составило + 154, 74 руб., в том числе за счет:
снижения объема производства в натуральном выражении себестоимость единицы продукции увеличилась на 19,39 руб.,
увеличения суммы постоянных затрат изменилась на + 80,45 руб.,
роста суммы удельных переменных затрат увеличилась на 51,90 руб.
Таблица 2.11
|
Факторный анализ себестоимости |
||||||
|
основных видов продукции |
||||||
|
(СВГ) |
||||||
|
за 2004 - 2005 гг. |
||||||
|
Показатель |
Значение показателя |
Изменение |
||||
|
2004г. |
2005г. |
|||||
|
1 |
2 |
3 |
4 |
|||
|
Объем производства, тыс. руб. |
1 397 306 |
1 229 290 |
-168 016 |
|||
|
Сумма постоянных затрат, тыс. руб. |
198 237 |
297 138 |
98 901 |
|||
|
Сумма перемен. затр. на ед. пр-ции, руб. |
576,89 |
628,79 |
51,90 |
|||
|
Себестоимость единицы продукции, руб. |
718,76 |
870,50 |
151,74 |
|||
|
1 |
2 |
3 |
4 |
|||
|
Себестоимость единицы продукции, руб. |
2005г. - 2004г. |
Факторы изменения себестоимости, руб. |
||||
|
Объем производства, тыс. руб. |
Сумма постоянных затрат, тыс. руб. |
Сумма перемен. затрат на ед. пр-ции, руб. |
||||
|
Со = |
Ao |
+ bо |
718,76 |
to |
to |
to |
|
VВПo |
||||||
|
Сусл.1 = |
Ao |
+ bо |
738,15 |
t1 |
to |
to |
|
VВП1 |
||||||
|
Сусл.2 = |
A1 |
+ bо |
818,60 |
t1 |
t1 |
to |
|
VВП1 |
||||||
|
С1 = |
A1 |
+ b1 |
870,50 |
t1 |
t1 |
t1 |
|
VВП1 |
||||||
|
Итого отклонения |
151,74 |
19,39 |
80,45 |
51,90 |
||
Из таблицы 2.12 видно, что общее изменение себестоимости единицы продукции сидения составило + 65, 22 руб., в том числе за счет:
роста объема производства в натуральном выражении себестоимость единицы продукции снизилась на 68,12 руб.,
увеличения суммы постоянных затрат выросла на 77,18 руб.,
роста суммы удельных переменных затрат увеличилась на 56,16 руб.
Таблица 2.12
|
Факторный анализ себестоимости |
||||||
|
основных видов продукции |
||||||
|
(сидения) |
||||||
|
за 2004 - 2005 гг. |
||||||
|
Показатель |
Значение показателя |
Изменение |
||||
|
2004г. |
2005г. |
|||||
|
Объем производства, тыс. руб. |
1 796 790 |
2 940 854 |
1 144 065 |
|||
|
Сумма постоянных затрат, тыс. руб. |
314 635 |
541 608 |
226 973 |
|||
|
Сумма перемен. затр. на ед. пр-ции, руб. |
1 065,33 |
1 121,49 |
56,16 |
|||
|
Себестоимость единицы прод., руб. |
1 240,44 |
1 305,66 |
65,22 |
|||
|
Себестоимость единицы продукции, руб. |
2003г. - 2002г. |
Факторы изменения себест-ти, руб. |
||||
|
Объем производства, тыс. руб. |
Сумма постоянных затрат, тыс. руб. |
Сумма перемен. затрат на ед. пр-ции, руб. |
||||
|
Со = |
Ao |
+ bо |
1 240,44 |
to |
to |
to |
|
VВПo |
||||||
|
Сусл.1 = |
Ao |
+ bо |
1 172,32 |
t1 |
to |
to |
|
VВП1 |
||||||
|
Сусл.2 = |
A1 |
+ bо |
1 249,49 |
t1 |
t1 |
to |
|
VВП1 |
||||||
|
С1 = |
A1 |
+ b1 |
1 305,66 |
t1 |
t1 |
t1 |
|
VВП1 |
||||||
|
Итого отклонения |
65,22 |
-68,12 |
77,18 |
56,16 |
||
Итак, можно сделать вывод, что на предприятии "ОАО "АвтоВАЗагрегат" из основных видов продукции наиболее рентабельными являются трубки "Банди", но их высокая рентабельность, при сравнительно небольшом удельном весе в структуре продукции (8 - 10%) не оказывает большого влияния на прибыльность предприятия в целом.
Наибольший удельный вес в товарной продукции имеют сидения. На их долю приходится 52 - 68% всего объема продукции. Именно поэтому их прибыльность влияет на результат хозяйственной деятельности предприятия в целом.
По 2004-2005 гг. видно, что с увеличением рентабельности сидений (на 60%), увеличивается рентабельность продукции в целом (на 22%). Рост прибыльности продукции тормозят СВГ, которые занимают 1/5 часть объема продукции. По результату 2005 года СВГ оказались убыточными, а при большом удельном весе в товарной продукции их результат значительно повлиял на рентабельность продукции в целом по предприятию.
2.3 Анализ использования трудовых ресурсов предприятия и факторов, влияющих на уровень производительности труда
В процессе анализа использованы данные первичного и статистического учета за 2004, 2005 и 2006 годы. Динамика обеспеченности трудовыми ресурсами представлена в табл.2.13
Таблица 2.13. Анализ обеспеченности трудовыми ресурсами
|
№ п/п |
Категории работающих |
Среднесписочная численность |
Отклонения 2006 года от |
|||||
|
2004г. |
2005 г. |
2006 г. |
2004 года |
2005 года |
||||
|
Чел. +- |
% роста |
Чел. +- |
% роста |
|||||
|
1 |
Рабочие, в том числе |
2901 |
3508 |
3508 |
+607 |
120,92% |
0 |
100,0 |
|
2 |
Основные |
1471 |
1968 |
1973 |
+502 |
134,12% |
+5 |
100,25% |
|
3 |
Вспомогательные |
1430 |
1540 |
1535 |
+105 |
107,34% |
-5 |
99,67% |
|
4 |
Служащие, в том числе |
686 |
688 |
690 |
+2 |
100,29% |
+2 |
100,29% |
|
5 |
Руководители |
280 |
280 |
280 |
0 |
100,00% |
0 |
100,00% |
|
6 |
Специалисты |
396 |
398 |
398 |
+2 |
100,5% |
0 |
100,00% |
|
7 |
Прочие служащие |
10 |
10 |
12 |
0 |
100,00% |
2 |
120,00% |
|
8 |
Всего работающих |
3587 |
4196 |
4198 |
+611 |
117% |
+2 |
100% |
В 2006 году численность работающих предприятия увеличилась по сравнению с 2004 годом на 17% и за 2005 год существенно не изменилась.
Наиболее высокими темпами увеличивалась численность основных рабочих, так в 2005 году было расширение производства, освоение новых видов продукции.
Численность вспомогательных рабочих тоже росла, но гораздо меньшими темпами.
В процессе анализа состояния и использования трудовых ресурсов была проанализирована динамика структуры персонала на предприятии (см. табл.2.14).
Таблица 2.14. Структура численности работающих по категориям (%)
|
№ п/п |
Категории работающих |
Среднесписочная численность в% |
Отклонения 2004 года от |
|||
|
2004 г. |
2005 г. |
2006 г. |
2004 года |
2005 года |
||
|
1 |
2 |
3 |
4 |
5 |
||
|
1 |
Рабочие, в том числе |
80,8% |
83,6% |
83,5% |
+2,7% |
-0,1% |
|
2 |
Основные |
41% |
46,9% |
46,9% |
+5,9% |
0% |
|
3 |
Вспомогательные |
39,8% |
36,7% |
36,6% |
-3,3% |
-0,1% |
|
4 |
Служащие, в том числе |
19,1% |
16,3% |
16,4% |
-2,8% |
+0,1% |
|
5 |
Руководители |
7,8% |
6,6% |
6,6% |
-1,2% |
0% |
|
6 |
Специалисты |
11,03% |
9,4% |
9,4% |
-1,63% |
0% |
|
7 |
Прочие служащие |
0,27% |
0,23% |
0,28% |
+0,01% |
+0,05% |
|
8 |
Всего работающих |
100,0% |
100,0% |
100,0% |
0,0% |
0,0% |
Из анализа структуры численности видно, что на протяжении всего анализируемого периода доля рабочих увеличивается в 2005 году на 2,7%, а затем незначительно спадает на 0,1% по сравнению со служащими, доля которых соответственно уменьшалась.
Существенное влияние на эффективность использования трудовых ресурсов оказывает характер и уровень движения кадров на предприятии (см. табл.2.15).
Таблица 2.15. Движение кадров на предприятии за 2005-2006 г.г.
|
№ п/п |
Показатели |
Ед. изм. |
Базисн. 2005 г. |
Отчетн. 2006 г. |
Отклонение |
|
1 |
Среднесписочная численность всего, |
Чел. |
4196 |
4198 |
+2 |
|
2 |
В том числе рабочих |
Чел. |
3508 |
3508 |
0 |
|
3 |
Принято на работу, всего |
Чел. |
173 |
157 |
-16 |
|
4 |
В том числе рабочих |
Чел. |
169 |
155 |
-14 |
|
5 |
Уволено с работы всего |
Чел. |
171 |
150 |
-21 |
|
6 |
В том числе рабочих |
Чел. |
169 |
149 |
-20 |
|
7 |
Уволено по причинам текучести, всего |
Чел. |
170 |
144 |
-34 |
|
8 |
В том числе рабочих |
Чел. |
169 |
139 |
-30 |
|
9 |
Коэффициент приема кадров - всего (стр.3: стр.1) |
0,041 |
0,037 |
Снизился на 0,004 |
|
|
10 |
В том числе рабочих (стр.4: стр.2) |
0,04 |
0,036 |
Снизился на 0,004 |
|
|
11 |
Коэффициент выбытия кадров - всего (стр.5: стр.1) |
0,04 |
0,03 |
Снизился на 0,01 |
|
|
12 |
В том числе рабочих (стр.6: стр.2) |
0,048 |
0,042 |
Снизился на 0,006 |
|
|
13 |
Коэффициент оборота кадров - всего ( (стр.3+стр.5): стр.1) |
0,08 |
0,073 |
Снизился на 0,007 |
|
|
14 |
В том числе рабочих ( (стр.4+стр.6): стр.2) |
0,096 |
0,086 |
Снизился на 0,01 |
|
|
15 |
Коэффициент текучести кадров - всего (стр.7: стр.1) |
0,04 |
0,03 |
Снизилась на 0,01 |
|
|
16 |
В том числе рабочих (стр.8: стр.2) |
0,048 |
0,039 |
Снизилась на 0,009 |
Итак, видно, что за анализируемые года движения кадров были незначительные. Общий прирост среднесписочной численности составил всего 2 человека. Наблюдается некоторое снижение коэффициентов оборота и текучести кадров. В целом картина по кадрам стабильная.
Анализ использования рабочего времени проводится по следующим направлениям:
целодневное использование рабочего времени;
внутрисменное использование рабочего времени.
Таблица 2.16. Годовой баланс рабочего времени 1 рабочего (за 2006 год)
|
№ п/п |
Фонд рабочего времени и предусмотренные потери |
План |
Факт |
Отклонения (%) |
|
1 |
Календарный фонд рабочего времени |
365 |
365 |
|
|
2 |
Количество выходных и праздничных дней |
111 |
111 |
|
|
3 |
Номинальный фонд рабочего времени |
254 |
254 |
|
|
4 |
Отпуск, предусмотренный ТК РФ |
30 |
30 |
|
|
5 |
Число рабочих дней |
223 |
223 |
|
|
6 |
Целодневные потери: |
15,5 |
20,8 |
+34,2 |
|
7 |
а) по нарушению трудовой дисциплины |
0 |
1 |
+100,00 |
|
8 |
б) по болезни |
7 |
9 |
+28,50 |
|
9 |
в) простои |
2 |
3 |
+50,00 |
|
10 |
г) непроизводственные потери |
1,5 |
1,8 |
+20,00 |
|
11 |
д) невыходы с разрешения администрации |
5 |
5 |
|
|
12 |
Явочное время (эффективный фонд рабочего |
|
|
|
|
времени) одного рабочего |
207,5 |
202,2 |
-2,5 |
Анализируя годовой баланс рабочего времени 1 рабочего АВА (см табл.2.16), видно, что эффективный фонд рабочего времени сократился на 2,5%. Это произошло, прежде всего, за счет увеличения целодневных потерь на 34,2%, чем планировалось. Основными причинами целодневных потерь на предприятии являются простои, связанные с несвоевременными поставками материала, и поломкой оборудования. Причиной непроизводственных потерь является исправление брака, а также работы, не предусмотренных заданием. Также видно, что большое значение играет человеческий фактор. Так, потери по болезни составляют почти на 30% больше запланированного. Также имеют место нарушения трудовой дисциплины.
Удельный вес потерь в общем, номинальном фонде времени 6,1% (плановый) и 8,18% (фактический).
Интегральный коэффициент использования рабочего времени 90,6%. - что не достаточно эффективно.
Эффективность внутрисменного использования рабочего времени определяется по данным фотографии рабочего дня (см. Приложение 4), на основе которых составляется внутрисменный баланс рабочего времени (см. табл.2.17)
Таблица 2.17. Внутрисменный баланс рабочего времени гибщика 5 разряда
|
№ п/п |
Категория затрат рабочего времени |
Факт |
Отклонение (+,-) |
Нормативное значение |
|||
|
Мин |
% |
Мин. |
% |
Мин |
% |
||
|
] |
ПЗ |
45 |
9,37 |
+25 |
+5,2 |
20 |
4,10 |
|
2 |
ОП |
381 |
79,3 |
-26 |
-5,4 |
407 |
84,70 |
|
3 |
ОБС |
12 |
2,5 |
-8,3 |
-1,7 |
20,3 |
4,2 |
|
4 |
ОТЛ |
40 |
8,3 |
+7,5 |
+1,5 |
32,5 |
6,7 |
|
5 |
НТД |
0 |
0,00 |
0 |
0,00 |
0 |
|
|
6 |
ПОТ |
2 |
0,4 |
+2 |
-0,42 |
0 |
|
|
7 |
НР |
0 |
0,00 |
0 |
0,00 |
0 |
|
|
Итого |
480 |
100,00 |
0 |
0,00 |
480 |
100 |
|
Коэффициент использования рабочего времени:
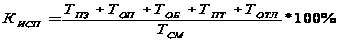 ,
(2.5)
где ТСМ - продолжительность смены, мин;
ТОП - фактическое оперативное время, мин;
ТОБ, ТПТ, ТПЗ - соответственно фактические затраты: времени на обслуживание рабочего места; на перерывы, предусмотренные технологией; подготовительно-заключительного времени, мин;
ТОТЛ - время на отдых и личные надобности по нормативу, мин.
Коэффициент использования рабочего времени КИР= 99,58%
Коэффициент потерь времени по организационно-техническим причинам:
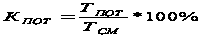 ,
(2.6)
где ТПОТ - время потерь по организационно-техническим причинам, мин.
Коэффициент потерь рабочего времени КП = 0,42.%
Возможный прирост производительности труда при устранении прямых потерь рабочего времени:
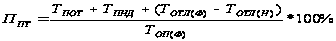 ,
(2.7)
где ТОП (Ф) - фактические затраты оперативного времени, мин.
Возможный рост ПТ за счет рационализации структуры баланса рабочего времени равен 2,49%.
Максимально возможный прирост производительности труда при устранении всех потерь и нерациональных затрат рабочего времени:
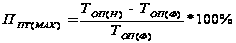 ,
(2.8)
где ТОП (Ф) и ТОП (Н) - соответственно нормативные и фактические затраты оперативного времени, мин.
Максимально возможный прирост производительности труда при устранении всех потерь и нерациональных затрат рабочего времени составит 6,8%.
Коэффициент возможного уплотнения рабочего дня равен:
КВУП = (ОПН - ОПФ) /ТСМ= (407-381) /480=0,0541. (2.9)
Как видно из баланса рабочее время используется эффективно: всего 2 минуты составляют его потери по организационно-техническим причинам.
Таким образом, проанализировав использование рабочего времени, можно сделать вывод:
внутрисменное рабочее время используется довольно эффективно целосменные потери рабочего времени возникают по нарушению трудовой дисциплины, из-за простоев.
Следовательно, необходимо решить проблему с прогулами, также улучшить ситуацию по снабжению материалами, снизить возможность поломок оборудования. Также нужно улучшить организацию технологического процесса, дабы предотвратить выпуск бракованной продукции.
Эффективность использования персонала во многом определяется его производительностью труда. Наиболее универсальным и обобщающим показателем производительности труда является среднегодовая выработка одним работающим, которая равна произведению следующих факторов: доли рабочих в общей численности персонала (УД), количества рабочих дней в году (Д), продолжительности рабочего дня (П) и среднечасовой выработки одного рабочего (Вч).
Вг=УД*Д*П*Вч (2.10)
На основе данных текущего и статистического учета была проанализирована динамика производительности работающих за 2002 - 2004 годы.
Таблица 2.18. Исходные данные для факторного анализа производительности труда
|
№ п/п |
Показатель |
2004 г. |
2005 г. |
2006 г. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |
