Использование пластиковых карточек в банковском бизнесе
Из-за опасений, связанных с безопасностью транзакций и традиционно высокой доли расчетов с использованием бумажных чеков, США несколько отстают от Европы. Тем не менее, в 2009 г. удаленные сервисы используют уже около 53 % американцев, имеющих расчетные счета и депозиты.
Опыт европейских соседей переняли и прибалтийские банки. По доле интернетчиков Эстония уже несколько лет опережает некоторые ведущие европейские страны и вплотную приближается к Америке. Активными пропагандистами использования интернета стали местные банки. Ставки комиссий за операции через системы дистанционного обслуживания в Эстонии в четыре раза ниже, чем при обычном оформлении платежей у банковской стойки. Через интернет здесь можно оформить кредит, заключить лизинговый договор на покупку автомобиля, оплатить дорожную страховку, заказать кредитную карточку, заполнить налоговые декларации. Не удивительно, что банковские услуги через интернет используют более трети эстонских граждан.
«Интернет–банк» имеет значительные преимущества, как для клиентов системы, так и для самих банков, проведение банковских операций с помощью Интернета значительно экономит расходы банков, по сравнению с непосредственным обслуживанием в филиальных центрах. Себестоимость «Интернет–банка» ниже, чем затраты на обслуживание банкоматной сети. «Интернет-банк» не предполагает расходов на инкассацию, а также страхование банкоматов. Поэтому интернет — дешевый канал продаж для банка.
1.6 Мировой опыт в области «Мобильного банка»
Крупные банки мира предлагают новую услугу («Мобильный банк») или совершенствуют уже существующую. В целом количество людей в США, которые используют «Мобильный банк», увеличилось до 3,1 млн. в 2008 г. с 400 тыс., которые были в 2007 г. Планируется, что число достигнет 7 млн. в этом году, согласно оценкам исследовательской компании ABI Research. В то же самое время, количество банков в США, которые предлагают «Мобильный банк» достигло 614 в 2008 г. Это около 45 % от всех банковских структур страны. В 2008 г. их количество составляло 245, согласно данным стратегической консалтинговой компании Aite Group [11].
Услуга делает осуществление банковских операций более удобными для потребителей и малого бизнеса. Клиенты могут использовать свои телефоны для того чтобы проверить сколько денег у них на счету перед тем как осуществить платеж или оплатить счет во время ожидания самолета в аэропорту. Собственники малого бизнеса могут подтвердить платежное поручение и не обращаться к компьютеру или ноутбуку. В большинстве случаев банки предлагают эту услугу бесплатно, сообщает WSJ.
Банки инвестируют достаточно много средств в развитие мобильных услуг, несмотря на то, что находятся в тяжелейшем финансовом положении. Они верят, что потребители, в особенности молодежь, будут рассматривать наличие «Мобильного банка» как обязательный критерий выбора того или иного финансового института [10].
Банки экспериментируют уже в течение нескольких лет в отношении услуг, связанных с «Мобильным банком». Они стремятся найти максимально востребованные и удобные для потребителей способы взаимодействия. Не все клиенты приветствуют эти новшества, так как большинство мобильных телефонов имеют небольшие и неудобные для получения информации экраны.
Как показывает мировая практика, такие услуги как «Мобильный банк» и «Интернет-банк» стоит внедрять в систему обслуживания клиентов «Белвнешэкономбанка», так как они позволят увеличить привлекательность банка, и при активном использовании банк сможет сэкономить банковские средства и привлечь их в большем объеме.
2 АНАЛИЗ ДЕЯТЕЛЬНОСТИ ОАО «БЕЛВНЕШЭКОНОМБАНК»
2.1 Характеристика ОАО «Белвнешэкономбанк»
Объектом исследования данного дипломного проекта является Открытое акционерное общество «Белвнешэкономбанк».
История формирования банка и юридический адрес. Акционерный коммерческий банк внешнеэкономической деятельности Республики Беларусь был создан 12 декабря 1991 г. в форме закрытого акционерного общества на базе Белорусского республиканского банка Внешэкономбанка СССР. Банк преобразован в открытое акционерное общество 25 марта 1994 г. В связи с принятием нового Гражданского Кодекса Республики Беларусь Национальный банк 2 ноября 1999 г. зарегистрировал новое наименование банка – Открытое акционерное общество «Белвнешэкономбанк».
Общество располагается по адресу: 220050, Республика Беларусь, г. Минск, Мясникова, д. 32.
Регистрационный номер банка в книге регистрации коммерческих банков – 24.
Статус банка. ОАО «Белвнешэкономбанк» – универсальный кредитно-финансовый институт. Он занимает ведущие позиции среди коммерческих банков Республики Беларусь в области международных расчетов, валютных операций и обслуживании внешнеэкономической деятельности государства и клиентов. Имеет многолетний опыт работы и признанную репутацию на зарубежном и внутреннем валютных рынках.
В соответствии с основными направлениями деятельности, Белвнешэкономбанк на протяжении всего периода своего функционирования занимает лидирующие позиции в банковской системе страны по обслуживанию экспортно-импортных операций и финансированию внешней торговли. Подтверждением этого является наличие кредитных линий банков Германии, Австрии, Италии, Чехии и других стран, открытых для финансирования контрактов на поставку товаров и услуг, необходимых для реализации инвестиционных проектов в Республике Беларусь.
Признанный авторитет Белвнешэкономбанка в международных финансовых кругах стал основанием для выбора его в качестве гаранта многими зарубежными фирмами и организациями. Банк является клиринговым центром для большинства белорусских банков по расчетам в иностранной валюте и основным оператором для банков стран СНГ и Балтии по расчетам в белорусских рублях.
Белвнешэкономбанк имеет статус Основного участника международных платежных систем MasterCard International (с 1994 г.) и Visa International (с 1995 г.). Полученные лицензии позволяют банку осуществлять эмиссию и обслуживание банковских пластиковых карточек, а также оказывать содействие другим белорусским банкам во вступлении в международные платежные системы.
Уставный фонд банка. Уставный фонд ОАО «Белвнешэкономбанк» на 01.01.2009 г. составляет 24 157 933 000 р.
Общее количество акционеров банка – 44 064, в том числе: 43 411 физических лиц и 653 юридических. На долю физических лиц приходится 0,1% акций, а на долю юридических лиц – 2,66 %. Акционером, который имеет наибольший процент акций ОАО «Белвнешэкономбанка», является Внешэкономбанк (г. Москва), доля которого составляет 97,24 % акций банка.
Наглядно распределение уставного фонда банка можно увидеть на рисунке 2.1.
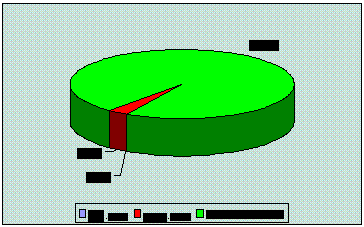
Рисунок 2.1 – Распределение УФ «Белвнешэкономбанка» в процентном соотношении
Лицензии банка. ОАО «Белвнешэкономбанк» осуществляет свою деятельность на основании следующих лицензий:
лицензия Национального банка Республики Беларусь № 6 от 27 октября 2006 г. на осуществление банковской деятельности;
лицензия Министерства финансов Республики Беларусь № 02200/0056352 от 23 июня 2005 г. на право осуществления деятельности, связанной с драгоценными металлами и драгоценными камнями;
лицензия Министерства финансов РБ № 02200/0247744 от 28 июня 1993 г. на право осуществления профессиональной и биржевой деятельности по ценным бумагам;
лицензии ассоциации «Europay International» на эмиссию международных пластиковых карточек MasterCard от 15 ноября 1994 г., EuroCard от 29 ноября 1994 г.;
лицензия ассоциации «Visa International» на эмиссию пластиковых карточек Visa от 22 мая 1995 г.;
лицензии ассоциации «Europay International» на эмиссию пластиковых карточек Cirrus от 21 августа 1997 г., edc/Maestro от 21 августа 1997 г., eurocheque Pictogram от 21 августа 1997 г.
Сеть территориальных подразделений банка и его дочерние компании. Сеть территориальных подразделений банка насчитывает 24 филиала, в том числе пять региональных отделений в областных городах, шесть отделений в г. Минске, 13 отделений в крупных городах страны, а также три центра банковских услуг. Банк имеет дочерние компании: УСП «Белвнешстрах», СЗАО «Белинтерфинанс», КСО «Внешстройинвест» ООО, КСО «Внешэкономстрой» ООО, ЗАО «Внешэнергосервис.
Деловыми партнерами общества являются ЗАО «Атлант», выставочное общество «МинскЭкспо», ЗАО «Мазконтрактлизинг».
Услуги банка и потребители услуг. ОАО «Белвнешэкономбанк», как универсальный кредитно-финансовый институт, предлагает клиентам широкий спектр услуг, осуществляя при этом комплексное обслуживание, как в белорусских рублях, так и в иностранных валютах. Банк своевременно реагирует на колебания рыночной конъюнктуры путем совершенствования действующих и внедрения новых банковских продуктов, учитывающих потребности различных групп клиентов.
Услуги, которые банк предоставляет юридическим лицам:
кредитование за счет средств иностранных банков;
кредитование юридических лиц;
международные валютные операции;
международные торговые расчеты;
операции с векселями и банковскими сертификатами;
операции с корпоративными ценными бумагами;
открытие счетов в белорусских рублях и иностранной валюте юридическим лицам и индивидуальным предпринимателям резидентам Республики Беларусь;
открытие счетов в белорусских рублях и иностранной валюте юридическим лицам-нерезидентам Республики Беларусь, дипломатическим представительствам, консульским учреждениям иностранных государств;
покупка-продажа иностранной валюты по поручению клиентов на ОАО «Белорусская валютно-фондовая биржа» и внебиржевом валютном рынке Республики Беларусь;
работа с государственными ценными бумагами и ценными бумагами национального банка Республики Беларусь;
расчетное и кассовое обслуживание юридических лиц и индивидуальных предпринимателей-резидентов Республики Беларусь;
расчетное и кассовое обслуживание юридических лиц-нерезидентов Республики Беларусь, дипломатических представительств, консульских учреждений иностранных государств;
услуги банковского депозитария;
финансовый лизинг;
факторинговые операции.
Услуги, которые банк предоставляет физическим лицам:
кредитование физических лиц;
банковские пластиковые карточки ОАО «Белвнешэкономбанк»;
валютно-обменные операции с наличной иностранной валютой;
вкладные (депозитные) операции и ведение текущих (расчетных) счетов физических лиц;
операции со сберегательными сертификатами;
денежные переводы по системе Western Union;
денежные переводы в белорусских рублях по системе ОАО «Белвнешэкономбанк»;
предоставление в аренду депозитарных ячеек;
платежи;
покупка и продажа драгоценных металлов в виде мерных слитков;
прием страховых взносов в иностранной валюте по договорам обязательного страхования гражданской ответственности владельцев транспортных средств «Зеленая карта»;
услуги банковского депозитария.
Потребителями услуг, предоставляемыми банком, являются как физические, так и юридические лица.
Белвнешэкономбанк осуществляет обслуживание клиентов различных форм собственности. Банк имеет высокий уровень доверия клиентов и качество предоставляемых услуг.
Основу клиентской базы банка составляют крупные предприятия и организации, осуществляющие хозяйственную деятельность в области производства и экспорта готовой продукции и сырья, транспорта, сельского хозяйства, строительства и торговли. В их числе такие известные в Республике Беларусь и за ее пределами предприятия, как ОАО «Могилевхимволокно», РУП «Минский автомобильный завод», ОАО «Нафтан», ЗАО «Белтехэкспорт», ЗАО «Атлант», ОАО «Савушкин продукт», ГТПУП «Белрыба», ОАО «Борисовский ДОК», ОАО «Горизонт», СП ОАО «Спартак», ОАО «Гродненская табачная фабрика «Неман», ОАО «Гродно Химволокно», РУП «БелАЗ», ИП «Рестораны Макдональдс», ИП «Кока-Кола Бевриджиз Белоруссия», ЧУП «БТ Телекоммуникации», СП ЗАО «МАЗ-МАН», ОАО «Гомельский мясокомбинат», СП ООО «Крупица», РУП «ЗИВ», ОАО «Забудова», РУП «Торговый дом «Традиция», ЗАО НПП «Белсофт», ЗАО «Мазкоптрактлизипг», ООО «Полымя», ОАО «Лепта», СП ООО «Сельхозуслуги», СП ООО «ПП Полесье».
По состоянию на 01.01.2009 г. в банке были открыты текущие расчетные счета более чем 13,3 тыс. субъектам хозяйствования, в том числе почти шесть тысяч юридических лиц.
Белвнешэкономбанком проводится постоянная работа по привлечению на обслуживание динамично развивающихся, эффективно работающих предприятий. В необходимых случаях решается вопрос об установлении индивидуальных условий банковского обслуживания. Льготные условия обслуживания предлагались в рамках акций для юридических лиц при открытии в Белвнешэкономбанке дополнительных расчетных счетов и индивидуальным предпринимателям для создаваемых ими частных унитарных предприятий.
Белвнешэкономбанк осуществляет весь комплекс розничных банковских услуг, поскольку этот сегмент рынка традиционно является одним из приоритетных направлений деятельности банка. Наличие высокопрофессиональных кадров, разветвленной филиальной сети и современной материально-технической базы позволяет обеспечить высокое качество и удобство обслуживания физических лиц, предложить клиентам широкий спектр банковских услуг и дифференцированный подход к осуществлению различных видов операций.
По состоянию на 01.01.2009 г. клиентами банка являются свыше 148 тысяч физических лиц. Белвнешэкономбанк проводит постоянную работу по повышению комфортности обслуживания населения. Розничные услуги физическим лицам оказываются в 24 филиалах, трех центрах банковских услуг, 25 банковских пунктах, 12 расчетно-кассовых центрах и 13 обменных пунктах.
Наиболее востребованными видами розничных услуг являются:
привлечение денежных средств населения в банковские вклады (депозиты);
кредитование физических лиц на потребительские нужды, в том числе посредством открытия возобновляемой кредитной линии с выдачей личной банковской кредитной пластиковой карточки, кредитование на приобретение недвижимости и автотранспортных средств.
В отчетном периоде банк продолжал привлекать средства населения во вклады в долларах США, евро, российских и белорусских рублях. Объем привлеченных средств физических лиц на начало 2009 г. достиг 289,5 млрд.р. в эквиваленте, в том числе 74 млрд. р. в национальной валюте и 100,2 млн. долл. США – в иностранной валюте. Темп роста привлеченных средств населения за отчетный период составил 111,1 %.
В целях наращивания объемов доходов от операций, с населением проводится работа по заключению договоров с юридическими лицами по перечислению их сотрудникам заработной платы на текущие счета с выдачей пластиковых карточек. Клиентами заключено с ОАО «Белвнешэкономбанк» более 1400 таких договоров.
За 2008 г. физическим лицам выдано кредитов на сумму 65,2 млрд. р. в эквиваленте. Наибольшим спросом у населения в отчетном году пользовались кредиты на потребительские нужды, выдача по которым составила 55,7 млрд. р., или 85 %. На финансирование недвижимости выдано кредитов в сумме 9,5 млрд. р.
В отчетном году внедрена эмиссия личных банковских кредитных пластиковых карточек в долл. США, увеличен размер предоставляемых кредитных линий в белорусских рублях. Физическим лицам обеспечена возможность погашения кредитов во всех кассах и обменных пунктах банка, независимо от места ведения счета по учету кредитной задолженности.
Для расширения перечня услуг, оказываемых населению, банком заключаются договоры с предприятиями – поставщиками товаров и услуг населению по приему платежей от физических лиц в пользу указанных предприятий.
В банкоматах и информационных киосках банка осуществляется прием коммунальных платежей, платежей за услуги связи, кабельного телевидения, интернет-провайдеров в пользу 29 поставщиков услуг. Более 250 договоров регулируют прием различных видов платежей населения через кассы структурных подразделений банка в пользу юридических лиц и индивидуальных предпринимателей.
Продажу драгоценных металлов в виде мерных слитков производили кассы головного офиса и всех филиалов банка. За 2008 г. продано более 49 кг золота.
Сеть Белвнешэкономбанка и банков-субагентов насчитывает 305 пунктов обслуживания денежных переводов по системе Western Union, которыми обрабатывалось около 40 % таких переводов, осуществляемых в стране.
2.2 Анализ организационной структуры ОАО «Белвнешэкономбанк»
Эффективность работы банка зависит, прежде всего, от его организационной структуры. Схема организационной структуры представлена в приложении А.
Организационная структура «Белвнешэкономбанка» линейно-функциональная.
Линейные звенья принимают решения, а функциональные подразделения информируют и помогают линейному руководителю в разработке конкретных вопросов и подготовке соответствующих решений, программ, планов для принятия конкретных решений.
Функциональные службы доводят свои решения до исполнителей либо через высшего руководителя. Как правило, функциональные службы не имеют права самостоятельно отдавать распоряжения производственным подразделениям.
Назначение органов управления – обеспечить эффективное руководство коммерческой деятельностью банка. Основной орган управления – собрание акционеров банка. Он решает стратегические задачи деятельности банка. Эти задачи реализуются через исполнительные и контрольные органы.
Председатель правления банка в соответствии с уставом избирается собранием акционеров и является членом его исполнительного органа. Также уставом определяются права, обязанности и ответственность председателя правления. Он должен постоянно информировать совет директоров о положении банка и о практической реализации принятой политики. Кроме того в его компетенцию входят планирование, связи с общественностью, разработка политики банка.
Заместители председателя правления возглавляют ведущие управления банка.
Организационная структура банка состоит из функциональных подразделений и служб, каждая из которых имеет определенные права и обязанности. Количество подразделений зависит от величины и характера деятельности банка. По состоянию на 01.01.2009 г. «Белвнешэкономбанк» насчитывает 16 департаментов, одно казначейство, одна бухгалтерия, один секретариат Председателя Правления, одна группа советников, три центра банковских услуг.
Они реализуют как оперативные, так и вспомогательные функции. К первым относятся функции, непосредственно связанные с выполнением поставленных перед банком задач, – это такие виды деятельности, как кредитование, доверительные операции, международные расчеты, расчетно-кассовое обслуживание, а также прием и обслуживание вкладов.
Прочие подразделения составляют службы банка, обслуживающие его основную коммерческую деятельность. Они осуществляют бухгалтерский учет и анализ хозяйственной деятельности, прием на работу, маркетинг и другие функции.
Линейно-функциональная структура управления обладает целым рядом преимуществ, а также имеется ряд недостатков.
Преимущества:
быстрое осуществление действий по распоряжениям и указаниям, отдающимся вышестоящими руководителями нижестоящим;
рациональное сочетание линейных и функциональных взаимосвязей;
стабильность полномочий и ответственности за персоналом;
оперативное принятие и выполнение решений;
личная ответственность каждого руководителя за результаты деятельности;
профессиональное решение задач специалистами функциональных служб.
Недостатки:
усиление тенденции к выполнению только своих функций;
возникает необходимость координации работы функциональных служб;
медленное принятие решений;
нежелание руководителей брать на себя ответственность за принимаемые решения;
разногласия между линейными и функциональными службами;
неправильное толкование информации, передаваемой линейным исполнителям функциональными менеджерами.
В ходе анализа были обнаружены следующие недостатки организационной структуры банка.
Не все сотрудники обладают достаточными навыками работы на компьютере. Для устранения этой проблемы необходимо ввести соответствующие курсы обучения.
Необходимо усиление связей между отделами, но сделать это не посредством увеличения канцелярской работы, а использованием электронной почты.
Одним из центральных вопросов является вопрос о мотивации к труду, заинтересованности банковского персонала в эффективной работе. Главным здесь является обеспечение высокой заработной платы персоналу. Однако, повышение оплаты должно сопровождаться более высокой отдачей.
Фактором, приводящим к успеху, является также ориентация банка на клиента. Для этого нужно максимум простоты, максимум внимания, удобств, доступность информации, партнерские отношения между банком и клиентом. Департамент, который занимается безналичным расчетом, называется Департамент банковских карточек.
2.2.1 Департамент банковских карточек «Белвнешэкономбанка»
Департамент банковских карточек является самостоятельным структурным подразделением открытого акционерного общества «Белвнешэкономбанк», состоящим из отделов, объединенных общностью решаемых задач. Организационная структура департамента банковских карточек расположена в приложении Б.
Основными задачами департамента являются:
развитие в Республике Беларусь системы безналичных расчетов с использованием банковских карточек и ее интеграция с ведущими мировыми платежными системами; эксплуатация, совершенствование и развитие системы банковских карточек банка;
обеспечение максимальной экономической эффективности операций с использованием банковских карточек;
соблюдение законности в своей деятельности с сохранением тайны по операциям и счетам клиентов.
Основными функциями департамента являются:
эмиссия банковских карточек и их поддержка в процессе обращения;
обеспечение валютного и рублевого обслуживания белорусских и иностранных граждан – держателей пластиковых карточек;
обеспечение финансовой безопасности операций с использованием банковских карточек;
разработка, совершенствование и контроль исполнения внутрибанковских и других документов, регламентирующих взаимоотношения между участниками системы банковских карточек банка;
обеспечение полноты и своевременности отражения операций с использованием банковских карточек в бухгалтерском учете, представления необходимой отчетности;
проведение комплекса работ по планированию развития и совершенствованию системы банковских карточек банка;
обучение персонала соответствующих подразделений банка порядку и правилам обслуживания клиентов с использованием банковских карточек;
оказание консультационных услуг клиентам, предприятиям торговли, сервиса и банкам по организации и осуществлению расчетов с использованием банковских карточек;
проведение переговоров и переписка с международными ассоциациями Visa International, Europay International, MasterCard International и другими банками, предприятиями и организациями по вопросам, касающимся деятельности департамента.
2.2.2 Кадровая политика банка и ее анализ
Кадровая политика банка в 2008 г. была направлена на формирование коллектива сотрудников, способных квалифицированно решать стоящие перед банком задачи по повышению эффективности работы, росту качества и расширению спектра оказываемых клиентам услуг. В соответствии с этими задачами, банк уделяет значительное внимание подбору и расстановке кадров, оптимизации организационной структуры, повышению профессиональной квалификации сотрудников, а также развитию внутрибанковской корпоративной культуры.
По состоянию на 1 января 2009 г. в банке работало 914 чел. Из них 565 женщин (62 %) и 349 мужчин (38 %). На рисунке 2.2 приведена динамика численности персонала в банке. Из диаграммы видно, что количество работников с годами растет. За исследуемый период численность персонала в банке увеличилась на 42 чел.
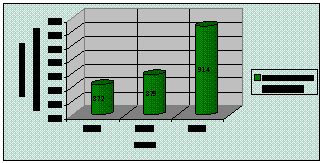
Рисунок 2.2 – Численность персонала банка в динамике за три года
Высшее образование имеют 754 чел. (83 %), в том числе 11 кандидатов наук. Среднее специальное – 59 чел. (6 %), а среднее – 101 чел. (11 %).
Возрастная структура представлена следующим образом:
18 - 24 лет – 76 чел. (8 %);
25 - 29 лет – 130 чел. (14 %);
30 - 39 лет – 341 чел. (38 %);
40 - 49 лет – 195 чел. (21 %);
50 - 54 лет – 99 чел. (11 %);
55 лет и старше – 73 чел. (8 %).
На рисунке 2.3 отражена диаграмма возрастной структуры персонала банка в 2008 г.
Из рисунка 2.3 видно, что наибольший удельный процент занимают сотрудники в возрасте 30-39 лет и составляет он 38 %. Наименьший удельный вес имеют молодые специалисты и работники пенсионного возраста. Это типичная ситуация организаций: молодые специалисты являются неопытными, поэтому их процент не велик, а сотрудники с возрастом 55 и старше являются людьми пенсионного возраста. А сотрудники возрастной категории 30-39 вполне опытны, поэтому и составляют высший процент.
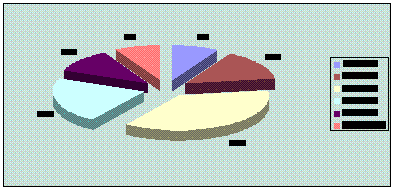
Рисунок 2.3 – Возрастная структура персонала банка
По характеру и содержанию труда персонал подразделяется на:
служащих – 866 чел. (95 %), из них 554 женщины, в том числе:
а) руководители – 260 чел. (30 %), из них 132 женщины;
б) специалисты – 578 чел. (67 %), из них 403 женщины;
в) другие служащие – 28 чел. (3 %), из них 19 женщин.
рабочих - 48 чел. (5 %), из них 11 женщин.
На 01.01.2009 г. шесть женщин находятся в отпуске по беременности и родам и 57 женщин находятся в отпуске по уходу за ребенком до достижения им возраста 3-х лет.
В течение 2008 г. были приняты на работу 104 чел. и уволено 69 чел. Из общего количества принятых на работу человек – 64 женщины и 40 мужчин, 77 чел. имеют высшее образование, 11 чел. имеют среднее специальное образование, 16 чел. имеют среднее образование.
За 12 мес. 2008 г. было повышено в должности – 145 чел., переведены – 68 чел., перемещены – 69 чел., а 541 чел. работает по контракту.
В 2008 г. на базе учебного центра Белвнешэкономбанка организовано проведение 24 семинаров, в которых принял участие 291 специалист. Для работников, назначаемых на должности руководителей, проводились индивидуальные стажировки в различных подразделениях банка. В семинарах и программах повышения квалификации вне банка приняли участие 94 сотрудника, из них 11 – за рубежом.
С целью поддержания необходимого уровня владения английским языком и облегчения делового общения с иностранными партнерами и клиентами банка в 2008 г. были организованы занятия с квалифицированными преподавателями для 98 сотрудников. Успешно повышая свою квалификацию и приобретая новую специальность, в вузах страны обучались 50 работников банка, 20 из которых получали второе высшее образование. В 2008 г. закончили учебу и получили диплом 12 чел.
2.3 Анализ результатов деятельности ОАО «Белвнешэкономбанк»
Основной целью деятельности банка является получение прибыли для удовлетворения экономических интересов его акционеров.
Стратегическими приоритетами деятельности Белвнешэкономбанка являются:
повышение финансовой устойчивости и конкурентоспособности;
наращивание кредитной поддержки предприятий реального сектора экономики;
участие в осуществлении важнейших государственных программ, инвестиционных и социально-значимых проектов;
укрепление долгосрочных взаимовыгодных связей с клиентами, акционерами и деловыми партнерами банка.
Годовая бухгалтерская отчетность составляется за отчетный год. Отчетным годом является календарный год – с 1 января по 31 декабря включительно.
Годовой бухгалтерский отчет состоит из:
бухгалтерского баланса;
отчета о прибылях и убытках;
примечаний;
пояснительной записки.
Бухгалтерский баланс – это основной отчетный финансовый документ, в котором на определенную дату отражено финансовое состояние банка, включая стоимостные оценки состояния активов, долгов, обязательств и оставшуюся часть требований акционеров (собственный капитал).
Эффективность работы банка (рентабельность, прибыльность) раскрывается в отчете о прибылях и убытках. Основные виды доходов и расходов, получаемые банком в результате его операций: проценты, плата за услуги, комиссионные доходы и расходы. Каждый вид доходов и расходов банка учитывается отдельно. В отчете о прибылях и убытках однотипные доходные и расходные статьи не сальдируются (не погашаются друг против друга), так как этот метод учета не позволяет пользователям оценить отдельные направления деятельности банка.
2.3.1 Анализ баланса банка
Динамику развития банка можно проследить по данным бухгалтерского баланса, представленного в таблице 2.1.
Таблица 2.1 – Бухгалтерский баланс банка, млн. р.
| Наименование статьи | 2006 г. | 2007 г. | 2008 г. |
| АКТИВЫ | |||
| Денежные средства | 23 364,5 | 27 511,1 | 42 205,5 |
| Средства в Национальном банке | 55 186,1 | 65 302,4 | 69 987,9 |
| Ценные бумаги: | 81 557,4 | 22 542,5 | 15 267,3 |
| для торговли | 0,0 | 0,0 | 0,0 |
| удерживаемые до погашения | 55 836,6 | 6 141,2 | 0,0 |
| в наличии для продажи | 25 720,8 | 16 401,3 | 15 267,3 |
| Кредиты и другие средства в банках | 144 561,7 | 166 167,6 | 156 366,8 |
| Кредиты клиентам | 410 824,6 | 452 366,6 | 634 205,4 |
| Долгосрочные финансовые вложения | 1 022,6 | 2 267,1 | 3 372,1 |
| Основные средства и нематериальные активы | 49 522,6 | 56 520,5 | 64 098,2 |
| Прочие активы | 26 969,2 | 19 835,5 | 12 276,5 |
| ИТОГО активы: | 793 088,7 | 812 513,3 | 997 779,7 |
| ОБЯЗАТЕЛЬСТВА | |||
| Средства Национального банка | 4 109,3 | 5 278,2 | 8 424,3 |
| Кредиты и другие средства банков | 66 351,1 | 59 056,3 | 164 514,4 |
| Средства клиентов | 594 355,8 | 604 730,3 | 691 665,0 |
| Ценные бумаги, выпущенные банком | 1 005,1 | 5,1 | 1 215,7 |
| Прочие обязательства | 45 463,8 | 51 273,0 | 21 525,9 |
| ВСЕГО обязательства: | 711 285,1 | 720 342,9 | 887 345,3 |
| КАПИТАЛ | |||
| Уставный фонд | 24 124,0 | 24 125,3 | 24 157,9 |
| Эмиссионный доход | 0,0 | 0,0 | 0,0 |
| Резервный фонд | 11 053,1 | 11 870,3 | 13 173,2 |
| Накопленная прибыль | 16 834,0 | 18 659,7 | 29 534,3 |
| Фонд переоценки статей баланса | 29 712,5 | 37 515,1 | 43 604,8 |
| Всего капитал | 81 723,6 | 92 170,4 | 110 434,4 |
| ИТОГО обязательства и капитал: | 793 008,7 | 812 513,3 | 997 779,7 |
| ТРЕБОВАНИЯ И ОБЯЗАТЕЛЬСТВА НА ВНЕБАЛАНСОВЫХ СЧЕТАХ | |||
| Требования | 184 705,8 | 260 802,0 | 377 459,9 |
| Обязательства | 201 834,1 | 200 868,7 | 378 467,9 |
Состав и структура актива баланса ОАО «Белвнешэкономбанка». Активы банка — средства собственного капитала банка и средства вкладчиков, размещенные с целью получения прибыли. В активы банка входят: кассовая наличность, ссуды, инвестиции, ценные бумаги, недвижимость и другие объекты собственности, имеющие денежную оценку. Активы банка отражаются в активе бухгалтерского баланса банка.
Актив и пассив баланса коммерческого банка тесно связаны друг с другом. Выходя на рынки кредита, покупая и продавая ценные бумаги, предоставляя клиентам разнообразные услуги, банки постоянно контролируют состояние своих пассивов, следят за наличием свободных ресурсов, сроками востребования депозитов, стоимостью привлекаемых капиталов. В таблице 2.2 представлены удельные веса статей актива.
Таблица 2.2 – Удельные веса статей актива, %
| Наименование статьи | 2006 г. | 2007 г. | 2008 г. |
| АКТИВЫ | |||
| Денежные средства | 2,9 | 3,4 | 4,2 |
| Средства в Национальном банке | 7,0 | 8,0 | 7,0 |
| Ценные бумаги | 10,3 | 2,8 | 1,5 |
| Кредиты и другие средства в банках | 18,2 | 20,5 | 15,7 |
| Кредиты клиентам | 51,8 | 55,7 | 63,6 |
| Долгосрочные финансовые вложения | 0,1 | 0,3 | 0,3 |
| Основные средства и немат. активы | 6,2 | 7,0 | 6,4 |
| Прочие активы | 3,4 | 2,4 | 1,2 |
| ИТОГО активы: | 100,0 | 100,0 | 100,0 |
В структуре активов основную долю занимают кредиты клиентам, на втором месте – кредиты и другие средства в банках. При этом наблюдается ежегодный стабильный рост кредитов клиентам, что обусловлено активной кредитной поддержкой таких крупных предприятий как ОАО «Нафтан», СП «Санта Бремор» ООО, ОАО «Горизонт», ГТПУП «Белрыба», СП «МАЗ-МАН» ЗАО, ОАО «Могилевхимволокно», УПП ВКК «Витьба» и другим.
Объем выданных кредитов реальному сектору экономики в 2008 г. составил 1332,4 млрд. р. в эквиваленте. Проведено операций финансового лизинга на сумму 17,5 млрд. р.
Значительная часть кредитных вложений направлено банком на финансирование инвестиционных проектов. В отчетном году на эти цели банком предоставлено кредитов в сумме 150,8 млрд. р.
Банком открыты кредитные линии на финансирование ряда проектов социально-бытовой сферы:
СП «Лада ОМС-Холдинг» ЗАО в размере трех млн. у. е. на строительство жилого дома общей площадью 5,1 тыс. кв. м. в г. Минске;
ОАО «Продтовары» в размере 14,9 млрд. р. на строительство магазина с кафе до 50 посадочных мест с парковочной стоянкой в г. Бресте;
ЗАО «Евросот» в размере трех млн. у. е. на строительство павильона крытого рынка общей площадью 5,1 тыс. кв. м. в г. Солигорске и другие.
В соответствии со стратегией развития банк продолжал кредитование субъектов малого и среднего бизнеса. Общий объем кредитов, выданных на указанные цели, составил 337,4 млрд. р.
Активизировалась работа по выдаче кредитов физическим лицам. Так, задолженность по кредитам физических лиц в целом по банку возросла в 2008 г. на 23,4 млрд. р. (или на 42,1 %) и на 01.01.2009 г. составила 79 млрд. р., в том числе: кредиты на