Использование пластиковых карточек в банковском бизнесе
1) получение наличных денежных средств, в белорусских рублях и долларах;
2) США, без взимания комиссии;
3) оплата коммунальных услуг;
4) оплата услуг связи ИП «МЦС» (Velcom), СООО «Мобильные ТелеСистемы» (МТС), СП «Белсел» (Diallog), ЗАО «Белорусская сеть телекоммуникаций» (БеСТ) и РО «Белтелеком»;
5) оплата услуг интернет-операторов «Solo», «АтлантТелеком», «Белинфонет», «4Enet», «Деловая Сеть» и «Телеком Медиа Системс»;
6) оплата услуг кабельного телевидения и Интернет «Космос ТВ» (г. Минск), а также услуг ООО «ТВ САТ» (г. Брест).
г) покупка наличной иностранной валюты. В банкоматах СБС, в пунктах выдачи наличных денежных средств Белвнешэкономбанка можно со своего текущего счета в рублях снять доллары США. При этом применяется курс продажи наличного доллара США, установленный по головному банку на день отражения валютно-обменной операции по счету;
д) держатели карточек Visa Electron имеют возможность получить информацию об остатке на своем текущем счете в банкоматах любых банков.
На рисунке 2.13 можно увидеть удельные веса услуг, которыми пользуются клиенты, посредством банкоматов.
Из предоставленной диаграммы видно, что более предпочитаемой услугой посредством пластиковой карточки в банкомате является услуга снятия наличных средств и составляет она 49 % от всех предоставляемых услуг. Это может свидетельствовать о том, что люди не привыкли рассчитываться карточкой в торговых точках и предпочитают при себе иметь наличные средства. Также существует вероятность того, что в торговых точках не налажена система безналичных расчетов, что создает необходимость снятия наличных с карт-счета.
Второй лидирующей услугой, после снятия наличных, является оплата услуг связи. Это говорит о том, что клиенты не хотят тратить время на отстаивание очередей в кассах банка, а выбирают более быстрый способ оплаты. Наименьший удельный вес занимают такие услуги как оплата интернет-провайдеров, коммунальных услуг, многоканального телевидения. Дело в том, что клиенты не полностью доверяют банкоматам по этим услугам, так как в банке можно задать необходимые вопросы оператору и получить распечатку по данным услугам в отличие от банкомата.
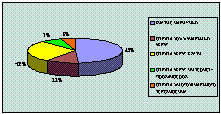
Рисунок 2.13 – Удельные веса услуг, предоставляемых посредством банкоматов
Таким образом, исследуя услуги, предоставляемые посредством пластиковых карточек, были выявлены следующие особенности:
1) Снятие наличных является наиболее востребованной операцией, производимой с помощью карточки. Банку выгодно, если клиент держит свои денежные средства на карточке, так как они находятся в обращении. Для того чтобы снизить потребность снятия денег с карточки предлагаю внедрить пакет «Зарплатный», который предоставит выгодные условия клиентам и повысит прибыль банка.
2) В анализе также было отмечено, что второй лидирующей услугой является оплата услуг связи. Это говорит о том, что пользователи пластиковых карт имеют мобильные телефоны. Поэтому банку необходимо внедрение такой услуги как «Мобильный банк». С помощью этой услуги клиент сможет оплачивать услуги связи посредством телефона. В рамках этой услуги можно производить и другие операции, схожие с операциями, производимыми банкоматом.
3) Очевидна необходимость внедрения такой услуги как «Интернет-банк». Мировая практика показывает, что эта услуга повышает эффективность использования карточек. Интернет-банк – услуга, посредством которой можно дистанционно управлять счетом через интернет. Внедрение этой услуги выгодно не только банку, но и клиенту, так как он сможет в любое время без визита в банк, контролировать свой счет и производить множество операций. Услуга имеет массу преимуществ.
Конкретные возможности использования на практике выявленных резервов расширения сферы применения и повышения эффективности использования пластиковых карт будут рассмотрены в проектной главе дипломного проекта.
3 СОВЕРШЕНСТВОВАНИЕ БАНКОВСКИХ УСЛУГ ПУТЕМ РАСШИРЕНИЯ ВОЗМОЖНОСТЕЙ ПРИМЕНЕНИЯ ПЛАСТИКОВЫХ КАРТОЧЕК
3.1 Внедрение услуг «Интернет-банк» и «Мобильный банк»
Под «Интернет–банком» понимают оказание услуг банками по дистанционному управлению счетом через интернет.
Удаленное управление счетом через интернет обычно подразумевает проверку состояния счета, оплату разнообразных счетов и перевод средств с одного счета на другой, а также предоставление клиенту информационной поддержки и многочисленных сопутствующих услуг.
Услуга «Мобильный банк» позволяет держателю карточки банка с применением реквизитов карточки получать информацию о состоянии карт-счета, осуществлять операции по карт-счету, а также пользоваться другими услугами, посредством мобильного телефона.
3.1.1 «Интернет-банк» и «Мобильный банк» в Беларуси
Не секрет, что развитие «Интернет-банка» и «Мобильного банка» в нашей стране происходит непросто, вызывает неоднозначное отношение к себе, несмотря на очевидные преимущества использования, которые подтверждены на практике многих государств.
Развитие этих услуг в Беларуси началось сравнительно недавно, внедрение системы «Банк-Клиент» было в 1994-1996 гг., однако «Интернет – банк» в полном смысле этого слова появился лишь несколько лет спустя (2004 г.), в то время как российские банки предоставляют аналогичные услуги уже с 1998 г.
Практика применения этих услуг показала их высокую эффективность при достаточно полной проработке со стороны банка принципов ее применения и связанных с этим организационных мероприятий.
Сегодня «Интернет-банк» и «Мобильный банк» применяются в основном для решения следующих основных задач:
ускорение документооборота, более оперативное, чем в классическом виде, управление денежными средствами;
возможность управления деньгами на расстоянии, т.е. когда применение классической технологии невозможно или затруднено по тем или иным причинам;
упрощение и облегчение процесса управления деньгами, автоматизация процесса, начиная от принятия финансового решения до операции над счетом в банке;
перенос значительной доли ответственности за платежи и содержание платежных документов с работников банка на их клиентов и системы обработки информации.
По состоянию на 01.01. 2009 г. банковская система нашей страны насчитывает 31 действующий банк. Из них уже 12 банков поддерживают эти услуги: ОАО «Белагропромбанк», ОАО «Белпромстройбанк», ОАО «АСБ Беларусбанк», ОАО «Белинвестбанк»», ОАО «Приорбанк», ОАО «Паритетбанк», ЗАО «МТБанк», ЗАО «Белсвиссбанк», ОАО «Технобанк», ОАО «Белгазпромбанк», ЗАО «АКБ БелРосБанк», ОАО «Москва-Минск».
3.1.2 Услуги, предоставляемые «Интернет-банком» и «Мобильным банком»
С помощью виртуальных услуг можно:
оплатить коммунальные платежи (электроэнергия, газ, телефон, квартплата, теплоснабжение);
оплатить услуг связи (IP-телефония, сотовая и пейджинговая связь, интернет) и другие услуги (спутниковое телевидение);
производить денежные переводы, в том числе в иностранной валюте на любой счет в любом банке;
переводить средства в оплату счетов за товары, в том числе купленные через интернет-магазины;
покупать и продавать иностранную валюту;
пополнять (снимать) денежные средства со счета пластиковой карты;
открытие различных видов счетов и перевод на них денежных средств;
получать выписки о состоянии счета за определенный период в различных форматах;
получать информацию о поступивших платежах в режиме on-line;
получать информацию об осуществленных платежах и при необходимости отказаться от неоплаченного платежа.
3.1.3 Преимущества и недостатки «Интернет-банка» и «Мобильного банка»
Преимущества услуг для банка:
а) Экономия издержек и оптимизация расходов:
консолидация всех клиентов (как головного банка, так и всех филиалов) в рамках единой системы, установленной, в головном банке, снижает затраты на оборудование, системное ПО, средства безопасности, администрирование и техническое обслуживание;
снижение расходов, связанных с охраной и инкассацией наличных средств, арендой и содержанием помещений, сама необходимость в которых исчезает;
рост комиссионных доходов, которые складываются из сборов за денежные переводы в адрес третьих лиц за пределы банка и за внутренние переводы, платы за подключение к системе и поддержание счета;
сокращение времени, необходимого на обработку документа операционистом.
б) Рост числа пользователей приводит к увеличению средних остатков на счетах клиентов, т.к. пользователям невыгодно сразу «обнулять» счет пластиковой карты после получения зарплаты, ведь он может достаточно оперативно проводить с нее текущие платежи.
в) Мобильные и интернет пользователи гораздо лояльнее «классических» клиентов — абоненту, однажды приобщившемуся к конкретному дистанционному сервису (при условии, что он ему понравился), в дальнейшем практически невозможно от него отказаться и перейти на обслуживание к конкуренту.
г) Эти услуги дают возможность даже без создания разветвленной филиальной сети осуществлять операции по поручению клиента и этим расширить как клиентскую базу, так и перечень предоставляемых услуг.
Преимущества услуг для физических лиц:
простота в подключении/использовании;
возможность 24 часа в сутки контролировать собственные счета;
полностью автоматизированные, стандартные операции (нет нужды вводить дополнительные параметры получателя сервисных платежей, например, за услуги сотовой связи — только номер телефона и сумму);
экономия времени из-за отсутствия необходимости проводить его в очередях, а также экономия времени на справочных вопросах, с которыми пользователи обращаются чаще всего в call-центр банка (операции сгруппированы по группам, наглядный и простой интерфейс, не допускающий двойного толкования);
удобство отслеживания операций с банковскими карточками (полная история платежей с момента активации, список планируемых транзакций, информация о торговых точках и банкоматах, в которых производилось списание средств);
отсутствие территориального ограничения — возможность совершать операции в любой точке мира;
невысокая плата. Подключение к услуге «Мобильный банк» стоит пять тысяч рублей, а к услуге «Интернет–банк» – 15 тыс. р. Комиссия за производимые операции не взимается;
отсутствие необходимости использования аппаратных средств.
Недостатки:
медленное внедрение разнообразия предоставляемых услуг;
нет 100 % гарантии безопасности счета.
Совокупные преимущества превышают указанные недостатки, потому и необходимо внедрение данной услуги.
3.1.4 Планирование внедрения услуг в банке
Для создания и внедрения услуг Белвнешэкономбанку необходимо задействовать 13 чел. и затратить три месяца. В приложении В можно увидеть схему, которая отражает задействованное количество человек для организации услуг «Интернет-банк» и «Мобильный банк», их функциональные обязанности и сроки, необходимые для внедрения услуги в банке.
В состав группы, которая будет заниматься разработкой услуг, будут входить: четыре программиста, шесть экономистов, два маркетолога и начальник департамента банковских карточек. Планированием, расчетом и договорами с компаниями, предоставляющими услуги, которые потом будут доступны клиентам банка, будут заниматься экономисты в течение двух месяцев. Производить затраты на покупку программного обеспечения нет необходимости, так как в банке есть свои высококвалифицированные программисты, которые займутся разработкой собственного программного обеспечения. Их разработки должны занять три месяца. Начальник департамента банковских карточек будет руководить процессом, и решать возникающие по ходу работы вопросы. В последний месяц к работе подключатся маркетологи, которые будет заниматься вопросом распространения этой услуги, разработкой брошюр в качестве рекламы новой услуги.
За свой труд коллектив, который будет разрабатывать проект, получит премии. Их расчет произведен в таблице 3.1.
Таблица 3.1 – Затраты, произведенные банком на создание и организацию услуг, в виде премии работникам, млн. р.
| Должность | Количество человек | Количество рабочих месяцев | Размер премии в месяц | Общая премия |
| Нач.департамента | 1 | 3 | 1,6 | 4,8 |
| Экономист | 6 | 2 | 1,0 | 12,0 |
| Программист | 4 | 3 | 1,5 | 18,0 |
| Маркетолог | 2 | 1 | 1,0 | 2,0 |
| Итого | 41,6 | |||
Таким образом, общая сумма премий составляет 41,6 млн. р. Для подключения услуги «Интернет-банк», клиенту необходимо осуществлять один раз в год платеж равный 15 тыс. р. Таким образом, для того, чтобы вернуть затраченные средства для создания услуги, банку необходимо, чтобы к ней подключилось 1387 чел. Для подключения услуги «Мобильный банк» необходимо осуществлять один раз в год платеж равный пять тысяч рублей. Для возврата затраченных средств, банку необходимо, чтобы к этой услуге подключилось 4 160 абонентов. Срок окупаемости виртуальных услуг предсказать очень сложно, но предположительно, исходя из опыта других банков, проект окупится за два года. Но большим преимуществом является то, что деньги, которые будут лежать на счету у клиента, увеличат оборот денежных средств.
Дополнительных затрат на поддержку услуги банк нести не будет: есть четыре работника в департаменте, которые имеют не полную загрузку рабочего дня. Они получат дополнительный участок работы и будут получать прежнюю заработную плату.
3.1.5 Организация и пользование виртуальными услугами
Если пользователь имеет несколько карточек ОАО «Белвнешэкономбанка», то он имеет возможность подключить все свои карточки к услугам.
Первая оплата доступа к услугам должна быть произведена клиентом в течение 60 (шестидесяти) календарных дней со дня успешного подключения к услугам.
Оплачиваемый период использования услуг составляет 365 календарных дней со дня оплаты клиентом доступа к услугам.
По истечении каждого оплаченного срока доступа к услугам банк блокирует выполнение клиентом всех операций через меню сайта услуг, за исключением операции по оплате доступа к услугам. В течение 60 (шестидесяти) календарных дней после окончания срока доступа клиент должен произвести оплату доступа на очередной новый 365-дневный срок.
Если клиент не произвел оплату доступа к услугам в установленные сроки, банк закрывает клиенту доступ к ним, после чего договор оказания услуги считается расторгнутым.
3.1.5.1 Услуга «Интернет-банк»
Для доступа к сайту «Интернет-банка» необходимо использовать браузер Microsoft Internet Explorer (версия 5.0 или выше) для операционной системы Microsoft Windows, обеспечивающий поддержку ActiveX, безопасное соединение (Secure Connection), отображение информации на русском языке, или другой Web-браузер, который соответствует указанным требованиям.
Оборудование, которое применяется для доступа в интернет, (персональный компьютер, ноутбук) должно обеспечивать возможность использования необходимого для доступа к сайту услуги программного обеспечения, а также возможность записи информации на сменный перезаписываемый носитель информации и чтения информации с него.
Диск предназначен для записи и хранения в зашифрованном виде персонального кода клиента.
Операции по открытию доступа к услуге должен выполнять в устройствах банковского самообслуживания (банкоматы, инфокиоски), обозначенных логотипом СБС, с применением карточки и ее ПИН-кода. Введение правильного ПИН-кода карточки является достаточным доказательством того, что операция с применением карточки выполняется клиентом. После проведения операции подключения услуги в СБС, необходимо забрать и сохранить чек с параметрами Login («Пользователь» и «Пароль»), который распечатает устройство в случае успешного выполнения операции.
Средствами идентификации пользователя, при выполнении операций с применением реквизитов карточки через меню сайта услуги, являются параметры Login, которые клиент должен использовать для выполнения входа в меню сайта услуги. А также персональный код клиента, который он должен использовать для подтверждения передаваемых по интернету исходных данных операций, выполняемых через меню сайта услуги с применением реквизитов карточки.
Параметр Login «Пользователь» остается неизменным на протяжении всего срока действия договора оказания услуги.
Первый персональный код клиент создает при выполнении первого входа в меню сайта услуги. Персональный код представляет собой секретную фразу, которая должна быть известна только Клиенту. Персональный код должен состоять из цифр и (или) букв латинского алфавита и (или) кириллицы и иметь длину не менее пяти и не более десяти символов. Свой Персональный код Клиент создает (придумывает, запоминает и в зашифрованном виде сохраняет на диске) самостоятельно.
3.1.5.2 Услуга «Мобильный банк»
Для того чтобы подключиться к этой услуге необходимо:
быть абонентом оператора мобильной связи стандарта GSM ИП «Мобильная Цифровая Связь» (VELCOM) и (или) COOO «Мобильные ТелеСистемы» (МТС) (далее по тексту – оператор(-ы) мобильной связи);
иметь доступ к WAP-сайту оператора мобильной связи посредством услуг по передаче данных, которые оператор мобильной связи предоставляет своим абонентам в соответствии с установленными им правилами и тарифами;
иметь мобильный телефон, способный осуществлять передачу данных и устанавливать соединение через WAP-шлюз для версии WAP 2.0 либо proxi-сервер оператора мобильной связи. WAP-браузер мобильного телефона должен иметь встроенную поддержку Cookie;
обладать необходимыми знаниями и навыками по настройке и использованию мобильного телефона и встроенного программного обеспечения для доступа к WAP-сайтам и навигации по ним.
Средством идентификации клиента при выполнении операций с применением карточки в устройствах банковского самообслуживания, обозначенных логотипом СБС, является ПИН-код карточки, а средствами идентификации клиента при выполнении операций с применением реквизитов карточки через меню сайта услуги являются параметры Login, которые клиент должен использовать для выполнения входа в меню сайта услуги. Параметры Login, необходимые для идентификации клиента, включают номер мобильного телефона клиента и пароль.
3.1.6 Расчет эффекта от внедрения «Интернет-банка»и «Мобильного банка»
3.1.6.1 Экономия времени
Оценим временные затраты на оплату услуг с помощью «Интернет-банка», «Мобильного банка» и кассы банка. В таблице 3.2 отражены затраты времени на оплату услуг в кассе.
Таблица 3.2 —Временные затраты на проведение оплаты услуг посредством кассы
| Действия | Затраченное время, мин |
| Дорога из дома в кассу | 20 |
| Ожидание своей очереди | 10 |
| Проведение операции клиента | 3 |
| Дорога из кассы домой | 20 |
| Итого затраченное время | 53 |
Временные интервалы, указанные в таблице 3.1, были установлены с помощью метода экспертных оценок. Поскольку кассовая сеть ОАО «Белвнешэкономбанка» не велика, то клиенту необходимо затрачивать 20 мин, для того чтобы добраться до кассы. Также вышеуказанным методом было определено среднее время обслуживания одного клиента. Оно составило три минуты. Было предположено, что в очереди, перед интересующим нас клиентом, стоят три человека, поэтому ожидание своей очереди было принято 10 мин. В этой статье затрат времени добавлена одна мин. на непредвиденный вопрос, заданный клиентом оператору. Таким образом, для того, чтобы произвести необходимую операцию в кассе необходимо затратить 53 мин. Для сравнения, надо рассчитать затраченное время на оплату услуги посредством «Интернет-банка» и «Мобильного банка». Расчет предоставлен в таблице 3.3 и 3.4.
Таблица 3.3 —Временные затраты на проведение оплаты услуг посредством услуги «Интернет-банк»
| Действия | Затраченное время, сек |
| Подключиться к интернету | 10 |
| Зайти на сайт | 10 |
| Выполнить процедуру Login | 20 |
| Подключить к компьютеру диск, на котором хранится персональный код | 15 |
| Выбрать карточку, с применением реквизитов которой будет выполняться операция | 5 |
| Выбрать ссылку с названием операции, которую предполагается выполнить | 5 |
| Ввести необходимые для выполнения операции данные | 20 |
| Ввести срок действия карточки | 5 |
| Ввести действующий персональный код | 10 |
| Выполнить операцию | 5 |
| Отключить от компьютера диск | 10 |
| Выполнить выход из меню сайта услуги | 5 |
| Итого затраченное время | 120 |
Таблица 3.4 — Временные затраты на проведение оплаты услуг посредством услуги «Мобильный банк»
| Действия | Затраченное время, сек |
| Установить wap-соединение | 10 |
| Выполнить процедуру Login | 20 |
| Выбрать карточку, с применением реквизитов которой будет выполняться операция | 5 |
| Выбрать нужный населенный пункт | 5 |
| Выбрать ссылку с названием операции, которую предполагается выполнить | 5 |
| Ввести необходимые для вып. операции данные | 20 |
| Ввести срок действия карточки | 5 |
| Ввести действующий персональный код | 10 |
| Выполнить операцию | 5 |
| Выполнить выход из меню сайта услуги | 5 |
| Итого затраченное время | 90 |
Как и при расчете таблицы 3.2, в таблице 3.3 и 3.4 был произведен расчет времени с помощью метода экспертных оценок.
Чтобы сравнить результаты затраченного времени двух таблиц (таблица 3.2 и 3.3), необходимо перевести, для наглядности, итоговый результат таблицы 3.3 из секунд в минуты. Таким образом, 120 сек это и есть две мин. Преимущество услуги «Интернет-банк» перед кассой очевидно. Ведь, используя услугу «Интернет-банк», клиент в среднем экономит 51 мин своего личного времени. За 53 мин, необходимые на проведение операции посредством кассы, клиент может зайти 26 раз на свой карт-счет посредством интернета.
Для сравнения результатов двух таблиц (таблица 3.2 и 3.5), также переводим итоговый результат таблицы 3.5 в минуты. Таким образом, 90 сек это и есть 1,5 мин. В данном случае преимущество услуги «Мобильный банк» перед кассой также очевидно, как и в случае с услугой «Интернет-банк». Ведь, используя услугу «Мобильный банк», клиент в среднем экономит 51,5 мин своего личного времени. За 53 мин, необходимые на проведение операции посредством кассы, клиент может зайти 35 раз на свой карт-счет посредством мобильного телефона.
3.1.6.2 Сокращение обслуживающего персонала
Чем больше человек будет пользоваться услугой «Интернет-банк» и «Мобильный банк», тем меньшее их количество будет оплачивать услуги в кассе. Поэтому теоретически банк сможет сократить в каждом отделении ОАО «Белвнешэкономбанк», в среднем, по одному оператору, на начальном этапе внедрения услуг. Таким образом, банк сможет сэкономить на заработной плате, которую необходимо выплачивать оператору. Сократить затраты на ремонт оборудования (оргтехники), которая необходима для проведения операций в кассе, на канцтовары и другие предметы, которые необходимы для организации рабочего места оператора.
В таблице 3.5 описаны статьи расходов на содержание одной кассы.
Таблица 3.5 — Денежные затраты на содержание одной кассы в месяц, тыс. р.
| Статьи расходов | Денежные затраты |
| Заработная плата на одного оператора | 700 |
| Затраты на ремонт оборудования (оргтехники) | 100 |
| Канцелярские товары | 30 |
| Прочие расходы | 20 |
| Итого | 850 |
Белвнешэкономбанк в г. Минске насчитывает 20 отделений. В среднем в каждом отделении по четыре кассы, значит, в общей сложности банк имеет 80 касс.
Исходя из итоговых данных, которые предоставлены в таблице 3.5 можно определить общие денежные затраты, которые банк несет на содержание всех 80 касс. Эти затраты составляют 68 млн. р. Благодаря дистанционным услугам, сокращаем на начальном этапе, по одной кассе в каждом отделении. Под сокращение попадают 20 касс и соответственно 20 операторов, которые работают в них. Таким образом, на этих 20 кассах банк сэкономит 17 млн. р.
Также следует отметить, что автоматизация сокращает количество ошибок, при проведении необходимой операции. А в случае с оператором, вероятность ошибок возрастает, так как здесь присутствует человеческий фактор. Человек может допускать ошибки из-за плохого самочувствия или невнимательности, а в автоматизации этот фактор отсутствует.
3.1.6.3 Эффект от внедрения услуг «Интернет-банк» и «Мобильный банк»
Эффект от внедрения виртуальных услуг может быть выражен рядом преимуществ:
повышением производительности труда операторов и высвобождением двадцати рабочих мест;
снятием ответственности за содержимое документов с работников банка, т.е. оператор не может внести искажения в документы клиента при согласовании системы электронных платежей с операционным днем банка;
автоматизацией документооборота по ведению карт-счетов банков-корреспондентов и межбанковского клиринга;
кроме этого, возможностью привлечения новых клиентов за счет предоставления новой услуги.
Реальный эффект от применения услуг складывается из многих показателей. Важны не только качественные и количественные показатели системы как таковой, а способ ее применения, т.е. возможности, которые реализует и поддерживает банк.
Каждый банк, эксплуатирующий услуги «Интернет-банк» и «Мобильный банк», определят связанный с ним перечень услуг, их качество, время исполнения, стоимость. Некорректная установка соотношения приводит к замораживанию системы, она становится невыгодна одной или обеим сторонам. Конечно, услуги не относятся к средствам, которые сразу дают прибыль и окупаются в один день – нужно время на развитие системы. Правильно продуманные экономические аспекты применения систем приведут не только к окупаемости самой системы, оборудования, телекоммуникационных каналов, обслуживающего персонала, но и к получению дохода.
Практика применения виртуальных услуг показала их высокую эффективность при достаточно полной проработке со стороны банка принципов ее применения и связанных с этим организационных мероприятий.
Новые услуги позволяют пользователям экономить свое личное время и каждый клиент вправе выбрать для себя наиболее оптимальный вариант.
3.2 Внедрение дополнительного пакета услуг «Зарплатный»
Если клиент является работником предприятия, с которым ОАО «Белвнешэкономбанк» заключил договор о безналичных перечислениях денежных средств на карт-счета физических лиц, то он может стать обладателем пакета «Зарплатный». С помощью данного пакета клиент может перечислять свои деньги с карт-счета, на который зачисляется заработная плата, на карт-счет, позволяющий вкладывать денежные средства под процент, равный проценту депозитного счета.
3.2.1 Краткая характеристика пакета услуг «Зарплатный»
Для того чтобы подключить пакет «Зарплатный», необходимо обратиться в банк и заполнить заявление-анкету на получение дополнительной дебетовой карточки Visa Electron. Карточка выдается на срок, указанный в заявлении-анкете. Срок действия карточки прекращается по истечении последнего числа месяца и года, указанных на карточке. За месяц до окончания срока действия карточки клиент обязан обратиться в банк с заявлением о выпуске новой или отказе от ее выпуска. Когда клиент будет обладателем этих двух карт, то сможет с основной карточки (зарплатной) переводить денежные средства на дополнительную (далее «Накопительная»). На сумму, находящуюся на карт-счете «Накопительный», клиенту начисляется процент. В данный момент он составляет 14 %. Банк ежемесячно начисляет их на ежедневный остаток денежных средств на карт-счете клиента. Денежные средства, которые наращены за счет процентной ставки, начисляются на карт-счет «Накопительный». Для того чтобы отслеживать денежные потоки, банк установил лимит на снятие денег с карт-счета «Накопительный». Клиент может снять со счета 150 тыс. р. в неделю. Карт-счет ведется в белорусских рублях.
3.2.2 Преимущества и недостатки пакета «Зарплатный»
Выгода для клиента:
экономия времени (нет необходимости стоять в очереди и тратить время на оформление бумаг, необходимых для того, чтобы открыть депозитный счет);
иметь процент от суммы, которая лежит на карт-счете «Накопительный».
Выгода для банка:
привлечение денежных средств в банк;
отдача их под процент на получение кредита (на данный момент кредит выдается под 24 %). Таким образом, банк имеет прибыль в 10 %, работая с этим пакетом;
автоматизация (уменьшается вероятность ошибок операциониста, который открывает депозитный счет).
Недостаток для клиента:
установленный лимит на снятие средств с карт-счета «Накопительный».
Недостаток для банка:
наличие банков-конкурентов, у которых есть схожий пакет.
3.2.3 Расчет эффекта от внедрения пакета «Зарплатный»
Для расчета эффекта от внедрения предлагаемого проекта необходимо оценить затраты и требуемый минимальный уровень привлечения денежных средств по этому пакету.
Затраты со стороны банка будут формироваться за счет того, что к созданию услуги будет привлечен программист, который займется корректировкой программного обеспечения (ПО), за что будет премирован суммой в размере 1,3 млн. р.
Также необходимо организовать рабочее место работника, который будет обслуживать данную услугу.
При введении этой услуги, для ее обслуживания будет организовано одно рабочее место. Соответственно появится такая ежемесячная статья затрат как заработная плата работнику (один млн. р.), обслуживающему данную услугу. В таблицу 3.6 эту статью не будем вносить, так как в таблице отражены одновременные затраты.
Для клиента затраты будут складываться из стоимости обслуживания услуги. «Накопительная» карточка клиенту предоставляется бесплатно. Но есть ежегодный платеж, за обслуживание карт-счета, который составляет семь тысяч рублей. Комиссия за совершение операций и просмотр остатка на счете не взимается.
Таблица 3.6 — Денежные затраты на внедрение пакета «Зарплатный», млн. р.
| Статьи расходов | Денежные затраты |
| Организация рабочего места работника (канцтовары, оргтехника, электроэнергия и прочие расходы) | 2,4 |
| Премия программисту (корректировка ПО) | 1,3 |
| Прочие расходы | 1,5 |
| Итого | 5,2 |
Очевидно, что актуальность и главное окупаемость нового пакета требуют привлечения определенного количества денежных средств, а именно достаточных для покрытия вышеуказанных затрат. Для оценки привлекательности нового пакета и возможного уровня привлечения депозитных средств посредством карт-счета обратим внимание на динамику привлечения средств на «классические» депозиты в ОАО «Белвнешэкономбанке» за последние три года (таблица 3.7).
Таблица 3.7 — Размер денежных средств, размещенных на депозите (классический вариант) физическими лицами
| Отчетный год | Размер денежных средств, размещенных на депозите физическими лицами, млрд. р. |
| 2006 | 60,4 |
| 2007 | 61,8 |
| 2008 | 74,6 |
Как видно из таблицы, физические лица активно пользуются такой услугой банка как депозит. К тому же прослеживается положительная динамика по средствам во вкладах. В 2008 г. привлеченные средства физических лиц увеличились по сравнению с 2006 г. на 14,2 млрд. р. Из этих данных можно сделать вывод, что предлагаемый проект должен быть успешным, поскольку люди раньше готовы были расстаться на время со свободными денежными средствами даже при необходимости тратить время на то, чтобы дождаться своей очереди и потратить время на оформление бумаг. Новый проект не только предоставит более мобильный способ перевода денег на депозитный карт-счет «старым» клиентам, но способен привлечь «новых» клиентов.
Окупаемость проекта будет складываться из того обстоятельства, что вложенные средства предполагают выплату клиенту дивидендов на уровне 14 %, при этом банк получает прибыль с этих денег в размере 10 % , так как банк выдает денежные средства населению под 24 % годовых в кредит. Таким образом на каждом миллионе белорусских рублей, положенным на депозитный счет, банк будет получать 100 тыс. р. в год. А клиент, положив на свой депозитный карт-счет млн. р. будет получать 140 тыс. р. в год, что хотя и ниже доходности обычных депозитов, но дает дополнительные возможности в праве распоряжения средствами вклада.
Прямой расчет окупаемости провести очень сложно, так, как неизвестно, сколько человек подключится к этой услуге, и какое количество денежный средств будет находиться на их карт-счете «Накопительный». Однако