Использование пластиковых карточек в банковском бизнесе
Продолжена работа по улучшению качества кредитного портфеля. Доля проблемной задолженности в кредитах клиентам и банкам по состоянию на 01.01.2009 г. составила – 1,28 %, в том числе пролонгированных – 0,12 %, просроченных – 1,16 %.
Доля проблемных активов в активах, подверженных кредитному риску, составила 1,6 % против 2,8 % на начало 2008 г. при рекомендованном Национальным банком параметре не более 4,0 %.
Состав и структура пассива баланса ОАО «Белвнешэкономбанка». Пассив баланса банка характеризуют источники его средств, которые определяют состав и структуру активов. Пассив баланса банка состоит из обязательств (привлеченных и заемных средств) и капитала (собственных средств банка). Собственные средства банка – совокупность фондов и нераспределенной прибыли банка. Уставный фонд образуется при создании банка, другие фонды – в процессе его деятельности.
По результатам проведенного анализа можно отметить, что уставный капитал банка за анализируемый период увеличился и на конец периода составил 24 157,9 млн. р., что на 33,9 млн. р. превышает его значение на начало анализируемого периода. При этом анализ структуры уставного капитала в разрезе объема регистрации акций, позволяет сказать, что уставный капитал банка формируется преимущественно за счет зарегистрированных обыкновенных акций.
Предназначением резервного фонда является покрытие, прежде всего рисков банка, по которым не формируют специальные резервы. Источником образования резервного фонда служат отчисления от прибыли.
Привлеченные средства создаются с помощью кредитов, полученных от других юридических лиц и депозитных операций.
Рисунок 2.4 наглядно демонстрирует соотношение собственных и привлеченных средств в структуре пассива банка и динамику этого соотношения за анализируемый период.
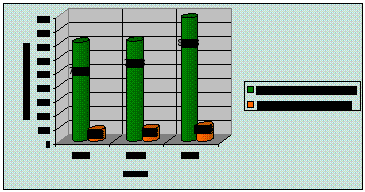
Рисунок 2.4 – Структурное соотношение собственных и привлеченных средств
Пассив баланса банка за исследуемый период имеет уверенный рост. В 2008 г. он составил 997,8 млрд. р., по сравнению с 2007 г. пассив увеличился на 23 %. Собственные средства в 2008 г. по сравнению с 2007 г. увеличились на 19 % и составили 110,4 млрд. р., а привлеченные — на 23 % (887,3 млрд. р.). Что касается соотношения 2008 г. к 2006, то здесь наблюдаются несколько иные цифры: на 26 % возросли пассивы (на 204,7 млрд. р.), на 35% собственные средства, на 25 % увеличилось количество привлеченных средств.
В истекшем году рост ресурсного потенциала осуществлялся в условиях перевода счетов и финансовых потоков предприятий государственной формы собственности в государственные банки, что привело к некоторому оттоку относительно дешевых ресурсов и необходимости их замещения более дорогостоящими. Объем переводных депозитов субъектов хозяйствования-резидентов сократился за год на 41,5 млрд. р. (был 59,6 млрд. р.). В этих условиях была активизирована работа по восстановлению и наращиванию ресурсной базы.
Основными источниками ее увеличения стали срочные депозиты предприятий-резидентов и средства физических лиц.
Средства физических лиц возросли на 19,6 млрд. р. (прирост 8,2 %) и составили 259,6 млрд. р., или 32,6 % ресурсной базы. Их привлечение осуществлялось как в белорусских рублях, так и в иностранной валюте с конкурентоспособными и выгодными для клиентов условиями. Банком активно проводилась работа по заключению договоров с предприятиями и организациями по перечислению их сотрудникам заработной платы на текущие счета с выдачей пластиковых карточек, что также способствовало увеличению остатков денежных средств на текущих счетах физических лиц.
2.3.2 Анализ доходов и расходов банка
Доходы, расходы и прибыль являются отражением комплекса объективных и субъективных факторов, воздействующих на деятельность банка: клиентская база, местоположение, наличие достаточных помещений для обслуживания клиентуры, уровень конкуренции, степень развития финансовых рынков, уровень взаимоотношений с государственными органами и отдельными их представителями, качество управления банков.
В таблице 2.3 предоставлен отчет о прибыли и убытках.
Таблица 2.3 – Отчет о прибыли и убытках, млн. р.
| Наименование статьи | 2006 г. | 2007 г. | 2008 г. | |||
| Процентные доходы | 60 215,4 | 65 232,2 | 80 198,3 | |||
| Процентные расходы | 33 335,7 | 36 752,9 | 40 917,7 | |||
| Чистые процентные доходы | 26 879,7 | 28 479,3 | 39 280,6 | |||
| Комиссионные доходы | 33 991,9 | 34 467,1 | 38 489,8 | |||
| Комиссионные расходы | 2 299,1 | 3 120,3 | 4 293,7 | |||
| Чистые комиссионные доходы | 31 692,8 | 31 346,8 | 34 196,1 | |||
| Чистый доход по операциям с иностранной валютой | 8 868,6 | 13 725,2 | 17 349,6 | |||
| Чистый доход по операциям с ценными бумагами | 509,3 | 66,9 | 11,9 | |||
| Доход в форме дивидендов | 14,3 | 39,4 | 64,7 | |||
| Чистые отчисления в резервы | 1 919,9 | 7 479,9 | 5 205,7 | |||
| Прочие доходы | 10 584,9 | 6 358,5 | 2 420,2 | |||
| Операционные расходы | 51 940,7 | 54 291,2 | 61 420,8 | |||
| Прочие расходы | 6 390,9 | 4 954,3 | 6 423,9 | |||
| Налог на прибыль | 10 651,0 | 5 085,4 | 7 251,7 | |||
| ПРИБЫЛЬ | 7 647,1 | 8 205,3 | 12 997,2 | |||
Доходы банка и их анализ. Доходы банка – это общая сумма денежных средств, полученных от осуществления активных операций.
Доходы коммерческого банка обязательно должны покрывать расходы, тем самым образуя прибыль. При этом часть доходов направлено на создание резервов для открытия имеющихся рисков.
В таблице 2.4. отражена информация о структуре чистых доходов банка.
Таблица 2.4 – Структура чистых доходов, млн. р.
| Наименование статьи | 2006 г. | 2007 г. | 2008 г. |
| Чистые процентные доходы | 26 879,7 | 28 479,3 | 39 280,6 |
| Чистые комиссионные доходы | 31 692,8 | 31 346,8 | 34 196,1 |
| Чистый доход по операциям с иностранной валютой | 8 868,6 | 13 725,2 | 17 349,6 |
| Чистый доход по операциям с ценными бумагами | 509,3 | 66,9 | 11,9 |
| Доход в форме дивидендов | 14,3 | 39,4 | 64,7 |
| Прочие доходы | 10 584,9 | 6 358,5 | 2 420,2 |
| Итого доходы | 78 549,6 | 80 016,1 | 93 323,1 |
Из таблицы видно что, основным источником прибыли являются чистые процентные и комиссионные доходы, удельный вес которых в 2008 г. составил соответственно 42 % и 37 %.
По сравнению с 2006 г. чистые процентные доходы увеличились на 68%, а в сравнении с 2007 г. на 73 %.
Так же в анализируемом периоде наблюдается изменение количества чистых комиссионных доходов: в 2008 г. они составили 34 196,1 млн. р., это на 2 849,3 млн. р. выше по сравнению с 2007 г., и на 2 503,3 млн. р. по сравнению с 2006-м. Что свидетельствует об увеличении количества услуг, оказываемых банкам-корреспондентам, оказываемых клиентам других банков. Это очевидно, поскольку главными направлениями деятельности банка являются выдача и сопровождение кредитов, привлечение депозитов, осуществление платёжных операций.
Явно прослеживается тенденция к снижению доли чистого дохода по операциям с ценными бумагами. В числовом выражении это снижение за исследуемые три года составляет 497,4 млн. р.
Доходы от побочной деятельности банков имеет относительно небольшой удельный вес в структуре доходов коммерческого банка. В состав этой группы доходов включаются доходы от оказания услуг небанковского характера: от сдачи в аренду банковских помещений, оборудования, продуктов программного обеспечения и их возможной реализации.
Расходы банка и их анализ. Расходы коммерческого банка – это затраты денежных средств банка на выполнение операций и обеспечение функционирования банка.
Анализ расходов в целом осуществляется, прежде всего, с выявления части процентных и непроцентных расходов. На рисунке 2.5 можно увидеть соотношение процентных и непроцентных расходов.
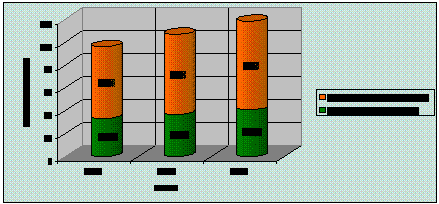
Рисунок 2.5 – Соотношение процентных и непроцентных расходов
Из рисунка видно, что непроцентные расходы примерно в два раза выше процентных, это связано с большой долей расходов на:
содержание зданий (офисов) и вспомогательных помещений;
расходы на содержание персонала;
расходы на приобретение и эксплуатацию банковского оборудования;
расходы на средства связи;
расходы на рекламу;
транспортные расходы.
К группе прочих обычно относят затраты банка, обусловленные непредвиденными причинами. В 2008 г. они составили 6 423,9 млн. р.
В 2006 г. процентные расходы составили 33 335,7 млн. р., спустя год они возросли на 10 % и составили 36 752,9 млн. р. В 2008 г. процентные расходы возросли на 4 164,8 млн. р. относительно 2007 г.
Непроцентные расходы тоже повышались и в 2008 г. они составили 77 344,1 млн. р., на 11 % выше по сравнению с 2007-м, а также в сравнении с 2006 г. непроцентные расходы поднялись на 14 793,5 млн. р.
2.3.3 Финансовый результат и его анализ
Прибыль коммерческого банка – это финансовый результат деятельности банка, определяемый как разница между доходами и расходами. Если расходы превышают доходы, то этот результат имеет отрицательное значение и его называют убытком.
Показатель рентабельности показывает соотношение прибыли к затратам и в этом смысле отражает результаты эффективности работы банка т.е. отдачу его финансовых ресурсов, дополняя анализ абсолютных показателей качественным содержанием. Общий экономический смысл показателей рентабельности проявляется в том, что они показывают прибыль, получаемую с каждым затраченным банком рубля.
Существуют различные показатели рентабельности, каждый из которых имеет свои преимущества и недостатки, характеризующие только определенные аспекты эффективности функционирования коммерческого банка.
а) Общий уровень рентабельности банка Rобщ позволяет оценить общую прибыльность банка, а также прибыль, приходящую на рубль дохода:
Rобщ
= ·100%,
% (2.1)
где П — прибыль, млн. р.;
Д — доход, млн. р.
Рассчитаем этот показатель:
Rобщ
= ·100%
= 6,1 %
б) В мировой практике этот показатель уточняет показатель общей рентабельности банка (RОЕ — return on equity), рассчитанный как отношение объема прибыли (П), за определенный период, к собственному капиталу (К).
ROE
= ·100
%, % (2.2)
Показатель ROE позволяет оценить доходность для акционеров банка. Величина ROE находится в прямой зависимости от соотношения собственного капитала привлеченных средств в общей валюте баланса банка.
Чем выше удельный вес собственного капитала и, как принято считать, выше надежность банка, тем сложнее обеспечить высокую прибыльность своего капитала. Из таблицы 2.5 видно, что этот показатель в 2008 г. составил 11,8 %, число выше предыдущих лет, это говорит о том, что удельный вес капитала увеличивается, а также растет и надежность банка.
в) Другой важный показатель общей рентабельности работы банка — норма прибыльности активов (ROA— return on assets), который показывает объем прибыли, приходящий на рубль банковских активов. Этот показатель используется при анализе эффективности активных операций банка и определяется по формуле
ROA
= ·100%,
% (2.3)
где A — активы банка.
Положительная динамика этого показателя рентабельности характеризует повышение эффективности использования активов банка. Однако быстрый рост этого показателя указывает на повышение степени рисков с размещением активов.
г) Показатели ROE и ROA являются зависимыми. ROE — универсальный показатель, равный произведению ROA и Kд.к (коэффициента достаточности капитала).
ROE
= , % (2.4)
Кд.к
= =·
 =
 ,
ед. (2.5)
Это соотношение показывает, что рентабельность деятельности банка прямо зависит от прибыльности активов и находятся в обратной зависимости от коэффициента достаточности капитала.
При этом наибольший эффект приносит ситуация, когда у банка минимальное обеспечение собственного капитала.
Расчеты по формулам (2.2), (2.3), (2.5) сведем в таблицу 2.5.
Таблица 2.5 —Рентабельность капитала и активов
| Показатель | 2006 г. | 2007 г. | 2008 г. |
| ROE, % | 9,4 | 8,9 | 11,8 |
| ROA, % | 1,0 | 1,0 | 1,3 |
| Кд.к, ед. | 0,1030 | 0,1134 | 0,1107 |
д) Норматив общей ликвидности
Данный норматив рассчитывается, как соотношение общих активов с общими обязательствами банка. Нормативное значение показателя не должно быть не менее 100 %. Для «Белвнешэкономбанка» данный показатель равен: 2006г. – 111,5 %, 2007г. – 112,8 %, 2008г. – 112,4 %, таким образом, норматив выполняется.
е) Показатель максимального размера привлечения денежных вкладов физических лиц.
Этот показатель устанавливается как соотношение совокупного размера денежных вкладов (депозитов) физических лиц с размером собственных средств банка. Максимальное значение показателя не должно превышать 100 %. Для анализируемого банка данный показатель равен: 2006г. – 50,4 %, 2007г. – 54,2 %, 2008г. – 60,1 %. Данный норматив выполняется.
ж) Одним из показателей, характеризующих соотношение доходов и расходов, является чистая процентная маржа.
Чистая процентная маржа (ЧПМ) определяет основную способность банка иметь прибыль – его доход от процентной разницы ((Дп-Рп)) как процент средних общих активов (А). Рассчитаем данный показатель для «Белвнешэкономбанка» за 2008 г.
Показатель рассчитывается следующим образом:
ЧПМ =
 ·100%
, % (2.6)
Рассчитаем этот показатель:
ЧПМ=
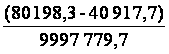 ·100% = 3,9 %.
Расчет свидетельствует о том, что банк имеет положительную процентную маржу, следовательно, имеет место прибыль от кредитной деятельности.
В конце данного подраздела хотелось бы отметить, что ОАО «Белвнешэкономбанк» является динамично развивающимся банком на территории РБ. За свою 18-летнюю историю банк сумел прочно укрепиться на рынке Беларуси и завоевать доверие клиентов.
Эффективная деятельность банка характеризуется постоянным ростом прибыли, снижением кредитных рисков, увеличением рентабельности активов банка, стабильностью банка на рынке банковских услуг.
Проанализировав экономические показатели банка, необходимо отметить, что в банке наблюдается стабильная ситуация.
Выполняются все нормы, рекомендованные Национальным банком Республики Беларусь:
нормативное значение общей ликвидности должно быть не менее 100%. Данный показатель в 2008 г. составил 112,4 %, в предыдущие годы он также выполнялся, это говорит о том, что банк может своевременно и полно обеспечивать выполнение своих долговых и финансовых обязательств;
показатель максимального размера привлечения денежных вкладов физических лиц не должен превышать 100 %. Для анализируемого банка данный показатель в 2008 г. составил 60,1 %, значения этого показателя в предыдущие годы были немного ниже, но, тем не менее норматив выполнялся;
чистая процентная маржа в 2008 г. составила 3,9 %, необходимо, чтобы этот показатель имел положительный знак, это говорит о том, что у банка есть способность иметь прибыль.
Для того чтобы увеличить доход банка, необходимо повысить оборот денежных средств. Произвести его можно с помощью безналичных расчетов.
2.4 Анализ пластиковых карточек банка
2.4.1 Анализ системы безналичных расчетов с использованием пластиковых карточек в ОАО «Белвнешэкономбанк»
«Белвнешэкономбанк» является одним из пионеров внедрения платежной системы с использованием пластиковых карточек в Республике Беларусь. Банк имеет статус Основного участника международных платежных систем MasterCard International и Visa International.
Банком был создан первый в стране процессинговый центр по обработке карточных операций, выдана первая карточка MasterCard, первые зарплатная и кредитная карточки международной платежной системы, установлены первые банкомат и платежный терминал, впервые освоено оказание услуг по безналичным платежам в банкоматах и информационных киосках.
Банк ориентирован не столько на количественные показатели, сколько на качество и разнообразие услуг предоставляемых всем участникам системы расчетов — от держателя карты до банка-партнера, поддержание долговременных взаимоотношений, основанных на добросовестности и учете взаимных интересов.
Лицензии международных платежных систем позволяют банку оказывать процессинговые услуги другим банкам страны. При содействии Белвнешэкономбанка, пять банков-партнеров (ОАО «Технобанк», ЗАО «Межторгбанк», ОАО «Банк «Москва-Минск», ЗАО «БелСвиссБанк», ЗАО «РРБ-Банк») стали участниками международных платежных систем. Держатели карточек указанных банков имеют возможность без взимания дополнительных комиссий воспользоваться любым банкоматом или инфокиоском Системы Банковского Самообслуживания (СБС), совместно развиваемой Белвнешэкономбанком и банками-партнерами.
Динамику сети банкоматов и инфокиосков можно проследить по диаграмме (рисунок 2.6).
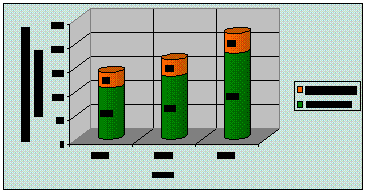
Рисунок 2.6 – Сеть банкоматов и инфокиосков
Из рисунка видно, что количество терминалов по сравнению с 2007 г. увеличилось на 33 % до 222 аппаратов, в том числе банкоматов – на 37 % до 181 и инфокиосков – на 17 % до 41.
В банкоматах и информационных киосках осуществляется прием коммунальных платежей, платежей за услуги связи, кабельного телевидения, интернет-провайдеров в пользу 22 поставщиков услуг, погашение кредита, размещение либо отзыв средств с депозита «До востребования». В отличие от большинства белорусских банков, банкоматы и информационные киоски Белвнешэкономбанка принимают платежи всех держателей карточек любого банка страны и мира.
Банк обслуживает расчеты с использованием банковских пластиковых карточек предприятий торговли и сервиса республики. На рисунке 2.7 можно увидеть динамику количества предприятий торговли и сервиса, сотрудничающих с банком. По состоянию на 01.01.2009 г. их количество составляет 7012. Количество предприятий возросло на 29 % в отличие от 2007 г. и на 94 % в отличие от 2006-го. Рост свидетельствует о том, что хорошо налажена система взаимодействия торговых предприятий и банка.
Эмиссия банковских карточек осуществляется пропорционально росту сети банкоматов и платежных терминалов, что позволяет обеспечить высокое качество обслуживания клиентов.
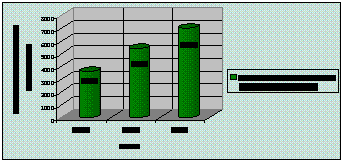
Рисунок 2.7 – Предприятия торговли и сервиса
Количество банковских пластиковых карточек, находящихся в обращении отражено на рисунке 2.8.
Исходя из этих данных, можно отметить, что количество пластиковых карточек банка растет, как в национальной валюте, так и в иностранной. В сравнении с 2007 г. количество пластиковых карточек возросло на 25,4 % до 92 506 шт., в том числе карточек, выданным к счетам в белорусских рублях – на 23,3 % до 83 455 шт. Наблюдается видимый скачек в росте карточек, выданным к счетам в иностранной валюте.
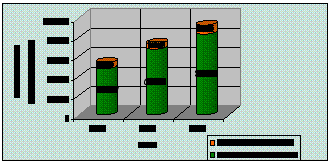
Рисунок 2.8 – Количество банковских пластиковых карточек ОАО «Белвнешэкономбанка» в обращении
2.4.2 Анализ использования карточек
в ОАО «Белвнешэкономбанк»
Международные дебетовые карточки Maestro и Visa Electron в белорусских рублях. Международной пластиковой карточкой Maestro, Visa Electron в белорусских рублях, можно оплатить товары и услуги на территории Беларуси и за рубежом в валюте страны нахождения. Если пользователь уже является владельцем национальной дебетовой карточки, позволяющей осуществлять операции только на территории Республики Беларусь, то, по его заявлению, она может быть заменена на международную дебетовую карточку.
Как видно из рисунка 2.9, за 2008 г. при общем количестве международных дебетовых карточек равным 18 712 шт., 77 % составляют карточки Maestro. Такая тенденция наблюдается на протяжении исследуемых трех лет.
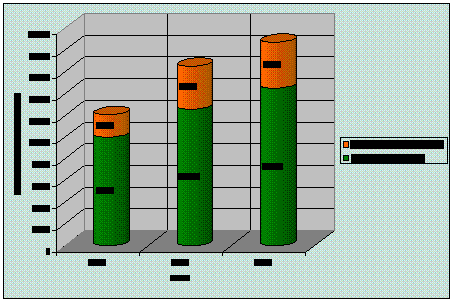
Рис. 2.9 – Международные дебетовые карточки Maestro и Visa Electron в белорусских рублях
Национальные дебетовые карточки Maestro и Visa Electron в белорусских рублях (зарплатные). Дебетовые карточки Maestro, Visa Electron ОАО «Белвнешэкономбанк» к счету в белорусских рублях, выдаются работникам предприятий и организаций, заключивших с банком договора на расчетно-кассовое обслуживание сотрудников по выплате заработной платы. Открытие текущих счетов и выдача карточек осуществляется в отделении банка, заключившем договор с предприятием.
Выдача карточки также возможна физическим лицам, открывшим на свое имя в ОАО «Белвнешэкономбанк» текущий (расчетный счет) в белорусских рублях. Являясь держателем личной дебетовой пластиковой карточки Белвнешэкономбанка, открытой к текущему (расчетному) счету в белорусских рублях для зачисления заработной платы и приравненных к ней платежей, пользователь может использовать комплекс современных операций и услуг. Услуги аналогичны пластиковым карточкам Maestro и Visa Electron в белорусских рублях.
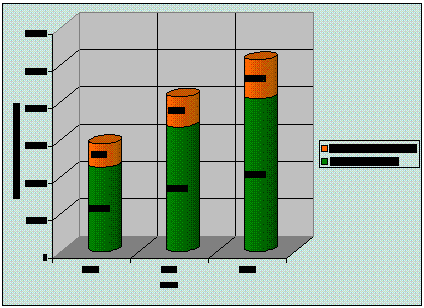
Рис. 2.10 – Количество национальных дебетовых карточек
На рисунке 2.10 проиллюстрировано количество национальных дебетовых карточек. Тенденция такая же, как и у международных дебетовых карточек: преобладает количество карточек Maestro. Их примерно в четыре раза больше чем карточек Visa Electron.
Кредитные карточки Visa Classic, Visa Electron и Maestro. Кредитная линия с использованием личной кредитной банковской пластиковой карточки ОАО «Белвнешэкономбанк» — наиболее выгодный вид потребительского кредита.
ОАО «Белвнешэкономбанк» реализует новый для Республики Беларусь продукт – кредитные банковские карты Cirrus Maestro в белорусских рублях.
Кредит выдается физическому лицу, имеющему текущий счет в Белвнешэкономбанке в течение полугода, и предоставляется в виде возобновляемой кредитной линии.
Отличительная особенность данного вида кредитования состоит в удобстве получения, использования и погашения кредита. Для открытия возобновляемой кредитной линии клиенту не требуется предоставлять залог, поручительства и сопутствующие этому справки – необходимо подать только заявление установленного образца.
При открытии возобновляемой кредитной линии пользователю открывается ссудный счет и выдается пластиковая карточка Cirrus Maestro, дающая к нему круглосуточный доступ. Посредством кредитной карты можно расплачиваться в магазинах, АЗС, кафе, ресторанах, совершать коммунальные платежи, получать наличные денежные средства в банкоматах и кассах банков республики, принимающих карты Cirrus Maestro.
При использовании кредитной карты, в отличие от обычного потребительского кредита:
Нет необходимости выписывать счет-фактуру на оплату товара/услуги, относить ее в банк для оплаты и снова возвращаться в магазин/предприятие сервиса за получением товара/услуги. В этом предлагаемый банковский продукт аналогичен обычной зарплатной карточке.
Нет необходимости обращаться в банк с заявлением на возможность обналичивания кредита, посредством кредитной карты можно получить наличные денежные средства в любых банкоматах Республики Беларусь принимающих карточки Cirrus Maestro.
Возобновляемость предлагаемого вида кредитования позволяет многократно пользоваться кредитом в течение в пределах установленного лимита кредитной линии и срока ее действия: остаток кредитной линии после погашения кредита (частичного либо полного) восстанавливается на сумму погашения за вычетом процентов за кредит, что позволяет постоянно его использовать без обращения в банк.
Начисление процентов за кредит начинается не со дня открытия возобновляемой кредитной линии, а только с момента и на сумму ее фактического использования. Процентная ставка по данному виду кредитования составляет 42 % годовых.
Погашение кредита осуществляется с текущего счета пользователя через сеть банкоматов Белвнешэкономбанка посредством «зарплатной» карточки, либо взносом наличных денежных средств.
На рисунке 2.11 видно, что наименьший удельный вес имеют кредитные карточки Visa Classic, и в 2008 г. этот вес составляет два процента. За отчетный период количество карточек Maestro увеличилось на 4452 шт. Visa Electron занимает средние позиции. Также наблюдается постоянное увеличение количества карточек. И за отчетный период их стало больше на 1779 ед.
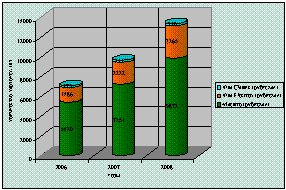
Рисунок 2.11 – Соотношение кредитных карточек банка
Условия предоставления кредита физическим лицам:
кредитная линия является возобновляемой и может быть открыта на один год с возможностью погашения в течение последующих двух лет;
валюта – белорусские рубли;
размер кредитной линии определяется банком в зависимости от платежеспособности клиента и может составлять от одного млн. р. до пяти млн. р. (при этом среднемесячный доход должен составлять не менее 425 тыс. р.). Клиент может обратиться в банк и увеличить либо уменьшить размер кредитной линии;
проценты за пользование кредитными средствами начисляются только на использованную сумму кредита (т.е. на фактическую задолженность, а не на всю сумму кредитной линии);
так как кредитная линия является возобновляемой, её остаток после погашения фактической задолженности по кредиту восстанавливается на сумму погашения за вычетом процентов за пользование кредитом. Таким образом, самостоятельно можно регулировать размер кредита и срок кредитования, а значит и расходы по его использованию;
отсутствуют комиссии за оформление кредита, договора поручительства, ежемесячная комиссия за обслуживание кредита, за осуществление безналичных расчетов на предприятиях торговли и сервиса страны и за рубежом, за годовое обслуживание национальной либо международной кредитной карточки;
контроль за целевым использованием данного вида кредита банком не производится.
Международные дебетовые карточки MasterCard, Visa Classic, Maestro и Visa Electron, к счету в долларах США. Международные карточки MasterCard и Visa Classic являются самыми популярными в мире платежными картами. Карты позволяют не только оплачивать товары и услуги или получать наличные средства в банках и банкоматах любой страны мира, с помощью этих карт можно бронировать гостиницу или брать напрокат автомобиль.
Карты принимаются к оплате только в электронных платежных устройствах - в платежных терминалах на предприятиях торговли и сервиса либо в банкоматах и платежно-справочных терминалах самообслуживания, по всему миру.
На рисунке 2.12 наблюдается обратная тенденция, по сравнению с международными дебетовыми карточками в белорусских рублях, их доля в общей сумме карточек наибольшая. Она составляет 73,5 % (6 650 шт.) по данным за 2008 г. Соответственно наименьшую долю имеют карточки Maestro – 7,4 % (670 шт.). На протяжении исследуемых трех лет пропорции сохраняются.
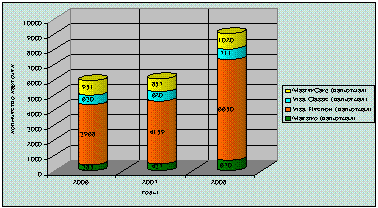
Рисунок 2.12 – Количество международных дебетовых карточек к счету в долларах США
2.4.3 Анализ услуг, предоставляемых банком посредством пластиковых карточек в банкомате
Услуги, доступные с использованием карточек:
а) оплата товаров и услуг в более чем 7 000 предприятий торговли и сервиса Республики Беларусь без взимания комиссии;
б) получение наличных денежных средств в пунктах выдачи наличных денежных средств Белвнешэкономбанка без взимания комиссии;
в)