Статистическое изучение объема, состава и динамики доходов и расходов государственного бюджета
Таблица 2.
| № региона п/п | Доходы бюджета | Расходы бюджета | № региона п/п | Доходы бюджета | Расходы бюджета |
| 1 | 4,2 III | 5,4 IV | 16 | 1,2 I | 3,1 II |
| 2 | 3,8 III | 5,2 IV | 17 | 3,6 III | 4,5 III |
| 3 | 6,4IV | 8,7 V | 18 | 2,2 II | 3,8 III |
| 4 | 2,1II | 3,2 II | 19 | 0,9 I | 1,9 I |
| 5 | 2,4 II | 4,6 III | 20 | 2,3 II | 3,1 II |
| 6 | 2 II | 3,5 III | 21 | 3,5 III | 4,6 III |
| 7 | 0,7 I | 2 II | 22 | 4,4 III | 6,2 IV |
| 8 | 3,9 III | 5 IV | 23 | 4,8 III | 7,2 V |
| 9 | 8 V | 7,4 V | 24 | 7,5 V | 8 V |
| 10 | 4,2 III | 6 IV | 25 | 0,8 I | 1,7 I |
| 11 | 2,5 II | 4,6 III | 26 | 3,5 III | 4,7 III |
| 12 | 3,9 III | 4,9 III | 27 | 4,1 III | 6,5 V |
| 13 | 7,6 V | 8,6 V | 28 | 6,3 IV | 8,6 V |
| 14 | 4,1 III | 5,8 IV | 29 | 5,3 IV | 6,8 V |
| 15 | 0,5 I | 1,8 I | 30 | 5,2 IV | 7,1 V |
Задание 1
Признак ─ доходы бюджета.
Число групп ─ пять.
Решение.
Статистическая группировка в зависимости от решаемых задач подразделяются на типологические, структурные, аналитические. Статистическая группировка позволяет дать характеристику размеров, структуры и взаимосвязи изучаемых явлений, выявить их закономерности.
Важным направлением в статистической сводке является построение рядов распределения, одно из назначений которых состоит в изучении структуры исследуемой совокупности, характера и закономерности распределения.
Ряд распределения – это простейшая группировка, представляющая собой распределение численности единиц совокупности по значению какого-либо признака.
1. Признак – это доходы бюджета (х).
Построим ранжированный ряд. Для этого найдем i.
Величина равного интервала рассчитывается по формуле:
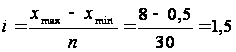 , (2.1)
где
 –
число выделенных
интервалов.
Таким образом распределение по группам:
1 группа: 0,5-2,0
2 группа: 2-3,5,0
3 группа: 3,5-5,0
4 группа: 5-6,5,0
5 группа: 6,5-8,0
Заполним таблицу по группам.
Таблица 2.1
Распределение регионов по доходам бюджета
| № группы | Группы субъектов РФ по уровню доходов бюджета, млн. руб. | Число областей группы |
| 1 | 0,5-2,0 | 5 |
| 2 | 2-3,5,0 | 6 |
| 3 | 3,5-5,0 | 12 |
| 4 | 5-6,5,0 | 4 |
| 5 | 6,5-8,0 | 3 |
| Итого | 30 |
Т.о. интервальный ряд распределения показал, что наибольшее количество субъектов РФ имеют уровень доходов от 3,5-5 млн. руб.
2. Построим график полученного ряда распределения и графически изобразим на нем моду:
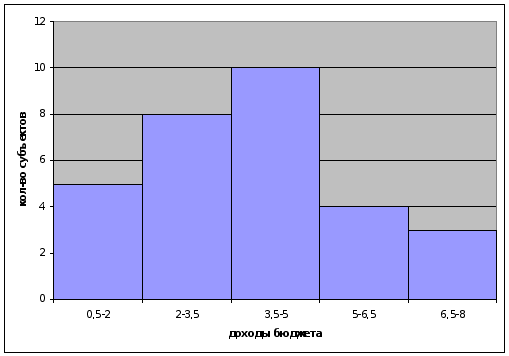
Рис. 2.1. График ряда распределения.
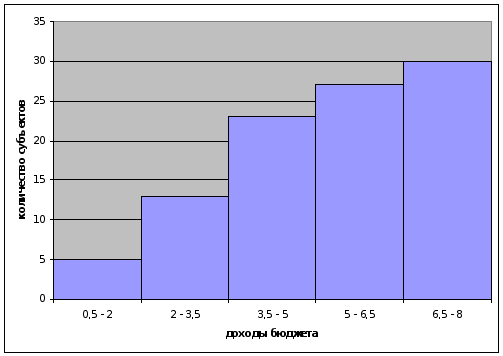
Для графического изображения медианы построим комуляты и рассчитаем комулятивные частоты таблицы.
Таблица 2.2
| 1 | 5 | 5 |
| 2 | 8 (5+8) | 13 |
| 3 | 10 (5+8+10) | 23 |
| 4 | 4 (5+8+10+4) | 27 |
| 5 | 3 (5+8+10+4+3) | 30 |
Рассчитаем показатели: моду и медиану.
Мода - наиболее часто встречающееся значение признака. В интервальном ряду определяется модальный интервал (имеет наибольшую частоту). Значение моды определяется по формуле:
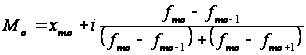 ,
(2.2)
 - нижняя граница
модального
интервала,
 - частота
модального
интервала,
 - частота
интервала,
предшествующего
модальному,
 - частота
интервала,
следующего
за модальным.
Модальный интервал – третий (3,5-5), т.к. он имеет наибольшую частоту (10).
Найдем моду по формуле (2.2):
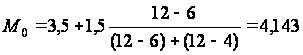
Итак, модальным значением доходов бюджета регионов являются доходы, равные 3,875 млн. руб.
Медиана Ме − это вариант, который находится в середине вариационного ряда. Чтобы найти медиану необходимо отыскать значение признака, которое находится в середине упорядоченного ряда.
Медианным является интервал, в котором сумма накопленных частностей превысит половину общего числа наблюдений, т.е. 15.
Значение медианы вычисляется по формуле:
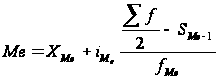 , (2.3)
где −
 - нижняя граница
медианного
интервала,
 - накопленная
частота интервала,
предшествующего
медианному,
 - величина
интервала,
 - частота
медианного
интервала.
 - половина
от общего числа
наблюдений
Найдем медианный интервал. Таким интервалом будет интервал доходов бюджета регионов (3,5-5 млн. руб.), поскольку его накопленная частота равна 23 (10+8+5), что превышает половину суммы всех частот (30:2=15). Нижняя граница интервала 3,5 млн. руб.. его частота 10; частота накопленная до него, равна 11.
Подставив данные в формулу (2.3), получим, млн. руб.:
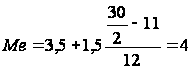 .
Полученный результат говорит о том, что из 30 регионов 15 регионов имеют доходы бюджета менее 3 млн. руб., а 15 регионов − более.
3. Рассчитываем
характеристику
ряда распределения
регионов. Если
данные представлены
в виде дискретных
или интервальных
рядов распределения,
в которых одинаковые
значения признака
( )
объединены
в группы, имеющие
различное число
единиц (
 ),
называемое
частотой (весом),
применяется
средняя арифметическая
взвешенная:
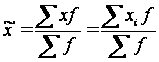 (2.4)
где
 вес
(частота повторения
одинаковых
признаков);
 сумма
произведений
величины признаков
на их частоты;
общая
численность
единиц совокупности;
i – номер группы
1 (0,5+2,0)/2=1,25
2 (2,0+3,5)/2=2,75
3 (3,5+5,0)/2=4,25
4 (5,0+6,5)/2=5,75
5 (6,5+8)/2=7,25
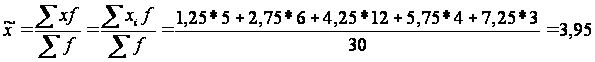 (2.4)
Таблица 2.1
| (хi-х2) | (хi-х2)*f | ∑(хi-х2)*f |
| (1,25-3,95)2 | 7,29*5=36,45 |
36,45+8,64+1,08+12,96+32,67= 91,8 |
| (2,75-3,95)2 | 1,44*6=8,64 | |
| (4,25-3,95)2 | 0,09*12=1,08 | |
| (5,75-3,95)2 | 3,24*4=12,96 | |
| (7,25-3,95)2 | 10,89*3=32,67 |
Среднее
квадратическое
отклонение
( )
представляет
собой корень
квадратный
из дисперсии
и равно:
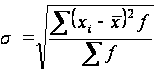 -
взвешенная.
(2.5)
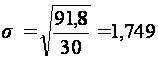 .
Среднеквадратическое отклонение показывает, что значение признака в совокупности отклоняется от средней величины в ту или иную сторону в среднем на 1,772 млн. руб.
Для сравнения размеров вариации различных признаков, а также для сравнения степени вариации одноименных признаков в нескольких совокупностях исчисляется коэффициент вариации (V), который представляет собой процентное отношение среднего квадратического отклонения и средней арифметической:
 (2.6)
По величине коэффициента вариации можно судить о степени вариации признаков, а, следовательно, об однородности состава совокупности. Чем больше его величина, тем больше разброс значений признака вокруг средней, тем менее однородна совокупность по составу.
Вычислим коэффициент вариации по формуле (2.6):
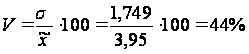 .
Если коэффициент вариации выше 40%, значит вариация сильная, средняя величина плохо представляет всю совокупность, является нетипичной, ненадежной.
Задание 2
Связь между признаками – доходы и расходы бюджета.
Установить связь между признаками.
1. Аналитическая группировка позволяет изучать взаимосвязь факторного и результативно признаков.
Основные этапы проведения аналитической группировки – обоснование и выбор факторного и результативного признаков, подсчет числа единиц в в пределах созданных групп, а также исчисление средних размеров результативного показателя. Результаты группировки оформляют в таблице 2.2
Таблица 2.2
Группировка регионов по доходам бюджета
| Интервалы | Кол-во областей | Доходы бюджета, млн.руб. | Расходы бюджета, млн.руб. | ||
| Всего | В среднем | Всего | В среднем | ||
| 0,5 – 2,0 | 5 | 4,1 | 0,82 | 5,4 | 1,8 |
| 2,0 – 3,5 | 6 | 13,5 | 2,25 | 11,4 | 2,85 |
| 3,5 – 5,0 | 12 | 48 | 4 | 35,2 | 4,4 |
| 5,0 – 6,5 | 4 | 23,2 | 5,8 | 33,6 | 5,6 |
| 6,5 – 8,0 | 3 | 23,1 | 7,7 | 68,9 | 7,65 |
| ∑ | 30 |
111,9 ∑30 |
0,686 ∑30/30 |
154,5 ∑30 |
0,743 ∑30/30 |
Из табл.2 складываем все значения доходов бюджета, входящие в первый интервал, полученные значения вносим в табл.2.2, ячейку всего.
Пример: 0,7+0,5+1,2+0,9+0,8=4,1 (I)
Аналогично рассчитываем все значения расходов бюджета.
Для нахождения значения в ячейки доходы бюджета, в среднем, полученные значения ячейки всего делим на кол-во областей.
Пример: 4,1/5=1,85
Аналогично рассчитываем значения для расходов бюджета.
Вывод: В аналитической группировки с ростом доходов бюджета субъектов РФ наблюдается увеличение расходов бюджетных средств, т.е. прямая, достаточно-тесная взаимосвязь.
Сгруппируем имеющиеся признаки на группы (расчеты производим по табл.1, расходы бюджета)
R=Xmax - Xmin
R=8,7 – 1.7=7
I=R/n=7/5=1,4
Формируем интервалы:
Таблица 2.3
| № группы | Группы субъектов РФ по уровню доходов бюджета, млн. руб. | Число областей группы |
| 1 | 1,9 – 3,4 | 3 |
| 2 | 3,4 – 4,9 | 4 |
| 3 | 4,9 – 6,4 | 8 |
| 4 | 6,4 – 7,9 | 6 |
| 5 | 7,9 – 9,4 | 9 |
| Итого | 30 |
2. Корреляционно-регрессионный анализ
Задачи корреляционного анализа сводятся к измерению тесноты известной связи между варьирующими признаками, определению причинных связей и оценки факторов, оказывающих наибольшее влияние на результативный признак.
Построим корреляционную таблицу:
| Расходы бюджета | Доходы бюджета | ||||
| Группы по расходам | 0,5 – 2,0 | 2,0 – 3,5 | 3,5 – 5,0 | 5,0 – 6,5 | 6,5 – 8 |
| 1,9 – 3,4 | **** | ******** | |||
| 3,4 – 4,9 | ************ | ||||
| 4,9 – 6,4 | |||||
| 6,4 – 7,9 | ** | ** | |||
| 7,9 - более | ** | ||||
Вывод: наличие достаточно тесной взаимосвязи между признаками доходов бюджета и расходов бюджета.
Задание 3
По результатам выполнения задания 1 с вероятностью 0,683 определите:
Ошибку выборки среднего дохода бюджета и границы, в которых он будет находиться в генеральной совокупности.
Ошибку выборки доли регионов со средним доходом бюджета 5 млрд. руб. и более и границы, в которых будет находиться генеральная доля.
Решение.
Предельная ошибка выборки позволяет определить предельные значения характеристик генеральной совокупности и их доверительные интервалы:
для средней
 ;
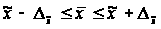 ; (2.10)
для доли
 ;
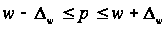 . (2.11)
Это означает,
что с заданной
вероятностью
можно утверждать,
что значение
генеральной
средней следует
ожидать в пределах
от
 до
 .
Аналогичным
образом может
быть записан
доверительный
интервал генеральной
доли:
 ;

 .
1. При механическом отборе предельная ошибка выборки для средней определяется по формуле:
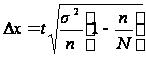 , (2.12)
Где t
─ нормированное
отклонение
─ «коэффициент
доверия», зависящий
от вероятности,
с которой
гарантируется
предельная
ошибка выборки;
 – генеральная
дисперсия
(дисперсия
признака в
генеральной
совокупности)
– это средняя
арифметическая
квадратов
отклонений
отдельных
значений признака
от их средней
арифметической;
 – относительное
число единиц.
Рассчитаем предельную ошибку по формуле (2.12):
 или 25% (по условию);
По данным Ф(t) для вероятности 0,683 находим t = 1 (см. табл. 2.4)
Таблица 2.4
Удвоенная нормированная функция Лапласа
| t | 1,00 | 1,96 | 2,00 | 2,58 | 3,00 |
| ф(t) | 0,683 | 0,95 | 0,954 | 0,99 | 0,997 |
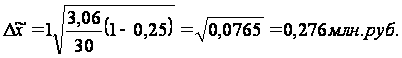
оверительный интервал (пределы) генеральной средней исчисляем, исходя из двойного неравенства (2.10):
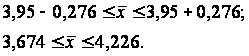
Таким образом, с вероятностью 0,683 можно утверждать, что средний доход бюджета регионов, в генеральной совокупности, колеблется в пределах от 3,621 до 4,179.
Предельную ошибку доли определяем по формуле бесповторного отбора (механическая выборка всегда является бесповторной):
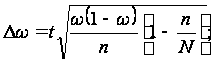 (2.13)
Число
регионов со
среднем доходом
бюджета 5 млрд.
руб. и более
равно 7, т.е. m
= 7, а 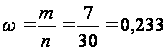 .
Находим предельную ошибку доли по формуле (2.13):
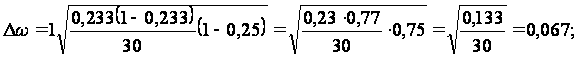
Доверительные пределы генеральной доли исчисляем, исходя из двойного неравенства (2.11):
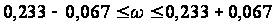
0,166 0,3
Таким образом, с вероятностью 0,683 можно утверждать, что доля регионов со среднем доходом бюджета 5 млрд. руб. и более колеблется от 16,6 до 30%.
Задание 4
Исполнение регионального бюджета в процентах к валовому региональному продукту (ВРП) характеризуется следующими данными:
Таблица 2.5
| Месяц | Налоговые поступления | ||
| 2002 г. | 2003 г. | 2004 г. | |
| Январь | 2,5 | 2,6 | 2,4 |
| Февраль | 2,6 | 2,7 | 2,3 |
| Март | 3 | 2,8 | 2,5 |
| Апрель | 2,9 | 2,8 | 2,1 |
| Май | 2,8 | 2,7 | 2,3 |
| Июнь | 2,7 | 2,8 | 2,2 |
| Июль | 2,9 | 2,7 | 2,6 |
| Август | 2,8 | 2,7 | 2,6 |
| Сентябрь | 2,9 | 2,8 | 2,7 |
| Октябрь | 3 | 2,9 | 2,8 |
| Ноябрь | 3,1 | 3 | 3 |
| Декабрь | 3,2 | 2,9 | 3,3 |
ВРП в 2002 г. Составил 26 млрд. руб., а в 2003 и 2004 гг. соответственно 29,1 млрд. и 32,2 млрд. руб.
Для анализа сезонных колебаний налоговых поступлений в регионе:
Определите индексы сезонности методом простой средней.
Постройте график сезонной волны.
Осуществите прогноз налоговых поступлений в процентах к ВРП по месяцам 2005 г. при условии, что доля налоговых поступлений в ВРП региона в 2005г. составил 70%. Решение.
Индекс сезонности вычисляется по формуле:

где yi – средняя для каждого месяца; у – среднемесячный уровень для всего месяца.
Средний индекс сезонности для 12 месяцев должен быть равен 100%, тогда сумма индексов должна составлять 1200.
Анализ данных табл. 4.2 позволяет сделать следующие выводы:
Налоговые поступления характеризуются резко выраженной сезонностью;
Наименьшими налоговыми поступлениями характеризуется январь (91,28%), а наибольшими – декабрь (114,4%).
Таблица 2.6
Индексы сезонности налоговых поступлений
| Месяц | Налоговые поступления | Is | |||
| 2002 г. | 2003 г. | 2004 г. | Среднемесячная | ||
| Январь | 2,5 | 2,6 | 2,4 | 2,50 | 91,28 |
| Февраль | 2,6 | 2,7 | 2,3 | 2,53 | 92,49 |
| Март | 3 | 2,8 | 2,5 | 2,77 | 101,01 |
| Апрель | 2,9 | 2,8 | 2,1 | 2,60 | 94,93 |
| Май | 2,8 | 2,7 | 2,3 | 2,60 | 94,93 |
| Июнь | 2,7 | 2,8 | 2,2 | 2,57 | 93,71 |
| Июль | 2,9 | 2,7 | 2,6 | 2,73 | 99,80 |
| Август | 2,8 | 2,7 | 2,6 | 2,70 | 98,58 |
| Сентябрь | 2,9 | 2,8 | 2,7 | 2,80 | 102,23 |
| Октябрь | 3 | 2,9 | 2,8 | 2,90 | 105,88 |
| Ноябрь | 3,1 | 3 | 3 | 3,03 | 110,75 |
| Декабрь | 3,2 | 2,9 | 3,3 | 3,13 | 114,40 |
| Итого | 34,4 | 33,4 | 30,8 | 32,87 | 1200,00 |
| В среднем | 2,87 | 2,78 | 2,57 | 2,74 | |
2. Для представления сезонной волны индексы сезонности изображают в виде графика (рис. 4.1).
Данные расчетов и графика показывают, что поступление налогов в бюджет имеет сезонный характер с незначительным их увеличением в первом и четвертом кварталах. Это говорит о необходимости уменьшения амплитуды колебаний в поступлении налогов в бюджет, с целью снижения воздействия сезонности на стабильность денежного рынка.
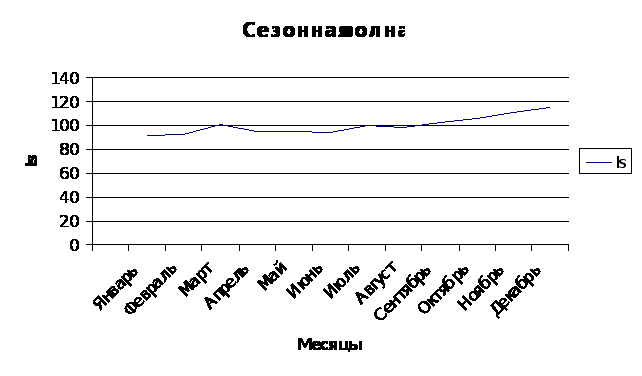 Рис.
4.1 Сезонная волна
налоговых
поступлений
(изменение
индексов сезонности
в течение года).
3.
Прогноз налоговых поступлений за 2005 г. в % к ВРП
| Месяц | Налоговые поступления в % к ВРП | |||
| 2002 | 2003 | 2004 | 2005 | |
| январь | 2,5 | 2,6 | 2,4 | 5,4 |
| февраль | 2,6 | 2,7 | 2,3 | 5,4 |
| март | 3,0 | 2,8 | 2,5 | 5,6 |
| апрель | 2,9 | 2,8 | 2,1 | 5,6 |
| май | 2,8 | 2,7 | 2,3 | 5,7 |
| июнь | 2,7 | 2,8 | 2,2 | 5,8 |
| июль | 2,9 | 2,7 | 2,6 | 5,9 |
| август | 2,8 | 2,7 | 2,6 | 6,0 |
| сентябрь | 2,9 | 2,8 | 2,7 | 6,0 |
| октябрь | 3,0 | 2,9 | 2,8 | 6,1 |
| ноябрь | 3,1 | 3,0 | 3,0 | 6,2 |
| декабрь | 3,2 | 2,9 | 3,3 | 6,3 |
Прогноз налоговых поступлений в % к ВРП по месяцам 2005 года осуществлен при условии, что доля налоговых поступлений в ВРП региона в 2005 году составила 70 %.
На примере налоговых поступлений по месяцам за 2004 год сделаем выравнивание ряда динамики поступлений по прямой
t- время (порядковый номер периода);
y- фактические уровни ряда
| Месяц |
|
|
|
|
|
Январь Февраль Март Апрель Май Июнь Июль Август Сентябрь Октябрь Ноябрь Декабрь |
-11 -9 -7 -5 -3 -1 1 3 5 7 9 11 |
121 81 49 25 9 1 1 9 25 49 81 121 |
-26.4 -20.7 -17.5 -10.5 -6.9 -2.2 2.6 7.8 13.5 19.6 27 36.3 |
2.13 2.21 2.29 2.37 2.45 2.53 2.61 2.69 2.77 2.85 2.93 3.01 |
| Итого |
∑ |
∑ |
|
|


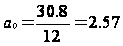
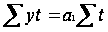

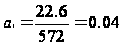

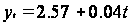
Для 2005 года