Статистическое изучение объема, состава и динамики доходов и расходов государственного бюджета
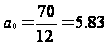
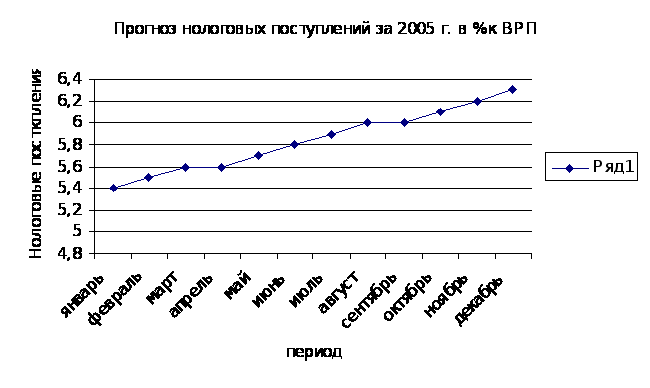
Уравнение
 для 2005 года будет
иметь вид
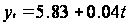 .
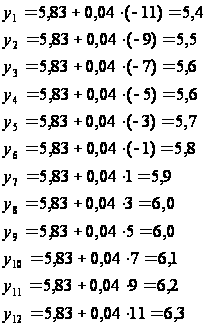
Аналитическая часть
(Статистический анализ налоговых доходов)
Анализ статистических показателей государственного бюджета предполагает изучение показателей структуры доходов (расходов) государственного бюджета , степени исполнения государственного бюджета ,закономерностей формирования доходной части бюджета и расходования бюджетных средств; определение роли и экономического значения основных источников доходов в общем объеме доходов бюджета , выявление расходных статей , вызывающих дефицит государственного бюджета; анализ источников финансирования государственного бюджета.
Относительные показатели доходов (расходов) государственного бюджета ,позволяющие определить долю каждого раздела доходов (или расходов) в общем объеме доходов (расходов) и сделать выводы о самых значимых статьях доходной (расходной) части государственного бюджета, являются важнейшими аналитическими показателями.
Рассмотрим структуру доходной и расходной частей федерального бюджета за 2004 год в части налоговых доходов (табл. 3.1).
Таблица 3.1
Исполнение Федерального бюджета Российской Федерации в 2004 году
| Статьи бюджета | Утверждено ФЗ «О Федеральном бюджете на 2004 г.»млр.руб. |
Фактически исполнено млр.руб. |
Фактически исполнено в % к утвержденному бюджету |
| А | 1 | 2 | 3 |
| 1.Доходы всего | 3273,8 | 3428,9 | 104,7 |
| 1.1. Налоговые доходы | 2071,4 | 2712,1 | 103,8 |
| 1.2. Налог на прибыль | 187,2 | 205,7 | 109,9 |
| 1.3. Налог на игорный бизнес | 259,9 | 264,6 | 101,8 |
| 1.4. Налог на операции с ценными бумагами | 824 | 121,3 | 14,7 |
| 1.5. НДС | 1023,6 | 1069,7 | 104,5 |
| 1.6. Акцизы | 110,5 | 109,7 | 99,3 |
| 1.7. Налог на пользование природными ресурсами | 419,2 | 434,3 | 103,6 |
| 1.8. ЕСН | 438,2 | 442,2 | 100,9 |
| 1.9. Налог на пользование объектами водных биоресурсов | 3,9 | 4,2 | 108,6 |
| 1.10.Прочие налоги | 23,3 | 181,7 | 101,4 |
| 2.Расходы всего | 2768,1 | 2708,6 | 98,8 |
| 2.1.Национальная оборона | 411,5 | 410,7 | 99,8 |
| 2.2.Фундаментальные исследования и содействие НТП | 46,2 | 48 | 103,9 |
| 2.3.Сельское хозяйство и рыболовство | 29,6 | 25,04 | 84,6 |
| 2.4.Промышленность,энергетика и строительство | 67,6 | 64,15 | 94,9 |
| 2.5.Образование | 117,8 | 120,6 | 102,4 |
| 2.6.Культура и искусство | 16,1 | 16,3 | 101,2 |
| 2.7.Здравоохранение и физкультура | 47,1 | 47,3 | 100,4 |
Источник: Пресс-релиз к заседанию Правительства РФ рт 26.05.2005 www/.govrnment.gov/
По данным таблицы 3.1 рассчитаем структуру доходов (расходов) Федерального бюджета утвержденного и фактически исполненного. Относительные показатели доходов государственного бюджета позволяют определить долю каждой статьи дохода в общем объме доходов и сделать выводы о самых значимых статьях доходной части государственного бюджета.
Таблица 3.2
Структура доходов Федерального бюджета
| Статьи расходов Бюджета |
Уд. Вес доходов по отдельным статьям ко всем доходам утвержденного бюджета,% |
Уд. Вес доходов по отдельным статьям ко всем доходам факт. Исполнения бюджета,% |
| А | 1 | 2 |
| 1. Налоговые доходы | 63,27 | 79,10 |
| 2. Налог на прибыль | 5,72 | 6,00 |
| 3. Налог на игровой бизнес | 7,94 | 7,72 |
| 4. Налог на операции с ценными бумагами | 25,17 | 3,54 |
| 5. НДС | 31,27 | 31,20 |
| 6. Акцизы | 3,38 | 3,20 |
| 7. Налог на пользование природными ресурсами | 12,80 | 12,67 |
| 8. ЕСН | 13,39 | 12,90 |
| 9. Налог на пользование объектами водных биоресурсов | 0,12 | 0,12 |
| 10. Прочие налоги | 0,71 | 5,30 |
Для расчета данных графы 1 и 2 таблицы 3.2 используем данные таблицы 3.1, тогда:
Строка
1 гр.1 = строка 1.1.
гр.1: строку 1 гр.1
=
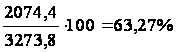 ;
Строка
1 гр.2 = строка 1.1.
гр.2: строку 1 гр.2
=
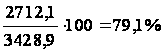 .
По строкам 2 − 10 расчеты делаются аналогично4.
На протяжении ряда лет наибольшую долю в фактическом объеме доходов федерального бюджета составляют налоговые доходы:
Налоговых доходов в 2004 году поступило в сумме 2712,1 млрд. руб. (103,8% к годовым бюджетным назначениям). Их доля в общей сумме доходов федерального бюджета составила 79,1% (в 2002-2003 годах их доля в общей сумме доходов была меньше - соответственно 76,9% и 78,5%).
Большая часть налоговых поступлений федерального бюджета в 2004 году была обеспечена поступлениями налога на добавленную стоимость (НДС) (31,27 % от общего объема налоговых доходов), платежей за пользование природными ресурсами (12,67%), налога на прибыль организаций (6%), акцизов (3,2%).
Превышение фактического поступления налоговых доходов над запланированными на 2004 год составило 640,7 млн. руб. При этом изменение макроэкономических показателей в 2004 году привело к увеличению налоговых доходов на., в том числе:
- в результате роста объема ВВП ;
- за счет роста цен на энергоносители ;
- за счет увеличения объемных показателей (добычи природных ресурсов, объемов экспорта и импорта, подакцизной продукции);
изменение курса доллара и евро .
- за счет изменения структуры налогооблагаемой базы
Поступления в федеральный бюджет доходов от уплаты налога на прибыль организаций составили в 2004 году 205,7 млрд. рублей, или 109,9% от годовых бюджетных назначений. По сравнению с 2003 годом они выросли на 34,8 млрд. руб., или на 20,3%, несмотря на снижение ставки с 1 января 2004 года.
Одним из основных факторов, повлиявших на рост поступлений налога на прибыль организаций, явилось улучшение результатов финансово-хозяйственной деятельности организаций в 2004 году, а также улучшение налогового администрирования. На увеличение поступлений налога на прибыль организаций в 2004 году также оказало влияние снижение доли убыточных организаций по сравнению с 2003 годом.
Вследствие вышеуказанных факторов увеличилась (по предварительной оценке) налоговая база для исчисления налога.
Кроме того, изменилась структура поступлений налога на прибыль организаций в федеральный бюджет относительно 2003 года: снизился удельный вес налога на прибыль организаций с доходов, полученных в виде дивидендов, и доходов, полученных в виде процентов по государственным и муниципальным ценным бумагам.
Таблица 3.3
Структура расходов Федерального бюджета
| Статьи расходов Бюджета | Уд. Вес расходов по отдельным статьям ко всем расходам утвержденного бюджета,% | Уд. Вес расходов по отдельным статьям ко всем расходам факт. Исполнения бюджета,% |
| А | 1 | 2 |
| 1. Национальная оборона | 14,86 | 15,20 |
| 2. Фундаментальные исследования и содействие НТП | 1,67 | 1,77 |
| 3. Сельское хозяйство и рыболовство | 1,07 | 0,92 |
| 4. Промышленность, энергетика и строительство | 2,44 | 2,37 |
| 5. Образование | 4,25 | 4,45 |
| 6. Культура и искусство | 0,58 | 0,60 |
| 7. Здравоохранение и физкультура | 1,70 | 1,75 |
Для расчета данных графы 1 и 2 таблицы 3.3 используем данные таблицы 3.1, тогда:
Строка
1 гр.1 = строка 2.1.
гр.1: строку 2 гр.1
=
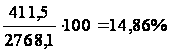 ;
Строка
1 гр.2 = строка 2.1.
гр.2: строку 2 гр.2
=
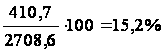 .
Строка
2 гр.1 = строка 2.2
гр.1: строку 2 гр.2
=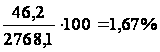
Строка
2 гр.2 = строка 2,2
гр.1: строку 2гр.2
=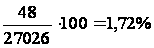
По строкам 3 − 7 расчеты делаются аналогично5.
Исполнение федерального бюджета по расходам в отчетном периоде проходило в целом с незначительным недовыполнением плана, предусмотренного уточненной сводной бюджетной росписью (98,8%)
По ряду разделов функциональной классификации отмечается превышение объемов финансирования федерального бюджета по расходам над показателями уточненной бюджетной росписи, в частности: "Образование" (2,8 млрд. рублей), "Фундаментальные исследования и содействие научно-техническому прогрессу" (1,8 млрд. рублей) "Культура, искусство и кинематография" (0,2 млрд. рублей), "Здравоохранение и физическая культура" (0,2 млрд. рублей). Это обусловлено отражением в составе расходов федерального бюджета по данным разделам средств, полученных от сдачи в аренду федерального недвижимого имущества, закрепленного за соответствующими учреждениями науки, образования, здравоохранения и культуры.
Расходы на национальную оборону, правоохранительную деятельность и обеспечение безопасности государства профинансированы в основном в полном соответствии с уточненной бюджетной росписью (на уровне 99,9% и 99,8%, соответственно).
Недоисполнение федерального бюджета в 2004 году по расходам отмечалось по разделу "Сельское хозяйство и рыболовство" (исполнено на 84,6% в силу, прежде всего, того, что в 2004 году практически не проводились закупочные интервенции на рынке продовольственного зерна). Кроме того, по итогам 2004 года не в полном объеме профинансированы расходы федерального бюджета по разделу “Промышленность, энергетика и строительство” (94,9%), что обусловлено как объективными факторами (объем предъявленных гражданами к погашению жилищных сертификатов составил меньше запланированного), так и недостатками в работе главных распорядителей (несвоевременным заключением договоров с заказчиками-застройщиками и представлением предложений по уточнению сводной бюджетной росписи, нецелевым использованием средств федерального бюджета).
Статистический анализ данных государственного бюджета предполагает исчисление цепных и базисных индексов (относительных величин динамики), позволяющих сделать вывод об интенсивности изменения показателей во времени. Для этого возьмем основные показатели исполнения федерального бюджета Российской Федерации за 2003-2004 г.г. (табл. 3.4).
Таблица 3.4
Основные характеристики федерального бюджета за 2003-2004 г.№
| 2003 год - исполнение | 2004 год - закон | 2004 год - исполнение | ||||
| млрд. рублей | в % к ВВП (13201,1) | млрд. рублей | млрд. рублей | в % к ВВП (16778,8) | в % к годовым бюджетным назначениям | |
| 2586,2 | 19,6 | 3273,8 | 3428,9 | 20,4 | 104,7 | |
| в том числе: | ||||||
| Доходы без единого социального налога | 2221,6 | 16,8 | 2835,6 | 2986,7 | 17,8 | |
| Единый социальный налог | 364,6 | 2,8 | 438,2 | 442,2 | 2,6 | 100,9 |
| II. Расходы | 2372 | 18 | 2768,1 | 2708,6 | 16,1 | 97,8 |
| 220,9 | 1,7 | 246,6 | 204,7 | 1,2 | 83 | |
| I. Доходы | 2151,1 | 16,3 | 2521,4 | 2503,8 | 14,9 | 99,3 |
| в том числе: | ||||||
| Непроцентные расходы без единого социального налога | 1782,9 | 13,5 | 2083,2 | 2062,5 | 12,3 | |
| III. Профицит | 214,2 | 1,6 | 505,7 | 720,3 | 4,3 | |
№Источник :Агентство экономической информации «Прайм-ТАСС» (www.prime-tass. ru)
На основании данных таблицы 3.4 проведем следующие расчеты:
Таблица 3.4
Доходы консолидированного бюджета Российской Федерации в 2003-2004 гг.
(млрд. руб.)
| Год |
Доходы млрд. Руб. |
Абсолютный прирост, млрд.руб. | Темп роста, % | Темп прироста, % | Абсолютная величина 1% прироста,млр. руб. | Пункты роста,% | |||
| постоянная база | переменная база | постоянная база | переменная база | постоянная база | переменная база | ||||
| 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 2000 | 1132,1 | ||||||||
| 2003 | 2586,2 | 1454,1 | 1454,1 | 228,44 | 228,44 | 128,44 | 128,44 | 11,32 | 128,44 |
| 2004 | 3428,9 | 2296,8 | 824,7 | 302,88 | 132,58 | 202,88 | 32,58 | 25,86 | 80,44 |
| Итого | 7147,2 | ||||||||
При расчете показателей использовались следующие формулы6:
Абсолютный
прирост (базисный)
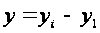 ,
где
 –
любой уровень,
 – первый уровень
ряда (за базу
взят первый
уровень ряда,
то есть данные
за 2000 г.).
Абсолютный
прирост (цепной)
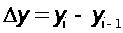 ,
где
–
любой уровень,
 – предшествующий
уровень ряда.
Средний
абсолютный
прирост
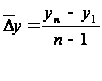 ,
где
– первый уровень
ряда,
 – последний
уровень ряда,
n – количество
уровней.
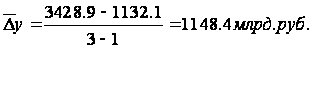
Коэффициент
роста (базисный)
 ,
где
–
любой уровень,
– первый уровень
ряда (за базу
взят первый
уровень ряда,
то есть данные
за 2000 г.).
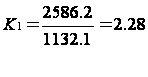
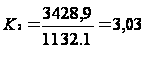
Коэффициент
роста (цепной)
 ,
где
–
любой уровень,
– предшествующий
уровень ряда.

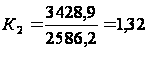
6) Средний
коэффициент
роста
 ,
где
– первый уровень
ряда,
– последний
уровень ряда,
n – количество
уровней ряда.
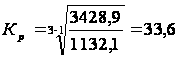
7)Темп
роста
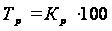 %
(по этой формуле
рассчитываются
цепные, базисные
и средний
показатель).
8)Темп
прироста
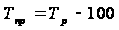 %
(по этой формуле
рассчитываются
цепные, базисные
и средний
показатель).
9) Абсолютное
значение одного
процента прироста
 .
Из приведенных данных видно, что доходы бюджета за рассматриваемый период постоянно росли: от 1132,1 млрд.. рублей (в фактически действовавших ценах) в 2000 г. до 3428,9 млрд. руб. в 2004 году. Проведенные подсчеты показали, что прирост доходов бюджета происходил из года в год (базисные показатели абсолютного прироста постоянно увеличиваются).
Об этой тенденции свидетельствуют и показатели коэффициента роста: на фоне стабильного роста базисных показателей происходит уменьшение цепных показателей. Максимальный цепной коэффициент роста был в 2003г. (2,28), он достиг своего минимального значения в 2004 г. и составил 1,32. Средний коэффициент роста составил 33,65.
Эту же тенденцию можно проследить при анализе темпов роста и прироста. Необходимо сделать одно замечание: по каждому из этих показателей наблюдается снижение значений в 2004 году. Особое же внимание следует уделить абсолютным значениям 1% прироста. Минимальный темп прироста был в 2003 г. (128,44%), ему соответствовало минимальное абсолютное значение 1% прироста (11,32 млрд.. руб.). Аналогично, в 2004 г. темп прироста был максимальным (202,88 %), ему соответствовало максимальное абсолютное значение 1% прироста (25,86 млрд.. руб).
Таблица 3.5
Расходы консолидированного бюджета Российской Федерации в 2003-2004 гг. (млрд. руб.)
| Год |
Расходы млрд. Руб. |
Абсолютный прирост, млрд.руб. | Темп роста, % | Темп прироста, % | Абсолютная величина 1% прироста,млр. руб. | Пункты роста,% | |||
| постоянная база | переменная база | постоянная база | переменная база | постоянная база | переменная база | ||||
| 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 2000 | 1014,2 | ||||||||
| 2003 | 2372,0 | 1357,8 | 1357,8 | 233,88 | 233,88 | 133,88 | 133,88 | 10,14 | 133,88 |
| 2004 | 2768,1 | 1753,9 | 396,1 | 272,93 | 116,7 | 172,93 | 16,70 | 23,72 | 39,05 |
| Итого | 6154,3 | ||||||||
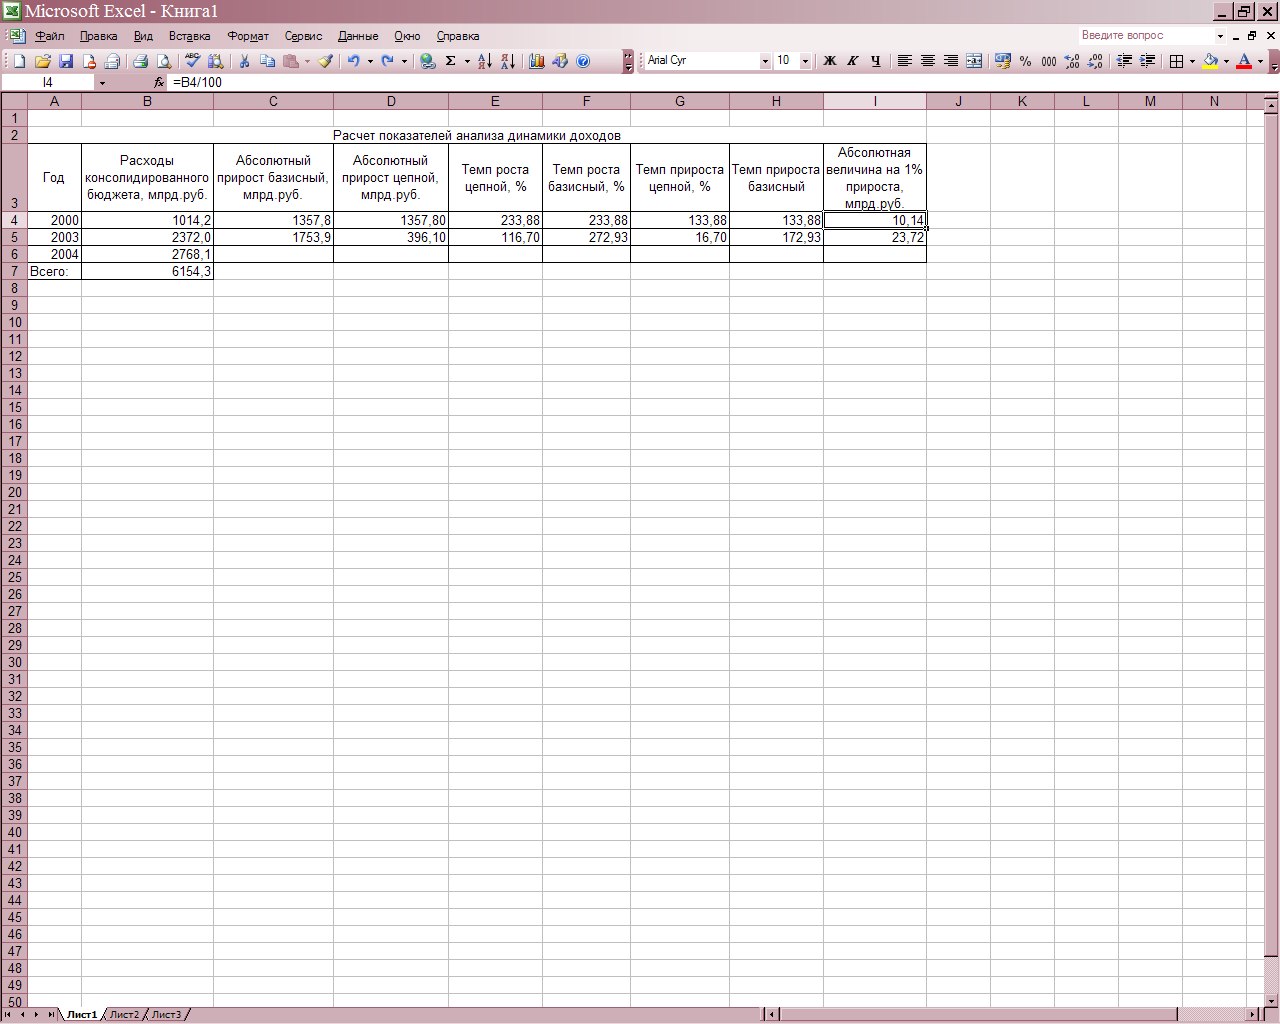
При расчете показателей использовались следующие формулы7:
Абсолютный
прирост (базисный)
,
где
–
любой уровень,
– первый уровень
ряда (за базу
взят первый
уровень ряда,
то есть данные
за 2000 г.).
Абсолютный
прирост (цепной)
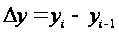 ,
где
–
любой уровень,
– предшествующий
уровень ряда.
Средний
абсолютный
прирост
,
где
– первый уровень
ряда,
– последний
уровень ряда,
n
– количество
уровней.
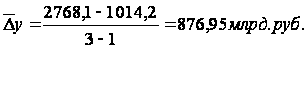
Коэффициент
роста (базисный)
,
где
–
любой уровень,
– первый уровень
ряда (за базу
взят первый
уровень ряда,
то есть данные
за 2000 г.).
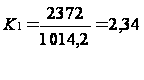
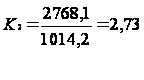
Коэффициент
роста (цепной)
,
где
–
любой уровень,
– предшествующий
уровень ряда.

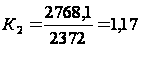
6) Средний
коэффициент
роста
,
где
– первый