Статистическое изучение объема, состава и динамики доходов и расходов государственного бюджета
 – последний
уровень ряда,
n – количество
уровней ряда.
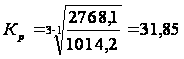
7)Темп
роста
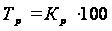 %
(по этой формуле
рассчитываются
цепные, базисные
и средний
показатель).
8)Темп
прироста
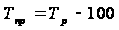 %
(по этой формуле
рассчитываются
цепные, базисные
и средний
показатель).
9) Абсолютное
значение одного
процента прироста
 .
В период 2003-2004 г. наблюдалось увеличение базовых показателей абсолютного прироста с 1357,8 (2003 г.) до 1753,9 млрд. руб. (2004 г.).
На фоне стабильного роста базисных показателей происходит уменьшение цепных показателей. Максимальный цепной коэффициент роста был в 2003 г. (2,34), он достиг своего минимального значения в 2004 г. и составил 1,17..Интересно отметить, что, в случае с динамикой расходов бюджета, минимальное абсолютное значение 1% прироста (10,14) приходится на год с минимальным темпом прироста (133,88) – 2003г., Это означает, что при увеличении темпов роста доходов консолидированного бюджета, на каждый процент прироста приходилось меньше дополнительных денег.
Таким образом, мы проанализировали интенсивность изменения во времени, динамику и структуру доходной и расходной частей государственного бюджета.
Заключение
Сейчас Российская Федерация находится в процессе экономического становления. Поэтому, очень важно правильно и грамотно осуществлять экономическое регулирование государства, одним из механизмов которого является бюджетная система государства и включенный в нее государственный бюджет. Бюджет является источником финансирования многих составных частей государства, таких как: армия, наука, культура и т.д. С помощью бюджета стимулируются наиболее важные отрасли экономики. В итоге, при помощи бюджета государство может выполнять свои функции.
Для нормального существования и развития нашего государства необходимо продумано регулировать и движение денежных средств, так как сильная устойчивая система регулирования денежных потоков способствует надежному функционированию государства, гармоничному развитию экономических и социальных отношений, росту благосостояния, как государства так и его граждан.
Бюджетные отношения характеризуются большим многообразием, поэтому их показатели отражают разные механизмы перераспределения финансовых ресурсов вертикального и горизонтального характера (межотраслевой и межтерриториальный). Статистические данные о государственном бюджете выполняют очень важную задачу так как с их помощью можно определить, как поступают в распоряжение государства финансовые ресурсы от хозяйствующих субъектов и соответствует ли размер этих ресурсов объему общественных потребностей и их составляющим, ранжированным в порядке первоочередности.
Статистические данные также позволяют проанализировать, в какой степени потребности государственного управления в расходах и кредитах могут быть удовлетворены за счет имеющихся в наличии ресурсов, без привлечения заемных средств или средств, накопленных за прошлые периоды. Этот принцип положен в основу классификаций государственного бюджета.
Без статистических расчетов нельзя определить степень исполнения государственного бюджета, сравнить фактические показатели с установленными, установить причины дефицита ( или профицита) бюджета, проанализировать величину налоговых задолженностей, тенденции изменения основных показателей государственного бюджета во времени.
Необходимо отметить, что конечным результатом существования любого государства, на мой взгляд, является экономическое благополучие и процветания его граждан. Надежная бюджетная система является одним из важнейших структур государства, поэтому, для достижения главной цели государства необходимо постоянно развивать и совершенствовать науку, характеризующую своими показателями и методами финансовую систему страны, т.е. статистику.
Список используемой литературы
Бюджетный кодекс Российской федерации. Принят ГД РФ 17.07.98.с изменениями, внесенными ФЗ от 31..12.99 и ФЗ от 5.08.2000.
Гусаров В.М. Теория статистики: Учебн. Пособие для вузов. − М.: Аудит, ЮНИТИ, 1998. − 247с.
Российский Статистический Ежегодник 2004: стат.сб./Росстат. М,2004-725с.
Рябушкин Б.Т. Основы статистики финансов: уч. пособие. − М.: Финстатинформ, 1997. − 80 с.
Социальная статистика: Учебник/Под ред. И.И.Елисеевой.- М.: Финансы и статистика,2001.
Теймурова Т.Ю. Финансовая статистика: уч. пособие.− Калуга: Издательский дом «Эйдос», 2003. − 330с.
www.government.gov Агентство экономической информации «Прайм − ТАСС»
7. www.prime-tass Пресс-релиз к заседанию Правительства РФ рт 26.05.2005
1 Рябушкин Б.Т. Основы статистики финансов. − М.: Финстатинформ, 1997. − С. 27.
2 Бюджетный кодекс. Часть 2. Раздел 1. Глава 5. Статья 28
3 Бюджетный кодекс. Часть 2. Раздел 1. Глава 4. Статья 19.
4 Теймурова Т.Ю. Финансовая статистика. − Калуга: Издат. Дом «Эйдос»,2003. − С. 245
5 Теймурова Т.Ю. Финансовая статистика. − Калуга: Издат. Дом «Эйдос»,2003. − С. 245
6 Гусарев В.М. Теория статистики. − М.: Аудит , ЮНИТИ, 1998. С. 127 − 138.
7 Гусарев В.М. Теория статистики. − М.: Аудит , ЮНИТИ, 1998. С. 127 − 138.