Экономическая оценка производственной деятельности цеха лесопиления и деревообработки ОАО "Северсталь"
Основную часть прибыли предприятия получают от реализации продукции и услуг. В процессе анализа изучаются динамика, выполнение плана прибыли от реализации продукции и определяются факторы изменения ее суммы.
Прибыль от реализации в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции; ее структуры; себестоимости и уровня среднереализационных цен.
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет, и наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратной пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямо пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает, и наоборот.
По результатам факторного анализа можно оценить качество прибыли. Качество прибыли от основной деятельности признается высоким, если ее увеличение обусловлено ростом объема продаж, снижением себестоимости продукции. Низкое качество прибыли характеризуется ростом цен на продукцию без увеличения физического объема продаж и снижения затрат на рубль продукции.
Выполнение плана прибыли в значительной степени зависит от финансовых результатов деятельности, не связанных с реализацией продукции. Это прежде всего, операционные и внереализационные доходы и расходы.
В процессе анализа изучаются состав, динамика, выполнение плана и факторы изменения суммы полученных убытков и прибыли по каждому конкретному случаю.
Доход держателя акций складывается из суммы дивиденда и прироста капитала, вложенного в акции вследствие роста их цены. Сумма дивиденда зависит от количества акций и уровня дивиденда на одну акцию. В процессе анализа изучается динамика дивидендов, курса акций, чистой прибыли, приходящейся на одну акцию, устанавливаются темпы их роста и снижения.
Доход от других ценных бумаг (облигаций, депозитных сертификатов, векселей) зависит от их количества, стоимости и уровня процентных ставок. В процессе анализа изучают динамику и структуру доходов по каждому виду ценных бумаг, определяют влияние факторов на изменение их величины.
Величина прибыли (убытка) от реализации основных средств и прочих материальных активов зависит от количества проданного имущества, его балансовой стоимости и цены реализации.
Убытки от выплаты штрафов возникают в связи с нарушением отдельными службами договоров с другими предприятиями, организациями и учреждениями. При анализе устанавливаются причины невыполнения обязательств, принимаются меры для предотвращения допущенных ошибок.
Изменение суммы полученных штрафов может произойти не только в результате нарушения договорных обязательств поставщиками и подрядчиками, но и по причине ослабления финансового контроля со стороны предприятия в отношении их. Поэтому при анализе данного показателя следует проверить, во всех ли случаях нарушения договорных обязательств были предъявлены поставщикам соответствующие санкции.
В заключение анализа разрабатываются конкретные мероприятия, направленные на предупреждение и сокращение убытков и потерь от внереализационных операций.
2. ЭКОНОМИЧЕСКАЯ ОЦЕНКА ПРОИЗВОДСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ЦЕХА ЛЕСОПИЛЕНИЯ И ДЕРЕВООБРАБОТКИ ОАО "СЕВЕРСТАЛЬ"
экономический себестоимость трудовой финансовый
2.1 Краткая характеристика цеха лесопиления и деревообработки
Современное лесопильное и деревообрабатывающее производство ОАО "Северсталь" является производителем тары для упаковки металла, для необходимых нужд всех цехов и подразделений ОАО "Северсталь", а также для частичной реализации населению.
Производство ведет работу по оформлению заказов на изготовление продукции, организует её сохранность и сбыт заказчику; заключает договоры с потребителями на основе тендера; обеспечивает закупку и поставку сырья, материалов, комплектующих изделий, инструмента, оборудования, энергоресурсов; ведет расчеты с поставщиками нужных производственных ресурсов и создает рекламу на свою продукцию.
Сегодня о продукции этого производства известно практически каждому жителю г. Череповца. Город переживает настоящий бум отделочно-реставрационных работ, увеличивается число вновь открываемых учреждений и практически каждому из них необходима продукция цеха.
Цех выпускает следующие виды продукции: доска обрезная, доска необрезная, доска мерная обрезная, доска мерная необрезная, доска-коротыш, брус обрезной, брус необрезной, брус мерный, брус-коротыш, горбыль мерный, щепа технологическая, половая доска, скребки, тарная дощечка, вагонка, черенки, салазки, европоддоны.
Экономические показатели работы цеха лесопиления и деревообработки ОАО "Северсталь" за 2002-2004 гг. (табл. 2.1.).
Таблица 2.1 Основные экономические показатели работы цеха лесопиления и деревообработки ОАО "Северсталь"
| Показатели | 2002 г. | 2003 г. | 2004г. | Абсолютное отклонение (+,-) | Темп роста, % | |||||
|
2003/ 2002 |
2004/ 2003 |
2004/ 2002 |
2003/ 2002 |
2004/ 2003 |
2004/ 2002 |
|||||
| 1.Объем товарной продукции | тыс. м3. | 21 642 | 26 170 | 24 475 | 4 528 | -1 695 | 2 833 | 120,92 | 93,52 | 113,09 |
| тыс. руб. | 22 588 | 35 638 | 44 853 | 13 050 | 9 215 | 22 265 | 157,77 | 125,86 | 198,57 | |
| 3.Выручка от реализации, тыс. руб. | 22 399 | 35 893 | 44 084 | 13 494 | 8 191 | 21 685 | 160,24 | 122,82 | 196,81 | |
| 4.Себестоимость товарной продукции, тыс. руб. | 24 050 | 37 508 | 40 392 | 13 458 | 2 884 | 16 342 | 155,96 | 107,69 | 167,95 | |
| 5.Численность работающих, чел. | 164 | 214 | 185 | 50 | -29 | 21 | 130,49 | 86,45 | 112,80 | |
| в т.ч. ППП, чел. | 117 | 144 | 138 | 27 | -6 | 21 | 123,08 | 95,83 | 117,95 | |
| 6.Среднемесячная заработная плата, руб. | 4 036 | 6 258 | 8 636 | 222 | 378 | 600 | 105,50 | 108,88 | 114,87 | |
| 7.Выработка на одного работника, тыс. м3./чел. | 132 | 122 | 132 | -10 | 10 | 0 | 92,67 | 108,18 | 100,25 | |
| 8.Производительность труда, тыс. руб. | 138 | 167 | 242 | 29 | 76 | 105 | 120,91 | 145,59 | 176,03 | |
| 9.Прибыль от реализации, тыс. руб. | -1 651 | -1 615 | 3 692 | 36 | 5 307 | 5 343 | 97,82 | -228,61 | -223,62 | |
| 10.Затраты на рубль товарной продукции, коп. | 1,06 | 1,05 | 0,90 | -0,012 | -0,15 | -0,16 | 98,85 | 85,56 | 84,58 | |
| 11.Рентабельность основной деятельности, % | -6,9 | -4,3 | 9,1 | 2,6 | 13,4 | 16,0 | ||||
Таким образом, по результатам таблицы можно сделать следующие выводы: за анализируемый период объем товарной продукции возрос в стоимостном выражении на 22265 тыс. руб. или 98,6%, а в натуральном выражении на 2833 тыс. м3. или на 13%, при этом выручка от реализации увеличилась на 96,8% и составила в 2004 году 44 084 тыс. руб. Себестоимость товарной продукции возросла на 16342 тыс. руб. или на 67,9%, следовательно, темп роста себестоимости товарной продукции ниже, чем темп роста величины товарной продукции, что позволило получить в 2004 году прибыль в размере 3692 тыс. руб., в 2002 – 2003 гг. деятельность цеха была убыточной. Рентабельность основной деятельности в 2004 году составили 9,1%, в то время как в 2002 году уровень убыточности был 6,9%. Численность работающих возросла в 2004 году по сравнению с 2002 на 21 человек, а с 2003 годом снизилась на 29 человек, рост производительности труда составил 76,03%, что выше темпов роста заработной платы (14,9%), следует отметить низкий уровень средней заработной платы, но ее индексация была выше уровня инфляции. Затраты на рубль товарной продукции сократились на 16 коп., и составили в 2004 году 90 коп. на рубль товарной продукции. В целом следует отметить улучшение эффективности производственно–хозяйственной деятельности цеха.
2.2 Анализ производства и реализации продукции
Объем производства и реализации промышленной продукции может выражаться в натуральных, условно-натуральных, трудовых и стоимостных измерителях. Обобщающие показатели объема производства продукции получают с помощью стоимостной оценки. Основными показателями объема производства служат товарная и валовая продукция. Источники информации: плановые и оперативные планы-графики, данные текущей и годовой отчетности (ф.1-П "Отчет предприятия (объединения) по продукции, ф. № 1 "Баланс предприятия", ф. № 2 "Отчет о прибылях и убытках"; данные текущего бухгалтерского и статистического учета (ведомость №16 "Движение готовых изделий, их отгрузка и реализация", журнал ордер №1, карточки складского учета готовой продукции и др.) Анализ выпуска продукции начинается с изучения динамики выпуска продукции, расчета базисных и цепных темпов роста и прироста, которые представлены в таблице 2.2.
Таблица 2.2 Динамика производства продукции в сопоставимых ценах 2004 года
| Год | Объем производства продукции, тыс. руб. | Темп роста, % | |
| Базисный | Цепной | ||
| 2000 | 28 051 | 100,0 | 100,0 |
| 2001 | 33 512 | 119,47 | 119,47 |
| 2002 | 29 093 | 103,71 | 86,81 |
| 2003 | 39 915 | 142,29 | 137,2 |
| 2004 | 44 853 | 159,89 | 112,37 |
По данным таблицы можно сделать вывод, что за пять лет объем производства цеха лесопиления и деревообработки ОАО "Северсталь" вырос на 59,89%. Для большей наглядности изобразим динамику производства продукции графически (рис 2.1.).
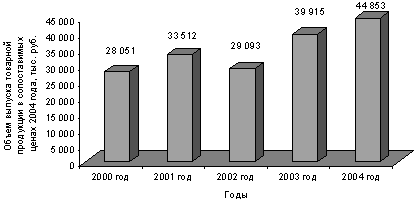
Рисунок 2.1 – Динамика производства товарной продукции в 2000-2004 гг.
Среднегодовой темп роста (прироста) можно рассчитать по среднегеометрической взвешенной:
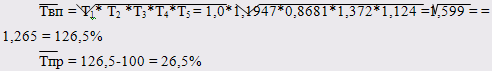
Следовательно, среднегодовой темп прироста выпуска продукции составляет 26,5%. Оценка выполнения плана по производству и реализации продукции за отчетный год производится по следующим данным:
Анализ выполнения плана по выпуску и реализации продукции за 2004 г. представлен в таблице 2.3
Таблица 2.3 Анализ выполнения плана по выпуску и реализации продукции за 2004 г.
| Продукция | Объем производства, руб. | Объем реализации, руб. | ||||||
| план | Факт | +, - | % к плану | план | факт | +, - | % к плану | |
| А | 18 907 | 18 500 | -407 | -2,2% | 18 207 | 18 084 | -123 | -0,7% |
| Б | 6 848 | 7 643 | 795 | 11,6% | 6 800 | 7 520 | 720 | 10,6% |
| В | 11 472 | 12 030 | 558 | 4,9% | 11 500 | 12 070 | 570 | 5,0% |
| Г | 6 486 | 6 680 | 194 | 3,0% | 6 500 | 6 410 | -90 | -1,4% |
| ИТОГО | 43 713 | 44 853 | 1 140 | 2,6% | 43 007 | 44 084 | 1 077 | 2,5% |
Из таблицы 2.3 видно, что за отчетный год план по выпуску готовой продукции перевыполнен на 2,6%, а по реализации - на 2,5%. Это свидетельствует о снижении остатков нереализованной продукции.
Анализ реализации продукции тесно связан с анализом выполнения плана по поставкам продукции. Недовыполнение плана по договорам для предприятия оборачивается уменьшением выручки, прибыли, выплатой штрафных санкций. Кроме того, предприятие может потерять рынки сбыта продукции, что повлечет спад производства.
2.3 Анализ объема, динамики и структуры основных фондов
При проведении анализа обеспеченности основными фондами необходимо изучить: достаточно ли основных фондов, каково их наличие, состав, динамика, структура, качественное состояние, уровень производства и его организации.
Анализ целесообразно начать с изучения объема основных средств, их динамики и структуры (табл. 2.4). Для этих целей использованы данные о наличии и движении основных фондов за 2004 год.
Таблица 2.4 Наличие, динамика и структура основных средств цеха лесопиления и деревообработки ОАО "Северсталь" в 2004 г.
| Показатели | Наличие на начало года | Поступило за год | Выбыло за год | Наличие на конец года | Изменение за год | |||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Здания | 44651 | 45,6 | --- | --- | --- | --- | 44651 | 45,6 | --- | --- |
| Сооружения | 12249 | 12,5 | --- | --- | --- | --- | 12249 | 12,5 | --- | --- |
| Машины и Оборудование | 33511 | 34,2 | 151 | 39,8 | 107 | 69,5 | 33555 | 34,2 | 44 | 0,1 |
| Транспортные средства | 3186 | 3,25 | 228 | 60,2 | --- | --- | 3414 | 3,48 | 228 | 7,2 |
| Производственный и хозяйственный инвентарь | 496 | 0,5 | --- | --- | 8 | 5,2 | 488 | 0,5 | -8 | -1,6 |
| Многолетние насаждения | 142 | 0,15 | --- | --- | --- | --- | 142 | 0,15 | --- | --- |
| Другие виды основных средств | 3677 | 3,76 | --- | --- | 39 | 25,3 | 3638 | 3,7 | -39 | -1 |
| Основные средства, всего | 97912 | 100 | 379 | 100 | 154 | 100 | 98137 | 100 | 225 | 0,2 |
| В том числе: | ||||||||||
| производственные | 94160 | 96,1 | 379 | 100 | 115 | 74,7 | 94424 | 96,2 | 264 | 0,3 |
| непроизводственные | 3752 | 3,83 | --- | --- | 39 | 25,3 | 3713 | 3,78 | -39 | -1 |
| Износ основных средств | 62206 | --- | --- | --- | --- | --- | 63689 | -1483 | --- | --- |
| Остаточная стоимость | 37706 | --- | --- | --- | --- | --- | 34448 | -1258 | --- | --- |
Из приведенных выше данных видно, что в течение года общая стоимость основных фондов увеличилась на 225 тыс. руб. или 0,2%. Промышленно- производственные фонды увеличились за год на 264 тыс. руб. или 0,3%. Удельный вес их в составе всех фондов на начало года составлял 96,1%, на конец года – 96,2%. Увеличение составило за год 0,1%. Увеличение основных промышленно-производственных фондов сложилось вследствие их поступления на 379 тыс. руб. и выбытия на 115 тыс. руб.
Наряду с промышленно – производственными основными фондами в составе фондов имеются непроизводственные основные фонды. Это свидетельствует, что на балансе предприятия имеются объекты социально – культурного и бытового назначения, которые содержатся за счет доходов хозяйствующего субъекта, что является положительным моментом, так как свидетельствует о том, что у данного хозяйствующего субъекта доходная база достаточна. Непроизводственные основные фонды уменьшились на 39 тыс. руб. или на 1%.
Для определения изменений, наблюдаемых в составе основных фондов, необходимо проанализировать структуру основных фондов. Для этого мы определили удельный вес каждого вида основных средств на начало и конец года.
В структуре основных фондов наибольший удельный вес (45,6%) занимают здания, на втором месте – машины и оборудование - 34,2%, далее идут сооружения - 12,5%, другие виды основных средств – 3,76%, транспортные средства – 3,25%, производственный и хозяйственный инвентарь – 0,5%. Изменения в структуре основных фондов за год незначительны. В целом можно сказать, что такая структура основных фондов типична для всех предприятий металлообрабатывающей отрасли, которые характеризуются наличием больших производственных площадей и большим парком машин и оборудования.
Мы проанализировали данные о наличии, структуре, изменении основных фондов цеха, соотношении производственных и непроизводственных фондов. Но производственная мощность цеха определяется именно промышленно – производственными основными фондами. Поэтому целесообразно провести процедуру анализа и для основных производственных фондов отдельно, выявить соотношение активной и пассивной частей (табл. 2.5).
Таблица 2.5 Объем, движение и состав основных производственных фондов цеха лесопиления и деревообработки ОАО "Северсталь" в 2004 году
| Показатели | Наличие на начало года | Поступило за год | Выбыло за год | Наличие на конец года | Изменение за год | |||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Здания | 44651 | 47,4 | --- | --- | --- | --- | 44651 | 47,4 | --- | --- |
| Сооружения | 12249 | 13 | --- | --- | --- | --- | 12249 | 13 | --- | --- |
|
Машины и оборудование |
33511 | 35,6 | 151 | 39,8 | 107 | 93 | 33555 | 35,5 | 44 | 0,1 |
|
Транспортные средства |
3186 | 3,38 | 228 | 60,2 | --- | --- | 3414 | 3,6 | 228 | 7,2 |
|
Производственный и хозяйственный инвентарь |
496 | 0,53 | --- | --- | 8 | 7 | 488 | 0,52 | -8 | -2 |
| Вычислительная техника | 67 | 0,07 | --- | --- | --- | --- | 67 | 0,07 | --- | --- |
| Производственные фонды, всего | 94160 | 100 | 379 | 100 | 115 | 100 | 94424 | 100 | 264 | 0,3 |
| В том числе: | ||||||||||
| активная часть ОПФ | 37260 | 39,6 | 379 | 100 | 115 | 100 | 37524 | 39,7 | 264 | 0,7 |
| пассивная часть ОПФ | 56900 | 60,4 | --- | --- | --- | --- | 56900 | 60,4 | --- | --- |
Из приведенных выше данных видно, что наибольший удельный вес в составе основных производственных фондов занимает пассивная часть – 60,4%. Хотя в течение отчетного года стоимость активной части основных производственных фондов и возросла на 264 тыс. руб. или 0,7%, что является положительным явлением, но удельный вес активной части в составе основных производственных фондов увеличился незначительно – на 0,1%.
Наибольший удельный вес в составе активной части занимают машины и оборудование (90%), доля транспортных средств составляет 8,6%, производственного и хозяйственного инвентаря – 1,3%, вычислительной техники – 0,2%. Изменение состава активной части за отчетный год незначительно. Машины и оборудование увеличились на 44 тыс. руб. или 0,1%. Увеличение машин и оборудования сложилось за счет поступления на 151 тыс. руб. и выбытия на 107 тыс. руб. Транспортные средства увеличились на 228 тыс. руб. или 7,2%. Увеличение составило 0,22%. Производственный и хозяйственный инвентарь уменьшился на 8 тыс. руб. или 2%.
Превышение удельного веса пассивной части основных производственных фондов над активной частью нельзя назвать положительным моментом для предприятия. Высокий удельный вес активной части основных фондов является свидетельством технической оснащенности, высокого уровня механизации и автоматизации производства.
Однако роль пассивной части основных фондов нельзя умалять, так как отсутствие нормальных условий труда приводит к болезням, травматизму, текучести кадров, снижению производительности, увеличению затрат и снижению прибыли и платежеспособности.
Превышение удельного веса пассивной части основных производственных фондов над активной частью на данном предприятии может быть вызвано требованиями техники безопасности, особенностью расстановки оборудования, его громоздкостью и как следствие необходимостью наличия больших производственных площадей.
Предприятие может улучшить структуру основных производственных фондов за счет повышения доли производственного оборудования. Это возможно благодаря более рациональной расстановке оборудования внутри цехов, размещению его на открытых площадках, где это возможно, а также выноса с производственных площадей непроизводственных служб (складов, контор и т.д.) и размещения на них дополнительного количества оборудования.
На основе данных балансов, как по балансовой, так и по остаточной стоимости за вычетом износа рассчитаем и проанализируем ряд показателей, характеризующих качественное состояние и воспроизводство основных фондов.
Этот анализ проводится с использованием коэффициентов обновления, выбытия, прироста, износа и годности, срока обновления основных фондов. Сравним указанные показатели за два последних года. Данные анализа приведены в таблице 2.6.
Таблица 2.6 Данные о качественном состоянии и воспроизводстве основных средств цеха лесопиления и деревообработки ОАО "Северсталь" за 2003-2004 годы
| Показатель | Уровень показателя | ||
| 2003 год | 2004 год | Изменение | |
| Кобн | 0,0002859 | 0,0038619 | 0,003576 |
| Тобн, лет | 3498,7857 | 258,343 | -3240,4427 |
| Кв | 0,000837 | 0,0015728 | 0,0007358 |
| Кпр | ____ | 0,0022979 | 0,0022979 |
| Кизн | 0,6353255 | 0,6489805 | 0,013655 |
| Кг | 0,3646744 | 0,3510194 | -0,013655 |
Сведения таблицы 2.6 показывают, что в 2004 году осуществлялось более интенсивное обновление основных фондов предприятия, но недостаточные темпы обновления и вывода из эксплуатации устаревших фондов обусловили дальнейшее ухудшение коэффициентов их износа и годности.
Степень изношенности основных фондов высока, она составляет на конец года 64,9%, за отчетный год увеличилась на 1,4%. Степень износа промышленно-производственных основных фондов на конец года составила 65,4%, увеличение составило 1,3 пункта.
Оценив уровень рассчитанных показателей и сравнив их значения за два последних года, можно отметить высокую степень износа основных фондов, ее увеличение с каждым годом; недостаточные темпы обновления основных фондов и вывода из эксплуатации устаревших фондов. Все это в совокупности с тем, что большинство установленного оборудования имеет срок службы 20 лет и более, говорит о плохом качественном состоянии и медленном воспроизводстве основных фондов.
Исходные данные и результаты расчета показателей эффективности использования основных производственных фондов по анализируемому предприятию приведены в таблице 2.7.
Таблица 2.7 Исходная информация для анализа показателей эффективности использования основных производственных фондов цеха лесопиления и деревообработки ОАО "Северсталь"
| Показатель | 2003 год | 2004 год | Отклонение | Тизм,% |
| Прибыль от реализации продукции, тыс. руб. | -1 615 | 3 692 | 5 307 | --- |
| Объем выпуска продукции, тыс. руб. | 39 915 | 44 853 | 4 938 | 12,37% |
| Среднегодовая стоимость, тыс. руб.: | ||||
| основных производственных фондов (ОПФ) | 94 140 | 94 350 | 210 | 0,22% |
| активной их части (ОПФа) | 37 240 | 37 186 | -54 | -0,15% |
| машин и оборудования (ОПФм) | 33 490 | 33 426 | -64 | -0,19% |
| Удельный вес активной части ОПФ (Уда) | 0,40 | 0,39 | -0,001 | -0,37% |
| Удельный вес машин и оборудования (Удм): | ||||
| в активной части ОПФ | 0,90 | 0,90 | 0 | -0,06% |
| в общей сумме ОПФ | 0,36 | 0,35 | -0,0015 | -0,42% |
| Фондорентабельность (Rопф), % | -1,72% | 3,91% | --- | 5,63% |
| Рентабельность продукции (Rвп),% | -4,30% | 9,10% | --- | 13,40% |
| Фондоотдача ОПФ (ФОопф), руб. | 0,42 | 0,48 | 0,051 | 12,12% |
| Фондоотдача активной части фондов (ФОа) | 1,07 | 1,21 | 0,13 | 12,53% |
| Фондоотдача машин и оборудования (ФОм) | 1,19 | 1,34 | 0,15 | 12,59% |
Данные таблицы 2.7. показывают, что показатели использования основных производственных фондов в 2004 году значительно улучшились по сравнению с 2003 годом. Фондорентабельность выросла на 5,63%. Выросла фондоотдача основных производственных фондов (на 5,1 коп. или 12,12%), активной их части (на 13 коп. или 12,53%) и фондоотдача машин и оборудования (на 15 коп. или 12,59%).
2.4 Анализ структуры и динамики себестоимости продукции
Основными источниками информации для проведения анализа себестоимости продукции являются статистическая отчетность – форма №5-з "Сведения о затратах на производство и реализацию продукции (работ, услуг), форма №2Т "Сведения о движении работающих и затрат на оплату труда";, ведомости №12,15, журналы – ордера №10,10/1; отчет о себестоимости товарной продукции; данные плановой и отчетной калькуляции по важнейшим изделиям; отчеты о выполнении сметы расходов по обслуживанию и управлению производством; данные о расходе материалов в сопоставлении с нормами расходов.
Анализ себестоимости продукции обычно начинают с изучения полной себестоимости в целом и по основным элементам и статьям затрат. Динамика себестоимости выпускаемой продукции цеха лесопиления и деревообработки ОАО "Северсталь" за 2002-2004 гг. представлена в таблице 2.8.
Таблица 2.8 Динамика себестоимости выпускаемой продукции цеха лесопиления и деревообработки ОАО "Северсталь"
| Годы | Общая сумма затрат, тыс. руб. | Абсолютное отклонение, тыс. руб. | Темп прироста, % | ||
| цепной | базовый | цепной | базовый | ||
| 2002 | 24 050 | --- | --- | --- | --- |
| 2003 | 37 508 | 13 458 | 13 458 | 156 | 156 |
| 2004 | 40 392 | 2 884 | 16 342 | 108 | 168 |
Анализируя динамику себестоимости выпускаемой продукции, можно сделать вывод, что общая сумма затрат возрастала за весь анализируемый период, так в 2003 году по сравнению с 2002 она выросла на 13458 тыс. руб. или 156%, в 2004 году по сравнению с 2003 на 2884 тыс. руб. или на 8%, а по сравнению с 2002 на 16342 тыс. руб. или 68%.
Для определения причин столь значительного увеличения затрат необходимо изучить себестоимость выпускаемой продукции по элементам и статьям затрат.
Наиболее общим для многих отраслей промышленности элементами затрат являются: материальные (сырье и основные материалы; покупные комплектующие изделия и полуфабрикаты; работы и услуги производственного характера; вспомогательные материалы; топливо со стороны; энергия со стороны); трудовые расходы на оплату труда, включая премии работникам, занятым в основной деятельности; отчисления на социальные нужды; амортизация; прочие расходы, в состав которых включаются все остальные затраты, не отраженные в предыдущих элементах.
Анализ динамики и структуры себестоимости по элементам затрат представлен в приложении А. Анализируя приложение А, можно сделать вывод, что в 2003 году наблюдается рост себестоимости по всем элементам затрат, кроме прочих расходов, которые снизились на 316 тыс. руб.
Наибольший рост как в абсолютном, так и в относительном выражении наблюдается по материальным затратам и по затратам по оплате труда – 7 326 тыс. руб. и 3457 тыс. руб. соответственно. В 2004 году также наибольший рост наблюдается по материальным затратам и затратам на заработную плату. Это еще раз доказывает необходимость обратить особое внимание на эти элементы затрат. Уменьшение прочих затрат по сравнению с 2002 годом связано прежде всего с уменьшением услуг, оказываемых сторонними организациями. Графически структура затрат по элементам и ее изменение представлено на рисунке 2.2. В структуре затрат наибольший удельный вес занимают материальные затраты. Их удельный вес за анализируемый период возрос на 4%.
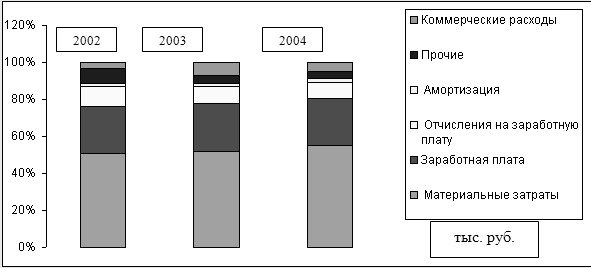
Рисунок - 2.2 Структура затрат по элементам цеха лесопиления и деревообработки ОАО "Северсталь"
Для более полного анализа динамики и структуры себестоимости, а также изыскания резервов снижения затрат необходимо так же изучить затраты по их функциональной роли в производственном процессе. По этому признаку они группируются по калькуляционным статьям расходов в зависимости от связи с производством, его организацией, обслуживанием, управлением и сбытом. Количество и наименование калькуляционных статей в разных отраслях неодинаково. Группировка затрат по статьям расходов позволяет характеризовать связь затрат с результатами, их роль в технологическом процессе, управлении и обслуживании. Группировка затрат по статьям расходов за 2002 –2004 гг. представлена в приложении Б. Как видно из приложения Б, по калькуляционным статьям затрат большая часть расходов так же приходится на сырье и материалы. В 2004 году доля сырья и основных материалов в структуре себестоимости занимает 40,5%, по сравнению с 2002 годом данный показатель возрос на 5,9%. Увеличение величины общехозяйственных расходов объясняется ростом заработной платы аппарата управления, удорожанием услуг, предоставляемых сторонними организациями (услуг связи). Увеличение коммерческих расходов в 2004 году по сравнению с 2002 годом связано с увеличением объемов производства, увеличением расходов на рекламу. Графически структура затрат по статьям и ее изменение в 2004 году представлено на рисунке 2.3.
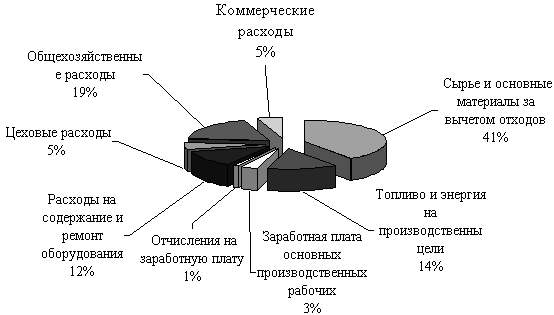
Рисунок - 2.3 Структура затрат по элементам цеха лесопиления и деревообработки ОАО "Северсталь" 2004 год
При многономенклатурном производстве на прибыль будут оказывать влияние следующие факторы: количество произведенной продукции, цена реализации единицы продукции, удельный вес переменных затрат, уровень постоянных затрат, а также структура произведенной продукции.
Факторный анализ общей суммы издержек на производство и реализацию продукции (табл. 2.9.).
Таблица 2.9 Факторный анализ общей суммы издержек на производство и реализацию продукции цеха лесопиления и деревообработки ОАО "Северсталь" за 2003-2004 гг.
| Затраты | Расчет | Сумма, тыс. руб. |
| По 2003 г. на выпуск продукции в 2003 году | е (VВП2003*В2003)+А2003 | 37 508 |
| По 2003 г. пересчитанному на фактический выпуск производства продукции при сохранении базовой структуры | е (VВП2003*В2003)*Ктп+А2003 | 35 834 |
| По уровню 2003 на выпуск продукции 2004 при фактической ее структуре | е (VВП2004*В2003)+А2003 | 35 840 |
| Фактически при базовом уровне постоянных затрат | е (VВП2004*В2004)+А2003 | 39 642 |
| Затраты 2004 года | е (VВП2004*В2004)+А2003 | 40 392 |
Где VВП – объем выпуска продукции, В – уровень переменных затрат на единицу продукции; А – сумма постоянных затрат на весь выпуск продукции; Ктп – коэффициент товарной продукции.
Анализируя факторы изменения общей суммы издержек на производство и реализацию продукции отмечаем, что в связи со снижением производства товарной продукции сумма затрат снизилась на 1674 тыс. руб. За счет изменения структуры выпуска продукции сумма затрат возросла на 6 тыс. руб. Из – за повышения уровня удельных переменных затрат перерасход издержек на производство продукции составил 3802тыс. руб. Постоянные расходы возросли по сравнению с 2003 годом на 750 тыс. руб., это послужило одной из причин увеличения общей суммы затрат.
В структуре себестоимости товарной продукции, материальные затраты в 2004 году занимают 51,5%, что на уровне 2002 года, абсолютная величина материальных затрат за анализируемый период возросла на 12 391 тыс. руб. или на 76,5%, это объясняется удорожанием стоимости сырья и основных материалов, а так же увеличением тарифов на ресурсы естественных монополий.
Графически динамика материальных затрат представлена на рис. 2.4.
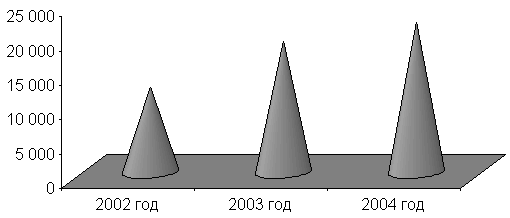
Рисунок 2.4 - Динамика материальных затрат цеха лесопиления и деревообработки ОАО "Северсталь"
Затраты на материалы необходимо рассматривать во взаимосвязи с эффективностью их использования. Оценивая эффективность использования материальных ресурсов и определяя влияние изменения на объем выпущенной продукции (табл. 2.10) наблюдаем, что объем производства товарной продукции увеличился в 2003 году на 851 тыс. руб. по сравнению с 2002 годом и на 4012 тыс. руб. в 2004 году по сравнению с 2003 годом за счет снижения материаломкости.
Таблица 2.10 Эффективность использования материальных ресурсов
| Показатель | 2000г. | 2001г. | 2002г. |
| 1.Материальные затраты, тыс.руб | 12 391 | 19 083 | 21 869 |
| 2.Товарная продукция, тыс.руб. | 22 588 | 35 638 | 44 853 |
| 3.Материалоемкость продукции, коп | 0,55 | 0,54 | 0,49 |
| 4.Материалоотдача, коп. | 1,823 | 1,868 | 2,051 |
| 5.Объем продукции исходя из отчетных материальных затрат и базисной материалоемкости, тыс.руб | - | 34 787 | 40 841 |
| 6.Изменение объема производства за счет отклонения материалоемкости продукции от прошлого периода, тыс.руб. | - | 851 | 4 012 |
Затраты на рубль произведенной продукции – очень важный обобщающий показатель, характеризующий уровень себестоимости продукции в целом по предприятию.
Динамика затрат на 1 рубль товарной продукции цеха лесопиления и деревообработки ОАО "Северсталь" представлена в таблице 2.11.
Таблица 2.11 Динамика затрат на 1 рубль товарной продукции
| Наименование показателя | 2002 г. | 2003 г. | 2004 г. | Затраты на 1 рубль товарной продукции, коп./руб. | Абс.откл (+,-), тыс. руб. | |||
| 02/03г | 04/03г | |||||||
| Объем товарной продукции, тыс.руб. | 22 588 | 35 638 | 44 853 | --- | --- | --- | --- | --- |
| Материальные затраты, тыс.руб. | 12 189 | 19 515 | 22 283 | 0,54 | 0,55 | 0,50 | 0,01 | -0,05 |