Экономическая оценка производственной деятельности цеха лесопиления и деревообработки ОАО "Северсталь"
где 240 - количество смен для перевозки всей готовой продукции, смены,
114,74 – расценка за 1 час арендуемого транспорта, руб.
При данном расчете общая сумма транспортных затрат составит
123202,40 руб.
Экономия составит 27537,60 руб. или 27,5 тыс. руб. в месяц или 330 тыс. руб. в год.
3.3 Совершенствование управленческой структуры и заключение договоров на реализацию продукции
Необходимость совершенствования маркетинговой деятельности обусловлена тем фактом, что цех функционирует в условиях рыночных отношений, и хотя его основной задачей является удовлетворение внутренних потребностей ОАО "Северсталь", есть возможность реализовать свою продукцию и другим предприятиям и частным лицам. Для этого предлагается ввести в организационную структуру цеха отдел маркетинга, состоящий из четырех человек (рис. 3.1.)
Предлагаю следующую схему организации отдела маркетинга, которая позволит конкретизировать функциональные обязанности (рис.3.1.)
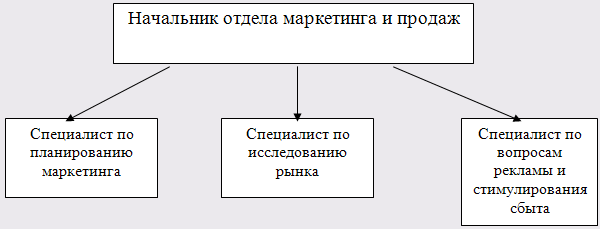
Рис.3.1. Организация отдела маркетинга
Служба маркетинга цеха лесопиления и деревообработки ОАО "Северсталь" будет состоять из следующих специалистов:
- Директор по вопросам маркетинга (начальник отдела).
- Специалист по планированию маркетинга.
- Специалист по исследованию рынка.
- Специалист по вопросам рекламы и стимулирования сбыта.
Их функции будут распределены следующим образом:
Функции специалиста по планированию маркетинга:
- изучение потребностей покупателей.
- своевременный учет требований покупателей к качеству, надежности продукции, уровню цен.
- изучение сведений о ценах.
- составление балансов спроса и предложения.
- участие в определении целей и эффективности рекламы.
Функции специалиста по исследованию рынка.
- изучение новых рынков сбыта и новых потребителей, выбор сегментов рынка для изучения.
- организация обратной связи с потребителями.
- изучение и анализ конкурентов.
- сбор и систематизация всей коммерческо-экономической информации о потенциальных рынках сбыта.
Функции специалиста по рекламе и стимулированию сбыта.
- обеспечение успешной деятельности предприятия по сбыту продукции.
- анализ выполнения плана поставок.
- организация рекламы при помощи СМИ, буклетов, плакатов.
- составление сметы затрат на проведение рекламных мероприятий и осуществление контроля за ее соблюдением.
- организация работ по доставке товара, продажному и послепродажному обслуживанию.
Это позволит выполнять маркетинговую деятельность более эффективно, так как каждый специалист будет заниматься своими вопросами, что позволит более детально подойти к проблеме и в конечном итоге увеличить объем сбыта продукции.
С помощью такой структуры можно будет более детально исследовать рынок, потребителей, конкурентов по каждому виду продукции, что сделать в настоящее время не представляется возможным из-за нехватки времени у тех двух специалистов-маркетологов, которые работают в цехе.
Также эта структура предполагает отдельного специалиста, который будет заниматься вопросами рекламы и стимулирования сбыта. Это тоже принесет эффект, т.к. он сможет более детально подойти к рекламе, организовать ее не в комплексе, как это происходит сейчас, а отдельно по видам, подсчитать эффективность различных видов рекламы, выявить наиболее подходящие.
Дополнительные затраты на организацию отдела маркетинга складываются из затрат на заработную плату работников, а также их обучение. Они составят около 230 тысяч в год (таблица 3.4).
Таблица 3.4 Затраты на дополнительную заработную плату
| Наименование | оклад, руб | Оплата, руб |
Премия 80%, руб |
Северн. коэф. 25%, руб |
Всего руб |
| Начальник отдела маркетинга и продаж | 2 800 | 33 600 | 26 880 | 15 120 | 75 600 |
| Специалист по планированию маркетинга | 2 300 | 27 600 | 22 080 | 12 420 | 62 100 |
| Специалист по исследованию рынка | 1 920 | 23 040 | 18 432 | 10 368 | 51 840 |
| Специалист по вопросам рекламы и стимулирования сбыта | 1 500 | 18 000 | 14 400 | 8 100 | 40 500 |
| Итого, руб. | 230 040 |
Организация отдела маркетинга в цехе лесопиления и деревообработки ОАО "Северсталь" благоприятно скажется на работе предприятия, повысит его доходы, а также снизит расходы, т.к. не нужно будет платить специалистам-маркетологам из различных фирм, оказывающих услуги в проведении маркетинговых мероприятий.
Предполагается разместить информацию о деятельности цеха лесопиления и деревообработки ОАО "Северсталь" в Интернете (затраты на рекламу возрастут на 30 тыс. руб.), что позволит заключить долгосрочные контракты на производство пиломатериалов для строительных компаний Северо – Западного региона, частных лиц. Коммерческие расходы возрастут на 201 тыс. руб.
Увеличение коммерческих расходов: 1968 тыс. руб./24475 м3 *26973 м3 = 2169 тыс. руб. Изменение: 2169 – 1968 = 201 тыс. руб.
Увеличив объем на 2448 м3 10%, экономическая эффективность работы цеха в целом в случае реализации данного договора значительно улучшиться (табл. 3.5.)
Таблица 3.5 Экономическая эффективность реализации договора
| Наименование показателя | До мероприятия | После мероприятия |
Отклонение |
|
| +,- | % | |||
| Объем товарной продукции, м3 | 24 475 | 26 923 | 2 448 | 110% |
| Дополнительные затраты, тыс. руб. | 0 | 461 | 461 | --- |
| Себестоимость всего тыс. руб. | 40 392 | 44 004 | 3 612 | 109% |
| Себестоимость единицы продукции, тыс. руб. | 1,65 | 1,63 | -0,02 | 99% |
| Выручка, тыс. руб. | 44 084 | 48 492 | 4 408 | 110% |
| Прибыль, тыс. руб. | 3692 | 4 489 | 796,8 | 122% |
| Рентабельность основной деятельности, % | 9,14% | 10,20% | 1,06% | |
Таким образом, если в 2004 году рентабельность основной деятельности составляла 9,1%, то после реализации преложенного мероприятия планируется увеличение ее до 10,2%. При этом цеху не требуется приобретения дополнительных основных фондов и модернизации существующих, заключены долгосрочные договора на закупку сырья и основных материалов.
3.4 Общий экономический эффект от проектируемых мероприятий
Если одновременно с заключением дополнительных договоров будет закуплено дополнительное оборудование и изменение использование автотранспорта, то финансовое положение цеха значительно улучшиться, что положительно скажется на общей эффективности производства (табл. 3.6.).
Таблица 3.6 Общий экономический эффект от предложенных мероприятий
| Наименование мероприятия | Направления | Экономический эффект, тыс. руб. | Структура, % |
| 1.Приобретение дополнительного оборудования | снижение потерь | 398,95 | 32,6 |
| 2.Оптимизация использования транспорта | снижение транспортных расходов | 27,5 | 2,2 |
| 3.Совершенствование управленческой структуры и заключение новых договоров | увеличение объема, снижение себестоимости единицы продукции | 796,8 | 65,1 |
| Итого | 1 223 | 100,0 |
Таким образом, можно отметить, что предложенные мероприятия имеют практическую значимость и в случае реализации позволят значительно улучшить финансово – экономическую деятельность цеха лесопиления и деревообработки ОАО "Северсталь", дополнительная прибыль при этом составит 1223 тыс. руб.
Наиболее значимым является мероприятие по совершенствованию управленческой структуры и заключение новых договоров, экономический эффект от данного мероприятия составит 65,1% в общей структуре эффекта.
ЗАКЛЮЧЕНИЕ
В итоге проведенных исследований получены результаты, позволяющие сделать следующие выводы:
Экономическая эффективность является важнейшей характеристикой деятельности предприятия.
В настоящее время, когда в обществе и в экономике наблюдается некоторая стабилизация, когда все больше предприятий, преодолевая большие трудности переходного периода, сумели адаптироваться к условиям рыночного хозяйствования, необходимо решать проблему экономической эффективности производства.
Объектом исследования является цех лесопиления и деревообработки ОАО "Северсталь".
Цех выпускает следующие виды продукции: доска обрезная, доска необрезная, доска мерная обрезная, доска мерная необрезная, доска-коротыш, брус обрезной, брус необрезной, брус мерный, брус-коротыш, горбыль мерный, щепа технологическая, половая доска, скребки, тарная дощечка, вагонка, черенки, салазки, европоддоны.
За анализируемый период объем товарной продукции возрос в стоимостном выражении на 22265 тыс. руб. или 98,6%, а в натуральном выражении на 2833 тыс. м3. или на 13%, при этом выручка от реализации увеличилась на 96,8% и составила в 2004 году 44 084 тыс. руб.
Среднегодовой темп прироста выпуска продукции составляет 26,5%.
Себестоимость товарной продукции возросла на 16342 тыс. руб. или на 67,9%, следовательно, темп роста себестоимости товарной продукции ниже, чем темп роста величины товарной продукции, что позволило получить в 2004 году прибыль в размере 3692 тыс. руб., в 2002 – 2003 гг. деятельность цеха была убыточной. Рентабельность основной деятельности в 2004 году составили 9,1%, в то время как в 2002 году уровень убыточности был 6,9%. Численность работающих возросла в 2004 году по сравнению с 2002 на 21 человек, а с 2003 годом снизилась на 29 человек, рост производительности труда составил 76,03%, что выше темпов роста заработной платы (14,9%), следует отметить низкий уровень средней заработной платы, но ее индексация была выше уровня инфляции.
В структуре выручки от реализации продукции доля себестоимости сократилась с 104,14 до 87,16%, при этом доля валовой прибыли увеличилась с – 4,14 до 12,84%. Снизилась доля коммерческих расходов с 3,23 до 4,46%, доля прибыли от реализации возросла с минус 7,37 до 8,37%. Доля убытка от финансово-хозяйственной деятельности снизилась с –0,35 до 0,07%, прибыли от внереализационных операций - с 0,07 до 2,5%, при этом, доля балансовой прибыли возросла с минус 5 до 12,2%, а доля чистой прибыли с минус 7,66 до 8,7%. Рост прибыли свидетельствует об улучшении положения цеха, эффективности производимой им продукции.
Проанализировав экономические показатели деятельности цеха при намечены пути, направленные на повышение эффективности деятельности:
- сокращение технологических потерь древесины на различных стадиях лесопиления;
- снижение транспортных расходов;
- совершенствование управленческой структуры и как следствие увеличение объема производства пиломатериалов за счет заключения новых договоров.
Предложенные и практически обоснованные мероприятия, направленные на повышение эффективности производства продукции позволяют получить реальный экономический эффект от снижения потерь древесины (434,25 тыс. руб.), транспортных расходов (330 тыс. руб.), совершенствования управленческой структуры (796,8 тыс. руб.).
СПИСОК ЛИТЕРАТУРЫ
1.Анализ финансово-экономической деятельности предприятия: Учеб. пособие для вузов / Под ред. проф. Н.П. Любушина.- М.: ЮНИТИ-ДАНА
2.Анализ производственно-хозяйственной деятельности металлургических предприятий: Учебное пособие для вузов. – 2-е изд. доп. и перераб. / О.В. Юзов, А.М. Седых – М.: МИСИС, 2002. – 360 с.
3.Ананькина, Е.А. Управление затратами / Е.А.Ананькина, Н.Г. Данилочкина. – М.: "Издательство ПРИОР", ИВАКО Аналитик, 1998. – 64 с.
4.Алексеев, С.В. Гигиена труда / С.В.Алексеев, В.Р. Усенков. – М: Медицина
5.Бринза, В.П. Охрана труда в черной металлургии / В.П. Брынза, М.М. Зиновский. – М: Металлургия, 1982. – 365 с.
6.Баканов, М.И. Теория экономического анализа: Учебник / М.И. Баканов, А.Д. Шеремет, - М.: Финансы и статистика, 2000. – 416 с.
7.Бочкарев, А. Российские компании исповедуют три подхода к управлению затратами /А.Бочкарев // Экспер. – 1988. - №10. – С.32-36.
8.Бочкарев, А. Управлять затратами в условиях кризиса, стабильности и далекого будущего нужно по-разному /А. Бочкарев // Эксперт. – 1988.
9.Бочкарев, А. Чтобы увидеть отражение своей компании, надо ориентироваться на стандарты учета XXI века /А. Бочкарев // Эксперт. - 1998
10.Вахрушина, М.А. Бухгалтерский управленческий учет: учебное пособие ВЗФЭИ./ М.А. Вахрушина – М.: ЗАО "Финстатинформ", 2000. – 359 с.
11.Волков, О.И. Экономика предприятия: Учебник/ О.И. Волкова. - М.: ИНФРА, 1998 – 416 с.
12.Врублевский, Н.Д. Совершенствование нормативного метода учета/ Н.Д.Врублевский, М.Ф.Крылов. –М.:Финансы и статистика, 1987.– 103 с.
13.Гарифуллин, К.М. Учет и калькулирование в автоматизированной подсистеме управления себестоимостью продукции / К.М.Гарифуллин.- Казань: Изд-во Казанского университета, 1986. – 240 с.
14.Шанк, Джон К. Стратегическое управление затратами (пер. с англ.) / Джон К. Шанк, Виджей Говиндараджан. - СПб.: ЗАО "Бизнес Микро", 1999. – 288
15.Домин, П.А. Охрана труда / П.А. Домин.– М: Энергоиздат, 1985.– 448 с.
16.Ерофеева, В.А. Анализ себестоимости продукции (работ, услуг): учебное пособие /В.А.Ерофеева, Л.В.Переверзева. – СПб.: Изд-во СПбГУЭФ, 1998.
17.Зайцев, Н.Л. Экономика промышленного предприятия: Учебник / Н.Л.Зайцев. - М.:ИНФРА-М, 2000.-358с.
18.Игумнов, Ю.С. Себестоимость и пути ее снижения в промышленности/ Ю.С. Игумнов. - Киев.: Наукова думка, 1986.-233 с.
19.Карпова, Т.Т. Управленческий учет: учебник для вузов / Т.Т.Карпова. – М.: Аудит, ЮНИТИ, 1998. – 350 с.
20.Кондраков, Н.П. Бухгалтерский учет: Учебное пособие / Н.П. Кондраков. - М.: ИНФРА – М, 2002. – 640 с.
21.Кондратова, И.Г. Основы управленческого учета /И.Г.Кондратова . – М.: Финансы и статистика, 2000. – 144 с.
22.Ластовецкий, В.Е. Учет затрат по факторам производства и центрам ответственности / В.Е.Ластовецкий .– М.:Финансы и статистика, 1988.
23.Лебедев, В.Г. Управление затратами на предприятии : учебник / В.Г. Лебедев, Т.Г. Дроздова, В.П. Кустарев и др. Под общ. ред. Г.А. Краюхина. – СПб.: " Издательский дом "Бизнес пресса", 2000. – 277 с.
24.Малич, В.А. Анализ финансовой деятельности предприятий и организаций: учебное пособие / В.А.Малич. – СПб.: Изд-во СПбГУЭФ, 1998.
25.Макаренко, М.В. Производственный менеджмент: учебное пособие для вузов / М.В.Макаренко, О.М.Махалина. – М.: "Издательство ПРИОР", 1998.
26.Мескон, М. Основы менеджмента (пер. с англ.) / М. Мескон.- М: Дело
27.Мишин, Ю.А. Управленческий учет: управление затратами и результатами производственной деятельности / Ю.А. Мишин. - М.: Дело и Сервис, 2002.-176 с.
28.Николаева, С.А. Принципы формирования и калькулирования себестоимости / С.А. Николаева . – М.: "Аналитика-Пресс", 1997. – 144 с.
29.Новиченко, П.П. Учет затрат и калькулирования себестоимости продукции в промышленности : Учеб. для вузов / П.П. Новиченко. – М: Финансы и статистика, 1992. – 223 с.
30.Рябова, Р.И. Состав затрат, включаемых в себестоимость продукции, с комментариями и бухгалтерскими проводками / Р.И.Рябова, О.В. Иванова. - М: Финансы и статистика 1996 г. – 512с.
31.Раицкий, К.А. Экономика предприятия: Учебник / К.А. Раицкий. – М: Информационновнедренческий центр " Маркетинг" , 1999. – 693 с.
32.Савицкая Г.В. Методика комплексного анализа хозяйственной деятельности, М.: Инфа – М,2001-288 с.
33.Савицкая, Г.В. Анализ хозяйственной деятельности предприятий./ Г.В.Савицкая.- Минск: ООО "Новое издание",2000.-688с.
34.Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебное пособие 7- е изд. исп. - Мн.: Новое знание, 2002.-704 с. 5.
35.Сергеев, Н.В. Экономика предприятия: Учебное пособие. / Н.В. Сергеев, -М.: Финансы и статистика, 2001, 304с. Ил.
36.Стражев В.И. Анализ хозяйственной деятельности Минск "Вышэйшая школа" 1998 ,-398 с.
37.Стуков, С.А. Система производственного учета и контроля / С.А.Стуков. М.: Финансы и статистика, 1988. – 223 с.
38.Чечевицина Л.Н. Экономический анализ: Учебное пособие. – Ростов н/Д: изд-во "Феникс", 2001. – 448 с.
39.Шеремет, А.Д. Финансы предприятий / А.Д. Шеремет, Р.С. Сайфулин
40.Экономика предприятия: Пер. с нем. / Под. ред. Ф.К. Беа, Э. Дихтла, М. Швайтцера. – М.: Инфа – М, 1993. - 605 с.].
41.Экономика предприятия: Учебник / Под ред. В.П. Грузинова – 2-е изд., доп. и перераб. – М.: Юнити, 2002. – 795 с.
42.Экономическая статистика. 2-е изд., доп.: Учебник / Под ред. Ю.Н. Иванова. – М.: ИНФРА-М, 1999. – 480 с.
Приложение А
Динамика затрат по элементам на производство продукции цеха лесопиления и деревообработки ОАО "Северсталь"
| Элементы затрат | 2002 | 2003 | 2004 |
Абс. отк. 2004/ 2002 (+,-), тыс. руб. |
Отк. в структуре 2004/ 2002, % |
|||
| сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | |||
| 1. Материальные затраты | 12 189 | 50,7 | 19 515 | 52,0 | 22 283 | 55,2 | 10 094 | 4,5 |
| 2. Заработная плата | 6 136 | 25,5 | 9 593 | 25,6 | 10 183 | 25,2 | 4 047 | -0,3 |
| 3. Отчисления на заработную плату | 2 589 | 10,8 | 3 544 | 9,4 | 3 632 | 9,0 | 1 043 | -1,8 |
| 4. Амортизация | 463 | 1,9 | 532 | 1,4 | 695 | 1,7 | 232 | -0,2 |
| 5. Прочие | 1 950 | 8,1 | 1 634 | 4,4 | 1 631 | 4,0 | -319 | -4,1 |
| 6.Итого производственная себестоимость | 23 327 | 97,0 | 34 818 | 92,8 | 38 424 | 95,1 | 15 097 | -1,9 |
| 7. Коммерческие расходы | 723 | 3,0 | 2 690 | 7,2 | 1 968 | 4,9 | 1 245 | 1,9 |
| 8.Полная себестоимость | 24 050 | 100,0 | 37 508 | 100,0 | 40 392 | 100,0 | 16 342 | 0,0 |
| 9.Переменные расходы | 15 501 | 64,5 | 25 749 | 68,6 | 27 883 | 69,0 | 12 382 | 4,6 |
| 10. Постоянные расходы | 8 549 | 35,5 | 11 759 | 31,4 | 12 509 | 31,0 | 3 960 | -4,6 |
Приложение Б
Динамика затрат по калькуляционным статьям на производство продукции цеха лесопиления и деревообработки ОАО "Северсталь"
| Статьи затрат | 2002 | 2003 | 2004 |
Абс. отк. 2004/2002 (+,-) тыс. руб. |
Отк. в структуре 2004/2002, % | |||
| сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | |||
| 1. Сырье и основные материалы | 8 320 | 34,6 | 14 162 | 37,8 | 16 374 | 40,5 | 8 054 | 5,9 |
| 2. Отходы | 31 | 0,1 | 44 | 0,1 | 71 | 0,2 | 40 | 0,0 |
| 3. Топливо и энергия на производственны цели | 4 102 | 17,1 | 4 965 | 13,2 | 5 566 | 13,8 | 1 464 | -3,3 |
| 4. Заработная плата основных производственных рабочих | 1 128 | 4,7 | 1 299 | 3,5 | 1 322 | 3,3 | 194 | -1,4 |
| 5. Отчисления на заработную плату | 415 | 1,7 | 456 | 1,2 | 490 | 1,2 | 75 | -0,5 |
| 6. Расходы на содержание и ремонт оборудования | 3 448 | 14,3 | 4 982 | 13,3 | 4 939 | 12,2 | 1 491 | -2,1 |
| 7. Цеховые расходы | 1 402 | 5,8 | 1 714 | 4,6 | 2 135 | 5,3 | 733 | -0,5 |
| 8.Общехозяйственные расходы | 4 528 | 18,8 | 7 144 | 19,0 | 7 649 | 18,9 | 3 121 | 0,1 |
| 9. Прочие производственные расходы | 15 | 0,1 | 140 | 0,4 | 20 | 0,0 | 5 | 0,0 |
| 10. Производственная себестоимость | 23 327 | 97,0 | 34 818 | 92,8 | 38 424 | 95,1 | 15 097 | -1,9 |
| 11. Коммерческие расходы | 723 | 3,0 | 2 690 | 7,2 | 1 968 | 4,9 | 1 245 | 1,9 |
| 12. Полная себестоимость | 24 050 | 100,0 | 37 508 | 100,0 | 40 392 | 100,0 | 16 342 | |
Размещено на