Анализ финансового состояния ЗАО "Старожиловский конный завод"
Z = 0,717 * (35954 - 1841) : 74077 + 0,847 * (1939 + 42060) : 74077 +
+ 3,107 *(6653 + 347) : 74077 + 0,420 * 66256 : (5980 + 1841) + 0,998 *
* 30869 : 74077 = 0,33 + 0,5 + 0,29 + 3,56 + 0,42 = 5,1
Данный показатель свидетельствует о низкой угрозе банкротства в ближайший год - 85% (5,1>2,9).
Формулу 4 для данного хозяйства нельзя применить, т.к. эта формула предназначена для непроизводственных предприятий.
Расчеты, оценки вероятности угрозы банкротства, при помощи моделей показали, что на предприятии ЗАО "Старожиловский конный завод" риск банкротства отсутствует, на ближайший год данная уверенность составляет -95%, на пятилетку - 79%.
3. ПУТИ УКРЕПЛЕНИЯ ФИНАНСОВОГО СОСТОЯНИЯ ОРГАНИЗАЦИИ
Укрепление финансового состояния организации основывается на нахождении в организации резервов. Например, увеличение наличных денежных средств может произойти от увеличения объема продаж продукции, которая в свою очередь зависит от производительности персонала.
3.1 Резервы за счет улучшения производительности труда
Определяем величину интервала по группированному признаку - анализ работ доярок за 2009г. (Приложение 15).
I=(хмах -хмин)/n,
где хмах; хмин - соответственно наибольшее и наименьшее значение признака; n - число групп; I - валовой надой молока с начала года.
n=√N где N-число доярок.
n=√18 ≈ 5; I = (185325-131818)/5=10701.4
Выделение групп: хмин+ I =131818+10701,4=142519.4
группа до 142519,4
группа с 142519,5 до 153220,8
группа с 153220,9 до 163922,2
группа с 163922,3 до 174623,5
5 группа свыше 174623,6
3.Рабочая таблица
Таблица 9. Группировка доярок по надою молока
| Группы по надою молока за последний год X | Число доярок У | Количество коров | Валовой надой молока кг. |
| до 142519,4 | 5 | 202 | 671449 |
| с 142519,5 до153220,8 | 2 | 83 | 289312 |
| с 153220,9 до 163922,2 | 6 | 270 | 947971 |
| с 163922,3 до 174623,5 | 2 | 95 | 344541 |
| свыше 174623,6 | 3 | 150 | 542475 |
| В среднем по группам | 3,6 | 160 | 559149 |
| итого | 18 | 800 | 2795748 |
Для наглядности группировки по данным таблицы построим гистограмму (Приложение 16).
Резервы
Таблица 10.- Анализ и определение резервов
| Группы по надою молока за последний год, кг | Число доярок | Удой на 1 фуражную корову, кг |
| до 142519,4 | 5 | 3324 |
| с 142519,5 до153220,8 | 2 | 3485,69 |
| с 153220,9 до 163922,2 | 6 | 3511 |
| с 163922,3 до 174623,5 | 2 | 3626,75 |
| свыше 174623,6 | 3 | 3616,5 |
| В среднем по группам | 3,6 | 3512,79 |
| итого | 18 | 17563,94 |
Наибольшее количество молока в хозяйстве в 2008г. надаивают лишь 3 доярки - свыше 174623,6кг, что составляет 16,6% от общего их числа средние результаты работы (9153220,9-163922,2кг) показывают 33,3% доярок, а 5 человек (27,7%) - надоили менее 142519,4кг молока. По 2 доярки надаивают от 142519,5 до 153220,8кг и с 163922,3 до 174623,6кг, что составляет 22,4%.
Таким образом: в хозяйстве выявлены резервы увеличения производства молока (надой молока зависит не только от кормления, но и от производительности, стажа доярок), которые необходимо использовать в 2007 году.
Если увеличить надой молока, то соответственно увеличится объем реализации молока, а следовательно объем денежных средств, выручка, прибыль. Если увеличиваются данные показатели, то параллельно увеличивается платежеспособность, ликвидность, устойчивость (коэффициенты) предприятия.
3.2 Резервы увеличения платежеспособности организации
Для того чтобы увеличить размер прибыли организации необходимо улучшить платежеспособность предприятия.
Рассмотрев направления использования основных средств организации, было выявлено недоиспользование некоторых объектов, а именно коровников. На данном предприятии имеется 10 ферм, но используется только 8. На данные основные средства (10 ферм) происходит начисление амортизации ежегодно, несмотря на то, что 2 фермы не используются, и это приводит к увеличению суммы амортизации. Данные неиспользуемые объекты основных средств можно поставить на консервацию и не начислять на них амортизацию. Ежегодная сумма амортизации на 1 ферму составляет 4тыс.руб. из этого следует, что сумма экономии на амортизации, что будет являться резервом увеличения прибыли предприятия составит:
4 тыс. руб.* 2 = 8 тыс. руб.
Воздействие данного резерва на финансовые результаты организации показано в таблице 11.
Таблица 11. Влияние резерва на платежеспособность за счет увеличения прибыли (путем снижения амортизации)
| Показатели | Сумма, тыс.руб. |
| 1 .Фактические затраты, всего | 26573 |
| в т.ч. амортизация | 562 |
| 2. Экономия на амортизации | 8 |
| 3. Затраты с учетом выявленного резерва (1-2) | 26011 |
| в т.ч. амортизация | 554 |
| 4. Прибыль от реализации продукции фактическая | 3812 |
| 5. Прибыль с учетом выявленного резерва (4+2) | 3820 |
| 6. Дополнительная сумма прибыли (5-4) | +8 |
3.3 Резерв увеличения прибыли за счет роста объема производства продукции
Чтобы увеличить прибыль за счет роста объема производства продукции необходимо сократить потери данной продукции.
Одним из основных видов деятельности ЗАО "Старожиловский конный завод" является производство продукции животноводства, а именно молока. Поэтому можно предложить увеличить объем производства молока. Потери продукции связанны не только с неэффективной производительностью персонала (резерв №1), но и с болезнями животных. Результат этого - падеж животных, вынужденный забой, уменьшение выхода молока.
Расчет резерва рассмотрим в таблице 12.
финансовый платежеспособность ликвидность банкротство
Таблица 12. - Повышение прибыли за счет снижения потерь продукции
| Показатели и методика их расчета | Значение |
| Данные: | |
| -продуктивность, ц/гол. | 35,5 |
| -количество павших животных, гол. | 32 |
| Расчет: | |
| 1. Дополнительное количество молока, ц. | 1136 |
| 2. Фактические затраты на производство и реализацию продукции, тыс. руб. | 12992 |
| 3. Фактические затраты на производство и реализацию 1ц молока, тыс. руб. | 0,46 |
| Дополнительные затраты на производство и реализацию дополнительного молока, тыс.руб. (1*3) | 522,6 |
| 5. Затраты на вакцинацию, тыс. руб. | 98 |
| 6. Общие затраты на производство и реализацию продукции, тыс.руб. (2+4+5) | 13612,6 |
| 7. Фактическая выручка от реализации продукции, тыс. руб. | 13307 |
| 8. Выручка на 1ц молока (цена), тыс. руб. | 0,6 |
| 9. Дополнительная выручка от реализации, тыс.руб. (1*8) | 647,5 |
| 10. Выручка с учетом реализации дополнительного молока, тыс. руб. (7+9) | 13954,5 |
| 11. Фактическая прибыль от реализации продукции, тыс.руб. | 3812,0 |
| 12. Дополнительная прибыль от реализации молока, тыс.руб. (9-4-5) |
27 |
| 13. Общая прибыль от реализации с учетом выявленного резерва, тыс. руб. (11+12) | 3838,4 |
В 2009г. организация недополучила 1136ц молоко. Это связанно в первую очередь с заражением коров гастроэнтеронолитом. Для профилактики данной болезни проводится вакцинация.
Лечение стоит 0,3руб. на 1кг живой массы. Живая масса коров в 2009г. составила 3265ц, отсюда следует, что затраты на вакцинацию коров составят: 0,3руб. *326500кг = 98тыс. руб.
3.4 Резервы повышения финансовой устойчивости организации
Улучшить финансовую устойчивость можно путем уменьшения запасов и затрат до норматива.
В ЗАО "Старожиловский конный завод" не происходит увеличение посевных площадей; рацион кормления животных находится на хорошем уровне, поэтому можно предложить уменьшить объем производственных запасов продукции растениеводства - зерна на сумму 84тыс. руб. (таблица 13).
Таблица 13. Повышение финансовой устойчивости за счет сокращения запасов
| Показатели | Значение |
| 1 Дополнительное кол-во зерна для реализации (за счет сокращения запасов), ц. | 646,0 |
| 2.Себестоимость 1ц. реализованного зерна, тыс.руб. | 0,13 |
| З.Себест-ть дополнительно реализованного зерна, тыс.руб. (1*2) | 84,0 |
| 4.Средняя цена реализации 1ц. зерна, тыс.руб. | 0,3 |
| 5.Дополнительная сумма выручки от реализации зерна, тыс.руб. (1*4) |
214,5 |
| б. Дополнительная сумма прибыли,, тыс.руб. (5-3) |
130,5 |
При сокращении запасов на сумму 84тыс. руб. приводит к увеличению прибыли на сумму 130,5тыс. руб., т.е. выручки в размере 214,5тыс.руб.
По выявленным 3-м резервам (4.2.;4.3.;4.4.; 4.1.- не учитывается, так как является рекомендуемым для увеличения производительности труда) можно сделать обобщение результатов от внедрения данных резервов и составить структуру агрегированного баланса с учетом резервов (Приложение 17).
По данным агрегированного баланса с учетом выявленных резервов, можно рассчитать коэффициенты финансового состояния и сравнить их с фактическими значениями 2009г. (Приложение 18).
Произведем сравнение коэффициентов в таблице 14.
Таблица 14. Динамика показателей финансового состояния организации
| Наименование коэффициентов | Рекомендованное значение | 2009г. | С учетом резервов | И Изменение (+/-) |
| Коэф. абсол. ликвид-ти | >0,05 | 0,09 | 0,21 | +0,12 |
| Коэф.срочной ликвид-ти | >0,5 | 0,85 | 0,97 | +0,12 |
| Коэф покрытия | >1 | 19,53 | 19,62 | +0,9 |
| Коэф. собств. ср-в | >0,2 | 0,8 | 0,81 | 0,01 |
| Коэф. фин. устойчивости | >1 | 11,08 | 11,11 | +0,03 |
| Коэф. автономии | >1 | 8,47 | 8,49 | +0,02 |
| Коэф. фин. независимости | >0,5 | 0,89 | 0,9 | -0,1 |
Расчеты показали, что при привлечении выявленных резервов происходит рост коэффициентов финансового состояния. Это свидетельствует о том, что выявленные мероприятия по повышению платежеспособности и финансовой устойчивости предприятия позволят улучшить финансовое состояние организации, что приводит к увеличению инвестиционной привлекательности.
Выводы и предложения
В данном курсовом проекте проведен анализ финансового состояния предприятия. Исследования проводились на основе показателей работы данного предприятия и бухгалтерского баланса.
В последние годы на предприятии произошло снижение производства продукции животноводства. Это связано с уменьшением поголовья КРС в связи гибелью животных по причине заболевания гастроэнтеронолитом, несбалансированностью цен на продукцию. Из-за низких цен на эту продукцию, хозяйство не может окупить свои затраты.
Проведя анализ показателей финансовой устойчивости можно сказать:
Данное предприятие является платежеспособным и может рассчитаться по своим задолженностям в кратчайшие сроки.
Организация располагает значительным объемом свободных ресурсов, формируемых из собственных источников, о чем говорит превышение оборотных активов над краткосрочными обязательствами.
Предприятие является ликвидным, что показал расчет коэффициентов ликвидности, это говорит о том, что организация может покрывать свои текущие обязательства за счет ожидаемых поступлений.
Коэффициент финансовой устойчивости в 2009г. составил 11,08. Он находится в пределах нормы и означает, что предприятие финансово устойчиво.
В ЗАО "Старожиловский конный завод" риск банкротства отсутствует, на ближайший год данная уверенность составляет - 95%, на пятилетку -79%.
Для повышения платежеспособности и финансовой устойчивости ЗАО "Старожиловский конный завод" можно рассмотреть внедрение следующих резервов:
Поставить на консервацию и не начислять амортизацию на основные средства не участвующие в процессе производства продукции (в соответствие с ПБУ №6). В данном случае это 2 фермы.
Увеличить прибыль за счет повышения объема производства и реализации продукции (молока) при снижении его потерь на 1136 ц, что приведет к повышению прибыли на 27 тыс. руб. Это можно достигнуть путем предотвращения падежа и вынужденного забоя животных (в связи с их заболеванием) проводя профилактические вакцинации.
Повысить финансовую устойчивость при помощи реализации дополнительного объема производственных запасов зерна, т.к. они не используются в полном объеме в течение производственного цикла. Сокращение объема производственных запасов зерна на сумму 84 тыс. руб. приведет к увеличению прибыли на 130,5 тыс.руб.
Данные мероприятия при их внедрении приведут к увеличению прибыли на 165,5 тыс. руб.
Предлагаемые резервы улучшат структуру бухгалтерского баланса, финансовое положение предприятия, повысят инвестиционную привлекательность организации.
Список литературы
1. Сурин О. Анализ финансово-хозяйственной деятельности предприятия // Аудит и налогообложение. 2001г. №1.
Астахов В.П. Анализ финансовой устойчивости фирмы и процедуры, связанные с банкротством.- М.: Ось-89, 1995.
Белолипецкий В.Г. Финансы фирмы: Курс лекций / Под редакцией И.П. Мерзлякова.- М.: ИНФРА - М, 1999.- 298с.
Горфинкель В.Я. Экономика предприятия. - М.: Банки и биржи, 2001.
Зарук Н. Ф., Вииничек А.Б. Оценка финансовой деятельности предприятий // Экономика сельскохозяйственных и перерабатывающих предприятий-2001г. №10. '
Казаков А.П., Минаев Н.В. Экономика. Учебный курс по основам экономической теории. Лекции, упражнения, тесты, тренинги. 3-е изд., доп. и испр. Под редакцией В.Е. Ковалевой.- М.: ООО "ГНОМ-ПРЕСС", 1998.-320с.
Магомедов A.M. экономика предприятия: Учебник для вуза.-2-е изд., доп.-М.: Изд. "Экзамен", 2004.-3 52с.
Пизенгольц М.З. Бухгалтерский учет в с/х Учебник- 4-е изд., М.: Финансы ri статистика, 2001г.-480с.
Родионов В.М.,Федотова М.А. Финансовая устойчивость предприятия в условиях инфляции.-М.: Перспектива, 1995.
Ю.Савицкая Г.В. Анализ хозяйственной деятельности предприятия АПК: учеб. пособие./Г.В. Савицкая-5-е изд., испр. и доп.- Мн.: Новое знание, 2005.-652с- (экономическое обозревание).
Статистика финансов: Учебник/Под редакцией проф. Салина В.Н.- М.: Финансы и статистика, 2000г.- 816с.
Учет и анализ банкротств: Учеб. пособ. - 2-е изд., испр. и доп./ Под ред. И.Г. Кукукиной. - М.: Финансы и статистика, 2005.- 304с: ил.
Приложение 1
Показатели платежеспособности
Кал = (Дс+Кв)/Кз,
где Кал - коэффициент абсолютной ликвидности;
Дс – денежные средства;
Кв – краткосрочные вложения;
Кз – краткосрочная задолженность.
Пкп= (Дс+Кв+Дз)/Кз,
где Пкп – промежуточный коэффициент покрытия;
Дз – дебиторская задолженность.
Окп=Ос/Кз,
Где Окп – общий коэффициент покрытия;
Ос – оборотные средства.
Приложение 2
Показатели финансовой устойчивости
Кс=Сс/Ип,
Где Кс- коэффициент собственности;
Сс – собственные средства;
Ип - имущество предприятия.
Сзсс=Соп/СС,
Где Сзсс – соотношение заемных и собственных средств,
Соп- сумма обязательств предприятия.
Дзс=Соп/Ип,
Где Дзс – доля заемных средств.
Приложение 3
Показатели деловой активности
ОКок= В/Иб,
Где ОКок - общий коэффициент оборачиваемости капитала;
В – выручка от реализации продукции;
Иб – Итого баланса (стоимость имущества).
Косс=В/Сс,
Где Косс - коэффициент оборачиваемости собственных средств;
Сс – собственные средства.
Кодз=В/Сдз,
Где Кодз - коэффициент оборачиваемости дебиторской задолженности;
Сдз – средняя за период дебиторская задолженность.
Ссодз=365/ Кодз,
где Ссодз - средний срок оборота дебиторской задолженности.
Коос=В/Сстоа,
Где Коос - коэффициент оборачиваемости всех оборотных средств;
Сстоа - средняя стоимость оборотных активов.
Коба= В/Ба,
Где Коба - коэффициент оборачиваемости банковских активов;
Ба – банковские активы (средняя величина свободных денежных средств м ценных бумаг).
Приложение 4
Показатели оценки рентабельности предприятия
Р=Вп/Сва* 100,
Где Р рентабельность имущества предприятия,
Вп- валовая (чистая) прибыль.
Сва - средняя величина активов (имущества предприятия).
Рсс = Вп/Сстсс * 100
Где Рсс - рентабельность собственных средств;
Сстсс – средняя стоимость собственных средств.
ОРпф= Вбп/Сстпф * 100
Где ОРпф - общая рентабельность производственных фондов;
Вбп – валовая (балансовая) прибыль;
Сстпф – средняя стоимость производственных фондов.
Нбп=Вбп/Чоп * 100,
Где Нбп норма балансовой прибыли;
Чоп - чистый объем продаж.
Чнп=Вп/Чоп*100,
Где Чнп – чистая норма прибыль.
Приложение 5
Модели оценки угрозы банкротства
Двухфакторная модель оценки угрозы банкротства
Z=-0,3877+(-l,0736)*KTJI+0,579*3C/TI (1),
Где: КТЛ= Оборотные активы (стр.290)/Краткосрочные пассивы (стр.690) ЗС/П= Заемные средства (стр.590 и 690)/Общие пассивы (стр.700)
Если расчетные значения Z-счета <0, то угроза банкротства в течение ближайшего года для предприятия мала.
Четырехфакторная модель оценки угрозы банкротства
Y=l 9,892*V9+0,047* V25+0,7141 *V31+0,4860* V35 (2),
Где: V9= Прибыль (убытки) до налогообложения/Материальные активы (стр.120,130,135,210)
V25= Оборотные активы (стр.290)/Краткосрочные пассивы (Стр.690)
V31= Выручка (нетто) от продажи товаров, продукции, работ, услуг/ Материальные активы (стр.120, 130, 210)
V35 = Операционные активы (стр.300-130)/Операционные расходы (Себестоимость проданных товаров, коммерческие расходы, управленческие расходы)
Если Y> 1,425, то 95%-ной вероятностью можно говорить о том, что в ближайший год банкротства не произойдет, и с 79%-ной - не произойдет в течение 5 лет.
Пятифакторная модель оценки угрозы банкротства Э.Альтмана. Существуют две разновидности модели Альтмана:
Оригинальная модель - разработана им в 1968г. для предприятий, акции которых котировались на фондовом рынке США;
Усовершенствованная модель - разработана в 1983г. для промышленных и непромышленных предприятий.
Усовершенствованная модель имеет вид: для производственных предприятий
Z= 0,717*Х1+ 0,847*Х2+ 3,107*Х3+0,420*Х4 +0,998*Х5 (3),
для непроизводственных предприятий -
Z= 6,56*Xj+ 3,26*Х2+ 6,72*Х3+1,05*Х4 (4),
Где: Xi =Чистый оборотный капитал (стр.290-690)/Общие активы (стр.300)
Х2=Резервный капитал (стр.430)+Нераспределенная прибыль (непокрытый убыток) (стр.470)/общие активы (стр.300)
Х3=Прибыль (убыток) до налогообложения + Проценты к уплате/Общие активы (стр.300)
Х4=Капитал и резервы (стр.490)/Общие обязательства (стр.590, 690)
Х5=Выручка (нетто) от продажи/Общие активы (стр.300)
Если Z < 1,23 - свидетельствует о высокой степени угрозы банкротства. Если 1,23 <Z <2,9 - зона неведения Если 2,9 < Z - низкая угроза банкротства
Метод credit-men, разработанный Ж.Депаляном (Франция). Финансовая ситуация на предприятии может охарактеризована с помощью пяти показателей:
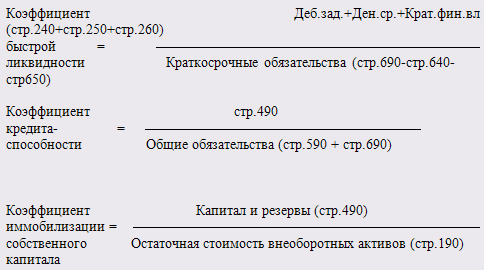
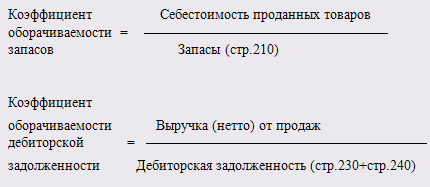
Для каждого коэффициента определяют его нормативное значение с учетом специфики отрасли, сравнивают с показателем на предприятии и вычисляют значение функции N:
N= 25* Ri +25*R2+10*R3+20*R4+20*R5 (5),
Где Ri = Значение коэффициента изучаемого предприятия / Нормативное значение коэффициента
Если R=400, то финансовая ситуация предприятия нормальная, если R>100, то ситуация хорошая, если R<100, то ситуация на предприятии вызывает беспокойство.
Показатель платежеспособности Конана и Гольдера:
Z= -0,16*Xi-0,22*X2+ 0,87*Х3+0,1*Х4-0,1*Х5 (6),
Где: Xi =(стр.240+стр.250+стр260)/Общие активы (стр.300)
Х2=Постоянный капитал (стр.490+510)/ стр.300
Х3=Проценты к уплате / Выручка (нетто) от продаж
Х4=Расходы на персонал / Добавлена стоимость (Стоимость продукции - Стоимость сырья, энергии, услуг сторонних организаций)
Х5=Прибыль (убыток) от продаж / Привлеченный капитал (стр.700)
Приложение 6
Состав и структура товарной продукции организации ЗАО "Старожиловский конный завод"
| Виды | 2007г. | 2008г. | 2009г. | В среднем за 3 г. | № | ||||
| продукции |
Тыс. |
% |
Тыс. |
% |
Тыс. |
% |
Тыс. |
% |
|
|
руб. |
руб. |
руб. |
руб. |
||||||
| Зерновые и зернобобовые - всего | 5109 | 19,1 | 5821 | 21,3 | 7426 | 26,1 | 6118,67 | 22,2 | 2 |
| В т.ч. : | |||||||||
| Пшеница | 4739 | 17,72 | 2514 | 9,2 | 5968 | 20,98 | 4407 | 15,99 | |
| Ячмень | 95 | 0,36 | 3259 | 11,93 | 1454 | 5,11 | 1602,67 | 5,82 | |
| Овес | 138 | 0,52 | 48 | 0,18 | 4 | 0,01 | 63,33 | 0,23 | |
| Прочие зерновые и бобовые | 137 | 0,51 |
- |
- |
- | 45,67 | 0,17 | ||
| Прочая продукция растениеводства | 364 | 1,33 | 468 | 1,6 | 276 | 1 | 6 | ||
| Растениеводство-всего. | 5109 | 19,1 | 6185 | 22,6 | 7890 | 27,7 | 6394,67 | 23,2 | |
| КРС | 3836 | 14,32 | 4047 | 14,75 | 3074 | 10,8 | 3652,33 | 13,25 | 3 |
| Лошади | 2401 | 8,96 | 2050 | 7,47 | 2722 | 9,56 | 2391 | 8,67 | 4 |
| Молоко цельное | 13359 | 49,8 | 13429 | 49 | 13307 | 46,8 | 13365 | 48,48 | 1 |
| Прочая продукция животноводства | 1 | 0,004 | 8 | 0,03 | 52 | 0,18 | 20,33 | 0,07 | 8 |
| Продукция жив-ва собственного производства, реализация в переработанном виде | 1885 | 7,04 | 1513 | 5,5 | 1204 | 4,23 | 1534 | 5,56 | 5 |
| В т.ч. стоимость переработки | 6 | 0,02 | 12 | 0,04 | 11 | 0,04 | 9,67 | 0,04 | |
| Мясо и мясопро-дукция всего | 1885 | 7,04 | 1513 | 5,5 | 1204 | 4,23 | 1534 | 5,56 | |
| В т.ч.: КРС | 1847 | 6,9 | 1500 | 5,45 | 1094 | 3,84 | 1480 | 5,36 | |
| Лошади | 38 | 0,14 | 13 | 0,05 | 110 | 0,39 | 53,67 | 0,2 | |
| Животноводство-всего | 21482 | 80,2 | 21047 | 76,7 | 20359 | 71,5 | 20962,67 | 76,04 |
- |
| Прочая с/х продукция | 192 | 0,7 | 208 | 0,7 | 234 | 0,8 | 211,33 | 0,77 | 7 |
|
ИТОГО |
26783 | 100 | 27440 | 100 | 28483 | 100 | 27568,67 | 100 |
- |
Приложение 7
Расчет коэффициента специализации за 3 года.
2007г. К=100/49,8*1+19,1*3+14,32*5+8,96*7+7,04*9+0,7*11+0,004*13= =100/49,8+57,3+71,6+62,72+63,36+7,7+0,052=100/312,532=0,32
2008г. K=100/49*l+21,3*3+14,75*5+7,47*7+5,5*9+l,33*ll+0,7*13+0,33 *15= =100/49+63,9+73,75+52,29+49,5+14,63+9,1+4,95=100/317,12=0,32
2009г. К=100/46,8* 1+26,1 *3+10,8*5+9,56*7+4,23*9+1,6* 11+0,8* 13+0,18*15=100/46,8+72,3+54+66,92+38,07+17,6+10,4+2,7=100/314,79=0,32
По данным расчетов видно, что данная организация в течение 3-х лет не меняла свой уровень специализации и он = 0,32 (от 0,2 до 0,4-средняя специализация). В основном организация занимается реализацией продукции животноводства, а именно молока, показатели которого колеблются от 46,8% до 49,8%.
Приложение 8
Основные экономические показатели по ЗАО "Старожиловский конный завод" за 2008-2009 год.
|
Показатели |
Ед. изм. |
2008г. |
2009г. |
2009г. ± к 2008г. |
| Растениеводство: Зерновые (после доработки) | ||||
| Валовой сбор |
Т |
7018 | 6345,7 | -672,3 |
| Урожайность |
Ц/га |
26,6 | 22,5 | -4,1 |
| Себестоимость 1цн. |
Руб. |
123-08 | 129-29 | -6,21 |
| Реализационная цена 1цн. |
Руб. |
264-69 | 331-59 | +66,9 |
|
Кукуруза |
1 | |||
| Валовой сбор |
Т |
8522,5 | 10672,6 | +2150,1 |
| Урожайность |
Ц/га |
142 | 177,9 | +35,9 |
| Себестоимость |
Руб. |
21-72 | 17-0,3 | -4,69 |
|
Сено многолетних трав |
||||
| Валовой сбор |
Т |
2520 | 2699,8 | +180 |
| Урожайность |
Ц/га |
25,5 | 27 | +1,5 |
| Себестоимость |
Руб. |
59-01 | 28-45 | -30,56 |
|
Заложено силоса |
Т |
6487,3 | 10580 | +4092,7 |
| Себестоимость 1цн. |
Руб. |
32-93 | 24-84 | -8,09 |
|
Животноводство: Молоко |
||||
| Валовой надой |
Т |
3044,5 | 2840,5 | -204 |
| Надой на 1фур. корову |
Кг |
3726 | 3551 | -175 |
| Себестоимость 1цн. |
Руб. |
361-01 | 407-60 | +46,59 |
| Затраты труда 1цн. |
Ч/час |
4,57 | 4,51 | -0,056 |
| Реализационная цена 1цн. |
Руб. |
542-59 | 571-21 | +28,62 |
| Жирность молока |
% |
3,84 | 3,88 | +0,04 |
|
Мясо КРС |
||||
| Всего выращено скота, жив. вес. |
Т |
236,6 | 236 | -0,6 |
| Прирост КРС |
Т |
198,9 | 188,3 | -10,6 |
| Среднесуточный привес |
Грамм |
421 | 426 | +5 |
| Себестоимость 1цн. |
Руб. |
3877-32 | 4545-94 | +668,62 |
| Затраты труда 1цн. |
Ч/час |
44,7 | 40,9 | - 3,8 |
| Реализационная цена 1цн. |
Руб. |
2021-50 | 2461-90 | +440,40 |
Приложение 9
Агрегированный баланс ЗАО "Старожиловский конный завод"
| Наименование позиций | 2007г. | 2008г. | 2009г. | Изменение(+/-) | ||||
| Статьи баланса | тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | тыс.руб. | % |
| Актив | ||||||||
| Постоянные активы: | ||||||||
| -основные средства | 40946 | 60,55 | 41902 | 58,11 | 37993 | 51,28 | -2953 | -9,27 |
| -незавершенные капитальные вложения | 59 | 0,09 | 59 | 0,08 | 129 | 0,17 | 70 | 0,08 |
| -долгосрочные финансовые вложения | 1 | 0,001 | 1 | 0,01 | 1 | 0,01 | 0 | 0,01 |
| -прочие внеоборотные активы | - | - | - | - | - | - | - | - |
| Итого постоянных активов | 41006 | 60,64 | 41962 | 58,2 | 38123 | 51,46 | -2883 | -9,18 |
| Текущие активы: | ||||||||
| -незавершенное производство | 2219 | 3,28 | 1934 | 2,68 | 4342 | 5,86 | 2123 | 2,58 |
| -производственные запасы | 20432 | 30,21 | 24192 | 33,59 | 28800 | 38,88 | 8368 | 8,67 |
| -готовая продукция | 14 | 0,02 | 35 | 0,05 | 14 | 0,02 | 0 | 0,00 |
| -счета к получению (до 12мес.) | 2418 | 3,58 | 1710 | 2,37 | 1402 | 1,89 | -1016 | -1,69 |
| -денежные средства | 460 | 0,68 | 1231 | 1,71 | 169 | 0,23 | -291 | -0,45 |
| -прочие текущие активы | 1075 | 1,59 | 1007 | 1,4 | 1227 | 1,66 | 152 | 0,07 |
| Итого текущих активов | 26618 | 39,36 | 30109 | 41,8 | 35954 | 48,54 | 9336 | 9,18 |
| ИТОГО АКТИВОВ | 67624 | 100 | 72071 | 100 | 74077 | 100 | 6453 | |
| Пассив | ||||||||
| Постоянные пассивы: | ||||||||
| -уставный капитал | 26 | 0,04 | 26 | 0,04 | 26 | 0,04 | 0 | 0 |
| -добавочный капитал | 25954 | 38,38 | 25954 | 36,01 | 22231 | 30 | -3723 | -8,38 |
| -резервный капитал | 1939 | 2,87 | 1939 | 2,69 | 1939 | 2,62 | 0 | -0,25 |
| -накопленный капитал (прибыль) | 32515 | 48,08 | 37410 | 51,91 | 42060 | 56,78 | 9545 | 8,70 |
| Итого собственных средств | 60434 | 89,37 | 65329 | 90,65 | 66256 | 89,44 | 5822 | 0,07 |
| Заемные средства: | ||||||||
| -долгосрочные обязательства | 5932 | 8,77 | 5141 | 7,13 | 5980 | 8,07 | 48 | -0,70 |
| Краткосрочные обязательства: | ||||||||
| -краткосрочные кредиты и займы | 600 | 0,83 | ||||||
| -счета к оплате | 134 | 0,20 | 167 | 0,23 | 832 | 1,13 | 698 | 0,93 |
| -расчеты по налогам | 256 | 0,38 | 309 | 0,43 | 168 | 0,23 | -88 | -0,15 |
| -расчеты по заработной плате | 369 | 0,55 | 317 | 0,44 | 483 | 0,65 | 114 | 0,10 |
| -прочие текущие пассивы | 258 | 0,38 | 208 | 0,29 | 358 | 0,48 | 100 | 0,10 |
| Итого текущих пассивов | 1258 | 1,86 | 1601 | 2,22 | 1841 | 2,49 | 583 | 0,63 |
| Итого заемных средств | 7190 | 10,63 | 6742 | 9,35 | 7821 | 10,56 | 631 | -0,07 |
| ИТОГО ПАССИВОВ | 67624 | 100 | 72071 | 100 | 74077 | 100 | 6453 | 0,00 |
| Чистый оборотный , капитал(ЧОК)ТА-ТП | 25360 | 28508 | 34113 | 8753 | ||||
Приложение 10
Динамика показателей финансового состояния организации
| Наименование коэффициентов | Расчет коэф-в | № строк баланса | Реком. знач. | Значение коэф-в | ||
| 2007г. | 2008г. | 2009г. | ||||
| Коэф. абсол. ликвид-ти | Высоколикв.А Текущие А | 260/(690-640-650) | 0,2-0,25 | 0,45 | 0,77 | 0,09 |
|
Коэф. срочной ликв-ти |
Тек. А Тек. П |
(240-244+250-252+260)/ (690-640-650) | 0,7-0,8 | 2,83 | 1,84 | 0,85 |
| Коэф. текущей ликвидности |
Оборот. А Тек. П |
(290-230-244-252)/ (690-640-650) |
2,0-2,5 | 26,17 | 18,81 | 19,53 |
| Коэф. собств. ср-в | Соб.ср.- Обор.А Обор ср-ва | (490-190)/ (210+240-244+250-252+260) | >0,2 | 0,76 | 0,8 | 0,8 |
|
Коэф. фин. устойчивости |
Соб.ср-ва Заем. ср-ва |
(490-244-252)/(590+610) | >1 | 10,19 | 11,38 | 11,08 |
| Коэф. автономии |
Соб.ср-ва долго-е+кратк-е П |
(490-244-252)/(590+690-640-650) | >1 | 8,7 | 9,69 | 8,47 |
|
Коэф. фин. независимости |
Соб.ср-ва валюта баланса |
(490-244-252)/(300-244-252) | >0,5 | 0,89 | 0,91 | 0,89 |
Приложение 11
Влияние резервов на баланс ЗАО "Старожиловский конный завод"
| Показатели | 2009г. | Резерв увеличения платежесп. | Резерв повышения фин. устой-ти. |
С учетом резервов |
|
Постоянные активы: |
38123 | +8 |
_ |
38131 |
| в т.ч основные средства | 37993 | +8 | 38001 | |
|
Текущие активы: |
35954 | +27 | +130,5 | 36111,5 |
| в т.ч производственные запасы | 28800 | - | -84 | 28884 |
| денежные средства | 169 | +214,5 | 383,5 | |
|
Постоянные пассивы: |
66256 | +8 +27 | +130,5 | 66421,5 |
| в т.ч прибыль | 42060 | +8 +27 | +130,5 | 42225,5 |
Агрегированный баланс с учетом выявленных резервов, тыс. руб.
| Наименование позиций | 2009г. |
С учетом |
Изменение |
| резервов | |||
| Актив | |||
|
Постоянные активы: |
|||
| -основные средства | 37993 | 38001 | +8 |
| -незавершенные капитальные вложения | 129 | 129 | |
| -долгосрочные финансовые вложения | 1 | 1 | |
| -прочие внеоборотные активы | - | - | |
|
Итого постоянных активов |
38123 | 38131 | +8 |
| Текущие активы: | |||
| -незавершенное производство | 4342 | 4342 | |
| -производственные запасы | 28800 | 28716 | -84 |
| -готовая продукция | 14 | 14 | |
| -счета к получению (до 12мес.) | 1402 | 1402 | |
| -денежные средства | 169 | 383,5 | +214,5 |
| -прочие текущие активы | 1227 | 1227 | |
|
Итого текущих активов |
35954 | 36111,5 | +157,5 |
| ИТОГО АКТИВОВ | 74077 | 74242,5 |
+165,5 |
| Пассив | |||
| Постоянные пассивы: | |||
| -уставный капитал | 26 | 26 | |
| -добавочный капитал | 22231 | 22231 | |
| -резервный капитал | 1939 | 1939 | |
| -накопленный капитал (прибыль) | 42060 | 42225,5 | +1Ј5,5 |
|
Итого собственных средств |
66256 | 66421,5 | +165,5 |
| Заемные средства: | |||
| -долгосрочные обязательства | 5980 | 5980 | |
| Краткосрочные обязательства: | |||
| -краткосрочные кредиты и займы | - |
- |
|
| -счета к оплате | 832 | 832 | |
| -расчеты по налогам | 168 | 168 | |
| -расчеты по заработной плате | 483 | 483 | |
| -прочие текущие пассивы | 358 | 358 | |
|
Итого текущих пассивов |
1841 | 1841 | |
|
Итого заемных средств |
7821 | 7821 | |
| ИТОГО ПАССИВОВ | 74077 | 74242,5 | |
| Чистый оборотный капитал (ЧОК)ТА-ТП | +34113 | +34270,5 | |
Приложение 12
ЗАО "Старожиловский конный завод" - прибыльное предприятие.
В 2008г. хозяйство получило прибыль 6768 тыс. руб. Рентабельность характеризует доходность, прибыльность производства. В 2008г, уровень рентабельности в хозяйстве составил 32,5%, что означает, что каждые 100руб. производственных затрат дали 32руб.50коп. прибыли.
На 2009 год по производственно-финансовому плану хозяйство планирует получить:
Молока-3100 т
Мяса КРС-256 т
Зерна-6800 т
и соответственно реализация продукции составит:
Молока-2685 т
Мяса КРС-204 т
Зерна-2300 т
Племенных голов лошадей-50 гол.
Реализация этой продукции позволит получить выручки на сумму 32000 руб. соответственно прибыль составит 6000 руб., рентабельность 30%.
Генеральный директор А.Д.Андреев
ЗАО "Старожиловский конный завод".
Размещено на