Управление финансовыми результатами
. Анализ чувствительности прибыли можно проводить, используя универсальную формулу, пригодную для анализа по любому из факторов.
Знак «-» в этой формуле используется для анализа чувствительности прибыли к изменению такого анализируемого фактора, при увеличении которого прибыль уменьшается и наоборот.
9. Для определения компенсирующего изменения объема реализации при изменении одного из факторов предлагается пользоваться следующими формулами:
п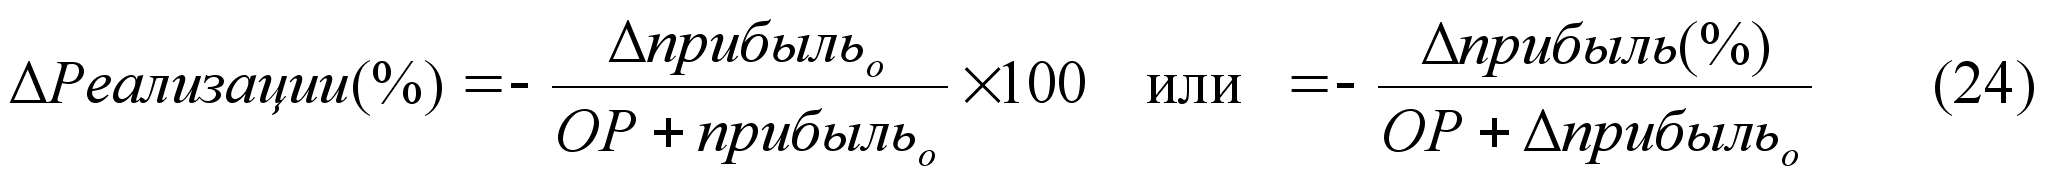
ри
изменении цены
или переменных
затрат
п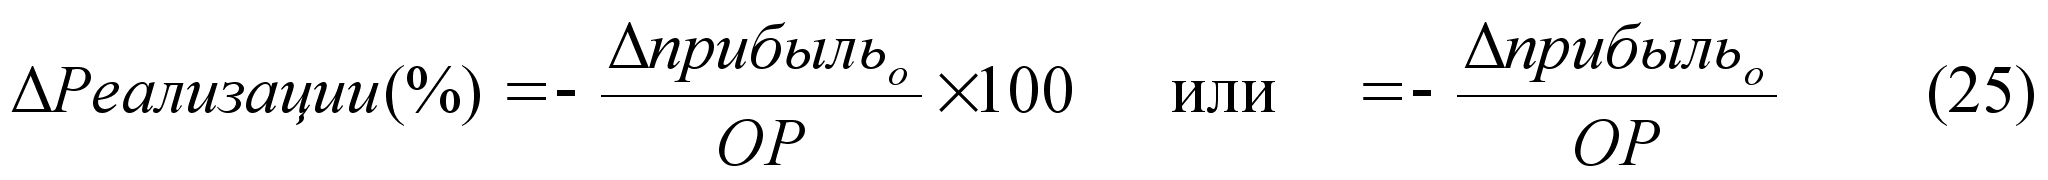
ри
изменении
постоянных
затрат
где Δприбыльо – изменение прибыль в относительных единицах под влиянием изменения анализируемого фактора.
а Δ прибыль (%) определяется согласно универсальной формуле (23).
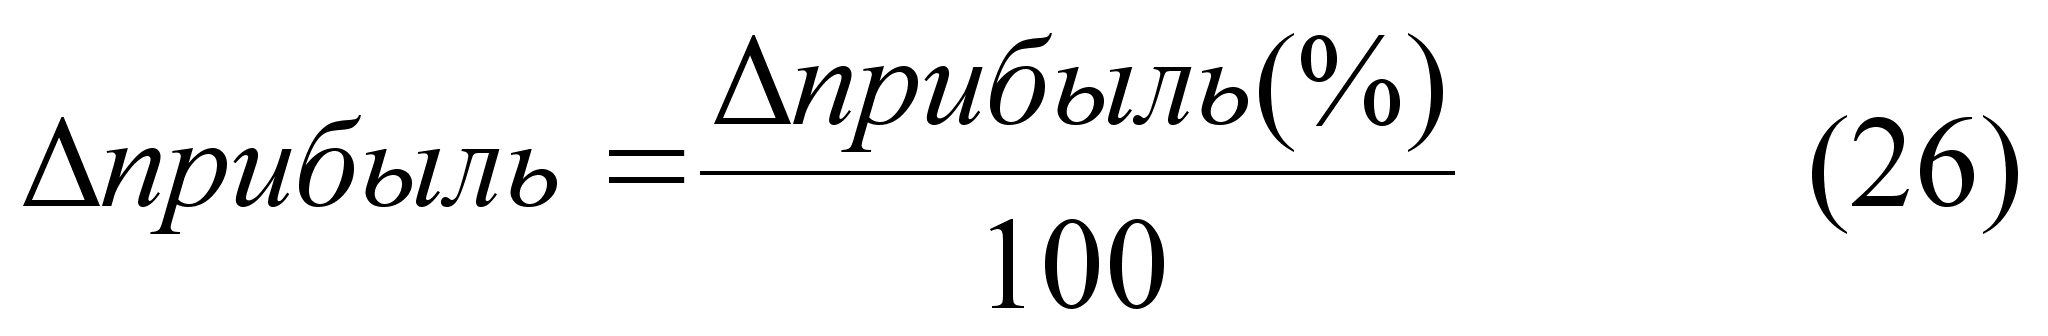 Можно
заметить, что
теоретической
базой оптимизации
прибыли и анализа
затрат является
система учета
прямых затрат
(принятая в
директ-костинг),
которую называют
еще системой
управления
себестоимостью,
или системой
управления
предприятием.
Система операционного анализа является атрибутом рыночно экономики. В ней достигнута высокая степень интеграции учета, анализа и принятия решений. Главное внимание в этой системе уделяется изучению поведения затрат ресурсов в зависимости от изменения объемов производства (в классическом варианте), что позволяет гибко и оперативно принимать решения по нормализации финансового состояния предприятия. Стояновой Е. С. и Штерну М. Г. удалось существенно расширить область применения данной системы, а также повысить качество принимаемых решений. Наиболее важные аналитические возможности следующие: определение цены на новую продукцию, просчет вариантов изменения производственной мощности предприятия, оценка эффективности производства (приобретения) полуфабрикатов; оценка эффективности принятия дополнительного заказа, замены оборудования и др.
Однако, операционный анализ не сможет помочь нам очертить конкретную границу производства, после которой возможно получение убытков или потребуются инвестиции, так как чем дальше от точки безубыточности тем вроде больше прибыли, однако и постоянные и переменные затраты в нем должны рассматриваться в очень коротком промежутке времени, поскольку в длительном периоде, особенно при значительных структурных сдвигах они подвержены большим изменениям.
Для решения подобных задач применяется внутрифирменное планирование прибыли. Оно строится с учетом вполне конкретных обстоятельств и интересующих факторов. Действие таких факторов, как правило, легко формализуется, и это позволяет использовать математическое моделирование в целях информационного обеспечения и изучения закономерностей изменения прибыли, проигрывая различные ситуации, вся совокупность которых может полностью вобрать в себя всю неопределенность в состоянии предприятия. Попытаемся, рассмотреть построение математической модели, которая успешно может выступить в роли индикатора (компаса) в процессе планирования прибыли предприятия.
2.2 Предельный анализ прибыли, издержек и объема производства
Основные финансовые показатели: прибыль, рентабельность, капиталоотдача, капиталоемкость продукции, затрат на производство – должны быть увязаны между собой и сбалансированы с показателями производства и реализации продукции в перспективе.
Сбалансированность финансовых показателей с затратами на производство и объемом продаж (реализацию) может быть осуществлена различными способами:
с помощью составления обобщенной сметы прибылей и убытков и баланса доходов и расходов;
методом производственной функции (типа функции Кобба – Дугласа), позволяющим прогнозировать ожидаемые показатели хозяйственной деятельности по факторам затрат труда и капитала;
методом предельного анализа, позволяющего определять величину максимальной прибыли исходя из равенства предельного дохода (прироста выручки на единицу продукта) предельным издержкам (приросту затрат на единицу продукта) и другие.
Особо уделим внимание показателям прибыли.
Величина прибыли предприятие является управляемым параметром. Управлять прибылью необходимо на всех стадиях производственно – коммерческого цикла, начиная от закупок сырья и материалов и кончая сбытом продукции. Эффективность управления прибылью возрастает в направлении, обратном движению производственно – технологического процесса.
Проблема оптимизации прибыли неоднозначна. С одной стороны, прибыль должна быть как можно больше, потому что это финансовый результат, характеризующий достижение конечных целей бизнеса, повышение его инвестиционных возможностей и привлекательности. С другой стороны, показывать в отчетах большую прибыль невыгодно, потому что возрастают налогооблагаемая база и сумма налога. Отсюда возникает проблема оптимизации прибыли.
Оптимизация прибыли осуществляется с помощью различных методов.
Рассмотрим один из них.
Объем производства продукции, цена продукта и издержки (затраты на производство продукции) находятся в определенной функциональной зависимости друг от друга. Поэтому получение максимальной прибыли, возможно, при определенных соотношениях этих величин. При принятии решений, нацеленных на увеличение прибыли предприятия, необходимо учитывать предполагаемые величины предельного дохода и предельных издержек. Предельный доход – это прирост выручки от реализации на единицу прироста количества производимого продукта.
Введем следующие условные обозначения:
Q – количество товара (продукта);
р – цена единицы товара;
Q*р – доход (выручка) от реализации товара;
С – издержки производства (затраты);
R – прибыль от реализации (не учитывающая прочие затраты).
Тогда стремление получить максимум прибыли может быть представлено в формальном виде следующей функцией:
R = (p*Q) – C max.
Применение предельного дохода к этой функции дает соотношение:
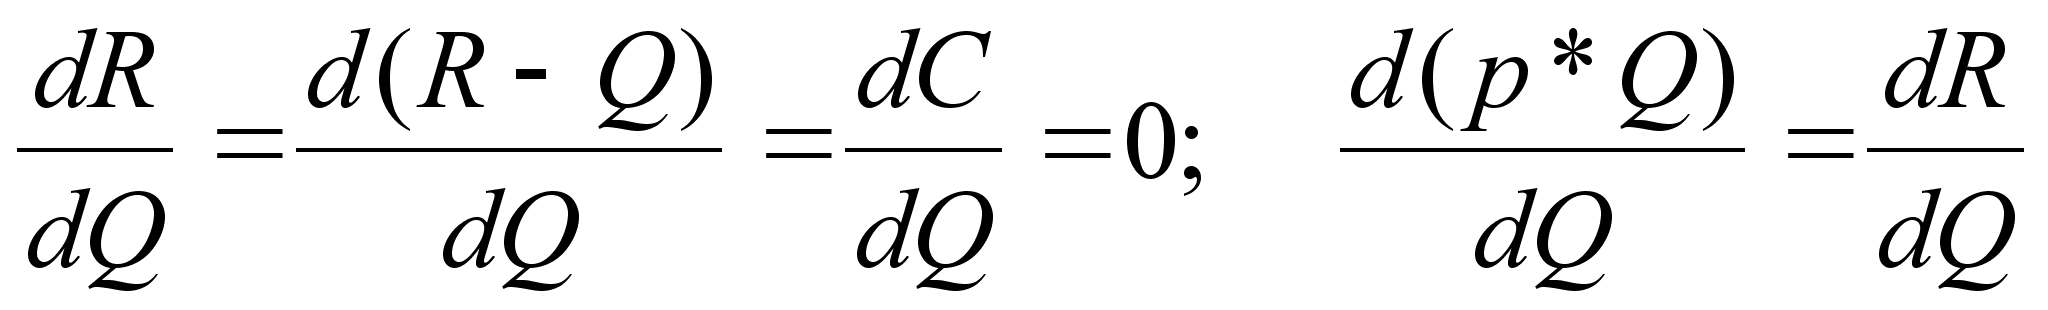 где
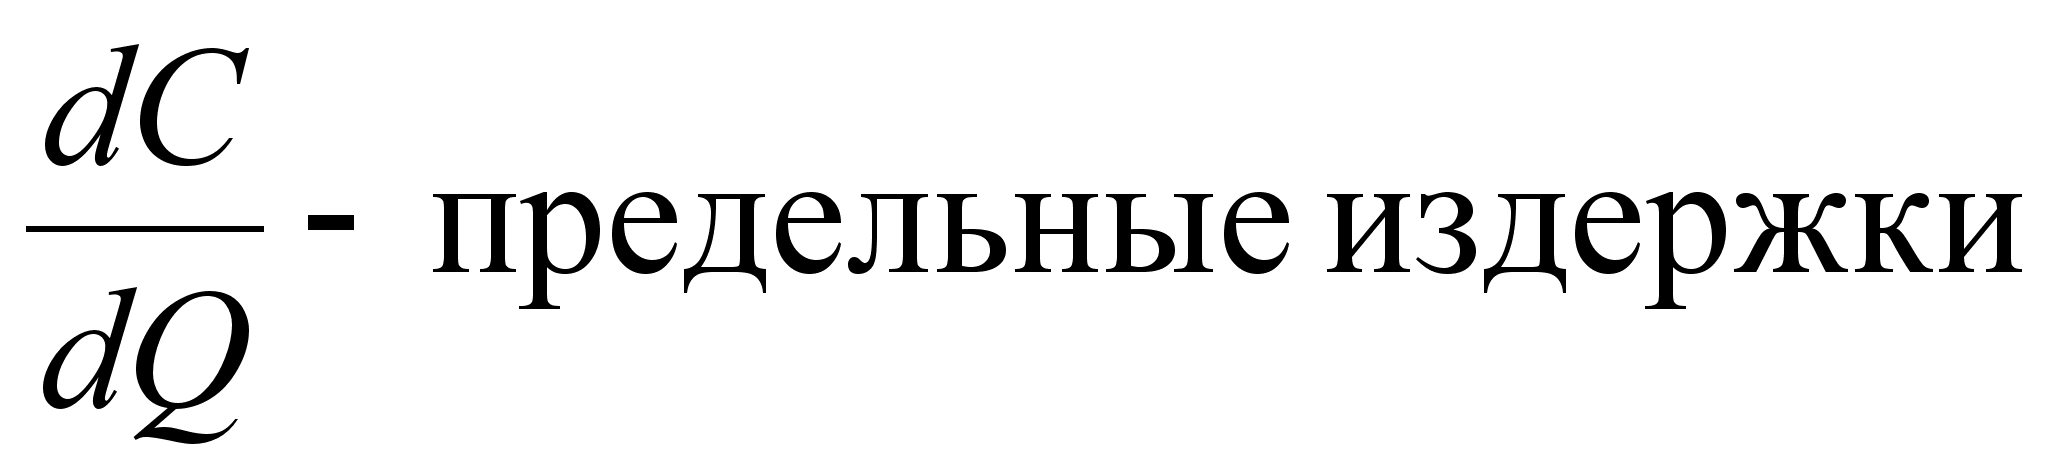
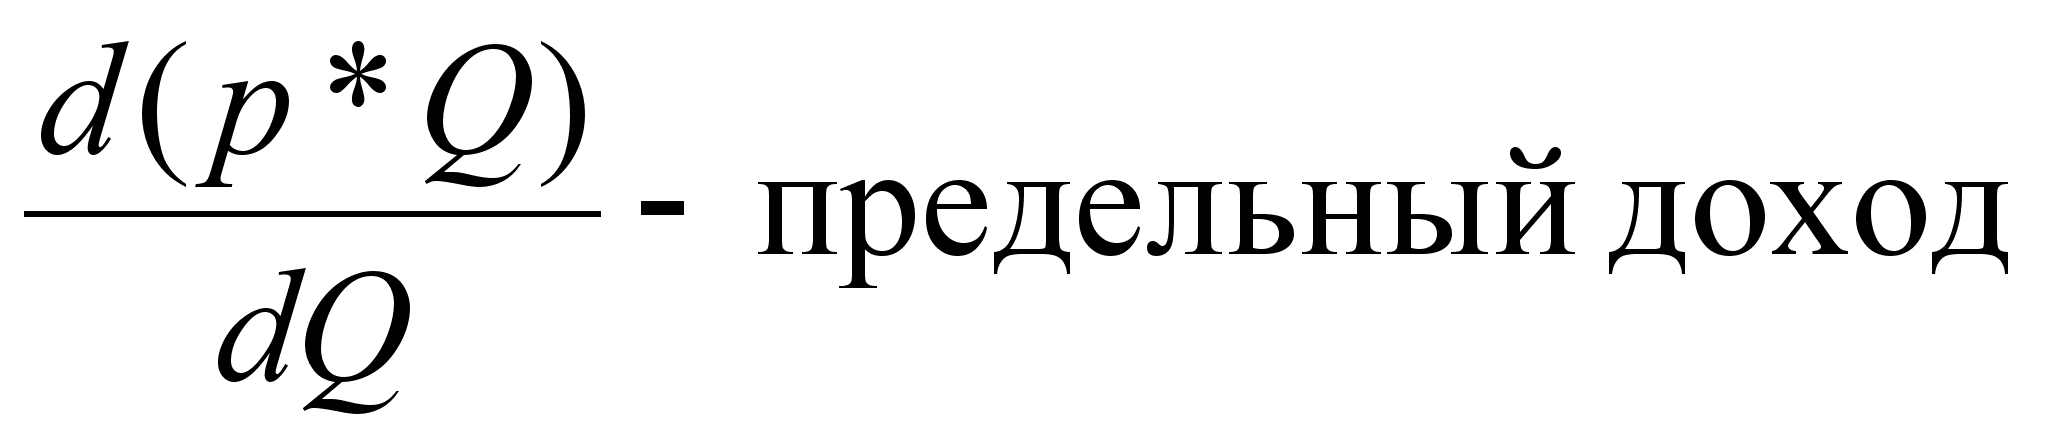
Отсюда следует: чтобы прибыль была максимальна, необходимо равенство предельных издержек и предельных доходов. Это соотношение позволяет найти оптимальный размер объема производства при известных (или заданных) функциях спроса P = f(Q) и издержек C = g(Q).
Проводиться анализ оптимальности объема производства по предприятию. Предварительно делаются необходимые дополнения исходных данных для последующих расчетов (см. табл. 11, с. 35 – 36).
Затем проводиться анализ зависимости между ценой продукта и его количеством и анализ зависимости между издержками и количеством выпускаемой продукции в динамике, что позволяет выбрать для них функции.
После этого проводятся расчеты предельного дохода и предельных издержек по выше описанным формулам, и находиться оптимальный объем выпуска продукции.
Зная размер выпуска, можно определить цену продукта, выручку, прибыль и издержки производства. Результаты расчетов представлены в табл. 11, (правая сторона). В ней сравнивается оптимальный объем выпуска и фактические данные предприятия ЗАО «Курскрезинотехника» за декабрь месяц 1999 года.
Таким образом, через оптимизирование производственной деятельности мы воздействуем на финансовые результаты предприятия.
Подводя итоги, можно сказать, что устойчивое финансовое положение предприятия является не подарком судьбы или счастливым случаем его истории, а результатом умелого, просчитанного управления всей совокупностью производственно-хозяйственных факторов, определяющих результаты деятельности предприятия. Теория финансов, предпринимательства и экономики предприятия рассматривает понятие «устойчивое финансовое положение» не только как качественную характеристику его финансов, но и как количественно измеримое явление. Итоговая рейтинговая оценка учитывает все важнейшие параметры финансово-хозяйственной и производственной деятельности предприятия, т.е. хозяйственной активности в целом. При ее построении используются данные о производственном потенциале предприятия, рентабельности его продукции, эффективности использования производственных и финансовых ресурсов, состоянии и размещении средств, их источниках, ликвидность предприятия и др. Поэтому, для того чтобы исследование не было «однобоким», рассмотрим влияние платежеспособности предприятия на его финансовые результаты.
2.3.Анализ взаимосвязи финансовых результатов, движения оборотного капитала и потока денежных средств методом имитационного динамического моделирования.
Итоги анализа финансовых результатов должны быть согласованы с общей оценкой финансового состояния предприятия, которое в большей мере зависит не от размеров прибыли, а от способности предприятия своевременно погашать свои долги, т.е. от ликвидности активов. Последняя зависит от реального денежного оборота предприятия, сопровождающегося потоком денежных платежей и расчетов, проходящих через расчетный и другие счета предприятия. Поэтому желаемая эффективность хозяйственной деятельности, устойчивое финансовое состояние будут достигнуты при достаточном и согласованном контроле за движением прибыли, оборотного капитала и денежных средств.
Основным источником информации для проведения анализа взаимосвязи прибыли, движения оборотного капитала и денежных средств является баланс (ф. №1), приложение к балансу (ф. №5), отчет о финансовых результатах (ф. №2). Особенностью формирования информации в этих отчетах является метод начислений, а не кассовый метод. Это означает, что полученные доходы, или понесенные затраты могут не соответствовать реальному «притоку» или оттоку» денежных средств на предприятии.
В отчете может быть показана достаточная величина прибыли и тогда оценка рентабельности будет высокой, хотя в тоже время предприятие может испытывать острый недостаток средств для своего функционирования. И наоборот, прибыль может быть незначительной, а финансовое состояние предприятия – вполне удовлетворительным. Показанные в отчетности предприятия данные о формировании и использовании прибыли не дают полного представления о реальном процессе движения денежных средств, а значит могут привести к неэффективным управленческим решениям.
Поэтому в некоторых странах в настоящее время отдается предпочтение отчету о движении денежных средств как инструменту анализа финансового состояния фирмы. Такой подход позволяет более объективно оценить ликвидность фирмы, особенно в условиях инфляции и с учетом того, что при составлении других форм отчетности используется метод начисления, т.е. он предполагает отражение расходов независимо от того, получены или уплачены соответствующие денежные суммы.
Мы же попытаемся еще больше усложнить и разнообразить задачу отслеживания платежеспособности и постараемся спрогнозировать ее на каждый момент времени. Для этого применим новые компьютерные технологии, в частности визуальное имитационное динамическое моделирование.
Специфика “потокового” подхода к управлению финансовым механизмом предприятия заключается в планировании и контроле за “движением” финансовых и материальных ресурсов, возникающих в процессе функционирования предприятий, банков, холдингов и финансово-промышленных групп. Причем в виде потоков рассматривается не только движение финансовых ресурсов, но и функционирование всего предприятия в целом. Поставки комплектующих, отгрузка продукции и даже миграция рабочей силы также с успехом могут быть представлены как потоки или серии событий или отдельных операций. В качестве особых потоков выступают управленческие решения, команды и данные о них. Именно в этом направлении развивается современная международная практика управления хозяйственными предприятиями и инженерными системами.
Финансовый менеджмент - одна из сфер повышенной деловой активности, где используются методы и подходы системной динамики, а персональный компьютер с установленным Ithink воспринимается как аналитический инструмент, способный оказать бизнесмену неоценимую помощь в разрешении насущных проблем. На Ithink исследуют и анализируют поток денежных средств при планировании, вырабатывают обоснованные рекомендации при управлении оборотным капиталом, определяют возможности и последствия инвестиций в основные средства, анализируют особенности проведения дивидендной политики и т.д. Следует выделить круг проблем, характерных для нестабильной экономики и теми возможностями, которые Ithink предоставляет по изучению нежелательных и неблагоприятных явлений финансовой жизни, их возможным предсказаниям и предотвращению. Здесь инструменты системной динамики взаимодополняют методы и подходы технического анализа товарных и финансовых рынков, получивших сегодня широкое распространение при решении исключительно актуальных задач прогнозирования последствий финансовых рисков.
Основная особенность нового пакета - визуализация процесса моделирования, при этом модель носит наглядный имитационный характер. Оператор постоянно имеет перед глазами изображение структуры и взаимосвязей моделируемого объекта. В двух словах процесс моделирования в системе Ithink выглядит следующим образом. В окне интерфейса программы формируются структурные элементы, библиотека которых имеется в программе. Между ними устанавливаются взаимосвязи. Текст компьютерной программы формируется автоматически. Оператору остается ввести запрашиваемые переменные и дополнительные зависимости. После этого основа модели уже практически готова для первого тестирования.
Основных типовых структурных элементов немного - всего шесть. Однако в процессе работы выясняется, что этого вполне достаточно, поскольку они весьма универсальны. Структурные элементы изначально наделены определенными свойствами. Они зафиксированы в соответствующем фрагменте программы модели. Взаимодействие между структурными блоками обеспечивается при помощи стрелок, которые проводятся “мышью”. Стрелки указывают направления взаимосвязей и передачи данных между блоками. Характер взаимосвязей вводится в виде формул. Адресация “входа” и “выхода” подпрограмм блоков формируется автоматически в соответствии со стрелками (коннекторами), проведенными оператором на структурной схеме.
В программе имеется три уровня разработки модели, переход между которыми достигается нажатием одной кнопки. Высший уровень несет в основном иллюстративную нагрузку. В нем в виде структурной схемы отражается общая логика модели. Наиболее важным является второй уровень - уровень структурного моделирования. Здесь размещаются структурные элементы и указывается направление потоков и взаимосвязей. На этом уровне оператор “конструирует” модель, формирует ее “картинку”. Программа модели подстраивается автоматически в зависимости от заданной оператором структуры модели.
Текст программы модели содержится на третьем - программном уровне. Он состоит из подпрограмм отдельных структурных элементов. Программа модели автоматически выстраивается из стандартных программных блоков, каждый из которого соответствует типовому структурному элементу. В результате образуется “заготовка” программы модели, в которую можно внести дополнительные формулы и параметры. Изменения и дополнения в текст программы вносятся с помощью специальных диалоговых окон (переход к диалоговому окну возможен и из уровня “структурного моделирования”).
Типовыми структурными элементами являются “конверторы”, “потоки”, “накопители”, “распределители“, “конвейеры”, “печи”. Данные между структурными блоками передаются при помощи стрелок -“коннекторов”.
К оннектор
обычно сопряжен
с “конвертором”,
в
 который вносится
та или иная
формула. В этом
случае коннектор
обеспечивает
не только передачу,
но и преобразование
данных. Например,
коннектор может
нести данные
о ставке процента,
влияющие на
доходы банка.
" Поток”
служит для
передачи материала
(финансовых
ресурсов, сырья,
компонентов,
заявок или
заказов и проч.)
между блоками.
Вход и выход
из блока - всегда
поток. В потоке
“материал”
также может
претерпевать
требуемые
преобразования
(для этого в
него может
вводиться
формула).
Суть
функции “накопителя”
отражена в его
названии. Материа л
поступает в
него из потока,
хранится, затем
выводится.
Сроки и количество
хранимого
м
 атериала
определяется
режимом входа
и выхода. В
финансовых
моделях накопитель
обычно “сальдирует”
входящие и
исходящие
платежи.
"Конвейер” получает материал из потока, хранит его в течение определенного времени (т.е. пока он находится на “ленте” конвейера), затем выгружает. Оператор устанавливает время работы конвейера, его максимальную загрузку, а также ограничение по темпам загрузки (в случае необходимости).
В
процессе
моделирования
особая роль
отводится блоку
“распределитель”
( или
“queu”- очередь).
Он способен
сформировать
последовательность
дискретных
сигналов,
олицетворяющих
либо отдельные
объекты, либо
“порции” какого-либо
материала.
Порядок входа
и выхода определяется
принципом FIFO
- объект первым
поступивший
на склад первым
его покидает.
Это соответствует
наиболее
распространенному
бухгалтерскому
принципу учета
товарно-материальных
запасов. Однако
важнейшая
особенность
элемента
“распределитель”
в том, что он
способен направлять
избыточное
количество
материала
“свободным
“ или недогруженным
объектам в
соответствии
с установленной
очередностью.
С амый
сложный типовой
структурный
элемент - “печь”.
Он предусматривает
различные
режимы и сроки
“переработки”
поступивших
в него объектов
или порций
материала.
Элемент “печь”
предназначен
для обработки
дискретных
данных.
С помощью потоков структурные блоки объединяются в типовые агрегаты, обладающие новыми свойствами. В моделях наиболее часто встречаются комбинации очередь-конвейер, очередь-печь, очередь-конвейер-конвейер и т.д. Блоки могут иметь по несколько “входящих” и “выходящих” потоков. В модель часто закладывается очередность их “включения”. Допускается режим встречного течения потоков.
Важнейший элемент каждой компьютерной модели - механизм ввода-вывода данных. Можно сказать, что в Ithink он почти идеален. Данные могут вводиться в виде графика, управляемого мышью, таблицы или формулы. Исходные данные могут быть также заложены в виде структуры модели или ее элементов. Причем формулы или график могут задаваться не только в зависимости от времени, но и любого параметра модели. Пунктов ввода данных может быть несколько. Процессы могут иллюстрироваться специальными “счетчиками”, выводящими в определенное место окна значение отдельного параметра. “Датчики” в виде графиков и таблиц могут быть “врезаны” в любую точку модели. Аналогично могут “подгружаться” и дополнительные “вводные” данные. Благодаря этому оператор способен контролировать показатели любого фрагмента или структурного блока. Это очень помогает при отладке и тестировании модели и облегчает ее модификацию.
В интерфейсах пакетов имитационного моделирования применяются средства компьютерной мультипликации и другие средства компьютерной графики. Управление осуществляется с помощью зрительного образа реального объекта. Так, финансовые потоки задаются оператором в виде графика, иногда приблизительного. Такой подход создает возможности для быстрой смены различных вариантов стратегии, «нащупывания» наиболее перспективного направления. Визуализация моделирования требует концентрации внимания на наиболее существенных аспектах и параметрах функционирования системы. Обычно необходимо целенаправленное упрощение модели. В то же время потоковые методы способны гарантировать высокую детализацию прогнозов и значительно повысить их достоверность. Они повышают «оперативность» управления большими потоками данных. Такой подход обеспечивает наиболее полное и эффективное применение методов объектно-ориентированного программирования в управлении хозяйственными объектами. Искусство эксперта заключается в умении выделить группу ключевых параметров, позволяющих интерпретировать функционирование объекта в целом и обеспечить «полезную смысловую нагрузку» модели.
С помощью пакета Ithink создаются модели двух различных типов. Чисто вычислительные модели создаются для решения тех или иных расчетных задач. Их задача - облегчить вычисления. Они сравнительно просты, быстро перестраиваются и состоят из небольшого числа блоков. Такими моделями пользуются брокерские фирмы, биржевые специалисты, отделы валютных операций банков. Главное преимущество таких моделей в том, что они исключают необходимость создания громоздких электронных таблиц. С помощью Ithink можно быстро оценивать доходность различных видов финансовых операций, колебания курсов, ставок и т.д. С разработки вычислительных моделей можно начать работу с пакетом Ithink.
Более широкими возможностями обладают имитационные модели. Они обеспечивают целостную картину функционирования объекта в течение определенного времени. Перед разработкой такой модели необходимо продумать ее идею. Рекомендуется произвести разумное упрощение общей постановки задачи, исключить второстепенные детали. Внимание необходимо сконцентрировать на наиболее существенных аспектах функционирования системы. Среди разнообразных функций моделируемого объекта выделяются главные. Так, при анализе кредитных операций банк моделируется как источник кредитных ресурсов, а предприятия - как их получатели. Другие функции пока остаются “за кадром”. В дальнейшем модель может быть расширена. В нее включены не только активные, но и пассивные операции. Возможно создание детализированных моделей.
Как видим, новые офисные технологии способны обеспечить решение многих актуальных задач управления крупными хозяйственными предприятиями. Рассмотрим некоторые специальные методики и аналитические инструменты, которыми могут быть «вооружены» планово-аналитические и проектные отделы, финансовые и маркетинговые службы.
Сразу выделим существо проблемы. Применение визуальных экспертных комплексов – это качественно новый интеллектуальный уровень управления большими хозяйственными системами. Достаточно сказать, что в рамках этого подхода в штаб-квартире компании постоянно поддерживается финансовая модель компании, обеспечивающая целостное, «панорамное» видение финансового состояния и операций группы. Картине функционирования группы придается не только числовая и табличная, но и визуальная (наглядная) форма. Основным методом построения экспертных комплексов подобного типа является технология управления финансовыми и товарными потоками.
Такой подход значительно превосходит по своим возможностям любую аналитическую или финансовую технологию. Аналитический центр компании получает в свое распоряжение беспрецедентный по возможностям и производительности инструмент разработки и оценки финансовых и оперативно-стратегических планов. Модель как бы «схватывает» общую картину функционирования фирмы как хозяйственного единого комплекса. Именно этого часто не хватает нашим руководителям: в больших бюрократических системах общая конкретная картина бизнеса размывается. В данном же случае руководство приобретает и относительно независимый источник информации и оценок работы компании: неувязки и неточности в исходных данных немедленно выявляются при анализе общей картины ее функционирования. Руководство и его доверенные лица получают возможность воочию оценить ситуацию и принять более рациональное решение, что несомненно скажется на конечных финансовых результатах предприятия.
3 УПРАВЛЕНИЕ ФИНАНСОВЫМИ РЕЗУЛЬТАТАМИ ДЕЯТЕЛЬНОСТИ ЗАО «курскрезинотехника»
3.1Выявление приоритетных направлений в деятельности ЗАО «Курскрезинотехника». Диагностирование внутренней и внешней среды.
Курский завод резиновых технических изделий (РТИ) был основан в конце 40-х годов, как завод по производству тканевой конвейерной ленты и ремней для угольной промышленности и относится к химической и нефтехимической отрасли промышленности Российской Федерации.
С мая 1996 года в связи с вступлением в силу Федерального закона «Об акционерных обществах» принята новая редакция Устава общества зарегистрированная 21.05.96. в Администрации г. Курска. Фирменное наименование – закрытое акционерное общество «Курскрезинотехника».
Основная производственная специализация связана с выпуском резинотканевых и резинотросовых конвейерных лент, рукавов высокого давления, с текстильным каркасом, напорно-всасывающих рукавов, формовых резинотехнических изделий для народного потребления и сельскохозяйственного и транспортного машиностроения, запчастей для автомобилей, а также резиновых смесей и резиновых клеев.
Предприятием экспортируются: техпластина, рукава, автоковры, формовые изделия, резиновые смеси, резинотканевая и резинотросовая конвейерная лента, кранцы, губчатые изделия, резиновая крошка.
ЗАО «Курскрезинотехника» является единственным производителем резинотросовых конвейерных лент в России и СНГ.
В целом работа предприятия характеризуется следующими показателями: (табл.2).
Таблица 2
Основные финансовые показатели деятельности ЗАО «Курскрезинотехника» на 1.01.2000, млн. руб
-
Уставной капитал 42,387 млн. руб. Стоимость основных средств 436,611 млн. руб. Объем производства товарной продукции в 1999 году. 1454,4 млн. руб. Кредиторская задолженность 334,998 млн. руб. Дебиторская задолженность 262,585 млн. руб. Собственные средства предприятия 871,725 млн. руб. Прибыль оставшаяся в распоряжении предприятия за 1999 год 166,347 млн. руб.
Поскольку всю деятельность завода охватить крайне сложно, то мы попытаемся выработать решения на основе описанных методик для улучшения финансовых результатов ЗАО по самому важному направлению его деятельности – конвейерной резинотканевой ленты. От данного вида деятельности предприятия получает приблизительно 48% от общей выручки завода. Поэтому для принятия более обоснованных управленческих решений в области управления финансовыми результатами опишем маркетинговую ситуацию.
Производство конвейерных лент осуществляется в России на 5 предприятиях. Из них наиболее крупными производителями конвейерной ленты являются три предприятия:
ЗАО «Курскрезинотехника» г. Курск;
АО «Уральский завод резинотехнических изделий» г. Екатеринбург.
АО «РТИ – Каучук» г. Москва.
АО «Уральский завод РТИ» – крупное предприятие этой отрасли, до экономического спада выпускавшее до 2600 тыс. кв. м. резинотканевой ленты (1990 год) имеет оборудование для производства лент шириной 1600 мм и выше, в настоящее время занимает 25% рынка (данные 1998 года).
АО «РТИ – Каучук» – производит ограниченный ассортимент резинотканевых лент за 1998 год выпуск составил 14%. В настоящее момент предприятие не может составить серьезной конкуренции ЗАО «Курскрезинотехника».
Кроме того, в виду неудовлетворенности спроса на рынке России начинают разворачиваться зарубежные предприятия. Основные зарубежные предприятия поставщики конвейерных лент на рынок России: компании «Контитекс», и «Транспортгуми Бланкенбург» (Германия), «Матадор» (Словакия), «Стомил-Белхатов» (Польша).
Однако, имея явные конкурентные преимущества в области качества продукции, зарубежные предприятия пока не в состоянии предложить российским потребителям приемлемый уровень цен.
Цена на резинотканевую конвейерную ленту на мировом рынке составляет в зависимости от номенклатуры от 50 до 350 $ за кв. м.. Цена на внутреннем рынке России по состоянию на ноябрь 1999 года составляла от 20 до 70 $ за кв. м. в зависимости от номенклатуры.
Рассмотрение объемов производства на рынке конвейерных лент в России в 1995 – 1999 годах по сравнению с 1990 годом показывает, что их производство сократилось на 78,5% и упало с 9112,1 тыс. кв. м. до 1938,4 тыс. кв. м. В настоящее время наблюдается 4 – 5% рост производства.
Таблица 3
Производство ленты конвейерной резинотканевой по годам всего по России и по ЗАО "Курскрезинотехника"
| Показатели | Год | |||
| 1990 | 1997 | 1998 | 1999 | |
| Лента конвейерная резинотканевая тыс. кв. м. Всего | 9112,1 | 1911,4 | 1976,5 | 1938,4 |
| Производство ленты конвейерной резинотканевой ЗАО «Курскрезинотехника» тыс. кв. м. | 3069,3 | 990,2 | 1195,3 | 1174,9 |
Как видим предприятие занимает более половины отечественного рынка, поэтому было бы неразумным не получать на данном сегменте рынка значительных финансовых результатов. В связи с данной ситуацией мы и попытаемся осуществить управление прибылеобразованием с помощью описанных методик.
3.2 Управление прибылью производства конвейерной резинотканевой ленты на основе операционного анализа
Руководителю любого предприятия на практике приходится принимать множество разнообразных управленческих решений. Каждое принимаемое решение, касающееся цены, затрат предприятия, объема и структуры реализации, в конечном итоге сказывается на финансовых результатах предприятия. Простым и весьма точным способом определения взаимосвязи и взаимозависимости между этими категориями является метод «затраты – объем – прибыль». Для проведения такого анализа необходима информация переменных, постоянных затратах, объема производства и валовой выручки предприятия. Данная технология поможет принимать оперативные решения, как по ценовой политике, так и в плане политики затрат и общей номенклатуры выпускаемой продукции. Однако мы ограничимся интересующим нас вопросом.
Для выделения ставки переменных и постоянных затрат выберем несколько месяцев в 1999 году (табл.4).
Таблица 4
Объемы произведенной резинотканевой конвейерной ленты и понесенные затраты по месяцам в 1999 году
|
ПОКАЗАТЕЛИ |
ГОД 1999 |
||||
|
Месяцы |
|||||
|
Январь |
Март |
Апрель |
Декабрь |
||
|
Производство продукции в натуральном выражении, (Q) тыс. м2. |
70,65 |
108,26 |
113,54 |
95,8 |
|
|
Затраты (издержки производства) (С), тыс. руб. |
30896,2 |
46811,9 |
48016,3 |
43816,1 |
|
|
Итого в среднем за месяц |
|||||
|
Объем производства тыс. м2 |
Затраты (издержки производства) тыс. руб. |
||||
|
97,06 |
42385,13 |
||||
Сформируем дополнительную таблицу (табл.5)
Таблица 5
Сопоставление максимального и минимального объемов производства конвейерной ленты
-
Показатель
Объем производства
Разность между максимальным и минимальными величинами
Максим.
Миним.
Уровень производства тыс. кв. м.
113,54
70,65
42,89
%
100
62,22
37,78
Полная себестоимость тыс. руб.
48016,3
30896,2
17120,1
С помощью метода минимальной и максимальной точки были найдены переменные затраты на 1 тыс. кв. м. ленты и постоянные затраты за месяц.
Цена реализации была рассчитана по средневзвешенной, т. е. отношение суммы произведений объема производства и стоимость реализации 1 тыс. кв. м., деленная на сумму общего объема реализации за рассматриваемый период. В результате среднемесячные показатели представлены в табл.4.
Таблица 6
Средние показатели работы ЗАО «Курскрезинотехника» за месяц по резинотканевой конвейерной ленте
| Показатели (в среднем за месяц) | Единицы измерения | Количество |
| Объем производства | Тыс. кв. м. | 97,06 |
| Цена (средневзвешенная) | Тыс. руб./1 тыс. кв. м. | 524,39 |
| Выручка от реализации | Тыс. руб. | 50897,29 |
| Переменные затраты на 1 тыс. кв. м. | Тыс. руб. | 399,13 |
| Переменные затраты | Тыс. руб. | 38739,56 |
| Валовая маржа | Тыс. руб. | 12157,73 |
| Постоянные затраты | Тыс. руб. | 2699,08 |
| Прибыль | Тыс. руб. | 9458,65 |
Чтобы определить силы операционных рычагов по каждому фактору следует воспользоваться формулами (20, 21, 22 и традиционной - ВМ/Прибыль) (табл.7).
Таблица 7
Сила операционных рычагов по факторам
-
Сила операционного рычага по объему реализации (ОР) 1,3 Сила операционного рычага по цене (Рцены)
5,4 Сила операционного рычага по переменным затратам (Рпер)
4,1 Сила операционного рычага по постоянным затратам (Рпост)
0,3
Определив силу операционных рычагов по каждому фактору, мы можем провести анализ чувствительности прибыли к изменению факторов. Напомним, что в случае изменения анализируемого фактора прибыль в процентном отношении изменится в определенное число раз больше, чем изменится анализируемый фактор в процентном отношении. Значение силы воздействия операционного рычага по анализируемому фактору и показывает, в какое определенное число раз изменится прибыль.
Выберем на наш взгляд вероятный диапазон изменения показателей и просчитаем изменение прибыли (табл. 8).
Таблица 8
Анализ чувствительности прибыли при изменении анализируамых факторов
-
Анализируемые факторы Сила операционного рычага Процентное изменение прибыли при изменении фактора на: -15% -9% -5% +5% +9% +15% Объем реализации 1,3 -19,5 -11,7 -6,5 +6,5 +11,7 +19,5 Цена 5,4 -84,0 -48,6 -27,0 +27,0 +48,6 +84,0 Переменные затраты 4,1 +61,5 +36,9 +20,5 -20,5 -36,9 -61,5 Постоянные затраты 0,3 +4,5 +2,7 +1,5 -1,5 -2,7 -4,5
Уже только определив силу операционных рычагов по каждому фактору, мы можем проранжировать каждый фактор по степени влияния на прибыль при его изменении. Кроме того, существуют общие закономерности, которые будут иметь место при любых полученных результатах. Обратим на них внимание.
Зная формулы для определения силы операционных рычагов по факторам, мы легко можем записать, что
Рцены = Рпер + ОР
В свою очередь
ОР = 1 + Р пост
Следовательно, ОР всегда больше Рпост, а значит, изменение объема реализации всегда в большей мере влияет на прибыль, чем изменение постоянных затрат.
Записать теперь силу операционного рычага по цене можно как:
Рцены = Рпер + Рпост + 1
мы можем утверждать, что изменение цены всегда в наибольшей мере влияет на изменение прибыли по сравнению с другими факторами, так как Рцены>Рпер, Рцены>ОР, Рцены>Рпост.
Определение места переменных затрат на этой рассматриваемой шкале не так однозначно. Надо иметь ввиду, что редко, но могут встречаться случаи (например, высокоавтоматизированное производство), когда переменные расходы могут оказаться меньше валовой маржи или даже постоянных затрат.
Условную шкалу по степени влияния факторов на прибыль можно представить следующим образом: (см. приложение А рис.1).
Таким образом, на ЗАО «Курскрезинотехника» наибольшее влияние на прибыль оказывает цена в случае ее изменения, так как Рцены=5,4. Переменные расходы по своему влиянию на прибыль оказываются на втором месте за ценой, так как Рпер=4,1. Далее следуют соответственно объем реализации (ОР=1,3) и постоянные расходы (Рпост=0,3).
Построим график эластичности к анализируемому фактору.
Чем круче наклон прямых на рис.2 (приложение А), тем выше эластичность прибыли к изменению анализируемых факторов. Угол же наклона прямых определяется силой операционного рычага: чем сила операционного рычага больше, тем больше угол наклона.
Следуя логике операционного анализа, проведем анализ безубыточности предприятия. Данный анализ будет отличаться от общепринятой технологии тем, что будет проведен, как и в первом случае по всем факторам (см. формулы 14,15,16,17 и данные из таблиц №6 и №7) (табл.9).
Таблица 9
Значение факторов, при которых прибыль равна нулю
| факторы | Показатели | ||
| Критическое значение (точка безубыточности) | ЗФП (%) | ЗФП (А) | |
| Объем реализации |
22,40тыс. м2. |
79,92 | 39151,76 тыс. руб. |
| Цена за ед. | 427,28 тыс. руб. | 18,52 | 97,11 тыс. руб. |
| Переменные затраты на ед. | 496,48 тыс. руб. | 24,39 | 97,35 тыс. руб. |
| Постоянные затраты | 11696,01 тыс. руб. | 333,33 | 8996,93 тыс. руб. |
Исходя из логики расчетов запаса финансовой прочности по анализируемым факторам, не трудно заметить, что рис.2 приложение А эластичности прибыли по отношению к анализируемым факторам, может дать информацию по запасу финансовой прочности в процентах по всем факторам. Достаточно провести горизонтальную линию через показатель равный минус 100%. Точки пересечения этой горизонтальной линии с каждой из линий, соответствующей определенному анализируемому фактору, будут иметь по оси «Δфактор,%» координаты, соответствующие искомым значениям запаса финансовой прочности в процентах. В соответствии с этим подходом изменим, рисунок и проведем анализ (см. рис.1 приложение Б).
Предприятие имеет ЗАО «Курскрезинотехника» имеет довольно маленький запас финансовой прочности по цене. Такое положение, создавшееся на предприятии, ограничивает свободу маневра для менеджеров компании при проведении той или иной ценовой политики. Они могут рассчитывать только на 18,52% от текущей цены, если задумают снизить цены для увеличения спроса на свою продукцию и соответственно увеличения объемов продаж. Кроме того, любые действия конкурентов, направленные на снижение цен на свою продукцию, могут застать предприятие врасплох.
Менеджеры предприятия при создавшейся ситуации могли бы избрать один из двух вариантов: либо повышать цены, ориентируясь при этом на улучшение качества выпускаемой продукции, либо стремиться к минимизации затрат, не уделяя повышенного внимания