Увеличение прибыли предприятия и повышение рентабельности производства
Содержание
Введение
Организация работы производственного участка по изготовлению изделия.
Расчет фонда заработной платы работающих.
Расчёт себестоимости, прибыли и цены изделия.
Расчёт порога рентабельности и запасы финансовой прочности.
Налогообложение и распределение прибыли.
Расчёт технико-экономических показателей изготовление изделия.
Заключение
Приложение
Список литературы
Введение
Данная курсовая работа состоит из шести основных разделов.
Первый раздел содержит организационные работы производственного участка по изготовлению изделия. В этот раздел так же входят:
1. Обоснование типа производства;
2. Расчет количества оборудования, его загрузки и дозагрузки;
3. Расчет площади участка и суммы капитальных вложений;
4. Расчет численности работающих.
Во втором разделе рассчитывается расценка на изделие, фонд заработной платы работающих по категориям, дополнительная заработная плата и премии.
В третьем разделе рассчитывается себестоимость изделия по статьям калькуляции, фактическая прибыль, оптовая и рыночная цены.
В четвертом разделе рассчитывается себестоимость по системе «директ-костинг»:
сила воздействия операционного рычага;
порог рентабельности;
запас финансовой прочности.
В пятом разделе рассчитываются налог на имущество, налог с прибыли. Чистая прибыль распределяется по направлениям ее использования.
В шестом разделе рассчитываются технико-экономические показатели: рентабельность производства, фондоотдача, срок окупаемости капитальных вложений, приведенные затраты и др.
Заключение содержит общий вывод по проделанной работе, по увеличению прибыли предприятия и повышению рентабельности производства.
Организация работы производственного участка по изготовлению изделия1.2 Обоснование типа производства
Тип производства определяется по коэффициенту серийности, для расчета которого необходимо, прежде всего, определить такт выпуска изделия и среднее штучно-калькуляционное время.
Такт – это промежуток времени, через который происходит запуск или выпуск изделия.
Такт выпуска изделия определяется по формуле, мин.
 (1.1)
где Fд – действительный годовой фонд времени работы оборудования, ч., при 2-сменном режиме работы и 8-мичасовом рабочем дне – 4015 час.;
N - годовая программа выпуска деталей, шт.
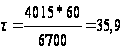 мин.
Штучно-калькуляционное время определяем из табл. 1.1.
Таблица 1.1 Маршрутно-технологическая карта
| № п/п | Наименование операций | tшт., мин. | tп.з.., мин. | tшт.к., мин. |
| 1 | Токарная | 3,2 | 6 | 3,36 |
| 2 | Фрезерная | 5,1 | 10 | 5,37 |
| 3 | Шлифовальная | 4,3 | 8 | 4,52 |
| 4 | Сверлильная | 1,4 | 4 | 1,51 |
| Итого: штучно-калькуляционное время | 14,76 | |||
Следует отметить, что подготовительно-заключительное время (tп.3) в таблице показывается на партию деталей. Поэтому, чтобы определить штучно-калькуляционное время по каждой операции, необходимо знать подготовительно-заключительное время на одну деталь. Штучно-калькуляционное время на каждой операции находим по формуле, мин.:
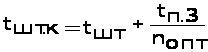 ,
(1.2)
где tшт.к. – штучно-калькуляционное время на операции, мин.;
tшт. - штучное время на операции, мин.;
tп.3 - подготовительно-заключительное время на операцию, мин.;
nопт. – оптимальная партия деталей, шт.
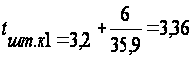
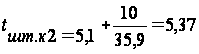
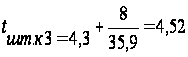
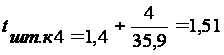
Оптимальная партия деталей находится из выражения, шт.:
nопт = (1.3)
где nраб. – число рабочих дней в году (251 день).
nопт = =
26 шт.
Коэффициент серийности определим по формуле:
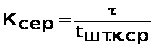 ,
(1.4)
где t - такт выпуска деталей, мин.;
tшт.к.ср. – среднее штучно-калькуляционное время, мин.
Среднее штучно-калькуляционное время определяется путем деления суммы штучно-калькуляционного времени по всем операциям на количество операций.
tшт.к.ср.= (3,36+5,37+4,52+1,51):4 = 3,7
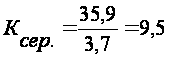 - производство
крупносерийное.
Этот коэффициент по данным многих предприятий промышленности, для массового производства ориентировочно составляет от 1 до 3, для крупносерийного – 4-10, среднесерийного – 11-20; мелкосерийного – более 20.
2.2 Расчет количества оборудования, его загрузки и дозагрузки
Расчетное количество оборудования на участке для каждой операции определяется по формулам, шт.:
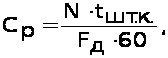 (1.5) или
 (1.6)
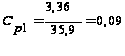 шт; Сп.р1 = 1
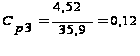 шт.; Сп.р3 = 1
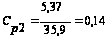 шт ; Сп.р2 = 1
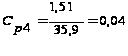 шт; Сп.р4 = 1
Принятое количество оборудования (Сп.р.) получаем путем округления расчетного количества оборудования до целого числа в большую сторону.
Коэффициент загрузки оборудования определяется по формуле:
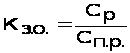 (1.7)
где Ср – общее расчетное количество станков на участке, шт.;
С р = Ср1 + Ср2+ Ср3 +Ср4 =0,09+0,14+0,12+0,04=0,39 шт
Спр – общее количество принятого оборудования, шт.
С пр = Сп.р1 + Сп.р2+ Сп.р3 +Сп.р4 =1+1+1+1= 4 шт
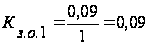
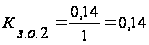
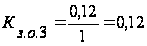
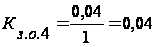
Полученные расчетным путем показатели заносятся в табл. 1.2.
Таблица 1.2 Количество оборудования и коэффициент его загрузки
| № пп | Наименование операций | tшт.к, мин. | Ср, шт. | Спр., шт. | Кз.о. |
| 1 | Токарная | 3,36 | 0,09 | 1 | 0,09 |
| 2 | Фрезерная | 5,37 | 0,14 | 1 | 0,14 |
| 3 | Шлифовальная | 4,52 | 0,12 | 1 | 0,12 |
| 4 | Сверлильная | 1,51 | 0,04 | 1 | 0,04 |
| Итого: | 4 | 0,39 | |||
| Средний коэффициент загрузки оборудования | 0,09 | ||||
Средний коэффициент загрузки оборудования (Кз.о. ср.) определяем путем деления суммы коэффициентов загрузки оборудования по всем операциям на количество операций.
Далее необходимо произвести дозагрузку оборудования по каждой операции до 95% в том случае, если полученный расчетным путем коэффициент загрузки оборудования невысок. Расчет дозагрузки оборудования проводится по табл. 2.3.
Таблица 1.3 Дозагрузка оборудования
| № пп | Наименование операции |
Располагаемые станко-часы Спр Fд |
Трудоемкость заданной программы N tшт.к./60 |
Кол-во станко-часов при кз.о.= 0,95 гр.3*0,95 |
Кол-во станко-часов при их дозагрузке гр.5-гр.4 | Принятое число станков Спр |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Токарная | 4015 | 375 | 3814,25 | 3439,25 | 1 |
| 2 | Фрезерная | 4015 | 599 | 3814,25 | 3215,25 | 1 |
| 3 | Шлифовальная | 4015 | 505 | 3814,25 | 2309,25 | 1 |
| 4 | Сверлильная | 4015 | 168 | 3814,25 | 3646,25 | 1 |
| Итого: принятое число станков | 4 | |||||
2.3 Расчет площади участка и суммы капитальных вложений
Производственная площадь участка – это сумма основных и вспомогательных площадей. Основная площадь участка – это сумма площадей станков, расположенных на этом участке плюс площадь, отводимая на проходы и проезды. Площадь, отводимая на проходы и проезды, равна 6 м2. Вспомогательная площадь – это площадь, занятая кладовыми и другими подсобными помещениями.
Площадь станков рассчитывается по данным табл.1.4.
Таблица 1.4 Определение площади станков
| № пп |
Наименование оборудования |
Длина, м. | Ширина, м. | Площадь, м2 |
| 1 | Токарный | 2,5 | 2 | 5 |
| 2 | Фрезерный | 3 | 2,5 | 7,5 |
| 3 | Шлифовальный | 2,8 | 1 | 2,8 |
| 4 | Сверлильный | 1,2 | 1 | 1,2 |
| Итого: площадь, занимаемая станками | 16,5 | |||
Основная производственная площадь определяется, исходя из выражения, м2:
Sосн. = Sст. + 6 * n (1.8)
где Sст. – площадь, занимаемая всеми станками, м2;
6 - количество метров, отводимых на проходы и проезды для одного станка (величина нормативная), м2;
n - количество оборудования.
Sосн. = 16,5 + 6 *4= 40,5 м2
Вспомогательная площадь принимается в размере 25ч30 м2.
Стоимость производственной площади участка определяется, исходя из производственной площади участка и стоимости одного квадратного метра площади по формуле, руб.:
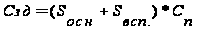 (1.9)
где Сп – стоимость одного квадратного метра площади, составляет 10000руб.
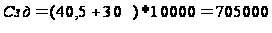 руб.
Стоимость оборудования определяется по данным табл. 1.5.
Таблица 1.5 Расчет стоимости оборудования
| № пп |
Наименование оборудования |
Цена, руб. | Кол-во, шт. | Сумма, руб. |
| 1 | Токарный | 650000 | 1 | 650000 |
| 2 | Фрезерный | 700000 | 1 | 700000 |
| 3 | Шлифовальный | 600000 | 1 | 600000 |
| 4 | Сверлильный | 750000 | 1 | 750000 |
| Итого: стоимость оборудования | 2700000 | |||
Сумма капитальных вложений представляет собой сумму стоимости оборудования и стоимости производственной площади участка, руб.:
К = Сзд + Собор. (1.10)
где Собор. – стоимость оборудования, руб.
К = 705000 + 2700000 =3405000 руб.
Таблица 1.6
Расчет амортизации основных производственных фондов (ОПФ)
| № пп | Наименование ОПФ | Стоимость ОПФ, руб. |
Норма амортиз., % |
Сумма амортиз., руб. |
| 1 | Токарный | 650000 | 12 | 78000 |
| 2 | Фрезерный | 700000 | 12 | 84000 |
| 3 | Шлифовальный | 600000 | 12 | 72000 |
| 4 | Сверлильный | 750000 | 12 | 90000 |
| 5 | Здания | 705000 | 1,5 | 10575 |
| Итого: | 334575 | |||
1.4 Расчет численности работающих
Весь промышленно-производственный персонал работающих участка делится на следующие категории:
основные и вспомогательные рабочие;
инженерно-технические работники (ИТР).
Основные рабочие заняты выполнением технологического процесса.
Численность основных рабочих определяется по формуле, чел.:
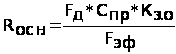 (1.11)
где Fд – действительный годовой фонд времени работы оборудования, ч.;
Спр – принятое количество оборудования на участке, шт.;
Кз.о. – коэффициент загрузки оборудования, равный 0,95%;
Fэф - годовой эффективный фонд времени работающего (при пятидневной рабочей неделе и восьмичасовом рабочем дне принимается 1860 ч.)
Расчетное число основных рабочих (Rосн.) округляем до целого и получаем принятое число основных рабочих (Rпр).
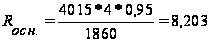
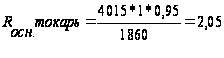
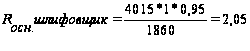
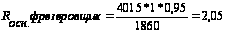
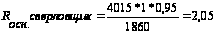
Rпр1 = 2 чел Rпр2 = 2чел Rпр3 = 2чел Rпр4 = 2 чел
Rпр = 8 чел.
Коэффициент загрузки основных рабочих по каждой операции определяем по формуле:
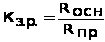 (1.12)
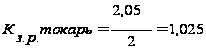
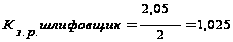
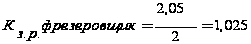
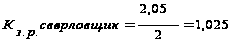
Полученные расчетным путем данные заносим в табл. 1.7.
Таблица 1.7 Численность и загрузка основных рабочих
| № пп | Профессии основных рабочих | Rосн., чел. | Rпр., чел. | Кз.р. |
| 1 | Токарь | 2,05 | 2 | 1,025 |
| 2 | Фрезеровщик | 2,05 | 2 | 1,025 |
| 3 | Шлифовальщик | 2,05 | 2 | 1,025 |
| 4 | Сверловщик | 2,05 | 2 | 1,025 |
| Итого: | 8 | 4,1 | ||
| Средний коэффициент загрузки рабочих | 1,025 | |||
Численность вспомогательных рабочих определяется в процентном отношении от численности основных рабочих. Размер процента зависит от типа производства. Для условий массового производства численность вспомогательных рабочих принимается в размере 25ё30% от численности основных рабочих, для крупносерийного производства 50%, для среднесерийного, мелкосерийного и единичного - 35ё40%.
Численность ИТР определяется в размере 10% от численности основных и вспомогательных рабочих.
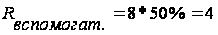
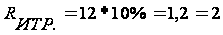
Полученные расчетным путем данные сводим в табл. 1.8.
Таблица 1.8
Численность промышленно-производственного персонала
| № пп | Категории работающих | Всего чел. | В том числе по сменам | |
| 1 | 2 | |||
| 1 | Основные рабочие | 8 | 4 | 4 |
| 2 | Вспомогательные рабочие | 4 | 2 | 2 |
| 3 | ИТР | 2 | 1 | 1 |
| Итого: | 14 | 7 | 7 | |
2. Расчет фонда заработной платы работающих
2.1 Расчет расценки на изделие
Расценка на изделие по каждой операции определяется по формуле, руб.:
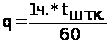 (2.1)
где 1ч – часовая тарифная ставка рабочего соответствующего разряда, руб.;
tшт. к. – штучно-калькуляционное время на операции, мин.
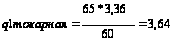
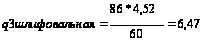
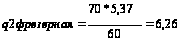
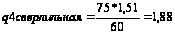
Данные по каждой операции заносим в табл. 2.1 и путем их суммирования определяется расценка на деталь.
Таблица 2.1 Расчет расценки на изделие
| № пп | Наименование операций | tшт.к., мин. | 1ч. руб. | q руб. |
| 1 | Токарная | 3,36 | 65 | 3,64 |
| 2 | Фрезерная | 5,37 | 70 | 6,26 |
| 3 | Шлифовальная | 4,52 | 86 | 6,47 |
| 4 | Сверловочная | 1,51 | 75 | 1,88 |
| Итого: расценка на деталь | 18,25 | |||
2.2 Формирование фонда заработной платы промышленно-производственного персонала
В данном подразделе определяем фонд заработной платы (ФЗП) основных и вспомогательных рабочих и ИТР.
Общий ФЗП состоит из прямого ФЗП, дополнительной заработной платы и премий.
Прямой ФЗП основных рабочих за год определяется, исходя из выражения, руб.:
ФЗПпр.осн. = q*N (2.2)
ФЗПпр.осн. = 18,25* 6700 = 122275
Этот ФЗП получается на заданную программу при среднем расчетном коэффициенте загрузки оборудования.
ФЗП основных рабочих с учетом дозагрузки оборудования до 0,95 определяется по формуле, руб.:
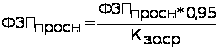 (2.3)
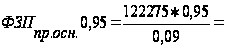 1290680,6
Соответственно для двух вариантов определяется и сумма дополнительной заработной платы 25% и сумма премий – 30% от прямого ФЗП.
Общий ФЗП при среднем расчетном коэффициенте загрузки оборудования составит, руб.:
ФЗПоб.осн. = ФЗПпр.осн. + ДПЗ + П (2.4)
где ДПЗ – дополнительная заработная плата при среднем расчетном коэффициенте загрузки оборудования, руб.;
ДПЗ = 25%*122275 = 30568,75
ДПЗ 095 = 25%*1290680,6 = 322670,15
П – премии при среднем расчетном коэффициенте загрузки оборудования.
П=30%*122275= 36682,5
П=30%*1290680,6 = 387204,18
Аналогично определяется общий фонд заработной платы с учетом дозагрузки оборудования до 0,95
ФЗПоб.осн. 095 = 1290680,6+322670,15+ 387204,18= 2000554,9
Прямой фонд заработной платы вспомогательных рабочих определяется по формуле, руб.:
ФЗПпр.всп. = Rвсп.* 1 ч.*Fзф. (2.5)
где Rвсп. – численность вспомогательных рабочих, чел.;
1 ч. – часовая тарифная ставка вспомогательного рабочего соответствующего разряда, руб.;
Fэф. - эффективный фонд времени рабочего, ч. (принимается 1860 ч.)
ФЗПпр.всп.III = 2* 40*1860 = 148 800
ФЗПпр.всп.IV = 2* 45*1860 = 167400
ФЗПпр.всп. = 167400+148800 = 316200
Сумма дополнительной заработной платы и сумма премий для вспомогательных рабочих принимается в размере 20 и 25% от прямого фонда заработной платы вспомогательных рабочих (ФЗПпр.всп.) соответственно.
ДПЗвсп= 316200*20%=63240
Пвсп= 316200*25% = 79050
Годовой фонд заработной платы ИТР определяется, исходя из численности ИТР, окладов и числа рабочих месяцев в году. Оклад ИТР составляет 12000 руб. Премии и дополнительную заработную плату принимаем в размере по 25% от годового фонда заработной платы.
ФЗПитр = 2*12000*12=288000
ДПЗитр = 288000*25% = 72000
Питр= 288000*25% = 72000
Полученные расчетным путем данные заносим в табл.2.2.
Таблица 2.2 Общий фонд заработной платы работающих
| № пп | Категории работающих | ФЗПпр., руб. | ДПЗ, руб. | Премии, руб. | Общий ФЗП, руб. |
| 1 | Основные рабочие | 1290680,6 | 322670,15 | 387204,18 | 2000554,9 |
| 2 | Вспомогательные рабочие | 316200 | 63240 | 79050 | 458490 |
| 3 | ИТР | 288000 | 72000 | 72000 | 432000 |
| Итого: | 1894880,6 | 457910,15 | 538254,18 | 2891044,9 |
Примечание: Прямой фонд заработной платы, дополнительная заработная плата и премии для основных рабочих заносятся в табл.2.2 при коэффициенте загрузки оборудования 0,95.
Далее определяется:
среднемесячная заработная плата основного рабочего по формуле, руб.:
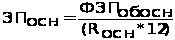 (2.6)
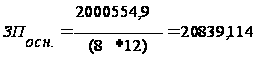
среднемесячная заработная плата производственного рабочего, руб.:
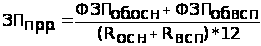 (2.7)
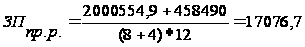
среднемесячная заработная плата всех работающих, руб.:
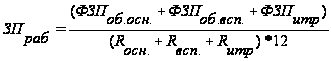 (2.8)
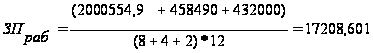
3. Расчет себестоимости, прибыли и цены изделия
В данном разделе формируются фактическая себестоимость изделия, прибыль, оптовая и рыночная цена. Все расчеты осуществляются в таблице 3.1.
Таблица 3.1 Калькуляция по расчету себестоимости и цены изделия
| № пп | Наименование статей | На ед., руб. | На годовую прогр., руб. | Примечание |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Сырье и материалы за вычетом отходов | 67,9 | 454930 | формула 3.1 |
| 2 | Транспортно-заготовительные расходы | 3,4 | 22746,5 |
3-5% от п.1 (5%) |
| 3 | Основная заработная плата рабочих | 18,25 | 122275 |
|
| 4 | Дополнительная заработная плата | 4,6 | 30568 | 25% от п.3 |
| 5 | Премии за производственные результаты | 5,6 | 36682 | 30% от п.3 |
| 6 | Отчисления на социальные нужды (Единый социальный налог) | 7,4 | 49276,5 | 26% от суммы п.п. 3-5 |
| 7 | Отчисление на страхование от несчастных случаев и профессиональных заболеваний | 1,22 | 8149,5 | (для м/с предпр. 4,3%). 4,3% от суммы п.п.3-5 |
| 8 | Расходы на подготовку и освоение производства | 8,2 | 55023,75 | 45% от п.3 |
| 9 | Расходы на содержание и эксплуатацию оборудования | 45,6 | 305687,5 | 250-300% от п.3 |
| 10 | Общепроизводственные расходы | 12,8 | 85592,5 | 70% от п.3 |
| 11 | Общехозяйственные расходы | 15,5 | 103933,75 | 85% от п.3 |
| А. | Производственная себестоимость | 190,5 | 1274865 | сумма п.п.1-11 |
| 12 | Коммерческие расходы | 9,53 | 63743,3 | 5% от п. А |
| Б. | Полная себестоимость | 200,1 | 1338608,3 | п.А+п.12 |
| 13 | Норматив рентабельности, % | 25 | 25 | см. исходные данные |
| 14 | Плановая прибыль | 50,03 | 334652 | п.Б*п.13 |
| 15 | Оптовая цена (объем реализации) | 250,13 | 1673260,3 | п.Б+п.14 |
| 16 | НДС | 45,1 | 301186,8 | 18% от п.15 |
| 17 | Рыночная цена (выручка от реализации продукции) | 295,23 | 1974447,1 | п.15+ п.16 |
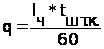
Стоимость материала определяется по формуле, руб.
См = Qм * Цм – Qо * Цо (3.1.)
где Qм – масса заготовки - 4,9 кг;
Цм – стоимость 1 кг материала - 14 руб.;
Qо – масса отходов : 4,9-4,4 = 0,5 кг;
Цо – стоимость 1 кг отходов : 14*10% = 1,4руб.
См = 4,9 * 14 – 0,5 * 1,4 = 67,9 руб
4. Расчет порога рентабельности и запаса финансовой прочности
4.1 Калькулирование по системе «Директ-костинг»
В данном разделе калькулирование себестоимости ведется по системе «директ-костинг». Себестоимость планируется лишь в части переменных затрат, оставшуюся часть издержек в калькуляцию не включают, а относят на финансовые результаты.
Переменные затраты зависят от технологии и организации производства. Их величина является переменной по отношению к объему выпуска и реализации. Постоянные затраты подразделяются на административные и коммерческие. Они зависят не от объема производства и продажи, а от организации производственно-коммерческой деятельности, деловой политики и др. факторов.
Расчет себестоимости и финансовых результатов приводятся в таблице 4.1.
Таблица 4.1 Калькуляция по системе «Директ-костинг»
| Показатели | На годовую программу | Примечание |
| 1. Выручка от реализации продукции (без НДС), руб. | 1673260,3 | см. табл.4.1 |
| 2. Переменная часть себестоимости продукции, руб. | 1170931,3 | сумма п.п.1-10 (см.табл.4.1) |
| 3. Валовая маржа, руб. | 502329 | стр.1 – стр.2 |
| 4. Рентабельность продукции | 0,43 | (стр.3:стр.2) х 100% |
| 5. Постоянные затраты, руб. | 167677,05 | сумма п.11 и п.12 (см. табл.4.1) |
| 6. Прибыль, руб. | 334651,9 | стр.3-стр.5 |
| 7. Программа выпуска продукции, шт. | 6700 |
4.2 Расчет операционного рычага
Действие операционного рычага проявляется в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли.
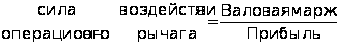
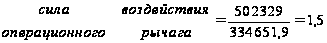
Сила воздействия операционного рычага указывает на степень предпринимательского риска, связанного с данным предприятием. Чем больше сила воздействия операционного рычага, тем больше предпринимательский риск.
Примечание: Это означает, что при возможном увеличении выручки от реализации, скажем, на 2% прибыль возрастает на 2%х3=6%
При снижении выручки на 10% прибыль снизится на 10%х3=30%
4.3 Порог рентабельности и запас финансовой прочности
Порог рентабельности – это такая выручка от реализации, при которой предприятие уже не имеет убытков, но еще не имеет и прибылей. Валовой маржи в точности хватает на покрытие постоянных затрат и прибыль равна нулю.

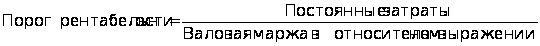 =
= 167677 = 558923 руб
0,3
Расчет порога рентабельности ведется по данным таблицы 4.3
Таблица 4.3
Исходные данные для определения порога рентабельности
| Показатели |
На годовую прогр., руб. |
В % и в относительном выражении (к выручке от реализации) |
| 1. Выручка от реализации (без НДС) | 1673260 | 100% или 1 |
| 2. Переменные затраты | 1170931 | 70% или 0,7 |
| 3. Валовая маржа | 502329 | 30% или 0,3 |
| 4. Постоянные затраты | 167677 | 10% или 0,1 |
| 5. Прибыль | 334651 | 20% или 0,2 |
Далее порог рентабельности определяется графическими способами.
Первый из этих способов основан на равенстве валовой моржи и постоянных затрат при достижении порогового значения выручки от реализации продукции.


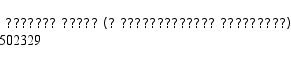
В этой точке валовая
моржа и постоянные
затраты равны.
