Анализ эффективности использования оборотных средств и пути ее повышения на примере ОАО "Яранский комбинат молочных продуктов"
где
 – средняя за
период величина
оборотных
средств;
 – выручка
от реализации;
 – число дней
в рассматриваемом
периоде.
Уменьшение длительности одного оборота свидетельствует об улучшении использования оборотных средств.
Коэффициент оборачиваемости оборотных средств в оборотах (Ооб), исчисляется по формуле:
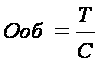 ,
(2.5)
Коэффициент оборачиваемости отражает число кругооборотов, совершаемых оборотными средствами предприятия. Он показывает величину реализованной (или товарной) продукции, приходящуюся на один рубль оборотных средств. Чем выше при данных условиях коэффициент оборачиваемости, тем лучше используются оборотные средства.
Увеличение этого коэффициента означает рост числа оборотов и ведет к тому, что:
растет выпуск продукции или объем реализации на каждый вложенный рубль оборотных средств;
на тот же объем продукции требуется меньшая величина оборотных средств.
Таким образом, коэффициент оборачиваемости характеризует уровень производственного потребления оборотных средств. Рост коэффициента оборачиваемости, т.е. увеличение скорости оборотов, совершаемого оборотными средствами означает, что предприятие рационально и эффективно использует оборотные средства. Снижение числа оборотов свидетельствует об ухудшении финансового состояния предприятия.
Анализ оборачиваемости оборотных активов включает анализ:
оборачиваемости активов предприятия;
оборачиваемости дебиторской задолженности;
оборачиваемости товарно-материальных запасов.
При этом главное внимание уделяется расчету и анализу изменений следующих показателей:
скорости оборота оборотных активов (т.е. количества оборотов активов за определенный период времени);
периода оборота (т.е. срока возвращения предприятию вложенных в хозяйственную деятельность средств).
Оборачиваемость активов (скорость оборота)
 Выручка
от реализации
(2.6)
Средняя за период величина активов
Этот показатель характеризует скорость оборота оборотных активов предприятия.
Анализ дебиторской задолженности. При этом используются следующие показатели:
оборачиваемость дебиторской задолженности (Одз)
 Выручка
от реализации
(2.7)
Средняя за период дебиторская задолженность
Этот показатель характеризует кратность превышения выручки от реализации над средней дебиторской задолженностью.
Средний срок оборота дебиторской задолженности (Сдз)
 360
(2.8)
Одз
Показатель характеризует сложившийся за период срок расчетов покупателей.
Анализ оборачиваемости товарно-материальных запасов ведется на основе показателей:
оборачиваемость запасов (Сзз)
Выручка
от реализации
(2.9)
Средняя за период величина запасов и затрат
Показатель отражает скорость оборота товарно-материальных запасов.
Срок срок оборота запасов (Озз).
 360
(2.10)
Озз
Показатель характеризует длительность хранения запасов.
Таким образом, оценка эффективности использования оборотного капитала осуществляется через показатели его оборачиваемости. Поскольку критерием оценки эффективности управления оборотными средствами является фактор времени, используются показатели, отражающие, во-первых общее время оборота, или длительность одного оборота в днях; во-вторых, скорость одного оборота.
Продолжительность операционного цикла (ПОЦ) харакетризует общее время, в течение которого финансовые ресурсы находятся в матриальной форме и в форме дебиторской задолженности. Продолжительность операционного цикла в днях оборота рассчитывается по следующей формуле:
ПОЦ = Сзз + С дз (2.11)
Финансовый цикл представляет собой время, в течение которого денежные средства отвлечены из оборота. Продолжительность финансового цикда (ПФЦ) харакетризует время, в течение которого инвестированный капитал участвует в финансировании операционного цикла:
ПФЦ = ПОЦ – Скз (2.12)
В результате ускорения оборачиваемости определенная сумма оборотных средств высвобождается.
Абсолютное высвобождение оборотных средств имеет место тогда, когда фактические остатки оборотных средств меньше норматива или остатков оборотных средств за предшествующий (базовый) период при сохранении или увеличении объема реализации за этот период. Абсолютно высвободившиеся оборотные средства могут быть направлены самой организацией на дальнейшее расширение производства, освоение новых видов изделий, улучшение системы снабжения и сбыта и другие меры совершенствования предпринимательской деятельности.
Относительное высвобождение оборотных средств имеет место в тех случаях, когда ускорение оборачиваемости оборотных средств происходит одновременно с ростом объема производства. Высвобожденные при этом средства не могут быть изъяты из оборота, так как помещены в запасы товарно-материальных ценностей, обеспечивающих рост производства.
Относительное высвобождение оборотных средств, как и абсолютное, имеет единую экономическую основу и значение, ибо означает для хозяйствующего субъекта дополнительную экономию средств. Экономический эффект в результате ускорения оборачиваемости выражается в относительном высвобождении средств из оборота, а также увеличении прибыли.
Рост оборачиваемости капитала способствует экономии этого капитала (сокращению потребности в оборотном капитале); приросту объемов продукции и, в конечном счете, увеличению получаемой прибыли.
Оборачиваемость оборотных средств может замедляться или ускоряться. При замедлении оборачиваемости в оборот вовлекаются дополнительные средства. Эффект ускорения оборачиваемости выражается в сокращении потребности в оборотных средствах в связи с улучшением их использования, их экономии, что влияет на прирост объемов производства и как следствие на финансовые результаты. Ускорение оборачиваемости ведет к высвобождению части оборотных средств (материальных ресурсов, денежных средств), которые пользуются либо для нужд производства, либо для накопления на расчетном счете. В конечном итоге улучшается платежеспособность и финансовое состояние предприятия.
Высвобождение оборотных средств в результате ускорения их оборачиваемости может быть абсолютным и относительным.
Абсолютное высвобождение – это прямое уменьшение потребности в оборотных средствах, которое происходит в тех случаях, когда плановый объем производства продукции выполнен при меньшем объеме оборотных средств по сравнению с плановой потребностью.
Относительное высвобождение оборотных средств происходит в тех случаях, когда при наличии оборотных средств в пределах плановой потребности обеспечивается перевыполнение плана производства продукции. При этом темп роста объема производства опережает темп роста остатков оборотных средств.
Ускорение оборота оборотных средств позволяет высвободить значительные суммы и, таким образом, увеличить объем производства без дополнительных финансовых ресурсов, а высвободившиеся средства использовать в соответствии с потребностями предприятия.
Для определения величины относительной экономии (перерасхода) оборотного капитала может быть использовано два подхода.
При первом подходе эта величина находится как разница между фактически имевшей место в отчетном периоде величиной оборотного капитала и его величиной за период, предшествующий отчетному, приведенному к объемам производства, имевшим место в отчетном периоде:
∆Е = E 1 - Е0 * KN , (2.13)
где E1 - величина оборотных средств предприятия на конец первого года работы;
Е0 - величина оборотных средств предприятия на конец второго года ра-боты;
K N - коэффициент роста продукции.
В этом выражении Е0 - значение величины оборотного капитала пересчитывается с помощью KN - коэффициента роста продукции. В результате получается значение величины оборотных средств, которые были бы необходимы предприятию при сохранении неизменными объемов производства. Полученное значение сопоставляется с фактическим значением этого показателя в отчетном периоде.
При втором подходе расчета величины относительной экономии оборотных активов исходят из сравнения оборачиваемости оборотных средств в различные отчетные периоды:
N
 ∆Е =
х (L1 – L0),
(2.14)
360
где N - однодневная реализация,
360
L1 - оборачиваемость оборотного капитала во втором отчетном периоде;
L0 - оборачиваемость оборотного капитала в первом отчетном периоде.
 В
этом выражении
(L1 – L0)
– разница в
оборачиваемости
оборотных
средств приводится
к объему реализованной
продукции с
помощью (N/360)
– коэффициента
однодневной
реализации.
Эффективность использования оборотных средств зависит от многих факторов, которые можно разделить на внешние, оказывающие влияние вне зависимости от интересов предприятия, и внутренние, на которые предприятие может и должно активно влиять.
На современном этапе развития экономики к основным внешним факторам, влияющим на состояние и использование оборотных средств, можно отнести такие, как кризис неплатежей, высокий уровень налогов, высокие ставки банковского кредита.
Значительные резервы повышения эффективности использования оборотных средств кроются непосредственно в самом предприятии. В сфере производства это относится, прежде всего, к производственным запасам. Являясь одной из составных частей оборотных средств, они играют важную роль в обеспечении непрерывности процесса производства. В то же время производственные запасы представляют ту часть средств производства, которая временно не участвует в производственном процессе.
Рациональная организация производственных запасов является важным условием повышения эффективности использования оборотных средств. Основные пути сокращения производственных запасов сводятся к их рациональному использованию; ликвидации сверхнормативных запасов материалов; совершенствованию нормирования; улучшению организации снабжения, в том числе путем установления четких договорных условий поставок и обеспечения их выполнения, оптимального выбора поставщиков, налаженной работы транспорта. Важная роль принадлежит организации складского хозяйства.
Сокращение времени пребывания оборотных средств в незавершенном производстве достигается путем совершенствования организации производства, улучшения применяемых техники и технологии, совершенствования использования основных доходов, прежде всего их активной части, экономии по всем статьям оборотных средств.
Важнейшими предпосылками сокращения вложений оборотных средств в сферу обращения являются рациональная организация сбыта готовой продукции, применение прогрессивных форм расчетов, своевременное оформление документации и ускорение ее движения, соблюдение договорной и платежной дисциплины.
2.3. Методика определения потребностей и оптимального размера оборотных средств
Величина оборотных средств определяется не только потребностями производственного процесса но и случайными факторами. Поэтому принято подразделять оборотный капитал на постоянный и переменный (рис. 2.4).
В теории существует две основные трактовки понятия «постоянный оборотный капитал». Согласно первой – постоянный оборотный капитал(или системная часть оборотных активов) представляет собой ту часть денежных средств, дебиторской задолженности производственных запасов потребность в которых относительно постоянна в течении всего операционного цикла. Это усредненная, например, по временному параметру величина оборотных активов, находящаяся в постоянном ведении предприятияю. Мы будем придерживатся второй трактовки, согласно которой постоянный оборотный капитал может быть определен как необходимый минимум оборотных активов для осуществления производственной деятельности [25].
Категория переменного оборотного капитала (или варьирующей части оборотных активов) отражает дополнительные оборотные активы, необходимые в пиковые периоды или в качестве страхового запаса.
Целевой установкой политики управления оборотным капиталом является определение объема и структуры оборотных активов, источников их покрытия и соотношения между ними, достаточного для обеспечения долгосрочной производственной и эффективной финансовой деятельности предприятия. Взаимосвязь данных факторов и результативных показателей вполне очевидно, поскольку хроническое неисполнение обязательств перед кредиторами может привести к разрыву экономических связей со всеми вытекающими отсюда последствиями.
Сформулированная целевая установка имеет стратегический характер; не менее важно является потдержание оборотных средств в размере, оптимизирующем управление текущей деятельностью. С позиции повседневной деятельности важнейшей финансово-хозяйственной характеристикой предприятия являются его ликвидность и платежеспособность, т.е. способность вовремя гасить краткосрочную кредиторскую задолженность.
Для любого предприятия достаточный уровень ликвидности – одна из важнейших характеристик стабильности хозяйственной деятельности. Потеря ликвидности чревата не только дополнительными издержками, но и периодическими остановками производственного процесса.
Можно сформулировать простейший вариант управления чистым оборотным капиталом, сводящий к минимуму риск потери ликвидности: чем больше превышение оборотных активов над краткосрочными пассивами, тем меньше степень риска; таким образом нужно стремиться к наращиванию чистого оборотного капитала.
Совершенно иной вид имеет зависимость между прибылью и уровнем оборотного капитала (рис. 2.6) при низком обороте. При некотором оптимальном уровне оборотного капитала прибыль становится максимальной. Дальнейшее повышение оборотных средств приведет к тому, что предприятие будет иметь в своем распоряжении временно свободные, бездействующие оборотные активы, а также излишние издержки их финансирования, что повлечет снижение прибыли.
Таким образом, политика управления оборотными средствами должна обеспечивать поиск компромисса между риском потери ликвидности и эффективностью работы. Это сводится к решению двух важных задач: обеспечение платежеспособности и приемлемого объема, структуры и рентабельности активов. Поиск путей достижения компромисса между прибылью, риском потери ликвидности и состоянием оборотных средств и источников их покрытия предполагает знакомство с различными видами риска, нашедшими отражение в теории финансового менеджмента.
Риск потери ликвидности или снижения эффективности, обусловленный изменениями в оборотных активах, принято называть левосторонним. Подобный риск, но обусловленный изменениями в обязательствах, по аналогии называют правосторонним.
Можно выделить следующие явления, потенциально несущие в себе левосторонний риск.
Недостаточность денежных средств. Их нехватка в нужный момент связана с риском прерывания производственного процесса, возможным невыполнением обязательств либо с потерей возможной дополнительной прибыли.
Недостаточность собственных кредитных возможностей. Этот риск связан с тем, что при продаже собственной продукции с отсрочкой платежей или в кредит на предприятии образуется дебиторская задолженность. А превышение ею некоторого предела может также привести к потери ликвидности даже остановке производства.
Недостаточность производственных запасов. Неоптимальный объем запасов связан с риском дополнительных издержек или остановки производства.
Излишний объем оборотных активов. Поскольку величина активов напрямую связана с издержками финансирования, то поддержание излишних активов сокращает доходы.
К наиболее существенным явлениям, потенциально несущим в себе правосторонний риск, относятся следующие:
Высокий уровень кредиторской задолженности.
Неоптимальное сочетание между краткосрочными и долгосрочными источниками заемных средств.
Высокая доля долгосрочного заемного капитала.
Этот источник средств является сравнительно дорогим и требует больших расходов по обслуживанию, т.е. ведет к уменьшению прибыли.
В теории финансового менеджмента разработаны различные варианты воздействия на уровни рисков. Основными из них являются следующие:
Минимизация текущей кредиторской задолженности. Этот подход сокращает возможность потери ликвидности. Однако такая стратегия требует использования долгосрочных пассивов или собственного капитала для финансирования большей части оборотного капитала.
Минимизация совокупных издержек финансирования. В этом случае ставка делается на преимущественное использование краткосрочной кредиторской задолженности, как источника покрытия оборотных активов. Этот источник самый дешевый, вместе с тем для него характерен высокий уровень риска невыполнения обязательств в отличие от ситуации, когда финансирование оборотных активов осуществляется преимущественно за счет долгосрочных источников.
Максимизация капитализированной стоимости фирмы. Эта стратегия включает процесс управления оборотным капиталом в общую финансовую стратегию фирмы. Суть ее состоит в том, что любые решения в области управления оборотным капиталом, способствующих повышению стоимости предприятия, следует признать целесообразными.
Далее рассмотрим стратегии финансового управления оборотными средствами.
Ликвидность и приемлемая эффективность текущих активов в значительной степени определяется уровнем чистого оборотного капитала. Если исходить из того, что краткосрочная задолженность не может быть источником покрытия основных средств, то очевидно, что значение этого показателя меняется от нуля до некоторой максимальной величины М. При нулевом значении показателя “чистый оборотный капитал” риск потери ликвидности достигает максимального значения; с ростом значения этого показателя риск убывает. Максимального значения М чистый оборотный капитал теоретически может достигнуть в том случае, если отсутствует краткосрочная кредиторская задолженность. В этом случае М равно стоимости текущих активов, а риск потери ликвидности равен нулю.
В теории финансового менеджмента принято выделять различные стратегии финансирования текущих активов в зависимости от отношения менеджера к выбору источников покрытия варьирующей их части, т.е. к выбору относительной величины чистого оборотного капитала. Известны четыре модели поведения: идеальная; агрессивная; консервативная; компромиссная.
Выбор той или иной модели стратегии финансирования сводится к установлению величины долгосрочных пассивов и расчету на ее основе величины чистого оборотного капитала как разницы между долгосрочными пассивами и внеоборотными активами.
ОК=ДП - ВА (2.15)
где ОК – оборотный капитал;
ДП – долгосрочные пассивы.
Следовательно, каждой стратегии поведения соответствует свое базовое балансовое уравнение.
Стратегическое и динамическое представления каждой модели приведены на рис. 2.7, 2.8 и 2.9. Для удобства введены следующие обозначения:
ВА – внеоборотные активы;
ТА – текущие активы (ТА=СЧ+ВЧ);
СЧ – системная часть текущих активов;
ВЧ – варьирующая часть текущих активов;
КЗ – краткосрочная кредиторская задолженность;
ДЗ – долгосрочный заемный капитал;
СК – собственный капитал;
ДП – долгосрочные пассивы (ДП=СК+ДЗ);
ОК – чистый оборотный капитал (ОК=ТА - КЗ).
Построение идеальной модели (рис. 2.7) основывается на самой сути категорий “текущие активы” и “текущие обязательства” и их взаимном соответствии. Термин “идеальная” в данном случае означает не идеал, к которому нужно стремиться, а лишь сочетание активов и источников их покрытия исходя из их экономического содержания. Модель означает, что текущие активы по величине совпадают с краткосрочными обязательствами, т.е. чистый оборотный капитал равен нулю.
В реальной жизни такая модель практически не встречается. Кроме того с позиции ликвидности она наиболее рискована, поскольку при неблагоприятных условиях (например, необходимо рассчитаться со всеми кредиторами одновременно) предприятие может оказаться перед необходимостью продажи части основных средств для покрытия текущей кредиторской задолженности.
Суть этой стратегии состоит в том, что долгосрочные пассивы устанавливаются на уровне внеоборотных активов, т.е. базовое балансовое уравнение (модель) будет иметь вид:
ДП = ВА (2.16)
Для конкретного предприятия наиболее реально одна из следующих трех моделей, в основу которых положено посылка, что для обеспечения ликвидности как минимум необоротные активы и системная часть текущих активов должны покрываться долгосрочными пассивами.
Таким образом, различие между моделями определяется тем, какие источники финансирования выбираются для покрытия варьирующей части текущих активов.
Агрессивная модель (рис. 2.8) означает, что долгосрочные пассивы служат источниками покрытия внеоборотных активов и системной части текущих активов, т.е. того их минимума, который необходим для осуществления хозяйственной деятельности.
В этом случае чистый оборотный капитал в точности равен этому минимуму:
ОК = СЧ (2.17)
Варьирующая часть текущих активов в полном объеме покрывается краткосрочной кредиторской задолженностью. С позиции ликвидности эта стратегия также весьма рискованна, поскольку в реальной жизни ограничится лишь минимумом текущих активов невозможно. Базовое балансовое уравнение (модель) будет иметь вид :
ДП = ВА + СЧ (2.18)
Консервативная модель (рис. 2.9) предполагает, что варъирующая часть текущих активов также покрывается долгосрочными пассивами. В этом случае краткосрочной кредиторской задолженности нет, отсутствует и риск потери ликвидности.
Чистый оборотный капитал равен по величине текущим активам:
ОК = ТА (2.19)
Безусловно, модель носит искусственный характер. Эта стратегия предполагает установление долгосрочных пассивов на уровне, задаваемом следующим базовым балансовым уравнением (моделью):
ДП = ВА +СЧ + ВЧ (2.20)
Компромиссная модель (рис. 2.10) наиболее реальна. В этом случае внеоборотные активы, системная часть текущих активов и приблизительно половина варьирующей части текущих активов покрываются долгосрочными пассивами.
Чистый оборотный капитал равен по величине сумме системной части текущих активов и половины их варьирующей части:
ОК = СЧ + 0,5*ВЧ (2.21)
В отдельные моменты предприятие может иметь излишние текущие активы, что отрицательно влияет на прибыль, однако это рассматривается как плата за поддержание риска потери ликвидности на должном уровне. Стратегия предполагает установление долгосрочных пассивов на уровне, задаваемом следующим базовым балансовым уравнением (моделью):
ДП = ВА + СЧ + 0,5 * ВЧ (2.22)
Определение оптимального размера оборотных средств также представляет собой одну из основных задач оценки эффективности их использования.
Различные виды оборотных средств обладают различной ликвидностью, под которой понимают временной период, необходимый для конвертации данного актива в денежные средства, и расходы по обеспечению этой конвертации. Только денежным средствам присуща абсолютная ликвидность. Для того, чтобы вовремя оплачивать счета поставщиков, предприятие должно обладать определенным уровнем абсолютной ликвидности. Его поддержание связано с некоторыми расходами, точный расчет которых в принципе не возможен. Поэтому принято в качестве цены за поддержание необходимого уровня ликвидности принимать возможный доход от инвестирования среднего остатка денежных средств в Государственные ценные бумаги. Основанием для такого решения является предпосылка, что Государственные ценные бумаги безрисковые, точнее степенью риска, связанного с ними, можно пренебречь. Таким образом, деньги и подобные ценные бумаги относятся к классу активов с одинаковой степенью риска, следовательно, доход (издержки) по ним являются сопоставимыми. Однако вышеизложенное не означает, что запас денежных средств не имеет верхнего предела. Дело в том что цена ликвидности увеличивается по мере того, как возрастает запас наличных денег. Если доля денежных средств в активах предприятия невысокая, небольшой дополнительный приток их может быть крайне полезен, в обратном случае наоборот. Необходимо определить размер запаса денежных средств исходя из того, чтобы цена ликвидности не превысила маржинального процентного дохода по Государственным ценным бумагам.
С позиции теории инвестирования денежные средства представляют собой один из частных случаев инвестирования в товарно-материальные ценности. Поэтому к ним применимы общие требования. Во – первых, необходимый базовый запас денежных средств для выполнения текущих расчетов. Во – вторых, необходимы определенные денежные средства для покрытия непредвиденных расходов. В – третьих целесообразно иметь определенную величину денежных средств для обеспечения возможного или прогнозируемого расширения деятельности.
Таким образом, к денежным средствам могут быть применены модели, разработанные в теории управления запасами и позволяющие оптимизировать величину денежных средств. Речь идет о том, чтобы оценить:
а) общий объем денежных средств и их эквивалентов;
б) какую их долю следует держать на расчетном счете, а какую в виде быстрореализуемых ценных бумаг;
в) когда и в каком объеме осуществлять взаимную трансформацию денежных средств и быстрореализуемых активов.
В западной практике наибольшее распространение получили модель Баумола и модель Миллера-Орра. Первая была разработана В.Баумолом (W.Baumol) в 1952 г., вторая – М.Миллером (M.Miller) и Д.Орром (D.Orr) в 1966 г. Приведем краткое теоретическое описание данных моделей. Их применение в отечественную практику пока затруднено ввиду инфляции, аномальных учетных ставок, неразвитости рынка ценных бумаг и т.п.
Модель Баумола
Предполагается, что предприятие начинает работать, имея максимальный и целесообразный для него уровень денежных средств, и затем постоянно расходует их в течение некоторого периода времени. Все поступающие средства от реализации товаров и услуг предприятие вкладывает в краткосрочные ценные бумаги.
Как только запас денежных средств истощается, т.е. становится равным нулю или достигает некоторого заданного уровня безопасности, предприятие продает часть ценных бумаг и тем самым пополняет запас денежных средств до первоначальной величины.
Таким образом, динамика остатка средств на расчетном счете представляет собой “пилообразный ” график (рис. 2.11).
Сумма пополнения вычисляется по формуле:
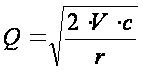 (2.23),
где: Q – сумма пополнения;
V – прогнозируемая потребность в денежных средствах в периоде (год, квартал, месяц);
с – расходы по конвертации денежных средств в ценные бумаги;
r – принимаемый и возможный для предприятия процентный доход по краткосрочным финансовым вложениям, например, в государственные ценные бумаги.
Таким образом, средний запас денежных средств составляет Q/2, а общее количество сделок по конвертации ценных бумаг в денежные средства:
k = V:Q (2.24),
где: k – общее количество сделок.
Общие расходы по реализации такой политики управления денежными средствами составляет:
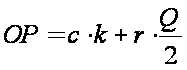 (2.25),
где: OP – общие расходы.
Первое слагаемое в этой формуле представляет собой прямые расходы, второе – упущенная выгода от хранения средств на расчетном счете вместо того, чтобы инвестировать их в ценные бумаги.
Модель Миллера-Орра
Модель Баумола проста и в достаточной степени приемлема для предприятий, денежные доходы которых стабильны и прогнозируемы. В действительности такое случается редко; остаток средств на расчетном счете изменяется случайным образом, причем возможны значительные колебания.
Модель, разработанная Миллером и Орром, представляет собой компромис между простотой и реальностью. Она помогает ответить на вопрос: как предприятию следует управлять своими денежными запасами, если невозможно подсказать каждодневный отток или приток денежных средств? Миллер и Орр используют при построении модели процесс Бернулли – стохастический процесс, в каждом поступление и расходование денег от периода к периоду являются независимыми случайными событиями.
Логика действий по управлению остатком средств на расчетном счете представлена на рис. 2.12.
Остаток средств на счете хаотически меняется до тех пор, пока не достигает верхнего предела. Как только это происходит, предприятие начинает покупать достаточное количество ценных бумаг с целью вернуть запас денежных средств к некоторому нормальному уровню (точке возврата). Если запас денежных средств достигает нижнего предела, то в этом случае предприятие продает свои ценные бумаги и