Анализ эффективности использования оборотных средств и пути ее повышения на примере ОАО "Яранский комбинат молочных продуктов"
Управление запасами имеет огромное значение как в технологическом, так и в финансовом аспектах. Суть проблемы оптимизации размера запасов достаточно очевидна и вербально может быть описана следующим образом. Известно, что на предприятиях существует производственный запас, например, сырья и материалов, в то же время его можно не создавать, а покупать соответствующие материалы изо дня в день по мере необходимости. Почему же этого не происходит? Можно привести по крайней мере две причины: во-первых, предприятию, как правило, приходится платить более высокие цены за маленькие партии товаров; во-вторых, существует риск кратковременной остановки производства в случае не поставки сырья, материалов во время. Поэтому очень часто размер производственных запасов на предприятии гораздо больше, чем потребность в них на текущий день. Вместе с тем предприятие несет издержки по хранению производственных запасов, связанные со складскими расходами, с порчей, а также омертвлением денежных средств, которые вложены в запасы, в то время, как они могут быть инвестированы, например в ценные бумаги, с целью получения процентного дохода.
Как известно, решение любой оптимизированной задачи с неизбежностью предполагает идентификацию целевого критерия. В случае с запасами такими критериям выступают затраты, связанные с поддержанием запасов и укрупненно состоящие из двух компонентов – затрат по хранению и затрат по размещению и выполнению заказов. Оба компонента изменяются обратно пропорционально друг другу, поэтому можно найти, по крайней мере теоретически, такую величину среднего запаса, которой соответствует минимальный уровень этих затрат. Легче всего логику выявления оптимальной партии заказа представить графически (рис. 2.13).
В теории управления запасами разработаны специальные модели для определения объема одной партии заказа и частоты заказов. Одна из самых простых моделей EOQ (Economic Order Quantity).
Модель оптимальной партии заказа имеет вид:
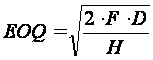 , (2.26)
где: EOQ – объем партии, ед;
F – стоимость выполнения одной партии заказа;
D – общая потребность в запасах на период, ед;
H – затраты по хранению единицы запасов.
Модель Уилсона используется для оптимизации размера как производственных запасов, так и запасов готовой продукции. Дает ответ на вопрос, какой объем запаса данного вида товара предприятие должно приобретать единовременно.
Предложенные теоретические и методологические основы анализа использования оборотных активов позволяет провести анализ оборотного капитала на ОАО «Яранский КМП» и наметить пути повышения эффективности использования оборотных средств.
ГЛАВА 3. АНАЛИЗ эффективности использования оборотных средств предприятия и пути ее повышения
3.1. Анализ структуры, динамики и эффективности использования оборотных активов
Важнейшей составной частью финансовых ресурсов предприятия являются его оборотные активы, они занимают большой удельный вес в общей валюте баланса. Это наиболее мобильная часть капитала, от состояния и рационального использования которого во многом зависят результаты хозяйственной деятельности и финансовое состояние предприятия.
От того, какие ассигнования вложены в оборотные средства, сколько их находится в сфере производства и в сфере обращения, в денежной и материальной форме, насколько оптимально их соотношение, во многом зависят результаты производственной и финансовой деятельности, следовательно, и финансовое состояние предприятия. Поэтому в процессе анализа оборотных активов предприятия в первую очередь следует изучить изменения в их составе и структуре (табл. 3.1) и дать им оценку.
Таблица 3.1
Анализ состава и динамики оборотных активов ОАО «Яранский КМП»
за 2004-2006 гг.
| Вид оборотных активов | 2004 г. | 2005 г. | 2006 г. | Изменение (+,-) | Темп роста, % | ||
| 2005 г. к 2004 г. | 2006 г. к 2005 г. | 2005 г. к 2004 г. | 2006 г. к 2005 г. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Общая сумма оборотных активов | 16411 | 22755 | 15800 | 6344 | -6955 | 138,66 | 69,44 |
| Денежные средства | 1394 | 321 | 244 | -1073 | -77 | 23,03 | 76,01 |
| Дебиторская задолженность | 7799 | 10545 | 6181 | 2746 | -4364 | 135,21 | 58,62 |
| Налоги по приобретенным ценностям | 433 | 913 | - |
480 |
-913 |
210,85 |
- |
| Запасы | 6785 | 10976 | 9375 | 4191 | -1601 | 161,77 | 85,41 |
| В том числе: | |||||||
| сырье и материалы | 3594 | 4772 | 4721 | 1178 | -51 | 132,78 | 98,93 |
| готовая продукция | 2471 | 5448 | 3774 | 2977 | -1674 | 220,48 | 69,27 |
| товары отгруженные | 427 | 491 | 545 | 64 | 54 | 114,99 | 111,00 |
| расходы будущих периодов | 293 | 265 | 335 | -28 | 70 | 90,44 | 126,42 |
Анализируя структуру оборотных активов, следует иметь в виду, что устойчивость финансового состояния в значительной мере зависит от оптимального размещения средств по стадиям процесса кругооборота: снабжения, производства и сбыта продукции.
В процессе анализа прежде всего необходимо изучить изменения в наличии и структуре оборотных активов. При этом следует иметь в виду, что стабильная структура оборотного капитала свидетельствует о стабильном, хорошо отлаженном процессе производства и сбыта продукции. Существенные ее изменения говорят о нестабильной работе предприятия.
По данным таблицы 3.1 видно, что в ОАО «Яранский КМП» наибольший удельный вес в оборотных активах занимают запасы. В 2005 году отмечен рост производственных запасов в сумме 4191 тыс. руб., в 2006 году запасы сократились на 1601 тыс. руб. Несмотря на абсолютное снижение суммы производственных запасов, их удельный вес возрос в 2006 году. На их долю в 2005 году приходится 48,2%, в 2006 году – 59,3% от общей суммы оборотных активов.
В 2005 году сумма дебиторской задолженности увеличилась на 2746 тыс. руб., а в 2006 году – уменьшилась на 4364 тыс. руб.
Сумма денежной наличности в 2005 году сократилась на 1073 тыс. руб., а в 2006 году – на 77 тыс. руб., что свидетельствует о трудностях сбыта продукции или неритмичной работе предприятия и об ухудшении финансовой ситуации.
Оценка эффективности использования оборотного капитала осуществляется через показатели его оборачиваемости. Поскольку критерием оценки эффективности управления оборотными средствами является фактор времени, используются показатели, отражающие, во-первых общее время оборота, или длительность одного оборота в днях; во-вторых, скорость одного оборота.
В таблице 3.2 обобщим рассчитанные показатели эффективности использования оборотных активов ОАО «Яранский КМП».
Таблица 3.2
Показатели, характеризующие эффективность использования оборотных средств ОАО «Яранский КМП» за 2004-2006 гг.
Показатели |
2004 г. |
2005 г. |
2006 г. |
Изменение (+,-) | |
| 2005 г. к 2004 г. | 2006 г. к 2005 г. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Средняя стоимость производственных запасов, тыс. руб. | 7150,0 | 8730,5 | 10175,5 |
1580,5 |
1445 |
| Средняя дебиторская задолженность, тыс. руб. | 12114,0 | 9172,0 | 8363,0 |
-2942 |
-809 |
| Средняя стоимость оборотных средств, тыс. руб. | 22499,0 | 19583,0 | 19277,5 |
-2916 |
-305,5 |
|
Выручка от реализации без НДС, тыс. руб. |
217160 | 238396 | 228267 |
21236 |
-10129 |
| Коэффициент оборачиваемости производственных запасов | 30,4 | 27,3 | 22,4 |
-3,1 |
-4,9 |
| Время оборота производственных запасов, дней | 11,8 | 13,2 | 16,1 |
1,4 |
2,9 |
| Коэффициент оборачиваемости сырья и материалов | 60,4 | 49,9 | 48,3 |
-10,5 |
-1,6 |
| Коэффициент оборачиваемости готовой продукции | 87,9 | 43,8 | 60,5 |
-44,1 |
16,7 |
| Коэффициент оборачиваемости дебиторской задолженности | 17,9 | 26,0 | 27,3 | 8,1 | 1,3 |
| Время оборачиваемости дебиторской задолженности, дней | 20,1 | 13,8 | 13,2 | -6,3 | -0,6 |
| Коэффициент оборачиваемости оборотных средств | 9,7 | 12,2 | 11,8 | 2,5 | -0,4 |
| Время оборота оборотных средств, дней | 37,1 | 29,5 | 30,5 | -7,6 | 1 |
| Время оборачиваемости кредиторской задолженности, дней | 8,3 | 11,2 | 25,5 |
2,9 |
14,3 |
| Продолжительность операционного цикла, дней | 31,9 | 27,0 | 29,3 |
-4,9 |
2,3 |
| Продолжительность финансового цикла, дней | 23,6 | 15,8 | 3,8 |
-7,8 |
-12 |
| Продолжительность производственного цикла, дней | 10,2 | 15,7 | 13,0 |
5,5 |
-2,7 |
Из данных таблицы видно, что в изучаемом периоде произошло увеличение оборачиваемости дебиторской задолженности с 17,9 оборотов в 2004 году до 27,3 оборотов в 2006 году. Таким образом, погашение дебиторской задолженности происходит более быстрыми темпами.
Время оборота сократилось на 7 дней в 2006 году по сравнению с 2004 годом. Время оборота дебиторской задолженности в 2006 году составляет 13 дней, то есть дебиторская задолженность погашается достаточно быстро.
В 2005 году также произошло также ускорение оборачиваемости оборотных средств на 2,5 оборота по сравнению с данными 2004 года. Время оборота оборотных средств сократилось с 37 дней в 2004 году до 30 дней в 2006 году.
По материальным оборотным средствам время оборота в 2006 году увеличилось на 4,3 дня по сравнению с 2004 годом.
Сравнение коэффициентов оборачиваемости в динамике позволяет выявить тенденции в изменении этих показателей и определить, насколько рационально и эффективно используются оборотные активы предприятия.
Таким образом, изучение в процессе анализа оборачиваемости оборотных активов по стадиям кругооборота позволяет сделать вывод об ускорении оборачиваемости средств как в сфере производства (в рассматриваемом периоде по производственным запасам оборачиваемость средств увеличилась на 4,3 дня) , так и в сфере обращения (оборачиваемость дебиторской задолженности сократилась на 7 дней). Последний факт является следствием улучшения баланса между текущими денежными поступлениями от реализации и необходимыми платежами предприятия, в итоге снижается риск потери платежеспособности.
Продолжительность операционного цикла предприятия снизилась в 2005 году на 5 дней по сравнению с 2004 годом. Продолжительность финансового цикла резко сократилась с 23,6 дней в 2004 году до 3,8 дней в 2006 году.
Одним из ключевых показателей эффективности деятельности предприятия является общая рентабельность активов (табл. 3.3). Она представляет собой отношение балансовой прибыли к стоимости имущества, то есть сумме хозяйственных средств (активам), находящимся в распоряжении предприятия.
Обобщающим показателем эффективности использования оборотного капитала является показатель рентабельности (Рок), рассчитываемый как соотношение прибыли от реализации продукции (Ппр) или иного финансового результата к средней величине оборотного капитала (Сок):
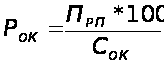 (3.1)
Этот показатель характеризует величину прибыли, получаемой на каждый рубль оборотного капитала, и отражает финансовую эффективность работы предприятия, так как именно оборотный капитал обеспечивает оборот всех ресурсов на предприятии.
Далее рассчитаем чистую рентабельность оборотных активов (Кч.а.), которая показывает, какую чистую прибыль получает предприятие с каждого рубля, вложенного в активы.
Таблица 3.3
Рентабельность оборотных активов ОАО «Яранский КМП» за 2004 - 2006 гг.
| Показатели | 2004 г. | 2005 г. | 2006 г. | Изменения (+,-) | |
|
2005 г. к 2004 г. |
2006 г. к 2005 г. |
||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Средняя стоимость оборотных средств, тыс. руб. | 22499,0 | 19583,0 | 19277,5 |
-2916 |
-305,5 |
| Прибыль (убыток) от продаж | 3828 | 393 | -18052 | -3435 | -18445 |
| Чистая прибыль, тыс. руб. | -1577 | -2723 | -15761 | -1146 | -13038 |
| Общая рентабельность оборотных активов, % | 17,01 | 2,00 | -93,64 |
-15,01 |
-95,64 |
| Чистая рентабельность оборотных активов, % | -7,00 | -13,90 | -81,75 |
-6,9 |
-67,85 |
Из данных таблицы видно, что рентабельность оборотных активов в 2005 году значительно сократилась. Общая рентабельность активов в 2005 году уменьшилась на 15% по сравнению с 2004 годом, а в 2006 году она имеет отрицательное значение в силу убыточности производства предприятия.
Чистая рентабельность оборотных активов в 2004 году составила -7%, это означает, что предприятие получило 7 коп. убытка от продаж в каждого рубля, вложенного в активы. Снижение чистой рентабельности оборотных активов в 2006 году по сравнению с 2004 годом составило 74,75%.
3.2. Анализ потребностей и оптимального размера оборотного актива предприятия
Управление запасами – это функциональная деятельность, цель которой – довести общую сумму ежегодных затрат на содержание, запасов до минимума при условии удовлетворительного обслуживания клиентов.
Цель управления запасами – удерживать на минимальном уровне ежегодную общую сумму затрат по обеспечению запасами.
На первом этапе управления следует провести анализ запасов предприятия.
На втором этапе определяют цели формирования запасов. Запасы товарно-материальных ценностей необходимо создавать на предприятии ОАО «Яранский КМП» с целями обеспечения:
текущей производственной деятельности (текущие запасы сырья и материалов);
сбытовой деятельности (текущие запасы готовой продукции).
На следующем этапе управления рассматривается оптимизация размера основных групп текущих затрат. Происходит деление совокупных запасов на два основных вида – производственные (запасы сырья) и запасы готовой продукции.
Для оптимизации размера текущих запасов целесообразно использовать модель «Модель экономически обоснованного размера заказа» – EOQ. Она используется для оптимизации размера как производственных запасов, так и запасов готовой продукции. Расчетный механизм модели EOQ основан на минимизации совокупных операционных затрат по закупке и хранению запасов на предприятии. Эти операционные затраты предварительно разделяются на две группы:
сумма затрат по размещению запасов (включающих расходы по транспортировке и приемке товаров);
затрат по хранению товаров на складе.
Сумма операционных затрат по размещению заказов определяется по следующей формуле:
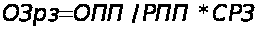 ,
(3.2)
где
 – сумма операционных
затрат по размещению
заказов;
 – объем
производственного
потребления
товаров (сырья
или мате-риалов)
в рассматриваемом
периоде;
 – средний
размер одной
партии поставки
товаров;
 – средняя
стоимость
размещения
одного заказа.
Сумма операционных затрат по хранению товаров на складе может быть определена по следующей формуле:
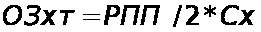 ,
(3.3)
где
 – сумма операционных
затрат по хранению
товаров на
складе;
 – средний
размер одной
партии поставки
товаров;
 – стоимость
хранения единицы
товара в рассматриваемом
периоде.
Математически модель EOQ выражается следующей принципиальной формулой :
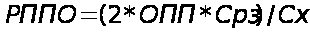 ,
(3.4)
где
 – оптимальный
средний размер
партии поставки
товаров;
 –объем
производственного
потребления
товаров (сырья
или материалов)
в рассматриваемом
периоде;
 – средняя
стоимость
размещения
одного заказа;
– стоимость
хранения единицы
товара в рассматриваемом
периоде.
Следовательно, оптимальный средний размер производственного запаса определяется по следующей формуле:
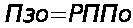
 ,
(3.5)
где
 – оптимальный
средний размер
производственного
запаса (сырья,
материалов);
– оптимальный
размер партии
поставки товаров
(EOQ).
Рассмотрим механизм использования Модели EOQ на конкретном примере, а именно рассмотрев сырье ОАО «Яранский КМП», т.е. поставки молока. Расчеты, приведенные в таблице 3.4 показывают, что при таких пока-зателях среднего размера партии поставки и среднего размера запаса сырья операционные затраты предприятия по обслуживанию запаса будут минималь-ными. С одной стороны предприятию выгодно завозить сырье как можно более высокими партиями, снижая размер операционных затрат по размещению заказов. Но в нашем случае предприятие не может повлиять на размер партии поставки сырья. Дело в том, что сырье для комбината является молоко – скоропортящийся продукт.
Таблица 3.4
Расчет оптимального размера текущих запасов молока, тыс. руб.
| Показатель | обозначение | 2008 г. (план) |
| 1 | 2 | 3 |
| Годовая потребность в молоке | ОПП | 105192 |
| Средний размер одной партии заказа | РПП | 487 |
| Средняя стоимость размещения одного заказа | С рз | 0,080 |
| Стоимость хранения одной тонны молока | С х | 0,032 |
| Сумма операционных затрат по размещению заказа | ОЗ рз | 2,7 |
| Сумма операционных затрат по хранению сырья на складе | ОЗ хт | 7,79 |
| Оптимальный размер партии поставки сырья | РППо | 525,96 |
| Оптимальный средний размер производственных запасов | П зо | 262,98 |
Поставки сырья ограничены рынком закупки молока, предприятие не может запланировать, сколько молока ему поставят колхозы и совхозы, а тем более, что сельское хозяйство сейчас в убытке, молоко поставляется все меньше и меньше. В связи с этим предприятию приходится искать новых поставщиков молока в отдаленных районах Кировской области и за ее пределами для того, чтобы поставки молока не снижались.
Предприятие закупает молока столько и в таких количествах, в которых его везут. Закупка молока происходит ежедневно, так как в хозяйствах нет условий для хранения этого скоропортящегося продукта.
С другой стороны закупки сырья ограничены производственными мощностями, т.е. танками под хранение сырья, обеспечивающими режим охлаждения. Кроме того, и в этих танках сырье может храниться не более двух суток.
Для запасов готовой продукции задача минимизации операционных затрат по их обслуживанию состоит в определении оптимального размера партии производимой продукции (вместо среднего размера поставки).
Рассчитаем оптимальный размер текущих запасов сухого молока в 2008 году на ОАО «Яранский КМП», для расчета используем те же формулы, что и для запасов сырья (таблица 3.5).
Таблица 3.5
Расчет оптимального размера текущих запасов сухого молока, тыс. руб.
| Показатель | Обозначение | 2008 г. (план) |
| 1 | 2 | 3 |
| Планируемый объем производства | ПОП | 55000 |
| Средний размер одной партии производства | РПП | 422,2 |
| Средняя стоимость затрат связанных с подготовкой производства | С рз | 0,082 |
| Стоимость хранения одной тонны сухого молока | С х | 0,030 |
|
Сумма операционных затрат по подготовке производства |
ОЗ рз | 14,76 |
| Сумма операционных затрат по хранению товаров на складе | ОЗ хт | 7,08 |
| Оптимальный размер партии производства сухого молока | РППо | 686,6 |
| Оптимальный средний размер запасов сухого молока | П зо | 348,3 |
Если производить товар мелкими партиями, то операционные затраты по хранению его запасов в виде готовой продукции (Сх) будут минимальными. Используя вместо показателя объема производственного потребления (ОПП) показатель планируемого объема производства продукции, мы можем определить оптимальный средний размер партии производимой продукции и оптимальный средний размер запаса готовой продукции.
При таких показателях среднего размера партии производства пряников и баранок операционные затраты предприятия по обслуживанию запаса будут минимальными. Но дело в том, что предприятие опять же имеет дело со скоропортящимся сырьем, которое нельзя длительное время хранить, поэтому практически нет возможности управлять размерами партией выпуска продукции.
Политика управления дебиторской задолженностью представляет собой часть общей политики управления оборотными активами и маркетинговой политики предприятия, направленной на расширение объема реализации продукции и заключающейся в оптимизации общего размера этой задолженности и обеспечении своевременной ее инкассации.
На первом этапе управления дебиторской задолженностью проводится ее анализ за предшествующие годы.
Затем определяется сумма эффекта, полученного от инвестирования средств в дебиторскую задолженность. В этих целях сумму дополнительной прибыли, полученной от увеличения объема реализации продукции за счет предоставления кредита, сопоставляют с суммой дополнительных затрат по формированию кредита и инкассации долга, а также прямых финансовых потерь от невозврата долга покупателями (безденежная дебиторская задолженность, списываемая, в связи с неплатежеспособностью покупателей и исчислением сроков исковой давности). Расчет этого коэффициента осуществляется по формуле:
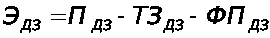 ,
(3.6)
где
 – сумма эффекта,
полученного
от инвестирования
средств в дебиторскую
задолженность
по расчетам
с покупателями;
