Анализ эффективности использования оборотных средств и пути ее повышения на примере ОАО "Яранский комбинат молочных продуктов"
 – текущие
затраты предприятия,
связанные с
организацией
кредитования
покупателей
и инкассацией
долга;
 – сумма прямых
финансовых
потерь от невозврата
долга покупателями.
Рассчитаем сумму эффекта, полученного от инвестирования средств в дебиторскую задолженность на конкретном примере:
ООО «Эмин» Москва – является дебитором молочному комбинату.
В отчетном году им предоставлена в кредит партия сухого молока на сумму 2109,75 тыс. руб., при этом предприятие получило дополнительную прибыль в размере 71,49 тыс. руб.;
текущие затраты предприятия, связанные с организацией кредитования ООО «Эмин» составили 1,04 тыс. руб.;
сумма прямых финансовых потерь от невозврата долга покупателями равна 18,07 тыс. руб.
Подставив эти данные в вышеприведенную формулу рассчитаем сумму эффекта полученного от инвестирования средств в дебиторскую задолженность по расчетам с ООО «Эмин», расчет сведем в таблицу 3.6.
Таблица 3.6
Расчет суммы эффекта от инвестирования средств в дебиторскую задолженность по расчетам с ООО «Эмин»
| Показатель | Обозначение | 2008 г. (план) |
| 1 | 2 | 3 |
| Дополнительная прибыль от реализации продукции в кредит | П дз | 71,49 |
| Текущие затраты, связанные с организацией кредитования | ТЗ зд | 1,04 |
| Сумма прямых финансовых потерь от невозврата долга | ФЗ пз | 17,08 |
|
Сумма эффекта от инвестирования средств в дебиторскую задолженность по расчетам с ООО «Эмин» |
Э дз | 52,38 |
Из данного расчета видно, что сумма эффекта от инвестирования средств в дебиторскую задолженность по расчетам с ООО «Эмин» составила 52,38 тыс. руб., т.е. сделка была выгодной.
Результаты анализа используются в процессе последующей разработки отдельных параметров кредитной политики предприятия.
В процессе формирования кредитной политики по отношению к покупателям продукции решаются два основных вопроса:
- в каких формах осуществлять реализацию продукции в кредит;
- какой тип кредитной политики следует избирать предприятию.
Формы реализации продукции в кредит имеют две разновидности: товарный кредит (по оптовой реализации продукции) и потребительский кредит (по розничной реализации продукции).
Выбор форм реализации продукции в кредит определяется отраслевой принадлежностью предприятия и характером реализуемой продукции.
Тип кредитной политики характеризует принципиальные подходы к ее осуществлению с позиции соотношения уровней доходности и риска кредитной деятельности предприятия.
Различают три типа кредитной политики предприятия по отношению к покупателям продукции – консервативный (минимизация кредитного риска), умеренный (средний уровень кредитного риска) и агрессивный (высокий уровень кредитного риска).
На следующе6м этапе управления дебиторской задолженностью рассчитывается необходимая сумма финансовых средств, инвестируемых в дебиторскую задолженность. Этот расчет осуществляется по следующей формуле:
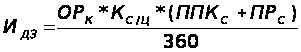 ,
(3.7)
где
 – необходимая
сумма финансовых
средств, инвестируемых
в дебиторскую
задолженность;
 – планируемый
объем реализации
продукции в
кредит;
 – коэффициент
соотношения
себестоимости
и цены продукции,
выра-женной
десятичной
дробью;
 – средний
период предоставления
кредита покупателям,
в днях;
 – средний
период просрочки
платежей по
предоставленному
кредиту, в днях.
Определим необходимую сумму финансовых средств, инвестируемых в 2008 году в дебиторскую задолженность по реализации сухого молока, при следующих условиях: планируемый объем реализации молока с предоставлением товарного (коммерческого) кредита – 4412,52 тыс. руб.; планируемый удельный вес себестоимости сухого молока в его цене – 60 %; средний период предоставления кредита оптовым покупателям по реализации сухого молока – 15 дней; средний период просрочки платежей по предоставляемому кредиту – 6 дней.
Подставляя эти данные в вышеприведенную формулу рассчитаем необходимую сумму финансовых средств, инвестируемых в дебиторскую задолженность по реализации сухого молока (таблица 3.7).
Таблица 3.7
Расчет необходимой суммы финансовых средств, инвестируемых в дебиторскую задолженность по реализации сухого молока
| Показатель | обозначение | 2008 г. (план) |
| 1 | 2 | 3 |
| Планируемый объем реализации сухого молока в кредит, тыс. руб. | ОР к | 4412,52 |
| Коэффициенты соотношения себестоимости сухого молока и его цены | К с/ц | 0,60 |
| Средний период предоставления кредита покупателям сухого молока, дни | ППК с | 15 |
| Средний период просрочки платежей по кредиту, дни | ПР с | 6 |
| Необходимая сумма финансовых средств, инвестируемых в дебиторскую задолженность, тыс. руб. | И дз | 154,44 |
По результату расчета видно, что необходимая сумма финансовых средств, инвестируемых в дебиторскую задолженность по реализации сухого молока составит 154,44 тыс. руб., а предприятие запланировало продать в кредит сухого молока на сумму 4412,52 тыс. руб., т.е. финансовые возможности предприятия позволяют инвестировать расчетную сумму средств в полном объеме.
В случае если бы финансовые возможности предприятия не позволяли инвестировать расчетную сумму средств в полном объеме, то при неизменности условий кредитования должен быть соответственно скорректирован планируемый объем реализации продукции в кредит.
Для успешного управления дебиторской задолженностью необходимо сформировать систему кредитных условий. В эти условия входят следующие элементы: срок предоставления кредита; размер предоставляемого кредита; стоимость предоставления кредита; система штрафных санкций за просрочку использования обстоятельств покупателями.
С целью максимизации притока денежных средств, предприятию следует использовать разнообразные модели договоров с гибкими условиями формы оплаты и ценообразования. Возможны различные варианты: от предоплаты или частичной предоплаты до передачи на реализацию и банковской гарантии.
3.3. Расчет эффективности мероприятий, направленных на повышение эффективности использования оборотных средств
Большое влияние на состояние оборотных активов оказывает их оборачиваемость. От этого зависит не только размер минимально необходимых для хозяйственной деятельности оборотных средств, но и размер затрат, связанных с владением и хранением запасов. В свою очередь, это отражается на себестоимости продукции и, в конечном итоге, на финансовых результатах предприятия. Все это обусловливает необходимость постоянного контроля за оборотными активами и анализа их оборачиваемости для определения производственно-коммерческого цикла.
Обеспеченность предприятия оборотными средствами, эффективность их использования оказывают заметное влияние на процесс воспроизводства, способствуя его бесперебойности, ритмичности. В конечном итоге эффективность использования оборотных средств сказывается на финансовых результатах деятельности предприятия. Поэтому работники финансовых служб должны постоянно следить за состоянием оборотных средств, структурой оборотных активов, результативностью их использования.
Анализ финансово хозяйственной деятельности ОАО «Яранский КМП» позволил сделать вывод, что на постепенное ухудшение ее финансового состояния за исследуемый оказали влияние следующие внешние и внутренние факторы:
Внешние факторы:
- невысокая платежеспособность предприятий, организаций, основных потребителей продукции фирмы;
- инфляция, ставшая причиной оттока оборотных средств и вызвавшая необходимость привлечения дополнительных источников формирования оборотных активов. Одним из источников пополнения оборотных средств стала краткосрочная кредиторская задолженность, что влияет на финансовую устойчивость фирмы;
- неэффективность налоговой политики государства.
Внутренние:
- недостаточно эффективная стратегия маркетинга, слабоориентирована на поиск новых сегментов рынка, продвижения на рынок, недостаточное стимулирование приобретения предлагаемых товаров, неэффективная ценовая политика, отсутствие гибких систем скидок; величина расходов на рекламу не соответствует увеличению объема реализованной продукции;
- неэффективная структура капитала (низкая ликвидность), вызванная высокой долей запасов готовой продукции, в структуре оборотных активов;
- снижение эффективности использования оборотного капитала, снижение оборачиваемости запасов товарно-материальных ценностей и дебиторской задолженности.
Снижение оборачиваемости капитала ОАО «Яранский КМП» в 2006 году способствовало перерасходу этого капитала; снижению объемов продукции и, в конечном счете, снижению получаемой прибыли.
Рост оборачиваемости капитала способствует экономии этого капитала (сокращению потребности в оборотном капитале); приросту объемов продукции и, в конечном счете, увеличению получаемой прибыли.
Оборачиваемость оборотных средств может замедляться или ускоряться. При замедлении оборачиваемости в оборот вовлекаются дополнительные средства.
Для определения величины относительной экономии (перерасхода) оборотного капитала может быть использовано два подхода.
При первом подходе эта величина находится как разница между фактически имевшей место в отчетном периоде величиной оборотного капитала и его величиной за период, предшествующий отчетному, приведенному к объемам производства, имевшим место в отчетном периоде.
При втором подходе расчета величины относительной экономии оборотных активов исходят из сравнения оборачиваемости оборотных средств в различные отчетные периоды.
Расчет экономического результата ускорения (замедления) оборачиваемости оборотных средств представлен в таблице 3.8.
Таблица 3.8
Расчет экономического результата ускорения (замедления) оборачиваемости оборотных средств
| Показатели | 2004 г. | 2005 г. | 2006 г. | Прогноз |
| 1 | 2 | 3 | 4 | 5 |
| Выручка от реализации тыс. руб. | 217160 | 238396 | 228267 | 262507 |
| Коэффициент роста продукции | - | 1,0977 | 0,9575 | 1,148 |
| Средняя величина оборотных средств, тыс. руб. | 22499,0 | 19583,0 | 19277,5 | 18062,5 |
| Оборачиваемость оборотных средств, дн. | 37,1 | 29,5 | 30,5 | 25,0 |
| Коэффициент оборачиваемости | 9,7 | 12,2 | 11,8 | 14,6 |
| Экономический результат замедления (ускорения) оборачиваемости , тыс. руб. | - | -5114,2 | 526,8 | -4060,7 |
Расчет экономии оборотных средств (Эок) может производиться различными способами.
1-й способ:
2005 год: ∆Е = 19583,0 – 22499,0 х 1,0977 = -5114,2 тыс. руб.
2006 год: ∆Е = 19277,5 – 19583,0 х 0,9575 = 526,8 тыс. руб.
2-й способ:
2005 год: ∆Е = (238396/360) х (29,5 – 37,1) = -5032,8 тыс. руб.
2006 год: ∆Е = (228267/360) х (30,5 – 29,5) = 534,1 тыс. руб.
Таким образом, мы рассчитали сумму дополнительно привлеченных средств в оборот при замедлении (ускорении) оборачиваемости средств предприятия.
В 2005 году в связи с ускорением оборачиваемости оборотных средств предприятия дополнительно было высвобождено из оборота 5114,2 тыс. руб. по первому способу расчета экономии оборотных средств.
В связи с замедлением оборачиваемости оборотных активов предприятия дополнительно привлечено средств в 2006 году по первому способу расчета в размере 526,8 тыс. руб.
Как видим, на предприятии в 2006 году в результате снижения эффективности использования оборотных средств произошел относительный перерасход оборотных средств.
В таблице 3.8 дан прогноз оборачиваемости оборотных средств при снижении дебиторской задолженности и увеличении объема реализованной продукции предприятия на 14,8%. Эффект ускорения оборачиваемости будет выражаться в сокращении потребности в оборотных средствах в связи с улучшением их использования, их экономии, что влияет на прирост объемов производства и как следствие на финансовые результаты.
Так, в плановом году в связи с ускорением оборачиваемости оборотных средств предприятия дополнительно будет высвобождено из оборота 4060,7 тыс. руб. по первому способу расчета экономии оборотных средств.
Для определения величины прироста объема продукции за счет увеличения оборачиваемости оборотных средств (при прочих равных условиях) воспользуемся зависимостью N – объема реализации продукции предприятия от Е – величины необходимых для функционирования предприятия оборотных средств:
N = λЕ х Е, (3.8)
где λЕ - количество оборотов оборотных средств:
λЕ = N/ Е (3.9)
В рыночной экономике основным ограничителем являются финансы. Если имеются финансовые ресурсы, то остальные ресурсы, необходимые для обеспечения роста объемов реализации продукции могут быть приобретены.
Обозначим через ∆Nλ — прирост продукции за счет ускорения оборачиваемости оборотных средств. Для определения его величины можно воспользоваться методом цепных подстановок или интегральным методом.
Используя метод цепных подстановок, находим:
∆Nλ = ∆λЕ х Е1, (3.10)
где ∆Nλ - прирост объемов реализации продукции предприятия за счет роста обрачиваемости оборотных средств;
∆λЕ (λ1 Е - λ0 Е) - увеличение за отчетынй период числа оборотов оборотных средств.
Используя значения показателей из табл. 3.3, получаем:
2005 год: ∆Nλ = (12,2 – 9,7) х 19583,0 = 48957,5 тыс. руб.
2006 год: ∆Nλ = (11,8 – 12,2 ) х 19277,5 = - 7711,0 тыс. руб.
В 2005 году вследствие роста оборачиваемости оборотных средств предприятия при прочих равных условиях величина выручки от реализации продукции возрасла на 48957,5 тыс. руб.
Таким образом, за счет снижения оборачиваемости оборотного капитала при прочих равных условиях величина выручки от реализации продукции в 2006 году снизилась на 7711 тыс. руб.
Для оценки влияния оборачиваемости оборотного капитала на приращение прибыли воспользуемся соотношением:
∆Рλ = Р0 х Кλ – Р0, (3.11)
где Кλ - коэффициент относительного роста числа оборотов оборотных средств;
Р0 - прибыль за базовый период.
Используя значения из табл. 3.2 получаем:
2005 год: ∆Рλ = 393 х (12,2/9,7) – 393 = 101,3 тыс. руб.
2006 год: ∆Рλ = -18052 х (11,8/12,2) – (-18052) = - 592,1 тыс. руб.
В ОАО «Яранский КМП» рассчитанная величина приращения прибыли составила 101,3 тыс. руб. в 2005 году и - 592,1 тыс. руб. в 2006 году.
Таким образом за счет снижения оборачиваемости оборотных средств, предприятие в 2006 году потеряло объемы прибыли.
Таким образом, исходя из результатов финансового анализа ОАО «Яранский КМП» имеет скрытые резервы по увеличению объемов реализации и соответственно росту прибыли.
Так при увеличении числа оборотов оборотного капитала фирма имеет возможность увеличить величину реализованной продукции на 7711 тыс. руб., и увеличить прибыль ( при прочих равных условиях) на 592,1 тыс. руб.
Итоги анализа финансовых результатов должны быть согласованы с общей оценкой финансового состояния предприятия, которое в большей мере зависит не от размеров прибыли, а от способности предприятия своевременно погашать свои долги, т. е. от ликвидности активов. Последняя зависит от реального денежного оборота предприятия, сопровождающегося потоком денежных платежей и расчетов, проходящих через расчетный и другие счета предприятия. Поэтому желаемая эффективность хозяйственной деятельности, устойчивое финансовое состояние будут достигнуты лишь при достаточном и согласованном контроле за движением прибыли, оборотного капитала и денежных средств.
С затруднениями в расчётах, недостатком финансовых ресурсов нередко сталкиваются не только убыточные предприятия, но и множество рентабельных фирм. Для снижения подобных финансовых затруднений необходима оптимизация денежных потоков в отношениях между предпринимателями. Выбор оптимальных решений в финансовых отношениях возможен на основе аналитических расчётов. Анализ денежных потоков способствует увеличению сумм и сокращению сроков поступлений средств на счета предприятия. Ускорение денежных поступлений, в свою очередь, повышает эффективность их использования. Анализ результатов этого ускорения и расходов по его обеспечению поможет предпринимателю извлечь максимум выгоды в расчётных отношениях. Особенно актуален данный анализ в условиях инфляции и нарушении платёжной дисциплины.
На основе предлагаемой Черновым А. В. методики предприятия могут определить меры по совершенствованию системы учёта расчётных операций, выработать рекомендации по созданию механизма улучшения расчётных отношений, обеспечить максимальный эффект от этих отношений, улучшить финансовый результат [31].
При осуществлении расчётов между хозяйственными структурами за поставленную продукцию, выполненные работы или оказанные услуги часто возникают вопросы о сроках погашения задолженности. Ведь простые формы расчётов, как известно, являются формой беспроцентного кредитования дебиторов, поэтому должник часто заинтересован в максимальном оттягивании сроков возврата платежа. Для кредитора, напротив, эти средства становятся изъятыми из оборота. Их наличие позволило бы кредитору извлекать дополнительный доход из оборота. Меры, применяемые к должникам по сокращению сроков возврата платежей, могли бы не только стимулировать деловую активность дебиторов, но и повышать её у кредиторов. Поэтому в целом такие меры выступают в роли катализатора эффективности внутрифирменных и межхозяйственных экономических отношений.
Предприятие, принимающее меры по сокращению срока возврата платежей, при эффективном использовании их в обороте будет иметь дополнительный источник увеличения прибыли в виде отдачи от вложений в оборот досрочно полученных сумм. Сокращение сроков денежных поступлений также сократит потребность в получении кредитов в банке. Однако меры по ускорению расчётов требуют определённых затрат и важно, чтобы доходы, полученные от этих мер, превышали сумму таких затрат. В противном случае указанные меры не только не улучшат результата, но и принесут убыток.
Сказанное определяет цель анализа по ускорению и повышению эффективности расчётов, которая заключается в выявлении оптимального сочетания расходов и доходов от операций по ускорению денежных поступлений, повышении ликвидности активов и дебиторской задолженности, следовательно, в увеличении оборачиваемости средств в расчётах и размера прибыли, обусловленного приростом ликвидности и оборачиваемости.
Произведём анализ наиболее часто применяемой меры по достижению поставленных целей - предоставление скидок дебиторам за сокращение сроков возврата платежей.
При анализе данного способа ускорения расчётов с дебиторами следует сопоставить результат этого ускорения с расходами по его обеспечению. То есть нужно сравнить отдачу вложенных в производственный оборот средств со ставкой предлагаемой скидки за день ускорения расчётов от дебиторов. Рассмотрим расчёты для финансовой деятельности ОАО «Яранский КМП» на основе данных табл. 3.10.
Для сопоставления отдачи вложенных в производство средств с расходами по ускорению расчётов требуется определить рентабельность условно-переменных затрат на производство, так как именно переменные издержки являются средствами, вложенными в производственный оборот, более тесно связанными с объемами производства и реализации.
Рентабельность переменных издержек отражает отдачу единицы стоимости вложенных в оборот средств и определяется отношением прибыли от реализации товаров (P) к величине переменных затрат (CV). При этом переменные затраты следует увеличить на среднюю величину дополнительных вложений в запасы, если увеличение средств в обороте требует увеличения запасов (см. табл. 3.10).
KCV=P/CV (3.12)
Таблица 3.10
Анализ операций по сокращению сроков поступления средств на счета предприятия, тыс. руб.
| N | Наименование показателя | Величина, тыс. руб. |
| 1 | 2 | 3 |
| 1 | Nр — объём продаж | 19022 |
| 2 | R — сумма дебиторской задолженности от реализации | 15308 |
| 3 | Tотч — число дней в отчётном периоде | 30 |
| 4 | T — период погашения дебиторской задолженности по данному виду расчётов, дней | 90 |
| 5 | CC — издержки производства | 18263 |
| 5.1 | в т. ч. CV — переменные (справочно) | 14678 |
| 6 |
P — прибыль от реализации (стр.1-стр.5) |
759 |
| 7 | кCV — рентабельность переменных затрат, % (стр.6/стр.5.1) | 5,17 |
| 8 | p — ставка предоставляемой скидки дебиторам за поступление средств без отсрочки, % | 4,25 |
| 9 | pм — ставка предоставляемой скидки дебиторам за каждый месяц ускорения расчётов от суммы, полученной досрочно, % | 1,42 |
| 10 | pдн — ставка скидки за каждый день ускорения расчётов с дебиторами от суммы, полученной досрочно, % | 0,047 |
| 11 | Запас прочности для ускорения расчётов, % | 3,75 |
| 12 | S — сумма уменьшения долга (экономия) дебиторов от поступлений без отсрочки | 650,59 |
| 13 | Sдн — сумма уменьшения долга дебиторов за каждый день сокращения срока возврата платежей | 7,51 |
| 14 | Pдоп— дополнительная прибыль предприятия от суммы поступлений без отсрочки | 137,63 |
| 15 | Pдопдн — дополнительная прибыль, полученная за каждый день сокращения сроков поступления средств на счета предприятия | 0,91 |
KCV = 759 / 14678 = 0,0517%.
Это значит, что на каждый рубль вложенных в производство средств при данном техническом оснащении предприятие получает 5,17 коп. за месяц, или теряет их при задержке платежей за тот же период
Рентабельность переменных затрат отражает критический процент скидки дебиторам за отчётный период (в данном случае за месяц). То есть при скидке в 5,2% от суммы платежей, поступивших на месяц раньше, предприятие не получит ни прибыли, ни убытков. Прибыльность на единицу вложенных в оборот средств от сокращения срока расчётов будет равна разности между критической скидкой и скидкой, фактически установленной на каждый месяц расчётов.
Ставка предлагаемой скидки дебиторам за срочность расчётов — не постоянная величина. Она зависит от того, в какой мере тот или иной размер ставки оказывает стимулирующее воздействие на дебиторов. Можно сказать, что при заинтересованности кредитора снизить процент скидки, размер ее, подобно ценам на товары, определяется спросом на средства расчётов, то есть выражает цену ускорения оборачиваемости затрат. Он зависит также от ставки процентов за использование кредитов банка.
Ведь если скидка для дебиторов превысит банковскую ставку, то предпринимателю выгоднее взять дополнительные средства в банке под более низкий процент, чем скидка, которую придётся платить дебиторам. Но с другой стороны, банк может предоставить кредит только при определённых условиях и в определённых количествах. Поэтому не всегда и не для всех категорий предприятий доступны банковские кредиты.
При использовании системы скидок также необходимо, чтобы размер скидки был ниже критического размера kCV на величину, гарантирующую достаточный доход, полученный от сокращения сроков поступления средств на счета предприятия, с учётом возможного риска. Риск может быть связан с вероятностью отклонений в отдаче средств, поступивших досрочно и др. Такое отклонение может быть определено на основе прошлого опыта и интуиции предпринимателя, либо определено методом экспертных оценок “Дельфи”.
Увеличение рентабельности вложенных в оборот средств повышает возможности предприятия в стимулировании досрочного погашения дебиторской задолженности посредством увеличения размера предоставляемых скидок за срочность платежей.
Предположим, что рыночная конъюнктура позволяет предприятию установить исходную скидку дебиторам в размере 3 % за поступление средств без отсрочки от суммы досрочной оплаты. Поступление дебиторской задолженности на общую сумму 15308 тыс. руб. ожидается в течение 3-х месяцев.
Немедленное погашение 15308 тыс. руб. сократит сумму задолженности дебиторов на величину, определяемую выражением:
S = Rp / 100 , (3.13)
где S - сумма сокращения долга (экономия) дебиторов от поступлений средств без отсрочки;
R - сумма поступлений;
p - ставка предоставляемой скидки за поступление средств без отсрочки.
S = 15308 * 4,25/100 = 650,59 тыс. руб.
Предприятие при этом получит дополнительную прибыль, определяемую по формуле:
Pдоп=(R-S)* kCV /100-S, (3.14)
при T Tотч,
где kCV — рентабельность переменных расходов.
Согласно данным таблицы 3.10 период погашения дебиторской задолженности по данному виду расчётов не меньше числа дней в отчётном периоде (T =90 дней, а Tотч = 30) дней, что соответствует установленному ограничению.
Дополнительная прибыль от суммы поступлений без отсрочки составит:
Pдоп = (15308 – 650,59) * 5,17/100 – 650,59 = 137,63 тыс. руб.
Определим сумму уменьшения долга за каждый день сокращения срока возврата платежей. Для этого используем выражение:
Rp
 Sдн
= , (3.15)
Т *100
где T — число дней в периоде погашения задолженности дебиторами.
Ускорение расчётов принесёт экономию дебиторам за каждый день сокращения срока возврата платежей в сумме:
15308 * 4,25
 Sдн
= = 7,51 тыс.
руб.
90 *100
При этом за каждый день сокращения срока поступления платежей предприятие получит дополнительную прибыль. Её величину определим по формуле:
(R - S ) kCV
 Рдопдн
= - Sдн
(3.16)
Т *100
Величина дополнительной прибыли за каждый день сокращения сроков поступления средств на счета предприятия составит:
(15308-650,59) * 5,17
 Рдопдн
=
- -7,51 = 0,91 тыс. руб.
90 *100
При 4,25%-ной месячной ставке сокращения задолженности дебиторов за поступление средств без отсрочки, ставка за каждый месяц сокращения срока поступлений определяется отношением:
Р Р *30

 РМ
= = (3.17)
 Т
Т
30
Ставка за каждый день ускорения расчётов с дебиторами от суммы, полученной досрочно, равна отношению:
4,25* 30