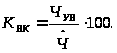Анализ показателей по труду и заработной плате
существенно снизить затраты на реализацию товаров, если рост производительности труда опережает рост средней заработной платы;
при прочих равных условиях увеличить объем товарооборота, а следовательно, и рост прибыли;
проводить политику по увеличению средней заработной платы работникам;
более успешно осуществлять реконструкцию и техническое перевооружение предприятия;
повысить конкурентоспособность предприятия и товаров, обеспечить финансовую устойчивость работы.
Для измерения производительности труда, эффективности использования трудовых ресурсов в торговле используются два основных показателя:
выработка;
трудоемкость.
Выработка (В) измеряется средней суммой товарооборота, приходящейся на одного среднесписочного работника или рабочего в единицу времени (день, месяц, квартал, год). Это наиболее распространенный и универсальный показатель производительности труда на торговом предприятии, определяемый по формуле:
 (1)
где Р
– объем товарооборота,
тыс. руб.;
 - среднесписочная
численность
работников,
чел.
При расчете выработки на одного работника предприятия розничной торговли должны принимать во внимание оборот розничной торговли, в оптовой – валовой оптовый товарооборот, а если оценивается уровень производительности работников складов, то учитывается складской оборот оптовой торговли.
Наиболее наглядно и объективно характеризует производительность труда показатель выработки в натуральном выражении. Достоинство этого метода заключается в том, что он дает более точный и объективный результат о производительности труда. Недостаток этого метода заключается в том, что он может быть применен только на тех предприятиях, которые реализуют однородные товары.
Измерение производительности труда в розничной торговле в стоимостном выражении связано с тем, что работники магазинов реализуют товары различного ассортимента, неодинаковой трудоемкости и с разным уровнем розничных цен. В этих условиях затруднено использование натуральных показателей производительности труда, хотя в специализированной продовольственной розничной торговле (торговля плодоовощами, хлебом и хлебобулочными изделиями и др.) возможно применение и натуральных измерителей.
Стоимостному методу измерения производительности труда присущ недостаток, заключающийся в том, что показатель среднего оборота на одного работника не отражает изменений в ассортименте реализуемых товаров и в уровне цен на товары. Поэтому для определения реальной динамики производительности труда необходимо в процессе анализа исключить влияние изменений в структуре товарооборота и в уровне цен с помощью индексов трудоемкости и цен.
Исключение при расчетах влияния изменений в структуре товарооборота и в уровне розничных цен на производительность труда позволяет в целом правильно оценить динамику производительности труда и увязать объем товарооборота с численностью торговых работников.
Показателем, обратным производительности труда, является трудоемкость товарооборота. Трудоемкость (Тр) показывает, какое количество живого труда необходимо затратить в торговом предприятии на реализацию единицы товарооборота, на изготовление единицы продукции или на единицу определенного объема работы при данном техническом уровне предприятия, уровне цен и состоянии покупательского спроса.
Трудоемкость продажи товаров на один рубль товарооборота определяется по формуле:
 (2)
где t – время, затрачиваемое на реализацию товаров, изготовление продукции или на выполнение работы (чел.-дни; чел.-часы); Тр –средняя трудоемкость, то есть средние затраты труда на один рубль товарооборота (чел.-дни; чел.-часы)/на единицу товарооборота.
Человеко-дни дают менее точный результат трудозатрат по сравнению с человеко-часами, потому что они не учитывают внутрисменных потерь рабочего времени.
Система показателей производительности, используемых в развитых странах с рыночной экономикой, строится на основе теории факторов производства. Там производительность труда рассматривается как один из частных показателей глобальной производительности разных факторов. Выбор показателей при измерении производительности зависит от целей, которые ставят перед собой исследователи. Показателей производительности множество, и они могут быть сгруппированы по разным признакам:
этапу процесса воспроизводства или торгово-технологического цикла (промежуточные и конечные показатели);
полноте охвата (общие или частные – по отдельным видам затрат или ресурсов);
условно экономической деятельности (структурные подразделения или торгово-технологические процессы, предприятия, отрасли, страна в целом);
продолжительности рассматриваемых процессов (строго фиксированные отрезки времени, «жизненный цикл» средств труда или товаров, производственный цикл и т.д.);
другие признаки.
Производительность труда – показатель динамичный. Она постоянно изменяется под воздействием множества причин и факторов. Одни из них способствуют повышению производительности труда, другие могут вызывать ее снижение. Кроме того, на уровень и динамику производительности труда влияют также условия, в которых протекает процесс труда. Условия либо усиливают действие того или иного фактора, если они благоприятны, либо ослабляют его.
Одним из основных показателей оплаты труда служит средняя заработная плата.
Фонд заработной платы представляет собой сумму всех расходов предприятия на оплату труда, как в денежной, так и в натуральной формах, независимо от источников финансирования выплат.
Доля заработной платы, выплачиваемой в неденежной форме, не может превышать 20 процентов от начисленной месячной заработной платы (ст. 131 ТК РФ).
Фонд заработной платы, используемый в статистике труда, определяется независимо от источников выплаты денежных сумм. И в этом его отличие от «Фонда оплаты труда», в состав которого включаются выплаты работающим на предприятии торговли, возмещаемые издержками обращения и включаемые по статье 2 «Расходы на оплату труда». В состав фонда заработной платы в статистике труда включаются начисленные предприятиями, организациями суммы оплаты труда в денежной и натуральной формах за отработанное и неотработанное время, компенсационные выплаты, связанные с режимом работы и условиями труда, стимулирующие доплаты и надбавки, премии, единовременные поощрительные выплаты, а также оплата питания и проживания, имеющая систематический характер (приложение 3).
Основным элементом фонда заработной платы, выплачиваемой в денежной форме, является оплата труда за отработанное время. Она включает:
заработную плату по тарифным ставкам и окладам;
заработную плату по сдельным расценкам, в процентах от товарооборота, в долях от прибыли и т.п.;
премии и вознаграждения;
стимулирующие надбавки и доплаты (за профессиональное мастерство, за высокие достижения в труде и т.д.);
компенсационные выплаты, связанные с режимом работы и условиями труда (за работу в ночное время и т.д.).
К выплатам за неотработанное время относят:
- оплату ежегодных и дополнительных отпусков;
оплату учебных отпусков;
оплату льготных часов подростков, инвалидов I и II групп;
оплату за период повышения квалификации, переподготовки или обучения вторым профессиям;
оплату простоев не по вине работника;
оплату за время вынужденного прогула и т.д.
В состав единовременных поощрительных и других выплат включаются разовые премии независимо от источников выплаты, материальная помощь работникам, денежная компенсация за неиспользованный отпуск, стоимость бесплатно выдаваемых работникам в качестве поощрения акций и т.д.
Относительно небольшой, но самостоятельный элемент общего фонда заработной платы – оплата питания и проживания (имеющая систематический характер). В нем отсутствует непосредственная связь заработной платы с результатами работы, хотя любая администрация предприятия, включая такие выплаты в заработную плату, рассчитывает с их помощью воздействовать на персонал в нужном направлении.

 Последним
элементом,
формирующим
фонд заработной
платы предприятия,
является оплата
труда лиц
несписочного
состава.
К выплатам социального характера относятся доплаты к пенсиям работающим пенсионерам; единовременные пособия при выходе на пенсию; оплата путевок работникам и членам их семей на лечение, отдых, экскурсии, путешествия; возмещение платы родителей за детей в дошкольных учреждениях; выходное пособие при прекращении трудового договора; компенсация и другие выплаты женщинам, находившимся в частично оплачиваемом отпуске по уходу за ребенком; оплата стоимости проездных документов к месту работы и обратно; материальная помощь, предоставленная отдельным работникам по семейным обстоятельствам, на медикаменты, погребение т.д.
По своему экономическому содержанию выплаты социального характера отражают расходы работодателя и, соответственно, доходы наемных работников помимо заработной платы в связи с тем, что последние осуществляют свою трудовую деятельность на данном предприятии.
Не включаются в состав фонда заработной платы и не относятся к выплатам социального характера следующие расходы предприятия:
- единый социальный налог (взнос);
- пособия и другие выплаты за счет средств государственных социальных внебюджетных фондов, в частности, пособия по временно нетрудоспособности, по беременности и родам, при рождении ребенка, по уходу за ребенком и др.;
- доходы по акциям и другие доходы от участия работников в собственности предприятия (дивиденды, проценты, выплаты по долевым паям и т.д.);
- компенсации работникам материальных затрат за использование личных автомобилей в служебных целях;
- выплаты неработающим пенсионерам;
- командировочные расходы;
- представительские расходы;
- выплаты по договорам личного, имущественного и иного страхования и т.д.
Фонд заработной платы характеризуется системой следующих показателей:
1. Абсолютная сумма фонда заработной платы. Отражает объем
всех расходов предприятия торговли на оплату труда как в денежной, так и в неденежной форме, независимо от источников выплат за определенный период. Этот показатель находит применение при оценке общей величины фонда заработной платы в целом по предприятию и по отдельным структурным подразделениям (если имеется информация).
Наряду с абсолютной величиной фонда заработной платы при анализе, планировании, оценке эффективности выплат по заработной плате применяют относительные показатели (уровень и структура фонда заработной платы).
2. Уровень фонда заработной платы. Рассчитывается общий по
предприятию и по отдельным структурным подразделениям. С его помощью расходы по заработной плате соизмеряются с результатами деятельности предприятий. Представляет собой процентное соотношение суммы фонда заработной платы к объему товарооборота и определяется по формуле
УФЗП = (ФЗП/ОРТ)*100 (3)
где УФЗП –уровень фонда заработной платы, %; ФЗП – фонд заработной платы, тыс. руб.
Уровень фонда заработной платы является одним из важнейших качественных показателей, характеризующих деятельность предприятия торговли. По этому показателю судят, с одной стороны, о величине фонда за работной платы на единицу товарооборота (на 1 руб., 100 руб. и т. д.), с другой – о доле фонда заработной платы в розничной цене товара. [17]
Таким образом, система показателей по труду и заработной плате включает в себя такие элементы как численность работников, производительность труда, средняя заработная плата, фонд заработной платы. Их расчет необходим предпринимателю для оценки эффективности использования трудовых ресурсов. При их анализе специалисты придерживаются определенной методике, позволяющей объективно оценить состояние кадрового состава и фонда оплаты его труда.
Методика анализа показателей по труду и заработной платы
Составной частью плана хозяйственной деятельности торгового предприятия является план по труду и заработной плате.
Предприятия самостоятельно разрабатывают планы по труду и заработной плате, руководствуясь следующими материалами:
законодательными актами (Трудовой кодекс РФ, о минимальной заработной плате, и др.);
инструктивными материалами (Постановление Росстата «Сведения о численности, заработной плате и движении работников», Постановление Правительства РФ «Об особенностях порядка исчисления средней заработной платы», «Методические рекомендации по учету затрат, включаемых в издержки обращения», и др.);
результатами анализа показателей по труду за 2-3 предшествующих года;
данными о планируемых мероприятиях по техническому развитию и организации торгово-технологического процесса;
о нормативах затрат живого труда;
балансах рабочего времени одного рабочего;
плановыми показателями производительности труда;
информацией о величине в динамике показателей по труду в данной отрасли по региону и стране;
материалами обследований статистическими органами предприятий торговли по изучаемым процессам.
Целью разработки плана по труду и заработной плате является определение экономически обоснованной потребности торгового предприятия в персонале, обеспечение эффективного его использования в планируемом периоде и определение оптимального размера фонда заработной платы исходя из планируемой результативности хозяйственной деятельности предприятия торговли. В процессе достижения поставленной цели решаются следующие задачи (рис. 3).


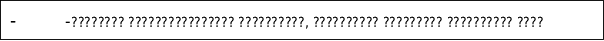


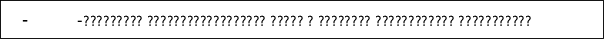
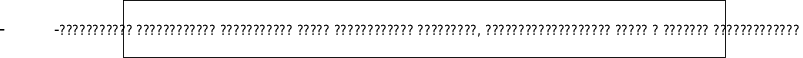





Рис. 3. Основные задачи плана по труду и заработной плате предприятия торговли
В плане по труду и заработной плате предусматриваются потребность в кадрах для выполнения намечаемых объемов товарооборота и других видов деятельности, сумма расходов на заработную плату, расчетные задания по производительности труда. [17]
Содержание плана по труду и заработной плате показано в приложении 4.
Рассмотрим методику расчета относительных показателей движения кадров торгового предприятия:
В процессе анализа численности торговых работников сначала следует определить отклонение фактической численности работников по категориям (Ч1) от плановой (или прошлого года) (Ч0), изучить причины этого отклонения:
DЧабс =Ч1 –Ч0. (4)
Важным моментом является также расчет относительного отклонения численности торговых работников предприятия. Относительный излишек (недостаток) работников (DЧотн) показывает отклонение фактической численности работников от плановой (или прошлого года), скорректированной с учетом выполнения плана товарооборота, или изменения этого показателя к базисному периоду в сопоставимых ценах.
Расчет следует производить по формулам:
DЧотн =Ч1 –Ч0ЧКв;
DЧотн =Ч1 –Ч0ЧКн. (5)
где DЧотн – относительное отклонение численности торговых работников, чел.; Кв – коэффициент выполнения плана товарооборота (отношение фактического объема оборота к плановому); Кн – коэффициент изменения товарооборота в сопоставимых ценах к базисному периоду (отношение объема оборота отчетного года в сопоставимых ценах к базисному периоду).
Удельный
вес (di)
категории
работников
(Чi)
в общей среднесписочной
численности
персонала
предприятия
()
определяют
по формуле:
 .
(6)
Индекс удельного веса категории работающих в общей их численности рассчитывают по формуле:
 (7)
где Увi1;Увi0 - удельные веса данной категории работников в отчетном и базисных годах, %.
Структура кадров определяется и анализируется по каждому подразделению, а также может рассматриваться по квалификационному уровню.
Анализ структуры персонала предприятия по профессиональным характеристикам должен позволить оценить выполняемые работы с учетом их сложности и необходимости специального образования для кадров высшего, среднего и низшего уровней. Эти данные наряду с другими помогают установить, соответствует ли квалификация этих работников сложности выполняемой работы, а также выявить наличие более высокой или, наоборот, недостаточной квалификации работников.
Квалификационный уровень работников зависит от их возраста, стажа работы, образования и других факторов. Поэтому в процессе анализа изучают изменения в составе работников по возрасту, полу, стажу работы, образованию. Поскольку они происходят в результате движения рабочей силы, то этому вопросу при анализе уделяется большое внимание.
Анализ численности работников торговли проводится в тесной взаимосвязи с производительностью труда и изменением объема товарооборота. Если рост численности является следствием увеличения объема товарооборота, сопровождается повышением производительности труда и при этом достигается опережающий рост товарооборота на одного работника по сравнению со средней заработной платой, то такое увеличение численности следует считать экономически оправданным.
Влияние на численность работников изменения объема товарооборота и выработки определяется с помощью способа цепной подстановки, введя показатель расчетной численности (Чр):
 (8)
где Р0 –объем товарооборота базисного периода, тыс. руб.; В0 – выработка на одного работника в базисном году, тыс. руб./ чел.

Чр-Ч0 – размер влияния изменения объема товарооборота.

Ч1-Чр – размер влияния изменения выработки на одного торгового работника.
Ч1-Ч0- совокупное влияние изменения объема товарооборота и производительности труда на одного работника. [17]
коэффициент
общего оборота
кадров (КООК)
в процентах
определяется
как отношение
суммарного
числа вновь
принятых (ЧПР)
и выбывших
(ЧУВ) за
отчетный период
к среднесписочной
численности
работников
( )
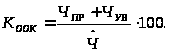 (9)
коэффициент приема кадров (КПК) в процентах определяется по формуле
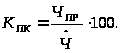 (10)
коэффициент выбытия кадров (КВК) в процентах определяется по формуле