Анализ показателей по труду и заработной плате
- коэффициент постоянства (стабильности) кадров (КСК) в процентах определяется как отношение численности работников, состоящих в списочном составе весь отчетный год (ЧС) к среднесписочной численности работников за отчетный период
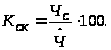 (12)
Численность работников, состоящих в списочном составе с 1 января по 31 декабря включительно, т. е. проработавших весь год, определяется следующим образом: из численности работников, состоявших в списках на начало года, исключаются выбывшие в течение года по всем причинам, но не исключаются выбывшие из числа принятых в отчетном году, т.к. в списках предприятия на 1 января их не было.
Чем ближе данный показатель к единице, тем выше стабильность кадров. Указанные коэффициенты сравнивают в динамике, а также сопоставляют с другими предприятиями.
коэффициент восполнения работников (КВР) в процентах характеризует восполнение работников, выбывших по различным основаниям из организации, вновь принятыми работниками и рассчитывается путем деления численности принятых работников за период на численность работников, выбывших по различным основаниям за этот год:
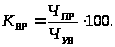 (13)
коэффициент текучести кадров (КТК) определяется путем деления числа уволенных по субъективным причинам работников (по собственному желанию, инициативе администрации и в связи с окончанием срока контракта) к среднесписочной численности работников за этот же период
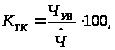 (14)
где ЧУВ – численность работников, уволенных по субъективным причинам за определенный промежуток времени, чел.
От движения и стабильности кадрового состава во многом зависит уровень квалификации и опыт персонала, стабильность хозяйственных процессов.
Рассматривая движение рабочей силы, следует иметь в виду, что частая смена работников сдерживает рост производительности труда. Необходимо проанализировать причины текучести кадров (состояние социального обеспечения, нарушения трудовой дисциплины, уход по собственному желанию и др.).
Особое внимание при анализе движения кадров уделяют причинам увольнения работников с предприятия. К основным причинам увольнения относят:
естественную убыль (вследствие смерти);
коллективные и индивидуальные увольнения;
перемену служебного положения (или переводы на другие должности);
уход на пенсию;
истечение срока контракта.
Производительность труда – средняя сумма товарооборота, приходящаяся на одного работника в единицу времени (день, месяц, год).
 (15)
где ПТ – производительность труда торговых работников;
ОРТ – розничный товарооборот;
Чср – среднесписочная численность.
(Характеризует объем оборота розничной торговли в расчете на 1 работника и позволяет судить о производственном потенциале персонала).
Средняя заработная плата определяется по формуле:
 ,
(16)
где Зфн – сума фактически начисленной заработной платы всем работникам предприятия кроме выплат материальной помощи, социального характера и др., тыс. руб.;
 - среднесписочная
численность
работников,
принимаемая
для исчисления
средней заработной
платы и других
средних величин,
чел.
(Характеризует уровень оплаты труда и динамику ее изменения по периодам времени и в определенной мере – уровень жизни работников).
Фонд заработной платы характеризуется системой следующих показателей:
Абсолютная сумма фонда заработной платы. Отражает объем всех расходов предприятия торговли на оплату труда как в денежной, так и в неденежной форме, независимо от источников выплат за определенный период. Этот показатель находит применение при оценке общей величины фонда заработной платы в целом по предприятию и по отдельным структурным подразделениям (если имеется информация).
Наряду с абсолютной величиной фонда заработной платы при анализе, планировании, оценке эффективности выплат по заработной плате применяют относительные показатели (уровень и структура фонда заработной платы).
Уровень фонда заработной платы. Рассчитывается общий по предприятию и по отдельным структурным подразделениям. С его помощью расходы по заработной плате соизмеряются с результатами деятельности предприятий. Представляет собой процентное соотношение суммы фонда заработной платы к объему товарооборота и определяется по формуле:
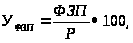 (17)
где УФЗП – уровень фонда заработной платы, %; ФЗП – фонд заработной платы, тыс. руб.
Уровень фонда заработной платы является одним из важнейших качественных показателей, характеризующих деятельность предприятия торговли. По этому показателю судят, с одной стороны, о величине фонда заработной платы на единицу товарооборота (на 1 руб., 100 руб. и т.д.), с другой – о доле фонда заработной платы в розничной цене товара.
Структура фонда заработной платы. Показывает долю отдельных элементов фонда заработной платы в его общей сумме и используется для выявления закономерностей развития отдельных видов выплат по заработной плате и их влияния на формирование общего фонда заработной платы.
Таким образом, изучение теоретических и методических основ труда и заработной платы в торговле позволяет проанализировать показатели по труду и заработной плате предприятия торговли ООО «Бест-К».
АНАЛИЗ И ОЦЕНКА ПОКАЗАТЕЛЕЙ ПО ТРУДУ ПРЕДПРИЯТИЯ ООО «Бест-К»
2.1 Краткая организационно-экономическая характеристика деятельности предприятия торговли ООО «Бест-К»
Общество с ограниченной ответственностью «Бест-К» действует на основании Устава, Гражданского Кодекса и Федерального закона «Об обществах с ограниченной ответственностью».
Данное предприятие зарегистрировано 10.05.2002г. Предприятие является юридическим лицом, имеет самостоятельный баланс, расчетный счет, круглую печать, штампы, бланки со своим наименованием и действует на основе полного хозяйственного расчета, самофинансирования и самоокупаемости, работает по общей системе налогообложения.
Основной целью деятельности ООО «Бест-К» является получение максимальной прибыли посредством удовлетворения материальных и социальных потребностей его участников и населения.
Основными видами деятельности общества являются:
Осуществление розничной торговли;
Открытие магазинов, торговых точек;
Оказание платных услуг
Источником формирования имущества Общества являются:
Денежные и материальные вклады;
Доходы, полученные от реализации продукции, работ, услуг, ценных бумаг, а также от других видов хозяйственной деятельности;
Общество обладает правами владения, пользования и распоряжения принадлежащим ему на праве собственности имуществом; вправе размещать облигации и иные ценные эмиссионные бумаги в порядке, установленном законодательством о ценных бумагах.
Общество может размещать облигации на сумму, не превышающую размера его уставного капитала или величины обеспечения, представленного Обществу, в этих целях третьими лицами, после полной оплаты уставного капитала.
При отсутствии обеспечения, представленного Обществу третьими лицами с целью гарантировать выполнение обязательств перед владельцами облигаций, размещение Обществом облигаций возможно не ранее третьего года существования Общества при условии надлежащего утверждения к этому времени двух годовых балансов Общества.
Общество вправе ежегодно принимать решения о распределении чистой прибыли между участниками Общества. Решение о распределении прибыли принимается общим собранием участников Общества.
Часть прибыли, предназначенная для распределения между его участниками, распределяется пропорционально их долям в уставном капитале Общества.
Выплата участникам части прибыли производится не позднее одного месяца с момента принятия общим собранием участников соответствующего решения.
Уставной капитал Общества участники определяют в размере 20000 руб.
Юридический адрес ООО «Бест-К»: 663462, Красноярский край, с. Богучаны. Почтовый адрес: Красноярский край, с. Богучаны, ул. Глинки, дом 35.
Общество находится в здании, располагает сетью магазинов. Режим работы данной сети ежедневно с 8.00 до 00.00 без перерыва на обед.
Благоприятное расположение магазина способствует увеличению количества покупателей. Предприятие имеет удобный подъездной путь, близость центральной дороги и остановки общественного транспорта.
Данное предприятие занимается розничной торговлей продовольственных и непродовольственных товаров.
ООО «Бест-К» присуща линейно-функциональная структура управления – самый распространенный тип в торговых предприятиях. Вышестоящим органом управления Обществом является общее собрание участников Общества, которое руководит деятельностью общества.
| ДИРЕКТОР МАГАЗИНА |

Главный бухгалтер |
Начальник отдела снабжения | Начальник отдела производства | Начальник отдела продаж |
| Бухгалтерия |
| Материально-расчетная группа | Торгово-оперативный персонал |
| Склад | Вспомогательный персонал |
Рис. 4. Организационная структура ООО «Бест-К»
В непосредственном подчинении у директора находятся главный бухгалтер, начальник отдела снабжения, начальник отдела производства, начальник отдела продаж, которые в свою очередь имеют в подчинении торгово-оперативный персонал.
В подчинении главного бухгалтера находятся: бухгалтерия, склад, материально-расчетная группа. Основной задачей главного бухгалтера является: извлечение наибольшей прибыли для предприятия, сокращение издержек производства, начисление заработной платы работникам.
Среди административно-управленческого персонала на объекте ООО «Бест-К» все работники имеют высшее образование. Это является неотъемлемым условием при приеме на работу, т. к. квалифицированные работники способствуют более продуктивной работе предприятия.
Среди торгово-оперативного персонала в 2008 году 5 человек имели высшее образование, 16 человек – средне-специальное образование. В 2009 году количество работников с высшим образованием осталось без изменения, а количество работников со средне-специальным образованием увеличилось на 1 человека.
Для более полного представления о работе предприятия необходимо изучить основные показатели финансово-хозяйственной деятельности предприятия.
Основные показатели деятельности предприятия представлены в таблице 1.
|
Проанализировав таблицу 1, можно отметить следующее: Основным показателем деятельности торгового предприятия, отражающим общую сумму проданных товаров за период, является оборот розничной торговли. За исследуемый период на предприятии ООО «Бест-К» его значение возросло на 3 281 тыс. руб. или на 16,1%. Такое положение дел могло стать следствием, как грамотной ассортиментной политики, маркетинговых решений, увеличения торговой площади на 7 м2, так и роста цен вследствие инфляции. Рост товарооборота всегда оценивается положительно, т.к. он создает предпосылки к снижению уровня расходов и увеличению прибыли. За два исследуемых года торговая фирма ООО «Бест-К» увеличила свою торговую площадь на 7 м2 за счет дополнительной аренды освободившейся смежной территории. В данном конкретном случае это оценивается положительно, т.к. при увеличении площади для торговли на 3%, оборот на 1 м2 возрос на 12,7% или на 11,2 тыс. руб. Ключевым показателем, характеризующем рабочую силу на торговом предприятии является среднесписочная численность его работников, которая за анализируемый период увеличилась на два человека, причем на одного из них произошел прирост работников торгово-оперативного персонала. Такой рост вполне закономерен, т.к. при наращивании выручки, увеличивается объем работы и, как следствие, возникает необходимость в привлечении дополнительных кадров. В отчетном году произошел рост, как производительности труда, так и фонда заработной платы, причем не только по сумме, но и по уровню. Производительность труда одного среднесписочного работника увеличилась на 48,6 тыс. руб. или на 11,4%, а одного работника ТОП – на 11,8%. Такую ситуацию с одной стороны можно охарактеризовать положительно, т.к. рост производительности говорит об увеличении оборота, что и наблюдается, а так же об эффективной кадровой политике на предприятии. Однако, проанализировав фонд заработной платы, который по сумме возрос в отчетном году по сравнению с прошлым на 765 тыс. руб. или на 30,7%, можно сделать вывод об излишнем расходовании средств на заработную плату, которое в свою очередь увеличило расходы и в конечном итоге отрицательно сказалось на прибыли организации. Причем фонд заработной платы возрос не только по сумме, но и по уровню на 1,6%, увеличивая тем самым уровень издержек обращения. За отчетный период также произошло увеличение средней заработной платы одного работника на 25,6%, что могло послужить одним из предпосылок роста производительности труда, тем более при действующей системе его оплаты. Одним из основных показателей, отражающих оснащенность предприятия основными средствами является среднегодовая стоимость основных фондов, которая в отчетном году по сравнению с прошлым возросла на 491 тыс. руб. или на 14,3% за счет приобретения нового оборудования. Причем, с одной стороны кажется, что его приобретение дало свой эффект т.к. в динамике возросли такие показатели, как фондоотдача и фондовооруженность (на 0,14 и 6.9 пунктов соответственно). Однако коэффициент эффективности основных фондов претерпел снижение на 0,3. Такое положение дел могло быть следствием недостаточной загрузки имеющихся основных средств вследствие неграмотности персонала, простоев, внепланового ремонта и пр. Среднегодовая стоимость оборотных средств также значительно возросла, на 11,9% или 1 316,5 тыс.руб. Причем в этом случае оценка использования оборотных средств будет сугубо негативной, т.к. снизился коэффициент их рентабельности на 6.9, что повлекло за собой замедление оборачиваемости на 7 дней и снижение коэффициента участия оборотных средств в обороте на 2 пункта. Всё это могло стать следствием неэффективного распределения ресурсов, переизбытка наличности на расчетном счете и в кассе, накопление и невостребование дебиторской задолженности и т.д. За анализируемый период увеличился такой показатель, как себестоимость реализованных товаров на 1 599 тыс. руб., или на 11,3%. Его увеличение всегда отрицательно сказывается на прибыли, но всё же оно закономерно и ожидаемо в связи с приростом товарооборота. В данном конкретном случае темп роста товарооборота превышает темп роста себестоимости почти на 5%, из чего можно сделать вывод о планируемом росте прибыли. За исследуемый период валовая прибыль по сумме возросла на 1 939 тыс. руб., а по уровню – на 4,4%, что, безусловно, оценивается положительно. В связи с ростом оборота розничной торговли, соответственно, должны были возрасти и расходы на продажу, или издержки обращения. За анализируемый период их увеличение составило по сумме 1 777 тыс. руб., а по уровню 5,3%, при темпе роста 55,9%. Такое положение дел крайне негативно сказывается на конечном результате деятельности, т.к. темп роста издержек превысил темп роста оборота почти на 40%. Это могло быть связано с ростом расходов на оплату труда, транспортных расходов (были заключены договора с новыми иногородними поставщиками), увеличением сумм, потраченных на обслуживание основных фондов (в связи с их увеличением) и т.д. По причине столь стремительного роста издержек обращения, в динамике сократилась рентабельность продаж на 1%, при росте прибыли от продаж в абсолютном выражении на 162 тыс. руб., а в относительном на 6,7%, что значительно ниже прироста оборота и тем более валовой прибыли. Так же в отчетном году появились такие статьи расходов, как проценты к уплате (322 тыс. руб.) и прочие расходы (555 тыс. руб.), негативно влияющие на результат. Возросли доходы от участия в деятельности других организаций на 13 тыс. руб. т.е. почти в два раза, а вот прочие доходы, наоборот, снизились на 50 тыс. руб. или на 8,6%. Изменение всех этих показателей оказало свое влияние на прибыль до налогообложения. За анализируемый период она хоть и возросла по уровню на 0,9%, но всё же по сумме организация потеряла в отчетном году по сравнению с прошлым 752 тыс. руб. Снижение прибыли до налогообложения повлекло за собой снижение текущего налога на прибыль на 135 тыс. руб. Вследствие чего в конечном итоге фирма получила чистой прибыли в отчетном году на 571,5 тыс. руб. меньше, чем в прошлом и рентабельность конечной деятельности снизилась на 4%. Обобщив всё вышесказанное можно отметить, что по отдельным статьям и показателям сотрудники организации сработали неплохо, увеличив эффективность отдельных элементов, однако этого оказалось недостаточно для получения лучшего результата. В работе некоторых отделов (в частности отдела снабжения, т.к. резко возросла себестоимость) были замечены явные промахи, которые в следующем отчетном периоде необходимо немедленно устранить. Проведем подробный анализ трудовых ресурсов на предприятии. 2.2 Анализ обеспеченности предприятия торговли трудовыми ресурсами Рациональное использование рабочих кадров является непременным условием, обеспечивающим бесперебойность производственного процесса и успешное выполнение производственных планов и хозяйственных процессов. Анализ труда и трудовых ресурсов следует начинать с изучения их структуры и укомплектованности предприятия необходимыми кадрами работников соответствующей специальности и квалификации. Проведем подробный анализ обеспеченности предприятия торговли трудовыми ресурсами. Табл. 2 - Анализ численности работников торгового предприятия по категориям работников Категории работников |
Прошлый год | Отчетный годОтклонение (+;-) по |
| численность, чел. | уд.вес, % | численность, чел. | уд.вес, % | численности, чел. | уд.весу, % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| 1.Административно-управленческий персонал, всего | 11 | 22,92 | 11 | 22,00 | - | -0,92 |
| в том числе: | ||||||
| директор | 1 | 2,08 | 1 | 2,00 | - | -0,08 |
| бухгалтер-экономист | 3 | 6,25 | 3 | 6,00 | - | -0,25 |
| товаровед | 3 | 6,25 | 3 | 6,00 | - | -0,25 |
| специалисты по хоз.вопросам | 4 | 8,33 | 4 | 8,00 | -0,33 | |
| 2. Торгово-оперативный персонал, всего | 26 | 54,17 | 27 | 54,00 | 1,00 | -0,17 |
| в том числе: | ||||||
| старшие продавцы | 8 | 16,67 | 8 | 16,00 | - | -0,67 |
| продавцы-кассиры | 10 | 20,83 | 11 | 22,00 | 1,00 | 1,17 |
| и т.д. | 8 | 16,67 | 8 | 16,00 | - | -0,67 |
| 3. Вспомогательный персонал, всего | 11 | 22,92 | 12 | 24,00 | 1,00 | 1,08 |
| в том числе: | ||||||
| грузчики | 4 | 8,33 | 5 | 10,00 | 1,00 | 1,67 |
| охранники | 4 | 8,33 | 4 | 8,00 | - | -0,33 |
| уборщики | 3 | 6,25 | 3 | 6,00 | - | -0,25 |
| Всего работников: | 48 | 100,00 | 50 | 100,00 | 2,00 | - |
Как показывают данные таблицы 2 фактическая численность работников в отчетном году увеличилась на 2 человека. Увеличение произошло в торгово-оперативном персонале и вспомогательном персонале.
В связи с этим:
Численность торгово-оперативного персонала увеличилась на 1 человека, а удельный вес торгово–оперативного персонала в общей численности работников понизился на 0,17%.
Удельный вес административно – управленческого персонала понизился на 0,92%
Численность вспомогательного персонала увеличилась на 1 человека, и удельный вес вспомогательного персонала повысился на 1,08%.
В административно-управленческом персонале изменений в численности нет.
Проанализируем квалификационный уровень торгово-оперативного персонала (табл.3).
Табл. 3 - Анализ квалификационного уровня торгово-оперативных работников предприятия ООО «Бест-К» в анализируемом периоде
| Состав персонала по квалификационному уровню | Прошлый год | Отчетный год | Отклонение по (+;-) | |||
| численность, чел. | уд.вес, % | численность, чел. | уд.вес, % | численности, чел. | уд.весу, % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Численность торгово-оперативного персонала, всего | 26,00 | 54,17 | 27,00 | 54,00 | 1,00 | -0,17 |
| в том числе: | ||||||
| продавец I категории | 8,00 | 30,77 | 8,00 | 29,63 | - | -1,14 |
| продавец II категории | 10,00 | 38,46 | 11,00 | 40,74 | 1,00 | 2,28 |
| и т.д. | 8,00 | 30,77 | 8,00 | 29,63 | - | -1,14 |
По данным табл.3 можно сделать следующие выводы: численность ТОП возросла на 1 человека, удельный вес снизился на 0,17%:
- по продавцам I категории увеличения не произошло, а удельный вес понизился на 1,14%;
- по продавцам II категории произошло увеличение численности на одного человека, удельный вес возрос на 2,28%;
- по другим категориям увеличения не было, удельный вес снизился на 1,14%.
Табл. 4 -Анализ состава работников торгового предприятия по уровню образования в отчетном периоде
| Категории работников | 2008 год | 2009 год | Отклонение по (+;-) | |||
| числ.,чел. | уд.вес,% | числ.,чел. | уд.вес,% | числ.,чел. | уд.весу,% | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
|
Численность работников, всего |
48 | 100,00 | 50 | 100,00 | 2 | - |
| с высшим образованием, из них: | 16 | 33,33 | 16 | 32,00 | - | -1,33 |
| директор | 1 | 6,25 | 1 | 6,25 | - | - |
| бухгалтер | 2 | 12,50 | 2 | 12,50 | - | - |
| экономист | 1 | 6,25 | 1 | 6,25 | - | - |
| и т.д. | 12 | 75,00 | 12 | 75,00 | - | - |
| со средне-специальным образованием, из них: | 21 | 43,75 | 23 | 46,00 | 2 | 2,25 |
| старший продавец | 3 | 14,29 | 3 | 13,04 | - | -1,24 |
| продавец-кассир | 8 | 38,10 | 9 | 39,13 | - | 1,04 |
| и т.д. | 10 | 47,62 | 11 | 47,83 | - | 0,21 |
| со средним образованием, из них: | 11 | 22,92 | 11 | 22,00 | - | -0,92 |
| продавец-кассир | 2 | 18,18 | 2 | 18,18 | - | - |
| уборщица | 3 | 27,27 | 3 | 27,27 | - | - |
| охранник | 1 | 9,09 | 1 | 9,09 | - | - |
| грузчик | 2 | 18,18 | 2 | 18,18 | - | - |
| и т.д. | 3 | 27,27 | 3 | 27,27 | - | - |
Проанализировав полученные данные можно заметить, что количество работников на предприятии со средне-специальным образованием в отчетном году увеличилось на 2 человека. В отчетном году осталось неизменным количество работников с высшим образованием. Однако их удельный вес снизился на 1,33%.
Произошло увеличение работников со средне-специальным образованием. Это связано с тем, что были приняты на работу 1 продавец, имеющий средне-специальное образование и 1 грузчик со средне-специальным образованием. Их удельный вес в отчетном году составил 46,00%, что больше данного показателя в прошлом году на 2,25%.
Количество работников, имеющих среднее образование не изменилось, однако удельный вес понизился на 0,92%
В целом, проанализировав работников по уровню образования, можно сказать, что на предприятии ООО «Бест-К» весь административно-управленческий персонал имеют высшее образование, основная часть персонала имеет средне-специальное образование. Все это позволяет достаточно эффективно вести хозяйственную деятельность и является положительной чертой данного предприятия.
Проведем анализ половозрастного состава работников предприятия в таблицах 5 и 6.
Табл. 5 - Анализ состава работников торгового предприятия по полу в отчетном году
| Пол работников | Прошлый год | Отчетный год | Отклонение по (+;-) | |||
| числ., чел. | уд.вес, % | числ., чел. | уд.вес, % | числ., чел. | уд.весу, % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Численность работников, всего | 48 | 100,00 | 50 | 100,00 | 2 | - |
| в т.ч. | ||||||
| женщины | 30 | 62,50 | 31 | 62,00 | 1 | -0,50 |
| мужчины | 18 | 37,50 | 19 | 38,00 | 1 | 0,50 |
Проанализировав состав работников торгового предприятия по полу в отчетном году можно заметить, что общая численность работников увеличилась на 2 человека. Значительно большую часть персонала составляют женщины, в отчетном году их численность составила 31 человек, а удельный вес снизился на 0,50%. Доля мужчин также значительна – 38%
Табл. 6 - Анализ состава работников предприятия ООО «Бест-К»
по возрасту в отчетном периоде
| Возраст работников | Прошлый год | Отчетный год | Отклонение по (+;) | |||
| числ.,чел. | уд.вес,% | числ.,чел. | уд.вес,% | числ.,чел. | уд.весу,% | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Численность работников, всего: | 48 | 100,00 | 50 | 100,00 | 2 | - |
| в т.ч. | ||||||
| до 18 лет | - | - | - | - | - | - |
| от 18 до 30 | 36 | 75,00 | 38 | 76,00 | 2 | 1,00 |
| от 30 до 55 | 10 | 20,83 | 10 | 20,00 | - | -0,83 |
| и т.д. | 2 | 4,17 | 2 | 4,00 | - | -0,17 |
Как показывают данные таблицы 6 общая численность работников возросла на 2 человека. В ООО «Бест-К» преобладают работники в возрасте от 18 до 30 лет. Доля данной категории возросла с 75% до 76%. В целом персонал предприятия достаточно молодой.
Движение рабочей силы на предприятии, связанное с приемом и увольнением работников, является важным объектом анализа, поскольку уровень стабильности кадров – один из факторов, оказывающих влияние на производительность труда и эффективность производства.
Табл. 7 - Анализ движения кадров торгового предприятия
ООО «Бест-К»
| Показатели | 2008 г. | 2009 г. | Отклонение (+;-) | Темп изменения, % |
| А | 1 | 2 | 3 | 4 |
| 1. Состояло работников по списку на начало года | 48 | 48 | - | - |
| 2.
Принято
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |